
Tamanho e Participação do Mercado de Construção de Edifícios Pré-Fabricados (PEB) na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 20.82 Bilhões de dólares |
| Tamanho do Mercado (2027) | 22.70 Bilhões de dólares |
| Tamanho do Mercado (2032) | 34.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.94 % |
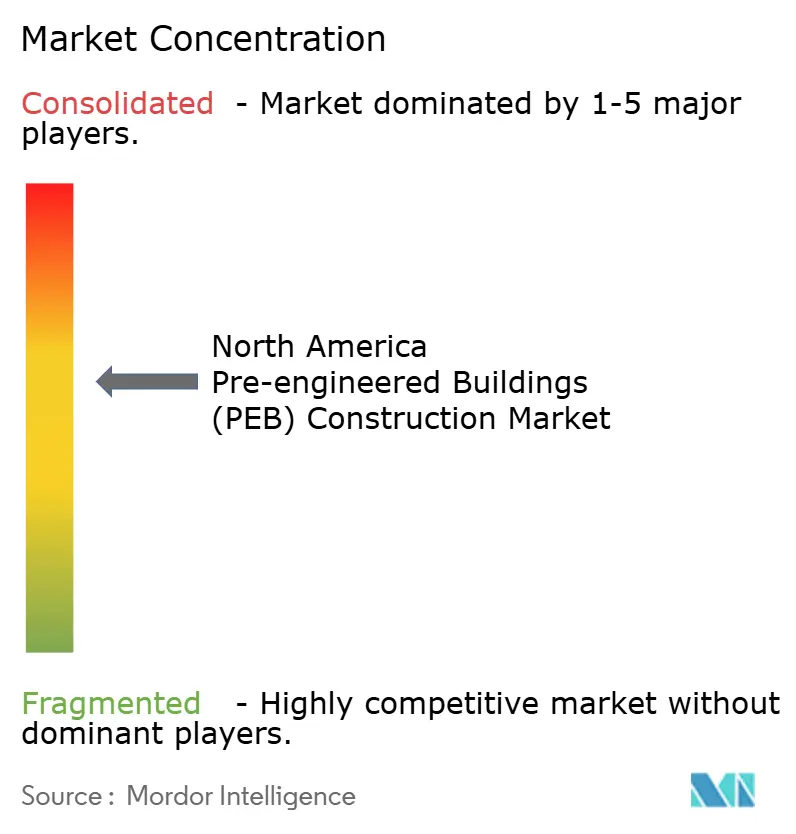
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção de Edifícios Pré-Fabricados (PEB) na América do Norte por Mordor Intelligence
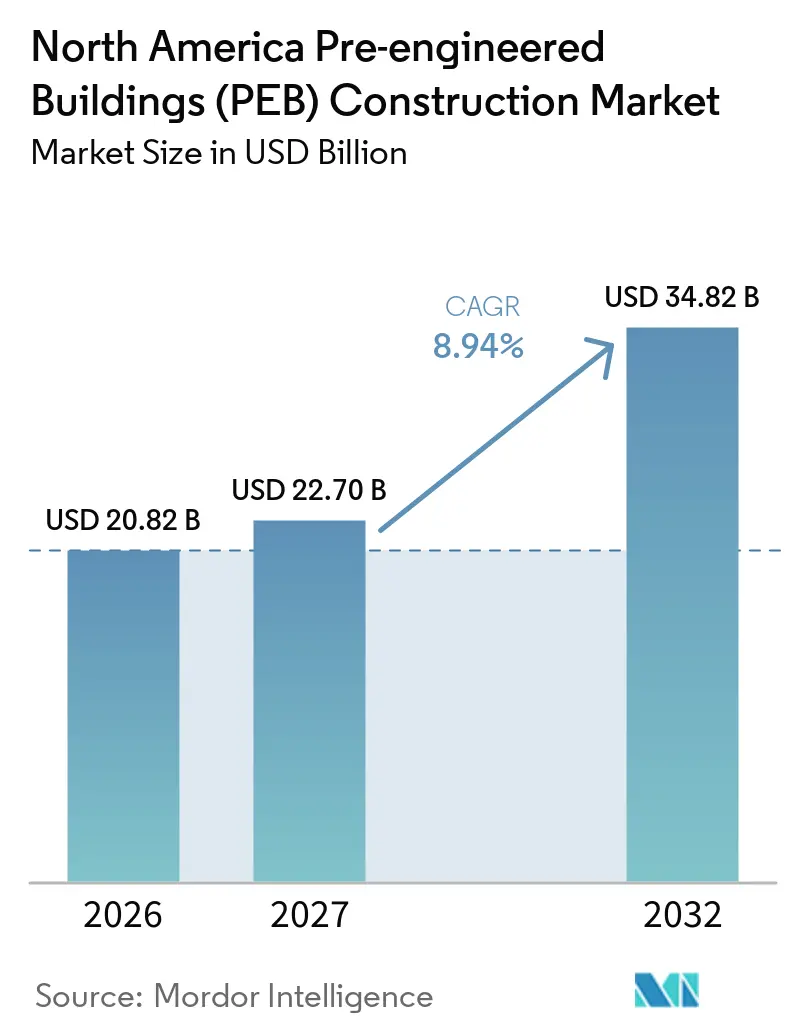
Espera-se que o tamanho do Mercado de Construção de Edifícios Pré-Fabricados na América do Norte aumente de 20,82 bilhões de USD em 2026 para 22,70 bilhões de USD em 2027 e atinja 34,82 bilhões de USD até 2032, crescendo a um CAGR de 8,94% no período de 2027 a 2032. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte está se beneficiando de incorporadores que necessitam de cronogramas e custos mais previsíveis. A fabricação em fábrica permite que os elementos estruturais cheguem cortados, perfurados e preparados para montagem, reduzindo a quantidade de trabalho realizado no canteiro de obras. Essa vantagem é relevante para projetos de logística, manufatura, armazenamento frigorífico e infraestrutura digital, onde atrasos na ocupação podem ser onerosos. A demanda também está se direcionando para pacotes integrados que combinam a estrutura, cobertura, painéis de parede e sistemas de acesso em um único contrato. Ao mesmo tempo, os custos de insumos de aço, disponibilidade de mão de obra, licenciamento local e regulamentações de transporte continuam a afetar as margens dos projetos e os prazos de entrega. A oportunidade resultante é mais forte para fornecedores que combinam engenharia, fabricação, envoltórias e suporte local de montagem em uma oferta coordenada.
Principais Conclusões do Relatório
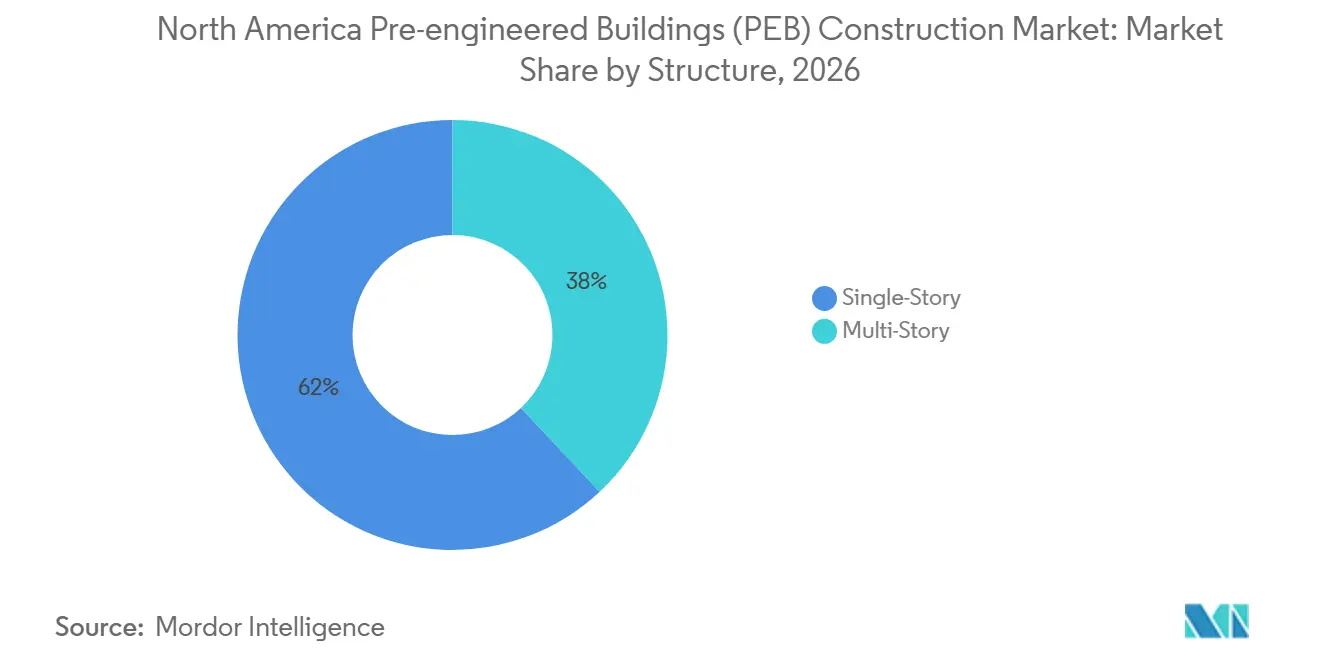
Por estrutura, os edifícios térreos detinham 62% da participação do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026, enquanto os edifícios multiandar têm previsão de crescimento a um CAGR de 9,4% até 2032.
Por tipo de produto, os sistemas painelizados e componentizados detinham 42% do mercado de 2026, enquanto os edifícios modulares têm previsão de crescimento a um CAGR de 10,5% até 2032.
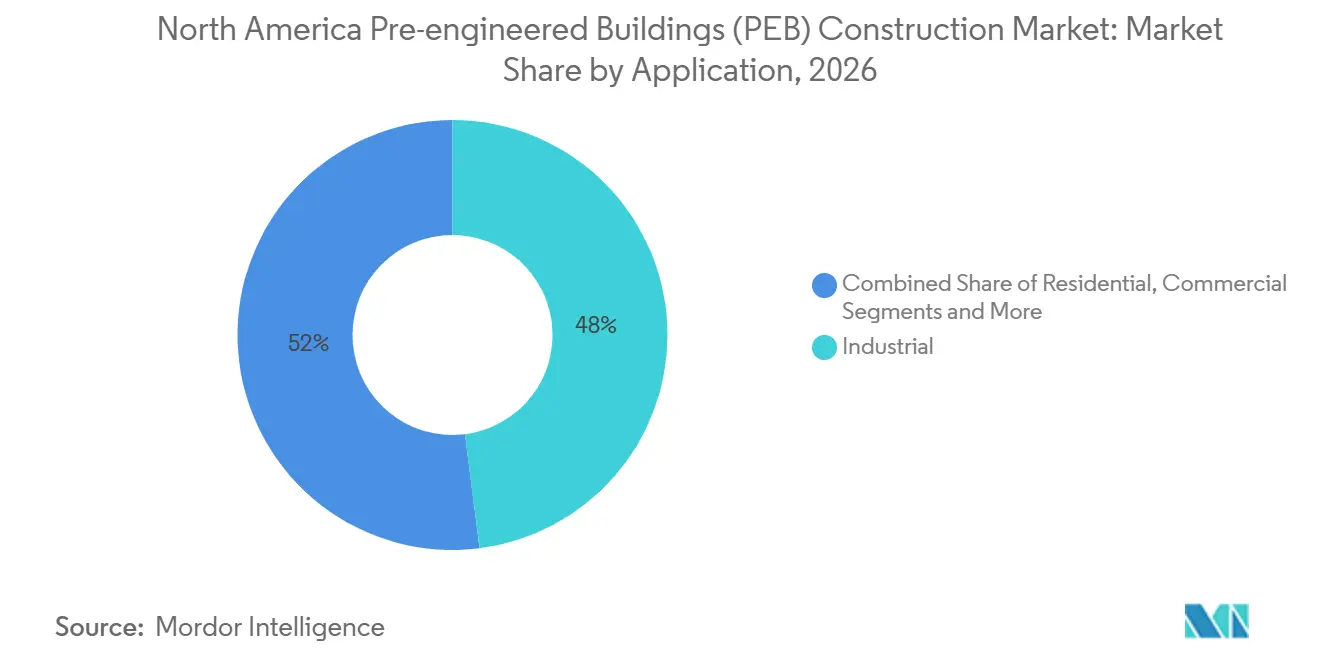
Por aplicação, as aplicações industriais detinham 48% do mercado de 2026, enquanto as aplicações comerciais têm previsão de crescimento a um CAGR de 9,6% até 2032.
Por geografia, os Estados Unidos detinham 78% da participação do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026, enquanto o México tem previsão de crescimento a um CAGR de 6,86% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Construção de Edifícios Pré-Fabricados (PEB) na América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Centros de Distribuição para Atendimento de Comércio Eletrônico e Cadeia de Frio | +2.1% | Estados Unidos como principal, transbordamento para o Canadá, México emergente | Curto prazo (≤ 2 anos) |
| Construção de Estruturas para Centros de Dados em Hiperescala e Fábricas de Semicondutores | +1.8% | Sun Belt e Meio-Oeste dos Estados Unidos, Canadá como secundário | Curto prazo (≤ 2 anos) |
| Nearshoring de Fabricação Automotiva e de Baterias no México e nos Estados Unidos | +1.5% | Meio-Oeste e Sudeste dos Estados Unidos, Nuevo León e Guanajuato no México | Médio prazo (2 a 4 anos) |
| Conformidade com Cargas de Vento para Furacões, Tornados e Sismos | +0.9% | Região dos Estados Unidos sujeita a tornados a leste das Montanhas Rochosas, Costa do Golfo e Costa do Pacífico | Médio prazo (2 a 4 anos) |
| Consolidação de Revendedores-Montadores e Fabricação Automatizada em Oficina | +0.7% | Nacional nos Estados Unidos, Canadá como secundário | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Centros de Distribuição para Atendimento de Comércio Eletrônico e Cadeia de Frio
O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte se beneficia de projetos de distribuição que exigem vãos livres, pés-direitos mais elevados e envoltórias preparadas para refrigeração. Essas necessidades se adequam a sistemas de aço projetados em torno de estruturas padronizadas e elementos secundários, permitindo que os operadores planejem penetrações de refrigeração, envoltórias isoladas e pés-direitos elevados sem redesenhos repetidos em campo, reduzindo o trabalho de coordenação durante uma fase em que os usuários da cadeia de frio gerenciam cronogramas de comissionamento exigentes. A construção com parafusos pode secar de 30% a 50% mais rápido do que as abordagens convencionais, ajudando os operadores a cumprir cronogramas de entrega rigorosos para produtos perecíveis. A Star Building Systems documentou o uso de um sistema de estrutura rígida guiado por varredura 3D em uma instalação de processamento da UPS em Denver em 2025. Os painéis metálicos isolados também aumentam o valor de um projeto porque são cada vez mais especificados junto com a estrutura. Os fabricantes que incluem esses painéis em seu escopo podem reter trabalhos que de outra forma iriam para fornecedores separados.
Construção de Estruturas para Centros de Dados em Hiperescala e Fábricas de Semicondutores
O investimento em centros de dados está aumentando a demanda por grandes estruturas que possam ser entregues em cronogramas comprimidos. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte está bem posicionado para esse trabalho porque os componentes estruturais pré-fabricados reduzem o tempo de montagem no canteiro. A Crusoe iniciou a segunda fase de seu campus de inteligência artificial em Abilene, Texas, em março de 2025, com o local planejado para 1,2 gigawatts em 4 milhões de pés quadrados. A Vertiv apresentou sua plataforma de centro de dados pré-fabricado OneCore em agosto de 2025 e declarou que poderia comprimir os cronogramas em até 50% em comparação com a construção tradicional. A Nucor reportou 31,9 milhões de pés quadrados de desenvolvimento de centros de dados domésticos em 2025. Esses projetos fornecem aos fabricantes grandes contratos que estão menos vinculados aos ciclos de construção residencial e comercial de menor porte, o que sustenta um pipeline de pedidos mais estável para fornecedores alinhados com operadores-proprietários em hiperescala quando a atividade residencial ou comercial leve é irregular.
Nearshoring de Fabricação Automotiva e de Baterias no México e nos Estados Unidos
Os projetos automotivos e de baterias estão criando demanda por grandes edifícios de produção com vãos livres no Meio-Oeste, Sudeste e norte do México. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte se beneficia quando os layouts de equipamentos exigem estruturas secundárias flexíveis e coordenação antecipada com a estrutura do edifício. A Toyota Battery Manufacturing North Carolina iniciou os embarques de baterias em junho de 2025 a partir de seu campus de 7 milhões de pés quadrados. A Panasonic Energy iniciou a produção em sua instalação de baterias de íons de lítio no Kansas em 2025, com uma capacidade anual alvo de 32 gigawatts-hora. Essas instalações atribuem grande importância à sequência de construção, coordenação de serviços e expansão futura. Os sistemas pré-fabricados apoiam esses requisitos porque o projeto estrutural pode ser desenvolvido em paralelo com o planejamento de equipamentos, permitindo que as equipes de construção moldem a estrutura em torno dos equipamentos de processo, em vez de solicitar que uma estrutura construída no local já concluída acomode alterações posteriores.
Conformidade com Cargas de Vento para Furacões, Tornados e Sismos
O Código Internacional de Construção de 2024 adicionou critérios de projeto de carga de vento para tornados por meio de referências ao Capítulo 32 da ASCE 7-22 para determinados edifícios de categoria de risco a leste das Montanhas Rochosas[1]. O código também atualizou os mapas de movimento sísmico do solo e as classificações de local por meio da ASCE 7-22. Essas mudanças favorecem fornecedores que podem preparar documentos de engenharia em conformidade rapidamente. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte também se beneficia à medida que os proprietários de projetos buscam estruturas projetadas para as condições de carregamento relevantes. Os cronogramas de adoção estadual diferem, de modo que as mudanças no código podem produzir um ciclo gradual de substituição e atualização. A engenharia estrutural interna torna-se mais valiosa quando os requisitos variam por jurisdição e categoria de risco do edifício, ao mesmo tempo em que ajuda os fabricantes a responder quando os proprietários exigem um pacote de licença mais rápido para edifícios com maiores necessidades de projeto de vento ou sísmico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de Capacidade Doméstica de Aço e Volatilidade do Preço de Bobina Galvanizada | -1.2% | Estados Unidos como principal, transbordamento para Canadá e México | Curto prazo (≤ 2 anos) |
| Disponibilidade de Mão de Obra Sindicalizada para Montagem e Escalada Salarial | -0.9% | Nacional nos Estados Unidos, mais agudo nas metrópoles costeiras, Canadá como secundário | Médio prazo (2 a 4 anos) |
| Licenciamento, Zoneamento e Requisitos de Projeto Local Estado a Estado | -0.5% | Nacional nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Regulamentações de Cargas Superdimensionadas e Restrições Logísticas Transfronteiriças do USMCA | -0.4% | Corredores fronteiriços México-Estados Unidos e jurisdições de licença estaduais nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de Capacidade Doméstica de Aço e Volatilidade do Preço de Bobina Galvanizada
A bobina galvanizada continua sendo um insumo significativo para os fabricantes de edifícios de aço. Os preços do lingote de zinco nos Estados Unidos atingiram 3.445 USD por tonelada métrica em junho de 2025, enquanto os preços da chapa plana galvanizada em Illinois atingiram 1.520 USD por tonelada métrica. Os fabricantes geralmente precificam os projetos antes de o material ser adquirido e fabricam dentro de 12 a 20 semanas. Uma mudança rápida no custo dos insumos durante esse período pode reduzir as margens em um contrato de preço fixo. As cláusulas de reajuste de preço podem oferecer proteção, mas os proprietários podem resistir a termos que deixam os custos finais em aberto. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte, portanto, permanece exposto às variações do preço do aço mesmo quando a demanda é firme, tornando a disciplina na compra de materiais e termos contratuais claros importantes para os produtores que se comprometem com datas de entrega antes de a bobina ser adquirida.
Disponibilidade de Mão de Obra Sindicalizada para Montagem e Escalada Salarial
A disponibilidade de equipes limita a rapidez com que um backlog de fabricação se torna um edifício concluído. A Associated Builders and Contractors estimou que o setor de construção dos Estados Unidos enfrentou um déficit de 439.000 trabalhadores em 2025[2]. Os acordos salariais dos trabalhadores de estruturas metálicas tiveram média de 3,4% no primeiro semestre de 2025, enquanto eletricistas, encanadores e cobreiros tiveram médias de 5%, 5,6% e 3,9%, respectivamente. Esses aumentos salariais afetam os custos instalados mesmo quando a fabricação estrutural é eficiente. Os sistemas pré-fabricados exigem menos tarefas especializadas no canteiro do que as alternativas soldadas ou moldadas no local. Essa vantagem ajuda a gerenciar a pressão de mão de obra, mas não elimina a necessidade de equipes de montagem qualificadas. Os empreiteiros ainda devem garantir que o pessoal necessário esteja disponível quando os componentes entregues chegam ao canteiro, especialmente quando vários projetos industriais avançam ao mesmo tempo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura: Edifícios Térreos Lideram o Volume e Edifícios Multiandar Crescem Mais Rápido
Os edifícios térreos detinham 62% do tamanho do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026. Centros de atendimento de pedidos, estruturas de manufatura e edifícios de armazenamento agrícola sustentam essa posição porque necessitam de grandes plantas baixas e espaço interno livre de colunas. Vãos livres de até 300 pés são comuns para esses usos. Os operadores de comércio eletrônico também buscam pés-direitos acima de 40 pés para suportar sistemas automatizados de armazenamento e recuperação. Isso aumenta o conteúdo de engenharia e o valor por pé quadrado de um projeto típico de um andar. Também oferece aos fabricantes a oportunidade de fornecer componentes estruturais adequados a layouts de equipamentos automatizados, em vez de uma estrutura básica de armazém de baixa altura. O formato permanece prático onde há disponibilidade de terreno e a circulação de equipamentos necessita de espaço aberto no piso.
Os edifícios multiandar têm previsão de crescimento a um CAGR de 9,4% até 2032. Centros de logística urbana, condomínios industriais multitenant e projetos residenciais modulares estão sustentando o ritmo mais acelerado. O Modular Building Institute reportou crescimento ano a ano em projetos modulares permanentes multiandar concluídos nos Estados Unidos e no Canadá em 2026[3]. O Canadá está priorizando 4.000 unidades construídas em fábrica em terrenos federais em seis cidades por meio de sua iniciativa Build Canada Homes. Ambos os tipos de estrutura se beneficiam quando os proprietários valorizam a certeza nos cronogramas e no uso de mão de obra. O setor de construção de edifícios pré-fabricados (PEB) na América do Norte também ganha quando as estruturas pré-fabricadas reduzem o tempo necessário para estabelecer o esqueleto de um edifício.


Por Tipo de Produto: Sistemas Painelizados e Componentizados Lideram e Edifícios Modulares Aceleram
Os sistemas painelizados e componentizados detinham 42% do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026. Seu amplo uso em projetos industriais, comerciais e institucionais reflete redes estabelecidas de revendedores-montadores e projetos adaptáveis. Um cliente pode selecionar perfis de fachada, sistemas de revestimento interno e estruturas secundárias sem gerenciar a logística de módulos totalmente volumétricos. Isso torna esses sistemas adequados para projetos entre 50.000 e 300.000 pés quadrados. A mesma flexibilidade explica por que os revendedores continuam a utilizá-los em uma ampla variedade de tipos de projetos, em vez de apenas em um uso final restrito. Outros formatos pré-fabricados atendem a usos agrícolas, recreativos e de autoarmazenamento. Seu papel permanece mais especializado do que o dos sistemas painelizados.
Os edifícios modulares têm previsão de crescimento a um CAGR de 10,5% até 2032. O crescimento está vinculado a projetos de habitação multifamiliar, hotelaria, saúde e institucionais que podem utilizar módulos produzidos em fábrica. A KBS Builders assinou um contrato de 4,2 milhões de USD em abril de 2026 para fabricar 36 módulos para um projeto de moradia assistida com emissão líquida zero em New Hampshire. O exemplo mostra a construção modular avançando para aplicações que dependiam mais fortemente de métodos de construção convencionais. Pacotes integrados de estrutura, painel de parede e cobertura podem reduzir o trabalho de coordenação no canteiro. Essa proposta é mais útil quando um projeto tem mão de obra limitada no canteiro ou necessita de uma sequência definida entre fabricação e instalação. Isso apoia fornecedores que podem gerenciar mais da envoltória do edifício dentro de um único contrato.
Por Aplicação: Aplicações Industriais Ancoram a Demanda e Aplicações Comerciais Crescem Mais Rápido
As aplicações industriais detinham 48% do tamanho do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026. Armazenagem, manufatura, armazenamento frigorífico e estruturas para centros de dados se adequam a grandes estruturas de inquilino único com necessidades de vão livre. Plantas de baterias e instalações logísticas reforçaram essa demanda. A Nucor atende clientes de centros de dados por meio de mais de 300 instalações norte-americanas que fornecem estruturas, painéis isolados de cobertura e parede, e vergalhão para fundações. Essa abordagem integrada de fornecimento pode simplificar a aquisição para projetos com cronogramas de entrega exigentes. A construção industrial permanece a aplicação principal porque se alinha estreitamente com o formato dos edifícios de aço pré-fabricados. Grandes instalações de inquilino único podem utilizar módulos repetíveis e interiores abertos sem o extenso trabalho no canteiro associado a outros métodos de construção.
As aplicações comerciais têm previsão de crescimento a um CAGR de 9,6% até 2032. Campi de centros de dados, concessionárias automotivas e locais de distribuição e varejo de uso misto sustentam esse desempenho. As aplicações residenciais também estão se expandindo por meio de programas de habitação construída em fábrica no Canadá e nos Estados Unidos. A demanda institucional está crescendo à medida que os proprietários consideram as novas disposições sobre tornados ao revisar a exposição ao risco. O armazenamento agrícola no Meio-Oeste dos Estados Unidos e nas Pradarias canadenses permanece relevante quando os operadores agrícolas investem em capacidade no local. Em todas essas aplicações, o setor de construção de edifícios pré-fabricados (PEB) na América do Norte se beneficia da preferência dos proprietários por cronogramas mais curtos e menos atividades intensivas em mão de obra no canteiro. O padrão é consistente entre os usos porque os proprietários estão avaliando a confiabilidade da entrega tão de perto quanto o custo inicial do edifício.
Análise Geográfica
Os Estados Unidos detinham 78% do tamanho do mercado de construção de edifícios pré-fabricados (PEB) na América do Norte em 2026. O país combina intensa atividade no mercado imobiliário industrial com uma densa rede de revendedores, montadores e fabricantes. O desemprego na construção civil foi de 3,2% em agosto de 2025, o que reforçou a necessidade de reduzir a mão de obra no canteiro sempre que possível. A construção de centros de dados e a fabricação de baterias em todo o Sun Belt sustentam grandes projetos de edifícios de aço. A Nucor identificou a demanda por centros de dados e infraestrutura de energia como importante para seu segmento de Edifícios em seus resultados de 2025. A adoção de códigos de construção em áreas sujeitas a tornados e sismos também sustenta a demanda por atualizações lideradas por engenharia.
O Canadá tem demanda proveniente de programas habitacionais e construção industrial relacionada a recursos. O Build Canada Homes está direcionando as aquisições federais para soluções construídas em fábrica e identificou 4.000 unidades construídas em fábrica em seis cidades. Ontário, Colúmbia Britânica e Quebec permanecem centros importantes para o fornecimento de pré-fabricação. Um relatório de 2025 citado no rascunho fornecido constatou que 64% das instalações de pré-fabricação canadenses utilizam principalmente madeira, deixando um papel distinto para os sistemas de aço na construção industrial e institucional. Os projetos de centros de dados nas províncias das Pradarias e a atividade industrial em torno de Toronto e Vancouver oferecem oportunidades adicionais. O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte no Canadá é, portanto, sustentado tanto pelas necessidades de habitação pública quanto pelos projetos industriais privados.
O México tem previsão de crescimento a um CAGR de 6,86% até 2032, a taxa mais rápida da região. O nearshoring está direcionando a fabricação automotiva, eletrônica e de baterias para Nuevo León, Guanajuato e Coahuila. A Hyundai Mobis inaugurou uma planta de baterias para veículos elétricos em Pesquería, Nuevo León, em 2025, com um investimento de 28,6 milhões de USD e mais de 200 empregos. O país oferece aos fabricantes proximidade com os clientes dos Estados Unidos, mas o movimento transfronteiriço de grandes estruturas requer planejamento cuidadoso. Os sistemas de licença separados do México e dos Estados Unidos podem atrasar o transporte de componentes superdimensionados. A capacidade de fabricação local, portanto, torna-se importante para projetos com cronogramas de construção agressivos.
Cenário Competitivo
O mercado de construção de edifícios pré-fabricados (PEB) na América do Norte é moderadamente consolidado no nível do fabricante. A BlueScope Buildings North America, a Nucor Building Systems e a Cornerstone Building Brands operam por meio de redes proprietárias ou estabelecidas de revendedores-montadores. Abaixo desse grupo, fabricantes regionais e empreiteiros de projeto-construção turnkey criam um campo mais fragmentado. A concorrência se concentra no suporte de engenharia, capacidade de fábrica, alcance de revendedores e capacidade de cumprir os cronogramas dos projetos. Os fornecedores maiores podem oferecer estruturas junto com produtos de cobertura, parede e acesso. Sua escala também pode suportar uma cobertura mais ampla de revendedores e uma resposta mais confiável quando grandes projetos exigem múltiplos componentes de edifícios. Isso reduz o número de fornecedores que um incorporador deve coordenar.
A integração vertical está influenciando as estratégias competitivas. Fabricantes e montadores estão buscando maior controle sobre projeto, fabricação, entrega e instalação. Linhas automatizadas de corte a plasma, ferramentas de projeto paramétrico e varredura 3D ajudam fornecedores de médio porte a competir em velocidade e precisão. A conformidade com os requisitos do American Institute of Steel Construction e o manual da Metal Building Manufacturers Association cria requisitos de qualificação significativos para projetos de categoria de risco. A Cornerstone Building Brands concluiu a aquisição da Metal Sales Manufacturing Corporation em setembro de 2025, adicionando uma plataforma nacional de mais de 100 locais combinados da Shelter Solutions. A iniciativa expandiu sua posição em sistemas de edifícios metálicos residenciais e fortaleceu sua presença de fabricação.
Envoltórias de maior desempenho são outra área de competição no mercado de construção de edifícios pré-fabricados (PEB) na América do Norte. Os clientes buscam cada vez mais uma estrutura e envoltória isolada em um único contrato porque isso reduz o risco de coordenação entre as especialidades. A Nucor concluiu a aquisição da CHI Overhead Doors e da Rytec em 2025, sustentando uma oferta mais ampla de sistemas de edifícios para clientes de manufatura avançada e centros de dados. A Nucor também anunciou uma expansão de 59 milhões de USD de sua instalação Vulcraft Indiana em agosto de 2026, adicionando um edifício de 127.000 pés quadrados para produção de grades de aço e 20 empregos. Os fornecedores capazes de oferecer melhor desempenho de envoltória, cronogramas confiáveis e suporte de instalação local provavelmente estarão melhor posicionados para projetos complexos.
Líderes do Setor de Construção de Edifícios Pré-Fabricados (PEB) na América do Norte
-
BlueScope Steel Limited
-
Nucor Corporation
-
Nucor Building Systems
-
Cornerstone Building Brands, Inc.
-
Butler Manufacturing Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Nucor anunciou uma expansão de 105 milhões de USD de sua planta de Torres e Estruturas em Crawfordsville, Indiana, para atender à demanda de transmissão de energia e serviços públicos.
- Agosto de 2026: Nucor Corporation, expansão de 59 milhões de USD da Vulcraft Indiana. A Nucor investiu 59 milhões de USD para expandir sua instalação Vulcraft Indiana em St. Joe com um edifício de 127.000 pés quadrados para produção de grades de aço e 20 novos empregos, o quarto grande investimento da Nucor em Indiana, complementando seu campus adjacente de Building Systems.
- Abril de 2026: A KBS Builders assinou um contrato de 4,2 milhões de USD para fabricar 36 módulos para um projeto de moradia assistida com emissão líquida zero em New Hampshire, com entrega prevista para o terceiro trimestre de 2026.


Escopo do Relatório do Mercado de Construção de Edifícios Pré-Fabricados (PEB) na América do Norte
| Térrea |
| Multiandar |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Edifícios Pré-Fabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| Estados Unidos |
| Canadá |
| México |
| Por Estrutura | Térrea |
| Multiandar | |
| Por Tipo de Produto | Edifícios Modulares |
| Sistemas Painelizados e Componentizados | |
| Outros Tipos de Edifícios Pré-Fabricados | |
| Por Aplicação | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Outros | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Questões Respondidas no Relatório
Qual é o valor projetado da construção de edifícios pré-fabricados na América do Norte até 2032?
O setor tem projeção de atingir 34,8 bilhões de USD até 2032, expandindo-se a um CAGR de 8,94% a partir de 2027.
Qual tipo de estrutura de edifício tem a maior participação na América do Norte?
Os edifícios térreos detinham 62% da demanda de 2026, sustentados por projetos de atendimento de pedidos, manufatura e armazenamento agrícola.
Qual tipo de produto está crescendo mais rapidamente?
Os edifícios modulares têm previsão de expansão a um CAGR de 10,5% até 2032, à medida que o uso aumenta em projetos de habitação, saúde e institucionais.
Qual aplicação tem o maior papel nos edifícios pré-fabricados?
As aplicações industriais detinham 48% da demanda de 2026, sustentadas por projetos de armazenagem, manufatura, armazenamento frigorífico e centros de dados.
Qual país lidera a demanda regional?
Os Estados Unidos detinham 78% do total regional em 2026, sustentados por sua base industrial e rede de revendedores-montadores.
Quais fatores podem limitar o crescimento na construção de edifícios pré-fabricados?
A volatilidade do preço do aço, a escassez de equipes de montagem qualificadas, o licenciamento local e a logística de cargas superdimensionadas podem afetar os custos e os prazos dos projetos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
