
Tamaño y Participación del Mercado de Construcción de Edificios Preensamblados (PEB) en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 20.82 Mil millones de dólares |
| Tamaño del Mercado (2027) | 22.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.94 % |
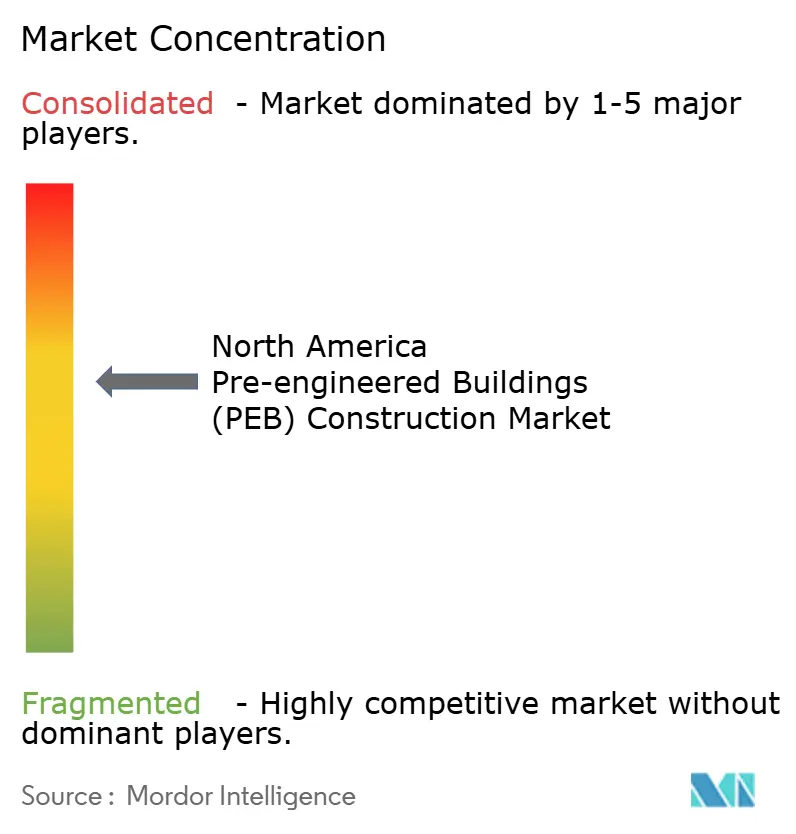
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Edificios Preensamblados (PEB) en América del Norte por Mordor Intelligence
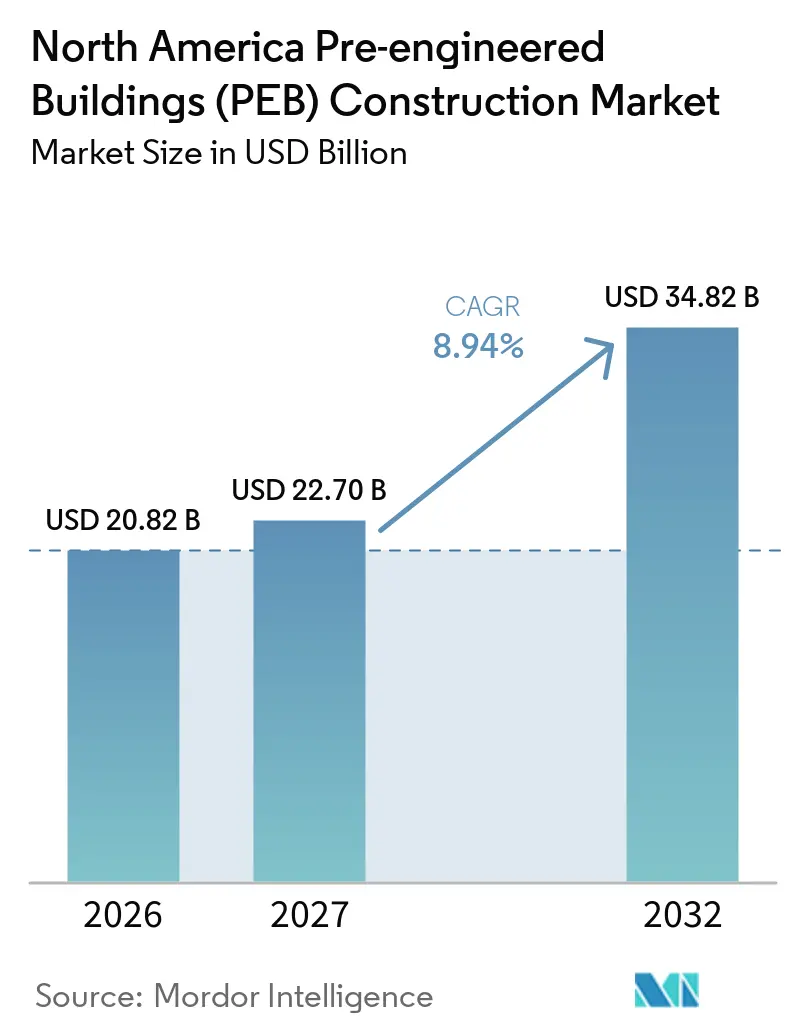
Se espera que el tamaño del Mercado de Construcción de Edificios Preensamblados en América del Norte aumente de 20,82 mil millones de USD en 2026 a 22,70 mil millones de USD en 2027 y alcance 34,82 mil millones de USD en 2032, creciendo a una CAGR del 8,94% durante 2027-2032. El mercado de construcción de edificios preensamblados (PEB) en América del Norte se beneficia de los promotores que necesitan cronogramas y costos más predecibles. La fabricación en fábrica permite que los elementos estructurales lleguen cortados, perforados y preparados para el montaje, reduciendo la cantidad de trabajo realizado en el sitio. Esta ventaja es importante para proyectos de logística, manufactura, almacenamiento en frío e infraestructura digital, donde los retrasos en la ocupación pueden resultar costosos. La demanda también se orienta hacia paquetes integrados que combinan la estructura, el techo, los paneles de pared y los sistemas de acceso bajo un solo contrato. Al mismo tiempo, los costos de insumos de acero, la disponibilidad de mano de obra, los permisos locales y las normativas de transporte continúan afectando los márgenes del proyecto y los plazos de entrega. La oportunidad resultante es más sólida para los proveedores que combinan ingeniería, fabricación, envolventes y soporte local de montaje en una oferta coordinada.
Conclusiones Clave del Informe
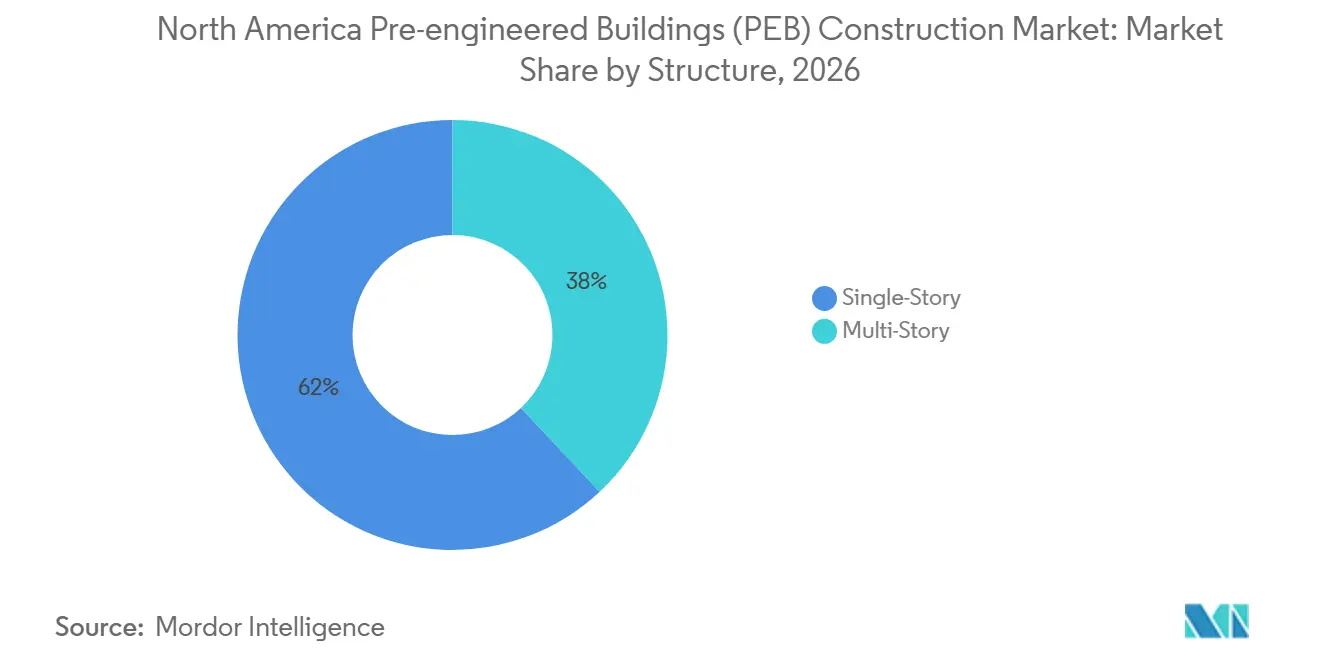
Por estructura, los edificios de una planta representaron el 62% de la participación del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026, mientras que se pronostica que los edificios de múltiples plantas crecerán a una CAGR del 9,4% hasta 2032.
Por tipo de producto, los sistemas panelizados y componentizados representaron el 42% del mercado en 2026, mientras que se pronostica que los edificios modulares crecerán a una CAGR del 10,5% hasta 2032.
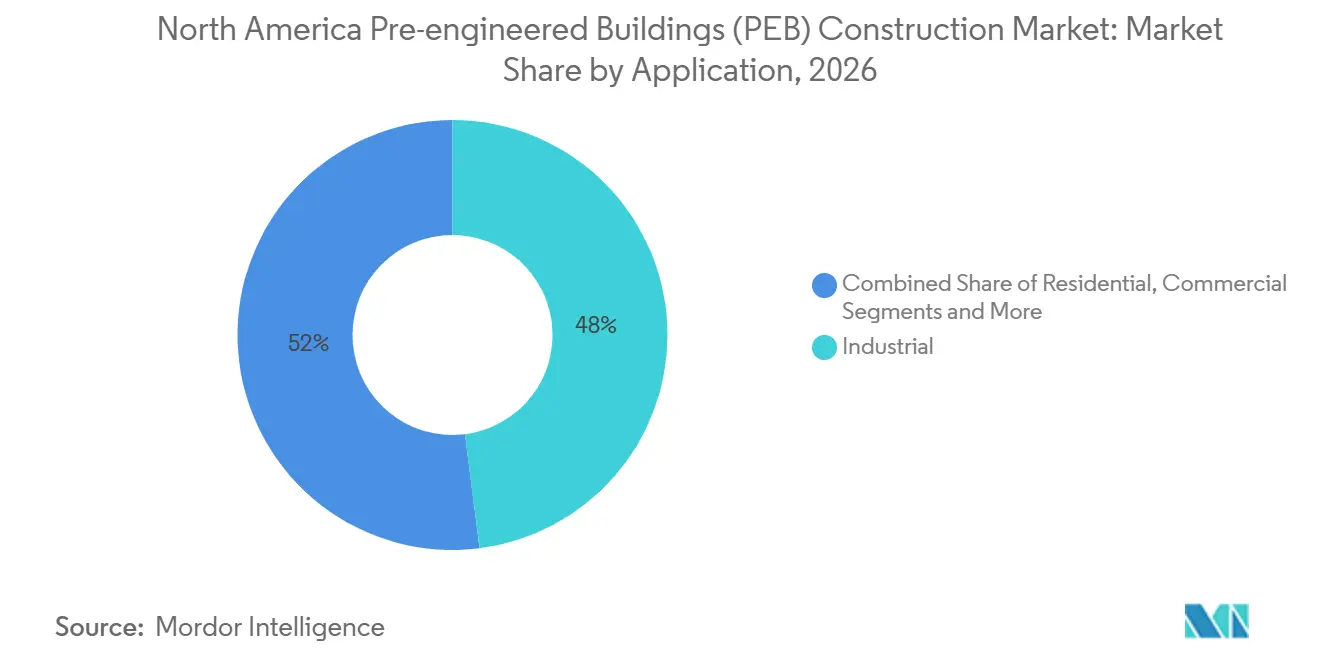
Por aplicación, las aplicaciones industriales representaron el 48% del mercado en 2026, mientras que se pronostica que las aplicaciones comerciales crecerán a una CAGR del 9,6% hasta 2032.
Por geografía, Estados Unidos representó el 78% de la participación del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026, mientras que se pronostica que México crecerá a una CAGR del 6,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Construcción de Edificios Preensamblados (PEB) en América del Norte
Análisis de Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Cumplimiento de Pedidos de Comercio Electrónico y Centros de Distribución de Cadena de Frío | +2.1% | Estados Unidos como mercado principal, Canadá como mercado secundario, México en fase emergente | Corto plazo (≤ 2 años) |
| Construcción de Estructuras para Centros de Datos Hiperescala y Fábricas de Semiconductores | +1.8% | Cinturón Solar y Medio Oeste de Estados Unidos, Canadá como mercado secundario | Corto plazo (≤ 2 años) |
| Relocalización de la Manufactura Automotriz y de Baterías en México y Estados Unidos | +1.5% | Medio Oeste y Sureste de Estados Unidos, Nuevo León y Guanajuato en México | Mediano plazo (2-4 años) |
| Cumplimiento de Cargas de Viento por Huracanes, Tornados y Actividad Sísmica | +0.9% | Zona propensa a tornados al este de las Montañas Rocosas, Costa del Golfo y Costa del Pacífico en Estados Unidos | Mediano plazo (2-4 años) |
| Consolidación de Distribuidores-Montadores y Fabricación Automatizada en Taller | +0.7% | Estados Unidos a nivel nacional, Canadá como mercado secundario | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Cumplimiento de Pedidos de Comercio Electrónico y Centros de Distribución de Cadena de Frío
El mercado de construcción de edificios preensamblados (PEB) en América del Norte se beneficia de proyectos de distribución que requieren grandes luces libres, alturas de alero superiores y envolventes preparadas para refrigeración. Estas necesidades se adaptan a los sistemas de acero diseñados en torno a estructuras estandarizadas y elementos secundarios, lo que permite a los operadores planificar las penetraciones de refrigeración, las envolventes aisladas y las grandes alturas de alero sin necesidad de rediseños repetidos en campo, reduciendo el trabajo de coordinación durante una etapa en la que los usuarios de cadena de frío gestionan exigentes cronogramas de puesta en marcha. La construcción con pernos puede cerrarse entre un 30% y un 50% más rápido que los métodos convencionales, lo que ayuda a los operadores a cumplir los ajustados plazos de entrega de productos perecederos. Star Building Systems documentó el uso de un sistema de marco rígido guiado por escaneo 3D en una instalación de procesamiento de UPS en Denver durante 2025. Los paneles metálicos aislados también aumentan el valor de un proyecto porque se especifican cada vez más junto con la estructura. Los fabricantes que incluyen estos paneles en su alcance pueden retener trabajos que de otro modo irían a proveedores separados.
Construcción de Estructuras para Centros de Datos Hiperescala y Fábricas de Semiconductores
La inversión en centros de datos está incrementando la demanda de grandes estructuras que puedan entregarse en plazos reducidos. El mercado de construcción de edificios preensamblados (PEB) en América del Norte está bien posicionado para este tipo de trabajo porque los componentes estructurales prefabricados reducen el tiempo de montaje en sitio. Crusoe inició la segunda fase de su campus de inteligencia artificial en Abilene, Texas, en marzo de 2025, con el sitio planificado para 1,2 gigavatios en 4 millones de pies cuadrados. Vertiv presentó su plataforma prefabricada de centros de datos OneCore en agosto de 2025 y declaró que podría reducir los plazos hasta en un 50% en comparación con la construcción tradicional. Nucor reportó 31,9 millones de pies cuadrados de desarrollo de centros de datos en el ámbito nacional en 2025. Estos proyectos proporcionan a los fabricantes grandes contratos que están menos vinculados a los ciclos de construcción residencial y comercial de menor escala, lo que favorece una cartera de pedidos más estable para los proveedores alineados con operadores propietarios de hiperescala cuando la actividad residencial o comercial ligera es irregular.
Relocalización de la Manufactura Automotriz y de Baterías en México y Estados Unidos
Los proyectos automotrices y de baterías están generando demanda de grandes edificios de producción con luces libres en el Medio Oeste, el Sureste y el norte de México. El mercado de construcción de edificios preensamblados (PEB) en América del Norte se beneficia cuando los diseños de equipos requieren estructuras secundarias flexibles y una coordinación temprana con la envolvente del edificio. Toyota Battery Manufacturing North Carolina inició los envíos de baterías en junio de 2025 desde su campus de 7 millones de pies cuadrados. Panasonic Energy inició la producción en su planta de baterías de iones de litio en Kansas en 2025 con una capacidad anual objetivo de 32 gigavatios-hora. Estas instalaciones otorgan gran importancia a la secuencia de construcción, la coordinación de servicios y la expansión futura. Los sistemas preensamblados respaldan estos requisitos porque el diseño estructural puede desarrollarse junto con la planificación de equipos, lo que permite a los equipos de construcción adaptar la estructura al equipo de proceso en lugar de solicitar que una estructura terminada construida en sitio acomode cambios posteriores.
Cumplimiento de Cargas de Viento por Huracanes, Tornados y Actividad Sísmica
El Código Internacional de Construcción de 2024 incorporó criterios de diseño de carga de viento por tornados mediante referencias al Capítulo 32 de la norma ASCE 7-22 para ciertos edificios de categoría de riesgo al este de las Montañas Rocosas[1]. El código también actualizó los mapas de movimiento sísmico del suelo y las clasificaciones de sitio mediante la norma ASCE 7-22. Estos cambios favorecen a los proveedores que pueden preparar documentos de ingeniería conformes con rapidez. El mercado de construcción de edificios preensamblados (PEB) en América del Norte también se beneficia a medida que los propietarios de proyectos buscan estructuras diseñadas para las condiciones de carga pertinentes. Los plazos de adopción por estado difieren, de modo que los cambios en el código pueden generar un ciclo gradual de reemplazo y actualización. La ingeniería estructural interna adquiere mayor valor cuando los requisitos varían según la jurisdicción y la categoría de riesgo del edificio, al tiempo que ayuda a los fabricantes a responder cuando los propietarios requieren un paquete de permisos más rápido para edificios con mayores necesidades de diseño sísmico o de viento.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Capacidad del Acero Nacional y Volatilidad del Precio de la Bobina Galvanizada | -1.2% | Estados Unidos como mercado principal, con efectos secundarios en Canadá y México | Corto plazo (≤ 2 años) |
| Disponibilidad de Mano de Obra Sindicalizada para Montaje y Escalada Salarial | -0.9% | Estados Unidos a nivel nacional, más agudo en áreas metropolitanas costeras, Canadá como mercado secundario | Mediano plazo (2-4 años) |
| Permisos, Zonificación y Requisitos de Diseño Local por Estado | -0.5% | Estados Unidos a nivel nacional | Largo plazo (≥ 4 años) |
| Normativas de Carga Sobredimensionada y Restricciones Logísticas Transfronterizas del T-MEC | -0.4% | Corredores fronterizos México-Estados Unidos y jurisdicciones de permisos estatales en Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Capacidad del Acero Nacional y Volatilidad del Precio de la Bobina Galvanizada
La bobina galvanizada sigue siendo un insumo significativo para los fabricantes de edificios de acero. Los precios del lingote de zinc en Estados Unidos alcanzaron 3.445 USD por tonelada métrica en junio de 2025, mientras que los precios de la lámina galvanizada lisa en Illinois alcanzaron 1.520 USD por tonelada métrica. Los fabricantes habitualmente fijan el precio de los proyectos antes de adquirir el material y fabrican en un plazo de 12 a 20 semanas. Un cambio rápido en el costo de los insumos durante ese período puede reducir los márgenes en un contrato de precio fijo. Las cláusulas de escalada de precios pueden ofrecer protección, pero los propietarios pueden resistirse a condiciones que dejen los costos finales abiertos. El mercado de construcción de edificios preensamblados (PEB) en América del Norte, por lo tanto, sigue expuesto a las fluctuaciones del precio del acero incluso cuando la demanda es sólida, lo que hace que la disciplina en la compra de materiales y los términos contractuales claros sean importantes para los productores que se comprometen con fechas de entrega antes de adquirir la bobina.
Disponibilidad de Mano de Obra Sindicalizada para Montaje y Escalada Salarial
La disponibilidad de cuadrillas limita la rapidez con que un retraso en la fabricación se convierte en un edificio terminado. Associated Builders and Contractors estimó que el sector de la construcción en Estados Unidos enfrentó un déficit de 439.000 trabajadores en 2025[2]. Los acuerdos salariales de los trabajadores del hierro promediaron un 3,4% en el primer semestre de 2025, mientras que los electricistas, instaladores de tuberías y techadores promediaron un 5%, 5,6% y 3,9%, respectivamente. Estos aumentos salariales afectan los costos instalados incluso cuando la fabricación estructural es eficiente. Los sistemas preensamblados requieren menos tareas especializadas en sitio que las alternativas soldadas o vaciadas en sitio. Esa ventaja ayuda a gestionar la presión laboral, pero no elimina la necesidad de cuadrillas de montaje calificadas. Los contratistas deben asegurarse de que el personal necesario esté disponible cuando los componentes entregados lleguen al sitio, especialmente cuando varios proyectos industriales avanzan al mismo tiempo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura: Los Edificios de Una Planta Lideran el Volumen y los Edificios de Múltiples Plantas Crecen Más Rápido
Los edificios de una planta representaron el 62% del tamaño del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026. Los centros de cumplimiento de pedidos, las naves de manufactura y los edificios de almacenamiento agrícola respaldan esta posición porque necesitan grandes superficies de planta y espacio interior libre de columnas. Las luces libres de hasta 300 pies son comunes para estos usos. Los operadores de comercio electrónico también buscan alturas de alero superiores a 40 pies para soportar sistemas automatizados de almacenamiento y recuperación. Esto aumenta el contenido de ingeniería y el valor por pie cuadrado de un proyecto típico de una planta. También brinda a los fabricantes la oportunidad de suministrar componentes estructurales adecuados para diseños de equipos automatizados, en lugar de una nave de almacén básica de baja altura. El formato sigue siendo práctico donde hay disponibilidad de terreno y la circulación de equipos necesita espacio abierto en planta.
Se pronostica que los edificios de múltiples plantas crecerán a una CAGR del 9,4% hasta 2032. Los centros logísticos urbanos, los condominios industriales multiarrendatario y los proyectos residenciales modulares respaldan el ritmo más acelerado. El Modular Building Institute reportó un crecimiento interanual en proyectos modulares permanentes de múltiples plantas completados en Estados Unidos y Canadá en 2026[3]. Canadá está priorizando 4.000 unidades construidas en fábrica en sitios federales en seis ciudades a través de su iniciativa Build Canada Homes. Ambos tipos de estructura se benefician cuando los propietarios valoran la certeza en los cronogramas y el uso de mano de obra. La industria de construcción de edificios preensamblados (PEB) en América del Norte también se beneficia cuando las estructuras prefabricadas reducen el tiempo necesario para establecer el esqueleto de un edificio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Sistemas Panelizados y Componentizados Lideran y los Edificios Modulares se Aceleran
Los sistemas panelizados y componentizados representaron el 42% del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026. Su amplio uso en proyectos industriales, comerciales e institucionales refleja redes establecidas de distribuidores-montadores y diseños adaptables. Un cliente puede seleccionar perfiles de fachada, sistemas de revestimiento interior y estructuras secundarias sin gestionar la logística de módulos completamente volumétricos. Esto hace que estos sistemas sean apropiados para proyectos de entre 50.000 y 300.000 pies cuadrados. La misma flexibilidad explica por qué los distribuidores continúan utilizándolos en una amplia variedad de tipos de proyectos en lugar de solo en un uso final específico. Otros formatos prefabricados sirven para usos agrícolas, recreativos y de autoalmacenamiento. Su función sigue siendo más especializada que la de los sistemas panelizados.
Se pronostica que los edificios modulares crecerán a una CAGR del 10,5% hasta 2032. El crecimiento está vinculado a proyectos de vivienda multifamiliar, hotelería, atención médica e institucionales que pueden utilizar módulos producidos en fábrica. KBS Builders firmó un contrato de 4,2 millones de USD en abril de 2026 para fabricar 36 módulos para un proyecto de vivienda asistida de consumo neto cero en New Hampshire. El ejemplo muestra la construcción modular avanzando hacia aplicaciones que habían dependido más de los métodos de construcción convencionales. Los paquetes integrados de estructura, panel de pared y cubierta pueden reducir el trabajo de coordinación en el sitio. Esta propuesta es más útil cuando un proyecto tiene mano de obra limitada en sitio o necesita una secuencia definida entre fabricación e instalación. Esto favorece a los proveedores que pueden gestionar una mayor parte de la envolvente del edificio dentro de un solo contrato.
Por Aplicación: Las Aplicaciones Industriales Anclan la Demanda y las Aplicaciones Comerciales Crecen Más Rápido
Las aplicaciones industriales representaron el 48% del tamaño del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026. El almacenamiento, la manufactura, el almacenamiento en frío y las estructuras para centros de datos se adaptan a grandes estructuras de un solo arrendatario con necesidades de luces libres. Las plantas de baterías y las instalaciones logísticas han reforzado esta demanda. Nucor atiende a clientes de centros de datos a través de más de 300 instalaciones en América del Norte que proporcionan estructuras, paneles aislados de techo y pared, y barras de refuerzo para cimentaciones. Este enfoque de suministro integrado puede simplificar la adquisición para proyectos con exigentes cronogramas de entrega. La construcción industrial sigue siendo la aplicación principal porque se alinea estrechamente con el formato de los edificios de acero preensamblados. Las grandes instalaciones de un solo arrendatario pueden utilizar crujías repetibles e interiores abiertos sin el extenso trabajo en sitio asociado con otros métodos de construcción.
Se pronostica que las aplicaciones comerciales crecerán a una CAGR del 9,6% hasta 2032. Los campus de centros de datos, los concesionarios de automóviles y las ubicaciones mixtas de distribución y comercio minorista respaldan este desempeño. Las aplicaciones residenciales también se están expandiendo a través de programas de vivienda construida en fábrica en Canadá y Estados Unidos. La demanda institucional está aumentando a medida que los propietarios consideran las nuevas disposiciones sobre tornados al revisar su exposición al riesgo. El almacenamiento agrícola en el Medio Oeste de Estados Unidos y las Praderas canadienses sigue siendo relevante cuando los operadores agrícolas invierten en capacidad en sitio. En todas estas aplicaciones, la industria de construcción de edificios preensamblados (PEB) en América del Norte se beneficia de la preferencia de los propietarios por cronogramas más cortos y menos actividades intensivas en mano de obra en sitio. El patrón es consistente en todos los usos porque los propietarios están evaluando la confiabilidad en la entrega con la misma atención que el costo inicial del edificio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos representó el 78% del tamaño del mercado de construcción de edificios preensamblados (PEB) en América del Norte en 2026. El país combina una intensa actividad en el sector inmobiliario industrial con una densa red de distribuidores, montadores y fabricantes. El desempleo en la construcción fue del 3,2% en agosto de 2025, lo que reforzó la necesidad de reducir la mano de obra en sitio donde sea posible. La construcción de centros de datos y la manufactura de baterías en el Cinturón Solar respaldan grandes proyectos de edificios de acero. Nucor identificó la demanda de centros de datos e infraestructura energética como importante para su segmento de Edificios en sus resultados de 2025. La adopción del código de construcción en zonas propensas a tornados y sísmicas también respalda la demanda de actualizaciones lideradas por ingeniería.
Canadá tiene demanda proveniente de programas de vivienda y construcción industrial relacionada con recursos. Build Canada Homes está dirigiendo la contratación pública federal hacia soluciones construidas en fábrica y ha identificado 4.000 unidades construidas en fábrica en seis ciudades. Ontario, Columbia Británica y Quebec siguen siendo centros importantes para el suministro de prefabricación. Un informe de 2025 citado en el borrador suministrado encontró que el 64% de las instalaciones de prefabricación canadienses utilizan principalmente madera, lo que deja un papel diferenciado para los sistemas de acero en la construcción industrial e institucional. Los proyectos de centros de datos en las provincias de las Praderas y la actividad industrial alrededor de Toronto y Vancouver ofrecen oportunidades adicionales. El mercado de construcción de edificios preensamblados (PEB) en América del Norte en Canadá está, por lo tanto, respaldado tanto por las necesidades de vivienda pública como por proyectos industriales privados.
Se pronostica que México crecerá a una CAGR del 6,86% hasta 2032, la tasa más rápida de la región. La relocalización está dirigiendo la manufactura automotriz, electrónica y de baterías hacia Nuevo León, Guanajuato y Coahuila. Hyundai Mobis inauguró una planta de baterías para vehículos eléctricos en Pesquería, Nuevo León, en 2025 con una inversión de 28,6 millones de USD y más de 200 empleos. El país ofrece a los fabricantes proximidad a los clientes de Estados Unidos, pero el movimiento transfronterizo de grandes estructuras requiere una planificación cuidadosa. Los sistemas de permisos separados de México y Estados Unidos pueden retrasar el transporte de componentes sobredimensionados. La capacidad de fabricación local, por lo tanto, se vuelve importante para proyectos con cronogramas de construcción agresivos.
Panorama Competitivo
El mercado de construcción de edificios preensamblados (PEB) en América del Norte está moderadamente consolidado a nivel de fabricantes. BlueScope Buildings North America, Nucor Building Systems y Cornerstone Building Brands operan a través de redes propietarias o establecidas de distribuidores-montadores. Por debajo de este grupo, los fabricantes regionales y los contratistas de diseño-construcción llave en mano crean un campo más fragmentado. La competencia se centra en el soporte de ingeniería, la capacidad de fábrica, el alcance de los distribuidores y la capacidad de cumplir con los cronogramas del proyecto. Los proveedores más grandes pueden ofrecer estructuras junto con productos de techo, pared y acceso. Su escala también puede respaldar una mayor cobertura de distribuidores y una respuesta más confiable cuando los grandes proyectos requieren múltiples componentes de edificio. Esto reduce el número de proveedores que un promotor debe coordinar.
La integración vertical está influyendo en las estrategias competitivas. Los fabricantes y montadores buscan un mayor control sobre el diseño, la fabricación, la entrega y la instalación. Las líneas automatizadas de corte por plasma, las herramientas de diseño paramétrico y el escaneo 3D ayudan a los proveedores de tamaño mediano a competir en velocidad y precisión. El cumplimiento de los requisitos del Instituto Americano de la Construcción en Acero y el manual de la Asociación de Fabricantes de Edificios Metálicos crea requisitos de calificación significativos para proyectos de categoría de riesgo. Cornerstone Building Brands completó la adquisición de Metal Sales Manufacturing Corporation en septiembre de 2025, añadiendo una plataforma nacional de más de 100 ubicaciones combinadas de Shelter Solutions. La operación amplió su posición en sistemas de edificios metálicos residenciales y fortaleció su huella de manufactura.
Las envolventes de mayor rendimiento son otra área de competencia en el mercado de construcción de edificios preensamblados (PEB) en América del Norte. Los clientes buscan cada vez más una estructura y una envolvente aislada bajo un solo contrato porque reduce el riesgo de coordinación entre los distintos oficios. Nucor completó la adquisición de CHI Overhead Doors y Rytec en 2025, respaldando una oferta más amplia de sistemas de edificios para clientes de manufactura avanzada y centros de datos. Nucor también anunció una expansión de 59 millones de USD de su instalación Vulcraft Indiana en agosto de 2026, añadiendo un edificio de 127.000 pies cuadrados para la producción de rejillas de acero y 20 empleos. Los proveedores capaces de ofrecer mejor rendimiento de la envolvente, cronogramas confiables y soporte de instalación local probablemente estarán mejor posicionados para proyectos complejos.
Líderes de la Industria de Construcción de Edificios Preensamblados (PEB) en América del Norte
-
BlueScope Steel Limited
-
Nucor Corporation
-
Nucor Building Systems
-
Cornerstone Building Brands, Inc.
-
Butler Manufacturing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Octubre de 2026: Nucor anunció una expansión de 105 millones de USD de su planta de Torres y Estructuras en Crawfordsville, Indiana, para respaldar la demanda de servicios públicos y transmisión de energía.
- Agosto de 2026: Nucor Corporation, expansión de Vulcraft Indiana por 59 millones de USD. Nucor invirtió 59 millones de USD para ampliar su instalación Vulcraft Indiana en St. Joe con un edificio de 127.000 pies cuadrados para la producción de rejillas de acero y 20 nuevos empleos, la cuarta gran inversión de Nucor en Indiana, complementando su campus adyacente de Building Systems.
- Abril de 2026: KBS Builders firmó un contrato de 4,2 millones de USD para fabricar 36 módulos para un proyecto de vivienda asistida de consumo neto cero en New Hampshire, con entrega prevista para el tercer trimestre de 2026.


Alcance del Informe del Mercado de Construcción de Edificios Preensamblados (PEB) en América del Norte
| Una Planta |
| Múltiples Plantas |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Edificios Prefabricados |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Estados Unidos |
| Canadá |
| México |
| Por Estructura | Una Planta |
| Múltiples Plantas | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Edificios Prefabricados | |
| Por Aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la construcción de edificios preensamblados en América del Norte para 2032?
Se proyecta que el sector alcanzará 34,8 mil millones de USD en 2032, expandiéndose a una CAGR del 8,94% desde 2027.
¿Qué tipo de estructura de edificio tiene la mayor participación en América del Norte?
Los edificios de una planta representaron el 62% de la demanda en 2026, respaldados por proyectos de cumplimiento de pedidos, manufactura y almacenamiento agrícola.
¿Qué tipo de producto crece más rápido?
Se pronostica que los edificios modulares se expandirán a una CAGR del 10,5% hasta 2032 a medida que su uso aumenta en proyectos de vivienda, atención médica e institucionales.
¿Qué aplicación tiene el mayor papel en los edificios preensamblados?
Las aplicaciones industriales representaron el 48% de la demanda en 2026, respaldadas por proyectos de almacenamiento, manufactura, almacenamiento en frío y centros de datos.
¿Qué país lidera la demanda regional?
Estados Unidos representó el 78% del total regional en 2026, respaldado por su base industrial y su red de distribuidores-montadores.
¿Qué factores podrían limitar el crecimiento en la construcción de edificios preensamblados?
La volatilidad del precio del acero, la escasez de cuadrillas de montaje calificadas, los permisos locales y la logística de cargas sobredimensionadas pueden afectar los costos y los plazos de los proyectos.


 Sus datos están seguros y nunca se venden ni se comparten.
