
Marktgröße und Marktanteil für die Konstruktion von vormontierten Gebäuden (PEB) in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
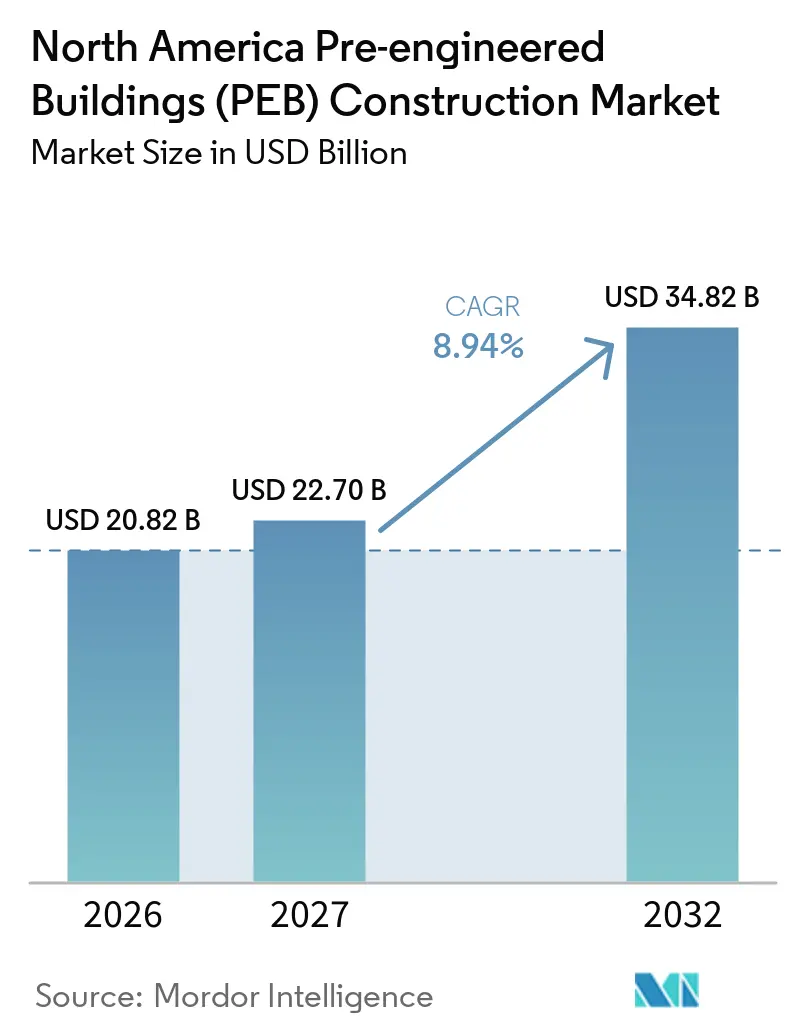
| Marktgröße im Basisjahr (2026) | 20.82 Milliarden US-Dollar |
| Marktgröße (2027) | 22.70 Milliarden US-Dollar |
| Marktgröße (2032) | 34.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.94 % |
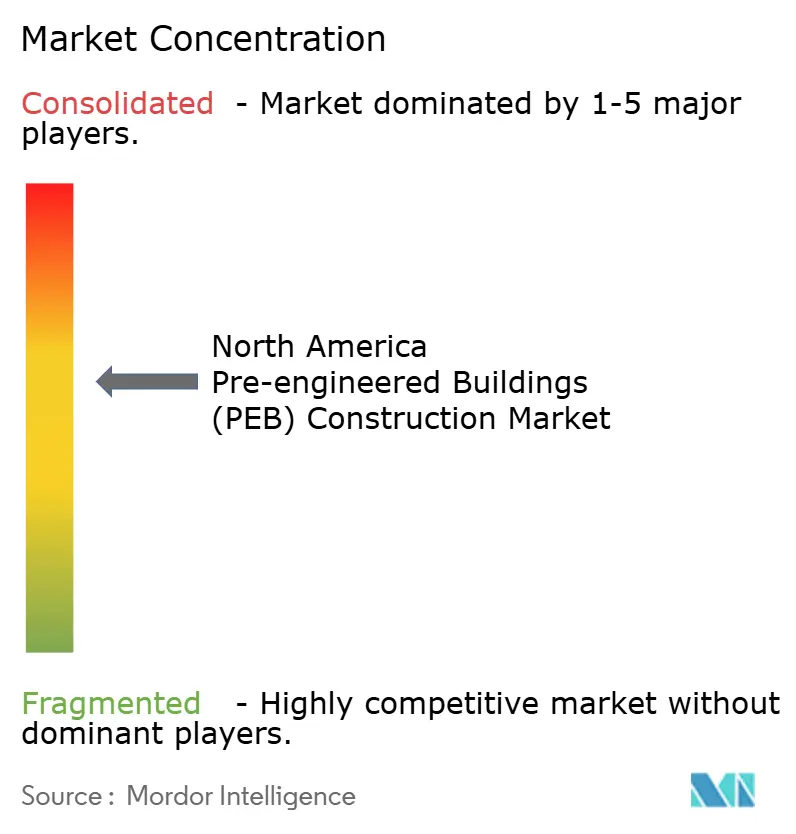
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für die Konstruktion von vormontierten Gebäuden (PEB) in Nordamerika von Mordor Intelligence
Die Marktgröße für die Konstruktion von vormontierten Gebäuden in Nordamerika wird voraussichtlich von 20,82 Milliarden USD im Jahr 2026 auf 22,70 Milliarden USD im Jahr 2027 steigen und bis 2032 34,82 Milliarden USD erreichen, mit einer CAGR von 8,94 % über den Zeitraum 2027–2032. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) profitiert von Projektentwicklern, die besser planbare Zeitpläne und Kosten benötigen. Die werkseitige Fertigung ermöglicht es, Strukturbauteile zugeschnitten, gestanzt und montagefertig zu liefern, wodurch der Arbeitsaufwand auf der Baustelle reduziert wird. Dieser Vorteil ist für Logistik-, Fertigungs-, Kühlketten- und digitale Infrastrukturprojekte von Bedeutung, bei denen eine verzögerte Inbetriebnahme kostspielig sein kann. Die Nachfrage verlagert sich auch hin zu integrierten Paketen, die Rahmen, Dach, Wandpaneele und Zugangssysteme unter einem einzigen Vertrag zusammenfassen. Gleichzeitig beeinflussen Stahlbeschaffungskosten, Verfügbarkeit von Arbeitskräften, lokale Genehmigungsverfahren und Transportvorschriften weiterhin die Projektmargen und Lieferzeiten. Die daraus resultierende Marktchance ist am stärksten für Anbieter, die Ingenieurwesen, Fertigung, Gebäudehüllen und lokale Montageunterstützung in einem koordinierten Angebot vereinen.
Wichtigste Erkenntnisse des Berichts
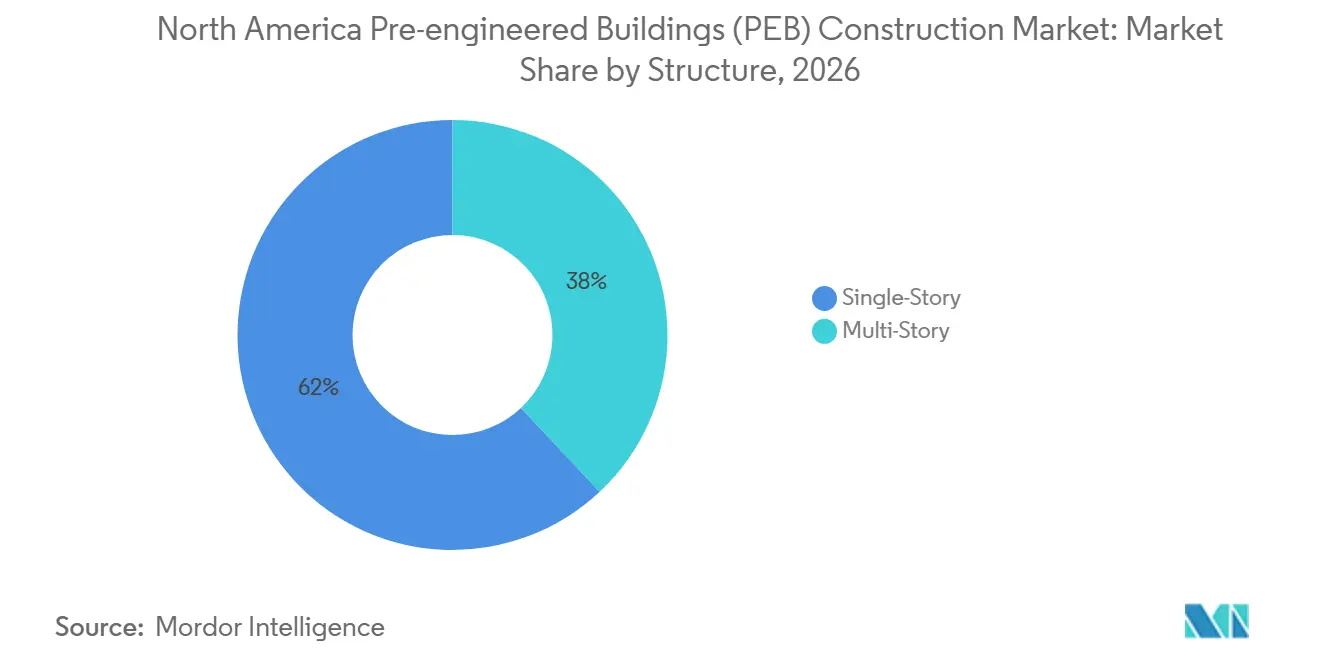
Nach Struktur hielten eingeschossige Gebäude im Jahr 2026 einen Marktanteil von 62 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB), während mehrgeschossige Gebäude bis 2032 mit einer CAGR von 9,4 % wachsen sollen.
Nach Produkttyp hielten paneelierte und komponentisierte Systeme im Jahr 2026 einen Marktanteil von 42 %, während Modulgebäude bis 2032 mit einer CAGR von 10,5 % wachsen sollen.
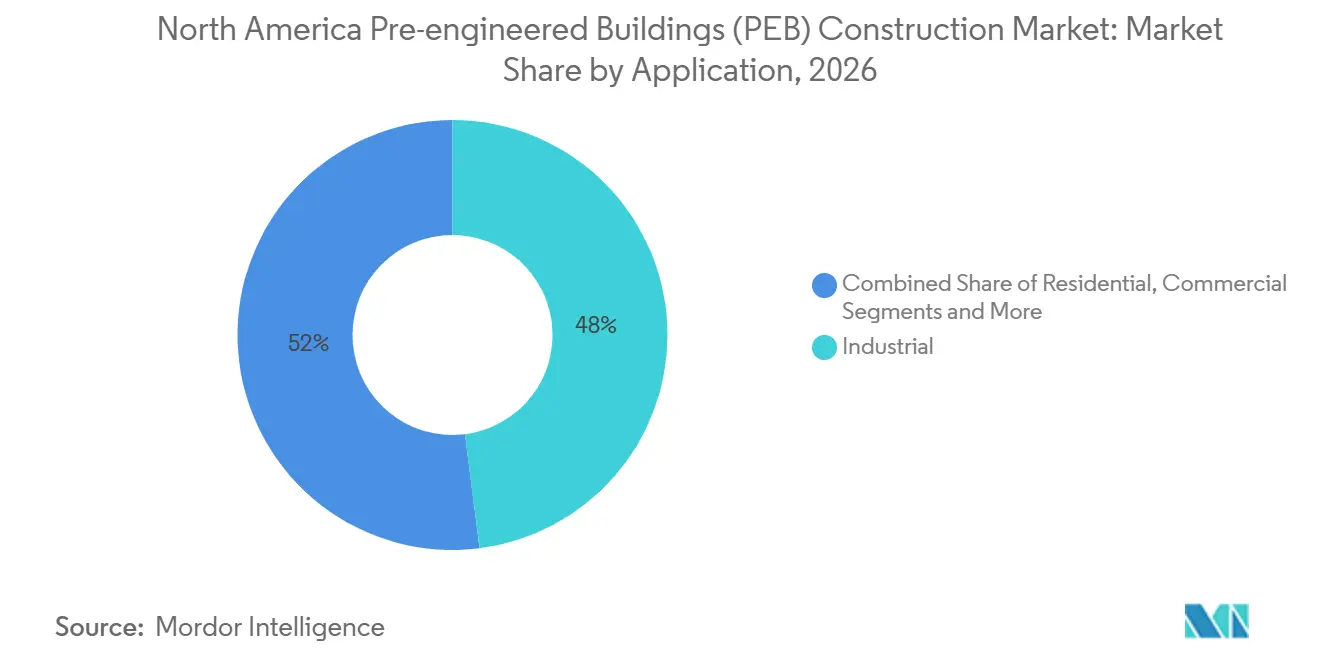
Nach Anwendung hielten industrielle Anwendungen im Jahr 2026 einen Marktanteil von 48 %, während gewerbliche Anwendungen bis 2032 mit einer CAGR von 9,6 % wachsen sollen.
Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 78 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB), während Mexiko bis 2032 mit einer CAGR von 6,86 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von E-Commerce-Fulfillment- und Kühlketten-Distributionszentren | +2.1% | Vereinigte Staaten primär, Kanada nachgelagert, Mexiko aufstrebend | Kurzfristig (≤ 2 Jahre) |
| Bau von Hyperscale-Rechenzentren und Halbleiterfabrik-Hüllen | +1.8% | Sun Belt und Mittlerer Westen der Vereinigten Staaten, Kanada sekundär | Kurzfristig (≤ 2 Jahre) |
| Nearshoring von Automobil- und Batterieproduktion nach Mexiko und in die Vereinigten Staaten | +1.5% | Mittlerer Westen und Südosten der Vereinigten Staaten, Nuevo León und Guanajuato in Mexiko | Mittelfristig (2–4 Jahre) |
| Einhaltung von Windlastvorschriften für Hurrikane, Tornados und seismische Ereignisse | +0.9% | Tornadogefährdete Region der Vereinigten Staaten östlich der Rocky Mountains, Golfküste und Pazifikküste | Mittelfristig (2–4 Jahre) |
| Konsolidierung von Händler-Monteuren und automatisierte Werkstattfertigung | +0.7% | Vereinigte Staaten national, Kanada sekundär | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von E-Commerce-Fulfillment- und Kühlketten-Distributionszentren
Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) profitiert von Distributionsprojekten, die stützenfreie Spannweiten, höhere Traufhöhen und kühlkettengeeignete Gebäudehüllen erfordern. Diese Anforderungen passen zu Stahlsystemen, die auf standardisierten Rahmen und Sekundärbauteilen basieren, sodass Betreiber Kältemitteldurchführungen, gedämmte Gebäudehüllen und hohe Traufhöhen planen können, ohne wiederholte Umplanungen auf der Baustelle vornehmen zu müssen. Dies reduziert den Koordinationsaufwand in einer Phase, in der Kühlkettennutzer anspruchsvolle Inbetriebnahmepläne verwalten. Die Schraubbauweise kann die Austrocknung 30 % bis 50 % schneller ermöglichen als konventionelle Ansätze, was Betreibern hilft, enge Lieferpläne für verderbliche Waren einzuhalten. Star Building Systems dokumentierte im Jahr 2025 den Einsatz eines 3D-scan-geführten Starrahmen-Systems in einer UPS-Verarbeitungsanlage in Denver. Gedämmte Metallpaneele steigern zudem den Projektwert, da sie zunehmend zusammen mit der Tragstruktur spezifiziert werden. Hersteller, die diese Paneele in ihren Leistungsumfang einbeziehen, können Aufträge behalten, die sonst an separate Lieferanten gehen würden.
Bau von Hyperscale-Rechenzentren und Halbleiterfabrik-Hüllen
Investitionen in Rechenzentren steigern die Nachfrage nach großen Strukturen, die in komprimierten Zeitplänen geliefert werden können. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) ist für diese Aufgabe gut positioniert, da vorgefertigte Strukturbauteile die Montagezeit auf der Baustelle verkürzen. Crusoe begann im März 2025 mit der zweiten Phase seines Rechenzentrumscampus für künstliche Intelligenz in Abilene, Texas, wobei der Standort auf 1,2 Gigawatt auf einer Fläche von 4 Millionen Quadratfuß geplant ist. Vertiv stellte im August 2025 seine vorgefertigte Rechenzentrumsplattform OneCore vor und erklärte, dass diese die Zeitpläne im Vergleich zur traditionellen Bauweise um bis zu 50 % verkürzen könne. Nucor meldete im Jahr 2025 31,9 Millionen Quadratfuß inländischer Rechenzentrumsentwicklung. Diese Projekte bieten Herstellern große Aufträge, die weniger an Wohn- und kleinere Gewerbebauzyklen gebunden sind, was eine stabilere Auftragspipeline für Lieferanten unterstützt, die auf Hyperscale-Eigentümer-Betreiber ausgerichtet sind, wenn die Wohn- oder leichte Gewerbeaktivität ungleichmäßig ist.
Nearshoring von Automobil- und Batterieproduktion nach Mexiko und in die Vereinigten Staaten
Automobil- und Batterieprojekte schaffen Nachfrage nach großen, stützenfreien Produktionsgebäuden im Mittleren Westen, Südosten und Nordmexiko. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) profitiert, wenn Anlagenlayouts flexible Sekundärrahmung und eine frühzeitige Koordination mit der Gebäudehülle erfordern. Toyota Battery Manufacturing North Carolina begann im Juni 2025 mit Batterielieferungen von seinem 7 Millionen Quadratfuß großen Campus. Panasonic Energy nahm 2025 die Produktion in seiner Lithium-Ionen-Batteriefabrik in Kansas auf, mit einer angestrebten Jahreskapazität von 32 Gigawattstunden. Solche Anlagen legen großen Wert auf die Bauabfolge, Servicekoordination und künftige Erweiterungen. Vorgefertigte Systeme unterstützen diese Anforderungen, da das Tragwerksdesign parallel zur Anlagenplanung entwickelt werden kann, sodass Bauteams den Rahmen um die Prozessanlagen herum gestalten können, anstatt eine fertiggestellte, konventionell gebaute Struktur nachträglich anzupassen.
Einhaltung von Windlastvorschriften für Hurrikane, Tornados und seismische Ereignisse
Der Internationale Baucode 2024 fügte Tornado-Windlast-Bemessungskriterien durch Verweise auf ASCE 7-22 Kapitel 32 für bestimmte Risikoklassen-Gebäude östlich der Rocky Mountains hinzu[1]. Der Code aktualisierte auch seismische Bodenbewegungskarten und Standortklassifikationen durch ASCE 7-22. Diese Änderungen begünstigen Lieferanten, die konforme Ingenieursdokumente schnell erstellen können. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) profitiert ebenfalls, da Projektinhaber Rahmen suchen, die für die relevanten Lastbedingungen ausgelegt sind. Die Übernahmefristen der einzelnen Bundesstaaten unterscheiden sich, sodass Codeänderungen einen schrittweisen Ersatz- und Modernisierungszyklus erzeugen können. Hauseigenes Tragwerksengineering wird wertvoller, wenn die Anforderungen je nach Zuständigkeit und Gebäuderisikoklasse variieren, und hilft Herstellern zu reagieren, wenn Eigentümer ein schnelleres Genehmigungspaket für Gebäude mit höheren Wind- oder seismischen Bemessungsanforderungen benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklen der inländischen Stahlkapazität und Preisvolatilität bei verzinkten Coils | -1.2% | Vereinigte Staaten primär, Kanada und Mexiko nachgelagert | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von gewerkschaftlich organisierten Montagekräften und Lohnsteigerungen | -0.9% | Vereinigte Staaten national, am stärksten in Küstenmetropolen, Kanada sekundär | Mittelfristig (2–4 Jahre) |
| Bundesstaatliche Genehmigungsverfahren, Zonenvorschriften und lokale Gestaltungsanforderungen | -0.5% | Vereinigte Staaten national | Langfristig (≥ 4 Jahre) |
| Vorschriften für Übermaßladungen und grenzüberschreitende USMCA-Logistikbeschränkungen | -0.4% | Grenzkorridore Mexiko–Vereinigte Staaten und bundesstaatliche Genehmigungszuständigkeiten in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklen der inländischen Stahlkapazität und Preisvolatilität bei verzinkten Coils
Verzinkter Coil bleibt ein bedeutender Einsatzstoff für Hersteller von Stahlgebäuden. Die Zinkbarrenpreise in den Vereinigten Staaten erreichten im Juni 2025 3.445 USD pro Tonne, während die Preise für verzinktes Flachblech in Illinois 1.520 USD pro Tonne erreichten. Hersteller kalkulieren Projekte üblicherweise, bevor das Material beschafft wird, und fertigen innerhalb von 12 bis 20 Wochen. Eine rasche Änderung der Einsatzkosten in diesem Zeitraum kann die Margen bei einem Festpreisvertrag verringern. Preisanpassungsklauseln können Schutz bieten, aber Auftraggeber können Bedingungen ablehnen, die die endgültigen Kosten offenlassen. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) bleibt daher Stahlpreisbewegungen ausgesetzt, selbst wenn die Nachfrage stabil ist, was Materialbeschaffungsdisziplin und klare Vertragsbedingungen für Hersteller wichtig macht, die sich zu Lieferterminen verpflichten, bevor der Coil beschafft wird.
Verfügbarkeit von gewerkschaftlich organisierten Montagekräften und Lohnsteigerungen
Die Verfügbarkeit von Arbeitskräften begrenzt, wie schnell ein Fertigungsrückstand zu einem fertiggestellten Gebäude wird. Associated Builders and Contractors schätzte, dass der Bausektor der Vereinigten Staaten im Jahr 2025 einen Mangel von 439.000 Arbeitskräften aufwies[2]. Tarifabschlüsse für Eisenarbeiter lagen im ersten Halbjahr 2025 im Durchschnitt bei 3,4 %, während Elektriker, Rohrschlosser und Dachdecker im Durchschnitt 5 %, 5,6 % bzw. 3,9 % erzielten. Diese Lohnerhöhungen beeinflussen die Installationskosten, selbst wenn die Strukturfertigung effizient ist. Vorgefertigte Systeme erfordern weniger spezialisierte Baustellenarbeiten als geschweißte oder ortbetonierte Alternativen. Dieser Vorteil hilft, den Arbeitskostendruck zu bewältigen, beseitigt jedoch nicht den Bedarf an qualifizierten Montageteams. Auftragnehmer müssen weiterhin sicherstellen, dass das erforderliche Personal verfügbar ist, wenn gelieferte Komponenten die Baustelle erreichen, insbesondere wenn mehrere Industrieprojekte gleichzeitig voranschreiten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Struktur: Eingeschossige Gebäude führen beim Volumen, mehrgeschossige Gebäude wachsen schneller
Eingeschossige Gebäude hielten im Jahr 2026 einen Marktanteil von 62 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB). Fulfillment-Center, Fertigungshallen und landwirtschaftliche Lagerhäuser stützen diese Position, da sie große Grundflächen und stützenfreie Innenräume benötigen. Stützenfreie Spannweiten von bis zu 300 Fuß sind für diese Nutzungen üblich. E-Commerce-Betreiber suchen auch nach Traufhöhen über 40 Fuß, um automatisierte Lager- und Entnahmesysteme zu unterstützen. Dies erhöht den Ingenieurgehalt und den Wert pro Quadratfuß eines typischen eingeschossigen Projekts. Es gibt Herstellern auch die Möglichkeit, Strukturbauteile zu liefern, die für automatisierte Anlagenlayouts geeignet sind, anstatt einer einfachen niedrigen Lagerhalle. Das Format bleibt praktisch, wo Land verfügbar ist und der Geräteumlauf offene Grundflächen benötigt.
Mehrgeschossige Gebäude sollen bis 2032 mit einer CAGR von 9,4 % wachsen. Urbane Logistikzentren, mehrmieterige Industrieimmobilien und modulare Wohnprojekte unterstützen das schnellere Tempo. Das Modular Building Institute meldete im Jahr 2026 ein Wachstum gegenüber dem Vorjahr bei abgeschlossenen mehrgeschossigen permanenten Modulprojekten in den Vereinigten Staaten und Kanada[3]. Kanada priorisiert 4.000 werkseitig gefertigte Einheiten auf Bundesgrundstücken in sechs Städten durch seine Build Canada Homes-Initiative. Beide Strukturtypen profitieren, wenn Eigentümer Planungssicherheit bei Zeitplänen und Arbeitseinsatz schätzen. Die nordamerikanische Branche für die Konstruktion von vormontierten Gebäuden (PEB) gewinnt auch, wenn vorgefertigte Rahmen die Zeit verkürzen, die benötigt wird, um ein Gebäudeskelett zu errichten.


Nach Produkttyp: Paneelierte und komponentisierte Systeme führen, Modulgebäude beschleunigen
Paneelierte und komponentisierte Systeme hielten im Jahr 2026 einen Marktanteil von 42 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB). Ihre breite Verwendung in Industrie-, Gewerbe- und institutionellen Projekten spiegelt etablierte Händler-Monteur-Netzwerke und anpassungsfähige Designs wider. Ein Kunde kann Fassadenprofile, Innenwandsysteme und Sekundärrahmung auswählen, ohne vollständig volumetrische Modullogistik zu verwalten. Dies macht diese Systeme für Projekte zwischen 50.000 und 300.000 Quadratfuß geeignet. Dieselbe Flexibilität erklärt, warum Händler sie weiterhin für eine breite Mischung von Projekttypen verwenden, anstatt nur für eine enge Endnutzung. Andere vorgefertigte Formate dienen landwirtschaftlichen, Freizeit- und Selbstlagernutzungen. Ihre Rolle bleibt spezialisierter als die von panelierten Systemen.
Modulgebäude sollen bis 2032 mit einer CAGR von 10,5 % wachsen. Das Wachstum ist mit Mehrfamilienwohnungen, Gastgewerbe, Gesundheitswesen und institutionellen Projekten verbunden, die werkseitig produzierte Module verwenden können. KBS Builders unterzeichnete im April 2026 einen Vertrag über 4,2 Millionen USD zur Herstellung von 36 Modulen für ein Netto-Null-Pflegeheim-Projekt in New Hampshire. Das Beispiel zeigt, dass der Modulbau in Anwendungen vordringt, die bisher stärker auf konventionelle Baumethoden angewiesen waren. Integrierte Rahmen-, Wandpaneel- und Dachpakete können den Koordinationsaufwand auf der Baustelle reduzieren. Dieses Angebot ist am nützlichsten, wenn ein Projekt über begrenzte Baustellenarbeitskräfte verfügt oder eine definierte Abfolge zwischen Fertigung und Installation benötigt. Dies unterstützt Lieferanten, die mehr der Gebäudehülle innerhalb eines einzigen Vertrags verwalten können.
Nach Anwendung: Industrielle Anwendungen verankern die Nachfrage, gewerbliche Anwendungen wachsen schneller
Industrielle Anwendungen hielten im Jahr 2026 einen Marktanteil von 48 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB). Lagerhaltung, Fertigung, Kühlkettenlagerung und Rechenzentrumsgebäude passen zu großen Einzelmieterobjekten mit stützenfreiem Bedarf. Batterieanlagen und Logistikeinrichtungen haben diese Nachfrage verstärkt. Nucor bedient Rechenzentrumskunden über mehr als 300 nordamerikanische Einrichtungen, die Tragrahmen, gedämmte Dach- und Wandpaneele sowie Fundamentbewehrung liefern. Dieser integrierte Versorgungsansatz kann die Beschaffung für Projekte mit anspruchsvollen Lieferplänen vereinfachen. Industriebau bleibt die Kernanwendung, da er eng mit dem Format von vormontierten Stahlgebäuden übereinstimmt. Große Einzelmieterobjekte können wiederholbare Achsraster und offene Innenräume nutzen, ohne den umfangreichen Baustellenaufwand anderer Baumethoden.
Gewerbliche Anwendungen sollen bis 2032 mit einer CAGR von 9,6 % wachsen. Rechenzentrumscampusse, Automobilhändler sowie gemischt genutzte Distributions- und Einzelhandelsstandorte unterstützen diese Entwicklung. Wohnanwendungen expandieren ebenfalls durch werkseitig gefertigte Wohnprogramme in Kanada und den Vereinigten Staaten. Die institutionelle Nachfrage steigt, da Eigentümer neuere Tornadovorschriften bei der Überprüfung ihres Risikoexposures berücksichtigen. Landwirtschaftliche Lagerung im Mittleren Westen der Vereinigten Staaten und in den kanadischen Prärien bleibt relevant, wenn Landwirte in standortgebundene Kapazitäten investieren. In all diesen Anwendungen profitiert die nordamerikanische Branche für die Konstruktion von vormontierten Gebäuden (PEB) von der Präferenz der Eigentümer für kürzere Zeitpläne und weniger arbeitsintensive Baustellenaktivitäten. Das Muster ist über alle Nutzungen hinweg konsistent, da Eigentümer die Lieferzuverlässigkeit ebenso genau abwägen wie die anfänglichen Gebäudekosten.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 78 % am nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB). Das Land verbindet eine intensive Industrieimmobilienaktivität mit einem dichten Netzwerk von Händlern, Monteuren und Herstellern. Die Bauarbeitslosigkeit lag im August 2025 bei 3,2 %, was den Bedarf verstärkte, Baustellenarbeit wo möglich zu reduzieren. Rechenzentrumsbau und Batterieproduktion im Sun Belt unterstützen große Stahlbauprojekte. Nucor identifizierte die Nachfrage nach Rechenzentren und Energieinfrastruktur als wichtig für sein Buildings-Segment in seinen Ergebnissen für 2025. Die Übernahme von Baucodes in tornadogefährdeten und seismischen Gebieten unterstützt ebenfalls die Nachfrage nach ingenieurgeführten Modernisierungen.
Kanada hat Nachfrage aus Wohnprogrammen und ressourcenbezogenem Industriebau. Build Canada Homes lenkt die öffentliche Beschaffung auf werkseitig gefertigte Lösungen und hat 4.000 werkseitig gefertigte Einheiten in sechs Städten identifiziert. Ontario, British Columbia und Quebec bleiben wichtige Zentren für die Vorfabrikationsversorgung. Ein 2025 zitierter Bericht im bereitgestellten Entwurf ergab, dass 64 % der kanadischen Vorfabrikationseinrichtungen hauptsächlich Holz verwenden, was eine eigenständige Rolle für Stahlsysteme im Industrie- und institutionellen Bau lässt. Rechenzentrumsprojekte in den Prärieprovinzen und Industrieaktivitäten rund um Toronto und Vancouver bieten weitere Möglichkeiten. Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) in Kanada wird daher sowohl durch öffentliche Wohnbedürfnisse als auch durch private Industrieprojekte gestützt.
Mexiko soll bis 2032 mit einer CAGR von 6,86 % wachsen, der schnellsten Rate in der Region. Nearshoring lenkt Automobil-, Elektronik- und Batterieproduktion nach Nuevo León, Guanajuato und Coahuila. Hyundai Mobis eröffnete 2025 eine Elektrofahrzeug-Batteriefabrik in Pesquería, Nuevo León, mit einer Investition von 28,6 Millionen USD und mehr als 200 Arbeitsplätzen. Das Land bietet Herstellern Nähe zu Kunden in den Vereinigten Staaten, aber die grenzüberschreitende Bewegung großer Rahmen erfordert sorgfältige Planung. Separate mexikanische und US-amerikanische Genehmigungssysteme können den Transport von Übermaßkomponenten verzögern. Lokale Fertigungskapazitäten werden daher für Projekte mit aggressiven Bauzeitplänen wichtig.
Wettbewerbslandschaft
Der nordamerikanische Markt für die Konstruktion von vormontierten Gebäuden (PEB) ist auf Herstellerebene mäßig konsolidiert. BlueScope Buildings North America, Nucor Building Systems und Cornerstone Building Brands operieren über proprietäre oder etablierte Händler-Monteur-Netzwerke. Unterhalb dieser Gruppe schaffen regionale Hersteller und schlüsselfertige Design-Build-Auftragnehmer ein fragmentierteres Feld. Der Wettbewerb konzentriert sich auf Ingenieurunterstützung, Werkskapazität, Händlerreichweite und die Fähigkeit, Projektzeitpläne einzuhalten. Größere Lieferanten können Tragrahmen zusammen mit Dach-, Wand- und Zugangsprodukten anbieten. Ihre Größe kann auch eine breitere Händlerabdeckung und eine zuverlässigere Reaktion unterstützen, wenn große Projekte mehrere Gebäudekomponenten erfordern. Dies reduziert die Anzahl der Lieferanten, die ein Projektentwickler koordinieren muss.
Vertikale Integration beeinflusst Wettbewerbsstrategien. Hersteller und Monteure suchen eine engere Kontrolle über Design, Fertigung, Lieferung und Installation. Automatisierte Plasmaschneidlinien, parametrische Designwerkzeuge und 3D-Scanning helfen mittelgroßen Lieferanten, bei Geschwindigkeit und Genauigkeit zu konkurrieren. Die Einhaltung der Anforderungen des American Institute of Steel Construction und des Handbuchs der Metal Building Manufacturers Association schafft bedeutende Qualifikationsanforderungen für Risikoklassenprojekte. Cornerstone Building Brands schloss im September 2025 die Übernahme der Metal Sales Manufacturing Corporation ab und fügte eine landesweite Plattform von mehr als 100 kombinierten Shelter Solutions-Standorten hinzu. Der Schritt erweiterte seine Position in Wohngebäude-Metallbausystemen und stärkte seinen Fertigungsstandort.
Hochleistungsfähige Gebäudehüllen sind ein weiterer Wettbewerbsbereich im nordamerikanischen Markt für die Konstruktion von vormontierten Gebäuden (PEB). Kunden suchen zunehmend nach einem Rahmen und einer gedämmten Gebäudehülle unter einem Vertrag, da dies das Koordinationsrisiko zwischen den Gewerken senkt. Nucor schloss 2025 die Übernahme von CHI Overhead Doors und Rytec ab und unterstützt damit ein breiteres Gebäudesystemangebot für Kunden aus der Hightech-Fertigung und dem Rechenzentrumsbau. Nucor kündigte im August 2026 auch eine Erweiterung seiner Vulcraft Indiana-Anlage um 59 Millionen USD an und fügte ein 127.000 Quadratfuß großes Gebäude für die Stahlgitterproduktion und 20 Arbeitsplätze hinzu. Lieferanten, die eine bessere Hüllenleistung, zuverlässige Zeitpläne und lokale Installationsunterstützung bieten können, werden wahrscheinlich besser für komplexe Projekte positioniert sein.
Branchenführer im Bereich der Konstruktion von vormontierten Gebäuden (PEB) in Nordamerika
-
BlueScope Steel Limited
-
Nucor Corporation
-
Nucor Building Systems
-
Cornerstone Building Brands, Inc.
-
Butler Manufacturing Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Oktober 2026: Nucor kündigte eine Erweiterung seiner Towers & Structures-Anlage in Crawfordsville, Indiana, um 105 Millionen USD an, um die Nachfrage nach Versorgungsunternehmen und Stromübertragung zu unterstützen.
- August 2026: Nucor Corporation, Erweiterung der Vulcraft Indiana-Anlage um 59 Millionen USD. Nucor investierte 59 Millionen USD in die Erweiterung seiner Vulcraft Indiana-Anlage in St. Joe mit einem 127.000 Quadratfuß großen Gebäude für die Stahlgitterproduktion und 20 neuen Arbeitsplätzen – Nucors vierte große Investition in Indiana, die seinen benachbarten Building Systems-Campus ergänzt.
- April 2026: KBS Builders unterzeichnete einen Vertrag über 4,2 Millionen USD zur Herstellung von 36 Modulen für ein Netto-Null-Pflegeheim-Projekt in New Hampshire, mit einer geplanten Lieferung im dritten Quartal 2026.


Berichtsumfang für die Konstruktion von vormontierten Gebäuden (PEB) in Nordamerika
| Eingeschossig |
| Mehrgeschossig |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige vorgefertigte Gebäudetypen |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionell |
| Sonstiges |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Struktur | Eingeschossig |
| Mehrgeschossig | |
| Nach Produkttyp | Modulgebäude |
| Paneelierte und komponentisierte Systeme | |
| Sonstige vorgefertigte Gebäudetypen | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Industrie | |
| Institutionell | |
| Sonstiges | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird die Konstruktion von vormontierten Gebäuden in Nordamerika bis 2032 erreichen?
Der Sektor soll bis 2032 34,8 Milliarden USD erreichen und sich ab 2027 mit einer CAGR von 8,94 % ausweiten.
Welche Gebäudestruktur hat den größten Anteil in Nordamerika?
Eingeschossige Gebäude hielten im Jahr 2026 einen Anteil von 62 % der Nachfrage, gestützt durch Fulfillment-, Fertigungs- und landwirtschaftliche Lagerprojekte.
Welcher Produkttyp wächst am schnellsten?
Modulgebäude sollen bis 2032 mit einer CAGR von 10,5 % wachsen, da die Nutzung in Wohn-, Gesundheits- und institutionellen Projekten zunimmt.
Welche Anwendung hat die größte Bedeutung bei vormontierten Gebäuden?
Industrielle Anwendungen hielten im Jahr 2026 einen Anteil von 48 % der Nachfrage, gestützt durch Lagerhaltung, Fertigung, Kühlkettenlagerung und Rechenzentrumsprojekte.
Welches Land führt die regionale Nachfrage an?
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 78 % am regionalen Gesamtmarkt, gestützt durch ihre Industriebasis und ihr Händler-Monteur-Netzwerk.
Welche Faktoren könnten das Wachstum bei der Konstruktion von vormontierten Gebäuden begrenzen?
Stahlpreisvolatilität, Mangel an qualifizierten Montageteams, lokale Genehmigungsverfahren und Übermaßladungslogistik können Projektkosten und -zeitpläne beeinflussen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
