
Taille et part du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 20.82 Milliards de dollars |
| Taille du Marché (2027) | 22.70 Milliards de dollars |
| Taille du Marché (2032) | 34.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.94 % |
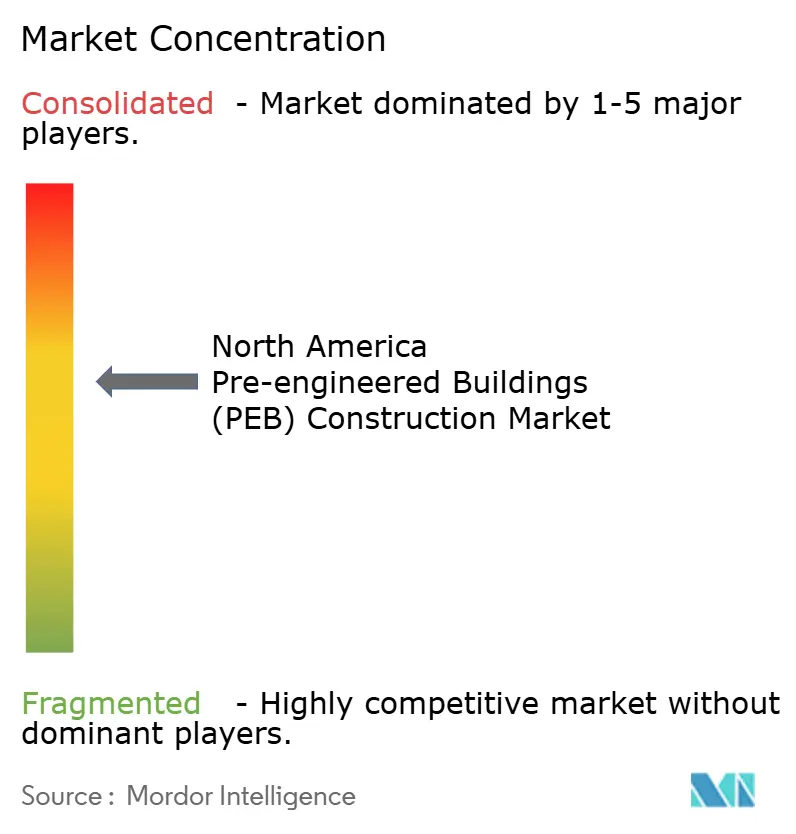
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord par Mordor Intelligence
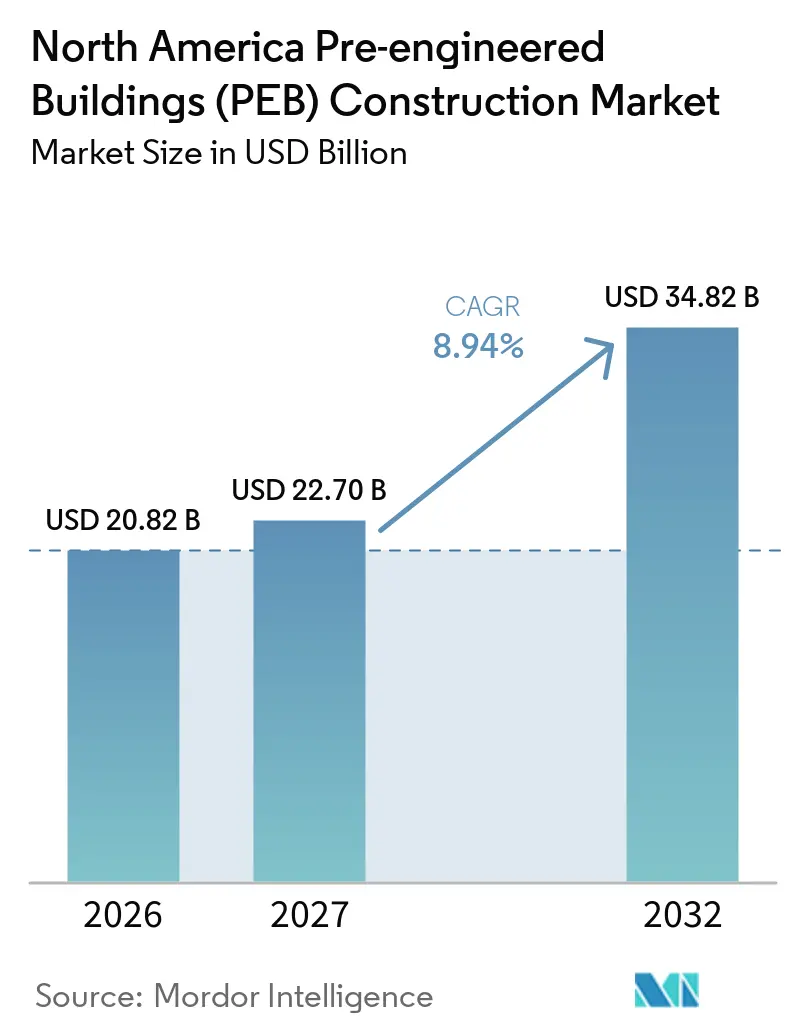
La taille du marché de la construction de bâtiments préfabriqués en Amérique du Nord devrait augmenter de 20,82 milliards USD en 2026 à 22,70 milliards USD en 2027 et atteindre 34,82 milliards USD d'ici 2032, avec un CAGR de 8,94 % sur la période 2027-2032. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie des promoteurs qui ont besoin de calendriers et de coûts plus prévisibles. La fabrication en usine permet aux éléments structurels d'arriver découpés, poinçonnés et prêts à l'assemblage, réduisant ainsi la quantité de travail effectuée sur le chantier. Cet avantage est important pour les projets de logistique, de fabrication, de stockage frigorifique et d'infrastructure numérique, où un retard d'occupation peut être coûteux. La demande évolue également vers des offres intégrées combinant la charpente, la toiture, les panneaux muraux et les systèmes d'accès dans un seul contrat. Dans le même temps, les coûts des intrants en acier, la disponibilité des équipes, les permis locaux et les règles de transport continuent d'affecter les marges des projets et les délais de livraison. L'opportunité qui en résulte est la plus forte pour les fournisseurs qui combinent ingénierie, fabrication, enveloppes et soutien local à l'érection dans une offre coordonnée.
Points clés du rapport
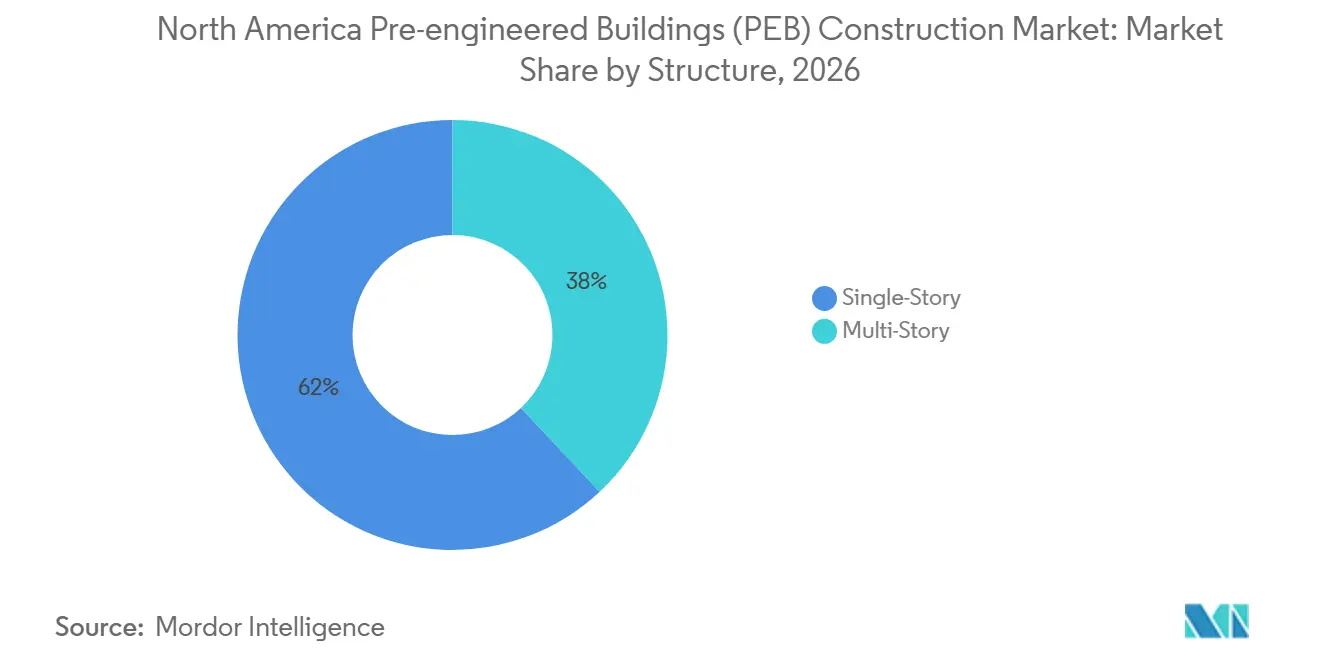
Par structure, les bâtiments à un étage détenaient 62 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026, tandis que les bâtiments à plusieurs étages devraient croître à un CAGR de 9,4 % jusqu'en 2032.
Par type de produit, les systèmes panélisés et componentisés détenaient 42 % du marché 2026, tandis que les bâtiments modulaires devraient croître à un CAGR de 10,5 % jusqu'en 2032.
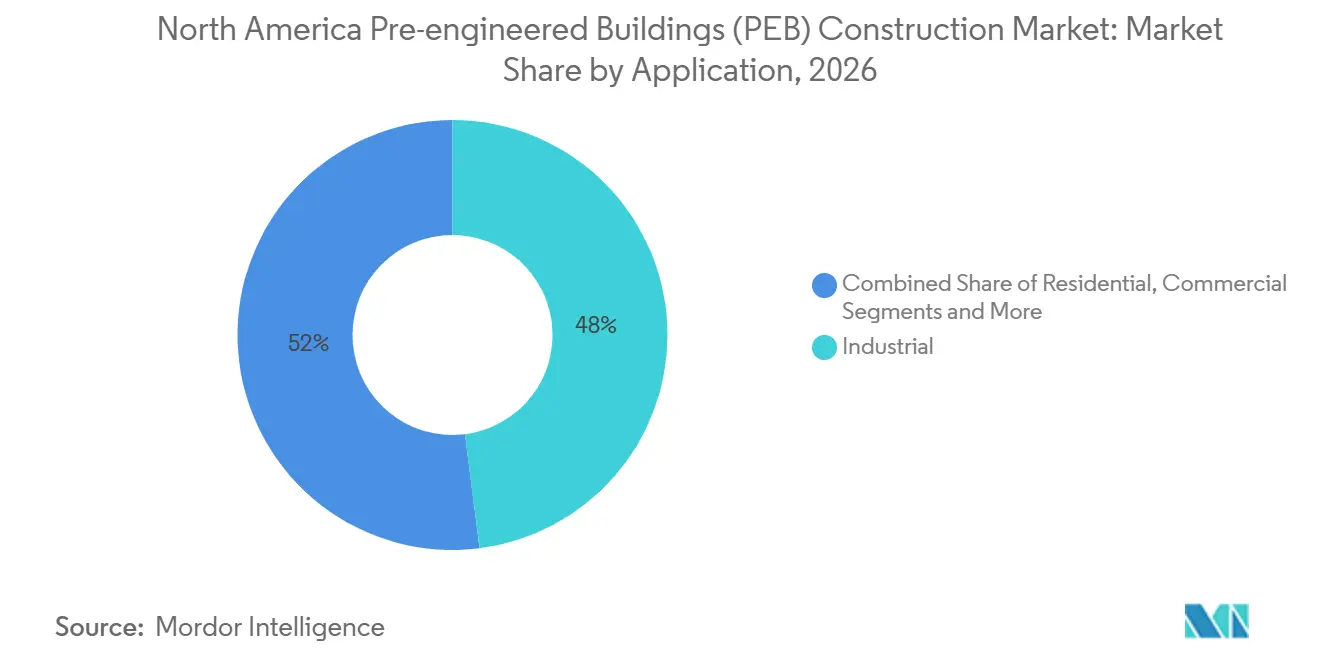
Par application, les applications industrielles détenaient 48 % du marché 2026, tandis que les applications commerciales devraient croître à un CAGR de 9,6 % jusqu'en 2032.
Par géographie, les États-Unis détenaient 78 % de la part du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 6,86 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'exécution du commerce électronique et des centres de distribution en chaîne du froid | +2.1% | États-Unis en premier lieu, débordement au Canada, Mexique émergent | Court terme (≤ 2 ans) |
| Construction de structures pour centres de données hyperscale et usines de fabrication de semi-conducteurs | +1.8% | Ceinture solaire et Midwest des États-Unis, Canada en secondaire | Court terme (≤ 2 ans) |
| Délocalisation de proximité de la fabrication automobile et de batteries au Mexique et aux États-Unis | +1.5% | Midwest et Sud-Est des États-Unis, Nuevo León et Guanajuato au Mexique | Moyen terme (2-4 ans) |
| Conformité aux charges de vent liées aux ouragans, tornades et séismes | +0.9% | Région des États-Unis sujette aux tornades à l'est des Rocheuses, côte du Golfe et côte du Pacifique | Moyen terme (2-4 ans) |
| Consolidation des revendeurs-monteurs et fabrication automatisée en atelier | +0.7% | États-Unis à l'échelle nationale, Canada en secondaire | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'exécution du commerce électronique et des centres de distribution en chaîne du froid
Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie des projets de distribution qui nécessitent des portées libres, des hauteurs de gouttière plus élevées et des enveloppes prêtes pour la réfrigération. Ces besoins correspondent aux systèmes en acier conçus autour de charpentes standardisées et d'éléments secondaires, permettant aux opérateurs de planifier les pénétrations de réfrigération, les enveloppes isolées et les hauteurs de gouttière élevées sans reconception répétée sur le terrain, réduisant ainsi le travail de coordination lors d'une phase où les utilisateurs de la chaîne du froid gèrent des calendriers de mise en service exigeants. La construction par boulonnage peut permettre une mise hors d'eau 30 % à 50 % plus rapide que les approches conventionnelles, aidant les opérateurs à respecter des délais de livraison serrés pour les marchandises périssables. Star Building Systems a documenté l'utilisation d'un système à ossature rigide guidé par scan 3D dans un centre de traitement UPS à Denver en 2025. Les panneaux métalliques isolés augmentent également la valeur d'un projet car ils sont de plus en plus spécifiés avec la structure porteuse. Les fabricants qui incluent ces panneaux dans leur périmètre peuvent conserver des travaux qui iraient autrement à des fournisseurs séparés.
Construction de structures pour centres de données hyperscale et usines de fabrication de semi-conducteurs
L'investissement dans les centres de données accroît la demande de grandes structures pouvant être livrées dans des délais compressés. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord est bien positionné pour ce type de travaux car les composants structurels préfabriqués réduisent le temps d'assemblage sur site. Crusoe a lancé la deuxième phase de son campus d'intelligence artificielle à Abilene, au Texas, en mars 2025, le site étant prévu à 1,2 gigawatt sur 4 millions de pieds carrés. Vertiv a présenté sa plateforme de centre de données préfabriqué OneCore en août 2025 et a déclaré qu'elle pouvait comprimer les délais jusqu'à 50 % par rapport à la construction traditionnelle. Nucor a signalé 31,9 millions de pieds carrés de développement de centres de données nationaux en 2025. Ces projets offrent aux fabricants de grands contrats moins liés aux cycles de construction résidentielle et commerciale plus modeste, ce qui soutient un pipeline de commandes plus stable pour les fournisseurs alignés avec les propriétaires-exploitants hyperscale lorsque l'activité résidentielle ou commerciale légère est inégale.
Délocalisation de proximité de la fabrication automobile et de batteries au Mexique et aux États-Unis
Les projets automobiles et de batteries créent une demande de grands bâtiments de production à portée libre dans le Midwest, le Sud-Est et le nord du Mexique. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie lorsque les agencements d'équipements nécessitent une ossature secondaire flexible et une coordination précoce avec la structure du bâtiment. Toyota Battery Manufacturing North Carolina a commencé les expéditions de batteries en juin 2025 depuis son campus de 7 millions de pieds carrés. Panasonic Energy a démarré la production dans son usine de batteries lithium-ion au Kansas en 2025 avec une capacité annuelle cible de 32 gigawattheures. Ces installations accordent une grande importance à la séquence de construction, à la coordination des services et à l'expansion future. Les systèmes préfabriqués répondent à ces exigences car la conception structurelle peut être développée parallèlement à la planification des équipements, permettant aux équipes de construction de façonner la charpente autour des équipements de process plutôt que de demander à une structure construite sur site achevée de s'adapter à des modifications ultérieures.
Conformité aux charges de vent liées aux ouragans, tornades et séismes
Le Code international du bâtiment 2024 a ajouté des critères de conception de charge de vent pour les tornades par référence au chapitre 32 de l'ASCE 7-22 pour certains bâtiments de catégorie de risque à l'est des Rocheuses[1]. Le code a également mis à jour les cartes de mouvement sismique du sol et les classifications de site via l'ASCE 7-22. Ces changements favorisent les fournisseurs capables de préparer rapidement des documents d'ingénierie conformes. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie également du fait que les maîtres d'ouvrage recherchent des charpentes conçues pour les conditions de charge pertinentes. Les calendriers d'adoption par les États diffèrent, de sorte que les changements de code peuvent produire un cycle progressif de remplacement et de mise à niveau. L'ingénierie structurelle interne devient plus précieuse lorsque les exigences varient selon la juridiction et la catégorie de risque du bâtiment, tout en aidant les fabricants à répondre lorsque les maîtres d'ouvrage exigent un dossier de permis plus rapide pour les bâtiments ayant des besoins de conception éolienne ou sismique plus élevés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de capacité de l'acier national et volatilité des prix des bobines galvanisées | -1.2% | Les États-Unis en premier lieu, débordement au Canada et au Mexique | Court terme (≤ 2 ans) |
| Disponibilité de la main-d'œuvre syndicale pour le montage et escalade des salaires | -0.9% | États-Unis à l'échelle nationale, plus aigu dans les métropoles côtières, Canada en secondaire | Moyen terme (2-4 ans) |
| Permis, zonage et exigences de conception locales État par État | -0.5% | États-Unis à l'échelle nationale | Long terme (≥ 4 ans) |
| Règles relatives aux charges hors gabarit et contraintes logistiques transfrontalières de l'ACEUM | -0.4% | Corridors frontaliers Mexique-États-Unis et juridictions de permis au niveau des États aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Cycles de capacité de l'acier national et volatilité des prix des bobines galvanisées
Les bobines galvanisées restent un intrant important pour les fabricants de bâtiments en acier. Les prix du lingot de zinc aux États-Unis ont atteint 3 445 USD par tonne métrique en juin 2025, tandis que les prix des tôles galvanisées planes en Illinois ont atteint 1 520 USD par tonne métrique. Les fabricants fixent généralement le prix des projets avant que le matériau ne soit acheté et fabriquent dans un délai de 12 à 20 semaines. Une variation rapide du coût des intrants pendant cette période peut réduire les marges sur un contrat à prix fixe. Les clauses d'escalade des prix peuvent offrir une protection, mais les maîtres d'ouvrage peuvent résister à des conditions qui laissent les coûts finaux ouverts. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord reste donc exposé aux fluctuations des prix de l'acier même lorsque la demande est ferme, ce qui rend la discipline d'achat des matériaux et des conditions contractuelles claires importantes pour les producteurs qui s'engagent sur des dates de livraison avant que la bobine ne soit achetée.
Disponibilité de la main-d'œuvre syndicale pour le montage et escalade des salaires
La disponibilité des équipes limite la rapidité avec laquelle un carnet de commandes de fabrication se transforme en bâtiment achevé. Associated Builders and Contractors a estimé que le secteur de la construction aux États-Unis faisait face à un déficit de 439 000 travailleurs en 2025[2]. Les accords des ferronniers ont enregistré une moyenne de 3,4 % au premier semestre 2025, tandis que les électriciens, les tuyauteurs et les couvreurs ont enregistré des moyennes de 5 %, 5,6 % et 3,9 %, respectivement. Ces augmentations de salaires affectent les coûts installés même lorsque la fabrication structurelle est efficace. Les systèmes préfabriqués nécessitent moins de tâches spécialisées sur site que les alternatives soudées ou coulées en place. Cet avantage aide à gérer la pression sur la main-d'œuvre mais ne supprime pas le besoin d'équipes de montage qualifiées. Les entrepreneurs doivent toujours s'assurer que le personnel nécessaire est disponible lorsque les composants livrés arrivent sur le site, en particulier lorsque plusieurs projets industriels avancent simultanément.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par structure : les bâtiments à un étage dominent le volume et les bâtiments à plusieurs étages croissent plus rapidement
Les bâtiments à un étage détenaient 62 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026. Les centres de traitement des commandes, les structures de fabrication et les bâtiments de stockage agricole soutiennent cette position car ils nécessitent de grandes surfaces au sol et un espace intérieur sans colonnes. Des portées libres allant jusqu'à 300 pieds sont courantes pour ces usages. Les opérateurs du commerce électronique recherchent également des hauteurs de gouttière supérieures à 40 pieds pour soutenir les systèmes automatisés de stockage et de récupération. Cela augmente le contenu d'ingénierie et la valeur par pied carré d'un projet à un étage typique. Cela donne également aux fabricants l'opportunité de fournir des composants structurels adaptés aux agencements d'équipements automatisés, plutôt qu'une simple structure d'entrepôt à faible hauteur. Le format reste pratique là où le terrain est disponible et où la circulation des équipements nécessite un espace au sol ouvert.
Les bâtiments à plusieurs étages devraient croître à un CAGR de 9,4 % jusqu'en 2032. Les hubs logistiques urbains, les condominiums industriels multi-locataires et les projets résidentiels modulaires soutiennent ce rythme plus rapide. Le Modular Building Institute a signalé une croissance d'une année sur l'autre des projets modulaires permanents à plusieurs étages achevés aux États-Unis et au Canada en 2026[3]. Le Canada donne la priorité à 4 000 unités construites en usine sur des sites fédéraux dans six villes dans le cadre de son initiative Construire des logements au Canada. Les deux types de structures bénéficient lorsque les maîtres d'ouvrage accordent de la valeur à la certitude des calendriers et de l'utilisation de la main-d'œuvre. Le secteur de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie également lorsque les charpentes préfabriquées réduisent le temps nécessaire pour établir le squelette d'un bâtiment.

Par type de produit : les systèmes panélisés et componentisés dominent et les bâtiments modulaires s'accélèrent
Les systèmes panélisés et componentisés détenaient 42 % du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026. Leur large utilisation dans les projets industriels, commerciaux et institutionnels reflète des réseaux de revendeurs-monteurs établis et des conceptions adaptables. Un client peut sélectionner des profils de façade, des systèmes de doublage et des ossatures secondaires sans gérer la logistique de modules entièrement volumétriques. Cela rend ces systèmes appropriés pour des projets entre 50 000 et 300 000 pieds carrés. La même flexibilité explique pourquoi les revendeurs continuent de les utiliser dans un large éventail de types de projets plutôt que dans un seul usage final étroit. D'autres formats préfabriqués servent les usages agricoles, récréatifs et de self-stockage. Leur rôle reste plus spécialisé que celui des systèmes panélisés.
Les bâtiments modulaires devraient croître à un CAGR de 10,5 % jusqu'en 2032. La croissance est liée aux projets de logements collectifs, d'hôtellerie, de soins de santé et institutionnels qui peuvent utiliser des modules produits en usine. KBS Builders a signé un contrat de 4,2 millions USD en avril 2026 pour fabriquer 36 modules pour un projet de résidence assistée à énergie nette zéro dans le New Hampshire. Cet exemple montre la construction modulaire s'étendant à des applications qui s'appuyaient davantage sur des méthodes de construction conventionnelles. Les offres intégrées de charpente, de panneaux muraux et de toiture peuvent réduire le travail de coordination sur le site. Cette proposition est la plus utile lorsqu'un projet dispose d'une main-d'œuvre sur site limitée ou nécessite une séquence définie entre la fabrication et l'installation. Cela soutient les fournisseurs capables de gérer une plus grande partie de l'enveloppe du bâtiment dans le cadre d'un seul contrat.
Par application : les applications industrielles ancrent la demande et les applications commerciales croissent plus rapidement
Les applications industrielles détenaient 48 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026. L'entreposage, la fabrication, le stockage frigorifique et les structures pour centres de données correspondent à de grandes structures mono-locataires avec des besoins de portée libre. Les usines de batteries et les installations logistiques ont renforcé cette demande. Nucor sert les clients des centres de données via plus de 300 installations nord-américaines qui fournissent des charpentes structurelles, des panneaux de toiture et de mur isolés, et des armatures de fondation. Cette approche d'approvisionnement intégrée peut simplifier les achats pour les projets avec des calendriers de livraison exigeants. La construction industrielle reste l'application principale car elle s'aligne étroitement avec le format des bâtiments en acier préfabriqués. Les grandes installations mono-locataires peuvent utiliser des travées répétables et des intérieurs ouverts sans les travaux de site étendus associés à d'autres méthodes de construction.
Les applications commerciales devraient croître à un CAGR de 9,6 % jusqu'en 2032. Les campus de centres de données, les concessions automobiles et les emplacements mixtes de distribution et de commerce de détail soutiennent cette performance. Les applications résidentielles se développent également grâce aux programmes de logements construits en usine au Canada et aux États-Unis. La demande institutionnelle augmente à mesure que les maîtres d'ouvrage examinent les nouvelles dispositions relatives aux tornades lors de l'évaluation de leur exposition aux risques. Le stockage agricole dans le Midwest des États-Unis et les Prairies canadiennes reste pertinent lorsque les exploitants agricoles investissent dans des capacités sur site. Dans l'ensemble de ces applications, le secteur de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord bénéficie de la préférence des maîtres d'ouvrage pour des délais plus courts et moins d'activités intensives en main-d'œuvre sur site. Le schéma est cohérent entre les usages car les maîtres d'ouvrage évaluent la fiabilité de la livraison aussi attentivement que le coût initial du bâtiment.
Analyse géographique
Les États-Unis détenaient 78 % de la taille du marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord en 2026. Le pays combine une activité immobilière industrielle profonde avec un réseau dense de revendeurs, de monteurs et de fabricants. Le chômage dans la construction était de 3,2 % en août 2025, ce qui a renforcé la nécessité de réduire la main-d'œuvre sur site dans la mesure du possible. La construction de centres de données et la fabrication de batteries dans la Ceinture solaire soutiennent de grands projets de bâtiments en acier. Nucor a identifié la demande en centres de données et en infrastructures énergétiques comme importante pour son segment Bâtiments dans ses résultats 2025. L'adoption des codes de construction dans les zones sujettes aux tornades et sismiques soutient également la demande de mises à niveau pilotées par l'ingénierie.
Le Canada a une demande provenant des programmes de logement et de la construction industrielle liée aux ressources. Construire des logements au Canada oriente les achats fédéraux vers des solutions construites en usine et a identifié 4 000 unités construites en usine dans six villes. L'Ontario, la Colombie-Britannique et le Québec restent des centres importants pour l'approvisionnement en préfabrication. Un rapport de 2025 cité dans le projet fourni a révélé que 64 % des installations de préfabrication canadiennes utilisent principalement le bois, laissant un rôle distinct aux systèmes en acier dans la construction industrielle et institutionnelle. Les projets de centres de données dans les provinces des Prairies et l'activité industrielle autour de Toronto et Vancouver offrent d'autres opportunités. Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord au Canada est donc soutenu à la fois par les besoins en logements publics et les projets industriels privés.
Le Mexique devrait croître à un CAGR de 6,86 % jusqu'en 2032, le taux le plus rapide de la région. La délocalisation de proximité oriente la fabrication automobile, électronique et de batteries vers Nuevo León, Guanajuato et Coahuila. Hyundai Mobis a ouvert une usine de batteries pour véhicules électriques à Pesquería, Nuevo León, en 2025 avec un investissement de 28,6 millions USD et plus de 200 emplois. Le pays offre aux fabricants une proximité avec les clients des États-Unis, mais le mouvement transfrontalier de grandes charpentes nécessite une planification minutieuse. Les systèmes de permis mexicains et américains distincts peuvent retarder le transport de composants hors gabarit. La capacité de fabrication locale devient donc importante pour les projets avec des calendriers de construction agressifs.
Paysage concurrentiel
Le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord est modérément consolidé au niveau des fabricants. BlueScope Buildings North America, Nucor Building Systems et Cornerstone Building Brands opèrent via des réseaux de revendeurs-monteurs propriétaires ou établis. En dessous de ce groupe, les fabricants régionaux et les entrepreneurs en conception-construction clé en main créent un domaine plus fragmenté. La concurrence se concentre sur le soutien à l'ingénierie, la capacité d'usine, la portée des revendeurs et la capacité à respecter les calendriers des projets. Les fournisseurs plus importants peuvent offrir des charpentes structurelles aux côtés de produits de toiture, de mur et d'accès. Leur échelle peut également soutenir une couverture plus large des revendeurs et une réponse plus fiable lorsque de grands projets nécessitent plusieurs composants de bâtiment. Cela réduit le nombre de fournisseurs qu'un promoteur doit coordonner.
L'intégration verticale influence les stratégies concurrentielles. Les fabricants et les monteurs cherchent à mieux contrôler la conception, la fabrication, la livraison et l'installation. Les lignes de découpe plasma automatisées, les outils de conception paramétrique et la numérisation 3D aident les fournisseurs de taille moyenne à concurrencer sur la vitesse et la précision. La conformité aux exigences de l'American Institute of Steel Construction et au manuel de la Metal Building Manufacturers Association crée des exigences de qualification significatives pour les projets de catégorie de risque. Cornerstone Building Brands a finalisé l'acquisition de Metal Sales Manufacturing Corporation en septembre 2025, ajoutant une plateforme nationale de plus de 100 emplacements Shelter Solutions combinés. Cette opération a élargi sa position dans les systèmes de bâtiments métalliques résidentiels et renforcé son empreinte de fabrication.
Les enveloppes à plus haute performance constituent un autre domaine de concurrence sur le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord. Les clients recherchent de plus en plus une charpente et une enveloppe isolée dans un seul contrat car cela réduit le risque de coordination entre les corps de métier. Nucor a finalisé l'acquisition de CHI Overhead Doors et Rytec en 2025, soutenant une offre de systèmes de bâtiments plus large pour les clients de la fabrication avancée et des centres de données. Nucor a également annoncé une expansion de 59 millions USD de son installation Vulcraft Indiana en août 2026, ajoutant un bâtiment de 127 000 pieds carrés pour la production de grilles en acier et 20 emplois. Les fournisseurs capables d'offrir de meilleures performances d'enveloppe, des calendriers fiables et un soutien local à l'installation seront probablement mieux positionnés pour les projets complexes.
Leaders du secteur de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord
-
BlueScope Steel Limited
-
Nucor Corporation
-
Nucor Building Systems
-
Cornerstone Building Brands, Inc.
-
Butler Manufacturing Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Nucor a annoncé une expansion de 105 millions USD de son usine Towers & Structures à Crawfordsville, Indiana, pour soutenir la demande en services publics et en transmission d'énergie.
- Août 2026 : Nucor Corporation, expansion Vulcraft Indiana de 59 millions USD. Nucor a investi 59 millions USD pour agrandir son installation Vulcraft Indiana à St. Joe avec un bâtiment de 127 000 pieds carrés pour la production de grilles en acier et 20 nouveaux emplois, quatrième investissement majeur de Nucor dans l'Indiana, complétant son campus adjacent de systèmes de bâtiments.
- Avril 2026 : KBS Builders a signé un contrat de 4,2 millions USD pour fabriquer 36 modules pour un projet de résidence assistée à énergie nette zéro dans le New Hampshire, avec une livraison prévue pour le troisième trimestre 2026.
Périmètre du rapport sur le marché de la construction de bâtiments préfabriqués (PEB) en Amérique du Nord
| Un étage |
| Plusieurs étages |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de bâtiments préfabriqués |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| États-Unis |
| Canada |
| Mexique |
| Par structure | Un étage |
| Plusieurs étages | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de bâtiments préfabriqués | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la construction de bâtiments préfabriqués en Amérique du Nord d'ici 2032 ?
Le secteur devrait atteindre 34,8 milliards USD d'ici 2032, avec une expansion à un CAGR de 8,94 % à partir de 2027.
Quelle structure de bâtiment détient la plus grande part en Amérique du Nord ?
Les bâtiments à un étage détenaient 62 % de la demande de 2026, soutenus par des projets de traitement des commandes, de fabrication et de stockage agricole.
Quel type de produit connaît la croissance la plus rapide ?
Les bâtiments modulaires devraient se développer à un CAGR de 10,5 % jusqu'en 2032, à mesure que leur utilisation augmente dans les projets de logement, de soins de santé et institutionnels.
Quelle application joue le rôle le plus important dans les bâtiments préfabriqués ?
Les applications industrielles détenaient 48 % de la demande de 2026, soutenues par des projets d'entreposage, de fabrication, de stockage frigorifique et de centres de données.
Quel pays domine la demande régionale ?
Les États-Unis détenaient 78 % du total régional en 2026, soutenus par leur base industrielle et leur réseau de revendeurs-monteurs.
Quels facteurs pourraient limiter la croissance dans la construction de bâtiments préfabriqués ?
La volatilité des prix de l'acier, la pénurie d'équipes de montage qualifiées, les permis locaux et la logistique des charges hors gabarit peuvent affecter les coûts et les délais des projets.