
ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.99 十億米ドル |
| 市場規模 (2026) | 2.13 十億米ドル |
| 市場規模 (2031) | 2.88 十億米ドル |
| 成長率 (2026 - 2031) | 6.22 % |
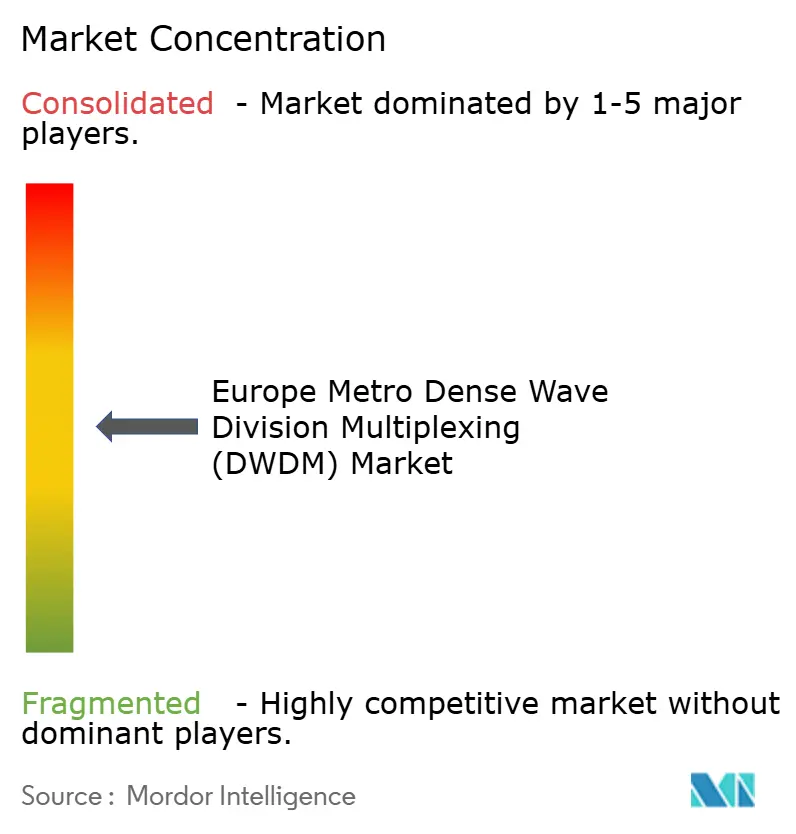
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ メトロ 高密度波長分割多重(DWDM)市場分析
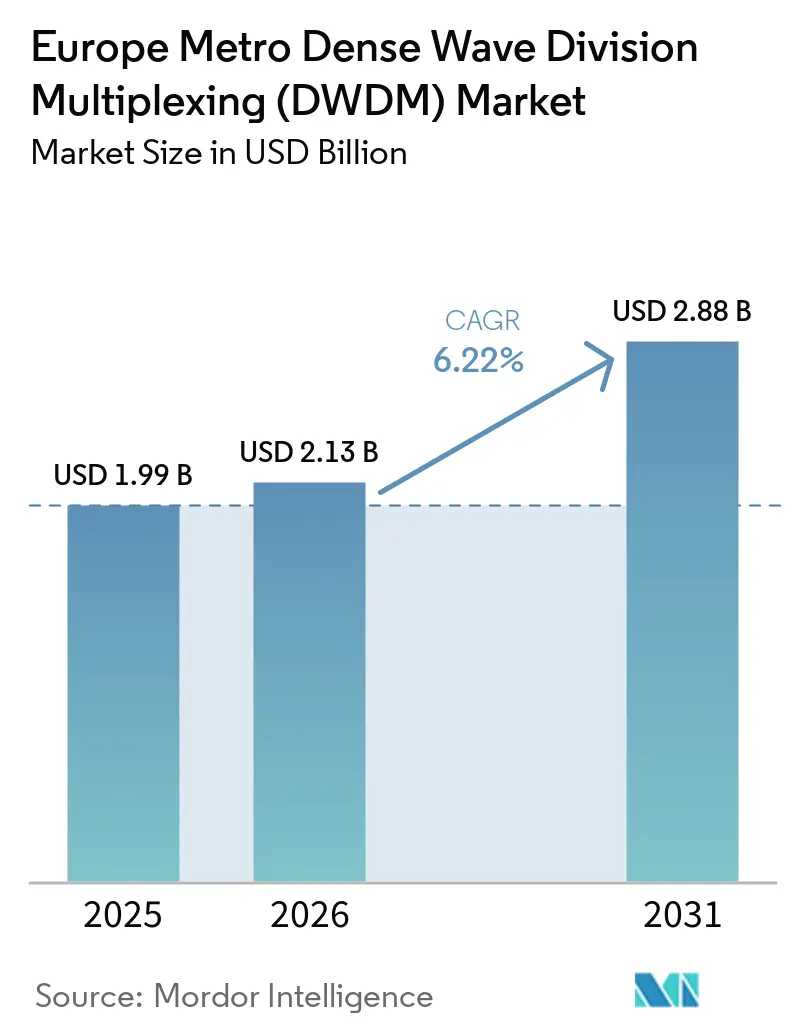
ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場規模は2025年に1.99 ビリオン 米ドルと評価され、2026年の2.13 ビリオン 米ドルから2031年には2.88 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.22%です。高密度波長分割多重は、クラウドトラフィック、AI推論ワークロード、および5G xhaulトラフィックを都市内の短距離ルートで伝送するため、メトロ光ファイバー輸送の中核を担っています。需要は、従来のブロードバンド利用だけでなく、データセンター間のトラフィックによってますます形成されています。フランクフルト、ロンドン、アムステルダム、パリ、ダブリンのハイパースケールクラスターは、専用の大容量インターコネクションリンクの必要性を高めています。また、新たな管路建設が困難またはコスト高となる場所では、既存の光ファイバーのアップグレードも進んでいます。高度な光モジュールの供給制約が一部の設置を遅らせる可能性がある一方、欧州のデジタル接続性およびデータ居住地ポリシーは長期的なネットワーク投資を引き続き支援しています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年のヨーロッパ メトロ 高密度波長分割多重(DWDM)市場の81.37%を占め、ソフトウェアは2031年までに9.27%のCAGRで拡大する見込みです。
- 伝送容量別では、400 Gbpsが2025年のヨーロッパ メトロDWDM市場シェアの31.24%を占め、400 Gbps超は2031年までに11.58%のCAGRで拡大する見込みです。
- アプリケーション別では、データセンターインターコネクトが2025年のヨーロッパ メトロ 高密度波長分割多重(DWDM)市場の29.83%を占め、2031年までに8.17%のCAGRで拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年のヨーロッパ メトロ 高密度波長分割多重(DWDM)市場の57.84%を占め、クラウドおよびデータセンタープロバイダーは2031年までに8.94%のCAGRで拡大する見込みです。
- 国別では、ドイツが2025年のヨーロッパ メトロ 高密度波長分割多重(DWDM)市場の25.47%を占め、スペインは2031年までに7.26%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド、AI、および動画ワークロードによるメトロトラフィックの加速 | +1.8% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリンに集中した需要を持つヨーロッパ | 短期(2年以内) |
| 5G-Advanced xhaulおよび光ファイバー枯渇アップグレード | +1.3% | ドイツ、フランス、スペイン(欧州ミッドバンド高密度化回廊を含む) | 中期(2~4年) |
| 400G、800G、コヒーレント光学による高いスペクトル効率 | +1.0% | 標準規格とマルチベンダー採用に支えられたヨーロッパ | 短期(2年以内) |
| FLAP-Dハブ全体でのハイパースケールおよびコロケーションの拡大 | +0.8% | フランクフルト、ロンドン、アムステルダム、パリ、ダブリン(イベリア半島、北欧諸国、二次都市へ拡大) | 中期(2~4年) |
| オープン、分解型、およびIP-over-DWDMアーキテクチャ | +0.5% | オーストリア、デンマーク、ベネルクスで早期採用が進むヨーロッパ | 中期(2~4年) |
| ソブリンクラウドおよび欧州域内データセンターインターコネクション | +0.4% | ドイツ、フランス、オランダ、およびデータ居住地要件を持つその他の々 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド、AI、および動画ワークロードによるメトロトラフィックの加速
クラウドサービス、AI推論、および動画トラフィックは、特にデータセンターとインターネットエクスチェンジポイントを結ぶルートにおいて、欧州のメトロポリタンネットワーク全体の帯域幅要件を高めています。Connect Europeによると、固定ブロードバンドが欧州のインターネットトラフィック総量の87.5%を担い、固定ブロードバンド投資は通信投資の46%を占めています。[1] AIトラフィックは異なるネットワークパターンを示しており、主に消費者エンドポイントへ向かうのではなく、メトロ回廊内の分散型GPUクラスター間を移動します。これらの接続には、低遅延・大容量の高密度短距離波長が必要であり、これはメトロポリタンDWDMの設計と直接一致しています。欧州連合企業におけるAI採用は2024年から2025年にかけて48%増加し、オペレーターが輸送容量を追加するために利用できる時間が短縮されています。したがって、ヨーロッパ メトロDWDM市場は、従来のネットワークプロビジョニングサイクルがこれらの新たな集中型データフローに追いつけない場合に恩恵を受けます。
5G-Advanced xhaulおよび光ファイバー枯渇アップグレード
5Gスタンドアローンネットワークおよび将来の5G-Advancedの展開では、より多くの無線容量がユーザーに近い場所に配置されるにつれて、オペレーターはミッドホールおよびフロントホール輸送をアップグレードする必要があります。高密度に建設されたメトロポリタンエリアでは、管路スペースが制約されている場合にDWDMが既存の光ファイバーの容量を増加させ、新規建設には時間がかかります。欧州の5G人口カバレッジは2025年末までに94.9%に達しましたが、スタンドアローン展開とミッドバンド密度は中国および米国に遅れをとっています。GSMAは、欧州が2035年までに5Gの取り組みを完了するために4,750億ユーロ(5,538.4億 米ドル)が必要であり、そのうち実現が見込まれるのは57%のみと推定しています。[2] DWDMは光ファイバーペアで80以上の波長をサポートでき、光ファイバーが枯渇したサイトでの新規土木工事に代わる手段を提供します。このような光ファイバー効率向上の必要性が、モバイル輸送ルートおよび上流集約ネットワーク全体でのヨーロッパ メトロDWDMの展開を支援しています。
400G、800G、コヒーレント光学による高いスペクトル効率
コヒーレント光学技術は400 Gbpsから800 Gbpsおよび1.6 Tbpsの容量へと移行しており、オペレーターは設置済みの光ファイバー基盤でより多くのトラフィックを伝送できるようになっています。各ステップにより、ビットあたりの輸送コストを削減し、特に既存の波長が容量限界に近づいている場合に機器更新の決定を前倒しにすることができます。RETNは2026年7月、2025年に300~950 kmにわたバックボーンリンクへの展開を経て、IP/MPLSトラフィックの50%が400G コヒーレントZR/ZR+インフラ上で稼働していると報告しました。[3] ルーターへのプラガブル光学の使用により、地域オペレーターにとってIP-over-DWDMアーキテクチャがより実用的になり、個別の輸送レイヤーの必要性が軽減されます。Core-Backboneは2026年4月、フランクフルト-アムステルダムDWDMルートでNokia GXシリーズ800G技術を有効化し、総容量2×1.2 Tbit/sを実現しました。[4] ITU-T G.698.4やOIF実装合意などの相互運用性フレームワークは、公開入札においてより重要性を増しており、マルチベンダー検証が完了した機器が有利となっています。
FLAP-Dハブ全体でのハイパースケールおよびコロケーションの拡大
ハイパースケールおよびコロケーションキャンパスは、欧州の主要ハブで容量を追加し、別々の施設間でワークロードを移動するために、専用のデータセンターインターコネクトリンクを必要としています。新しいキャンパスはそれぞれ、サービスを開始する前に物理的な波長終端と光輸送接続が必要であり、有効化に先立って調達が行われます。欧州データセンター協会は、容量の成長が南欧、北欧諸国、中央・東欧、およびその他のティア2メトロポリタン地域へと拡大していると報告しました。AI関連の容量成長の半分以上がこれらのティア2の場所で見込まれており、以前は投資が少なかった都市での光学的要件が生まれています。ヨーロッパ メトロDWDM市場は、各サイトがキャンパス、エクスチェンジ、クラウドアベイラビリティゾーン、およびローカルネットワークへのリンクを必要とするため、この広範な建設から恩恵を受けます。建設および電力の制約が施設の開設を遅らせる可能性がありますが、サイトの準備が整った後のネットワークプロビジョニングのための明確なパイプラインも生み出します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンポーネントの長いリードタイムおよびフォトニクス供給依存 | -1.3% | データセンター回廊向け800G以上の調達に最も大きな影響を受けるヨーロッパ | 短期(2年以内) |
| 国境を越えた機器承認および展開規則の断片化 | -0.7% | 複数国にまたがる欧州オペレーター(特にドイツ、フランス、ベネルクス回廊) | 長期(4年以上) |
| ハイパースケーラーの購買力とシステム価格の侵食 | -0.5% | 欧州の主要ハブおよび北欧・イベリア半島で拡大するハイパースケールキャンパス | 中期(2~4年) |
| マルチベンダーの運用複雑性とスキル不足 | -0.3% | ヨーロッパ(特に光学エンジニアリング能力が限られた小規模加盟国) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コンポーネントの長いリードタイムおよびフォトニクス供給依存
インジウムリン酸レーザーおよび高速光トランシーバーの供給可用性は、特にオペレータが新しいコヒーレントモジュールを必要とする場合に、メトロポリタンシステムの展開スケジュールを制約する可能性があります。本草案は、高度なモジュールの需要と供給の間に不足があり、2026年中に400Gおよび800G機器のリードタイムが長くなることを指摘しています。これにより、最も急速に拡大する容量ティアに対応する800G ZRおよびZR+システムの早期調達の重要性が高まっています。オペレーターは、従来のジャストインタイム購買と迅速な納品に頼るのではなく、計画された設置の9~12ヶ月前にコンポーネントを発注する必要があるかもしれません。小規模な地域通信事業者は、同じ設置要件に直面していても、大規模な通信事業者やハイパースケーラーほど在庫を保有する能力がありません。この購買柔軟性の差異は、光ファイバー、需要、展開計画がすでに整っている場合でも、ヨーロッパ メトロDWDM市場のプロジェクトを遅延させる可能性があります。
国境を越えた機器承認および展開規則の断片化
国内承認プロセス、通行権規則、およびベンダーセキュリティレビューは、複数の欧州管轄区域にまたがる国境を越えた光学プロジェクトを複雑にする可能性があります。フランクフルト、アムステルダム、パリ間のルートを運営するオペレーターは、機器を設置する前に各国で異なる認証およびベンダー要件に直面する可能性があります。欧州連合の5Gツールボックスは、国境を越えたサプライヤーの選択と調達計画に影響を与えるさまざまな国内制限に寄与しています。これらの条件により、オペレーターが個別の計画システムと承認機関を通過しなければならないため、国境を越えたアップグレードスケジュールに12~24ヶ月が追加される可能性があります。Gaia-Xプロジェクト テルスのプロトタイプは2025年1月、分散クラウド環境全体でのソブリンな連合インターコネクションが技術的に実現可能であることを示しました。物理的な展開規則の整合性は依然として低く、国境を越えた契約における専任の規制リソースと経験を持つ確立されたベンダーが有利になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが収益リーダーシップを維持し、ソフトウェアが拡大
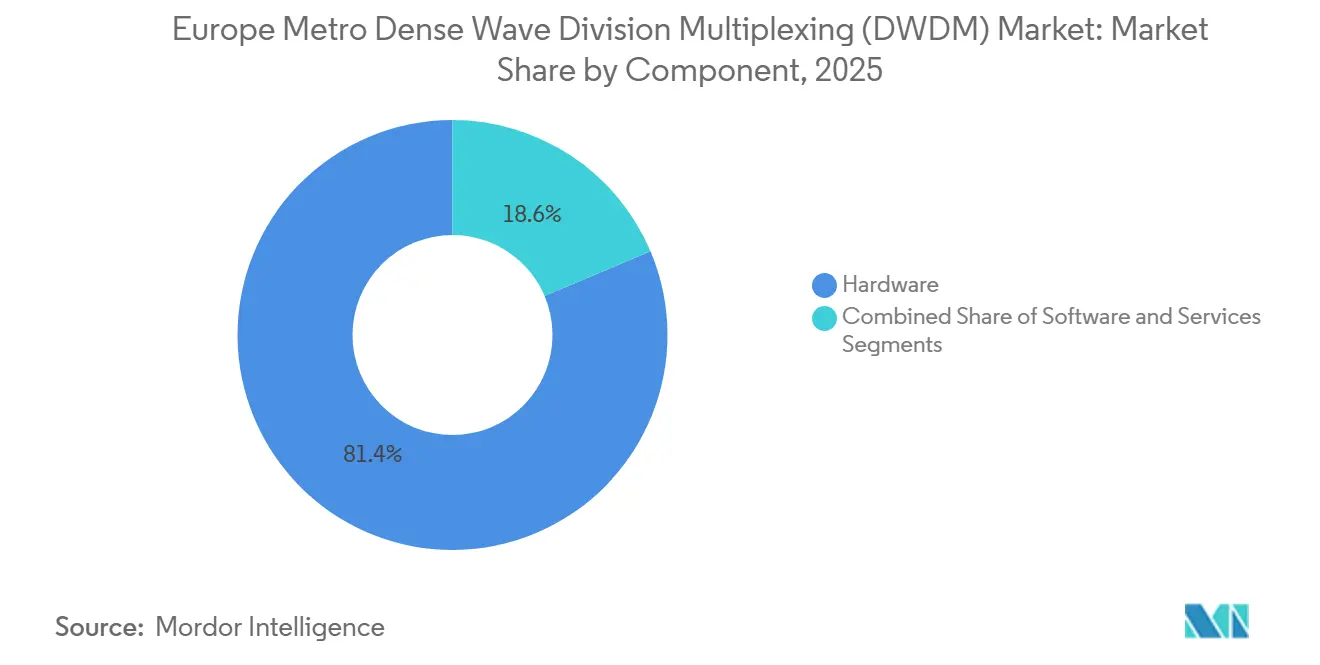
ハードウェアは2025年のヨーロッパ メトロDWDM市場シェアの81.37%を占め、メトロポリタン光学建設の資本集約性を反映しています。この地位は、波長を生成、指向、強化するトランスポンダーシャーシ、再構成可能な光アドドロップマルチプレクサー、アンプノード、およびコヒーレントプラガブルモジュールへの支出を反映しています。オペレーターが選択するソフトウェアレイヤーに関わらず、すべての新しいインターコネクションルートはネットワークサービスを開始する前に物理的な光学機器を必要とします。したがって、高トラフィックのメトロポリタン回廊全体でのキャンパス追加と光ファイバーアップグレードは、特に既存の容量がすでにコミットされている場合に、これらのシステムへの需要を維持します。ヨーロッパ メトロDWDMハードウェア市場規模は、各エンドポイントで波長を終端、増幅、保護、管理する必要性によって推進されています。
ソフトウェアは2031年までに9.27%のCAGRで成長し、ネットワーク制御がより複雑になるにつれて市場全体を上回る成長が見込まれています。オープンコントロールプレーンと波長自動化は、オペレーターが複数のベンダーの機器を管理、より明確なネットワーク可視性を必要とするにつれて、より関連性が高まっています。分解型設計により、ソフトウェアが異なるメーカーのROADMとアンプを調整できるようになり、単一の機器スタックへの依存が軽減されます。サービスは、ネットワーク環境がより複雑になり、運用上の説明責任が増すにつれて、統合、ネットワーク設計、テスト、およびマネージド波長サポートを提供します。2025年、eww ITandTELはOcNOS-SP-PLUSとホワイトボックスハードウェアを使用した分解型400G IP-over-DWDMデザインに移行し、この実際的な変化を実証しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


伝送容量別:400 Gbpsがリードし、400 Gbps超が急速に進展
400 Gbpsティアは2025年のヨーロッパ メトロDWDM市場シェアの31.24%を占め、報告された伝送容量の中でリードしています。成熟したサプライヤーベースと高容量を組み合わせているため、データセンター集約とエクスチェンジポイント接続のための確立されたコア速度となっています。競争力のある価格設定と実証済みの相互運用性により、このティアは通信事業者や地域オペレーターが使用する多くのオープンラインシステムに適しています。200 Gbpsティアは、トラフィック密度と電力要件が異なる最大のハブ以外のメトロエッジおよびモバイル集約用途に引き続き関連性があります。100 Gbps以下のレガシーシステムは、長尾のメトロポリタン回路と公共部門のダークファイバーユーザーに引き続き対応していますが、新規設置は400 Gbpsに直接移行するケースが増えています。
400 Gbps超ティアは2031年までに11.58%のCAGRで拡大し、報告された容量帯の中で最も速い成長率となる見込みです。このティアのヨーロッパ メトロDWDM市場規模は、データセンタートラフィックが集中するルートでの800Gのフィールドトライアルから商用展開への移行によって形成されています。Core-Backboneの2026年4月のフランクフルト-アムステルダムルートへの展開は、800Gが欧州の主要回廊での本番使用に入りつつあることを示しました。2024年末に最終化されたOIFの800ZR合意は、切り替えコストを削減し調達柔軟性を向上させることができるハードウェアニュートラルなプラガブルフットプリントを生み出しました。これにより、より高容量のアップグレードにコミットする前にマルチソース可用性への信頼を求める中堅オペレーターによる採用が支援される可能性があります。
アプリケーション別:データセンターインターコネクトがシェアと予測拡大でリード
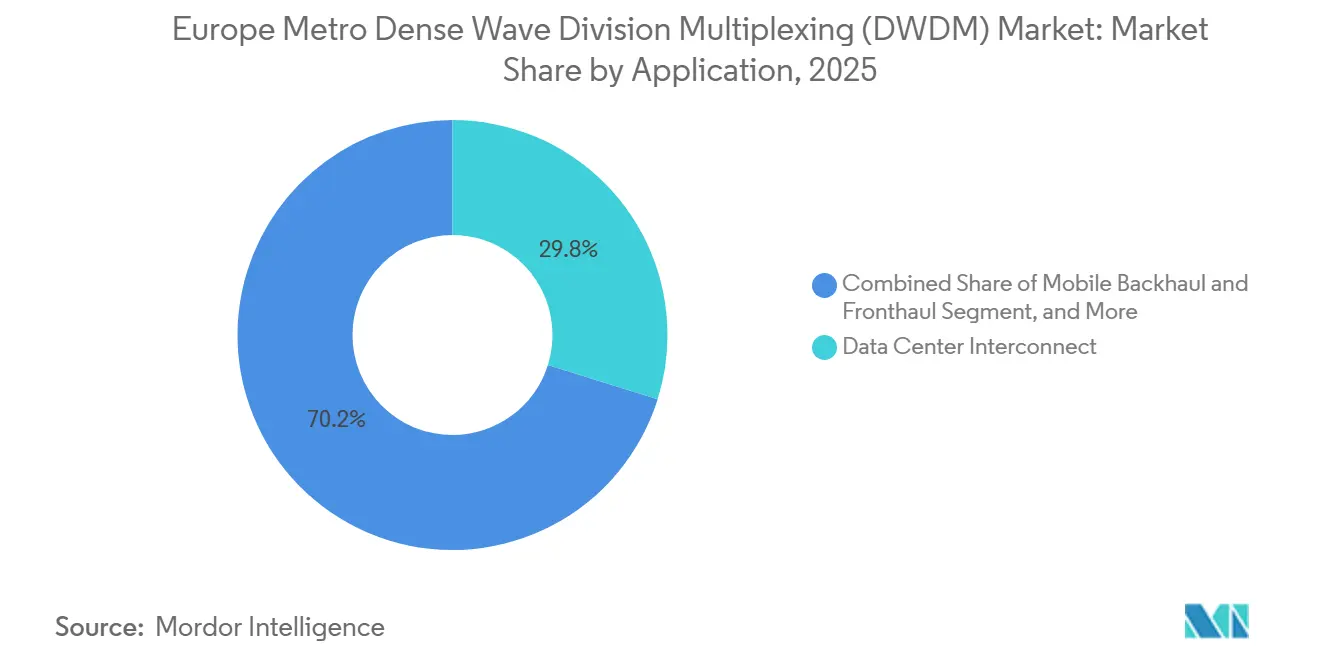
データセンターインターコネクトは2025年のヨーロッパ メトロDWDM市場規模の29.83%を占めました。2031年までに8.17%のCAGRで拡大し、シェアと予測成長率の両面で報告されたアプリケーションをリードする見込みです。新しいキャンパスは、自身のコンピューティング容量が完全に稼働する前であっても、他の施設、インターネットエクスチェンジ、クラウド環境への低遅延接続を必要とします。これらのワークロードは、高密度な都市サイトで大容量波長、予測可能なパフォーマンス、効率的な電力使用を必要とするため、専用のDWDMリンクを好みます。Nokiaの2025年5月のEXA Infrastructureによる1.2Tチャネルシステムの選定は、この接続性に関連するパフォーマンス要件を示しています。
モバイルバックホールとフロントホールは2番目に大きなアプリケーション領域を形成し、セグメントに無線ネットワーク投資との明確な接続を与えています。その需要は、特にアクセスリング光ファイバー容量が枯渇し遅延要件が厳しい場所での5Gスタンドアローンおよび5G-Advanced高密度化に結びついています。ブロードバンドおよびアクセス集約は、光ファイバーエンドポイントが中央局とコアプレゼンスポイントを接続し、トラフィックが上流に移動するにつれて、より安定した需要を提供します。光ファイバー・トゥ・ザ・プレミシーズのカバレッジは2025年末までに欧州世帯の77.2%に達し、集約ネットワークへの継続的なアップグレードを支援しています。エンタープライズ波長サービス、ユーティリティ接続、研究・教育ネットワークは、ハイパースケール建設への依存度が低いベースラインを提供し、調達パターンを安定させることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:通信サービスプロバイダーがリードし、クラウドバイヤーが影響力を増す
通信サービスプロバイダーは2025年のヨーロッパ メトロDWDM市場シェアの57.84%を占めました。光ファイバー、管路権、オペレーションセンター、および確立された輸送インフラの所有が、メトロポリタン支出決定における中心的な役割を与えています。彼らはバックボーンの近代化、5G輸送、アクセス集約、および既存ルートで既に伝送されているサービスの継続的な維持のためにシステムを調達しています。エンタープライズおよび公共部門は、大規模なクラウドバイヤーとは異なる要件を持つ、より小規模だが安定したエンドユーザーベースを構成しています。エンタープライズ顧客は、複雑な光学システムを管理することなく容量を取得できるため、直接所有よりもマネージド波長契約を好む場合が多いです。
クラウドおよびデータセンタープロバイダーは2031年までに8.94%のCAGRで拡大する見込みです。彼らは、通信事業者がプロビジョニングした波長のみに依存するのではなく、フランクフルトとアムステルダムのコロケーションキャンパス間に独自のメトロポリタン容量をますます設置しています。欧州のクラウド主権に関する取り組みは、インフラ決定においてデータ居住地、保証、および監査要件の重要性を高めています。政府の需要、安全なローカル接続を必要とするソブリンクラウドプログラムおよびより広範な欧州データセンター容量計画にも結びついています。サプライヤーは、キャンパスネットワーク向けのコンパクトなプラットフォームと最小注文要件の引き下げで対応し、対応可能なバイヤーベースを拡大しています。
地理的分析
ドイツは2026年のヨーロッパ メトロDWDM市場シェアの25.47%を占め、報告された国別ポジションの中で最大となっています。フランクフルトのインターコネクションセンターとしての役割、DE-CIXエコシステム、およびDeutsche Telekomの400Gおよび800G近代化プログラムが、定期的な光輸送アップグレードを支援しています。2026年2月、TKRZ Stadtwerke GmbHはDatacenter Munster Osnabrückプロジェクトを支援するためにSmartopticsのアクティブDWDMを展開しました。この活動は、需要が全国的な通信事業者を超えて地域ネットワークオペレーターや新しいデータセンターサイトにまで広がっていることを示しています。
スペインは2031年までに7.26%のCAGRで拡大し、報告された国別成長率の中で最も速い見込みです。ハイパースケールのコミットメント、国境を越えた光ファイバー開発、およびエッジデータセンターの展開が、主要な国内ゲートウェイ拠点での需要増加によりこの地位を支援しています。2025年2月、NokiaはスペインのTelefonicaの17のエッジデータセンターにAI対応ネットワーキングソリューションを展開するための複数年契約を発表しました。Orange Wholesaleは2026年にソンポール峠を経由してスペインとドイツを結ぶダークファイバールートを開設し、パリとフランクフルトへの地理的に多様化したパスを生み出しました。
英国とフランスはそれぞれ2番目と3番目に大きな国別市場です。ロンドンとパリは、コロケーション、クラウドインターコネクション、キャリアニュートラル施設、およびそれらを接続する輸送ネットワークの重要な拠点であり続けています。フランスの電力インフラはハイパースケールの注目を集めており、新しい容量が専用の都市リンクを必要とするにつれて、2028年までのデータセンターインターコネクト需要を増加させる可能性があります。イタリア、ベネルクス、北欧諸国、中央・東欧も、元のFLAP-Dコアを超えた光ファイバープログラムと5Gスタンドアローン展開を通じて需要を追加しています。欧州データセンター協会は、新しい容量が南欧、北欧諸国、中央・東欧、およびティア2メトロポリタン地域にますます分散していると報告しました。
競合環境
ヨーロッパ メトロDWDM市場は、システムレベルでは適度に集約されており、コンポーネント供給とネットワークソフトウェアはより断片化されています。Nokia、Ciena、Ekinopsは、通信事業者とデータセンター輸送要件に対応するフルシステム提供において主要なポジションを占めています。Nokiaは2025年2月にInfineraを23億 米ドルで買収し、メトロ、長距離、海底光学セグメント全体でフォトニック集積回路能力を統合しました。統合後の事業は、データセンターインターコネクト競争における規模を支援するため、2027年までに2億ユーロ(2.26億 米ドル)以上の純比較営業利益シナジーを見込んでいます。
主な競争上の問題は、統合プラットフォーム提供とオープンラインシステム提供の間の分断です。両方を提供できるベンダーは、オペレーターが完全なシステムと分解型設計の柔軟性の両方を求める入札においてより有利な立場にあります。Ribbon Communications、富士通、NECは、相互運用性、確立されたエンジニアリングサポート、および長い機器ライフサイクルが重要な中堅プロバイダープロジェクトで競合しています。IP Infusionは、60カ国の600以上のオペレーターネットワークに展開されていると述べるOcNOS-SPプラットフォームを通じて分解型設計を支援しています。
正式な相互運用性は、欧州の調達における資格要件となりつつあります。ITU-T G.698.4、OpenROADM、OIF 400ZRおよび800ZR合意により、複数のサプライヤーの機器が共有システム上で動作できるようになります。800Gおよび新興の1.6T能力の早期検証は、製品性能の主張だけでなく文書化された相互運用性を必要とするプロジェクトへのアクセスを提供する可能性があります。Nokiaの2025年EXA Infrastructureとの契約は、37カ国にわたる多国籍ネットワーク向けに1.2Tチャネルシステムを供給し、大容量光接続への注力を示しました。スペインでのNokiaのTelefonica契約も、光学およびAI対応ネットワーキング提供をエッジデータセンター展開に合わせました。
ヨーロッパ メトロ 高密度波長分割多重(DWDM)産業リーダー
-
Nokia Corporation
-
Ciena Corporation
-
Ekinops S.A.
-
Ribbon Communications Inc.
-
Smartoptics AS
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:Core-BackboneはフランクフルトーアムステルダムDWDMルートでNokia GXシリーズ800Gを有効化し、CHM7ラインカードが800G波長をサポートし、総容量2×1.2 Tbit/sを実現しました。追加の欧州ルートも同様のアップグレードが計画されています。
- 2026年2月:ドイツのTKRZ Stadtwerke GmbHは、Datacenter Munster Osnabruckキャンパスと2つの既存データセンター向けに、コンパクトな1Uオープンラインシステムと100Gおよび400Gトランスポンダーを使用したSmartopticsのアクティブDWDMにバックボーンをアップグレードしました。
- 2025年12月:オーストリアのeww ITandTELは、IP Infusion OcNOS-SP-PLUS、UfiSpace、Edgecoreのホワイトボックスハードウェア、およびEPS Globalが供給する400G ZR+プラガブルを使用して、100G MPLSアーキテクチャから完全に分解された400G IP-over-DWDMデザインに移行しました。オペレーターはデータ主権と総所有コストの削減を主な推進要因として挙げました。
- 2025年5月:EXA InfrastructureはNokiaの1.2Tチャネル ICE7光輸送ソリューションを選定し、37カ国にわたる155,000 kmのネットワークをアップグレードし、大容量・低遅延のデータセンター接続を優先しました。


ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場レポートの範囲
ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場の収益は、通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、エンタープライズ、政府機関、およびその他のエンドユーザーに提供されるDWDMハードウェア、ソフトウェアライセンスおよびサブスクリプション、ならびに関連する展開、統合、ネットワーク管理、保守、サポートサービスの販売を通じて生成されます。
ヨーロッパ メトロ 高密度波長分割多重(DWDM)市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、伝送容量(100 Gbps以下、200 Gbps、400 Gbps、400 Gbps超)、アプリケーション(データセンターインターコネクト、モバイルバックホールおよびフロントホール、ブロードバンドおよびアクセスネットワーク集約、その他のアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、エンタープライズ、政府および公共部門)、国(ドイツ、英国、フランス、イタリア、スペイン、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 100 Gbps以下 |
| 200 Gbps |
| 400 Gbps |
| 400 Gbps超 |
| データセンターインターコネクト |
| モバイルバックホールおよびフロントホール |
| ブロードバンドおよびアクセスネットワーク集約 |
| その他のアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー |
| エンタープライズ |
| 政府および公共部門 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 伝送容量別 | 100 Gbps以下 |
| 200 Gbps | |
| 400 Gbps | |
| 400 Gbps超 | |
| アプリケーション別 | データセンターインターコネクト |
| モバイルバックホールおよびフロントホール | |
| ブロードバンドおよびアクセスネットワーク集約 | |
| その他のアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー | |
| エンタープライズ | |
| 政府および公共部門 | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ メトロDWDM市場の規模はどのくらいですか?
ヨーロッパ メトロDWDM市場規模は、クラウド、AI、動画、モバイルネットワーク全体でのメトロポリタン輸送要件の高まりに牽引され、2026年に2.13 ビリオン 米ドル、2031年までに2.88 ビリオン 米ドルと予測されており、CAGRは6.22%です。この予測は、確立された光ファイバールートでのより高密度な波長容量への需要を反映しています。
欧州でのメトロDWDMの需要を牽引しているものは何ですか?
データセンターインターコネクト、分散コンピューティングサイト間のAIトラフィック、クラウド展開、動画トラフィック、および5G輸送アップグレードが、高密度なメトロポリタンルートと拡大する地域ネットワークハブ全体での主要な需要要因です。
欧州で最大のシェアを持つコンポーネントはどれですか?
ハードウェアは2025年に81.37%のシェアを占めました。これは、新規または改良されたメトロポリタンリンクでサービスを有効化する前に、ネットワークがトランスポンダー、ROADM、アンプ、およびコヒーレント光モジュールを必要とするためです。
最も速く拡大している伝送容量はどれですか?
400 Gbps超は、800Gがフィールドトライアルから欧州の優先データセンタールートでの商用利用に移行するにつれて、2031年までに11.58%のCAGRで拡大する見込みです。
欧州最大のメトロDWDM市場はどの国ですか?
ドイツは2026年に25.47%のシェアを占め、フランクフルトのインターコネクションエコシステム、ネットワーク近代化、地域データセンター接続プロジェクト、および確立された光ファイバーインフラに支えられています。
最も速く拡大しているエンドユーザーグループはどれですか?
クラウドおよびデータセンタープロバイダーは、コロケーションキャンパス、クラウド施設、および地域ゲートウェイ間に独自のメトロポリタン光リンクを追加するにつれて、2031年までに8.94%のCAGRで拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

