
北米機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 61.30 十億米ドル |
| 市場規模 (2026) | 65.5 十億米ドル |
| 市場規模 (2031) | 91.60 十億米ドル |
| 成長率 (2026 - 2031) | 6.90 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米機械・電気・配管(MEP)サービス市場分析
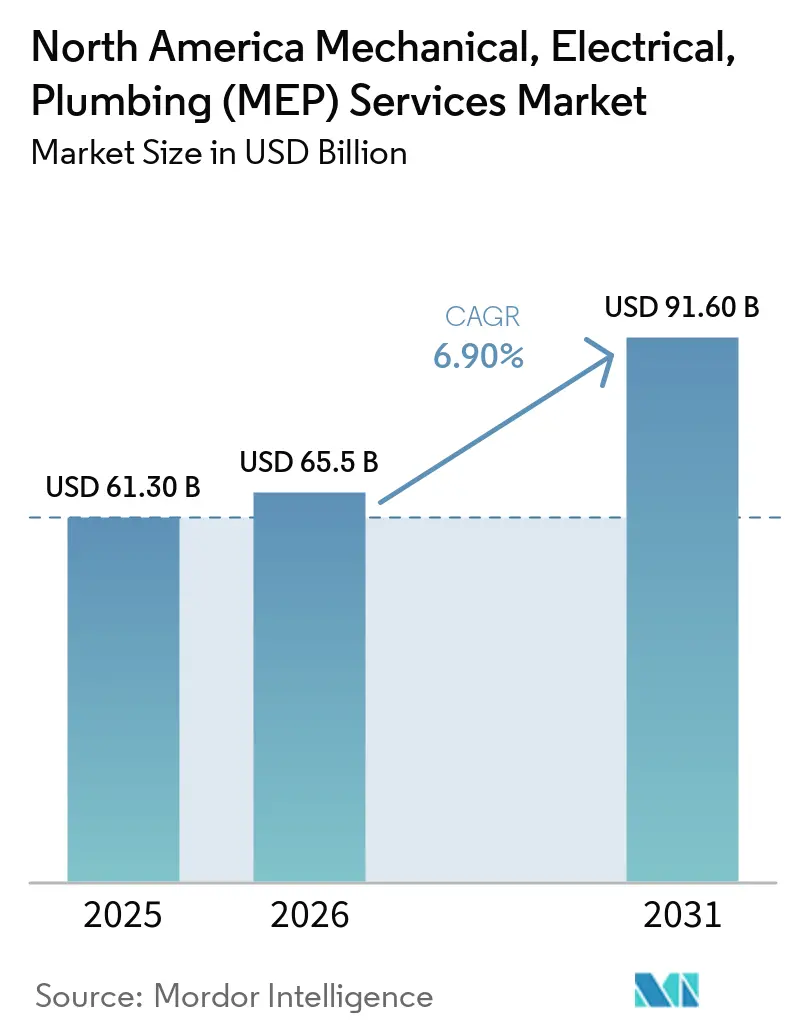
北米機械・電気・配管サービス市場規模は、2025年の613.0億米ドルから2026年には650.5億米ドルに拡大し、2026年~2031年にかけてCAGR 6.90%で成長して2031年には916.0億米ドルに達する見込みです。北米MEPサービス市場の成長は、連邦インフラ予算の拡充、電化および省エネルギーコードの厳格化、ならびに電気・冷却スコープが異例なほど大規模なデータセンター建設サイクルによって支えられています。米国運輸省は2026年4月時点でIIJA(インフラ投資・雇用法)に基づき4,902億米ドルを拠出義務付けており、最新のBUILD助成金ラウンドは2035年まで支出スケジュールが設定されているため、水道・交通・公共施設プロジェクトが長期にわたって機械・配管請負業者に対して活発な受注機会を提供し続けています。また、米国環境保護庁(EPA)は1,200件以上の飲料水州回転基金プロジェクトに資金を提供し、鉛製給水管交換に150億米ドルを配分しており、自治体システム全体で配管集約型の交換工事が継続的に発生しています。
同時に、2026年版全米電気工事規程(NEC)、オレゴン州の2025年エネルギーコード、ニューヨーク州の2025年コード改定、およびカリフォルニア州の2025年エネルギーコードが、新築・既存建物における設計・文書化・試運転・改修のスコープを拡大しています。北米MEPサービス市場は、労働力不足と資材価格の変動が供給能力に圧力をかけ続ける中にあっても、より早期のエンジニアリング関与、複数工種間の緊密な調整、そしてより統合されたライフサイクル契約へと移行しつつあります。
主要レポートのポイント
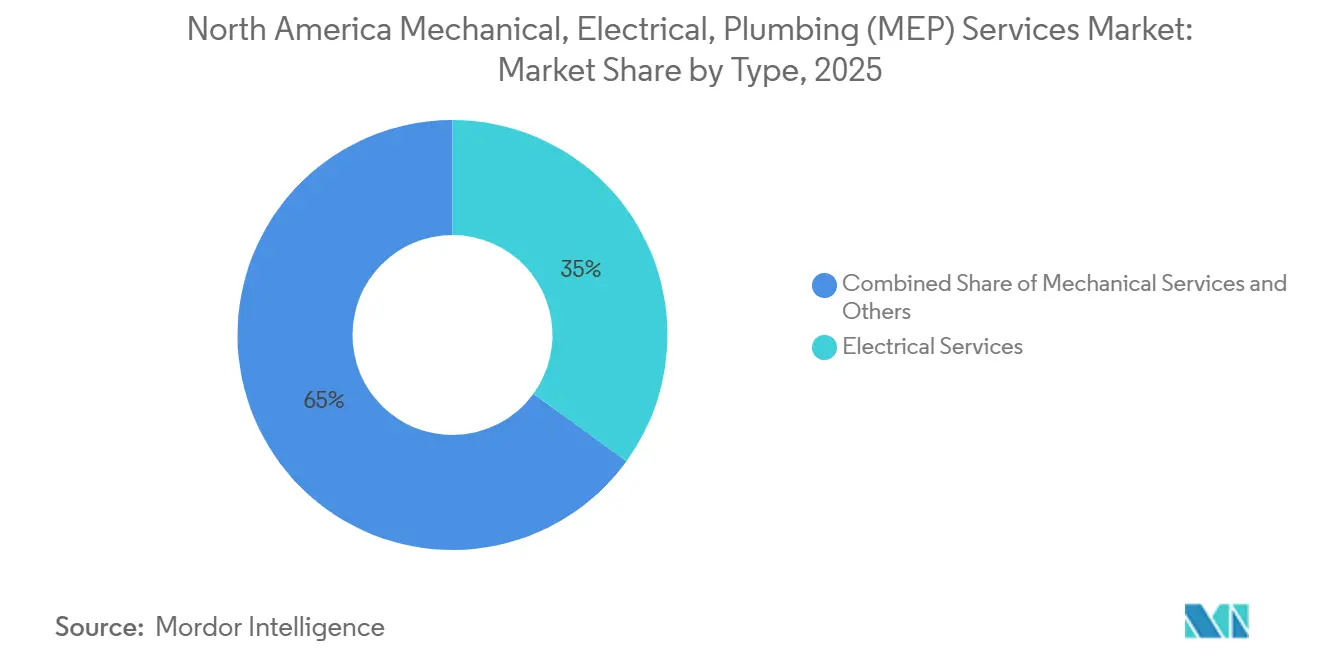
- タイプ別では、電気サービスが2025年の北米MEPサービス市場において35%のシェアを占め、統合MEPサービスは2031年にかけてCAGR 8.86%で最も速い成長が予測されています。
- サービスタイプ別では、設計・エンジニアリングが2025年の北米MEPサービス市場シェアの31%を占め、マネージド・成果連動型サービスは2031年にかけてCAGR 8.03%で拡大する見込みです。
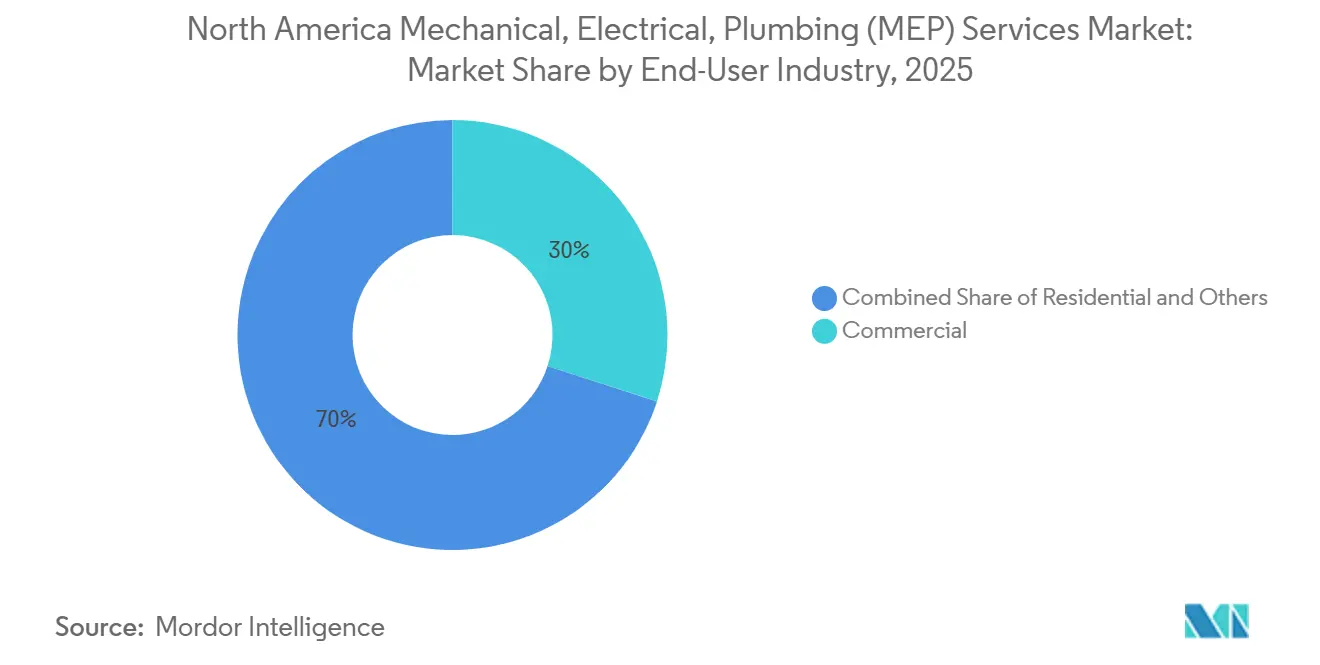
- エンドユーザー産業別では商業が2025年の北米MEPサービス市場において30%のシェアを占め、インフラは2031年にかけてCAGR 9.27%で最も速い成長が予測されています。
- 地域別では、米国が2025年の北米MEPサービス市場規模の77.5%を占め、メキシコは2031年にかけてCAGR 8.37%で最も速い拡大が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 連邦・州インフラ資金 | +1.8% | 米国およびカナダ(メキシコの産業回廊への波及を含む) | 中期(2〜4年) |
| データセンターおよびEV充電インフラの整備 | +1.6% | 米国が主要市場、カナダが副次市場 | 短期(2年以内) |
| 建物性能・エネルギーコードの厳格化 | +1.0% | 米国およびカナダ(カリフォルニア州、ニューヨーク州、オレゴン州での採用が顕著) | 中期(2〜4年) |
| NECおよびユーティリティ主導の電気サービスアップグレード | +0.8% | 米国全土(電化集約型の州で最も顕著) | 短期(2年以内) |
| ミッションクリティカル冷却再設計の複雑性 | +0.6% | 米国のハイパースケール回廊、カナダの新興ハブ | 短期(2年以内) |
| 地方都市におけるグリッド連携型改修需要 | +0.4% | 米国中西部・南東部、メキシコの産業回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
連邦・州インフラ資金
連邦予算は、大規模な機械・電気・配管パッケージを伴うプロジェクトカテゴリーを支援するため、北米MEPサービス市場に長期的な成長基盤を提供しています。IIJAには主要な道路・交通認可が含まれており、DOTのデータによれば2026年4月時点でプログラム全体にわたり4,902億米ドルが拠出義務付けられ、2,186億米ドルが実際に支出されており、支出が発表段階を超えて実行段階に移行していることが確認されています[1]。MEP請負業者にとって、支出が最も重要なのは交通施設、雨水システム、処理プラント、ポンプ場、公共建築物であり、これらでは電気配電、制御、配管、換気、防火設備が後付けではなくコアスコープとして組み込まれています。EPAの資金調達パターンもこの見方を裏付けており、すでに1,200件以上の飲料水回転基金プロジェクトを支援し、鉛製給水管交換に150億米ドルを指定しています。これは圧倒的に配管集約型の工事です。多くの都市プロジェクトにおける連邦費用負担率80%は地方の資金調達上の摩擦を軽減し、調達サイクルを短縮することで、MEP集約型の公共工事を過去のインフラサイクルよりも迅速に前進させます。この促進要因は、北米MEPサービス市場における受注残の視認性を支えています。公共プロジェクトは通常、複数年にわたる設計・調達・設置・試運転フェーズにまたがるため、複数の契約シーズンにわたって収益機会が分散されるからです。
データセンターおよびEV充電インフラの整備
北米MEPサービス市場は、標準的な商業建設よりもはるかに電力集約度の高いデータセンターおよびEV充電の波によっても押し上げられています。電気室、中圧配電、変電所、開閉装置、直接液体冷却ループ、バックアップシステム、制御プラットフォームが現在ハイパースケールプロジェクトのクリティカルパスを定義しており、プロジェクト価値のより大きなシェアがMEPスコープに移行しています。Amazonは2025年11月にインディアナ州北部のデータセンターキャンパスへの150億米ドルの投資を発表し、CyrusOneはCalpineとともに2025年7月にテキサス州で190MWの初期容量を持つ12億米ドルのハイパースケールデータセンタープロジェクトを発表しており、いずれも現在の電力・冷却要件の規模を示しています。これらのプロジェクトは量を増加させるだけでなく、高密度ラックと高い稼働率目標が電気設計・冷却・制御・試運転間のより緊密な統合を要求するため、技術的複雑性も高めています。EV充電はさらに別の層を加えています。商業・機関施設では、2026年版NECに基づく建物負荷管理戦略との調整のもと、サービスアップグレード、緊急遮断装置、の対応が増加しているためです。その結果、北米MEPサービス市場では、設置業者だけでなく、圧縮されたスケジュールで緊密に統合されたシステムを設計・工程管理・試運転できる企業への需要が強まっています。
建物性能・エネルギーコードの厳格化
コードの厳格化により、北米MEPサービス市場全体で先送りされていた交換工事や任意のアップグレードが義務的なプロジェクトスコープへと転換されています。オレゴン州は2025年1月に2025年オレゴンエネルギー効率特別コードを施行し、ニューヨーク州は2025年エネルギーコードにASHRAE 90.1-2022の要素を組み込み、照明・換気・主要機械設備の基準要件を引き上げました。2026年1月1日施行のカリフォルニア州2025年エネルギーコードは、複数の建物タイプにおいて耐用年数を迎えた屋上HVAC機器のヒートポンプへの強制交換を導入しており、定期的な設備更新が広範な電気・機械の再設計工事へと転換されています。パシフィックノースウェスト国立研究所は、ASHRAE 90.1-2019から90.1-2022への移行により初期費用が1平方フィートあたり0.57米ドルから1.69米ドル増加すると試算しており、このコスト増加はエンジニアリング工数・制御機器選定・設置労務を通じて大きく反映されます。ASHRAEの新しい換気・性能経路も、チェックリスト準拠ではなくシステムレベルのモデリングと複数工種の統合調整をオーナーに求めており、より深い事前施工・試運転能力を持つ企業に有利に働きます。これにより、北米MEPサービス市場では料金スコープと納品責任の両方が拡大しています。コード改定のたびに複数の工種パッケージが同時に影響を受けるためです。
NECおよびユーティリティ主導の電気サービスアップグレード
2026年版全米電気工事規程(NEC)は、北米MEPサービス市場全体で電気設計・改修工事を増加させています。NFPAによれば、2026年版は3,933件のパブリックインプットを処理し、5つの新しい中圧条項を導入しており、商業・機関プロジェクトがより複雑な電力構成へと移行していることを反映しています。同コードはアーク閃光ラベリング、代替エネルギー源遮断識別、電力制御システムに関する要件も拡大しており、より広範なプロジェクトにエンジニアリン文書化・調整調査・現場確認・適合試験が追加されます。請負業者にとっては、電気アップグレードが新規容量追加に限定されなくなることを意味します。太陽光・蓄電・EV充電・大規模改修工事を持つ既存施設が、より広範な審査・是正サイクルを引き起こすためです。電化集約型の州におけるユーティリティ主導のサービスアップグレードはさらに別の層を加えており、オーナーはヒートポンプ・充電器・デジタル管理建物システムをサポートするために、より大きなフィーダー・配電盤・スマートな負荷管理が必要になることが多いです。この促進要因は、適合義務が初期設置後も点検・保守・後続拡張フェーズを通じて継続するため、北米MEPサービス市場に継続的な工事機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 専門工種における熟練労働力不足 | -1.5% | 米国全土(テキサス州、ジョージア州、ノースカロライナ州、フロリダ州、カナダの主要州で特に深刻) | 短期(2年以内) |
| 開閉装置・変圧器・銅価格の変動 | -1.2% | 米国が主要市場(輸入機器チェーンを通じてカナダ・メキシコへ波及) | 中期(2〜4年) |
| 電化集約型プロジェクトにおけるユーティリティ系統連系の遅延 | -0.8% | ERCOT、PJM、CAISO、その他電力制約のある米国地域 | 中期(2〜4年) |
| 接続型建物システムにおけるサイバーセキュリティ適合負担 | -0.5% | 米国連邦施設、医療、重要インフラ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
専門工種における熟練労働力不足
労働力の確保は、需要が熟練労働者の育成パイプラインを上回る速度で拡大しているため、北米MEPサービス市場における最も明確な短期的制約となっています。2025年のAGCおよびNCCER労働力調査では、92%の企業が時間給職人の採用に困難を抱えており、75%以上が電気工・配管工・パイプフィッターを採用困難職種として挙げています。Associated Builders and Contractorsによれば、建設業界は2026年に34万9,000人の純増労働者を確保する必要があり、現在の採用フローではプロジェクト需要を満たすには不十分であることが示されています。データセンター建設は、最も経験豊富な電気工・試運転スペシャリスト・制御スタッフを高報酬プロジェクトに引き付けるため、状況をさらに悪化させており、一般的な商業・機関工事はより逼迫した労働力プールに直面しています。この不均衡は入札プレミアムを引き上げ、工期を延長させ、オーナーをプレファブリケーションと労働力育成システムを持つ大手請負業者へと向かわせます。また、オーナーが個別工種の引き渡しに依存するのではなく、労働力調整を内部で解決できる企業をますます重視するようになっているため、北米MEPサービス市場における統合型納品の余地も生まれています。
開閉装置・変圧器・銅価格の変動
機器・コモディティの価格変動は、特に電気集約型パッケージにおいて、北米MEPサービス市場の利益率の安定性を制限しています。銅先物は2026年5月に1ポンドあたり6.61米ドルの過去最高値に達し、前年比45%上昇しており、ケーブル・フィーダー・その他の導体集約型スコープに直接影響しています。変圧器のインフレーションは第二の層を加えています。大型電力変圧器の価格は5年間でほぼ倍増し、リードタイムは以前の基準をはるかに超えて延長されており、請負業者はプロジェクトサイクルのより早い段階で調達を確定せざるを得なくなっています。中圧開装置の制約も同様のパターンをたどっており、リードタイムの長期化と価格上昇が入札戦略と調達シーケンスを再構成しています。請負業者はエスカレーション条項・早期発注パッケージ・先物買いで対応していますが、公共プロジェクトが依然として固定予算内で運営されている場合、これらの戦術はリスクを排除しません。この抑制要因が重要なのは、北米MEPサービス市場が以前のサイクルよりも電力インフラコンテンツへの露出が高まっているため、資材インフレがプロジェクト総価値のより大きなシェアに影響するためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
電気サービスが収益を牽引、統合型納品が加速電気サービスは2025年の北米MEPサービス市場規模の35%を占め、収益面で最大のタイプセグメントとなりました。このリーダーシップは、データセンター・商業改修・電化プログラムのいずれもが電力配電・制御・保護システム・サービスアップグレードをプロジェクト予算の中心に置いているという事実を反映しています。EMCORの米国電気建設セグメントは2026年第1四半期に8億4,560万米ドルの収益を上げ、前年比12.8%増となり、経営陣はこの業績をハイテク製造・データセンター活動に結び付けており、セグメントの近期需要基盤を裏付けています。2026年版NECも、新しい中圧条項・拡大されたラベリング要件・電力制御システムの認定が商業・機関プロジェクトにおける請求可能な設計・現場適合工事を増加させるため、セグメントを支援しています[2]。電気サービスはまた、既存建物がヒートポンプ・充電器・蓄電・よりデジタルな制御へと移行する際にも大きな価値シェアを獲得します。これらの変更はすべてサービスサイジングと配電アーキテクチャに影響するためです。北米MEPサービス市場において、これは電気スコープが量主導かつ複雑性主導の両方であることを意味しており、交換需要のみに依存するよりも強固なポジションです。
機械サービスは、HVAC・防火設備・プロセス配管・ミッションクリティカル冷却が病院・先端製造工場・データセンターの中心に位置するため、第2位のタイプとして維持されています。ラック密度の上昇とオーナーが標準的な空気システムから液体補助または液体ベースの冷却戦略へと移行するにつれて、冷却設計はより複雑になっており、配管・制御・電力・試運転間のより緊密な調整の必要性が高まっています。配管サービスは収益シェアでは小さいですが、水インフラ工事と鉛製給水管プログラムに結び付いた明確な交換サイクルから恩恵を受けており、多くの任意建築カテゴリーよりも安定した自治体需要基盤を持っています。統合MEPサービスは2031年にかけてCAGR 8.86%で成長し、北米MEPサービス市場のタイプセグメントの中で最も速いペースとなる見込みです。オーナーは、一つの責任ある納品主体が調整ギャップを減らし、試運転時間を短縮し、複雑な施設における請求リスクを低下させるため、このモデルに傾いています。この転換は、北米MEPサービス産業が工種の深さとプログラム管理を組み合わせられる企業を、孤立したパッケージのみを提供する企業よりも評価していることを示唆しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
設計・エンジニアリングが主導、成果連動型契約が納品価値を再定義設計・エンジニアリングは2025年の北米MEPサービス市場規模の31%を占め、最大のサービスタイプセグメントとなりました。このポジションは、プロジェクトが同一の設計ウィンドウ内でエネルギーコード・電気コード変更・BIM調整・オーナーのサステナビリティ目標を満たさなければならない場合に、どれほど多くのフロントエンド調整が必要かを反映しています。ASHRAE 90.1-2022および関連する州コード改定はモデリングと文書化の負担を増加させており、パシフィックノースウェスト国立研究所のコスト分析は、より厳しい基準がエンジニアリングとシステム選定の決定を通じて測定可能な初期費用の増加をもたらすことを示しています。最大規模のプロジェクトでは、現場工事が始まる前から電気トポロジー・換気戦略・冷却構成・制御統合に関するより早期の決定が必要となり、事前施工スコープが拡大しています。北米MEPサービス市場において、これは現場での不整合を減らし、コード承認・エネルギー性能・試運転準備に関する確実性を高めることをオーナーが必要としているため、設計価値が拡大していることを意味します。
設置・試験・試運転は、ミッションクリティカル建物と規制対象施設が引き渡し前の立会試験と機能検証をより重視しているため、第2位のサービスタイプとして維持されています。試運転は現在、多くのデータセンタープログラムで独立した納品フェーズとして機能しており、容量・冗長性・稼働率目標が工程エラーや文書ギャップに対する許容度をほとんど残していません。マネージド・成果連動型サービスは2031年にかけてCAGR 8.03%で成長する見込みであり、北米MEPサービス市場においてライフサイクル責任への構造的な移行を示しています。建物オーナーはますます、保守・制御最適化・稼働率・エネルギー性能を個別の作業指示ではなく一つのサービス関係に結び付けた成果ベースの契約を求めています。保守・修繕・改修は、老朽化した商業ストック・ヒートポンプ交換義務・換気基準の変更が使用中の建物でのシステム更新を引き続き引き起こすため、重要性を維持しています。これはまた、北米MEPサービス産業が不動産運営とより密接に重なり始めている領域でもあります。設置後の価値が初期建設と同様に継続的な性能に依存するようになっているためです。
エンドユーザー産業別:
インフラが成長を牽引、商業が量を維持商業は2025年の北米MEPサービス市場規模の30%を占め、収益面で最大のエンドユーザーセグメントとなりました。セグメントは広範ですが、最近の最大の需要源はデータセンターキャンパス・医療施設の拡張・より深い電化・制御工事・HVAC近代化を必要とするオフィス改修から生まれています。Amazonのインディアナへのデータセンターへのデータセンター投資とCyrusOneのテキサスのハイパースケールキャンパスは、商業工事が依然として重要な理由を示しています。各サイトが稼働前に大規模な電気配電・冷却・バックアップシステム・試運転スコープを必要とするためす。商業改修もコード主導のヒートポンプ採用・エネルギーアップグレード・スマート負荷制御が電気・機械の再設計を同時に必要とすることが多いため、よりMEP集約型になっています。これにより、北米MEPサービス市場の商業部分は、デジタルインフラと規制上の改修ニーズに結び付いており、一つの建物カテゴリーに依存しないため、典型的なオフィス主導のサイクルよりも回復力があります。商業ユーザーが獲得する北米MEPサービス市場シェアは、新規ミッションクリティカル建設と既存資産アップグレードの拡大する技術スコープの両方に基づいています。
インフラは2031年にかけてCAGR 9.27%で成長し、北米MEPサービス市場のエンドユーザーセグメントの中で最も速いペースとなる見込みです。交通・水道・下水・ユーティリティシステムへの公共支出は、ポンプ・換気・制御・排水・処理・非常用電源・インテリジェントシステムにわたって大きな組み込みMEPコンテンツを持っています。FHWAの2026年度予算見積もりには道路プログラムに726億米ドル、橋梁交換に55億米ドルが含まれており、EPAの回転基金と鉛管プログラムは長い実行ウィンドウで水関連工事を支援し続けています。住宅活動は現在の構成では小さいですが、全電化コード経路・旧来システムの交換サイクル・老朽化した住宅ストックにおける配管・HVACアップグレードの継続的な需要から恩恵を受けています。住宅需要は商業・インフラ工事よりも金利感応度が高いですが、電化政策が住宅着工が鈍化した場合でも一定水準のMEP改修活動を維持しています。これらのエンドユーザー全体にわたって、北米MEPサービス市場はシステム性能・適合・長期運営が初期設置と同様に重要なプロジェクトへとシフトしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
米国メカニカル、エレクトリカル、プランビング(MEP)サービス市場
米国は2025年における北米MEPサービス市場シェアの77.5%を占めており、規模およびプロジェクトの多様性の両面において、地域内の他国を大きく引き離している。同国は、最も充実した公共インフラパイプライン、最大規模のハイパースケールデータセンター建設、ならびに新築工事および改修工事においてMEPの適用範囲を拡大する州レベルの規制変更の広範な普及という恩恵を受けている。IIJAに基づくDOTの義務およびEPAの水道資金は、引き続き自治体・交通インフラ工事の基盤となっており、一方でアマゾンのインディアナ州における拡張事業やサイラスワンのテキサス州における開発事業は、民間デジタルインフラがいかに大きな需要の層を新たに生み出しているかを示している。2026年版NECおよび各州のエネルギーコードもまた、コンプライアンス対応が電気サービスのアップグレード、エネルギーモデリング、換気設計、および制御システムの統合を同時に要求するようになったことから、北米MEPサービス市場における米国部分をプロジェクト単価の面でより収益性の高いものにしている。労働力は依然として主要な制約要因であり、電気工、配管工、水道工の不足が全国調査において最も顕著に表れているのも米国である。
カナダメカニカル、エレクトリカル、プランビング(MEP)サービス市場
カナダは、建物の脱炭素化および公共建築物の近代化がヒートポンプ、電気、および給排水システムのアップグレードを継続的に支援していることから、地域の需要構造において引き続き重要な位置を占めている。カナダにおける機会は、米国に見られるような純粋な規模よりも、高効率システムおよび低排出型建築サービスを必要とする住宅、公共施設、および自治体資産にわたる安定した需要にある。これにより、地域の請負業者は北米MEPサービス市場において、改修工事中心の案件が純粋な量的競争よりも設計調整およびサービス関係を重視するセグメントで活躍する余地を得ている。主な制約は労働力の確保であり、北米全体における熟練技能者不足がカナダのプロジェクト遂行にも影響を及ぼし、専門工事における作業員の迅速な増員を制限している。
メキシコメカニカル、エレクトカル、プランビング(MEP)サービス市場
メキシコは2031年までに8.37%のCAGRで成長すると予測されており、北米MEPサービス市場において最も成長の速い地域となっている。成長は、ニアショアリング主導の産業開発、米国サプライチェーンに連動した製造業の拡大需要、ならびに産業グレードの電力、換気、圧縮システム、水処理、およびプロセスサポートに対する需要の高まりによって支えられている。メキシコ建設業会議所は、ニアショアリングおよびプラン・メヒコが、特に輸出製造業および産業拡張に関連する施設への投資モメンタムを支援していると強調した[3]。2024年における米国最大の貿易相手国としてのメキシコの地位は、国境を越えた生産が高度な電気・機械仕様を備えた近代的な工場を必要とすることから、その方向性を裏付けている。これにより、自動車、半導体、航空宇宙、および先端製造業のサプライチェーンが求める水準で産業用MEPの範囲を提供できる請負業者にとって、有利な成長基盤が形成されている。その結果、北米MEPサービス市場において最も成長の速いセグメントは、投機的な不動産開発によって牽引されているのではなく、直接的なシステムの複雑性を伴う生産連動型投資によって推進されている。
競合状況
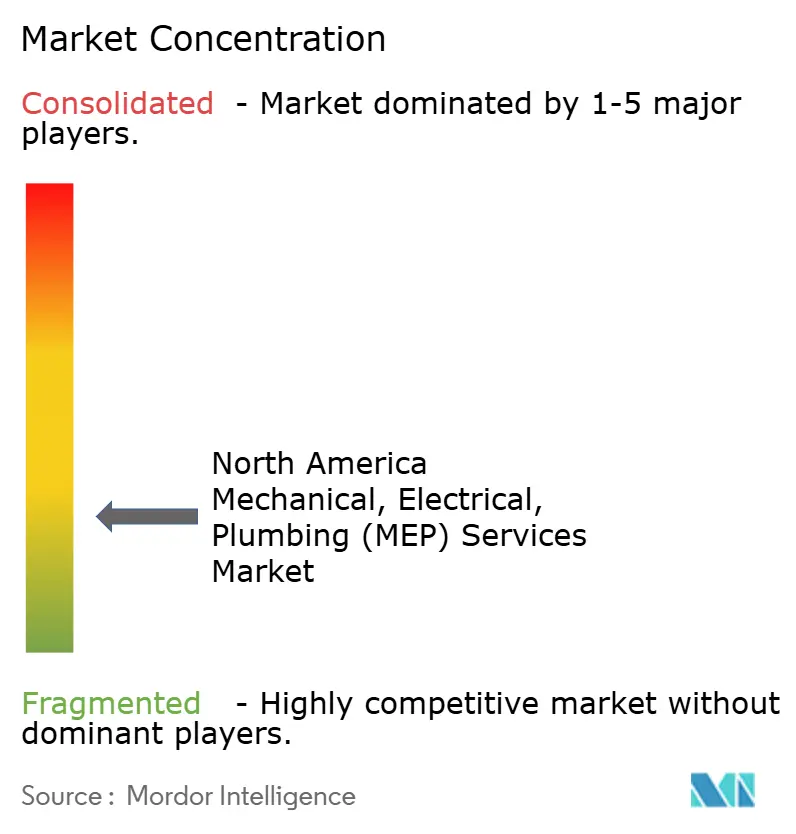
北米MEPサービス市場は中程度に分散しており、大手公開請負業者・規模の大きな非公開企業・多数の地域専門業者が機械・電気・配管サービス全体で競合しています。競争は地理的規模だけでなく、技術的専門性・地域の労働力確保・プレファブリケーション能力・試運転力などの要因によって推進されているため、単一企業が市場を支配していません。EMCOR Groupなどの主要プレーヤーは、受注残の拡大・買収・データセンター・半導体施設・ネットワークインフラなどの高需要セクターへの露出拡大を通じて市場ポジションを強化し続けています。統合型プロジェクト納品と複数工種調整への需要の増加も、大手企業がプロジェクトの遅延を減らし実行効率を改善するためにエンジニアリングとプレファブリケーション能力を拡大することを促しています。
継続的な統合にもかかわらず、地域・専門請負業者は地域の公共インフラ・産業プロジェクト・商業改修・地域の関係と労働力アクセスが依然として重要な優位性となる二次データセンター市場において強い存在感を維持し続けています。市場はまた、施設管理・ライフサイクルサービス企業が買収と成果連動型サービス提供を通じてMEP請負に参入するにつれて進化しています。同時に、多くの建設オーナーは複雑性の低いプロジェクトでは電気・機械・配管スコープを個別に調達しており、業界体の分散が維持されています。その結果、市場は統合機会を提供し続けながらも、地域専門業者とニッチ請負業者が競争力のあるポジションを維持できる状況が続いています。
北米機械・電気・配管(MEP)サービス産業リーダー
-
EMCOR Group
-
Comfort Systems USA
-
Southland Industries
-
M.C. Dean
-
Rosendin Electric
- 注:主要企業の掲載順は順位を示すものではありません。
北米メカニカル、エレクトリカル、プランビング(MEP)サービス市場 このレポートでカバーされる企業
- EMCOR Group
- Comfort Systems USA
- Southland Industries
- M.C. Dean
- Rosendin Electric
- ArchKey Solutions
- TDIndustries
- Brandt
- McKinstry
- ACCO Engineered Systems
- Power Design
- Limbach Holdings
- AECOM
- WSP
- Jacobs
- Stantec
- Bowman Consulting Group
- Kimley-Horn
- Galloway & Company
- McGill Associates
- Prime Electric
最近の産業開発事情 北米メカニカル、エレクトリカル、プランビング(MEP)サービス市場
- 2026年4月:EMCOR Groupは、2026年第1四半期の収益が39億2,000万米ドル(前年比+11.4%)、受注残が94億5,000万米ドル(前年比+12.1%)となったことを受け、2026年通期の収益ガイダンスを177億5,000万米ドルから185億米ドルに引き上げました。成長はデータセンター・ハイテク製造・ネットワーク・通信インフラへの継続的な需要によるものとされています。
- 2026年2月:Rosendin HoldingsはCEOのKeith Douglasと社長のPaolo DegrassiおよびJustin Tinocoによる協調的な共同リーダーシップモデルに再編し、上級リーダーをデータセンター・AIインフラ・半導体施設・モジュラーパワーソリューション成長イニシアチブに明示的に整合させました。
- 2026年1月:NFPAは2026年版全米電気工事規程(NEC)を公表しました。3,933件のパブリックインプット、5つの新しい中圧条項(265〜270)、EVSE緊急遮断義務の拡大、アーク閃光ラベリング要件の拡大が盛り込まれています。同コードは、すべての商業・機関プロジェクトタイプにわたってMEP電気請負業者にエンジニアリングおよび適合改修スコープを生み出します。
- 2025年11月:CBREはPearce Servicesを約12億米ドルの現金に加え最大1億1,500万米ドルのアーンアウトで買収し、Pearceの4,000人規模の重要電力・冷却・EV充電・再生可能エネルギー保守能力を統合しました。この買収は、大規模資産管理プラットフォームにとってMEPサービス納品の垂直統合が競争上の必須事項であることを示しています。
北米機械・電気・配管(MEP)サービス市場レポートの範囲
セグメンテーション概要
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修繕・改修 |
| マネージド・成果連動型サービス |
| 住宅 |
| 商業 |
| インフラ |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修繕・改修 | |
| マネージド・成果連動型サービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米MEPサービスの2031年の見通しは?
北米MEPサービス市場は2026年の650.5億米ドルから2031年には916億米ドルに達し、2026年から2031年にかけてCAGR 6.9%で成長する見込みです。
北米MEPプロジェクト全体で現在収益をリードしているサービスカテゴリーはどれですか?
設計・エンジニアリングは2025年に31%のシェアでサービスタイプ収益をリードしており、コード適合・エネルギーモデリング・システム調整に結び付いた事前施工工数の増加を反映しています。
北米のMEP請負業者の中で最も速く拡大している工事タイプはどれですか?
統合MEPサービスは2031年にかけてCAGR 8.86%で最も速く成長するタイプセグメントであり、オーナーが複雑な施設において単一責任の納品主体を求めているためです。
電気請負業者が他の工種よりも強い需要を見ているのはなぜですか?
電気サービスは2025年に最大の35%のシェアを占めており、データセンター・電化アップグレード・EV充電インフラ・2026年版NECに基づく広範な適合工事によるものです。