
ASEAN機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
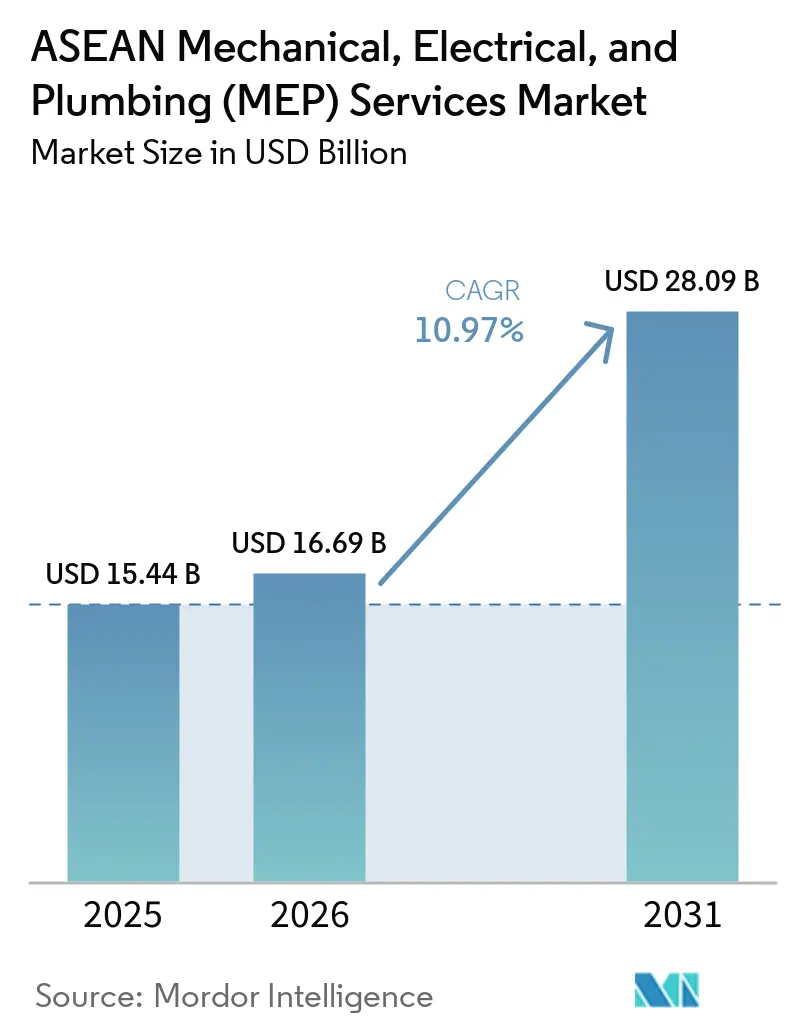
| 基準年の市場規模 (2025) | 15.44 十億米ドル |
| 市場規模 (2026) | 16.69 十億米ドル |
| 市場規模 (2031) | 28.09 十億米ドル |
| 成長率 (2026 - 2031) | 10.97 % |
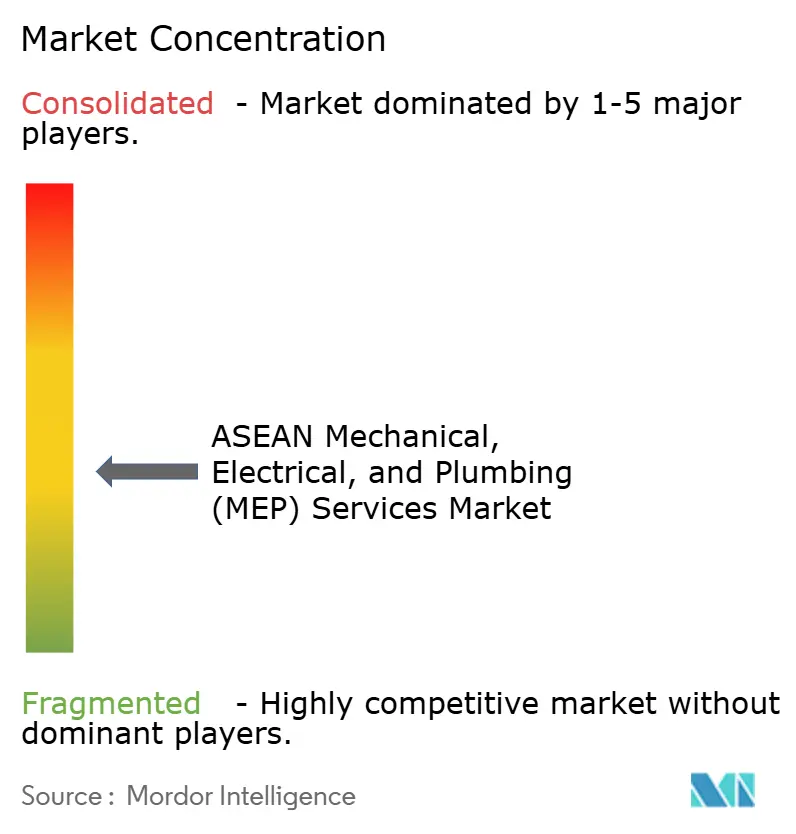
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEAN機械・電気・配管(MEP)サービス市場分析
ASEAN機械・電気・配管サービス市場規模は、2025年の154.4億米ドルから2026年には166.9億米ドルに成長し、2026年から2031年にかけてCAGR 10.97%で2031年までに280.9億米ドルに達すると予測されています。ASEAN機械・電気・配管(MEP)サース市場は、ASEAN主要6カ国における同時進行のインフラサイクル、デジタルインフラの拡大、産業団地の開発、および厳格化するグリーンビルディングコンプライアンス要件によって支えられています。2024年のASEANへの外国直接投資は2,260億米ドルに達し、前年比8%増となり、サプライチェーン集約型製造業へのグリーンフィールド投資は410億米ドルに増加しました。これにより、地域全体の冷却、電力、換気、水、建築システム設計業務の対象パイプラインが拡大しています[1]。マレーシアにおけるInfineon、シンガポールにおけるTSMC、インドネシアにおけるBYDの半導体関連投資は、クリーンルーム、高電圧電気システム、精密冷却環境において高密度なプロジェクトスコープを追加しており、ASEAN MEPサービス市場に標準的な建築サービスサイクルを超えた深い産業基盤をもたらしています。ベトナムやインドネシアなどの市場における公共交通の拡大、公益事業の近代化、都市建設も需要の多様性を生み出し、あるプロジェクトクラスが減速した場合でもASEAN MEPサービス市場の回復力を維持するのに役立っています。競争はグローバルコンサルタント会社、地域請負業者、地元専門業者の間で中程度に分散しており、最も明確な事業リスクは熟練労働力の不足であり、これが納期を延長し、ASEAN MEPサービス市場における施工品質に圧力をかけています。
主要レポートのポイント
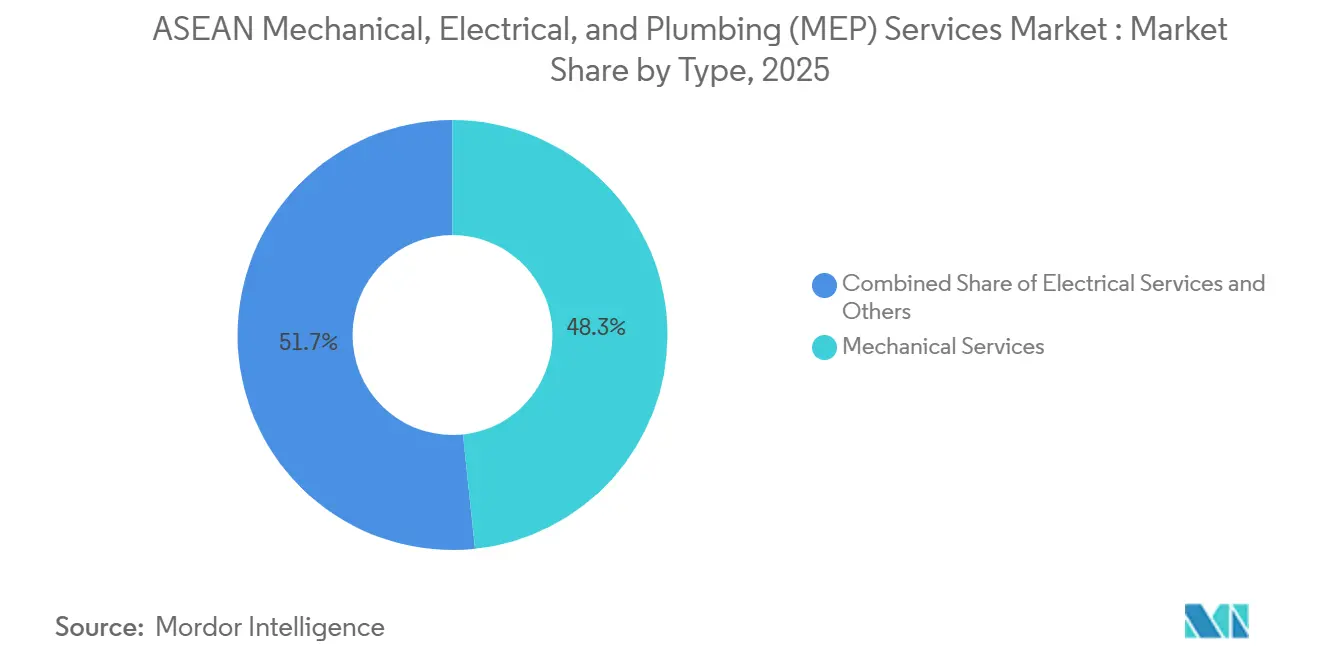
- タイプ別では、機械サービスが2025年のASEAN MEP市場シェアの48.34%を占め、統合MEPサービスは2031年にかけてCAGR 8.1%で拡大すると予測されています。
- サービスタイプ別では、設計・エンジニアリングが2025年の市場価値の36.34%をリードし、その他サービスは2031年にかけてCAGR 8.82%で成長すると予測されています。
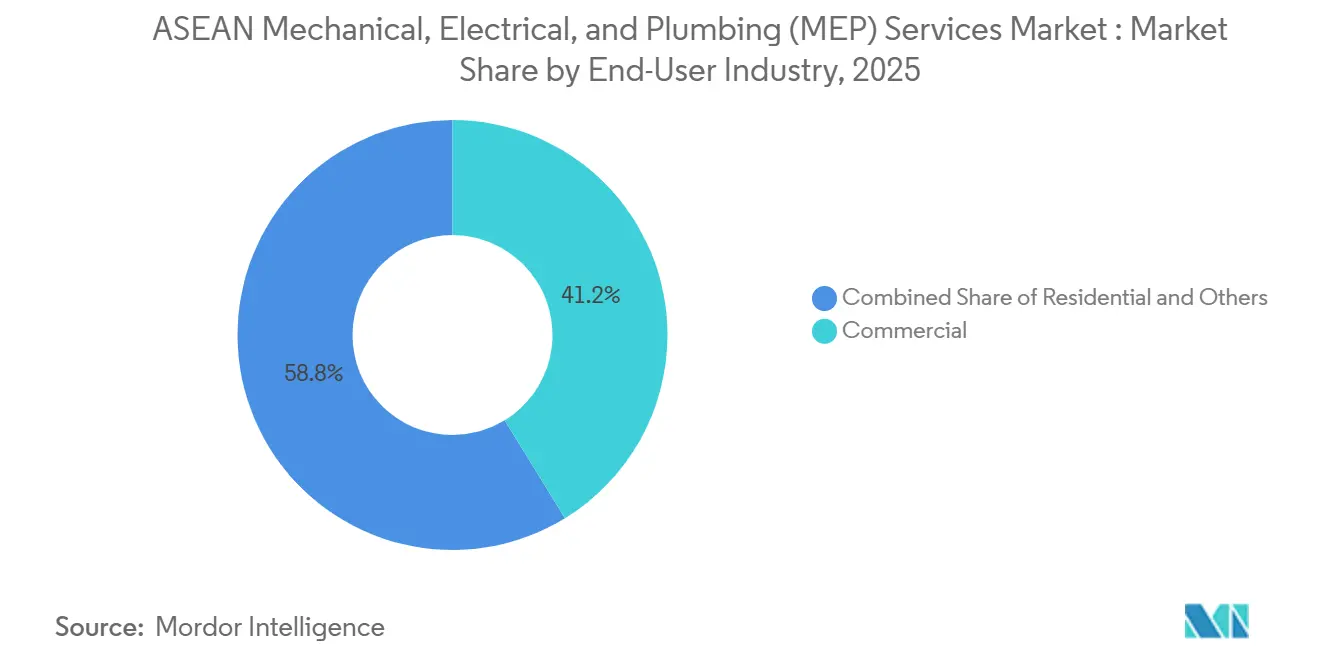
- エンドユーザー産業別では、商業セクターが2025年のASEAN MEPサービス市場規模の41.23%を占め、インフラは2031年にかけてCAGR 8.6%で拡大しています。
- 地域別では、インドネシアが2025年の地域価値の33.22%を占め、ベトナムは2031年にかけて最高CAGR 8.19%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| マレーシア、インドネシア、シンガポール全域におけるデータセンター容量の成長 | +2.8% | マレーシア、インドネシア、シンガポール | 短期(2年以内) |
| 都市住宅および交通インフラの拡大 | +2.5% | ASEAN全域、特にインドネシアとベトナムで顕著 | 中期(2~4年) |
| EV・電子機器・半導体製造クラスター | +1.8% | マレーシア、タイ、インドネシア、シンガポール | 長期(4年以上) |
| スマートシティおよび産業団地開発パイプライン | +1.2% | マレーシア、タイ、ベトナム | 中期(2~4年) |
| グリーンビルディングコードおよびBIM電子申請義務 | +1.0% | シンガポール、マレーシア、ASEAN全域 | 中期(2~4年) |
| 洪水対応型の水・排水・冷却システム設計 | +0.8% | インドネシア、ベトナム、タイ、フィリピン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マレーシア、インドネシア、シンガポール全域におけるデータセンター容量の成長
データセンターの拡大は、近期においてASEAN MEPサービス市場にとって最も集中した需要促進要因の一つです。これらの施設は、従来のオフィスやホテルよりもはるかに高密度な冷却、電力冗長性、防火システム、および水管理を必要とするためです。このパターンはジョホールおよびマレーシア全域で顕著であり、モジュール式および大型デジタル施設が、Aureconが受賞したジョホールの60メガワットプレファブデータセンタープロジェクトに示されるように、以前の商業ビルよりも速く、より統合された機械・電気の調整のもとで納品されています。タイのARAYAイースタンゲートウェイでも同様の傾向が見られ、高電圧電力、ガス公益事業、5G接続を統合しながら、データセンター事業者をアンカーテナントとして誘致しています。AI対応施設は高密度電力配電、精密熱制御、厳格な水管理、および厳しい試運転基準を必要とするため、MEP収益の強度は床面積だけが示す以上にはるかに速く上昇します。したがって、開発業者は機械、電気、配管、試験、試運転パッケージを単一の責任体制のもとで調整できる統合デリバリー構造を好む傾向にあり、これがASEAN MEPサービス市場に直接的な恩恵をもたらしています。
都市住宅および交通インフラの拡大
ASEAN MEPサービス市場は、都市化から引き続き力を得ています。都市の成長が住宅、交通駅、トンネル、公益事業、公共サービス建築物への連鎖的な需要を生み出すためです。2026年までに、地域人口の約3分の2が都市に居住するようになり、2018年から2030年にかけてASEAN5全体でさらに9,000万人が都市化すると予測されており、複数の国で同時に建設パイプラインが広く持続的に維持されています。この需要は住宅供給に限定されるものではなく、都市の外延的拡大により、地下鉄、道路、公益事業プロジェクトにおける換気システム、電力配電、水処理、防火設備の需要も増加しています。ハノイ、ホーチミン市、大ジャカルタはいずれも交通インフラを拡大しており、これらのプログラムは一般土木請負業者が単独では対応できない専門的な電気機械スコープを必要としています。ベトナムの建設セクターは2025年に9%以上成長し、GDPの約17%に貢献しており、交通・住宅投資がASEAN MEPサービス市場で利用可能な技術的作業量に与える重大な影響を裏付けています。
EV・電子機器・半導体製造クラスター
ASEAN MEPサービス市場は、産業建設の複雑性の高まりからも恩恵を受けています。半導体、電子機器、EV施設は標準的な工場よりもはるかに専門化された公益事業システムを必要とするためです。ASEANは2021年から2024年にかけて平均120億米ドルの半導体グリーンフィールド投資を誘致し、地域は世界の半導体組立・試験・パッケージング活動の20%以上を占め、クリーンルームHVAC、高品質水システム、高度電気インフラへの需要を強化しています。ペナンのシリコンアイランドグリーンテクパークは2026年に工場建設フェーズに移行し、半導体、医療機器、先端製造テナントを誘致しており、マレーシアのテクノロジーコリドー内で産業MEP需要が拡大していることを確認しています。タイのARAYAイースタンゲートウェイは2025年9月に正式に産業団地として宣言され、115kV電力供給、スマートエネルギーシステム、統合デジタル接続を含んでおり、より高付加価値の産業キャンパスへの同様の移行を支持しています。これらの施設は単一のプロジェクトスコープ内で複数の専門分野を必要とし、この変化がASEAN MEPサービス市場に強固な長期的産業基盤をもたらしています。
スマートシティおよび産業団地開発パイプライン
マレーシア、タイ、ベトナムにおけるスマートシティおよび産業団地の開発は、新規プロジェクトサイト全体で統合冷却、電力、水、排水、防火、デジタルビルディングシステムへの需要を高めています。ASEANのサプライチェーン集約型製造業へのグリーンフィールド投資は2024年に410億米ドルに達し、新たな産業クラスターと地域全体の建築サービス設計・施工に関連する需要を支えています。マレーシアでは、ペナンのシリコンアイランドグリーンテクパークが2026年に工場建設フェーズに移行し、半導体、医療機器、先端製造テナントを誘致しており、精密冷却、電力配電、公益事業システム計画への需要を高めています。タイでは、ARAYAイースタンゲートウェイが2025年9月に正式に産業団地として宣言され、115kV電力供給、天然ガス公益事業、5G接続を含んでおり、新たな団地が単純な土地プロジェクトではなく完全にサービスが整ったエンジニアリング環境として開発されていることを示しています。ベトナムでは、2026年から2030年の中期公共投資計画が交通、都市開発、エネルギーインフラを優先しており、産業ゾーンとスマート都市開発の支援基盤を強化しています。これらのプロジェクトはフェーズ単位で建設され、最初から調整された公益事業ネットワークに依存しているため、ASEAN MEPサービス市場における設計、設置、試験、試運転、保守にわたる繰り返し需要を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 熟練労働力不足と資格認定のギャップ | -1.5% | ASEAN全域、特にインドネシア、ベトナム、フィリピンで深刻 | 長期(4年以上) |
| 許認可の複雑性と規制の断片化 | -0.8% | インドネシア、ベトナム、タイ、マレーシアでは中程度 | 中期(2~4年) |
| 付加価値スコープを圧縮する最低入札調達 | -0.7% | インドネシア、フィリピン、タイの公共セクター | 中期(2~4年) |
| 主要ハブ外における電力品質および公益事業信頼性の制約 | -0.5% | ジャワ島外のインドネシア、ベトナムの農村省、ミャンマー | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働力不足と資格認定のギャップ
熟練労働力不足は、ASEAN MEPサービス市場にとって明確な事業上の制約です。プロジェクトパイプラインが、エンジニア、BIMコーディネーター、試運転専門家、認定現場チームの供給よりも速く増加しているためです。この問題は、デジタルインフラ、交通、先端産業プロジェクトでより顕著になっており、これらの分野ではエラーへの許容度が低く、文書化の負担が高くなっています。また、シンガポール方式のデジタル申請および建築サービスコンプライアンス基準に移行している市場でも顕著になっており、これらの枠組みがデジタル整と認定エンジニアリング承認のベースラインを引き上げています。その結果、グローバル企業と資本力のある一部の地域請負業者がプレミアムスコープにアクセスできる一方、多くの中堅地元企業は複雑性の低いパッケージに集中したままという二層構造の納品環境が生まれています。研修と資格認定の拡大が加速しない限り、労働力不足はASEAN MEPサービス市場が受注した業務を期限内のプロジェクト完了に転換する効率を制限し続けるでしょう。
許認可の複雑性と規制の断片化
許認可の複雑性は、地域の最も効率化された承認環境以外では、ASEAN MEPサービス市場に対する一貫した足かせとなっています。OECDは、制度的断片化、複雑な土地所有法、硬直した承認タイムラインが、ASEAN5全体で民間インフラ投資家を引き続き抑制し、エンドユーザー需要が強い場合でもプロジェクト転換を遅らせていると指摘しています。OECDのサンプルでは、129件の都市インフラプロジェクトのうち14件のみが民間株式を活用しており、承認リスクと施工不確実性に対するより広範な慎重姿勢を反映しています。MEP請負業者にとって、問題は着工の遅延だけではなく、断片化した承認が電気室、機械レイアウト、公益事業インターフェース、防火システムの工事中設計変更リスクも高めています。このパターンは手直しリスクを高め、試運転を遅延させ、規制プロセスが省庁、公益事業者、地方当局間で依然として不均一に進む国々でマージンを圧縮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
気候と冷却強度に牽引された機械の優位性機械サービスは2025年に市場の48.34%を占めており、冷却、換気、室内環境制御がASEAN諸国の多くで最もコストのかかる建築システム要件であり続けているという事実を反映しています。熱帯気候条件により、商業ビル、ホスピタリティプロジェクト、複合用途タワー、交通インフラでHVACが中心的な役割を果たし続けており、先端産業サイトではさらに厳格な環境仕様が加わります。データセンター、半導体施設、大型交通資産も高性能機械システムに依存しており、熱安定性と空気品質が運営とコンプライアンスの両方に影響するためです。ジャカルタのBranz Mega KuninganとスラバヤのManyar Smelterにまたがるシンリョウインドネシアのプロジェクトポートフォリオは、プレミアム不動産と重工業環境にわたる機械スコープの広さを示しています。
統合MEPサービスは最も成長の速いサブセグメントであり、2026年から2031年にかけてCAGR 8.1%を記録します。統合ソリューションのASEAN MEPサービス市場は、クライアントが複雑な施設に対して単一責任体制に移行するにつれて成長しています。この変化は、機械、電気、配管、制御、試運転チームが一つの調整されたパッケージとして機能しなければならないデジタルインフラおよび先端製造プロジェクトで特に顕著です。電気サービスは産業団地、交通システム、公益事業集約型ビルとともに拡大を続け、配管サービスは都市・インフラプロジェクトにおけるより複雑な排水、廃水、消火、水再利用要件から恩恵を受けています。グリーンマーク方式のコンプライアンス構造もタイプ全体の技術基準ベースラインを引き上げており、多分野にわたる納品能力への強い需要を支えています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
設計が価値を固定し、保守が加速設計・エンジニアリングは2025年の市場価値の36.34%を占めました。交通、デジタルインフラ、公益事業、産業建設にわたる複雑なプロジェクトが、物理的な建設が始まる前に重要な建築サービスの意思決定を必要とするためです。ASEAN MEPサービス市場のこの部分は、システム計画、コードコンプライアンス、負荷分析、エネルギーモデリング、設計調整を含む高付加価値業務から恩恵を受けています。シンガポールのCORENET X義務は、デジタル調整が承認経路の外ではなく内部に位置するようになったため、主要新規プロジェクトの設計フェーズ投資フロアを事実上引き上げました。したがって、正確なモデル、コンプライアンスに準拠した文書、調整されたエンジニアリングパッケージを提供できる企業は、大型入札においてより明確な競争優位性を持って参入します。
その他サービスは最も成長の速いサービスサブセグメントであり、2031年にかけてCAGR 8.82%を記録します。プロジェクトの複雑性が増すにつれて、試運転検証、性能試験、エネルギー監査業務がますます重要になっているためです。設置、試験、試運転は、多くの交通、産業、デジタル資産がまだ活発な建設中であるため、現在の建設サイクルにおける請求の大きなシェアを依然として占めています。保守・修理も、複雑なシステムの設置基盤が拡大し、より多くのビルオーナーが事後対応修理ではなく計画的予防サービスを必要とするにつれて比重を増しています。シンリョウコーポレーションのシンガポールクロスアイランドライン第1フェーズおよびプンゴル延伸のトンネル換気・環境制御システムに関するSGD 4億3,680万(USD 3億2,300万)の契約は、技術的に要求の高い交通プロジェクトにおいて大型設置・システム納品パッケージがいかに大きくなり得るかを示しています。
エンドユーザー産業別:
商業がリード、インフラが加速商業は2025年のASEAN MEPサービス市場の41.23%を占めました。オフィス、小売、ホスピタリティ、複合用途、デジタル資産がジャカルタ、クアラルンプール、バンコク、ホーチミン市、シンガポールに集中し続けているためです。このセグメントは、都市タワー、ホテル、ショッピングセンター、空港連結商業スペース、そして増加するデータセンターキャンパスを同一の地域パイプライン内に組み合わせているため、プロジェクト多様性の最も深い源泉であり続けています。データセンターは現在、冷却密度、冗長性要件、電気設計の深さが典型的なオフィスフィットアウトをはるかに上回るため、商業業務において不均衡に大きな影響力を持っています。タイを拠点とするME PRIMEは、オフィス、コンドミニアム、ホテル、産業施設にわたるスコープを説明しており、地域全体で依然として活発な商業および隣接する建築サービス活動の広さを反映しています[2]。
インラはASEAN MEPサービス産業の最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 8.6%を記録します。交通、公益事業、公共サービスプロジェクトが大型でシステム集約型の電気機械パッケージを必要とするためです。ベトナムは2025年に564件の主要国家事業を特定し、総額VND 5,140兆(USD 2,056億)以上に上り、換気、電力配電、ポンプ、排水、防火システムの持続的なパイプラインを支えています。チャンギ空港ターミナル5も、Mott MacDonald、SJグループ、Arupがグリーンマークプラチナスーパーローエネルギー基準で設計された主要航空資産の完全エンジニアリングコンサルタントを務めており、インフラ主導の需要の規模を示しています。住宅は依然として重要なベースロードセグメントであり、この市場部分内のバランスは断片的な下請け構造よりも大規模な開発業者主導のパッケージへとシフトしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
インドネシア機械・電気・配管(MEP)サービス市場
インドネシアは2025年のASEAN MEPサービス市場において33.22%のシェアを占め、地域最大の市場となっている。その優位性は、住宅、鉱業関連インフラ、廃水処理システム、デジタル投資にわたる広範な建設量を反映しているジャカルタにおけるゾーン6下水処理場の受注は、特に契約締結時点で下水道普及率がわずか12%であった都市における、地方自治体の公共インフラ需要の深さを示している。
ジャワ島以外のインドネシア機械・電気・配管(MEP)サービス市場
インドネシアのデジタル経済の総商品取引額は2022年の1,950億米ドルから2024年には2,630億米ドルへと増加し、大規模なデジタルインフラの誘致を後押しするとともに、関連する冷却・電気インフラを支援している。ジャワ島以外の地域における電力品質の制約は、離島での電気機械プロジェクトの実施に引き続き影響を与えているが、国内の需要基盤は依然として地域内で最も広範である。
マレーシアおよびシンガポール機械・電気・配管(MEP)サービス市場
マレーシアとシンガポールは、先端製造業、高仕様の商業施設、および厳格なコンプライアンス体制がプロジェクトあたりのエンジニアリング密度を高めることから、ASEAN MEPサービス市場において最も高付加価値なプロジェクト機会の一部を担っている。マレーシアは半導体および関連製造への投資コミットメントの恩恵を受けており、クリーンルーム空調・換気・冷暖房(HVAC)、大電流電力配電、および専門的なユーティリティシステムへの需要が拡大している。シンガポールのCORENET XおよびグリーンマークRequirementsは、都市国家での競争を望むすべての企業に対して技術的・デジタル納品の基準を引き上げており、その能力はASEAN域内の他のプロジェクトにも波及することが多い。タイおよびフィリピンも相当な事業量をもたらしており、タイのARAYAエステートは、統合型産業ユーティリティキャンパスが地域の高仕様MEP機会のプールを拡大していることを示している。
ベトナム機械・電気・配管(MEP)サービス市場
ベトナムは、2026年から2031年にかけてCAGR 8.19%でASEAN MEPサービス市場において最も成長の速い地域である。同国の建設セクターは2025年にGDPの約17%を占め、同年に9%超の成長を遂げており、量的成長がより高度なプロジェクトの洗練度と一致しつつあることを示している。ベトナム国会は2026年5月に、交通、都市開発、エネルギーインフラを主要な受益分野とする、2026年ら2030年の中期公共投資計画として822京ベトナムドン(3,120億米ドル)を承認した。高速道路、地下鉄システム、および空港インフラの拡張により、予測期間を通じてトンネル換気、電力システム、水管理、および防火設備に対する同国のプロジェクト構成は引き続き有利な状況が続く見込みである。
競争環境
ASEAN MEPサービス市場は中程度に分散しており、グローバルエンジニアリングコンサルタント会社が地域請負業者および国別専門業者と競合しています。AECOM、WSP Global、Arup、Mott MacDonald、Aurecon、Meinhardt Group、Surbana Jurong、シンリョウコーポレーション、大林組、Gamuda、Sunway Constructionはいずれも地域の機会セットの異なる部分で事業を展開しています。2026年5月のシンガポール統合廃棄物管理施設第2フェーズのオーナーズエンジニアとしてのAECOMの任命は、国際企業が強力な助言、監督、試運転内容を持つ技術的に複雑な公共インフラプロジェクトを引き続きターゲットにしていることを示しています[3]。インドネシアとシンガポール間の600メガワット交流のBulan越境太陽光・蓄電池プロジェクトにおけるMott MacDonaldの主任エンジニアリングコンサルタントとしての役割は、高信頼性エンジニアリング調整を必要とする複雑なマルチシステムエネルギー業務を確保する同様の能力を示しています。ASEAN MEPサービス市場を支配する単一のプレーヤーは見当たらず、主要受注はオーナーズエンジニア役割、設計コンサルタント、バンドル請負業者、専門システムインテグレーターに分散しています。
地域企業も従来の下請け役割を超えて移行しており、ASEANの納品能力を活用してより高付加価値で長期的なポジションを追求しています。Meinhardt GroupとSurbana Jurong は2025年11月にアブダビのプロジェクト・インフラセンターとMoUを締結し、ASEAN発祥のエンジニアリング企業がモジュール式MEP、スマートシティ、インフラ計画の専門知識を本拠地域を超えて輸出していることを示しました。大林組による PT Obayashi Concession Indonesia の設立と2026年5月のジャカルタ中心部の31キロメートル有料道路コンセッション事業者への出資取得は、純粋な建設を超えてコンセッション連携インフラ参加へと戦略を拡大していることを示しています。これらの動きは、企業が単発のプロジェクト受注のみで競争するのではなく、繰り返しのインフラエクスポージャーを確保し、クライアント関係を深めようとしていることを示唆しています。
専門的な施工はASEAN MEPサービス市場において強力な差別化要因であり続けています。高付加価値スコープが狭い技術カテゴリーに集中するようになっているためです。シンリョウコーポレーションのシンガポール鉄換気契約は、環境制御システムに深い経験を持つ企業が重要な交通パッケージで強固なポジションを守れることを示しています。Aureconのジョホールにおけるモジュール式データセンターでのRICS東南アジアプロジェクト・オブ・ザ・イヤー受賞は、スピード、プレファブリケーション、緊密なサービス調整が複雑なデジタルインフラ業務の受注においてより重要になっていることを示しています。WSPの2025年から2027年の戦略(研究、イノベーション、デジタルパートナーシップに2億米ドルを含む)も、主要グローバルプレーヤーがASEANの高仕様プロジェクトパイプラインに適用できる能力の深化に投資し続けることを示しています。
ASEAN機械・電気・配管(MEP)サービス産業リーダー
-
Meinhardt Group
-
Surbana Jurong
-
WSP Global
-
AECOM
-
Jacobs
- 注:主要企業の掲載順は順位を示すものではありません。
ASEAN機械・電気・配管(MEP)サービス市場 このレポートでカバーされる企業
- Meinhardt Group
- Surbana Jurong
- WSP Global
- AECOM
- Jacobs
- Arup
- Aurecon
- Mott MacDonald
- Beca Group
- Shinryo Corporation
- Obayashi Corporation
- CSF Group
- LSK Engineering
- Powerware Systems
- DSCO Group
- First Balfour
- Gamuda Berhad
- Sunway Construction Group
- Nippon Koei
- Oriental Consultants Global
- Kienta Engineering Construction
- PM Group
最近の産業開発事情 ASEAN機械・電気・配管(MEP)サービス市場
- 2026年5月:AECOM、Binnies、RambollのJVがシンガポール国家環境庁によりトゥアスネクサスの統合廃棄物管理施設第2フェーズのオーナーズエンジニアに任命され、1日最大2,900トンの廃棄物を処理する施設の計画、設計、調達支援、建設監理、試験・試運転を担当します。
- 2026年5月:大林組はPT Obayashi Concession Indonesia(OCI)の設立と、ジャカルタ中心部の31キロメートル有料道路コンセッション事業者であるPT JTD Jaya Pratamaへの12.5%出資取得(約JPY 68億、USD 4,500万)を発表し、2027年12月には48.8%への追加取得を計画しています。
- 2025年11月:Meinhardt GroupとSurbana Jurong は、シンガポールでのADISロードショー2025においてアブダビのプロジェクト・インフラセンター(ADPIC)とMoUを締結し、MEPプレファブリケーションの専門知識とエンジニアリングコンサルタント能力をUSD 540億以上のアブダビインフラパイプラインに提供しました。
- 2025年10月:大林組、JFEエンジニアリング、PT Wijaya Karya、PT Jaya KonstruksiのJVが、インドネシア公共事業省からジャカルタ下水処理場ゾーン6の契約を受注し、ジャカルタの約12%の下水道普及率に対応する1日47,500立方メートル処理能力の処理場を建設します。
ASEAN機械・電気・配管(MEP)サービス市場レポートの範囲
ASEAN MEPエンジニアリングサービス市場は、タイプ別(機械、電気、配管、統合MEP)、サービスタイプ別(設計・エンジニアリング、設置・試運転、保守・修理、その他サービス)、エンドユーザー産業別(住宅、商業、インフラ)、地域別(インドネシア、マレーシア、タイ、ベトナム、シンガポール、その他ASEAN)に区分されています。市場予測は金額ベース(ビリオン米ドル)で提供されています。
セグメンテーション概要
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修理 |
| その他サービス |
| 住宅 |
| 商業 |
| インフラ |
| インドネシア |
| マレーシア |
| タイ |
| ベトナム |
| シンガポール |
| その他ASEAN |
| メインランドASEAN |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修理 | |
| その他サービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 地域別 | インドネシア |
| マレーシア | |
| タイ | |
| ベトナム | |
| シンガポール | |
| その他ASEAN | |
| メインランドASEAN |
レポートで回答される主要な質問
ASEAN機械・電気・配管サービス分野の2026年の価値はいくらですか?
ASEAN機械・電気・配管(MEP)サービス市場は2026年に166.9億米ドルと推定され、CAGR 10.97%で成長し、2031年までに280.9億米ドルに達すると予測されています。
ASEAN MEPサービス全体でどのタイプセグメントが収益をリードしていますか?
機械サービスは2025年に48.34%のシェアで地域ミックスをリードしました。冷却、換気、環境制御が商業、産業、交通資産全体で引き続き中心的な役割を果たしているためです。
なぜ商業需要がASEANで依然として最大の業務源となっているのですか?
商業は2025年に41.23%を占めました。オフィス、小売、ホスピタリティ、複合用途、データセンター資産が地域の主要都市ハブに集中し続けているためです。
2031年にかけて最も速く拡大している地域はどこですか?
ベトナムはCAGR 8.19%で最も成長の速い地域であり、強い建設成長と大規模な2026年から2030年の公共投資計画に支えられています。