
Marktgröße und Marktanteil für Industriepressen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.53 Milliarden US-Dollar |
| Marktgröße (2026) | 3.67 Milliarden US-Dollar |
| Marktgröße (2031) | 4.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.62 % |
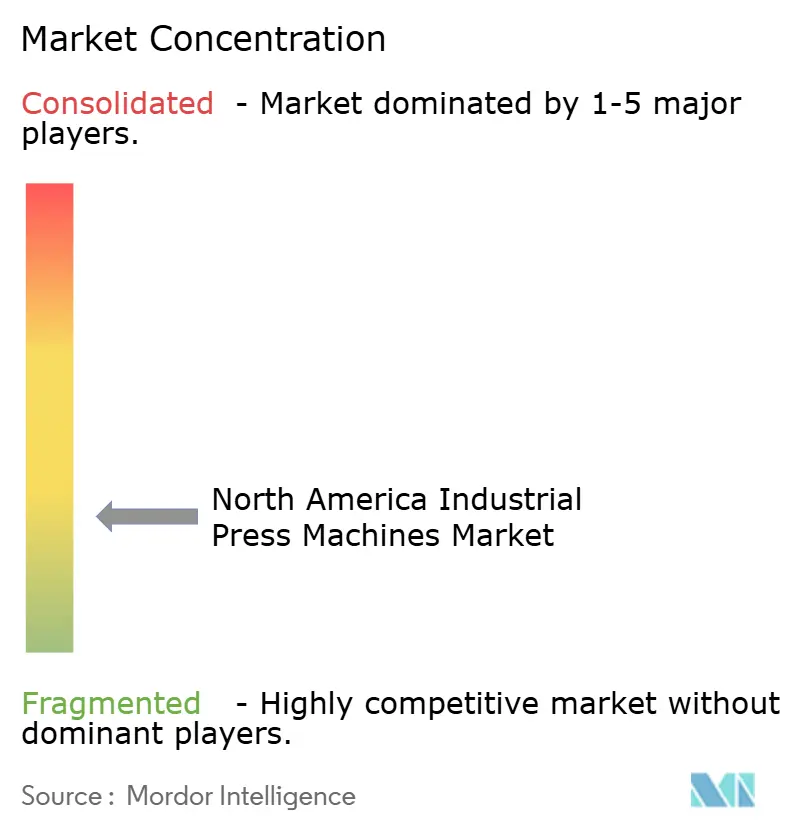
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriepressen in Nordamerika von Mordor Intelligence
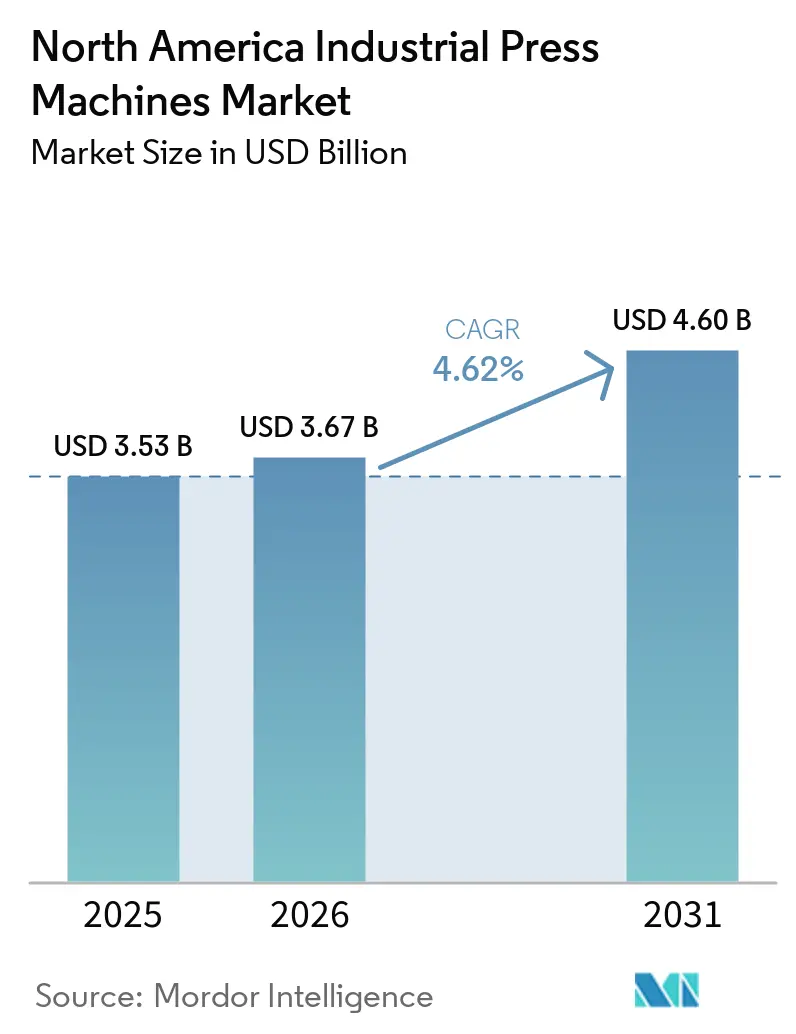
Die Marktgröße für Industriepressen in Nordamerika wurde im Jahr 2025 auf 3,53 Milliarden USD geschätzt und soll von 3,67 Milliarden USD im Jahr 2026 auf 4,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,62 % während des Prognosezeitraums (2026–2031).
Investitionen im verarbeitenden Gewerbe mit beschleunigter Abschreibung für förderfähige Produktionsanlagen sowie regionale Beschaffungsregeln unterstützen Gerätekäufe in ganz Nordamerika. Automobilinvestitionen bleiben eine zentrale Nachfragequelle, da neue Elektrofahrzeuganlagen Kapazitäten für Stanzen, Umformen und Fügen benötigen. Luft- und Raumfahrt, Verteidigung, Energie und fortschrittliche Fertigung erfordern ebenfalls spezialisierte Pressensysteme und qualifizierten Serviceunterstützung. Lieferanten reagieren mit Servosystemen, digitaler Überwachung, Nachrüstservices und regionalen Wartungsnetzwerken. Höhere Stahlkosten, begrenztes Fachpersonal, lange Qualifizierungsprozesse und Sicherheitsanforderungen für vernetzte Geräte verlangsamen weiterhin einige Kauf- und Installationsentscheidungen.
Wichtigste Erkenntnisse des Berichts
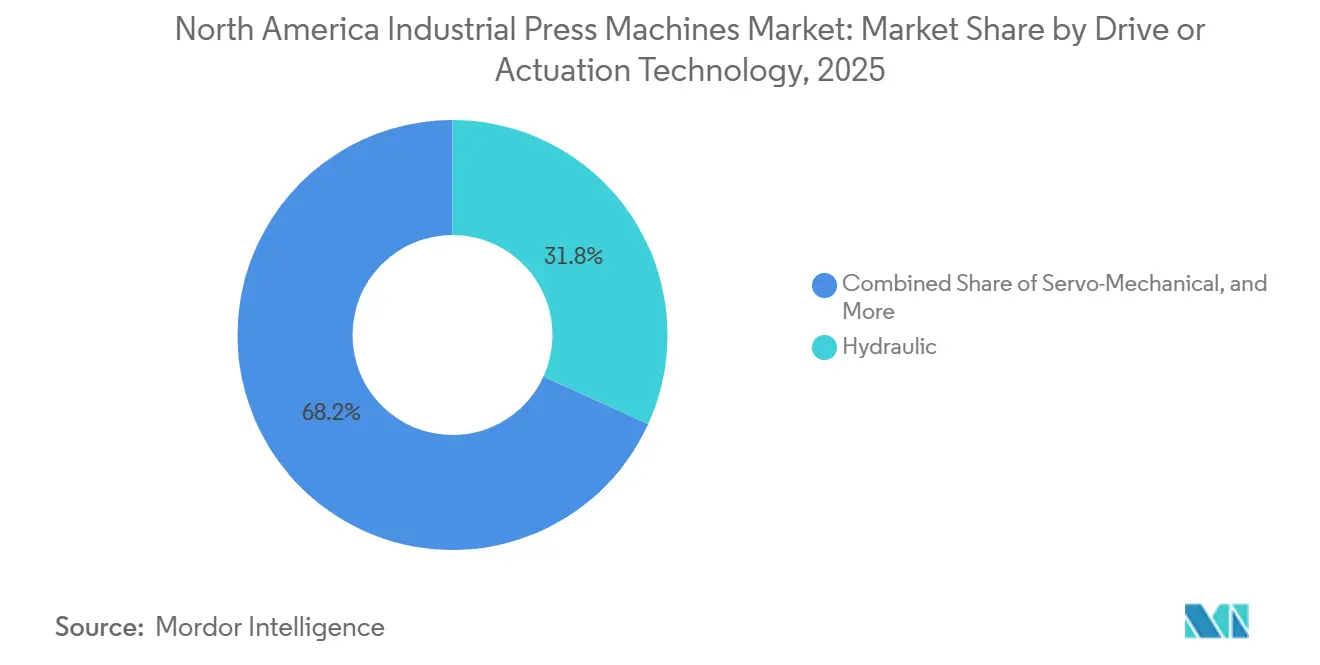
- Nach Antriebs- oder Betätigungstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 31,8 % am Markt für Industriepressen in Nordamerika, während servo-mechanische Pressen bis 2031 mit einer CAGR von 8,25 % wachsen sollen.
- Nach Presskraft oder -kapazität entfiel auf die Kategorie 101 bis 500 Tonnen im Jahr 2025 ein Anteil von 33,4 % an der Marktgröße für Industriepressen in Nordamerika, während Pressen über 2.000 Tonnen bis 2031 mit einer CAGR von 5,55 % wachsen sollen.
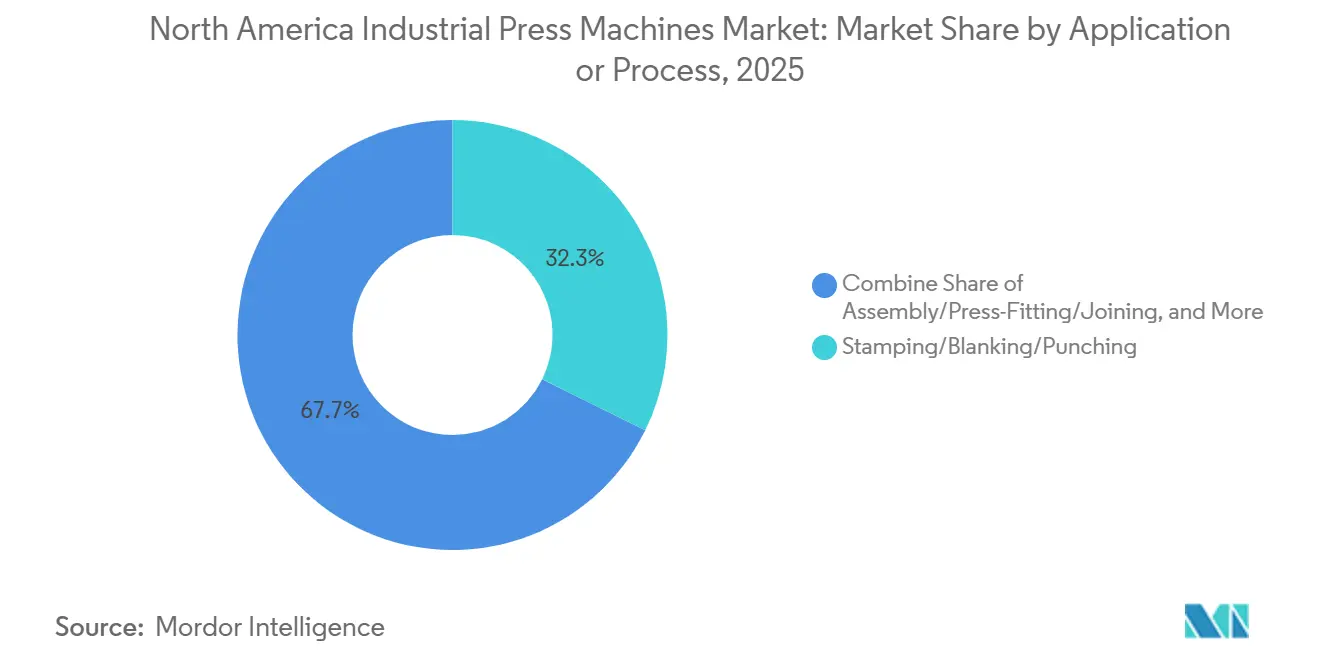
- Nach Anwendung oder Prozess entfielen auf Stanzen, Schneiden und Lochen im Jahr 2025 32,3 % des Marktanteils für Industriepressen in Nordamerika, während Montage, Einpressen und Fügen bis 2031 mit einer CAGR von 5,95 % wachsen sollen.
- Nach Endverbrauchsbranche hielten Automobil und Transport im Jahr 2025 einen Anteil von 37,9 % an der Marktgröße für Industriepressen in Nordamerika, während Luft- und Raumfahrt sowie Verteidigung bis 2031 mit einer CAGR von 6,25 % wachsen sollen.
- Nach Geografie entfielen auf die Vereinigten Staaten im Jahr 2025 71,5 % der regionalen Nachfrage, während Mexiko bis 2031 mit einer CAGR von 6 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Industriepressen in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückverlagerung und Investitionsausgaben für fortschrittliche Fertigung | +1.4% | Vereinigte Staaten, mit frühen Gewinnen im Südosten, im Mittleren Westen und in Texas | Kurzfristig (≤ 2 Jahre) |
| Produktion von Elektrofahrzeugbatterien, Karosserien und Strukturbauteilen | +1.1% | Mittlerer Westen und Südosten der Vereinigten Staaten, Ontario und Nuevo León | Mittelfristig (2–4 Jahre) |
| Leichtbau in der Luft- und Raumfahrt und Erweiterung der Verteidigungskapazitäten | +0.8% | Vereinigte Staaten, insbesondere Südosten, Pazifischer Nordwesten und Mittelatlantik | Mittelfristig (2–4 Jahre) |
| Servo-, Robotik- und Industrie-4.0-Nachrüstungen | +0.6% | Nordamerikanischer Fertigungsgürtel | Mittelfristig (2–4 Jahre) |
| Lokalisierung der nordamerikanischen Lieferkette im Rahmen des USMCA | +0.4% | Automobil-Korridor der Vereinigten Staaten, Mexikos und Kanadas | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Umformen von Batteriemetallen, erneuerbaren Energien und Verbundwerkstoffen | +0.3% | Vereinigte Staaten, einschließlich Fertigungscluster im Sun Belt und in den Appalachen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückverlagerung und Investitionsausgaben für fortschrittliche Fertigung
Der Markt für Industriepressen in Nordamerika profitiert von neuen inländischen Fertigungsinvestitionen. Ausländische Direktinvestitionen im verarbeitenden Gewerbe erreichten im Jahr 2025 121,8 Milliarden USD, was 52,5 % der neuen ausländischen Investitionen in den Vereinigten Staaten entspricht, und Projekte in der Primär- und Metallverarbeitung waren mit 16.400 damit verbundenen Arbeitsplätzen verbunden. Neue Anlagen für Stanzen, Schmieden und Hydroformen erfordern Pressenausrüstung und entsprechende Servicekapazitäten. Eine 100-prozentige Abschreibungserlaubnis im ersten Jahr gilt für qualifizierende Produktionsanlagen, die zwischen dem 4. Juli 2025 und dem 1. Januar 2031 in Betrieb genommen werden, was die finanzielle Amortisationszeit für Ersatz- und Neuanlagen verkürzen kann. Das Handelsministerium meldete im Jahr 2025 1,15 Billionen USD an direkten strategischen Investitionen und 850 Milliarden USD an zusätzlichen Unternehmensinvestitionen in Halbleiter-, Pharma- und Elektrofahrzeuganlagen. Lieferanten mit lokaler Inbetriebnahme, Ersatzteilen, Schulungen und Lebenszyklusunterstützung sind möglicherweise besser positioniert, um diese Projekte zu bedienen.[1]Bureau of Economic Analysis, "Neue ausländische Direktinvestitionen in den Vereinigten Staaten, 2025," US-Handelsministerium, bea.gov
Produktion von Elektrofahrzeugbatterien, Karosserien und Strukturbauteilen
Die Elektrofahrzeugfertigung benötigt Pressen für Zellgehäuse, Batteriekomponenten, Karosserieteile und Strukturbauteile. Die Darlehen des Energieministeriums umfassten 9,6 Milliarden USD für BlueOval SK, 7,5 Milliarden USD für StarPlus Energy und 6,6 Milliarden USD für Rivians Projekt in Georgia. Automobilhersteller investierten von 2018 bis 2025 190,5 Milliarden USD in nordamerikanische Elektrofahrzeuganlagen, davon 144,9 Milliarden USD in den Vereinigten Staaten, während Zulieferer weitere 74,9 Milliarden USD investierten. Die Produktion von Batteriegehäusen im Folgeverbundwerkzeug erfordert eine enge Maßkontrolle, was die Einführung von servo-mechanischen Anlagen mit variabler Stempelgeschwindigkeit und Verweileinstellungen unterstützt. Das NIST stellte fest, dass der Servobetrieb die Umformleistung verbessern kann, während 82,4 % der Beschaffungsänderungen von 2018 bis 2025 vollständig mit der USMCA-Ursprungskonformität verknüpft waren. Diese Faktoren unterstützen eine anhaltende Nachfrage nach regionalen Werkzeug-, Stanz- und Umformkapazitäten, da die Anlagen die Produktionshochlaufphase durchlaufen.[2]Büro des Handelsbeauftragten der Vereinigten Staaten, "USMCA-Automobilbericht 2026 an den Kongress," USTR, ustr.gov
Leichtbau in der Luft- und Raumfahrt und Erweiterung der Verteidigungskapazitäten
Luft- und Raumfahrt- sowie Verteidigungsprogramme erfordern Großtonnagenpressen für das Umformen von Verbundwerkstoffen, das Warmumformen von Titan und die Herstellung von Strukturbauteilen. Das Verteidigungsministerium nutzte Vereinbarungen nach Titel III des Defense Production Act, um inländische Materialkapazitäten zu unterstützen, darunter eine Vereinbarung aus dem Jahr 2025 mit Arconic für Aluminiumplatten, die in Raketen und Munition verwendet werden. Das Hi-Rate Composite Aircraft Manufacturing-Projekt der NASA umfasste 22 Organisationen, die daran arbeiteten, die Produktion von Verbundwerkstoff-Flugzeugteilen zu steigern und die Kosten zu senken. Diese Programme unterstützen einen mehrjährigen Bedarf an spezialisierter inländischer Pressenkapazität. Titan-Strukturbauteile können Warmumformtemperaturen von über 850 °C und Systeme mit Werkzeugkühlung und Prozesssteuerungen erfordern. Die technischen und Qualifizierungsanforderungen begünstigen Lieferanten mit nachgewiesenen Ingenieur-, Service- und Compliance-Fähigkeiten.[3]Nationale Luft- und Raumfahrtbehörde, "Hi-Rate Composite Aircraft Manufacturing-Projekt, Frühjahrsüberprüfung 2025," NASA, nasa.gov
Servo-, Robotik- und Industrie-4.0-Nachrüstungen
Pressraum-Nachrüstungen ermöglichen es Herstellern, die Leistung zu verbessern, ohne jede Produktionslinie zu ersetzen. Servoantrieb, Roboterbedienung und digitale Überwachung können die Umformbarkeit verbessern und reibungsbedingte Produktionsprobleme bei schwierigen Stanzvorgängen reduzieren. Das NIST identifizierte im Jahr 2025 132 Berufe in der fortschrittlichen Fertigung und 235 damit verbundene Anforderungen an Wissen, Fähigkeiten und Fertigkeiten, was die Nachfrage nach Lieferanten unterstützt, die Inbetriebnahme, Steuerungsunterstützung und Schulungen anbieten. Das NIST Manufacturing Extension Partnership dokumentierte Fälle, in denen vernetzte Überwachung und vorausschauende Wartung 8 % bis 15 % der zuvor nicht erfassten Ausfallzeiten zurückgewannen. Nachrüstprogramme können die Lebensdauer von Anlagen verlängern und gleichzeitig Datenerfassungs-, Steuerungs- und Wartungsfunktionen hinzufügen. Etablierte Serviceorganisationen können für diese Arbeiten konkurrieren, indem sie mechanische Überholungen, Steuerungsaufrüstungen und Wartungsunterstützung kombinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Qualifizierungszyklen | -1.5% | Nordamerika, insbesondere die Automobil- und Luft- und Raumfahrt-Lieferketten | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Service- und Steuerungsintegrationspersonal | -0.9% | Nordamerika, insbesondere die Fertigungscluster im Mittleren Westen und Südosten | Langfristig (≥ 4 Jahre) |
| Volatilität bei Handelspolitik, Stahlkosten und importierten Komponenten | -0.6% | Vereinigte Staaten, mit Auswirkungen in Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Funktionssicherheitsbelastung bei vernetzten Pressen | -0.3% | Nordamerika, insbesondere vernetzte Fertigungsstandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Qualifizierungszyklen
Pressenausrüstung erfordert erhebliche Vorabinvestitionen, bevor eine Anlage die Produktion aufnimmt. Standardmechanische Pressen können 500.000 USD kosten, während eine vollautomatische servo-hydraulische Transferlinie 15 Millionen USD übersteigen kann. Diese Kosten verlagern Kaufentscheidungen in mehrjährige Planungszyklen, insbesondere für mittelgroße Hersteller. Der IRS ordnet Pressenausrüstung 5-jährigen oder 7-jährigen Abschreibungsplänen zu, und Käufer müssen berücksichtigen, wann kundenspezifische Systeme für steuerliche Zwecke in Betrieb genommen werden. Luft- und Raumfahrt-, Verteidigungs- und regulierte Anwendungen erfordern ebenfalls Qualifizierungen, während die OSHA zuverlässige Steuerungen, Bremsüberwachung und Schutz am Gefahrenpunkt für mechanische Kraftpressen vorschreibt. Flexible Finanzierung, gestaffelte Zahlungen und Leasing-to-own-Modelle können die Hürde für Kunden mit eingeschränkten Kapitalbudgets senken.[4]Bundessteuerbehörde, "Publikation 946, Wie man Eigentum abschreibt," Bundessteuerbehörde, irs.gov
Mangel an qualifiziertem Service- und Steuerungsintegrationspersonal
Ein begrenztes Angebot an Technikern und Steuerungsspezialisten kann Installationen, Reparaturen und den Produktionshochlauf verlangsamen. Das Manufacturing Institute prognostizierte bis 2033 3,8 Millionen offene Stellen im verarbeitenden Gewerbe, wobei 1,9 Millionen Stellen Gefahr laufen, unbesetzt zu bleiben. Moderne Pressensysteme erfordern Fachkenntnisse in Servoantrieben, speicherprogrammierbaren Steuerungen, Sicherheitssystemen, mechanischer Wartung, Automatisierung, Mechatronik, Robotik und digitalen Werkzeugen. Das NIST identifizierte die Arbeitskräftefähigkeit als einen führenden Faktor für die Wettbewerbsfähigkeit im verarbeitenden Gewerbe, während seine Kompetenzanalyse 235 Anforderungen an Wissen, Fähigkeiten und Fertigkeiten in 132 Berufen der fortschrittlichen Fertigung identifizierte. Automatisierung kann einen Teil des Arbeitsdrucks ausgleichen, hängt jedoch von Arbeitnehmern ab, die die Technologie bedienen und warten können. Schulungen, Fernunterstützung, standardisierte Steuerungen und sicherheitsbewusste Systemauswahl können Käufern helfen, dieses Hemmnis zu bewältigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs-/Betätigungstechnologie: Hydraulikpressen führen im Jahr 2025; Servo-Mechanik beschleunigt
Hydraulikpressen hielten im Jahr 2025 einen Marktanteil von 31,8 % am Markt für Industriepressen in Nordamerika. Ihre Position spiegelt den Einsatz beim Tiefziehen, Hydroformen, Pressformen, in der Automobilproduktion, in der Luft- und Raumfahrt und im Maschinenbau wider. Programmierbare Kraft über den Hub unterstützt Anwendungen mit variabler Tiefe, die standardmechanische Pressen möglicherweise nicht so effektiv bewältigen. Hydraulische Konstruktionen können über den gesamten Arbeitshub eine gleichmäßige Tonnage liefern. Diese Eigenschaften halten sie für ein breites Spektrum an Umformarbeiten relevant. Die Industrie für Industriepressen in Nordamerika setzt weiterhin auf Hydrauliksysteme, wo Vielseitigkeit und kontrollierte Kraft entscheidend sind.
Servo-mechanische Pressen sind der am schnellsten wachsende Antriebstyp, mit einer prognostizierten CAGR von 8,25 % für 2026 bis 2031. Ihre variable Stempelgeschwindigkeit, Verweileinstellungen und Pendelbewegung können den Materialfluss verbessern, den Werkzeugverschleiß senken und den Produktionsdurchsatz erhöhen. Das NIST stellte fest, dass der Servobetrieb die Lochaufweitungsleistung beim Stanzen von hochfestem Stahl verbessern kann. Dies ist wichtig für Elektrofahrzeug-Karosseriestrukturen, die das präzise Umformen von stärkerem Material erfordern. Konventionelle mechanische Pressen bleiben bei der Hochgeschwindigkeits-Folgeverbundwerkzeugarbeit für Fahrzeug- und Haushaltsgerätegehäuse wichtig. Ihre etablierte Werkzeugbasis und vorhersehbare Bewegung unterstützen den weiteren Einsatz, wo eine vollständige Umstellung auf Servobetrieb keine ausreichende Rendite bietet. Pneumatische Pressen dienen leichteren Montage- und Fügearbeiten in der Elektronik- und Medizingeräteproduktion. Servo-hydraulische und elektro-hydraulische Konstruktionen werden auch in Nachrüstprogrammen eingesetzt. In IEEE Transactions on Industrial Electronics veröffentlichte Forschungsergebnisse berichteten, dass servo-hydraulische Systeme den Energieverbrauch im Leerlaufzustand im Vergleich zu hydraulischen Schaltkreisen mit fester Verdrängung um 50 % bis 60 % reduzieren können.


Nach Presskraft/Kapazität: Mittlere Tonnage verankert das Volumen; Ultra-Hochkraft erschließt neue Horizonte
Die Kategorie 101 bis 500 Tonnen machte im Jahr 2025 33,4 % der Marktgröße für Industriepressen in Nordamerika aus. Dieser Bereich wird häufig beim Stanzen von Automobilteilen, beim Umformen von Haushaltsgerätegehäusen und in der Metallverarbeitungsproduktion eingesetzt. Er verfügt über eine große installierte Basis an kompatiblem Werkzeug, Gesenken und Bandvorschubsystemen. Diese vorhandenen Systeme unterstützen die anhaltende Nachfrage, auch wenn Kunden neuere Pressenkonstruktionen in Betracht ziehen. Die Kategorie bietet den Betriebsbereich, der von vielen nordamerikanischen Pressenbetrieben genutzt wird. Ihre breite Anwendungsbasis hält sie zentral für das Produktionsvolumen.
Pressen über 2.000 Tonnen sind die am schnellsten wachsende Kapazitätsgruppe und sollen von 2026 bis 2031 mit einer CAGR von 5,55 % wachsen. Die Nachfrage kommt von großen Elektrofahrzeug-Karosserieteilen, Marinestrukturen, Windturbinenkomponenten und anderen schweren Umformarbeiten. Pressen bis zu 100 Tonnen werden für Elektronik, Medizinprodukte und kleinere Präzisionsbauteile eingesetzt. Servo-elektrische Systeme werden in diesen Anwendungen zunehmend relevanter, da sie Energieeffizienz und saubereren Betrieb bieten. Die Bereiche 501 bis 1.000 Tonnen und 1.001 bis 2.000 Tonnen unterstützen Luft- und Raumfahrtstrukturen und die Produktion von Verteidigungspanzerungen. Diese Kapazitätsklassen dienen auch dem Warmumformen von Verbundwerkstoffen und dem Tiefziehen von Titan. Solche Anwendungen erfordern häufig kundenspezifische Konstruktionen mit integrierter Werkzeugheizungs- und -kühlausrüstung. Die Anpassung kann die Vorlaufzeiten verlängern und den Qualifizierungsbedarf erhöhen. Daher hängt die Kapazitätsauswahl von der Teilegeometrie, dem Material, dem Werkzeug, den Sicherheitsanforderungen und dem geplanten Produktionsvolumen ab.
Nach Anwendung/Prozess: Stanzen verankert das Produktionsvolumen; Montageoperationen skalieren mit Elektrofahrzeuginvestitionen
Stanzen, Schneiden und Lochen hielten im Jahr 2025 32,3 % der Nachfrage. Diese Prozesse werden bei der Karosserie-in-Weiß-Produktion für Automobile, Haushaltsgerätegehäusen und elektrischen Komponenten eingesetzt. Ihr großer Anteil spiegelt hohe Produktionsvolumina und häufigen Presseneinsatz in der regionalen Fertigung wider. Hochfeste Stahl- und Aluminiumkarosserieteile können Geräteaufrüstungen erfordern, um höhere Tonnage- und Maßkontrollanforderungen zu erfüllen. Die Elektrofahrzeugfertigung unterstützt den anhaltenden Bedarf an diesen Fähigkeiten. Stanzen bleibt daher die größte Prozesskategorie im Markt für Industriepressen in Nordamerika.
Montage, Einpressen und Fügen sind die am schnellsten wachsenden Anwendungen und sollen von 2026 bis 2031 mit einer CAGR von 5,95 % wachsen. Die Montage von Batteriemodulen, Leistungselektronik und das Fügen von Elektromotoren unterstützen dieses Wachstum. Tiefziehen und Blechumformen dienen Kraftstoffsystemteilen, Luft- und Raumfahrt-Gondelverkleidungen und Haushaltsgerätegehäusen. Hydroformen wird für rohrförmige Strukturbauteile verwendet, einschließlich Teile, die in Elektrofahrzeugplattformen eingesetzt werden. Schmieden unterstützt Antriebsstrangsysteme, Fahrwerke und Verteidigungskomponenten, die oft mehr als 2.000 Tonnen Kraft erfordern. Pressformen unterstützt Verbundwerkstoffplatten, die in der Luft- und Raumfahrt und Verteidigung eingesetzt werden. Pulververdichtung dient Metallpulver- und Hochleistungskeramikanwendungen. Das Energieministerium kündigte im Jahr 2026 500 Millionen USD für kritische Mineralien und Batterielieferketten an, was Aktivitäten unterstützt, die kontrollierte Verdichtungsausrüstung erfordern können. Richten, allgemeines Umformen und andere Anwendungen dienen Baustahl, Servicezentren und der allgemeinen Fertigung.
Nach Endverbrauchsbranche: Automobil verankert die Nachfrage; Luft- und Raumfahrt sowie Verteidigung übertreffen alle anderen Branchen
Automobil und Transport machten im Jahr 2025 37,9 % der Endverbrauchsnachfrage aus. Das Segment nutzt Folgeverbundwerkzeuglinien für Karosserieteile und Hydroformzellen für Fahrwerkskomponenten. Elektrofahrzeugplattformen schaffen zusätzliche Nachfrage nach Mischmaterial-Karosseriestrukturen und Batteriegehäusen. Diese Anwendungen können neue Linien erfordern und nicht nur den Ersatz konventioneller Stahlstanzausrüstung. Dies kann den Geräteinhalt einzelner Installationen erhöhen. Die Automobilproduktion bleibt die Hauptquelle der Gerätenachfrage in der Industrie für Industriepressen in Nordamerika.
Luft- und Raumfahrt sowie Verteidigung sind die am schnellsten wachsenden Endverbrauchsgruppen, mit einer prognostizierten CAGR von 6,25 % von 2026 bis 2031. Die Kategorie profitiert von der Arbeit an der Verteidigungsindustriebasis und der Nachfrage nach Verbundwerkstoff-Flugzeugzellen und Titanstrukturen. Industriemaschinen und -ausrüstung bieten eine stetige Nachfrage, da inländische Hersteller Kapazitäten aufbauen. Die Elektro- und Elektronikindustrie benötigt Präzisionspressen für Steckverbinder, Leadframes und Kühlkörper. Energie- und Stromerzeugungsausrüstung ist eine weitere Nachfragequelle, da Wind- und Solaranlagen große Strukturbauteile erfordern können. NREL-Forschung identifizierte fortschrittliche Verbundwerkstoffe als relevant für die inländische Windflügelherstellung. Medizin- und Präzisionsfertigung nutzen servo-elektrische Pressen, wo saubere Betriebsbedingungen und wiederholbare Prozesse wichtig sind. Haushaltsgeräte, Baumaschinen und allgemeine Metallprodukte bieten eine stabile Basis für konventionelle und hydraulische Ausrüstung. Zusammen reduzieren diese Endverwendungen die Abhängigkeit von einem einzelnen Produktionszyklus.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 71,5 % des Marktanteils für Industriepressen in Nordamerika. Ihre Position spiegelt Automobilmontagewerke, Luft- und Raumfahrt- sowie Verteidigungsproduzenten und Metallverarbeitungscluster in Michigan, Ohio, Tennessee, Texas und Kalifornien wider. Ausländische Direktinvestitionen im verarbeitenden Gewerbe erreichten im Jahr 2025 121,8 Milliarden USD, während Projekte in der Primär- und Metallverarbeitung mit 16.400 damit verbundenen Arbeitsplätzen verbunden waren. Die 100-prozentige Bonusabschreibungsregelung für qualifizierende Anlagen, die nach dem 4. Juli 2025 in Betrieb genommen werden, kann frühere Bestellungen von Investitionsgütern fördern. Höhere Stahlzölle nach Abschnitt 232 erhöhten die Inputkosten für Pressenrahmen und Gesenke, unterstützten aber auch die regionale Beschaffung von Komponenten. Die Aktivitäten nach dem Defense Production Act unterstützen weiterhin Großtonnagenhydraulik-, Warmumform- und Verbundwerkstoffpressenkapazitäten.
Kanada hielt im Jahr 2025 die zweitgrößte nationale Position. Die Automobilmontageaktivitäten in Ontario unterstützen die anhaltende Nachfrage von Tier-1- und Tier-2-Zulieferern. USMCA-verknüpfte Investitionen in Kanada beliefen sich von 2018 bis 2025 auf 46,8 Milliarden USD. Quebec und Ontario verfügen auch über Luft- und Raumfahrtproduktionscluster, die Titan- und Verbundwerkstoffumformausrüstung einsetzen. Die Anforderungen der Canadian Standards Association gelten neben den ANSI-B11-Pressensicherheitsprotokollen. Dieses regulatorische Umfeld kann Lieferanten mit etablierten kanadischen Ingenieur- und Servicefähigkeiten begünstigen. Steigende Verteidigungsausgabenverpflichtungen können auch die Nachfrage nach Schmiede- und Strukturumformausrüstung unterstützen.
Mexiko ist das am schnellsten wachsende nationale Segment, wobei die Marktgröße für Industriepressen in Nordamerika von 2026 bis 2031 mit einer CAGR von 6,0 % wachsen soll. Automobilinvestitionen in Mexiko beliefen sich von 2018 bis 2025 auf 55,1 Milliarden USD, einschließlich Investitionen in Nuevo León, Guanajuato, Coahuila und Aguascalientes. Strengere regionale Inhaltsregeln veranlassen multinationale Zulieferer, lokale Pressenwerkstattkapazitäten auszubauen, anstatt gestanzte Komponenten zu importieren. US-amerikanische und mexikanische Beamte führten im März 2026 technische Gespräche vor der für den 1. Juli 2026 geplanten gemeinsamen USMCA-Überprüfung. Die Gespräche konzentrierten sich auf die Beschäftigung im verarbeitenden Gewerbe und Beschränkungen für nicht marktbasierte Inputs. Ausrüstungslieferanten müssen NOM-Arbeitsplatzsicherheitsanforderungen, USMCA-Ursprungsregeln und den Bedarf an lokalem Serviceunterstützung berücksichtigen.
Wettbewerbslandschaft
Der Markt für Industriepressen in Nordamerika bleibt mäßig fragmentiert. Globale Lieferanten konkurrieren durch Tonnagebereich, Servotechnologie und After-Sales-Abdeckung. Regionale Lieferanten konkurrieren durch Anwendungstechnik, inländische Lieferfähigkeit und Qualifikationen für Verteidigungsarbeiten. OSHA-Anforderungen für mechanische Kraftpressen umfassen zuverlässige Steuerungen, Bremsüberwachung und Schutz am Gefahrenpunkt. Diese Anforderungen unterstützen die Nachfrage nach Ausrüstung, die Sicherheits- und Steuerfunktionen integriert. Lieferanten, die vernetzte Überwachung und vorausschauende Wartung unterstützen können, können ihre Position in der installierten Basis stärken.
Die Bildung der ANDRITZ Schuler Group im März 2025 kombinierte Metallumformausrüstung mit Digitalisierungsfähigkeiten. Das kombinierte Angebot umfasst Servo-Hardware und Echtzeit-Produktionsüberwachung. Dieser Ansatz kann es für Einzelproduktlieferanten schwieriger machen, bei komplexen Projekten zu konkurrieren. Lieferanten erweitern auch servo-elektrische Konstruktionen in Kraftbereiche, die traditionell von Hydraulik bedient wurden. Viele fügen regionale Servicestandorte hinzu, um Überholungen, Nachrüstungen und Wartungsverträge zu verfolgen. Nidec Minster brachte im Februar 2026 seine MMC-Titan-Ständerpressenserie mit Modellen von 35 bis 315 Tonnen und Mitsubishi Automation Control als Standard auf den Markt. Die Modelle wurden entwickelt, um kürzere Lieferverfügbarkeit für nordamerikanische Stanzkunden zu bieten.
Beckwood Press erhielt im Mai 2026 den Auftrag der US-Armee zur Lieferung einer 1.000-Tonnen-Hydraulikpresse mit Active Leveling Control für das Pressformen von ballistischen Verbundwerkstoffen. Das Unternehmen erhielt auch im Oktober 2025 einen Auftrag zur Nachrüstung einer 500-Tonnen-Warmumformpresse von einem Luft- und Raumfahrthersteller und richtete eine Serviceabteilung für Aufrüstungen und Drittanbieter-Nachrüstungen ein. Im Dezember 2025 gab Beckwood einen Auftrag für eine 1.500-Tonnen-Vierständer-Hydraulikpresse für Verteidigungs- und kommerzielle Schiffsstrukturen bekannt. Diese Beispiele zeigen den anhaltenden Wettbewerb um technisch anspruchsvolle Systeme, Verteidigungsqualifikationen und Aftermarket-Unterstützung.
Marktführer in der Industrie für Industriepressen in Nordamerika
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA CO., LTD.
STAMTEC, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Greenerd Press & Machine präsentierte kundenspezifische Hydraulikpressen auf der IMTS 2026 in Chicago, positionierte die Modernisierung der Verteidigungsindustrie als primären Wachstumstreiber und richtete sich an F&E-orientierte Käufer aus staatlichen Luftfahrt- und Militärprogrammen, die spezialisierte hydraulische Umformsysteme mit hoher Kraftkapazität und präziser aktiver Nivellierung benötigen.
- September 2026: Fagor Arrasate und Butech Bliss gaben eine strategische Partnerschaft bekannt, um Coil-Verarbeitungslösungen in Nordamerika zu stärken, den kombinierten Servicebereich in den Endmärkten für Stanzen und Blechverarbeitung zu erweitern und eine stärker integrierte Pressen- und Coil-Handhabungsfähigkeit für nordamerikanische Kunden zu schaffen.
- Februar 2026: Nidec Minster brachte die MMC-Titan-Ständerpressenserie für den nordamerikanischen Stanzmarkt auf den Markt, mit Tonnagen von 35 bis 315 Tonnen, Mitsubishi Automation Control als Standard und lagerhaltig verfügbaren Modellen, die eine sofortige oder kurzfristige Lieferung ermöglichen, um die Vorlaufzeitbeschränkungen der Endkunden während des Investitionsgüterbooms durch Rückverlagerung zu bewältigen.
- Oktober 2025: Beckwood Press erhielt einen Auftrag zur Nachrüstung einer 500-Tonnen-Warmumformpresse von einem großen Luft- und Raumfahrthersteller, um die Umformleistung von Titanbauteilen, die Betriebszeit und die Teilequalität zu verbessern – ein Vertrag, der auch den formellen Start von Beckwoods neuer Serviceabteilung für Aftermarket-Pressenaufrüstungen und Drittanbieter-Gerätenachrüstungen markierte.


Berichtsumfang für den Markt für Industriepressen in Nordamerika
| Konventionelle mechanische Pressen |
| Servo-mechanische Pressen |
| Hydraulikpressen |
| Pneumatische Pressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformen |
| Schmieden |
| Richten und allgemeines Umformen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -ausrüstung |
| Elektro und Elektronik |
| Haushaltsgeräte und Konsumgüter |
| Bau und Schwermaschinenbau |
| Energie- und Stromerzeugungsausrüstung |
| Metallprodukte und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Antriebs- / Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-mechanische Pressen | |
| Hydraulikpressen | |
| Pneumatische Pressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft / Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung / Prozess | Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechumformen | |
| Schmieden | |
| Richten und allgemeines Umformen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -ausrüstung | |
| Elektro und Elektronik | |
| Haushaltsgeräte und Konsumgüter | |
| Bau und Schwermaschinenbau | |
| Energie- und Stromerzeugungsausrüstung | |
| Metallprodukte und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden nordamerikanische Industriepressen bis 2031 erreichen?
Der Sektor soll bis 2031 einen Wert von 4,60 Milliarden USD erreichen und von 3,67 Milliarden USD im Jahr 2026 mit einer CAGR von 4,62 % wachsen.
Welche Antriebstechnologie wächst in Nordamerika am schnellsten?
Servo-mechanische Pressen sollen bis 2031 mit einer CAGR von 8,25 % wachsen, unterstützt durch die Nachfrage nach kontrolliertem Umformen und der Elektrofahrzeugproduktion.
Welche Endverbrauchsbranche kauft die meiste Industriepressenausrüstung?
Automobil und Transport führten die Nachfrage im Jahr 2025 mit 37,9 % an, was den Einsatz von Stanz-, Hydroform- und Strukturumformsystemen widerspiegelt.
Warum ist Mexiko für Pressenausrüstungslieferanten wichtig?
Mexiko soll bis 2031 mit einer CAGR von 6,0 % wachsen, da Automobilinvestitionen und USMCA-Regeln lokale Stanz- und Umformkapazitäten unterstützen.
Was ist die größte Anwendung für Industriepressen in Nordamerika?
Stanzen, Schneiden und Lochen hielten im Jahr 2025 32,3 % der Nachfrage, unterstützt durch die Automobil-, Haushaltsgeräte- und Elektronikindustrie.
Was begrenzt die Einführung fortschrittlicher Pressensysteme?
Hoher Kapitalbedarf, lange Qualifizierungszyklen, Mangel an qualifizierten Technikern, Stahlkostenvolatilität und Cybersicherheitsanforderungen können Kauf- und Installationsentscheidungen verzögern.
Seite zuletzt aktualisiert am:



