
日本産業用プレス機械市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
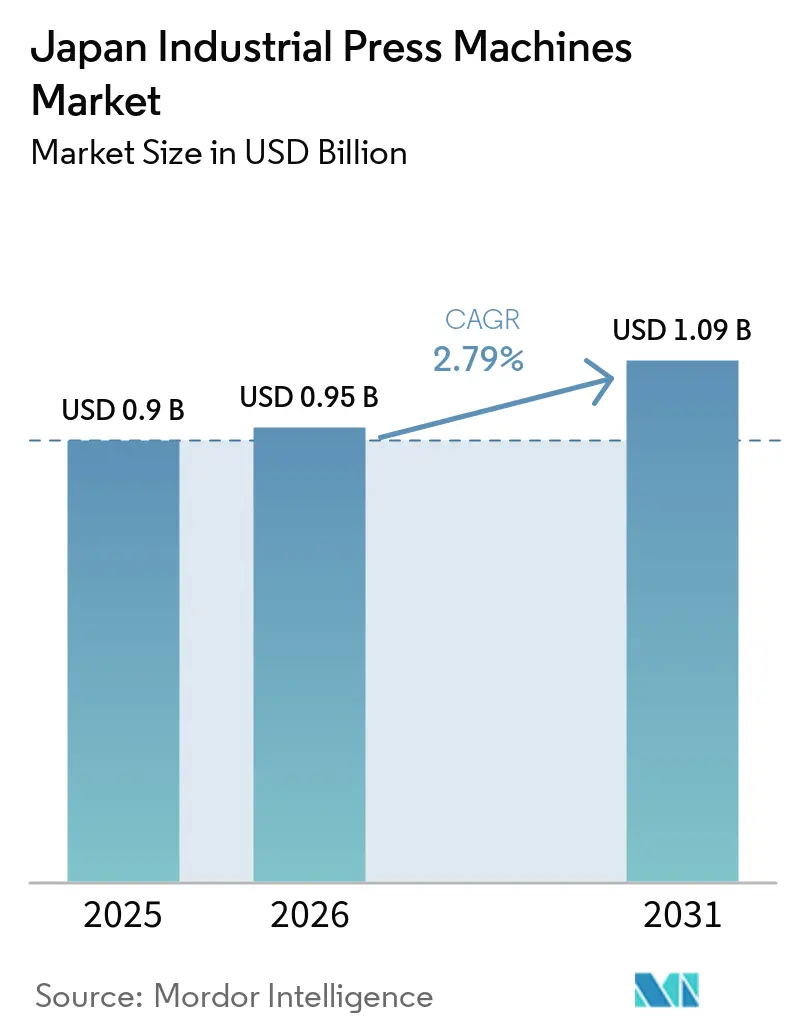
| 基準年の市場規模 (2025) | 0.9 十億米ドル |
| 市場規模 (2026) | 0.95 十億米ドル |
| 市場規模 (2031) | 1.09 十億米ドル |
| 成長率 (2026 - 2031) | 2.79 % |
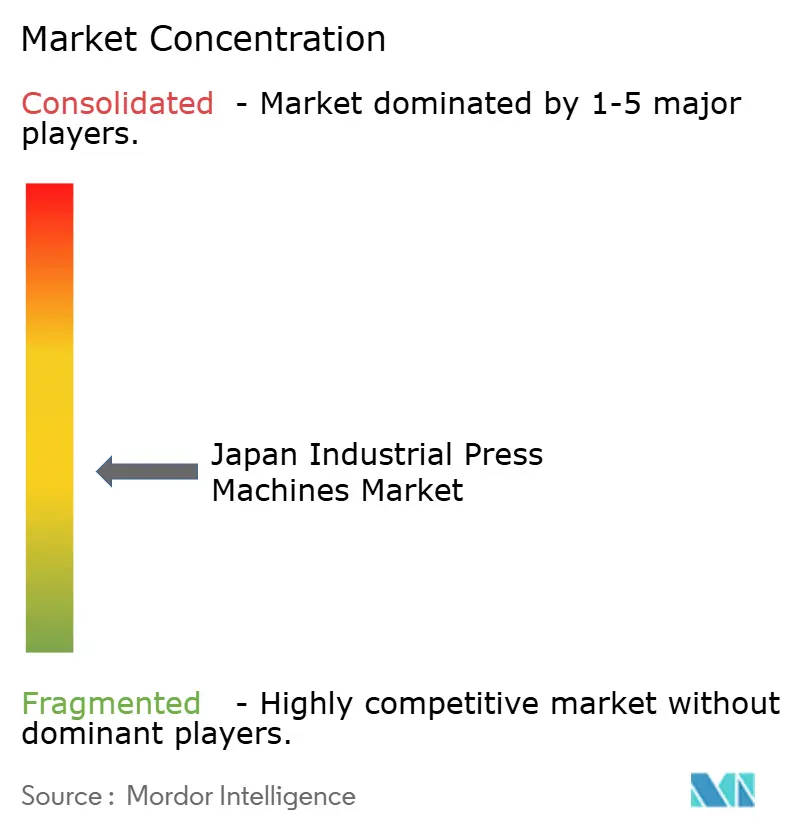
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本産業用プレス機械市場分析
日本産業用プレス機械市場規模は2025年に0.9 ビリオン 米ドルと評価され、2026年の0.95 ビリオン 米ドルから2031年には1.09 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.8%です。
日本産業用プレス機械市場は、バッテリーケース、モーターコア、および軽量車体構造を成形できる設備への需要に支えられています。半導体投資も、精密スタンピング、リードフレーム成形、およびメタルシールドブランキング設備への需要を高めています。更新された安全基準と老朽化した設置済み機械が、多くの工場において設備更新の意思決定をより急務にしています。[1]日本政策金融公庫、「第133回中小企業設備投資動向調査、2025年度の更新・維持管理を目的とした計画投資」、日本政策金融公庫、jfc.go.jp。 競争はサーボ制御、コネクテッド設備、用途特化型システム、および長期的な顧客サポートを中心に展開されています。日本産業用プレス機械市場は、新ラインの生産開始前に購入者が基礎工事、電力アップグレード、および金型認定に資金を投じなければならない場合、承認サイクルが長期化するという課題にも直面しています。
レポートの主要ポイント
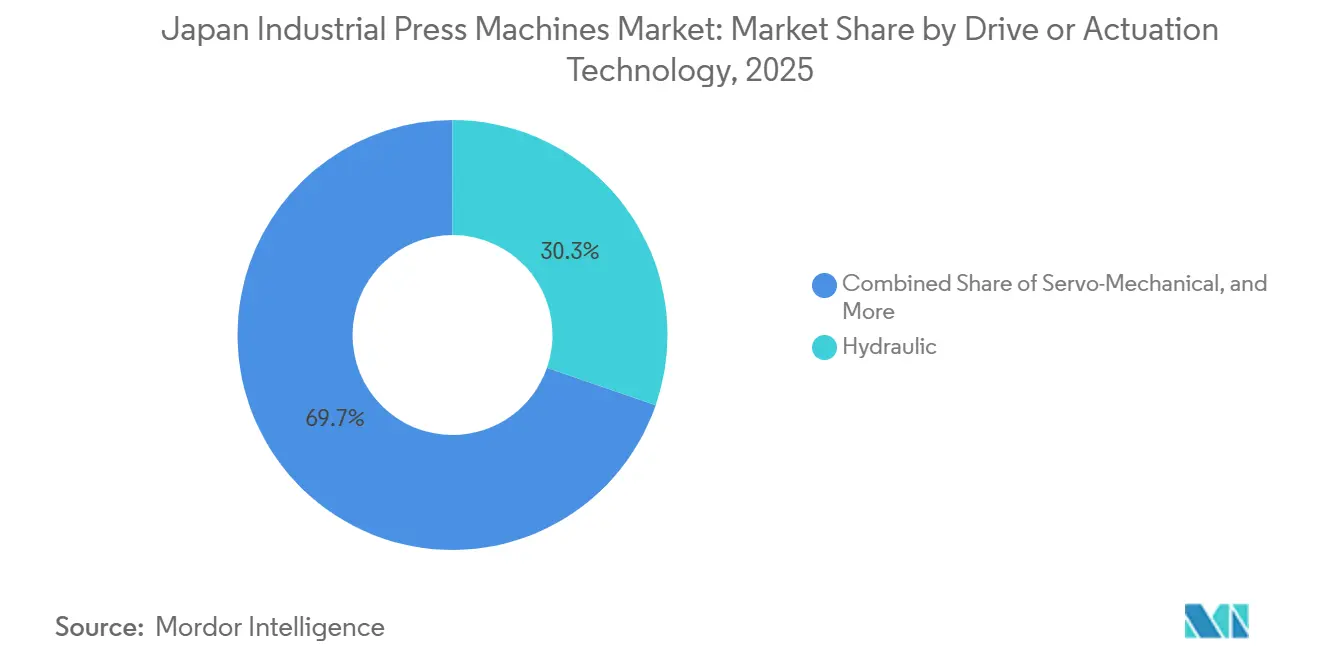
- 駆動・作動技術別では、油圧プレスが2025年の日本産業用プレス機械市場シェアの30.3%を占め、サーボ機械式プレスが2031年までの最高予測CAGRである5%を記録しました。
- プレス力・能力別では、101~500トンクラスが2025年の日本産業用プレス機械市場シェアの33.2%を占め、2,000トン超のプレスが2031年までの最高予測CAGRである4.3%を記録しました。
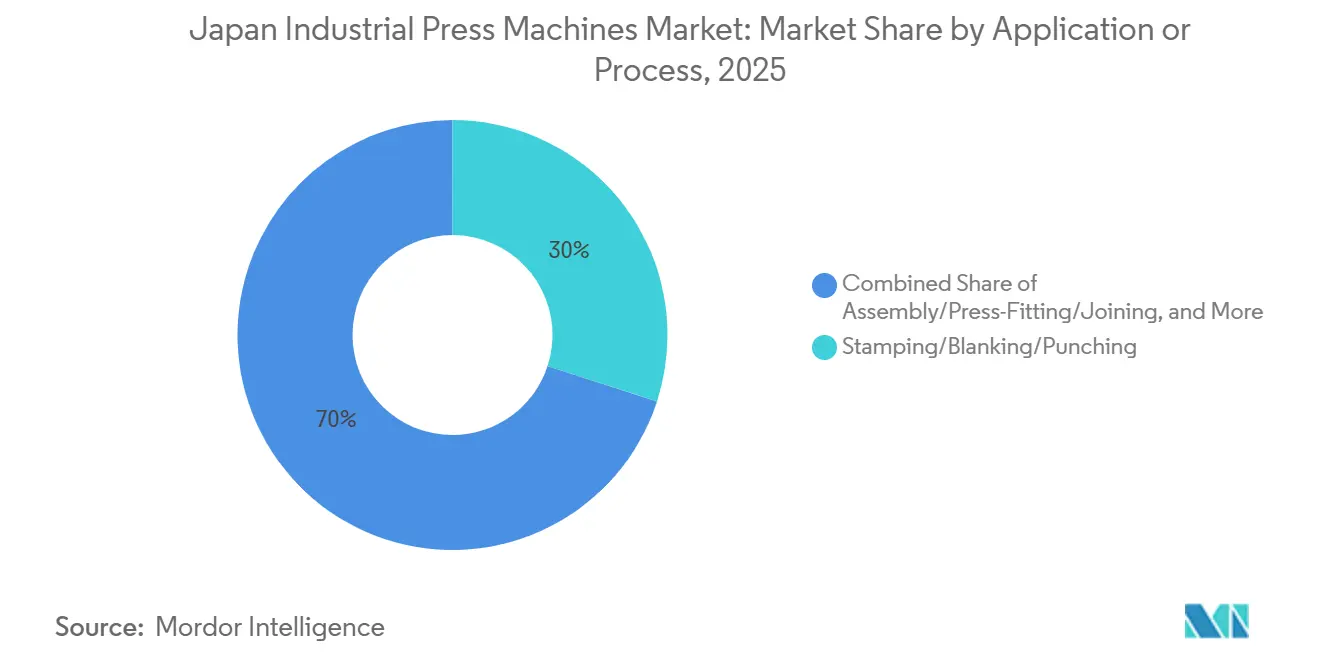
- 用途・プロセス別では、スタンピング、ブランキング、およびパンチングが2025年の日本産業用プレス機械市場規模の30%を占め、組立、圧入、および接合が2031年までの最高予測CAGRである4.7%を記録しました。
- 最終用途産業別では、自動車・輸送が2025年の需要の42.8%を占め、医療・精密製造が2031年までの最高予測CAGRである5.5%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本産業用プレス機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVバッテリーケースおよび 軽量部品成形 | +0.65% | 愛知、九州、近畿の 産業回廊、および全国 | 中期(2~4年) |
| サーボ、電動、およびコネクテッド プレスの採用 | +0.55% | 全国、特に関東・東海に 早期集中 | 短期(2年以内) |
| 半導体および 精密電子機器の生産能力拡大 | +0.45% | 九州、北海道、関東、および 広島 | 中期(2~4年) |
| 老朽設備の更新 および安全近代化 | +0.35% | 全国、特に中小企業が密集する 中部・関西で最も関連性が高い | 短期(2年以内) |
| 熟練金型製造者の不足と クローズドループプロセス制御 | +0.30% | 全国、特に老朽化した 産業集積地で最も大きな圧力 | 中期(2~4年) |
| ファインブランキングおよびバッテリーケース 工具のローカライゼーション | +0.25% | 九州、東海、関西の バッテリーサプライチェーン回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVバッテリーケースおよび軽量部品成形
日本のバッテリー製造拡大は、専用高速深絞りプレスおよび広域モーターコアスタンピングラインへの需要を高めています。これらの要件は、バッテリーケースとモーターラミネーションが材料、速度、および精度において異なるニーズを持つため、汎用プレス構成のものとは異なります。経済産業省は経済安全保障推進法に基づくバッテリーサプライ保証支援として3,500 ビリオン 日本円(2.24 ビリオン 米ドル)を配分し、同プログラムは国内生産能力を年間80GWhから120GWhへ拡大することを目標としています。[2]経済産業省、「経済安全保障推進法、バッテリーサプライ保証認定および国内バッテリー生産能力向上のための設備補助金配分」、経済産業省、meti.go.jp。 日本産業用プレス機械市場は、セルおよび部品メーカーが円筒形バッテリーケース向けに設計された設備を追加する際に恩恵を受けます。AIDAは2025年6月に円筒形蓄電池ケース向けDISフォーマーを発売し、同機械の固有振動数(SN値)が従来プレスの1.7倍であると発表しました。モーターコア生産においても、広幅金型で極薄ケイ素鋼を加工しながら高い平行度を維持できるプレスが必要とされています。この需要は、プレスフレーム、モーション制御、工具サポート、および生産ライン統合を組み合わせられるサプライヤーに有利に働きます。
サーボ、電動、およびコネクテッドプレスの採用
サーボ機械式プレスは、固定モーションプロファイルを持つシステムと比較して、スライド速度、ドウェル時間、および反転に対するより高い制御性をメーカーに提供します。この柔軟性は、金型を物理的に変更することなく薄材ブランキングおよびリバースモーション絞り加工をサポートできます。また、電動化車両および精密部品における材料の複雑化への対応にも役立ちます。日本産業用プレス機械市場では、独自のモーターおよび制御システムがメーカーの機械差別化と設置後のサービス関係維持に貢献しています。コネクテッドプレスは、スライド力、平行度、およびエネルギー使用データを製造システムに送信し、品質記録とメンテナンス計画をサポートします。この機能の価値は、計画外の停止がアセンブラーおよび部品サプライヤー全体の納品を混乱させる可能性がある場合に高まります。Komatsu IndustriesはH1F-2 ACサーボプレスをサーボドライブおよびコネクテッド機械機能とともに市場に投入しており、この製品分野における設備統合の重要性を示しています。
半導体および精密電子機器の生産能力拡大
日本の半導体政策は、製造工場の建設を超えた需要を生み出しています。精密スタンピングセル、リードフレーム設備、およびメタルシールドブランキングラインが半導体サプライチェーン全体で必要とされています。経済産業省は、広島でのMicron Technologyの先端DRAM生産研究および設備投資を支援するために最大5,360 ビリオン 日本円(3.43 ビリオン 米ドル)を拠出し、商業量産は2028年を目標としています。NEDOもRapidus Corporationの北海道における2nmプロセス半導体プロジェクトの2025年度計画および予算を承認し、2027年の量産目標に向けてパイロットライン作業が進んでいます。これらのプログラムは、小型精密金属部品の成形に使用される設備への需要を支えています。日本産業用プレス機械市場は、部品サプライヤーおよびパッケージング企業が主要ファブと並行して生産能力を追加する際に恩恵を受けます。需要は、精密リードフレーム、基板キャリア、および関連部品に使用されるプレス力範囲に最も関連しています。
老朽設備の更新および安全近代化
老朽化した機械が日本の製造業における設備更新の必要性を高めています。日本工作機械工業会は、生産機械の60%以上が10年以上使用されているという長年の課題を指摘しました。日本政策金融公庫は、2025年度の中小企業による製造業設備投資計画のうち37.3%が設備更新・維持管理を目的としていると報告しました。JIS B 6411-1:2025、JIS B 6411-2:2025、およびJIS B 6411-3:2025は、ISO 16092安全規格に整合した更新されたプレス機械安全要件を定めています。[3]日本鍛圧機械工業会、「JIS B 6411-1:2025、JIS B 6411-2:2025、およびJIS B 6411-3:2025、汎用・サーボ機械式・油圧プレス機械の安全規格」、日本鍛圧機械工業会、j-fma.or.jp。 これらの規格は、新しいガードおよび文書化で経済的にアップグレードできない旧機械に特に重要です。新しいサーボ電動システムは、同等の運転条件下でエネルギー消費を削減できるため、更新の経済的根拠を強化します。これらの条件は、能力クラスおよび産業地域全体にわたって日本産業用プレス機械市場に広範な更新機会を生み出しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い資本コストと 長い承認サイクル | -0.45% | 全国、特に製造地域全体の 中小企業購入者に最も関連性が高い | 長期(4年以上) |
| 自動車設備投資の 景気循環性 | -0.35% | 愛知、東海、九州、近畿の 自動車製造クラスター | 中期(2~4年) |
| レガシー工場データ 統合の摩擦 | -0.25% | 全国、特に都市回廊外の 旧型中小企業プレス工場で最も関連性が高い | 中期(2~4年) |
| 専門的な試運転 専門知識の集中 | -0.15% | 全国、特に主要都市圏外で 最も不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い承認サイクル
大型サーボまたは油圧プレスの購入には、機械本体のコスト以上のものが必要です。購入者は基礎工事、電気アップグレード、段階的な設置、および金型認定も必要とする場合があります。これらの要件は、特に資本予算が限られた中小企業にとって、500トン超のプレスの調達スケジュールを延長する可能性があります。日本財務省は、2024年度第4四半期の企業設備投資が前年比0.2%減少したと報告しました。同報告書はまた、2025年4月~6月期のメーカーの経常利益が11.5%減少し、機械投資に充てられる資金が減少したと述べています。補助金プログラムは取得コストの一部を削減できますが、行政手続きが購入承認を遅らせる場合があります。したがって、日本産業用プレス機械市場は、技術的な需要だけでなく、購入者が長い設置期間にわたって資本を投入できる能力にも依存しています。
自動車設備投資の景気循環性
自動車・輸送が2025年の最終用途需要の42.8%を占めているため、自動車投資の変化はプレス受注に直接影響します。日本自動車工業会は、2025年4月から課された米国関税が主要日本自動車メーカーに年間3.6 トリリオン 日本円(23.04 ビリオン 米ドル)の営業利益への影響をもたらしたと述べました。日本銀行は2025年8月に、米国関税が企業利益を低下させ、設備投資計画を延期させる可能性があると述べました。ボディショップの拡張またはパワートレイン再設備プロジェクトの延期は、12~24ヶ月間の新規プレス受注を減少させる可能性があります。プレスメーカーはその後、生産能力を維持したまま稼働率の低下に直面する可能性があります。したがって、日本産業用プレス機械市場は、電動車両プログラムが長期的な設備需要を生み出す一方で、自動車利益サイクルにさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:油圧主導の構成の中でのサーボの勢い
油圧プレスは2025年の日本産業用プレス機械市場シェアの30.3%を占めました。その地位は、深絞り加工、大型構造部品加工、および制御された力の蓄積を必要とする作業との高い適合性を反映しています。油圧設計は、航空宇宙構造、自動車ドアパネル、および重工業鍛造において引き続き重要です。また、非常に大きな成形力に対して高圧油圧回路が実用的なソリューションとなる2,000トン超の範囲でも好まれています。従来の機械式プレスは、高生産量プログレッシブ金型スタンピングにおいて相当数の設置済み機械を維持しています。
サーボ機械式プレスは2031年までに5%のCAGRで成長すると予測されています。その成長は、モーターコアラミネーション、バッテリーケース生産、およびプログラム可能なスライドモーションの必要性に関連しています。日本産業用プレス機械市場は、薄型コネクタ材料を使用した長期生産ランに機械式プレスを引き続き必要としています。空圧プレスは、電子機器および医療機器製造における精密組立、かしめ、および挿入作業に対応しています。そのコンパクトな形状とクリーンルーム適合性は、非常に大きなプレス力が不要な用途での需要を支えています。サーボ油圧構成を含むその他のハイブリッドシステムは、フレームを完全に交換せずにより高い制御性を求めるブラウンフィールドサイトに関連性が高まっています。このアプローチは、力プロファイルのプログラム可能性を必要とするが高い更新コストに直面している中小企業購入者に適しています。サーボ電動設計へのシフトは、低騒音、低メンテナンス、およびより良いエネルギー使用の価値も反映しています。したがって、購入者はプレスアーキテクチャを固定された選択として扱うのではなく、プロセス要件に合わせて設備を選択できます。設置済み機械は従来型機械への需要を引き続き支え、新しい精密およびバッテリー作業はより混合した技術プロファイルを支えます。Komatsu IndustriesのH1Fシリーズは精密モーション制御とコネクテッド機械機能を組み合わせており、製品設計が統合制御とサービスサポートに向かって進んでいることを示しています。


プレス力・能力別:大型プレスが新規投資を牽引
101~500トンクラスは2025年の日本産業用プレス機械市場シェアの33.2%を占めました。この能力範囲は、標準的なプログレッシブ金型作業、自動車構造スタンピング、モーターハウジング、および電子機器シャーシに対応しています。その汎用性により、設備サプライヤーにとって激しく競争される範囲となっています。これらの用途は、プロセス固有の要件を満たしながら非常に高い力を提供できる機械を必要とします。大型フレームプロジェクトは、設置と認定が複雑なため、リードタイムも長くなります。
2,000トン超のプレスは2031年までに4.3%のCAGRで拡大すると予測されています。その需要は、航空宇宙構造、バッテリーモジュール圧入、および風力・原子力エネルギー設備の鍛造に関連しています。501~1,000トンおよび1,001~2,000トンの帯域は、大型自動車パネルスタンピングと構造成形の重複部分に対応しています。これらのクラスは、電動車両ボディ構造が鋼部品に代わってアルミニウム部品をより多く使用するにつれて需要が増加する可能性があります。100トン以下の範囲には多数の在庫管理単位が含まれ、より小さな精密用途をサポートしています。また、低コストのアジア競合他社からの価格圧力も強まっています。設備更新は、日本の生産設備の相当部分が10年以上稼働しているため、すべての能力帯に影響します。安全アップグレードとエネルギー要件が旧型プレスの更新根拠に加わりす。大型プロジェクトは高額の受注を生み出しますが、より小規模なアップグレードが設置済み機械全体にわたってより広い需要の流れを提供できます。したがって、サプライヤーは長サイクルの大型プレス作業と、より頻繁な工場更新に適した設備のバランスを取る必要があります。日本産業用プレス機械市場は、したがって、大容量プロジェクトと小規模工場全体にわたる定期的な近代化の両方に機会があります。
用途・プロセス別:スタンピングが量を提供しながら組立がより速く成長
スタンピング、ブランキング、およびパンチングは2025年の日本産業用プレス機械市場規模の30%を占めました。この結果は、モーターコアラミネーション、自動車ボディパネル、および電子コネクタに関連する高い生産量を反映しています。これらのプロセスは多くの場合、正確で再現性のあるプレスモーションを必要とするマルチステーションプログレッシブ金型を使用します。日本の金型製造能力は、厳しい公差が必要な場合に引き続き重要です。これらの各作業において、成形精度は下流の生産品質に影響します。
組立、圧入、および接合は2031年までに4.7%のCAGRで成長すると予測されています。その成長は、電動車両ドライブトレインかしめ、バッテリーモジュール組立、および半導体リードフレーム取り扱いにおける位置制御ニーズに関連しています。深絞り加工とシート成形は、バッテリーケースおよび自動車パネル生産の中心であり続けます。サーボおよび油圧機械は、材料タイプ、部品形状、および出力要件に応じてこれらの用途で競合しています。鍛造は防衛、航空宇宙、および産業用変速機部品をサポートしています。日本の防衛投資プログラムも、弾薬、着陸装置、および艦艇構造部品に使用される生産能力への需要を支えています。圧縮成形、粉末圧縮、および特殊プロセスは、モーター粉末冶金部品および産業機械用途をサポートしています。これらの用途は、電動車両への移行のみに依存しない需要基盤を提供します。生産ユーザーは、各成形および接合ステップの精度ニーズに合致するプレス設備をますます必要としています。これにより、工具の互換性とプロセスサポートが機械の定格力と同様に重要になります。日本産業用プレス機械市場は、したがって、高生産量スタンピングと、より高いプロセス専門化を必要とする小規模用途分野を組み合わせています。
最終用途産業別:医療精密が変化する自動車基盤を上回る成長
自動車・輸送は2025年の最終用途需要の42.8%を占めました。同セクターは、鋼製ボディ部品の従来型高生産量冷間スタンピングから、アルミニウム構造、バッテリーハウジング、およびパワーエレクトロニクスヒートシンクの成形へと移行しています。これらの各製品は、それが置き換える機械とは異なるプレス構成を必要とする場合があります。この変化は、汎用ラインだけでなく用途特化型設備への需要を支えています。日本の医療機器セクターは世界最大級であり続けており、精密成形設備にするこの最終用途の関連性を支えています。[4]米国国際貿易局、「日本、医療機器国別商業ガイド」、国際貿易局、trade.gov。
医療・精密製造は2031年までに5.5%のCAGRで成長すると予測されています。需要基盤には、高齢化社会、医薬品・医療機器法に基づくトレーサビリティ要件、および精密デバイス部品作業が含まれます。電気・電子機器メーカーも設備需要の成長源となっています。半導体バックエンド設備メーカー、コネクタメーカー、およびPCB部品サプライヤーは、小型部品に精密成形設備を使用しています。国内チップ投資は、したがって、主要製造サイト以外でも需要を生み出す可能性があります。産業機械、航空宇宙・防衛、およびエネルギー・電力設備が日本産業用プレス機械市場に最終用途の多様性を加えています。これらの分野は、単一の自動車支出サイクルが全体的な設備需要に与える影響を軽減できます。それらの要件はまた、専門的な力制御、大型フレーム、または専用工具サポートを提供できるサプライヤーを優遇します。これらの分野の顧客は、再現性、トレーサビリティ、およびより専門化された生産タスクへのサポートも重視します。最終用途の構成は、メーカーが電動化、半導体能力、および精密生産要件に対応するにつれて、より多様化しています。
地理的分析
日本産業用プレス機械市場は主要製造回廊に集中しており、愛知を中心とする中部・東海が最大のプレス集約地域を形成しています。同地域には自動車生産とサプライヤー活動が密集しており、機械台数と高トン数設備への需要の両方を支えています。この地域のプレス投資は、トヨタ、ホンダ、およびそのサプライヤーにおける電動車両プラットフォーム計画に関連しています。トヨタの国内バッテリーセル供給は2026年11月に開始予定であり、関連設備計画の複数年にわたる基盤を生み出しています。大阪および近隣府県を中心とする関西は、バッテリー材料加工業者および精密電子機器メーカーからの需要があります。東京、神奈川、埼玉を含む関東は、医療機器および電子部品に使用される低・中トン数精密プレスのエンジニアリングセンターであり続けています。
九州は半導体投資が先端製造基盤を拡大したため、設備需要の急成長地域となっています。NEDOによるRapidusの2025年度計画承認は、2027年の量産に向けてパイロットライン作業が進む中、北海道のもう一つの精密製造拠点としての役割を支えています。九州の部品サプライヤーは、地域の半導体生産が拡大するにつれてリードフレームスタンピングおよびメタルシールドブランキング設備を必要としています。マツダは2025年9月に山口県に最大年間10GWhの円筒形リチウムイオンバッテリーモジュール工場を建設する協定を締結し、別のバッテリーサプライチェーン設備拠点を生み出しました。同工場はマツダが1992年以来初めての国内新設施設であり、2027年度に操業開始予定です。これらの投資は、日本産業用プレス機械市場の地理的基盤を既存の自動車地域を超えて広げています。
広島もMicronが支援するDRAM拡張と地域部品サプライヤーによる投資を通じて関連性を高めています。日本政策投資銀行は、日本の主要10地域のうち9地域が2025年度に設備投資増加を計していると報告しました。同調査では、全国の製造業設備投資が21.4%増加し、5年連続の成長を記録したことが示されました。この広範な投資パターンは、主要自動車・半導体クラスター以外での設備需要を支えています。地域の設備ニーズは、自動車、バッテリー、電子機器、または精密製造サプライチェーンの存在を引き続き反映しているため、地域需要は均一ではありません。それでも、より広い設備投資により、国内の機会は少数の確立された産業センターへの依存度が低下しています。また、プレスサプライヤーに更新、精密、および専門成形機械の地域顧客のより広いセットを提供します。
競合状況
日本産業用プレス機械市場は、技術フロンティアにおいて適度に集中しています。AIDA Engineering、Amada Press Systemを通じたAmada Co.、およびKomatsu Industriesは、長期的な顧客関係、独自のサーボドライブシステム、および精密フレーム加工能力を持っています。Sumitomo Heavy IndustriesおよびMitsubishi Heavy Industriesは、防衛、航空宇宙、およびエネルギーにおける大型トン数鍛造および構造作業に対応しています。Amino Corporationは、電動車両バッテリーケースプログラム向けのサーボ油圧および多動作成形システムにおいてポジションを持っています。競争は、サーボモーターおよび制御システム技術の深さに依存しています。また、コネクテッド設備、リモートサービス能力、および標準機械の代わりに専用成形システムを供給する能力にも依存しています。
AIDAは、専門プレスへの需要に対応するために製品開発と製造変更を行ってきました。2026年2月、同社は高速プレス製造を津久井工場に集中させてリードタイムを短縮し、2025年度下半期の大型プレス受注増加を受けて相模工場での中型・大型プレス能力を拡大する中期経営計画を発表しました。AIDAの2025年6月のDISフォーマー発売も、専用高速深絞り機で円筒形蓄電池ケース生産を対象としました。これらの行動は、バッテリー関連用途に生産能力と製品設計を合わせることの価値を示しています。
Amada Press Systemは、INTERMOLD名古屋2026においてALFAS-03KR周辺制御を備えたSDEW-8010iIII GORIKI統合プログレッシブプレス自動化システムを展示しました。Amada Co.もIMTS 2026に参加し、労働力および熟練労働者不足に対応したプレス機械向けデジタル化および自動化技術を発表しました。これらの例は、自動化が労働制約への対応として、また設備統合を改善する方法として位置付けられていることを示しています。競争機会は、中小企業向けサーボ油圧レトロフィットパッケージ、バッテリーおよび半導体用途向け少量精密セル、およびエネルギー性能に関連したメンテナンス契約に残っています。このような提案は、より良いプロセス制御を必要とするが完全な新生産ラインを正当化できない顧客に対応します。技術的に要求の高い用途(燃料電池バイポーラプレート作業を含む)において、低コストの中国製サーボプレスサプライヤーが価格に圧力をかけています。確立された日本のサプライヤーは、購入者がシステム統合、金型認定、および長期サービスサポートを必要とする場合に優位性を維持しています。
日本産業用プレス機械産業リーダー
AIDA ENGINEERING, LTD.
AMADA CO., LTD.
Komatsu Industries Corp.
Kojima Iron Works Co., Ltd.
Mitsubishi Heavy Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:AIDA Engineeringは中型・大型プレス生産に向けた新中期経営計画を発表しました。AIDA Engineeringは高速プレス製造を津久井工場に集中させてリードタイムを短縮し、2025年度下半期の大型プレス受注増加を受けて相模工場での中型・大型プレス能力を拡大しました。
- 2025年9月:経済産業省は、広島施設での先端DRAM生産研究および設備投資に対してMicron Technologyに最大5,360 ビリオン 日本円(3.43 ビリオン 米ドル)の補助金を拠出し、商業量産は2028年を目標としています。
- 2025年9月:マツダ自動車は山口県および岩国市と、最大年間生産能力10GWhの新型円筒形リチウムイオンバッテリーモジュール工場を建設する協定を締結しました。建設は2025年11月に開始予定で、操業は2027年度を目標としています。
- 2025年6月:AIDA EngineeringはDISフォーマー、モデルDIS-1600を発売しました。これは円筒形蓄電池ケース向けの専用高速深絞りフォーマーであり、SN値が従来プレスの1.7倍で、連続無負荷ストローク数は毎分40~90ストロークです。


日本産業用プレス機械市場レポートの範囲
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空圧プレス |
| その他およびハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、およびパンチング |
| 深絞り加工およびシート成形 |
| 鍛 |
| 矯正および一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、圧入、および接合 |
| その他のプレス用途 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および設備 |
| 電気・電子機器 |
| 家電および民生用耐久財 |
| 建設および重機 |
| エネルギーおよび電力設備 |
| 金属製品および一般製造 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空圧プレス | |
| その他およびハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | スタンピング、ブランキング、およびパンチング |
| 深絞り加工およびシート成形 | |
| 鍛 | |
| 矯正および一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、圧入、および接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車および輸送 |
| 航空宇宙および防衛 | |
| 産業機械および設備 | |
| 電気・電子機器 | |
| 家電および民生用耐久財 | |
| 建設および重機 | |
| エネルギーおよび電力設備 | |
| 金属製品および一般製造 | |
| 医療および精密製造 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
日本の産業用プレス機械セクターの2026年の価値はいくらですか?
同セクターは2026年に0.95 ビリオン 米ドルと推定され、2031年までに1.09 ビリオン 米ドルに達すると予測されています。この見通しは、2026年~2031年の予測期間における2.79%のCAGRを表しています。
日本における産業用プレス設備の需要を牽引しているものは何ですか?
バッテリーケース成形、モーターコア生産、半導体部品、機械更新、および更新された安全要件が需要を支えています。これらのニーズは、精密なモーション制御、用途特化型工具サポート、および信頼性の高いサービスを備えた設備を優遇します。
日本で最も速く成長しているプレス技術はどれですか?
サーボ機械式プレスは、バッテリーケース、モーターコア、およびプログラム可能なスライドモーションに支えられ、2031年までに5%のCAGRで成長すると予測されています。その制御システムは、要求の高い成形作業に対してカスタム速度、ドウェル、および反転シーケンスに対応できます。
最大の需要を持つ能力範囲はどれですか?
101~500トンクラスは、自動車、電子機器、および標準プログレッシブ金型作業に対応しているため、2025年の需要の33.2%を占めました。構造、モーターハウジング、およびシャーシ用途の幅広い組み合わせをカバーしています。
最も速く拡大している最終用途セクターはどれですか?
医療・精密製造は、トレーサビリティニーズと精密部品生産に支えられ、2031年までに5.5%のCAGRで成長すると予測されています。同セクターは、専門的な医療・診断部品への需要からも恩恵を受けています。
購入者が新しいプレス購入を遅らせる理由は何ですか?
大型システムは基礎工事、電気アップグレード、設置、および金型認定を必要とする場合があり、承認・調達サイクルが長期化します。これらのコミットメントは、資本とエンジニアリングリソースが限られた中小企業にとって特に困難な場があります。
最終更新日:



