
メキシコ産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.51 十億米ドル |
| 市場規模 (2026) | 0.52 十億米ドル |
| 市場規模 (2031) | 0.66 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ産業用プレス機械市場分析
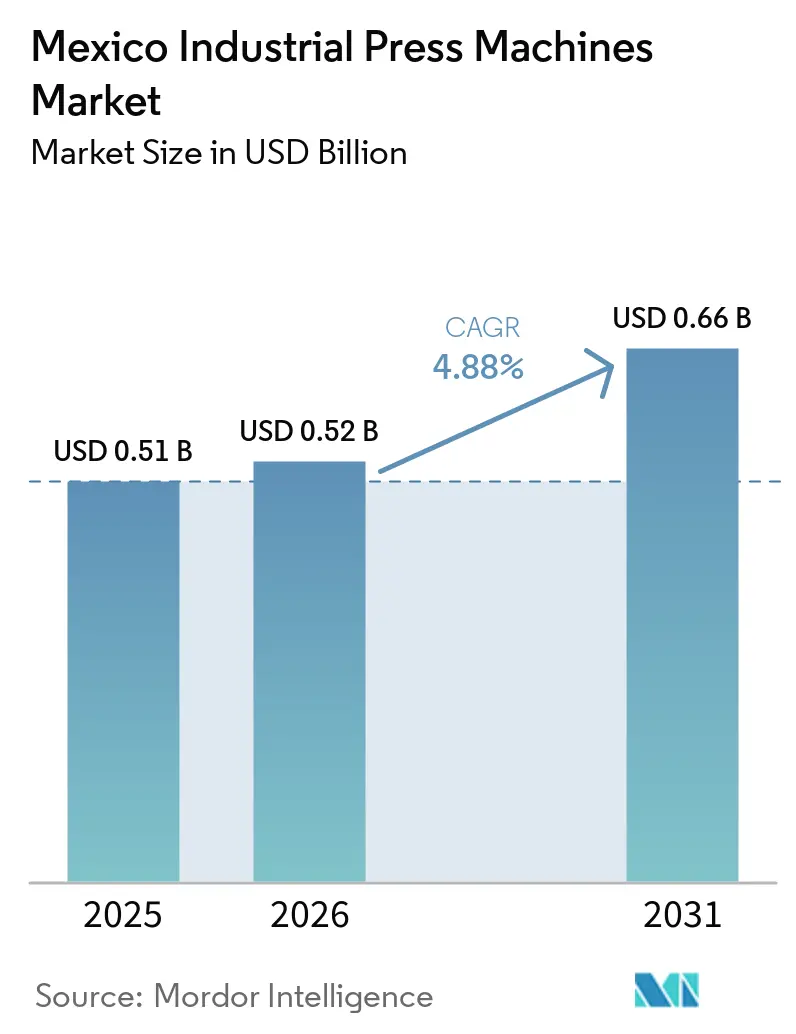
メキシコ産業用プレス機械市場規模は、2025年に0.51 ビリオン 米ドル、2026年に0.52 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 4.88%で成長し、2031年までに0.66 ビリオン 米ドルに達する見込みです。
ニアショアリングが進む中、自動車および部品生産が北米の顧客に近い場所へ移転するにつれ、成形・プレス・接合装置への需要が高まっています。電気自動車の生産とバッテリーの現地化により、従来のボディパネルプレスにとどまらず、精密プレスフィッティング、バスバー生産、構造接合へと需要が拡大しています。プラン・メキシコは機械購入を支援する税制優遇と融資プログラムを組み合わせていますが、中小規模のサプライヤーは依然として資金調達が困難な状況に直面することがあります。メキシコ産業用プレス機械市場はまた、輸入依存、エネルギーコストの不確実性、先進ラインの設置・プログラミング・保守を担える技術者不足という課題にも直面しています。こうした状況は、機器販売に加えて現地サービス、改修能力、および遅延リターンを吸収できない購入者向けの融資支援を組み合わせたサプライヤーに有利に働いており、特に確立された自動車クラスターや、メキシコの新興航空宇宙・電子機器製造拠点において顕著です。
主要レポートのポイント
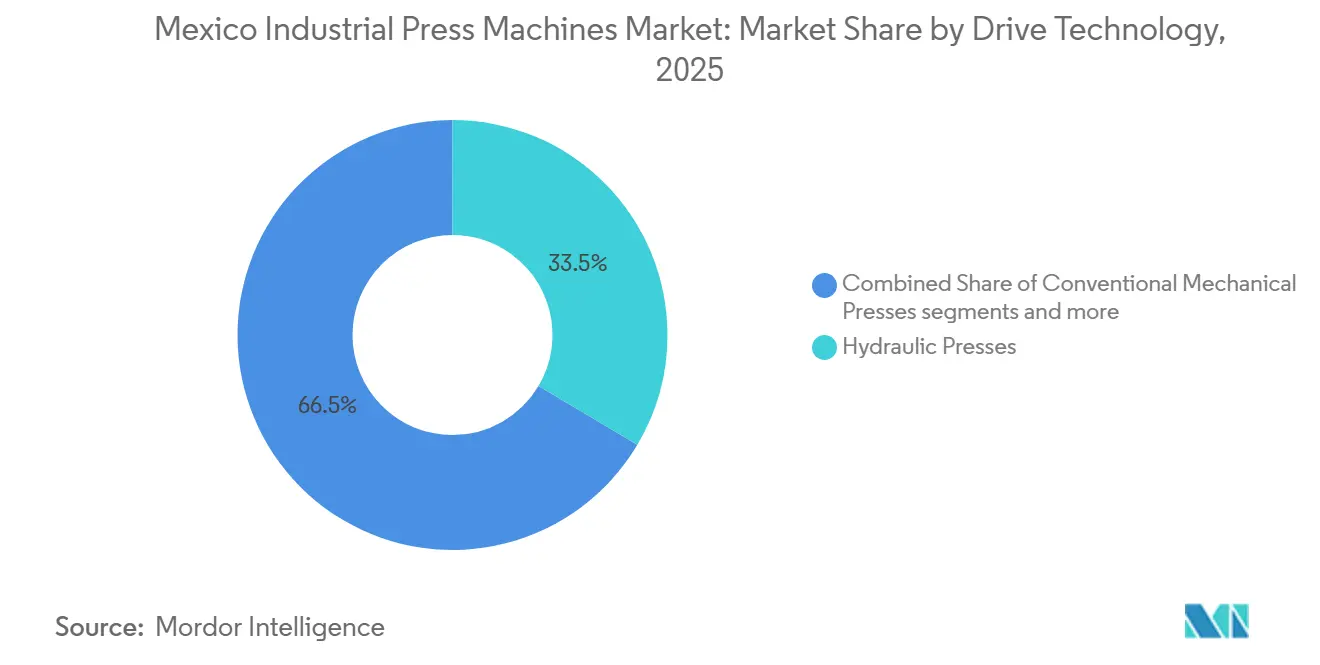
- 駆動・作動技術別では、油圧プレスが2025年のメキシコ産業用プレス機械市場シェアの33.5%を占め、サーボ機械式プレスは2031年にかけてCAGR 8.3%で成長すると予測されています。
- プレス力・能力別では、101~500トンの範囲が2025年のメキシコ産業用プレス機械市場シェアの33.7%を占め、2,000トン超のプレスは2031年にかけてCAGR 5.6%で拡大すると予測されています。
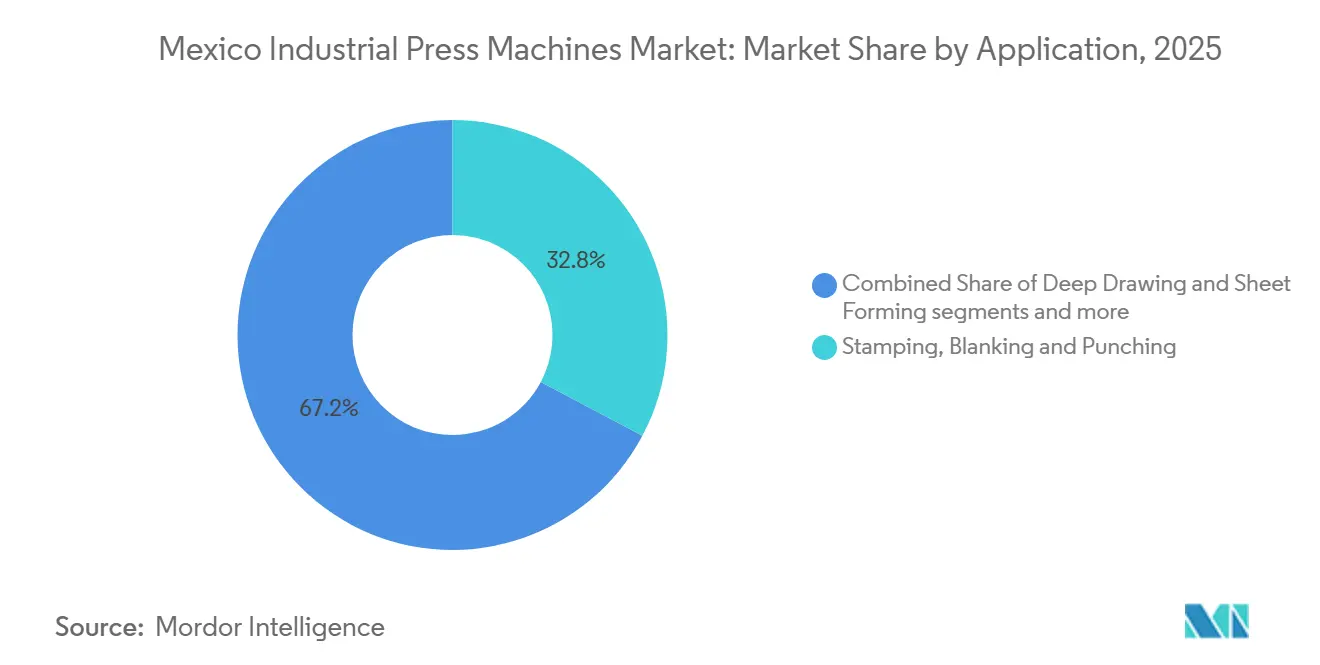
- 用途・プロセス別では、プレス・ブランキング・打ち抜きが2025年のメキシコ産業用プレス機械市場規模の32.8%を占め、組立・プレスフィッティング・接合はCAGR 6.0%で拡大しています。
- 最終用途産業別では、自動車・輸送が2025年のメキシコ産業用プレス機械市場規模の38.4%を占め、航空宇宙・防衛はCAGR 6.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ産業用プレス機械市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ニアショアリング および自動車生産能力の追加 | +1.5% | ヌエボ・レオン州、コアウイラ州、チワワ州、グアナフアト州、サン・ルイス・ポトシ州 | 短期 (2年以内) |
| 電気自動車 およびバッテリー部品の現地化 | +1.1% | ヌエボ・レオン州、サン・ルイス・ポトシ州、ケレタロ州 | 中期 (2〜4年) |
| 自動化 およびインダストリー4.0の導入 | +0.8% | 全国規模、 ヌエボ・レオン州、ケレタロ州、プエブラ州での早期成果 | 中期 (2〜4年) |
| 老朽化した プレス機器の更新 | +0.5% | 全国規模、 北部自動車ベルトおよびバヒオ回廊に集中 | 短期 (2年以内) |
| 高強度・軽量材料向けの サーボプレス導入 | +0.4% | ヌエボ・レオン州、グアナフアト州、サン・ルイス・ポトシ州 | 中期 (2〜4年) |
| 輸入依存下における 現地サービスと改修の経済性 | +0.2% | 全国規模、 ケレタロ州およびプエブラ州のサービスハブでの早期成果 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ニアショアリングと北米自動車生産能力の追加
ニアショアリングおよび地域サプライチェーン戦略により、自動車および部品製造能力がメキシコへ移転しています。ヌエボ・レオン州は2025年に18件の自動車プロジェクトで1.45 ビリオン 米ドルを誘致し、そのうち4件は電動モビリティに関連していました。コアウイラ州は19件の自動車プロジェクトで386.84 ミリオン 米ドルを追加し、アルミニウム加工、自動車部品、電動モビリティ部品での活動が見られました。これらの追加により、北部回廊における新たなティア1プレス能力のためのプログレッシブプレスおよびトランスファープレスが必要となっています。2025年に建設中の2,274ヘクタールの工業団地スペースは、工場が建設から設備設置段階へ移行するにつれて機器購入が継続することを示しています。メキシコ産業用プレス機械市場は、サプライヤーが納期・設置・サービス時間を短縮できる現地代理店を優先する場合に恩恵を受けます。
電気自動車とバッテリー部品の現地化
電気自動車の生産により、メキシコにおけるプレス・接合・プレスフィッティング機器への要件が変化しています。起亜自動車は2026年8月4日にペスケリア工場でEV3コンパクト電気SUVの生産を開始し、2028年まで段階的に実施される6億4,900万米ドルの投資に支えられています。このプロジェクトはマルチマテリアルボディ構造とEV専用の構造接合を必要とし、専用プレスラインへの需要を高めています。BMWはサン・ルイス・ポトシ州において、8億ユーロ(約8億7,000万米ドル)の投資プログラムの一環として高電圧バッテリー組立能力の構築を開始しました。バッテリーモジュール生産には、積層スタッキング、バスバープレス、セル圧縮成形のための機器が必要です。メキシコ産業用プレス機械市場は、したがって、車両組立業者と新たなEVプラットフォームを支えるティア1・ティア2サプライヤーの双方から需要を獲得しています。
自動化とインダストリー4.0の導入
工場自動化により、自動車・家電電子機器工場における新規プレス設置の価値が高まっています。NAFINおよびバンコメクストを通じたプラン・メキシコの融資は、2026年2月までに中小企業向けに1,200億メキシコペソ(約69億米ドル)を動員しました。このプログラムには固定資産近代化支援が含まれており、中小規模メーカーが自動化アップグレードの資金調達を行う際に役立ちます。自動化ラインは、ロボットによるマテリアルハンドリング、センサーベースのトン数監視、クローズドループサーボ制御を組み合わせています。こうした構成は、大量生産用途において単独の旧式機械を置き換えつつあります。メキシコ産業用プレス機械市場は、その結果、ユニット需要がより緩やかに増加する場合でも、より高付加価値のシステムへとシフトしています。
老朽化したプレス機器の更新
メキシコの設置済みプレス基盤の相当部分は、1990年代から2000年代初頭のマキラドーラ拡大期に遡ります。多くの従来型機械式・油圧式ユニットは、2025年までに推奨改修インターバルを超過していました。ジャストインタイムの自動車生産を脅かすダウンタイムが発生する場合、サプライヤーは更新を容易に先送りできません。Schuler Inc.メキシコはプエブラ、ケレタロ、ラモス・アリスペにサービスセンターを運営しており、AIDA Engineering de Méxicoは2008年からケレタロを拠点としています。これらの更新・移設・サービス提供は、グリーンフィールド投資とは異なる購買サイクルに対応しています。大型油圧プレスを最新のサーボ油圧制御に改修するコストは、新品システムの30%〜50%程度でありながら、OEM機械に近いパフォーマンスを発揮できます。
制約要因の影響分析*
| 制約要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 輸入依存、リードタイム、外国為替、および関税リスク | -0.8% | 全国規模、 北部州およびバヒオ回廊で最も強いリスク | 短期 (2年以内) |
| 高い 初期資本コストと資金調達ニーズ | -0.6% | 全国規模、 特にグアナフアト州、プエブラ州、コアウイラ州のティア2・ティア3企業 | 中期 (2〜4年) |
| 不安定な エネルギーコストと産業用電力供給の信頼性 | -0.4% | 全国規模、 CFEグリッド供給に依存する北部州で最も高いリスク | 中期 (2〜4年) |
| 熟練した プレス保守・システムインテグレーション人材の不足 | -0.3% | ヌエボ・レオン州、ケレタロ州、バヒオ回廊 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
輸入依存、リードタイム、外国為替、および関税リスク
メキシコは産業用プレス機器の多くをドイツ、日本、その他のアジア製造拠点から輸入しています。購入者は優遇原産地規則外の関税、ユーロおよび円建て契約における外国為替リスク、カスタム大型トン数機械の18〜30週の納期に直面しています。IMMEXプログラムにより、輸出志向メーカーは一般輸入関税なしに機械を一時的に輸入することができます。この支援は付加価値税の義務を完全には解消せず、国内向け生産者を同様にはカバーしていません。2024年の政令により、選定された資本財カテゴリーを含む544の関税品目に5%〜50%の暫定関税が設定されました。メキシコ産業用プレス機械市場では、その結果、IMMEX対象外の中小規模購入者において資本投資サイクルが長期化する可能性があります。
高い初期資本コストと資金調達要件
新規大型トン数システムは、メーカーが操業上または税制上の恩恵を実現する前に多額の資本を必要とします。中型300トンサーボプレスは500,000米ドル程度、マルチステーショントランスファープレスラインは500万米ドルを超える場合があります。NAFINは年率最大14.5%の固定金利でプラン・メキシコ融資を提供しています。この金利は、国内中小規模サプライヤーにとって新規機器の実質コストを引き上げます。2025年1月22日の大統領令により、適格な新規固定資産投資に対して35%〜91%の即時控除が認められています。機器支払いと税制優遇の間のタイミングは、企業が短期流動性を欠く場合、依然としてアップグレード活動を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:油圧プレスがリードし、サーボ機械式が加速
油圧プレスは2025年に需要の33.5%を占め、深絞り、鍛造、重量成形での使用に支えられています。その汎用性はメキシコの自動車・産業サプライヤー基盤の多様な要件に適しています。サーボ機械式プレスは2026年から2031年にかけてCAGR 8.3%を記録すると予測されています。メーカーは、先進高強度鋼およびアルミニウムがプログラム可能なスライドモーションとエネルギー回収を必要とする場合にサーボシステムを採用しています。従来型機械式プレスは大量単発プレスに大きな設置基盤を維持しており、空気圧プレスは軽量組立およびパイロット生産に対応しています。
メキシコ産業用プレス機械産業は、公差要件と材料変更がコストを正当化する場合にサーボシステムを採用しています。プログラム可能なストロークプロファイルにより、固定モーション機械式システムと比較して金型寿命を20%〜40%延長できます。これは、金型交換コストが高いハイミックスEV部品生産において特に重要です。BMWのサン・ルイス・ポトシ州投資にはボディショップ拡張と先進自動化が含まれており、現地サプライヤーが追随できる調達パターンを設定しています。ハイブリッドおよびエネルギー効率の高い駆動装置は、電力コストを懸念するオペレーターの関心を集めています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
プレス力・能力別:中型トン数が数量を支え、超大型能力が成長をリード
101〜500トンの範囲は2025年に33.7%のシェアを占め、構造ブラケット、ドアインナー、サブフレーム部品のプログレッシブダイプレスに適しています。2,000トン超のカテゴリーは2026年から2031年にかけてCAGR 5.6%で成長すると予測されています。大型システムは、組立工場でのEVプラットフォーム再設備に関連するボディパネル投資を支えます。起亜自動車のペスケリア投資は、大型アルミニウムボディ構造とフロアアセンブリを成形できる機器への需要を示しています。メキシコ産業用プレス機械市場は、コア数量において中型セグメントへの依存を継続しています。
501〜1,000トンおよび1,001〜2,000トンの範囲は、ドライブラインおよびパワートレイン部品の鍛造と深絞りを支えます。これらの範囲での需要は、予測期間を通じて内燃機関車の生産が継続する中で比較的安定しています。100トン以下の機械は、電子機器・家電向けのプレスフィッティング、組立、薄板プレスに対応しています。バハ・カリフォルニア州とケレタロ州は、電子機器製造活動を通じてこの軽量機器需要を支えています。101〜500トンクラスの購入者は、部品コストの低下とEV顧客の公差要件の厳格化によりアップグレードの根拠が改善されるにつれ、サーボ駆動オプションを選択するケースが増えています。
用途・プロセス別:プレスが支配し、組立プレスが最高成長を記録
プレス・ブランキング・打ち抜きは2025年のメキシコ産業用プレス機械市場の32.8%を占めました。このプロセスは自動車ボディ、シャシー、パワートレイン部品向けの板金加工の中心であり続けています。組立・プレスフィッティング・接合は2031年にかけてCAGR 6.0%で拡大すると予測されています。成長はバッテリーモジュールプレス、バスバープレスライン、構造プレスボンディングステーションへの需要を反映しています。ペスケリアでのバッテリー投資により、メキシコの工具基盤では比較的新しいプレスフィットバッテリーモジュール組立機器への需要が高まっています。
深絞りと板金成形は家電筐体と燃料システム部品に対応しています。鍛造は、確立された鍛造能力を持つ州でのドライブラインおよび重機用途を支えます。圧縮成形と粉末圧縮は、より小規模な航空宇宙複合材および医療精密用途に対応しています。矯正と一般成形は、バヒオ回廊の農業・建設機器サプライヤーへの基本的な需要を提供しています。バスバーおよびEVコネクタ生産は、EVサプライチェーンが品質とサイクルタイムへの期待を高める中で、プロセス固有の構成への移行を示しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車がリード、航空宇宙が最速成長を記録
自動車・輸送は2025年の収益の38.4%を占めました。ヌエボ・レオン州、プエブラ州、グアナフアト州の組立工場周辺の密なティア1・ティア2サプライヤーネットワークがこのリーダーポジションを支えています。航空宇宙・防衛は2026年から2031年にかけてCAGR 6.3%で成長すると予測されています。ケレタロ州、バハ・カリフォルニア州、ソノラ州の航空宇宙基盤は、アルミニウム機体および構造部品向けの高精度油圧・サーボ油圧プレスを必要としています。メキシコは2023年に5,868台のロボット設置を記録し、そのうち70%が自動車向けであり、自動車生産と自動化の確立された関係を反映しています。
電気・電子メーカーは、バハ・カリフォルニア州とヌエボ・レオン州において薄板プレスと精密打ち抜き機器を必要としています。医療・精密製造は、モンテレー近郊とグアダラハラ近郊でインプラント部品向けの油圧・サーボプレスを使用しています。建設・重機は、インフラ投資に連動した機器需要のベースラインを提供しています。航宇宙、医療、エネルギー用途は、より専門的な仕様を持つハイミックス・低量生産を好みます。メキシコ産業用プレス機械産業は、したがって、複数の最終用途にわたってより高仕様の機器へと収益ミックスが移行しています。
地理的分析
メキシコ北部製造ベルトの最大需要ハブであるヌエボ・レオン州は、2025年第2四半期に外国直接投資30.3億米ドルを誘致し、前年比31.6%増となりました。同州はまた、2025年に18件のプロジェクトで14.5億米ドルの自動車投資を記録しました。モンテレーは北部全域のサービスおよび流通の拠点となっています。Schuler Inc.のラモス・アリスペサービスセンター、AIDA Engineering de Méxicoのケレタロ拠点、および独立系インテグレーターが回廊のメーカーを支援しています。
コアウイラ州は2025年に19件のプロジェクトで3億8,684万米ドルの自動車投資を誘致しました。プロジェクトはアルミニウム成形、電気部品、電動モビリティに集中していました。グアナフアト州、ケレタロ州、サン・ルイス・ポトシ州のバヒオ回廊は、メキシコ産業用プレス機械市場の第二の主要拠点です。サン・ルイス・ポトシ州はアルミニウム成形、ワイヤーハーネス、電気システムプロジェクトを誘致しています。グアナフアト州は相当規模のプログレッシブダイプレス基盤を支えています。
ケレタロ州は航空宇宙製造と自動車サプライヤーを組み合わせており、より高仕様の油圧・サーボ油圧システムへの需要を支えています。プエブラ・トラスカラは、フォルクスワーゲンのプエブラ工場とその周辺サプライヤー基盤により、プレスおよびボディパネル成形の重要なクラスターであり続けています。バハ・カリフォルニア州はメキシコの電子機器製造集積地であり、より多くの薄板打ち抜きおよび精密成形機器を必要としています。メキシコ州は家電・一般製造需要に貢献しており、北部およびバヒオの需要よりも緩やかに成長しています。2025年に建設中の2,274ヘクタールの工業団地スペースは、施設が設置段階に入る2026年から2027年にかけて顕在化するプレス購入を示しています。
競合状況
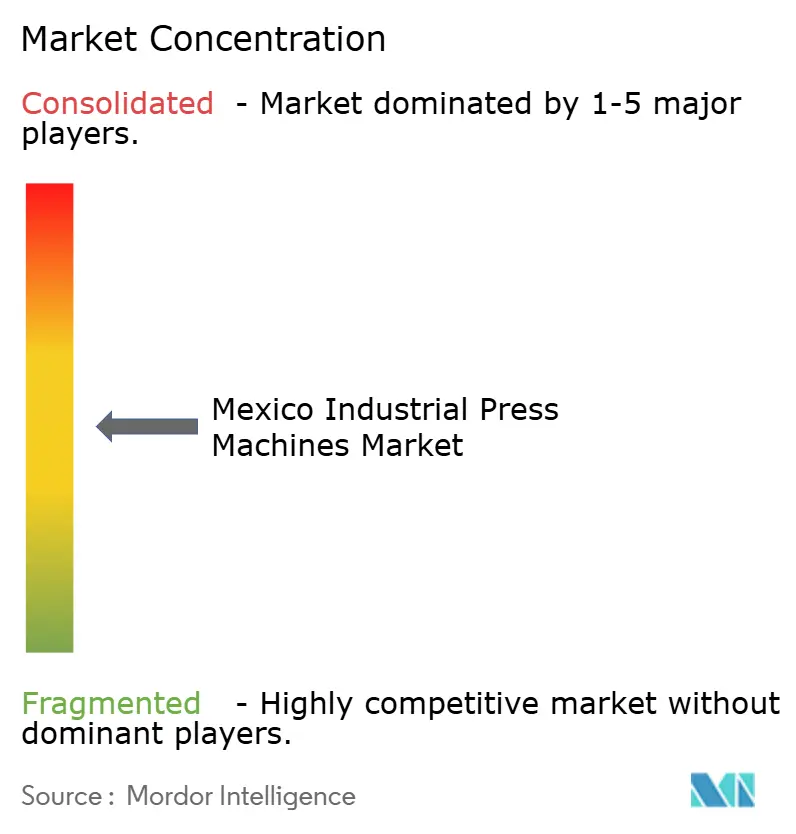
メキシコ産業用プレス機械市場は中程度の市場集中度を示しています。Schuler Inc.、AIDA Engineering、Komatsu Industries、TRUMPFが新規機器販売において主要な個別ポジションを保持しています。RAM2 Prensas Hidráulicas、Hydromex Maquinaria、MATRO、KLUMEXは、グローバルブランドにとって魅力が低い改修・軽量用途のニーズに対応しています。中間層での競争は機器価格だけでなく、総所有コストに焦点を当てています。輸入依存により、納期・試運転・スペアパーツ・緊急修理を評価する購入者にとって現地サービスカバレッジが重要となっています。
2025年3月、Schuler Inc.は統合成形・ハンドリング技術プロバイダーとしてグローバルリブランディングを完了しました。この動きにより、従来のプレス供給を超えてハンドリングおよび関連自動化へと競争範囲が拡大しました。Bystronicは2026年2月にCoherent Corp.の材料加工ツール部門の買収を完了しました。また2026年8月にはIsochronic AGの買収合意を発表し、板金加工向けの高速ロボットソーティングシステムとソフトウェアを追加しました。これらの動きにより、板金作業においてレーザー、ハンドリング、自動化の要件が統合されています。
スペアパーツ供給と主要自動車回廊外の旧式機器の緊急修理においてサービス機会が残っています。ティア2・テア3サプライヤーで社内エンジニアリングリソースを持たない企業向けに、プレス・金型・自動化の統合パッケージが対応できます。2000年から2015年の間に製造された機械に後付けできる監視システムも関連するサービス機会です。メキシコに特化した事業モデルがNOM-004-STPS-1999機械保護基準およびISO 13849制御システム要件によって求められるアップグレードを支援するため、小規模現地企業はこれらの分野で有利なポジションを持てる可能性があります。
メキシコ産業用プレス機械産業リーダー
-
TRUMPF SE + Co. KG
-
AMADA CO., LTD.
-
AIDA ENGINEERING, LTD.
-
Schuler Inc.
-
Komatsu Industries Mexico S.A. de C.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:起亜自動車は2026年8月4日、ヌエボ・レオン州ペスケリア工場において全電気式EV3コンパクトSUVの生産を開始しました。2028年まで段階的に実施される6億4,900万米ドルの投資に支えられています。このローンチにより、ティア1サプライヤー基盤全体でプレスおよび接合要件が再構成され、メキシコが韓国以外で唯一のEV3生産拠点として確立され、持続的な下流プレス調達需要が生まれています。
- 2026年8月:Bystronicは、板金加工向け高速ロボットソーティングシステムおよびソフトウェアを専門とするスイスの自動化スペシャリスト、Isochronic AGの買収合意を発表しました。この買収により、プレス隣接ワークフローにおけるBystronicの自動化統合能力が深化し、プレスラインへの自動マテリアルハンドリング組み込みが進む中でメキシコ市場でのポジションが強化されます。
- 2026年2月:BystronicはCoherent Corp.の材料加工ツール部門の買収を完了し、マイクロ材料加工および半導体レーザー用途をポートフォリオに追加することで、メキシコで活発な航空宇宙・医療精密製造セグメントへのアドレス可能市場を拡大しました。
メキシコ産業用プレス機械市場レポートの範囲
メキシコ産業用プレス機械市場は、駆動技術別(従来型機械式プレス、油圧プレス、空気圧プレス、その他)、プレス力別(100トン以下、101〜500トン、501〜1,000トン、その他)、用途別(鍛造、粉末圧縮、その他)、最終用途産業別(航空宇宙・防衛、電気・電子、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧プレス |
| 空気圧プレス |
| その他・ハイブリッドプレス |
| 100トン以下 |
| 101〜500トン |
| 501〜1,000トン |
| 1,001〜2,000トン |
| 2,000トン超 |
| プレス・ブランキング・打ち抜き |
| 深絞りと板金成形 |
| 鍛造 |
| 矯正と一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立・プレスフィッティング・接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力機器 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧プレス | |
| 空気圧プレス | |
| その他・ハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101〜500トン | |
| 501〜1,000トン | |
| 1,001〜2,000トン | |
| 2,000トン超 | |
| 用途・プロセス別 | プレス・ブランキング・打ち抜き |
| 深絞りと板金成形 | |
| 鍛造 | |
| 矯正と一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立・プレスフィッティング・接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力機器 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
メキシコにおける産業用プレス機械の予測成長率は?
メキシコ産業用プレス機械市場は2026年から2031年にかけてCAGR 4.88%で成長し、2031年までに0.66 ビリオン 米ドルに達すると予測されており、ニアショアリング、EV現地化、工場自動化がこの拡大を支えています。
メキシコで最も急速に成長しているプレス技術はどれですか?
サーボ機械式プレスは2031年にかけてCAGR 8.3%で成長すると予測されています。プログラム可能なスライドモーション、エネルギー回収、より厳格な公差要件により、先進鋼材およびアルミニウム部品に適しています。
最大の需要を占める最終用途セクターはどれですか?
自動車・輸送が2025年の収益の38.4%でリードしています。大規模なサプライヤー基盤が、ボディ、シャシー、パワートレイン、および新興バッテリー部品用途への需要を支えています。
EV投資がプレス機器需要にとって重要な理由は何ですか?
EVおよびバッテリープロジェクトは、マルチマテリアルボディ構造、バスバー、積層スタッキング、バッテリーモジュール組立のための機器を必要としています。メキシコ産業用プレス機械市場は、車両組立業者とそのティア1・ティア2サプライヤーの双方から需要を獲得しています。
メキシコのどの地域が最も強い機器需要を持っていますか?
ヌエボ・レオン州、コアウイラ州、グアナフアト州、ケレタロ州、サン・ルイス・ポトシ州は、自動車、航空宇宙、電子機器活動により需要をリードしています。北部製造センターとバヒオ回廊がメキシコ産業用プレス機械市場を支えています。
中小規模サプライヤーによる機器購入を制約するものは何ですか?
高い初期コスト、融資金利、輸入リスク、関税、納期が中小企業の資本購入を遅らせる可能性があります。IMMEXの支援は輸出志向施設に最も関連しており、国内向け生産者はより大きなリスクにさらされています。