
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
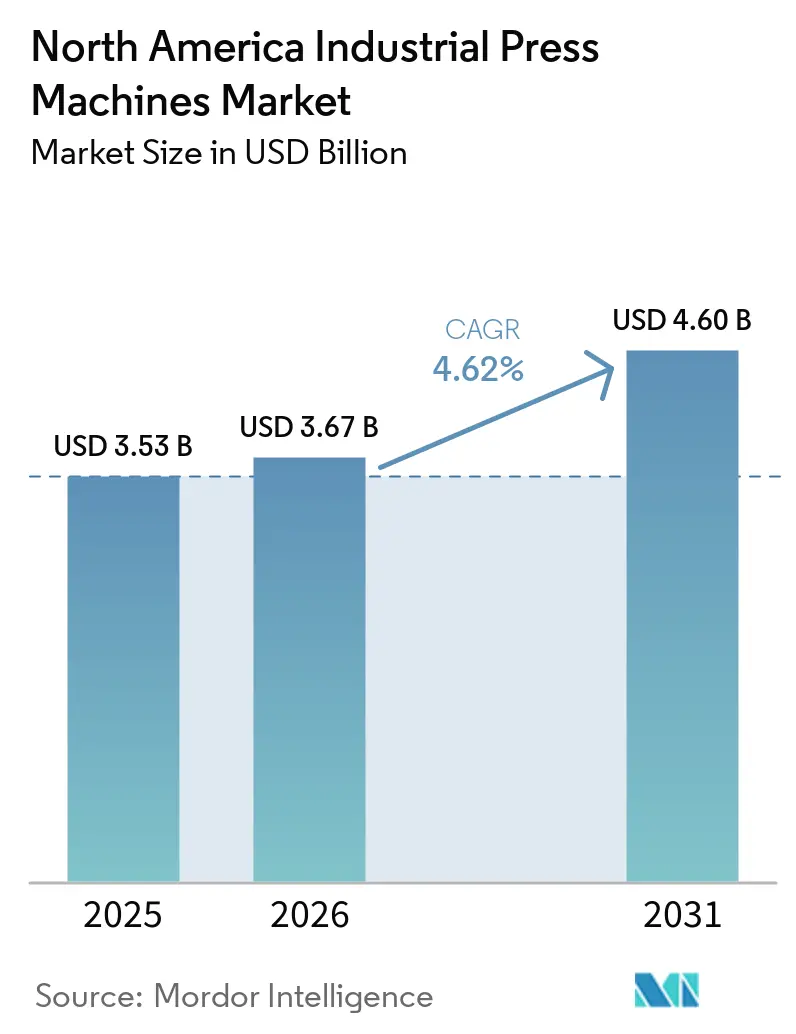
| Tamaño del mercado en el año base (2025) | 3.53 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.62 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas de Prensa Industrial de América del Norte por Mordor Intelligence
El tamaño del mercado de máquinas de prensa industrial de América del Norte fue valorado en 3,53 mil millones de USD en 2025 y se estima que crecerá desde 3,67 mil millones de USD en 2026 hasta alcanzar 4,60 mil millones de USD en 2031, a una CAGR del 4,62% durante el período de pronóstico (2026-2031).
La inversión manufacturera aceleró la depreciación de la propiedad de producción elegible, y las normas de abastecimiento regional están respaldando las compras de equipos en toda América del Norte. La inversión automotriz sigue siendo una fuente central de demanda, ya que las nuevas instalaciones de vehículos eléctricos requieren capacidad de estampado, conformado y unión. Los sectores aeroespacial, de defensa, energético y de manufactura avanzada también requieren sistemas de prensa especializados y soporte de servicio calificado. Los proveedores están respondiendo con sistemas servo, monitoreo digital, servicios de modernización y redes de mantenimiento regionales. Los mayores costos del acero, la escasez de mano de obra técnica, los largos procesos de calificación y las necesidades de seguridad de los equipos conectados continúan ralentizando algunas decisiones de compra e instalación.
Conclusiones Clave del Informe
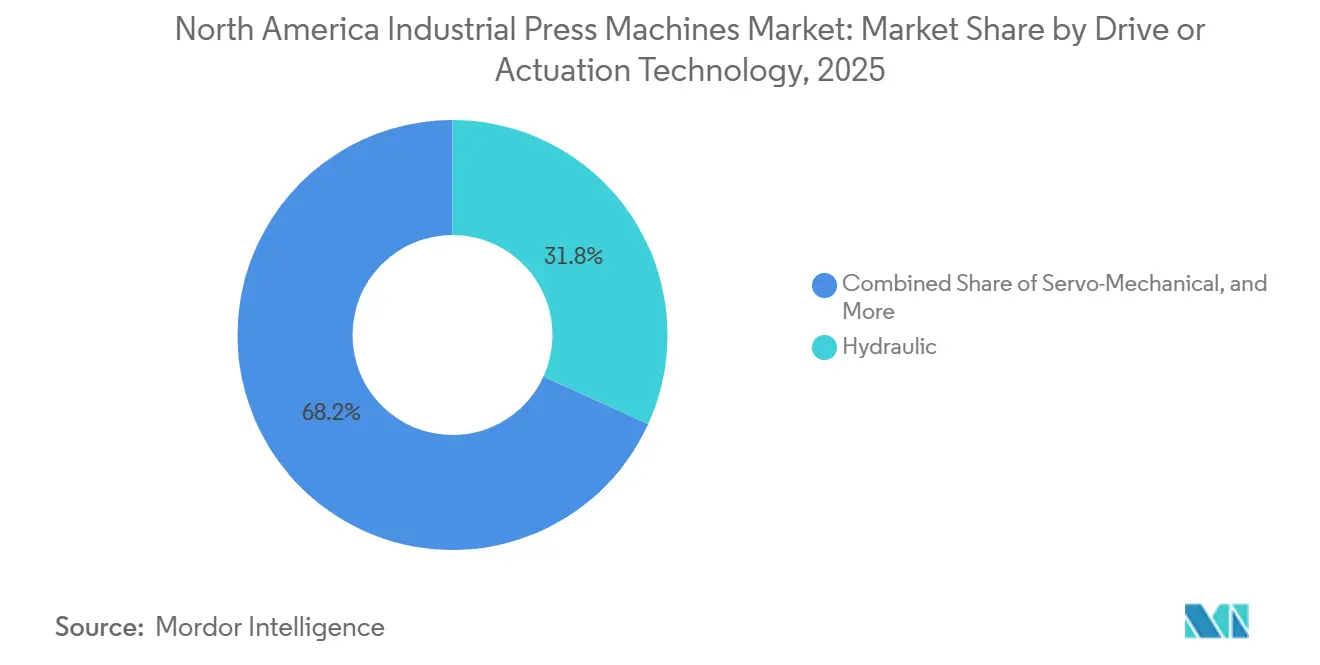
- Por tecnología de accionamiento o actuación, las prensas hidráulicas representaron el 31,8% de la participación del mercado de máquinas de prensa industrial de América del Norte en 2025, mientras que se pronostica que las prensas servo-mecánicas crecerán a una CAGR del 8,25% hasta 2031.
- Por fuerza o capacidad de prensa, la categoría de 101 a 500 toneladas representó el 33,4% del tamaño del mercado de máquinas de prensa industrial de América del Norte en 2025, mientras que se pronostica que las prensas de más de 2.000 toneladas crecerán a una CAGR del 5,55% hasta 2031.
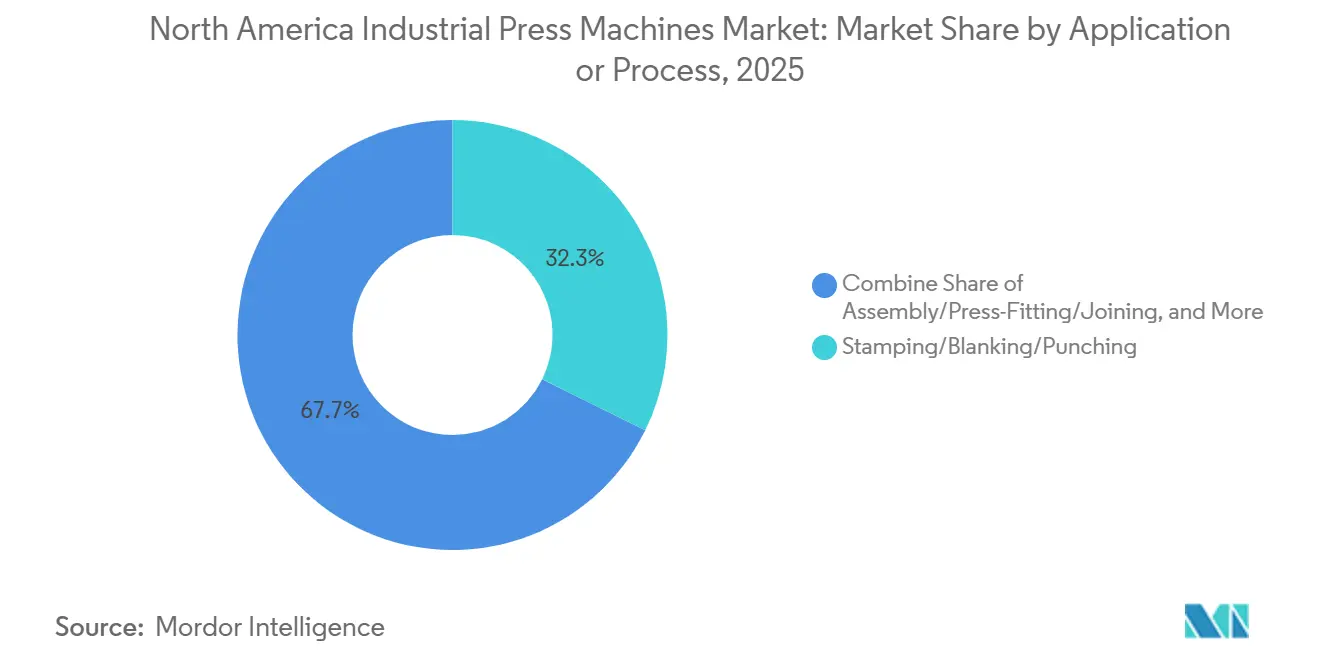
- Por aplicación o proceso, el estampado, el troquelado y el punzonado representaron el 32,3% de la participación del mercado de máquinas de prensa industrial de América del Norte en 2025, mientras que se proyecta que el ensamblaje, el ajuste a presión y la unión se expandirán a una CAGR del 5,95% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 37,9% del tamaño del mercado de máquinas de prensa industrial de América del Norte en 2025, mientras que se proyecta que el sector aeroespacial y de defensa crecerá a una CAGR del 6,25% hasta 2031.
- Por geografía, Estados Unidos representó el 71,5% de la demanda regional en 2025, mientras que se pronostica que México crecerá a una CAGR del 6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gasto de Capital en Relocalización y Manufactura Avanzada | +1.4% | Estados Unidos, con ganancias tempranas en el Sureste, el Medio Oeste y Texas | Corto plazo (≤ 2 años) |
| Producción de Baterías para Vehículos Eléctricos, Carrocería y Componentes Estructurales | +1.1% | Medio Oeste y Sureste de Estados Unidos, Ontario y Nuevo León | Mediano plazo (2-4 años) |
| Reducción de Peso en Aeroespacial y Expansión de Capacidad de Defensa | +0.8% | Estados Unidos, particularmente el Sureste, el Noroeste del Pacífico y el Atlántico Medio | Mediano plazo (2-4 años) |
| Modernización con Servo, Robótica e Industria 4.0 | +0.6% | Cinturón manufacturero de América del Norte | Mediano plazo (2-4 años) |
| Localización de la Cadena de Suministro de América del Norte bajo el T-MEC | +0.4% | El corredor automotriz de Estados Unidos, México y Canadá | Largo plazo (≥ 4 años) |
| Demanda de Conformado de Metales para Baterías, Energía Renovable y Materiales Compuestos | +0.3% | Estados Unidos, incluidos los clústeres manufactureros del Cinturón Solar y los Apalaches | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gasto de Capital en Relocalización y Manufactura Avanzada
El mercado de máquinas de prensa industrial de América del Norte se está beneficiando de la nueva inversión manufacturera doméstica. La inversión extranjera directa en el sector manufacturero alcanzó 121,8 mil millones de USD en 2025, o el 52,5% de la nueva inversión extranjera de Estados Unidos, y los proyectos de metales primarios y fabricados representaron 16.400 empleos asociados. Las nuevas instalaciones de estampado, forja e hidroconformado requieren equipos de prensa y capacidad de servicio relacionada. Una deducción por depreciación del 100% en el primer año aplica a la propiedad de producción calificada puesta en servicio desde el 4 de julio de 2025 hasta el 1 de enero de 2031, lo que puede acortar el período de recuperación financiera para reemplazos y nuevas líneas. El Departamento de Comercio reportó 1,15 billones de USD en inversión estratégica directa y 850 mil millones de USD en inversión corporativa adicional durante 2025 en instalaciones de semiconductores, farmacéuticos y vehículos eléctricos. Los proveedores con puesta en marcha local, repuestos, capacitación y soporte durante el ciclo de vida pueden estar mejor posicionados para atender estos proyectos.[1]Oficina de Análisis Económico, "Nueva Inversión Extranjera Directa en Estados Unidos, 2025," Departamento de Comercio de EE. UU., bea.gov
Producción de Baterías para Vehículos Eléctricos, Carrocería y Componentes Estructurales
La fabricación de vehículos eléctricos necesita prensas para carcasas de celdas, componentes de baterías, paneles de carrocería y piezas estructurales. Los préstamos del Departamento de Energía incluyeron 9,6 mil millones de USD para BlueOval SK, 7,5 mil millones de USD para StarPlus Energy y 6,6 mil millones de USD para el proyecto de Rivian en Georgia. Los fabricantes de automóviles invirtieron 190,5 mil millones de USD en instalaciones de vehículos eléctricos en América del Norte entre 2018 y 2025, incluidos 144,9 mil millones de USD en Estados Unidos, mientras que los proveedores invirtieron otros 74,9 mil millones de USD. La producción de carcasas de baterías con troquel progresivo requiere un control dimensional preciso, lo que respalda la adopción de equipos servo-mecánicos con velocidad de corredera variable y ajustes de permanencia. El Instituto Nacional de Estándares y Tecnología (NIST) encontró que la operación servo puede mejorar el rendimiento del conformado, mientras que el 82,4% de los cambios de abastecimiento de 2018 a 2025 estuvieron completamente vinculados al cumplimiento de origen del T-MEC. Estos factores respaldan una demanda sostenida de capacidad regional de utillaje, estampado y conformado a medida que las instalaciones avanzan en la fase de aumento de producción.[2]Oficina del Representante Comercial de Estados Unidos, "Informe al Congreso sobre Automóviles del T-MEC 2026," USTR, ustr.gov
Reducción de Peso en Aeroespacial y Expansión de Capacidad de Defensa
Los programas aeroespaciales y de defensa requieren prensas de gran tonelaje para el conformado de materiales compuestos, el conformado en caliente de titanio y la producción de componentes estructurales. El Departamento de Defensa utilizó acuerdos del Título III de la Ley de Producción de Defensa para apoyar la capacidad doméstica de materiales, incluido un acuerdo de 2025 con Arconic para placa de aluminio utilizada en misiles y municiones. El proyecto de Fabricación de Aeronaves Compuestas de Alta Cadencia de la NASA involucró a 22 organizaciones que trabajaron para aumentar la producción de piezas de aeronaves compuestas y reducir costos. Estos programas respaldan una necesidad plurianual de capacidad doméstica especializada de prensas. Las piezas estructurales de titanio pueden requerir temperaturas de conformado en caliente superiores a 850 °C y sistemas con enfriamiento de moldes y controles de proceso. Los requisitos técnicos y de calificación favorecen a los proveedores con capacidades comprobadas de ingeniería, servicio y cumplimiento normativo.[3]Administración Nacional de Aeronáutica y del Espacio, "Proyecto de Fabricación de Aeronaves Compuestas de Alta Cadencia, Revisión de Primavera 2025," NASA, nasa.gov
Modernización con Servo, Robótica e Industria 4.0
Las modernizaciones de salas de prensas permiten a los fabricantes mejorar el rendimiento sin reemplazar cada línea de producción. La actuación servo, la atención robótica y el monitoreo digital pueden mejorar la conformabilidad y reducir los problemas de producción relacionados con la fricción en operaciones de estampado difíciles. El NIST identificó 132 ocupaciones de manufactura avanzada y 235 requisitos relacionados de conocimientos, habilidades y capacidades en 2025, lo que respalda la demanda de proveedores que ofrecen puesta en marcha, soporte de controles y capacitación. La Asociación de Extensión Manufacturera del NIST documentó casos en los que el monitoreo conectado y el mantenimiento predictivo recuperaron entre el 8% y el 15% del tiempo de inactividad previamente no rastreado. Los programas de modernización pueden extender la vida útil de los activos mientras añaden funciones de recopilación de datos, controles y mantenimiento. Las organizaciones de servicio establecidas pueden competir por este trabajo combinando reconstrucciones mecánicas, actualizaciones de controles y soporte de mantenimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Ciclos de Calificación | -1.5% | América del Norte, especialmente las cadenas de suministro automotriz y aeroespacial | Mediano plazo (2-4 años) |
| Escasez de Servicio Calificado e Integración de Controles | -0.9% | América del Norte, especialmente los clústeres manufactureros del Medio Oeste y el Sureste | Largo plazo (≥ 4 años) |
| Volatilidad de la Política Comercial, el Costo del Acero y los Componentes Importados | -0.6% | Estados Unidos, con efectos en Canadá y México | Mediano plazo (2-4 años) |
| Carga de Ciberseguridad y Seguridad Funcional en Prensas Conectadas | -0.3% | América del Norte, especialmente los sitios de manufactura conectada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Ciclos de Calificación
Los equipos de prensa requieren una inversión inicial significativa antes de que una instalación comience la producción. Las prensas mecánicas estándar pueden costar 500.000 USD, mientras que una línea de transferencia servo-hidráulica totalmente automatizada puede superar los 15 millones de USD. Estos costos sitúan las decisiones de compra en ciclos de planificación plurianuales, especialmente para los fabricantes de tamaño mediano. El Servicio de Impuestos Internos (IRS) asigna los equipos de prensa a calendarios de depreciación de 5 o 7 años, y los compradores deben considerar cuándo los sistemas personalizados entran en servicio a efectos fiscales. Las aplicaciones aeroespaciales, de defensa y reguladas también requieren calificación, mientras que la Administración de Seguridad y Salud Ocupacional (OSHA) exige controles confiables, monitoreo de frenos y protección en el punto de operación para prensas mecánicas de potencia. El financiamiento flexible, los pagos escalonados y los modelos de arrendamiento con opción a compra pueden reducir la barrera para los clientes con presupuestos de capital limitados.[4]Servicio de Impuestos Internos, "Publicación 946, Cómo Depreciar la Propiedad," Servicio de Impuestos Internos, irs.gov
Escasez de Servicio Calificado e Integración de Controles
Una oferta limitada de técnicos y especialistas en controles puede ralentizar las instalaciones, las reparaciones y el aumento de la producción. El Instituto de Manufactura proyectó 3,8 millones de vacantes de empleo en manufactura para 2033, con 1,9 millones de puestos en riesgo de quedar sin cubrir. Los sistemas de prensa modernos requieren experiencia en accionamientos servo, controladores lógicos programables, sistemas de seguridad, mantenimiento mecánico, automatización, mecatrónica, robótica y herramientas digitales. El NIST identificó la capacidad de la fuerza laboral como un factor determinante en la competitividad manufacturera, mientras que su análisis de competencias identificó 235 requisitos de conocimientos, habilidades y capacidades en 132 ocupaciones de manufactura avanzada. La automatización puede compensar parte de la presión laboral, pero depende de trabajadores que puedan operar y mantener la tecnología. La capacitación, el soporte remoto, los controles estandarizados y la selección de sistemas con conciencia de seguridad pueden ayudar a los compradores a gestionar esta restricción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento/Actuación: Las Prensas Hidráulicas Lideran en 2025; Las Servo-Mecánicas se Aceleran
Las prensas hidráulicas representaron el 31,8% de la participación del mercado de máquinas de prensa industrial de América del Norte en 2025. Su posición refleja su uso en embutición profunda, hidroconformado, moldeo por compresión, producción automotriz, trabajo aeroespacial y maquinaria industrial. La fuerza programable a lo largo del recorrido respalda aplicaciones de profundidad variable que las prensas mecánicas estándar pueden no manejar con la misma eficacia. Los diseños hidráulicos pueden proporcionar un tonelaje constante a lo largo del recorrido de trabajo. Estos atributos las mantienen relevantes en una amplia gama de trabajos de conformado. La industria de máquinas de prensa industrial de América del Norte continúa utilizando sistemas hidráulicos donde la versatilidad y la fuerza controlada son decisivas.
Las prensas servo-mecánicas son el tipo de accionamiento de más rápido crecimiento, con una CAGR del 8,25% pronosticada para 2026 a 2031. Su velocidad de corredera variable, ajustes de permanencia y movimiento pendular pueden mejorar el flujo del material, reducir el desgaste del molde y aumentar el rendimiento de producción. El NIST encontró que la operación servo puede mejorar el rendimiento de expansión de orificios en el estampado de acero de alta resistencia avanzado. Esto es importante para las estructuras de carrocería de vehículos eléctricos que requieren el conformado preciso de materiales más resistentes. Las prensas mecánicas convencionales siguen siendo importantes en el trabajo de troquel progresivo de alta velocidad para carrocerías de vehículos y electrodomésticos. Su base de utillaje establecida y su movimiento predecible respaldan el uso continuo donde una conversión completa a la operación servo no ofrece un retorno suficiente. Las prensas neumáticas sirven para trabajos más ligeros de ensamblaje y unión en la producción de electrónica y dispositivos médicos. Los diseños servo-hidráulicos y electro-hidráulicos también se utilizan en programas de modernización. Una investigación publicada en IEEE Transactions on Industrial Electronics informó que los sistemas servo-hidráulicos pueden reducir el consumo de energía en estado inactivo entre un 50% y un 60% en comparación con los circuitos hidráulicos de desplazamiento fijo.


Por Fuerza/Capacidad de Prensa: El Tonelaje de Rango Medio Ancla el Volumen; La Ultra Alta Fuerza Abre Nuevas Fronteras
La categoría de 101 a 500 toneladas representó el 33,4% del tamaño del mercado de máquinas de prensa industrial de América del Norte en 2025. Este rango se utiliza ampliamente en el estampado automotriz, el conformado de carrocerías de electrodomésticos y la producción de metales fabricados. Cuenta con una gran base instalada de utillaje compatible, moldes y sistemas de alimentación de bobinas. Esos sistemas existentes respaldan la demanda continua incluso cuando los clientes consideran diseños de prensa más nuevos. La categoría proporciona el rango operativo utilizado por muchos talleres de prensas de América del Norte. Su amplia base de aplicaciones la mantiene central para el volumen de producción.
Las prensas de más de 2.000 toneladas son el grupo de capacidad de más rápido crecimiento y se pronostica que se expandirán a una CAGR del 5,55% de 2026 a 2031. La demanda proviene de grandes paneles de carrocería de vehículos eléctricos, estructuras navales, componentes de turbinas eólicas y otros trabajos de conformado pesado. Las prensas de hasta 100 toneladas se utilizan para electrónica, dispositivos médicos y componentes de precisión más pequeños. Los sistemas servo-eléctricos se están volviendo más relevantes en estas aplicaciones porque ofrecen eficiencia energética y una operación más limpia. Los rangos de 501 a 1.000 toneladas y de 1.001 a 2.000 toneladas respaldan estructuras aeroespaciales y la producción de blindaje de defensa. Estas clases de capacidad también sirven para el conformado en caliente de materiales compuestos y la embutición profunda de titanio. Tales aplicaciones frecuentemente requieren diseños personalizados con equipos integrados de calentamiento y enfriamiento de moldes. La personalización puede extender los plazos de entrega y aumentar las necesidades de calificación. Como resultado, la selección de capacidad depende de la geometría de la pieza, el material, el utillaje, los requisitos de seguridad y el volumen de producción planificado.
Por Aplicación/Proceso: El Estampado Ancla el Volumen de Producción; Las Operaciones de Ensamblaje Escalan con la Inversión en Vehículos Eléctricos
El estampado, el troquelado y el punzonado representaron el 32,3% de la demanda en 2025. Estos procesos se utilizan en la producción de carrocería en blanco automotriz, carcasas de electrodomésticos y componentes eléctricos. Su gran participación refleja los altos volúmenes de producción y el uso frecuente de prensas en la manufactura regional. Los paneles de carrocería de acero de alta resistencia avanzado y aluminio pueden requerir actualizaciones de equipos para cumplir con los mayores requisitos de tonelaje y control dimensional. La fabricación de vehículos eléctricos respalda la necesidad continua de estas capacidades. El estampado, por lo tanto, sigue siendo la categoría de proceso más grande en el mercado de máquinas de prensa industrial de América del Norte.
El ensamblaje, el ajuste a presión y la unión son las aplicaciones de más rápido crecimiento y se proyecta que se expandirán a una CAGR del 5,95% de 2026 a 2031. El ensamblaje de módulos de baterías, la electrónica de potencia y la unión de motores eléctricos están impulsando este crecimiento. La embutición profunda y el conformado de chapa sirven para piezas de sistemas de combustible, pieles de góndolas aeroespaciales y carcasas de electrodomésticos. El hidroconformado se utiliza para componentes estructurales tubulares, incluidas piezas utilizadas en plataformas de vehículos eléctricos. La forja respalda sistemas de transmisión, trenes de aterrizaje y componentes de defensa que a menudo requieren más de 2.000 toneladas de fuerza. El moldeo por compresión respalda paneles de materiales compuestos utilizados en aeroespacial y defensa. La compactación de polvo sirve para aplicaciones de polvo metálico y cerámica avanzada. El Departamento de Energía anunció 500 millones de USD en 2026 para cadenas de suministro de minerales críticos y baterías, respaldando actividades que pueden requerir equipos de compactación controlada. El enderezado, el conformado general y otras aplicaciones sirven para el acero estructural, los centros de servicio y la fabricación general.
Por Industria de Uso Final: El Sector Automotriz Ancla la Demanda; Aeroespacial y Defensa Supera a Todos los Demás Sectores Verticales
El sector automotriz y de transporte representó el 37,9% de la demanda de uso final en 2025. El segmento utiliza líneas de troquel progresivo para paneles de carrocería y celdas de hidroconformado para componentes de chasis. Las plataformas de vehículos eléctricos están añadiendo demanda de estructuras de carrocería de materiales mixtos y carcasas de baterías. Estas aplicaciones pueden requerir nuevas líneas en lugar de solo el reemplazo del equipo convencional de estampado de acero. Esto puede aumentar el contenido de equipos de las instalaciones individuales. La producción automotriz sigue siendo la principal fuente de demanda de equipos en la industria de máquinas de prensa industrial de América del Norte.
El sector aeroespacial y de defensa es el grupo de uso final de más rápido crecimiento, con una CAGR del 6,25% pronosticada de 2026 a 2031. La categoría se beneficia del trabajo de la base industrial de defensa y la demanda de fuselajes de materiales compuestos y estructuras de titanio. La maquinaria y el equipo industrial proporcionan una demanda estable a medida que los fabricantes domésticos añaden capacidad. La producción eléctrica y electrónica necesita prensas de precisión para conectores, marcos de conductores y disipadores de calor. El equipo de energía y potencia es otra fuente de demanda porque los equipos eólicos y solares pueden requerir grandes componentes estructurales. La investigación del Laboratorio Nacional de Energías Renovables (NREL) identificó los materiales compuestos avanzados como relevantes para la fabricación doméstica de palas de turbinas eólicas. La manufactura médica y de precisión utiliza prensas servo-eléctricas donde las condiciones de operación limpias y los procesos repetibles son importantes. Los electrodomésticos, los equipos de construcción y los productos metálicos en general proporcionan una base estable para los equipos convencionales e hidráulicos. En conjunto, estos usos finales reducen la dependencia de cualquier ciclo de producción único.
Análisis Geográfico
Estados Unidos representó el 71,5% de la participación del mercado de máquinas de prensa industrial de América del Norte en 2025. Su posición refleja plantas de ensamblaje automotriz, productores aeroespaciales y de defensa, y clústeres de fabricación de metales en Míchigan, Ohio, Tennessee, Texas y California. La inversión extranjera directa en el sector manufacturero alcanzó 121,8 mil millones de USD en 2025, mientras que los proyectos de metales primarios y fabricados representaron 16.400 empleos asociados. La disposición de depreciación adicional del 100% para la propiedad calificada puesta en servicio después del 4 de julio de 2025 puede fomentar pedidos anticipados de equipos de capital. Los mayores aranceles de la Sección 232 sobre el acero aumentaron los costos de insumos para marcos de prensas y moldes, pero también respaldaron el abastecimiento regional de componentes. La actividad de la Ley de Producción de Defensa continúa respaldando la capacidad de prensas hidráulicas de gran tonelaje, conformado en caliente y materiales compuestos.
Canadá ocupó la segunda posición nacional más grande en 2025. La actividad de ensamblaje automotriz en Ontario respalda la demanda continua de proveedores de Nivel 1 y Nivel 2. Las inversiones vinculadas al T-MEC en Canadá totalizaron 46,8 mil millones de USD entre 2018 y 2025. Quebec y Ontario también tienen clústeres de producción aeroespacial que utilizan equipos de conformado de titanio y materiales compuestos. Los requisitos de la Asociación Canadiense de Normas se aplican junto con los protocolos de seguridad de prensas ANSI B11. Este entorno regulatorio puede favorecer a los proveedores con capacidades establecidas de ingeniería y servicio en Canadá. Los crecientes compromisos de gasto en defensa también pueden respaldar la demanda de equipos de forja y conformado estructural.
México es el segmento nacional de más rápido crecimiento, con el tamaño del mercado de máquinas de prensa industrial de América del Norte proyectado para crecer a una CAGR del 6,0% de 2026 a 2031. La inversión automotriz en México totalizó 55,1 mil millones de USD de 2018 a 2025, incluida la inversión en Nuevo León, Guanajuato, Coahuila y Aguascalientes. Las reglas de contenido regional más estrictas están llevando a los proveedores multinacionales a expandir la capacidad local de talleres de prensas en lugar de importar componentes estampados. Funcionarios de Estados Unidos y México celebraron discusiones técnicas en marzo de 2026 antes de la Revisión Conjunta del T-MEC programada para el 1 de julio de 2026. Las discusiones se centraron en el empleo manufacturero y los límites a los insumos de mercados no regulados. Los proveedores de equipos deben abordar los requisitos de seguridad laboral de las NOM, las reglas de origen del T-MEC y la necesidad de soporte de servicio local.
Panorama Competitivo
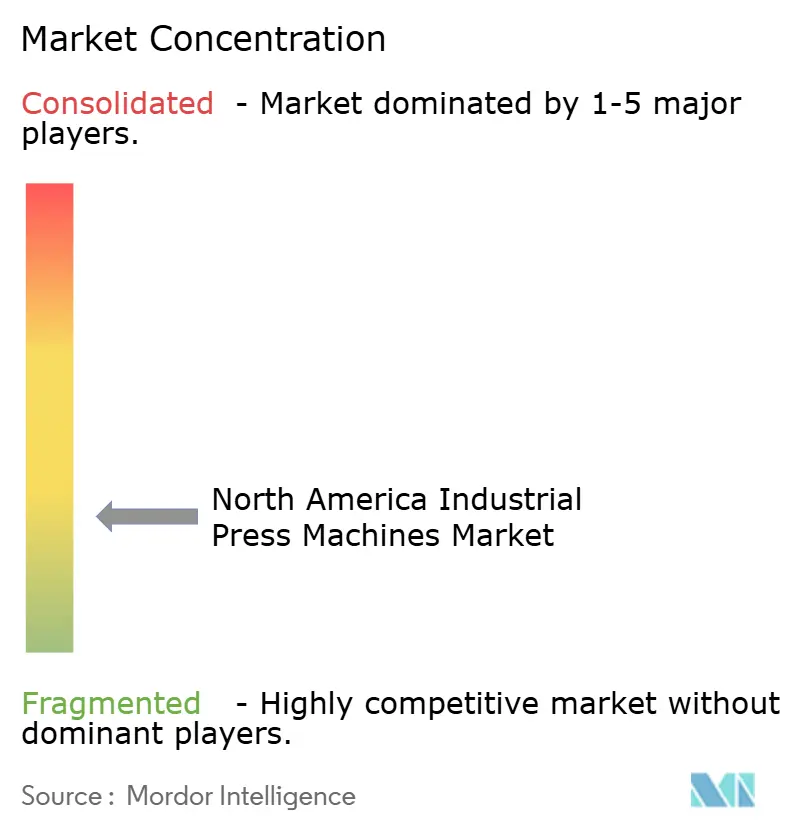
El mercado de máquinas de prensa industrial de América del Norte sigue siendo moderadamente fragmentado. Los proveedores globales compiten a través del rango de tonelaje, la tecnología servo y la cobertura posventa. Los proveedores regionales compiten a través de la ingeniería de aplicaciones, la capacidad de entrega doméstica y las calificaciones para trabajos de defensa. Los requisitos de la OSHA para prensas mecánicas de potencia cubren controles confiables, monitoreo de frenos y protección en el punto de operación. Estos requisitos respaldan la demanda de equipos que integran funciones de seguridad y control. Los proveedores que pueden respaldar el monitoreo conectado y el mantenimiento predictivo pueden fortalecer su posición en la base instalada.
La formación del ANDRITZ Schuler Group en marzo de 2025 combinó equipos de conformado de metales con capacidades de digitalización. La oferta combinada incluye hardware servo y monitoreo de producción en tiempo real. Este enfoque puede dificultar que los proveedores de un solo producto compitan por proyectos complejos. Los proveedores también están extendiendo los diseños servo-eléctricos a rangos de fuerza que tradicionalmente eran atendidos por sistemas hidráulicos. Muchos están añadiendo ubicaciones de servicio regionales para buscar reconstrucciones, modernizaciones y contratos de mantenimiento. Nidec Minster lanzó su serie de prensas de bastidor abierto MMC Titan en febrero de 2026 con modelos de 35 a 315 toneladas y el Control de Automatización Mitsubishi como estándar. Los modelos fueron diseñados para ofrecer disponibilidad de entrega más corta para los clientes de estampado de América del Norte.
Beckwood Press recibió el contrato del Ejército de Estados Unidos en mayo de 2026 para suministrar una prensa hidráulica de 1.000 toneladas con Control de Nivelación Activa para el moldeo por compresión de materiales compuestos balísticos. La empresa también recibió un pedido de modernización de conformado en caliente de 500 toneladas de un fabricante aeroespacial en octubre de 2025 y estableció un departamento de servicio para actualizaciones y modernizaciones de terceros. En diciembre de 2025, Beckwood anunció un pedido de una prensa hidráulica de cuatro columnas de 1.500 toneladas para estructuras de embarcaciones de defensa y comerciales. Estos ejemplos muestran la competencia continua en torno a sistemas de ingeniería, calificaciones de defensa y soporte posventa.
Líderes de la Industria de Máquinas de Prensa Industrial de América del Norte
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA CO., LTD.
STAMTEC, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Greenerd Press & Machine destacó prensas hidráulicas personalizadas en la IMTS 2026 en Chicago, posicionando la modernización de la industria de defensa como un impulsor de crecimiento principal y apuntando a compradores enfocados en I+D de programas gubernamentales de aviación y militares que requieren sistemas hidráulicos de conformado especializados con alta capacidad de fuerza y nivelación activa de precisión.
- Septiembre de 2026: Fagor Arrasate y Butech Bliss anunciaron una asociación estratégica para fortalecer las soluciones de procesamiento de bobinas en América del Norte, ampliando la huella de servicio combinada en los mercados finales de estampado y procesamiento de chapa y creando una capacidad más integrada de prensa y manejo de bobinas para los clientes de América del Norte.
- Febrero de 2026: Nidec Minster lanzó la serie de prensas de bastidor abierto MMC Titan para el mercado de estampado de América del Norte, con tonelajes que van de 35 a 315 toneladas, el Control de Automatización Mitsubishi como estándar y modelos disponibles en inventario que permiten entrega inmediata o a corto plazo, abordando las restricciones de plazo de entrega de los clientes finales durante el auge de equipos de capital por relocalización.
- Octubre de 2025: Beckwood Press recibió un pedido de modernización de conformado en caliente de 500 toneladas de un importante fabricante aeroespacial para mejorar el rendimiento del conformado de componentes de titanio, el tiempo de actividad y la calidad de las piezas, un contrato que también marcó el lanzamiento formal del nuevo Departamento de Servicio de Beckwood para actualizaciones de prensas posventa y modernizaciones de equipos de terceros.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial de América del Norte
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Más de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Ajuste a Presión y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipo Industrial |
| Eléctrico y Electrónico |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipo Pesado |
| Equipo de Energía y Potencia |
| Productos Metálicos y Manufactura General |
| Manufactura Médica y de Precisión |
| Otras Industrias de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnología de Accionamiento / Actuación | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza / Capacidad de Prensa | Hasta 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación / Proceso | Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvo | |
| Ensamblaje, Ajuste a Presión y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipo Industrial | |
| Eléctrico y Electrónico | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Construcción y Equipo Pesado | |
| Equipo de Energía y Potencia | |
| Productos Metálicos y Manufactura General | |
| Manufactura Médica y de Precisión | |
| Otras Industrias de Uso Final | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las máquinas de prensa industrial de América del Norte para 2031?
Se pronostica que el sector alcanzará 4,60 mil millones de USD para 2031, creciendo desde 3,67 mil millones de USD en 2026 a una CAGR del 4,62%.
¿Qué tecnología de accionamiento crece más rápido en América del Norte?
Se proyecta que las prensas servo-mecánicas crecerán a una CAGR del 8,25% hasta 2031, respaldadas por la demanda de conformado controlado y la producción de vehículos eléctricos.
¿Qué sector de uso final compra más equipos de prensa industrial?
El sector automotriz y de transporte lideró la demanda con el 37,9% en 2025, reflejando su uso de sistemas de estampado, hidroconformado y conformado estructural.
¿Por qué es importante México para los proveedores de equipos de prensa?
Se proyecta que México crecerá a una CAGR del 6,0% hasta 2031 porque la inversión automotriz y las reglas del T-MEC respaldan la capacidad local de estampado y conformado.
¿Cuál es la aplicación más grande para las prensas industriales en América del Norte?
El estampado, el troquelado y el punzonado representaron el 32,3% de la demanda en 2025, respaldados por la producción automotriz, de electrodomésticos y de componentes eléctricos.
¿Qué limita la adopción de sistemas de prensa avanzados?
Los altos requisitos de capital, los largos ciclos de calificación, la escasez de técnicos calificados, la volatilidad del costo del acero y las necesidades de ciberseguridad pueden retrasar las decisiones de compra e instalación.
Última actualización de la página el:



