
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.53 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.62 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Prensa Industrial da América do Norte por Mordor Intelligence
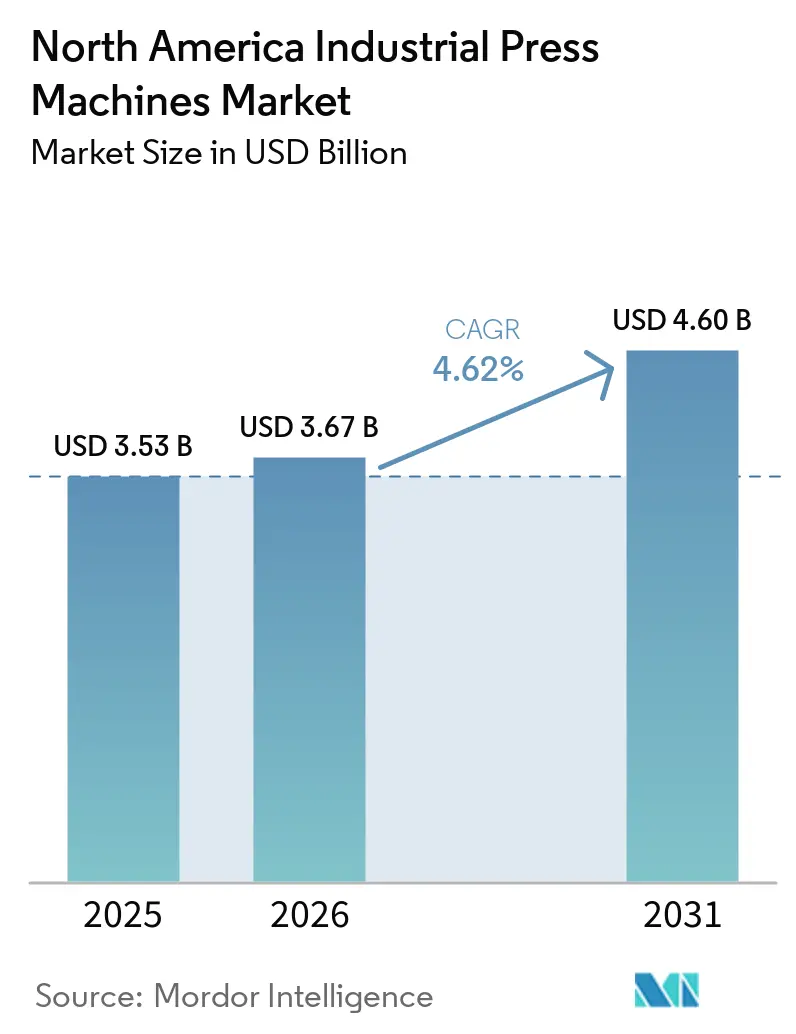
O tamanho do mercado de máquinas de prensa industrial da América do Norte foi avaliado em 3,53 bilhões de USD em 2025 e estima-se que cresça de 3,67 bilhões de USD em 2026 para atingir 4,60 bilhões de USD até 2031, a um CAGR de 4,62% durante o período de previsão (2026-2031).
O investimento em manufatura acelerou a depreciação de bens de produção elegíveis, e as regras de fornecimento regional estão apoiando a aquisição de equipamentos em toda a América do Norte. O investimento automotivo continua sendo uma fonte central de demanda, pois as novas instalações de veículos elétricos requerem capacidade de estampagem, conformação e união. Aeroespacial, defesa, energia e manufatura avançada também requerem sistemas de prensa especializados e suporte técnico qualificado. Os fornecedores estão respondendo com sistemas servo, monitoramento digital, serviços de retrofit e redes de manutenção regionais. Custos mais elevados do aço, mão de obra técnica limitada, longos processos de qualificação e necessidades de segurança de equipamentos conectados continuam a retardar algumas decisões de compra e instalação.
Principais Conclusões do Relatório
- Por tecnologia de acionamento ou atuação, as prensas hidráulicas detinham 31,8% da participação do mercado de máquinas de prensa industrial da América do Norte em 2025, enquanto as prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,25% até 2031.
- Por força ou capacidade de prensa, a categoria de 101 a 500 toneladas detinha 33,4% do tamanho do mercado de máquinas de prensa industrial da América do Norte em 2025, enquanto as prensas acima de 2.000 toneladas têm previsão de crescer a um CAGR de 5,55% até 2031.
- Por aplicação ou processo, estampagem, corte e puncionamento responderam por 32,3% da participação do mercado de máquinas de prensa industrial da América do Norte em 2025, enquanto montagem, prensagem e união têm projeção de expansão a um CAGR de 5,95% até 2031.
- Por setor de uso final, automotivo e transporte detinham 37,9% do tamanho do mercado de máquinas de prensa industrial da América do Norte em 2025, enquanto aeroespacial e defesa têm projeção de crescimento a um CAGR de 6,25% até 2031.
- Por geografia, os Estados Unidos responderam por 71,5% da demanda regional em 2025, enquanto o México tem previsão de crescer a um CAGR de 6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Relocalização Industrial e Despesas de Capital em Manufatura Avançada | +1.4% | Estados Unidos, com ganhos iniciais no Sudeste, no Centro-Oeste e no Texas | Curto prazo (≤ 2 anos) |
| Produção de Baterias, Carrocerias e Componentes Estruturais para Veículos Elétricos | +1.1% | Centro-Oeste e Sudeste dos Estados Unidos, Ontário e Nuevo León | Médio prazo (2-4 anos) |
| Redução de Peso Aeroespacial e Expansão da Capacidade de Defesa | +0.8% | Estados Unidos, particularmente o Sudeste, o Noroeste do Pacífico e o Atlântico Médio | Médio prazo (2-4 anos) |
| Retrofits de Servo, Robótica e Indústria 4.0 | +0.6% | Cinturão industrial da América do Norte | Médio prazo (2-4 anos) |
| Localização da Cadeia de Suprimentos da América do Norte sob o USMCA | +0.4% | Corredor automotivo dos Estados Unidos, México e Canadá | Longo prazo (≥ 4 anos) |
| Demanda por Conformação de Metais para Baterias, Energia Renovável e Compósitos | +0.3% | Estados Unidos, incluindo clusters de manufatura do Sun Belt e dos Apalaches | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Relocalização Industrial e Despesas de Capital em Manufatura Avançada
O mercado de máquinas de prensa industrial da América do Norte está se beneficiando de novos investimentos em manufatura doméstica. O investimento estrangeiro direto no setor manufatureiro atingiu 121,8 bilhões de USD em 2025, ou 52,5% do novo investimento estrangeiro dos Estados Unidos, e os projetos de metais primários e fabricados responderam por 16.400 empregos associados. Novas instalações de estampagem, forjamento e hidroconformação requerem equipamentos de prensa e capacidade de serviço relacionada. Uma dedução de depreciação de 100% no primeiro ano aplica-se a bens de produção qualificados colocados em serviço a partir de 4 de julho de 2025 até 1º de janeiro de 2031, o que pode encurtar o retorno financeiro para substituições e novas linhas. O Departamento de Comércio reportou 1,15 trilhão de USD em investimento estratégico direto e 850 bilhões de USD em investimento corporativo adicional durante 2025 em instalações de semicondutores, farmacêuticos e veículos elétricos. Fornecedores com comissionamento local, peças, treinamento e suporte ao ciclo de vida podem estar melhor posicionados para atender a esses projetos.[1]Bureau of Economic Analysis, "Novo Investimento Estrangeiro Direto nos Estados Unidos, 2025," Departamento de Comércio dos EUA, bea.gov
Produção de Baterias, Carrocerias e Componentes Estruturais para Veículos Elétricos
A fabricação de veículos elétricos necessita de prensas para invólucros de células, componentes de baterias, painéis de carroceria e peças estruturais. Os empréstimos do Departamento de Energia incluíram 9,6 bilhões de USD para a BlueOval SK, 7,5 bilhões de USD para a StarPlus Energy e 6,6 bilhões de USD para o projeto da Rivian na Geórgia. As montadoras investiram 190,5 bilhões de USD em instalações de veículos elétricos na América do Norte de 2018 a 2025, incluindo 144,9 bilhões de USD nos Estados Unidos, enquanto os fornecedores investiram outros 74,9 bilhões de USD. A produção de invólucros de baterias em matriz progressiva requer controle dimensional rigoroso, o que apoia a adoção de equipamentos servo-mecânicos com velocidade variável do cursor e configurações de pausa. O NIST constatou que a operação servo pode melhorar o desempenho de conformação, enquanto 82,4% das mudanças de fornecimento de 2018 a 2025 estavam totalmente vinculadas à conformidade de origem do USMCA. Esses fatores sustentam a demanda contínua por capacidade regional de ferramental, estampagem e conformação à medida que as instalações avançam na aceleração da produção.[2]Escritório do Representante Comercial dos Estados Unidos, "Relatório USMCA Autos 2026 ao Congresso," USTR, ustr.gov
Redução de Peso Aeroespacial e Expansão da Capacidade de Defesa
Os programas aeroespaciais e de defesa requerem prensas de grande tonelagem para conformação de compósitos, conformação a quente de titânio e produção de componentes estruturais. O Departamento de Defesa utilizou acordos do Título III da Lei de Produção de Defesa para apoiar a capacidade doméstica de materiais, incluindo um acordo de 2025 com a Arconic para chapas de alumínio usadas em mísseis e munições. O projeto de Fabricação de Aeronaves Compósitas em Alta Taxa da NASA envolveu 22 organizações trabalhando para aumentar a produção de peças de aeronaves compósitas e reduzir custos. Esses programas sustentam uma necessidade plurianual de capacidade doméstica especializada de prensas. As peças estruturais de titânio podem exigir temperaturas de conformação a quente acima de 850°C e sistemas com resfriamento de matrizes e controles de processo. Os requisitos técnicos e de qualificação favorecem fornecedores com comprovadas capacidades de engenharia, serviço e conformidade.[3]Administração Nacional de Aeronáutica e Espaço, "Projeto de Fabricação de Aeronaves Compósitas em Alta Taxa, Revisão de Primavera 2025," NASA, nasa.gov
Retrofits de Servo, Robótica e Indústria 4.0
Os retrofits de salas de prensas permitem que os fabricantes melhorem o desempenho sem substituir toda a linha de produção. A atuação servo, o atendimento robótico e o monitoramento digital podem melhorar a conformabilidade e reduzir problemas de produção relacionados ao atrito em operações de estampagem difíceis. O NIST identificou 132 ocupações de manufatura avançada e 235 requisitos relacionados de conhecimento, habilidade e capacidade em 2025, o que sustenta a demanda por fornecedores que oferecem comissionamento, suporte a controles e treinamento. A Parceria de Extensão de Manufatura do NIST documentou casos em que o monitoramento conectado e a manutenção preditiva recuperaram de 8% a 15% do tempo de inatividade anteriormente não rastreado. Os programas de retrofit podem estender a vida útil dos ativos enquanto adicionam coleta de dados, controles e funções de manutenção. As organizações de serviços estabelecidas podem competir por esse trabalho combinando reconstruções mecânicas, atualizações de controles e suporte de manutenção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Ciclos de Qualificação | -1.5% | América do Norte, especialmente as cadeias de suprimentos automotiva e aeroespacial | Médio prazo (2-4 anos) |
| Escassez de Serviços Qualificados e Integração de Controles | -0.9% | América do Norte, especialmente os clusters de manufatura do Centro-Oeste e do Sudeste | Longo prazo (≥ 4 anos) |
| Volatilidade de Política Comercial, Custo do Aço e Componentes Importados | -0.6% | Estados Unidos, com efeitos no Canadá e no México | Médio prazo (2-4 anos) |
| Ônus de Cibersegurança e Segurança Funcional em Prensas Conectadas | -0.3% | América do Norte, especialmente locais de manufatura conectada | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Ciclos de Qualificação
Os equipamentos de prensa requerem investimento inicial significativo antes que uma instalação inicie a produção. As prensas mecânicas padrão podem custar 500.000 USD, enquanto uma linha de transferência servo-hidráulica totalmente automatizada pode ultrapassar 15 milhões de USD. Esses custos colocam as decisões de compra em ciclos de planejamento plurianuais, especialmente para fabricantes de médio porte. O IRS atribui equipamentos de prensa a cronogramas de depreciação de 5 ou 7 anos, e os compradores devem considerar quando os sistemas personalizados entram em serviço para fins fiscais. Aplicações aeroespaciais, de defesa e regulamentadas também requerem qualificação, enquanto a OSHA exige controles confiáveis, monitoramento de freios e proteção no ponto de operação para prensas mecânicas de potência. Financiamento flexível, pagamentos parcelados e modelos de arrendamento com opção de compra podem reduzir a barreira para clientes com orçamentos de capital restritos.[4]Receita Federal dos EUA, "Publicação 946, Como Depreciar Propriedade," Receita Federal dos EUA, irs.gov
Escassez de Serviços Qualificados e Integração de Controles
Uma oferta limitada de técnicos e especialistas em controles pode retardar instalações, reparos e a aceleração da produção. O Instituto de Manufatura projetou 3,8 milhões de vagas de emprego na manufatura até 2033, com 1,9 milhão de posições em risco de permanecerem não preenchidas. Os sistemas modernos de prensas requerem expertise em acionamentos servo, controladores lógicos programáveis, sistemas de segurança, manutenção mecânica, automação, mecatrônica, robótica e ferramentas digitais. O NIST identificou a capacidade da força de trabalho como um fator determinante na competitividade manufatureira, enquanto sua análise de competências identificou 235 requisitos de conhecimento, habilidade e capacidade em 132 ocupações de manufatura avançada. A automação pode compensar parte da pressão sobre a mão de obra, mas depende de trabalhadores que possam operar e manter a tecnologia. Treinamento, suporte remoto, controles padronizados e seleção de sistemas com consciência de segurança podem ajudar os compradores a gerenciar essa restrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento/Atuação: Prensas Hidráulicas Lideram em 2025; Servo-Mecânico Acelera
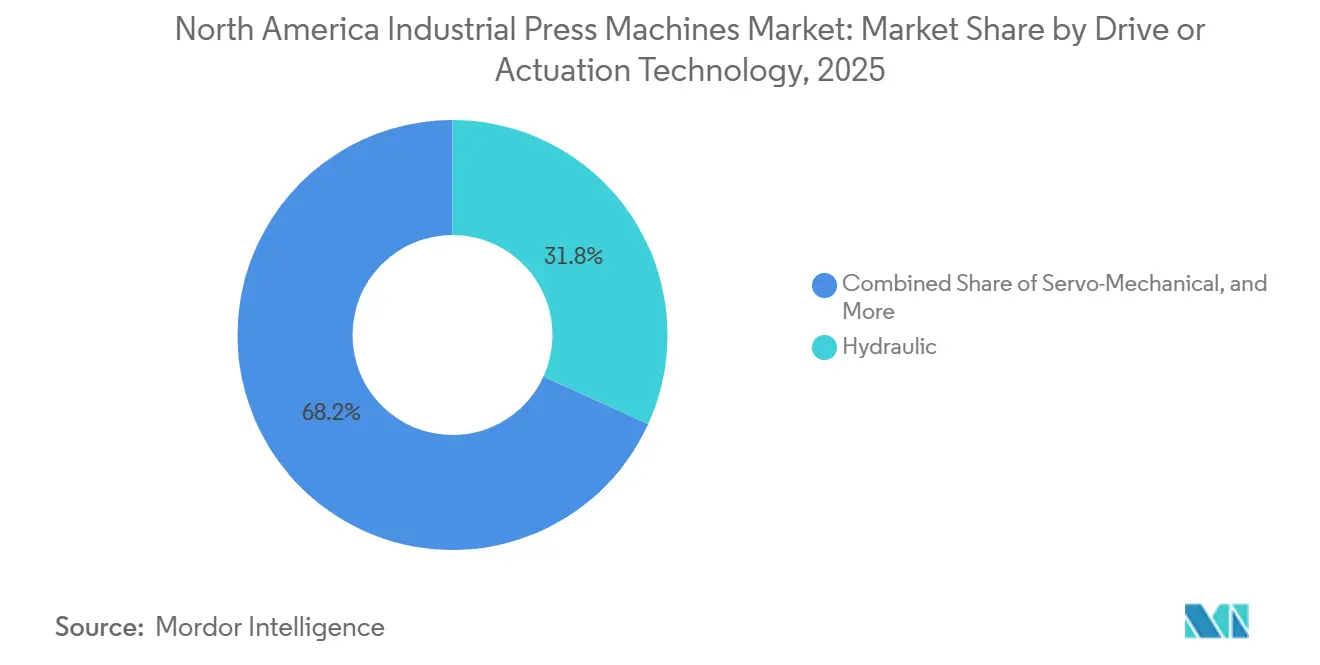
As prensas hidráulicas detinham 31,8% da participação do mercado de máquinas de prensa industrial da América do Norte em 2025. Sua posição reflete o uso em embutimento profundo, hidroconformação, moldagem por compressão, produção automotiva, trabalho aeroespacial e maquinário industrial. A força programável ao longo do curso suporta aplicações de profundidade variável que as prensas mecânicas padrão podem não lidar com a mesma eficácia. Os projetos hidráulicos podem fornecer tonelagem consistente ao longo do curso de trabalho. Esses atributos os mantêm relevantes em uma ampla gama de trabalhos de conformação. O setor de máquinas de prensa industrial da América do Norte continua a usar sistemas hidráulicos onde a versatilidade e a força controlada são decisivas.
As prensas servo-mecânicas são o tipo de acionamento de crescimento mais rápido, com previsão de CAGR de 8,25% para 2026 a 2031. Sua velocidade variável do cursor, configurações de pausa e movimento pendular podem melhorar o fluxo de material, reduzir o desgaste da matriz e aumentar o rendimento da produção. O NIST constatou que a operação servo pode melhorar o desempenho de expansão de furos na estampagem de aço de alta resistência avançado. Isso é importante para estruturas de carroceria de veículos elétricos que requerem a conformação precisa de materiais mais resistentes. As prensas mecânicas convencionais continuam sendo importantes no trabalho de matriz progressiva de alta velocidade para invólucros de veículos e eletrodomésticos. Sua base de ferramental estabelecida e movimento previsível suportam o uso contínuo onde uma conversão completa para operação servo não oferece retorno suficiente. As prensas pneumáticas atendem trabalhos mais leves de montagem e união na produção de eletrônicos e dispositivos médicos. Os projetos servo-hidráulicos e eletro-hidráulicos também são usados em programas de retrofit. Pesquisa publicada no IEEE Transactions on Industrial Electronics relatou que os sistemas servo-hidráulicos podem reduzir o uso de energia em estado ocioso em 50% a 60% em comparação com circuitos hidráulicos de deslocamento fixo.


Por Força/Capacidade de Prensa: Tonelagem de Médio Alcance Ancora o Volume; Força Ultra-Alta Abre Novas Fronteiras
A categoria de 101 a 500 toneladas respondeu por 33,4% do tamanho do mercado de máquinas de prensa industrial da América do Norte em 2025. Essa faixa é amplamente utilizada em estampagem automotiva, conformação de carrocerias de eletrodomésticos e produção de metais fabricados. Possui uma grande base instalada de ferramental compatível, matrizes e sistemas de alimentação de bobinas. Esses sistemas existentes sustentam a demanda contínua mesmo quando os clientes consideram projetos de prensas mais novos. A categoria fornece a faixa operacional utilizada por muitas oficinas de prensas norte-americanas. Sua ampla base de aplicações a mantém central para o volume de produção.
As prensas acima de 2.000 toneladas são o grupo de capacidade de crescimento mais rápido e têm previsão de expansão a um CAGR de 5,55% de 2026 a 2031. A demanda vem de grandes painéis de carroceria de veículos elétricos, estruturas navais, componentes de turbinas eólicas e outros trabalhos de conformação pesada. As prensas de até 100 toneladas são usadas para eletrônicos, dispositivos médicos e componentes de precisão menores. Os sistemas servo-elétricos estão se tornando mais relevantes nessas aplicações porque oferecem eficiência energética e operação mais limpa. As faixas de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas suportam estruturas aeroespaciais e produção de blindagem de defesa. Essas classes de capacidade também atendem à conformação a quente de compósitos e ao embutimento profundo de titânio. Tais aplicações frequentemente requerem projetos personalizados com equipamentos integrados de aquecimento e resfriamento de matrizes. A personalização pode estender os prazos de entrega e aumentar as necessidades de qualificação. Como resultado, a seleção de capacidade depende da geometria da peça, do material, do ferramental, dos requisitos de segurança e do volume de produção planejado.
Por Aplicação/Processo: Estampagem Ancora o Volume de Produção; Operações de Montagem Escalam com o Investimento em Veículos Elétricos
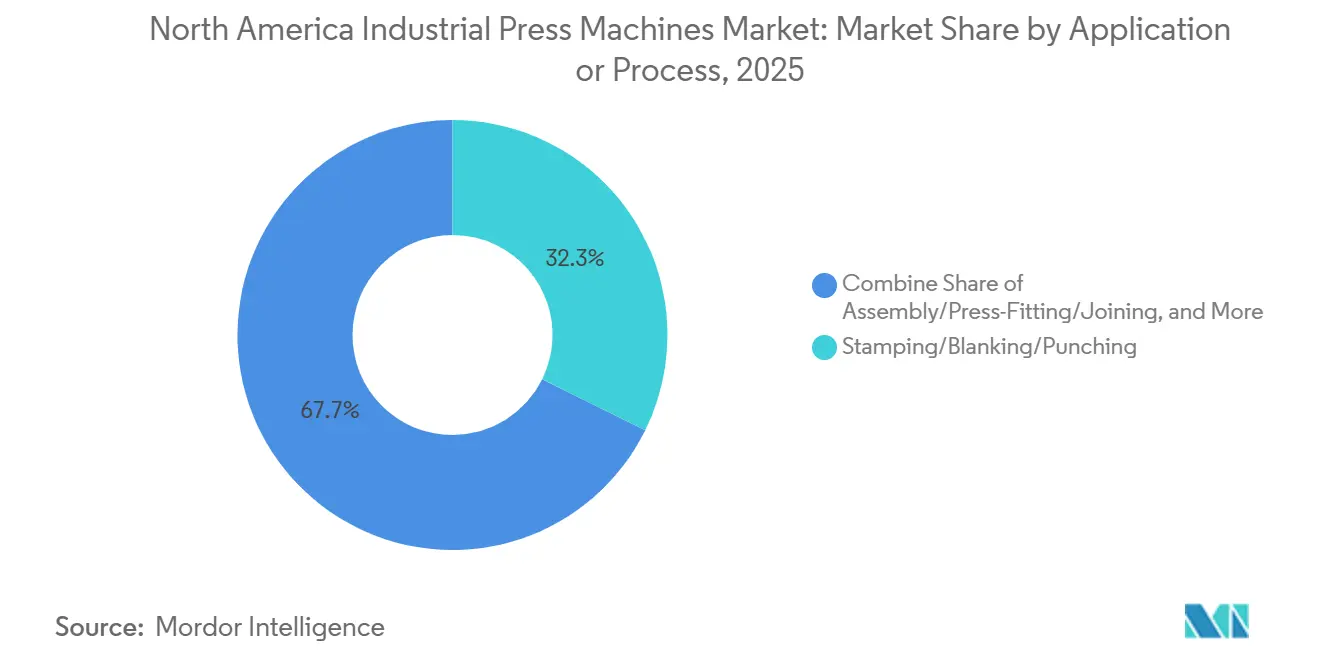
Estampagem, corte e puncionamento detinham 32,3% da demanda em 2025. Esses processos são usados na produção de carroceria bruta automotiva, invólucros de eletrodomésticos e componentes elétricos. Sua grande participação reflete altos volumes de produção e uso frequente de prensas em toda a manufatura regional. Painéis de carroceria em aço de alta resistência avançado e alumínio podem exigir atualizações de equipamentos para atender a requisitos mais elevados de tonelagem e controle dimensional. A fabricação de veículos elétricos sustenta a necessidade contínua dessas capacidades. A estampagem, portanto, permanece a maior categoria de processo no mercado de máquinas de prensa industrial da América do Norte.
Montagem, prensagem e união são as aplicações de crescimento mais rápido e têm projeção de expansão a um CAGR de 5,95% de 2026 a 2031. A montagem de módulos de bateria, eletrônica de potência e união de motores elétricos estão sustentando esse crescimento. O embutimento profundo e a conformação de chapas atendem a peças de sistemas de combustível, revestimentos de naceles aeroespaciais e invólucros de eletrodomésticos. A hidroconformação é usada para componentes estruturais tubulares, incluindo peças usadas em plataformas de veículos elétricos. O forjamento suporta sistemas de transmissão, trens de pouso e componentes de defesa que frequentemente requerem mais de 2.000 toneladas de força. A moldagem por compressão suporta painéis compósitos usados em aeroespacial e defesa. A compactação de pó atende a aplicações de pó metálico e cerâmicas avançadas. O Departamento de Energia anunciou 500 milhões de USD em 2026 para cadeias de suprimentos de minerais críticos e baterias, apoiando atividades que podem requerer equipamentos de compactação controlada. Endireitamento, conformação geral e outras aplicações atendem ao aço estrutural, centros de serviço e fabricação geral.
Por Setor de Uso Final: Automotivo Ancora a Demanda; Aeroespacial e Defesa Superam Todos os Outros Segmentos
Automotivo e transporte responderam por 37,9% da demanda de uso final em 2025. O segmento utiliza linhas de matriz progressiva para painéis de carroceria e células de hidroconformação para componentes de chassi. As plataformas de veículos elétricos estão adicionando demanda por estruturas de carroceria de materiais mistos e invólucros de baterias. Essas aplicações podem exigir novas linhas em vez de apenas a substituição de equipamentos convencionais de estampagem de aço. Isso pode aumentar o conteúdo de equipamentos de instalações individuais. A produção automotiva continua sendo a principal fonte de demanda por equipamentos no setor de máquinas de prensa industrial da América do Norte.
Aeroespacial e defesa são os grupos de uso final de crescimento mais rápido, com previsão de CAGR de 6,25% de 2026 a 2031. A categoria se beneficia do trabalho da base industrial de defesa e da demanda por fuselagens compósitas e estruturas de titânio. Maquinário e equipamentos industriais fornecem demanda estável à medida que os fabricantes domésticos adicionam capacidade. A produção elétrica e eletrônica necessita de prensas de precisão para conectores, estruturas de terminais e dissipadores de calor. Equipamentos de energia e potência são outra fonte de demanda porque equipamentos eólicos e solares podem requerer grandes componentes estruturais. A pesquisa do NREL identificou materiais compósitos avançados como relevantes para a fabricação doméstica de pás de turbinas eólicas. A manufatura médica e de precisão utiliza prensas servo-elétricas onde condições operacionais limpas e processos repetíveis são importantes. Eletrodomésticos, equipamentos de construção e produtos metálicos em geral fornecem uma base estável para equipamentos convencionais e hidráulicos. Juntos, esses usos finais reduzem a dependência de qualquer ciclo de produção único.
Análise Geográfica
Os Estados Unidos detinham 71,5% da participação do mercado de máquinas de prensa industrial da América do Norte em 2025. Sua posição reflete plantas de montagem automotiva, produtores aeroespaciais e de defesa, e clusters de fabricação de metais em Michigan, Ohio, Tennessee, Texas e Califórnia. O investimento estrangeiro direto no setor manufatureiro atingiu 121,8 bilhões de USD em 2025, enquanto os projetos de metais primários e fabricados responderam por 16.400 empregos associados. A provisão de depreciação bônus de 100% para propriedades qualificadas colocadas em serviço após 4 de julho de 2025 pode incentivar pedidos antecipados de equipamentos de capital. Tarifas mais elevadas da Seção 232 sobre o aço aumentaram os custos de insumos para estruturas e matrizes de prensas, mas também apoiaram o fornecimento regional de componentes. A atividade da Lei de Produção de Defesa continua a apoiar a capacidade de prensas hidráulicas de grande tonelagem, conformação a quente e compósitos.
O Canadá detinha a segunda maior posição nacional em 2025. A atividade de montagem automotiva em Ontário sustenta a demanda contínua de fornecedores de Nível 1 e Nível 2. Os investimentos vinculados ao USMCA no Canadá totalizaram 46,8 bilhões de USD entre 2018 e 2025. Quebec e Ontário também possuem clusters de produção aeroespacial que utilizam equipamentos de conformação de titânio e compósitos. Os requisitos da Associação Canadense de Normas aplicam-se juntamente com os protocolos de segurança de prensas ANSI B11. Esse ambiente regulatório pode favorecer fornecedores com capacidades estabelecidas de engenharia e serviço no Canadá. O aumento dos compromissos de gastos com defesa também pode sustentar a demanda por equipamentos de forjamento e conformação estrutural.
O México é o segmento nacional de crescimento mais rápido, com o tamanho do mercado de máquinas de prensa industrial da América do Norte projetado para crescer a um CAGR de 6,0% de 2026 a 2031. O investimento automotivo no México totalizou 55,1 bilhões de USD de 2018 a 2025, incluindo investimentos em Nuevo León, Guanajuato, Coahuila e Aguascalientes. Regras de conteúdo regional mais rígidas estão levando fornecedores multinacionais a expandir a capacidade local de oficinas de prensas em vez de importar componentes estampados. Funcionários dos Estados Unidos e do México realizaram discussões técnicas em março de 2026 antes da Revisão Conjunta do USMCA agendada para 1º de julho de 2026. As discussões focaram no emprego na manufatura e nos limites de insumos de mercados não convencionais. Os fornecedores de equipamentos precisam atender aos requisitos de segurança no trabalho da NOM, às regras de origem do USMCA e à necessidade de suporte de serviço local.
Cenário Competitivo
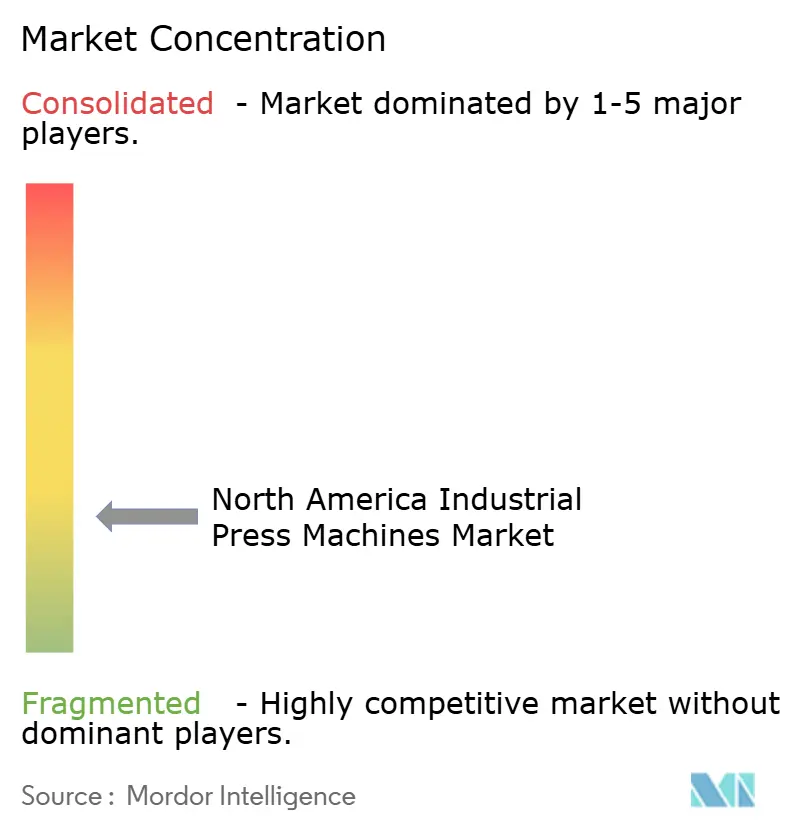
O mercado de máquinas de prensa industrial da América do Norte permanece moderadamente fragmentado. Os fornecedores globais competem por faixa de tonelagem, tecnologia servo e cobertura de pós-venda. Os fornecedores regionais competem por engenharia de aplicações, capacidade de entrega doméstica e qualificações para trabalhos de defesa. Os requisitos da OSHA para prensas mecânicas de potência cobrem controles confiáveis, monitoramento de freios e proteção no ponto de operação. Esses requisitos sustentam a demanda por equipamentos que integram funções de segurança e controle. Os fornecedores que podem suportar monitoramento conectado e manutenção preditiva podem fortalecer sua posição na base instalada.
A formação do ANDRITZ Schuler Group em março de 2025 combinou equipamentos de conformação de metais com capacidades de digitalização. A oferta combinada inclui hardware servo e monitoramento de produção em tempo real. Essa abordagem pode dificultar a competição de fornecedores de produto único por projetos complexos. Os fornecedores também estão estendendo projetos servo-elétricos para faixas de força que tradicionalmente eram atendidas por hidráulicos. Muitos estão adicionando locais de serviço regionais para buscar reconstruções, retrofits e contratos de manutenção. A Nidec Minster lançou sua série de prensas de estrutura aberta MMC Titan em fevereiro de 2026 com modelos de 35 a 315 toneladas e Controle de Automação Mitsubishi como padrão. Os modelos foram projetados para oferecer disponibilidade de entrega mais curta para clientes de estampagem norte-americanos.
A Beckwood Press recebeu o contrato do Exército dos Estados Unidos em maio de 2026 para fornecer uma prensa hidráulica de 1.000 toneladas com Controle de Nivelamento Ativo para moldagem por compressão de compósitos balísticos. A empresa também recebeu um pedido de retrofit de conformação a quente de 500 toneladas de um fabricante aeroespacial em outubro de 2025 e estabeleceu um departamento de serviços para atualizações e retrofits de terceiros. Em dezembro de 2025, a Beckwood anunciou um pedido de uma prensa hidráulica de quatro colunas de 1.500 toneladas para estruturas de embarcações de defesa e comerciais. Esses exemplos mostram a competição contínua em torno de sistemas de engenharia, qualificações de defesa e suporte ao mercado de reposição.
Líderes do Setor de Máquinas de Prensa Industrial da América do Norte
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA CO., LTD.
STAMTEC, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Greenerd Press & Machine destacou prensas hidráulicas personalizadas na IMTS 2026 em Chicago, posicionando a modernização do setor de defesa como um principal motor de crescimento e visando compradores focados em P&D de programas de aviação governamental e militares que requerem sistemas hidráulicos de conformação especializados com alta capacidade de força e nivelamento ativo de precisão.
- Setembro de 2026: A Fagor Arrasate e a Butech Bliss anunciaram uma parceria estratégica para fortalecer as soluções de processamento de bobinas na América do Norte, ampliando a presença de serviço combinada nos mercados finais de estampagem e processamento de chapas e criando uma capacidade mais integrada de prensa e manuseio de bobinas para clientes norte-americanos.
- Fevereiro de 2026: A Nidec Minster lançou a série de prensas de estrutura aberta MMC Titan para o mercado de estampagem norte-americano, com tonelagens variando de 35 a 315 toneladas, Controle de Automação Mitsubishi como padrão e modelos disponíveis em estoque permitindo entrega imediata ou de curto prazo, atendendo às restrições de prazo de entrega dos clientes finais durante o surto de equipamentos de capital de relocalização industrial.
- Outubro de 2025: A Beckwood Press recebeu um pedido de retrofit de conformação a quente de 500 toneladas de um grande fabricante aeroespacial para melhorar o desempenho de conformação de componentes de titânio, tempo de atividade e qualidade das peças, um contrato que também marcou o lançamento formal do novo Departamento de Serviços da Beckwood para atualizações de prensas no mercado de reposição e retrofits de equipamentos de terceiros.


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial da América do Norte
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Prensas Híbridas e Outras |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Potência |
| Produtos Metálicos e Manufatura Geral |
| Manufatura Médica e de Precisão |
| Outros Setores de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia de Acionamento / Atuação | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Prensas Híbridas e Outras | |
| Por Força / Capacidade de Prensa | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Setor de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Potência | |
| Produtos Metálicos e Manufatura Geral | |
| Manufatura Médica e de Precisão | |
| Outros Setores de Uso Final | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das máquinas de prensa industrial da América do Norte até 2031?
O setor tem previsão de atingir 4,60 bilhões de USD até 2031, crescendo de 3,67 bilhões de USD em 2026 a um CAGR de 4,62%.
Qual tecnologia de acionamento está crescendo mais rapidamente na América do Norte?
As prensas servo-mecânicas têm projeção de crescimento a um CAGR de 8,25% até 2031, sustentadas pela demanda por conformação controlada e produção de veículos elétricos.
Qual setor de uso final compra mais equipamentos de prensa industrial?
Automotivo e transporte lideraram a demanda com 37,9% em 2025, refletindo o uso de sistemas de estampagem, hidroconformação e conformação estrutural.
Por que o México é importante para os fornecedores de equipamentos de prensa?
O México tem projeção de crescimento a um CAGR de 6,0% até 2031 porque o investimento automotivo e as regras do USMCA sustentam a capacidade local de estampagem e conformação.
Qual é a maior aplicação para prensas industriais na América do Norte?
Estampagem, corte e puncionamento detinham 32,3% da demanda em 2025, sustentados pela produção automotiva, de eletrodomésticos e de componentes elétricos.
O que limita a adoção de sistemas avançados de prensas?
Altos requisitos de capital, longos ciclos de qualificação, escassez de técnicos qualificados, volatilidade do custo do aço e necessidades de cibersegurança podem atrasar as decisões de compra e instalação.
Página atualizada pela última vez em:



