
Taille et part du marché des machines de presse industrielles en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.53 Milliards de dollars |
| Taille du Marché (2026) | 3.67 Milliards de dollars |
| Taille du Marché (2031) | 4.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
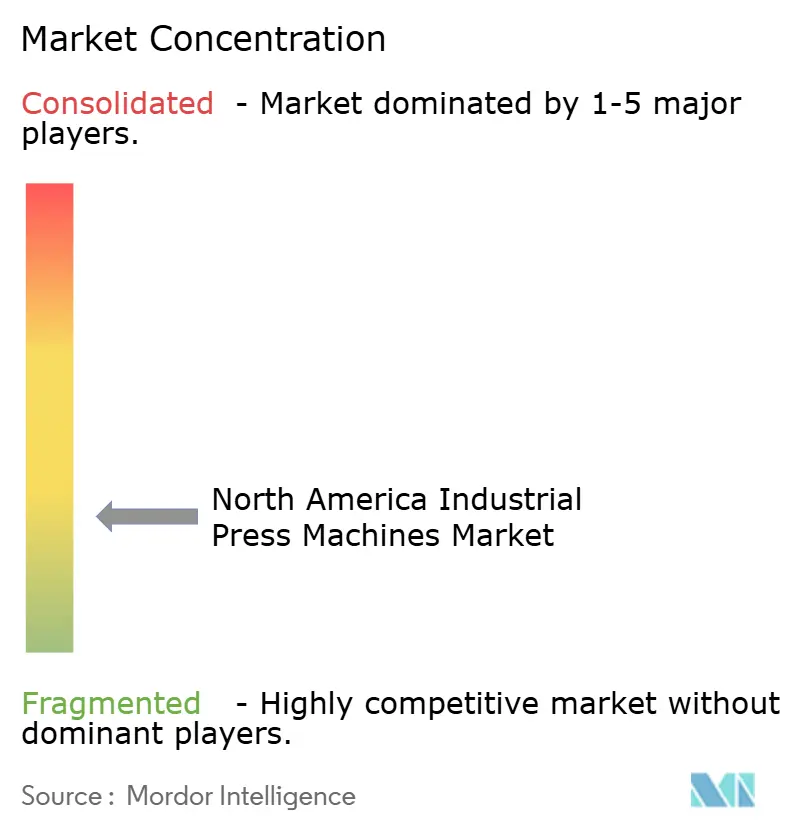
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles en Amérique du Nord par Mordor Intelligence
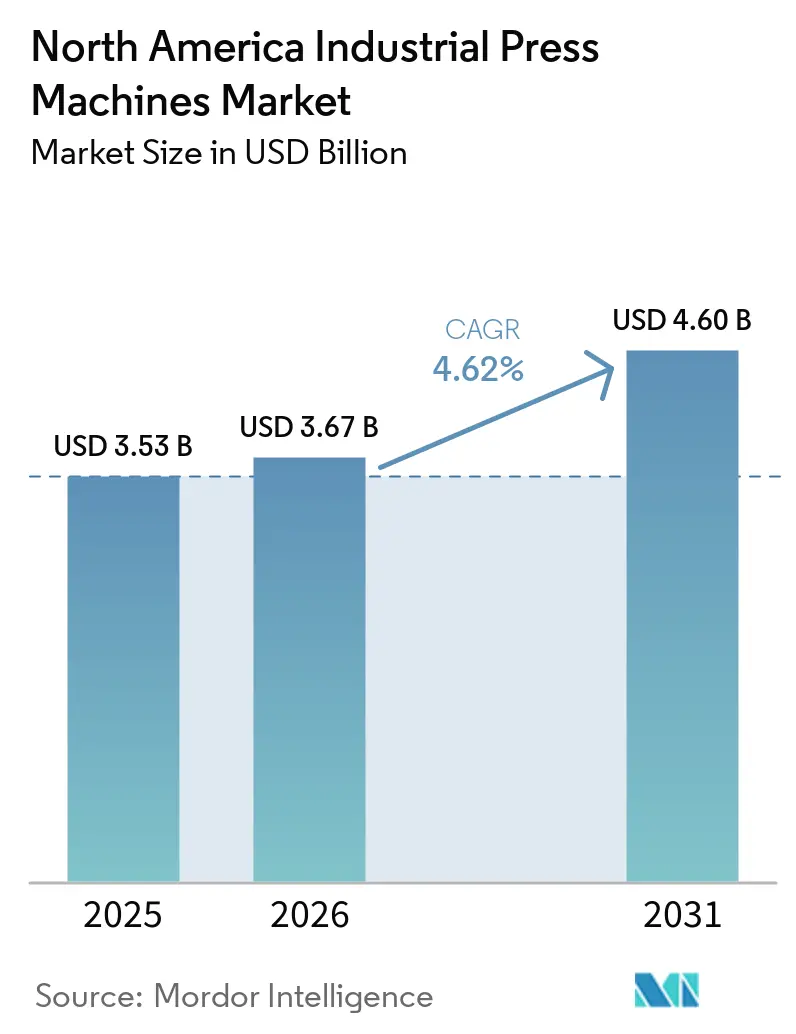
La taille du marché des machines de presse industrielles en Amérique du Nord était évaluée à 3,53 milliards USD en 2025 et devrait croître de 3,67 milliards USD en 2026 pour atteindre 4,60 milliards USD d'ici 2031, à un CAGR de 4,62 % durant la période de prévision (2026-2031).
L'investissement manufacturier a accéléré l'amortissement des biens de production éligibles, et les règles d'approvisionnement régional soutiennent les achats d'équipements à travers l'Amérique du Nord. L'investissement automobile reste une source centrale de demande, car les nouvelles installations de véhicules électriques nécessitent des capacités d'emboutissage, de formage et d'assemblage. L'aérospatiale, la défense, l'énergie et la fabrication avancée nécessitent également des systèmes de presse spécialisés et un soutien de service qualifié. Les fournisseurs répondent avec des systèmes servo, une surveillance numérique, des services de modernisation et des réseaux de maintenance régionaux. Des coûts d'acier plus élevés, une main-d'œuvre technique limitée, de longs processus de qualification et les besoins en sécurité des équipements connectés continuent de ralentir certaines décisions d'achat et d'installation.
Points clés du rapport
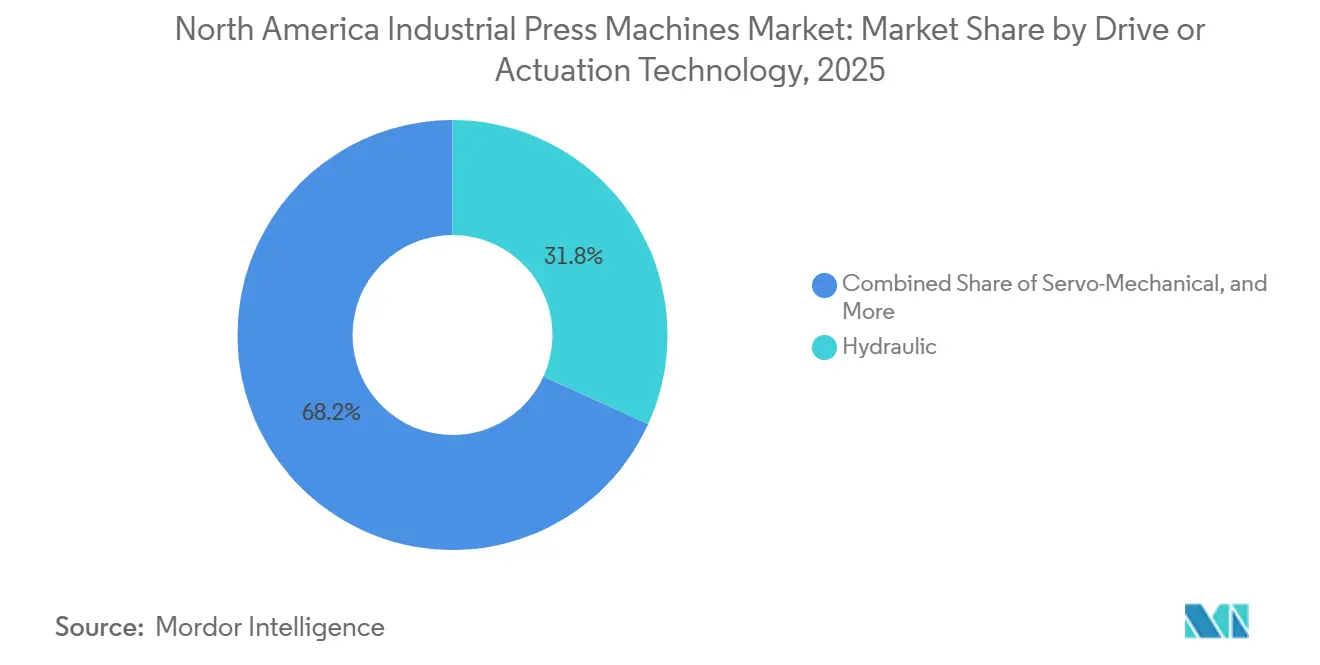
- Par technologie d'entraînement ou d'actionnement, les presses hydrauliques détenaient 31,8 % de la part du marché des machines de presse industrielles en Amérique du Nord en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 8,25 % jusqu'en 2031.
- Par force ou capacité de presse, la catégorie 101 à 500 tonnes détenait 33,4 % de la taille du marché des machines de presse industrielles en Amérique du Nord en 2025, tandis que les presses de plus de 2 000 tonnes devraient croître à un CAGR de 5,55 % jusqu'en 2031.
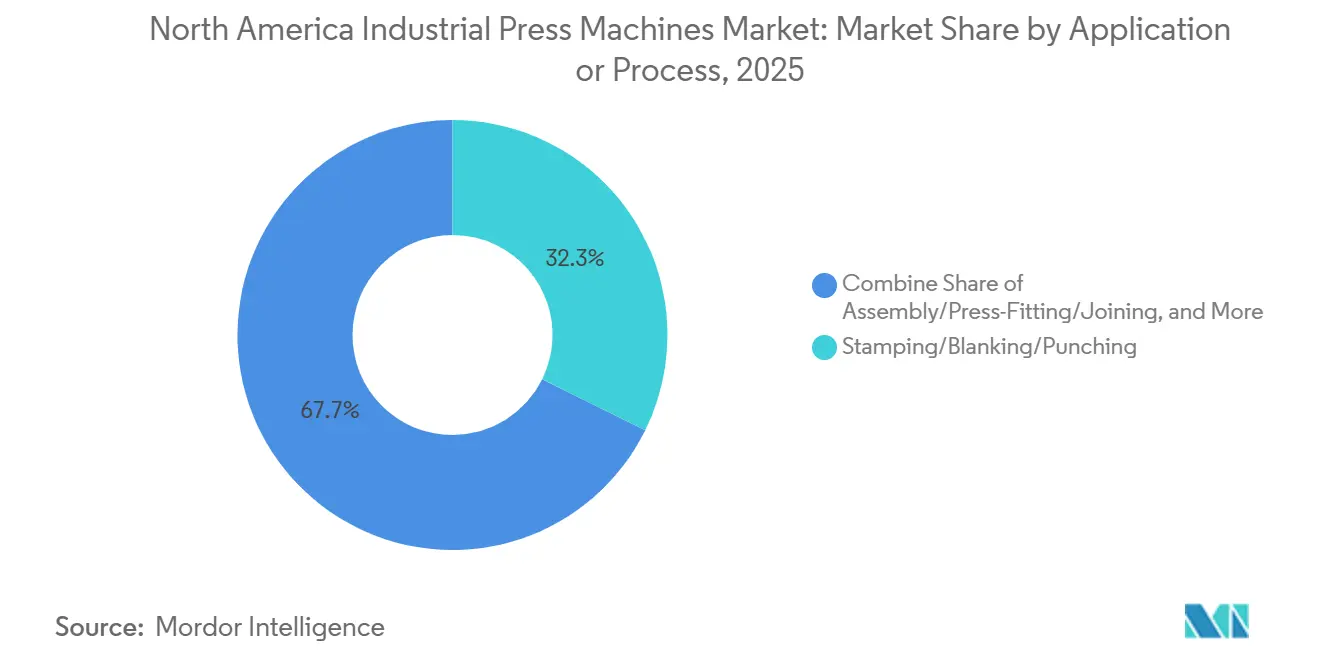
- Par application ou procédé, l'emboutissage, le découpage et le poinçonnage représentaient 32,3 % de la part du marché des machines de presse industrielles en Amérique du Nord en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage par jonction devraient se développer à un CAGR de 5,95 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 37,9 % de la taille du marché des machines de presse industrielles en Amérique du Nord en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 6,25 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 71,5 % de la demande régionale en 2025, tandis que le Mexique devrait croître à un CAGR de 6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement dans la relocalisation et la fabrication avancée | +1.4% | États-Unis, avec des gains précoces dans le Sud-Est, le Midwest et le Texas | Court terme (≤ 2 ans) |
| Production de batteries, de carrosseries et de composants structurels pour véhicules électriques | +1.1% | Midwest et Sud-Est des États-Unis, Ontario et Nuevo León | Moyen terme (2-4 ans) |
| Allègement aérospatial et expansion des capacités de défense | +0.8% | États-Unis, notamment le Sud-Est, le Nord-Ouest Pacifique et la région Mid-Atlantique | Moyen terme (2-4 ans) |
| Modernisation servo, robotique et Industrie 4.0 | +0.6% | Ceinture manufacturière nord-américaine | Moyen terme (2-4 ans) |
| Localisation de la chaîne d'approvisionnement nord-américaine dans le cadre de l'ACEUM | +0.4% | Corridor automobile États-Unis, Mexique et Canada | Long terme (≥ 4 ans) |
| Demande de formage de métaux pour batteries, d'énergie renouvelable et de composites | +0.3% | États-Unis, y compris les clusters manufacturiers de la Sun Belt et des Appalaches | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement dans la relocalisation et la fabrication avancée
Le marché des machines de presse industrielles en Amérique du Nord bénéficie de nouveaux investissements manufacturiers nationaux. Les investissements directs étrangers dans le secteur manufacturier ont atteint 121,8 milliards USD en 2025, soit 52,5 % des nouveaux investissements étrangers aux États-Unis, et les projets dans les métaux primaires et transformés ont représenté 16 400 emplois associés. Les nouvelles installations d'emboutissage, de forgeage et d'hydroformage nécessitent des équipements de presse et des capacités de service associées. Une déduction pour amortissement de 100 % la première année s'applique aux biens de production éligibles mis en service du 4 juillet 2025 au 1er janvier 2031, ce qui peut raccourcir le délai de rentabilité financière pour les remplacements et les nouvelles lignes. Le Département du Commerce a signalé 1,15 billion USD d'investissements stratégiques directs et 850 milliards USD d'investissements d'entreprises supplémentaires en 2025 dans des installations de semi-conducteurs, pharmaceutiques et de véhicules électriques. Les fournisseurs disposant d'une mise en service locale, de pièces, de formations et d'un soutien au cycle de vie peuvent être mieux placés pour servir ces projets.[1]Bureau of Economic Analysis, "Nouveaux investissements directs étrangers aux États-Unis, 2025," Département du Commerce des États-Unis, bea.gov
Production de batteries, de carrosseries et de composants structurels pour véhicules électriques
La fabrication de véhicules électriques nécessite des presses pour les boîtiers de cellules, les composants de batteries, les panneaux de carrosserie et les pièces structurelles. Les prêts du Département de l'Énergie comprenaient 9,6 milliards USD pour BlueOval SK, 7,5 milliards USD pour StarPlus Energy et 6,6 milliards USD pour le projet de Rivian en Géorgie. Les constructeurs automobiles ont investi 190,5 milliards USD dans des installations de véhicules électriques en Amérique du Nord de 2018 à 2025, dont 144,9 milliards USD aux États-Unis, tandis que les fournisseurs ont investi 74,9 milliards USD supplémentaires. La production de boîtiers de batteries par matrices progressives nécessite un contrôle dimensionnel précis, ce qui soutient l'adoption d'équipements servo-mécaniques avec une vitesse de coulisseau variable et des paramètres de maintien. Le NIST a constaté que le fonctionnement servo peut améliorer les performances de formage, tandis que 82,4 % des changements d'approvisionnement de 2018 à 2025 étaient entièrement liés à la conformité à l'origine ACEUM. Ces facteurs soutiennent une demande soutenue pour les capacités régionales d'outillage, d'emboutissage et de formage à mesure que les installations progressent dans la montée en production.[2]Bureau du Représentant commercial des États-Unis, "Rapport ACEUM 2026 sur les automobiles au Congrès," USTR, ustr.gov
Allègement aérospatial et expansion des capacités de défense
Les programmes aérospatiaux et de défense nécessitent des presses à grand tonnage pour le formage de composites, le formage à chaud du titane et la production de composants structurels. Le Département de la Défense a utilisé des accords du Titre III de la Loi sur la production de défense pour soutenir la capacité nationale en matériaux, notamment un accord de 2025 avec Arconic pour des plaques d'aluminium utilisées dans les missiles et les munitions. Le projet de fabrication d'aéronefs composites à haute cadence de la NASA impliquait 22 organisations travaillant à augmenter la production de pièces d'aéronefs composites et à réduire les coûts. Ces programmes soutiennent un besoin pluriannuel de capacités de presse domestiques spécialisées. Les pièces structurelles en titane peuvent nécessiter des températures de formage à chaud supérieures à 850 °C et des systèmes avec refroidissement des matrices et contrôles de processus. Les exigences techniques et de qualification favorisent les fournisseurs disposant de capacités d'ingénierie, de service et de conformité éprouvées.[3]Administration nationale de l'aéronautique et de l'espace, "Projet de fabrication d'aéronefs composites à haute cadence, Revue de printemps 2025," NASA, nasa.gov
Modernisation servo, robotique et Industrie 4.0
Les modernisations d'ateliers de presse permettent aux fabricants d'améliorer les performances sans remplacer chaque ligne de production. L'actionnement servo, la conduite robotique et la surveillance numérique peuvent améliorer la formabilité et réduire les problèmes de production liés à la friction dans les opérations d'emboutissage difficiles. Le NIST a identifié 132 métiers de fabrication avancée et 235 exigences connexes en matière de connaissances, de compétences et d'aptitudes en 2025, ce qui soutient la demande de fournisseurs offrant la mise en service, le soutien aux commandes et la formation. Le Partenariat d'extension manufacturière du NIST a documenté des cas où la surveillance connectée et la maintenance prédictive ont permis de récupérer 8 % à 15 % des temps d'arrêt précédemment non suivis. Les programmes de modernisation peuvent prolonger la durée de vie des actifs tout en ajoutant des fonctions de collecte de données, de commandes et de maintenance. Les organisations de service établies peuvent concourir pour ce travail en combinant des remises en état mécaniques, des mises à niveau des commandes et un soutien à la maintenance.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longs cycles de qualification | -1.5% | Amérique du Nord, notamment les chaînes d'approvisionnement automobile et aérospatiale | Moyen terme (2-4 ans) |
| Pénuries de techniciens de service qualifiés et de spécialistes en intégration de commandes | -0.9% | Amérique du Nord, notamment les clusters manufacturiers du Midwest et du Sud-Est | Long terme (≥ 4 ans) |
| Volatilité de la politique commerciale, des coûts de l'acier et des composants importés | -0.6% | États-Unis, avec des effets au Canada et au Mexique | Moyen terme (2-4 ans) |
| Charge de cybersécurité et de sécurité fonctionnelle dans les presses connectées | -0.3% | Amérique du Nord, notamment les sites de fabrication connectés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longs cycles de qualification
Les équipements de presse nécessitent un investissement initial important avant qu'une installation ne commence la production. Les presses mécaniques standard peuvent coûter 500 000 USD, tandis qu'une ligne de transfert servo-hydraulique entièrement automatisée peut dépasser 15 millions USD. Ces coûts placent les décisions d'achat dans des cycles de planification pluriannuels, en particulier pour les fabricants de taille moyenne. L'IRS affecte les équipements de presse à des calendriers d'amortissement de 5 ou 7 ans, et les acheteurs doivent tenir compte du moment où les systèmes personnalisés entrent en service à des fins fiscales. Les applications aérospatiales, de défense et réglementées nécessitent également une qualification, tandis que l'OSHA exige des commandes fiables, une surveillance des freins et une protection au point d'opération pour les presses mécaniques à puissance. Des financements flexibles, des paiements échelonnés et des modèles de location-vente peuvent réduire la barrière pour les clients disposant de budgets d'investissement limités.[4]Internal Revenue Service, "Publication 946, Comment amortir les biens," Internal Revenue Service, irs.gov
Pénuries de techniciens de service qualifiés et de spécialistes en intégration de commandes
Une offre limitée de techniciens et de spécialistes en commandes peut ralentir les installations, les réparations et la montée en production. Le Manufacturing Institute a prévu 3,8 millions d'offres d'emploi dans le secteur manufacturier d'ici 2033, avec 1,9 million de postes risquant de rester non pourvus. Les systèmes de presse modernes nécessitent une expertise en variateurs servo, automates programmables, systèmes de sécurité, maintenance mécanique, automatisation, mécatronique, robotique et outils numériques. Le NIST a identifié la capacité de la main-d'œuvre comme un facteur déterminant de la compétitivité manufacturière, tandis que son analyse des compétences a identifié 235 exigences en matière de connaissances, de compétences et d'aptitudes dans 132 métiers de fabrication avancée. L'automatisation peut compenser une partie de la pression sur la main-d'œuvre, mais elle dépend de travailleurs capables d'exploiter et de maintenir la technologie. La formation, le soutien à distance, les commandes standardisées et la sélection de systèmes tenant compte de la sécurité peuvent aider les acheteurs à gérer cette contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les presses hydrauliques dominent en 2025 ; les presses servo-mécaniques accélèrent
Les presses hydrauliques détenaient 31,8 % de la part du marché des machines de presse industrielles en Amérique du Nord en 2025. Leur position reflète leur utilisation dans l'emboutissage profond, l'hydroformage, le moulage par compression, la production automobile, les travaux aérospatiaux et les machines industrielles. La force programmable sur toute la course soutient les applications à profondeur variable que les presses mécaniques standard peuvent ne pas gérer aussi efficacement. Les conceptions hydrauliques peuvent délivrer un tonnage constant tout au long de la course de travail. Ces attributs les maintiennent pertinentes dans un large éventail de travaux de formage. Le secteur des machines de presse industrielles en Amérique du Nord continue d'utiliser des systèmes hydrauliques là où la polyvalence et la force contrôlée sont déterminantes.
Les presses servo-mécaniques sont le type d'entraînement à la croissance la plus rapide, avec un CAGR de 8,25 % prévu pour 2026 à 2031. Leur vitesse de coulisseau variable, leurs paramètres de maintien et leur mouvement pendulaire peuvent améliorer le flux de matière, réduire l'usure des matrices et augmenter le débit de production. Le NIST a constaté que le fonctionnement servo peut améliorer les performances d'expansion des trous dans l'emboutissage d'acier à haute résistance avancé. Ceci est important pour les structures de carrosserie de véhicules électriques qui nécessitent le formage précis de matériaux plus résistants. Les presses mécaniques conventionnelles restent importantes dans les travaux de matrices progressives à grande vitesse pour les carrosseries de véhicules et d'appareils électroménagers. Leur base d'outillage établie et leur mouvement prévisible soutiennent une utilisation continue là où une conversion complète au fonctionnement servo n'offre pas un retour suffisant. Les presses pneumatiques servent les travaux d'assemblage et d'assemblage par jonction plus légers dans la production d'électronique et de dispositifs médicaux. Les conceptions servo-hydrauliques et électro-hydrauliques sont également utilisées dans les programmes de modernisation. Des recherches publiées dans IEEE Transactions on Industrial Electronics ont rapporté que les systèmes servo-hydrauliques peuvent réduire la consommation d'énergie à l'état de veille de 50 % à 60 % par rapport aux circuits hydrauliques à déplacement fixe.


Par force/capacité de presse : le tonnage intermédiaire ancre le volume ; les forces ultra-élevées ouvrent de nouvelles frontières
La catégorie 101 à 500 tonnes représentait 33,4 % de la taille du marché des machines de presse industrielles en Amérique du Nord en 2025. Cette plage est largement utilisée dans l'emboutissage automobile, le formage de carrosseries d'appareils électroménagers et la production de métaux transformés. Elle dispose d'une large base installée d'outillage compatible, de matrices et de systèmes d'alimentation en bobines. Ces systèmes existants soutiennent la demande continue même lorsque les clients envisagent de nouvelles conceptions de presses. La catégorie fournit la plage de fonctionnement utilisée par de nombreux ateliers de presse nord-américains. Sa large base d'application la maintient au cœur du volume de production.
Les presses de plus de 2 000 tonnes sont le groupe de capacité à la croissance la plus rapide et devraient se développer à un CAGR de 5,55 % de 2026 à 2031. La demande provient des grands panneaux de carrosserie de véhicules électriques, des structures navales, des composants d'éoliennes et d'autres travaux de formage lourd. Les presses jusqu'à 100 tonnes sont utilisées pour l'électronique, les dispositifs médicaux et les composants de précision plus petits. Les systèmes servo-électriques deviennent plus pertinents dans ces applications car ils offrent une efficacité énergétique et un fonctionnement plus propre. Les plages de 501 à 1 000 tonnes et de 1 001 à 2 000 tonnes soutiennent les structures aérospatiales et la production de blindages de défense. Ces classes de capacité servent également le formage à chaud de composites et l'emboutissage profond du titane. De telles applications nécessitent fréquemment des conceptions personnalisées avec des équipements intégrés de chauffage et de refroidissement des matrices. La personnalisation peut prolonger les délais de livraison et augmenter les besoins de qualification. Par conséquent, la sélection de la capacité dépend de la géométrie de la pièce, du matériau, de l'outillage, des exigences de sécurité et du volume de production prévu.
Par application/procédé : l'emboutissage ancre le volume de production ; les opérations d'assemblage s'étendent avec l'investissement dans les véhicules électriques
L'emboutissage, le découpage et le poinçonnage représentaient 32,3 % de la demande en 2025. Ces procédés sont utilisés dans la production de carrosseries brutes automobiles, les boîtiers d'appareils électroménagers et les composants électriques. Leur grande part reflète des volumes de production élevés et une utilisation fréquente des presses dans la fabrication régionale. Les panneaux de carrosserie en acier à haute résistance avancé et en aluminium peuvent nécessiter des mises à niveau d'équipements pour répondre à des exigences de tonnage et de contrôle dimensionnel plus élevées. La fabrication de véhicules électriques soutient le besoin continu de ces capacités. L'emboutissage reste donc la plus grande catégorie de procédés dans le marché des machines de presse industrielles en Amérique du Nord.
L'assemblage, l'emmanchement à la presse et l'assemblage par jonction sont les applications à la croissance la plus rapide et devraient se développer à un CAGR de 5,95 % de 2026 à 2031. L'assemblage de modules de batteries, l'électronique de puissance et l'assemblage par jonction de moteurs électriques soutiennent cette croissance. L'emboutissage profond et le formage de tôles servent les pièces de systèmes de carburant, les peaux de nacelles aérospatiales et les boîtiers d'appareils électroménagers. L'hydroformage est utilisé pour les composants structurels tubulaires, y compris les pièces utilisées dans les plateformes de véhicules électriques. Le forgeage soutient les systèmes de transmission, les trains d'atterrissage et les composants de défense qui nécessitent souvent plus de 2 000 tonnes de force. Le moulage par compression soutient les panneaux composites utilisés dans l'aérospatiale et la défense. Le compactage de poudres sert les applications de poudres métalliques et de céramiques avancées. Le Département de l'Énergie a annoncé 500 millions USD en 2026 pour les chaînes d'approvisionnement en minéraux critiques et en batteries, soutenant des activités pouvant nécessiter des équipements de compactage contrôlé. Le redressage, le formage général et d'autres applications servent l'acier de construction, les centres de service et la fabrication générale.
Par secteur d'utilisation finale : l'automobile ancre la demande ; l'aérospatiale et la défense surpassent tous les autres secteurs verticaux
L'automobile et le transport représentaient 37,9 % de la demande d'utilisation finale en 2025. Le segment utilise des lignes à matrices progressives pour les panneaux de carrosserie et des cellules d'hydroformage pour les composants de châssis. Les plateformes de véhicules électriques ajoutent une demande pour des structures de carrosserie en matériaux mixtes et des boîtiers de batteries. Ces applications peuvent nécessiter de nouvelles lignes plutôt que le simple remplacement des équipements d'emboutissage d'acier conventionnel. Cela peut augmenter la teneur en équipements des installations individuelles. La production automobile reste la principale source de demande d'équipements dans le secteur des machines de presse industrielles en Amérique du Nord.
L'aérospatiale et la défense sont les groupes d'utilisation finale à la croissance la plus rapide, avec un CAGR de 6,25 % prévu de 2026 à 2031. La catégorie bénéficie des travaux de la base industrielle de défense et de la demande de cellules composites et de structures en titane. Les machines et équipements industriels fournissent une demande stable à mesure que les fabricants nationaux ajoutent des capacités. La production électrique et électronique nécessite des presses de précision pour les connecteurs, les grilles de connexion et les dissipateurs thermiques. L'équipement énergétique et de puissance est une autre source de demande car les équipements éoliens et solaires peuvent nécessiter de grands composants structurels. Les recherches du NREL ont identifié les matériaux composites avancés comme pertinents pour la fabrication nationale de pales d'éoliennes. La fabrication médicale et de précision utilise des presses servo-électriques où des conditions de fonctionnement propres et des processus reproductibles sont importants. Les appareils électroménagers, les équipements de construction et les produits métalliques généraux fournissent une base stable pour les équipements conventionnels et hydrauliques. Ensemble, ces utilisations finales réduisent la dépendance à l'égard d'un seul cycle de production.
Analyse géographique
Les États-Unis détenaient 71,5 % de la part du marché des machines de presse industrielles en Amérique du Nord en 2025. Leur position reflète les usines d'assemblage automobile, les producteurs aérospatiaux et de défense, et les clusters de fabrication métallique dans le Michigan, l'Ohio, le Tennessee, le Texas et la Californie. Les investissements directs étrangers dans le secteur manufacturier ont atteint 121,8 milliards USD en 2025, tandis que les projets dans les métaux primaires et transformés ont représenté 16 400 emplois associés. La disposition d'amortissement bonifié de 100 % pour les biens éligibles mis en service après le 4 juillet 2025 peut encourager des commandes d'équipements d'investissement plus précoces. Des droits de douane plus élevés sur l'acier au titre de la Section 232 ont augmenté les coûts des intrants pour les bâtis de presses et les matrices, mais ils ont également soutenu l'approvisionnement régional en composants. L'activité au titre de la Loi sur la production de défense continue de soutenir les capacités de presses hydrauliques à grand tonnage, de formage à chaud et de presses composites.
Le Canada détenait la deuxième position nationale en 2025. L'activité d'assemblage automobile en Ontario soutient la demande continue des fournisseurs de rang 1 et de rang 2. Les investissements liés à l'ACEUM au Canada ont totalisé 46,8 milliards USD entre 2018 et 2025. Le Québec et l'Ontario disposent également de clusters de production aérospatiale qui utilisent des équipements de formage du titane et de composites. Les exigences de l'Association canadienne de normalisation s'appliquent parallèlement aux protocoles de sécurité des presses ANSI B11. Cet environnement réglementaire peut favoriser les fournisseurs disposant de capacités d'ingénierie et de service canadiennes établies. L'augmentation des engagements de dépenses de défense peut également soutenir la demande d'équipements de forgeage et de formage structurel.
Le Mexique est le segment national à la croissance la plus rapide, avec une taille du marché des machines de presse industrielles en Amérique du Nord projetée pour croître à un CAGR de 6,0 % de 2026 à 2031. L'investissement automobile au Mexique a totalisé 55,1 milliards USD de 2018 à 2025, y compris des investissements dans le Nuevo León, le Guanajuato, le Coahuila et l'Aguascalientes. Des règles de contenu régional plus strictes amènent les fournisseurs multinationaux à développer la capacité locale des ateliers de presse plutôt qu'à importer des composants emboutis. Des responsables américains et mexicains ont tenu des discussions techniques en mars 2026 avant la révision conjointe de l'ACEUM prévue pour le 1er juillet 2026. Les discussions portaient sur l'emploi manufacturier et les limites des intrants non marchands. Les fournisseurs d'équipements doivent répondre aux exigences de sécurité au travail NOM, aux règles d'origine ACEUM et au besoin de soutien de service local.
Paysage concurrentiel
Le marché des machines de presse industrielles en Amérique du Nord reste modérément fragmenté. Les fournisseurs mondiaux se font concurrence par la plage de tonnage, la technologie servo et la couverture après-vente. Les fournisseurs régionaux se font concurrence par l'ingénierie d'application, la capacité de livraison nationale et les qualifications pour les travaux de défense. Les exigences de l'OSHA pour les presses mécaniques à puissance couvrent des commandes fiables, une surveillance des freins et une protection au point d'opération. Ces exigences soutiennent la demande d'équipements intégrant des fonctions de sécurité et de commande. Les fournisseurs capables de soutenir la surveillance connectée et la maintenance prédictive peuvent renforcer leur position dans la base installée.
La formation du ANDRITZ Schuler Group en mars 2025 a combiné des équipements de formage des métaux avec des capacités de numérisation. L'offre combinée comprend du matériel servo et une surveillance de production en temps réel. Cette approche peut rendre plus difficile pour les fournisseurs mono-produit de concourir pour des projets complexes. Les fournisseurs étendent également les conceptions servo-électriques dans des plages de force qui étaient traditionnellement servies par l'hydraulique. Beaucoup ajoutent des sites de service régionaux pour poursuivre les remises en état, les modernisations et les contrats de maintenance. Nidec Minster a lancé sa série de presses à col de cygne MMC Titan en février 2026 avec des modèles de 35 à 315 tonnes et la commande d'automatisation Mitsubishi en standard. Les modèles ont été conçus pour offrir une disponibilité de livraison plus courte aux clients d'emboutissage nord-américains.
Beckwood Press a reçu le contrat de l'Armée des États-Unis en mai 2026 pour fournir une presse hydraulique de 1 000 tonnes avec contrôle de nivellement actif pour le moulage par compression de composites balistiques. La société a également reçu une commande de modernisation de formage à chaud de 500 tonnes d'un fabricant aérospatial en octobre 2025 et a créé un département de service pour les mises à niveau et les modernisations de tiers. En décembre 2025, Beckwood a annoncé une commande pour une presse hydraulique à quatre colonnes de 1 500 tonnes pour les structures de défense et de navires commerciaux. Ces exemples montrent la concurrence continue autour des systèmes d'ingénierie, des qualifications de défense et du soutien après-vente.
Leaders du secteur des machines de presse industrielles en Amérique du Nord
ANDRITZ Schuler Group
AIDA Engineering, Ltd.
Komatsu Industries Corp.
AMADA CO., LTD.
STAMTEC, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Greenerd Press & Machine a mis en avant des presses hydrauliques personnalisées à l'IMTS 2026 à Chicago, positionnant la modernisation du secteur de la défense comme principal moteur de croissance et ciblant les acheteurs axés sur la R&D issus des programmes d'aviation gouvernementaux et militaires nécessitant des systèmes de formage hydraulique spécialisés à haute capacité de force et à nivellement actif de précision.
- Septembre 2026 : Fagor Arrasate et Butech Bliss ont annoncé un partenariat stratégique pour renforcer les solutions de traitement de bobines en Amérique du Nord, élargissant l'empreinte de service combinée sur les marchés finaux d'emboutissage et de traitement de tôles et créant une capacité plus intégrée de presse et de manutention de bobines pour les clients nord-américains.
- Février 2026 : Nidec Minster a lancé la série de presses à col de cygne MMC Titan pour le marché nord-américain de l'emboutissage, avec des tonnages allant de 35 à 315 tonnes, la commande d'automatisation Mitsubishi en standard et des modèles disponibles en stock permettant une livraison immédiate ou à court terme, répondant aux contraintes de délai des clients finaux lors de la vague d'équipements d'investissement liée à la relocalisation.
- Octobre 2025 : Beckwood Press a reçu une commande de modernisation de formage à chaud de 500 tonnes d'un grand fabricant aérospatial pour améliorer les performances de formage des composants en titane, la disponibilité et la qualité des pièces, un contrat qui a également marqué le lancement officiel du nouveau Département de service de Beckwood pour les mises à niveau de presses après-vente et les modernisations d'équipements tiers.


Portée du rapport sur le marché des machines de presse industrielles en Amérique du Nord
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Presses autres et hybrides |
| Jusqu'à 100 tonnes |
| 101 à 500 tonnes |
| 501 à 1 000 tonnes |
| 1 001 à 2 000 tonnes |
| Plus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Forgeage |
| Redressage et formage général |
| Moulage par compression |
| Compactage de poudres |
| Assemblage, emmanchement à la presse et assemblage par jonction |
| Autres applications de presse |
| Automobile et transport |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électrique et électronique |
| Appareils électroménagers et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et de puissance |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| États-Unis |
| Canada |
| Mexique |
| Par technologie d'entraînement / d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Presses autres et hybrides | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101 à 500 tonnes | |
| 501 à 1 000 tonnes | |
| 1 001 à 2 000 tonnes | |
| Plus de 2 000 tonnes | |
| Par application / procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Forgeage | |
| Redressage et formage général | |
| Moulage par compression | |
| Compactage de poudres | |
| Assemblage, emmanchement à la presse et assemblage par jonction | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transport |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électrique et électronique | |
| Appareils électroménagers et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et de puissance | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des machines de presse industrielles en Amérique du Nord d'ici 2031 ?
Le secteur devrait atteindre 4,60 milliards USD d'ici 2031, en croissance depuis 3,67 milliards USD en 2026 à un CAGR de 4,62 %.
Quelle technologie d'entraînement connaît la croissance la plus rapide en Amérique du Nord ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,25 % jusqu'en 2031, soutenues par la demande de formage contrôlé et la production de véhicules électriques.
Quel secteur d'utilisation finale achète le plus d'équipements de presse industrielle ?
L'automobile et le transport ont dominé la demande avec 37,9 % en 2025, reflétant leur utilisation de systèmes d'emboutissage, d'hydroformage et de formage structurel.
Pourquoi le Mexique est-il important pour les fournisseurs d'équipements de presse ?
Le Mexique devrait croître à un CAGR de 6,0 % jusqu'en 2031 car l'investissement automobile et les règles de l'ACEUM soutiennent la capacité locale d'emboutissage et de formage.
Quelle est la plus grande application des presses industrielles en Amérique du Nord ?
L'emboutissage, le découpage et le poinçonnage représentaient 32,3 % de la demande en 2025, soutenus par la production automobile, d'appareils électroménagers et de composants électriques.
Qu'est-ce qui limite l'adoption des systèmes de presse avancés ?
Des exigences capitalistiques élevées, de longs cycles de qualification, des pénuries de techniciens qualifiés, la volatilité des coûts de l'acier et les besoins en cybersécurité peuvent retarder les décisions d'achat et d'installation.
Dernière mise à jour de la page le:



