
北米アートロジスティクス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.36 十億米ドル |
| 市場規模 (2026) | 1.40 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| 成長率 (2026 - 2031) | 4.11 % |
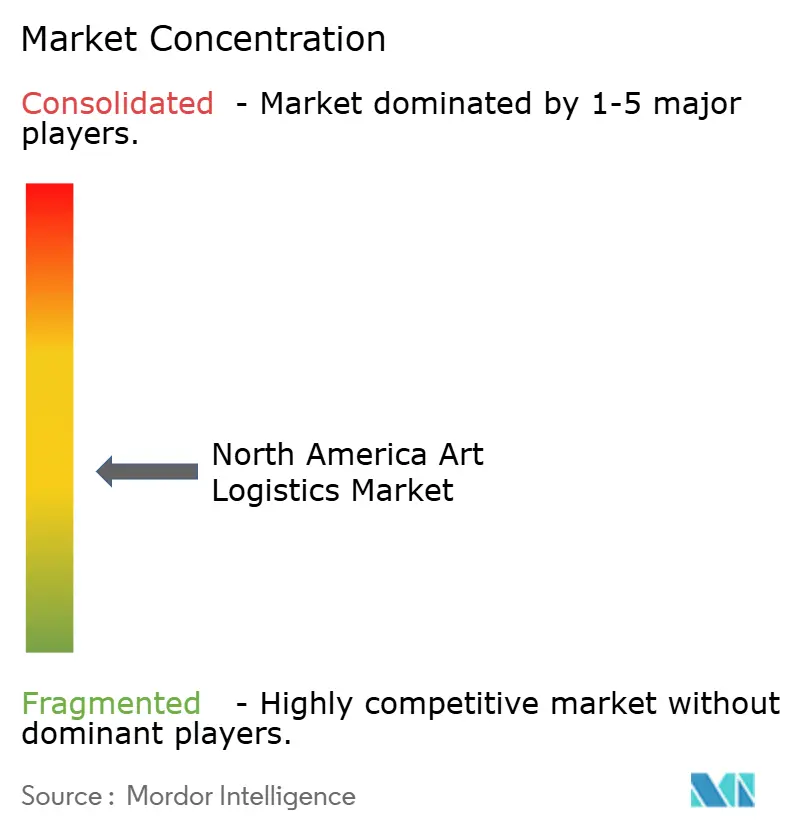
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米アートロジスティクス市場分析
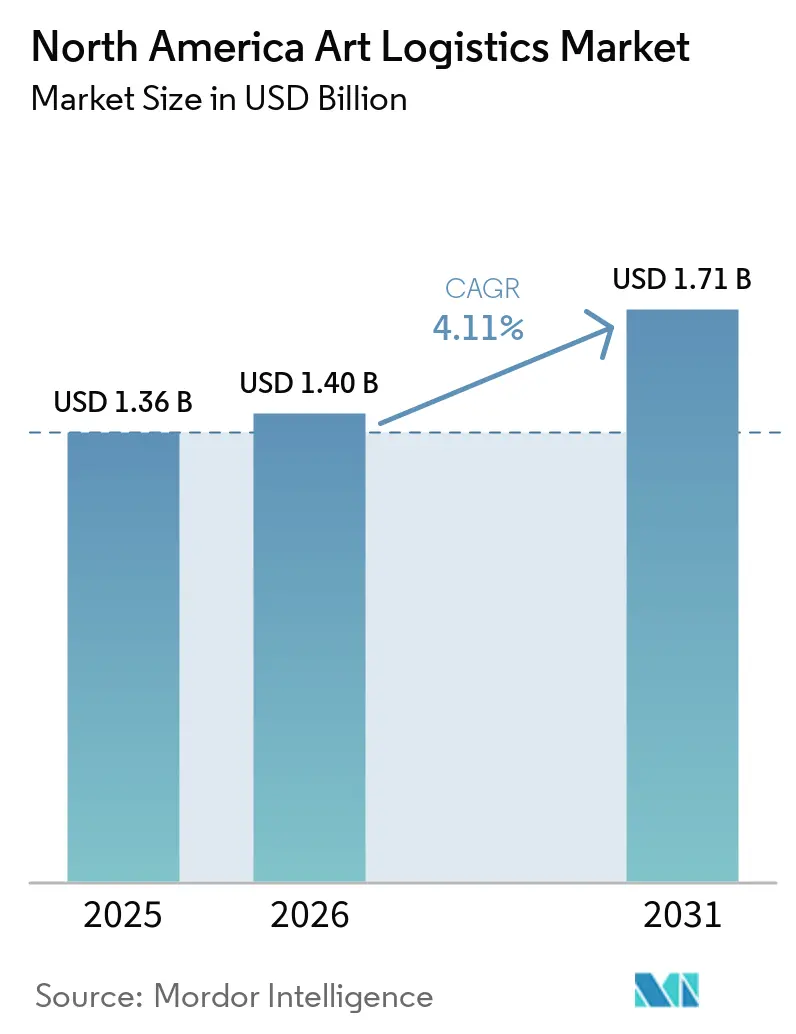
北米アートロジスティクス市場規模は、2025年の13億6,000万米ドルから2026年には14億米ドルに拡大し、年平均成長率(CAGR)4.11%で成長して2031年までに17億1,000万米ドルに達する見込みです。
見出しの数字は、進行中の構造的変化を覆い隠しています。取引件数は堅調を維持しましたが、超高額ロットの最近の崩壊により、プロバイダーはより小規模で頻度の高い輸送を処理せざるを得なくなり、収益が圧縮されています。メキシコの加速した成長は、コレクター資産の増加とラテンアメリカのコンテンポラリー作品に対する国境を越えた需要の高まりを反映していますが、メキシコシティ以外の地域では輸送能力が依然として限られています。若い世代はすでに主要オークションハウスの購入の相当部分を占めており、ブロックチェーン追跡と低炭素配送への要求が、デジタル来歴管理、再利用可能な木箱、電動フリートへの投資を加速させています。最後に、2026年4月にConvelioがPhillipsのグローバルパートナーとなった独占的パートナーシップは、輸送・保管・カタログ作成を一体化した垂直統合モデルへの転換を示しており、競争力学を再形成しています。[1]
レポートの主要ポイント
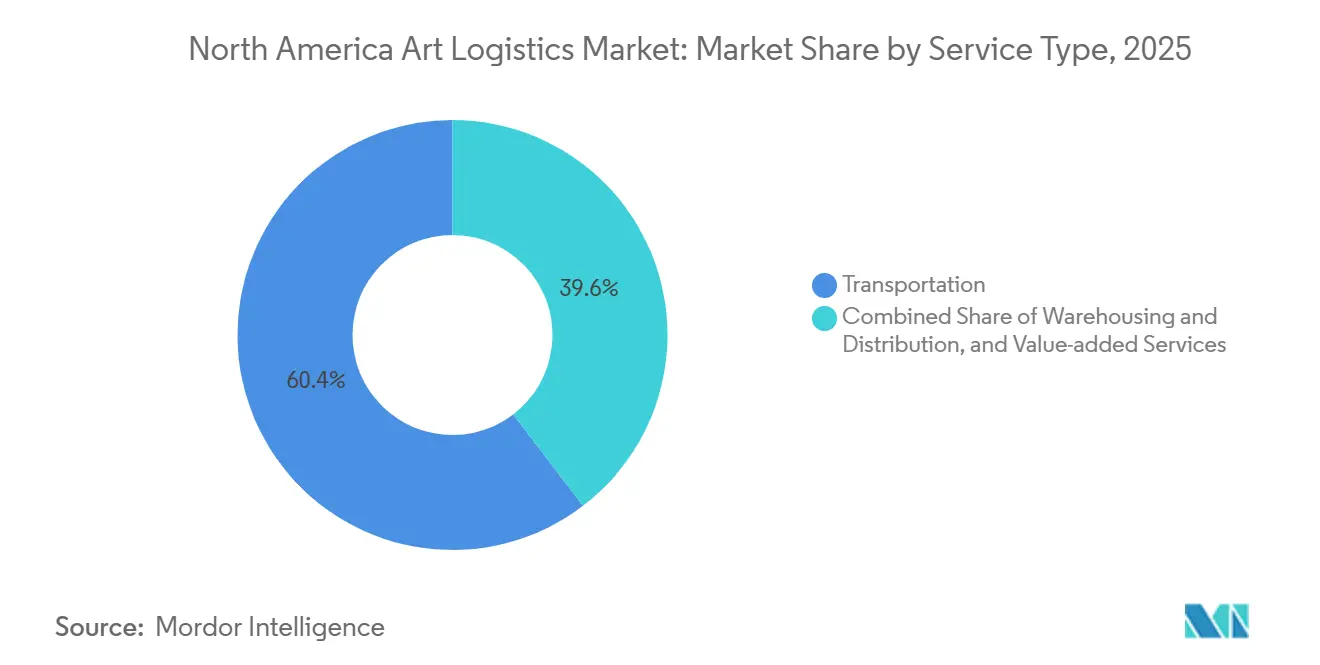
- サービスタイプ別では、輸送が2025年の北米アートロジスティクス市場シェアの60.39%を占め、付加価値サービスは2031年にかけてCAGR 5.20%で成長する見込みです。
- 用途別では、アートディーラーおよびギャラリーが2025年の北米アートロジスティクス市場規模の34.87%をリードし、美術館は最も成長が速い用途として2031年にかけてCAGR 5.08%で成長する見込みです。
- 国別では、米国が2025年の北米アートロジスティクス市場シェアの90.62%を占め、メキシコは2026年から2031年にかけて最も速いCAGR 5.09%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 北米における富裕層個人(HNWI)の資産拡大とアートへの資産配分の増加 | +1.2% | 米国沿岸部、カナダ(バンクーバー、トロント)、メキシコ(メキシコシティ) | 長期 (4年以上) |
| ミレニアル世代およびZ世代の購買者シェアの上昇 | +0.9% | 米国都市部、カナダ、メキシコ | 中期 (2~4年) |
| 価格低下にもかかわらず堅調な取引量 | +0.8% | 米国(ニューヨーク、ロサンゼルス)、カナダ(トロント) | 中期 (2~4年) |
| オンライン入札およびデジタル販売チャネルへの移行加速 | +0.6% | 米国、カナダ、メキシコ | 短期 (2年以内) |
| 北米の航空貨物輸送能力の強化と需要の成長 | +0.5% | 米国ハブ(JFK、LAX)、カナダ(トロント・ピアソン) | 短期 (2年以内) |
| 米国の美術館および機関のパンデミック前水準に近い回復 | +0.4% | 米国、カナダ | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
北米における富裕層個人(HNWI)の資産拡大とアートへの資産配分の増加
テクノロジーおよびプライベートエクイティ分野の富がHNWIコレクターを後押しし、アートへの資産配分比率が前年比で顕著に増加しています。この配分拡大は、温度管理トラック、リアルタイム追跡、オーダーメイド保険への需要を喚起し、プレミアム価格を実現しています。米国西部はすでに国内アート購入の主要シェアを占めていますが、フェニックスやシアトルなどの地域ハブはニューヨークのような保管庫容量を持たず、積極的なプロバイダーに地理的裁定機会をもたらしています。主要オークションハウスの購買者の中で今や相当かつ増加中のセグメントを占める若いHNWIも、ブロックチェーン証明書と低炭素フリートを要求しており、Crown Fine Artのような業界リーダーは排出量の大幅削減と電動バンの導入で応えており、後発企業が追随しなければならないグリーン転換を示しています。[2]
ミレニアル世代およびZ世代の購買者シェアの上昇
Christie'sの最近の顧客の相当数は若い購買者でした。彼らは秘密主義的な慎重さよりも透明性と持続可能性を重視し、モバイル追跡、NFCタグ付きレポート、再利用可能な木箱を求めています。Gander & WhiteはROKBOX Loopと提携してリサイクル可能なケースを提供し、ニューヨークとロサンゼルスで電動バンを展開し、環境意識の高い層に直接アプローチしています。価格感度はジョブあたりの利益率を圧迫しますが、輸送・保管・カタログ作成をカバーするサブスクリプションサービスへの高い頻度と需要は、早期に適応した企業に予測可能なキャッシュフローをもたらします。
価格低下にもかかわらず堅調な取引量
2025年は典型的なロット価格が下落したにもかかわらず、オークション件数は堅調を維持し、スケジュールは多忙ながら利益率が薄いというロジスティクスのパラドックスを生み出しました。年間売上高50万米ドル未満のディーラーは二桁の販売増を記録しましたが、コスト重視の宅配業者を選択し、プレミアム手数料の獲得を損ないました。確立された専門業者は、マス市場の運送業者と競合しながらも高額作品向けのホワイトグローブサービスを維持するため、モジュール式の「アラカルト」メニューで対応しました。同時に、オークションハウスは最高品質の委託品に注力し、毎週100以上の都市にサービスを提供する180台の温度管理車両を擁するCrozier Fine Artsのような企業への需要を促進しました。取引量が下位市場にシフトするにつれ、スケーラブルなサービスバンドルが勝者を決定します。
オンライン入札およびデジタル販売チャネルへの移行加速
純粋なオンライン販売は2025年に市場総額の15%に低下しましたが、絶対的な取引件数は増加し、デジタルが生のセールルームに取って代わるのではなく補完するものとなったことを証明しました。低価格のオンラインロットでも専門的な梱包が必要であり、中価格帯の輸送プールが拡大しています。35歳未満のコレクターの約34%がソーシャルメディアプラットフォームを通じて直接購入しましたが、多くのアーティストが自己発送しており、ロジスティクスが断片化しています。ソーシャルプラットフォームにターンキーフルフィルメントを組み込めるアグリゲーターが優位に立つでしょう。規制当局はオンライン購入を通常の輸入品と同様に扱うため、統一関税スケジュールの申告やワシントン条約(CITES)許可証が依然としてドアツードアの配送時間を遅らせており、専門的なコンプライアンスアドバイスが新たな収益源となっています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高額セグメント(1,000万米ドル超)の崩壊 | -0.7% | 米国(ニューヨーク)、カナダへの波及 | 短期 (2年以内) |
| 世界のアート市場価値の縮小 | -0.5% | 米国、カナダ、メキシコ | 短期 (2年以内) |
| コンテンポラリー(2000年以降)アートの急激な低迷 | -0.4% | 米国都市部、カナダ | 中期 (2~4年) |
| 2025年にかけてのオークションの持続的な低迷 | -0.3% | 米国(ニューヨーク、ロサンゼルス)、カナダ | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
高額セグメント(1,000万米ドル超)の崩壊
2025年上半期には目玉オークションの失敗が相次ぎ、オークションハウスは委託品を引き上げ、ホワイトグローブフリートが遊休状態となりました。Sotheby'sでレナード・A・ローダー遺産が5億2,750万米ドルを記録した下半期の回復は、構造的というよりも一時的なものと感じられます。年間上位50ロットのうち39件がニューヨークで落札されており、地理的集中がダウンサイドリスクを増幅させています。保証がニューヨークのイブニングセール価格の78%をカバーしており、2026年に市場心理が冷え込んだ場合にはこの水準が維持されない可能性があり、再び輸送パイプラインを脅かす恐れがあります。
世界のアート市場価値の縮小
2025年の世界の販売は堅調な水準で安定しましたが、市場の最近のピークを依然として大幅に下回っています。ディーラーの利益は低調で、プライベートセールはわずかに減少し、高額の国際輸送を削減するコレクターの慎重姿勢を示しています。小規模ディーラーの地域内購入が71%に上昇し、プレミアム国際貨物需要が減少しています。関税への不安が下落を悪化させており、半数以上のディーラーが書類作業とコストの増加を挙げ、コレクターを国内調達に向かわせています。マクロの不確実性が解消されるまで、ロジスティクス量は低価格・低利益率の案件に偏り続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
付加価値サービスがテクノロジープレミアムを獲得輸送は2025年の北米アートロジスティクス市場シェアの60.39%を占め、オークションからコレクターへのロット輸送における中心的役割を示しています。しかし付加価値サービスは北米アートロジスティクス市場内で最も速い2031年にかけてのCAGR 5.20%を達成する軌道にあります。若い購買者は木箱やトラックに加え、ブロックチェーン来歴管理、デジタル状態報告書、持続可能性監査を求めています。VerisartとArtaの提携は引き渡し時にデジタル証明書を提供し、保険引受業者とテクノロジーに精通したコレクターの双方を満足させています。米国税関・国境警備局(CBP)の厳格な書類審査とCITESの5~30日間の待機期間は、コンプライアンスコンサルティングの対価を高め、通常の輸送における10~15%の利益率から、バンドルされたアドバイザリーパッケージでは30%超へと利益率を引き上げています。
業務上のアップグレードがこの転換を後押ししています。Crozier Fine Artsは180台の車両フリート全体にディーゼル微粒子フィルターを装着し、Gander & WhiteはROKBOX Loopの再利用可能な木箱をレンタルし、Crown Fine Artはスコープ1および2の排出量の大幅削減と早期フリート電動化を通じて積極的に脱炭素化を進めています。これらの取り組みはミレニアル世代の炭素基準を満たしながら、長期的なトリップあたりコストを削減します。倉庫保管はセールサイクル間の在庫管理に不可欠ですが、Sotheby'sとChristie'sの無料保管サービスがその収益源を圧迫しており、事業者は気候モニタリング、害虫駆除、デジタルカタログ作成のクロスセルを促進しています。輸送は引き続き収益の主力となりますが、収益性は付加価値モジュールをすべての輸送に組み込み、規制上の摩擦が最も高い部分でプレミアムを請求できるかどうかにかかっています。[3]
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
美術館が最も速い成長を牽引アートディーラーおよびギャラリーは2025年の北米アートロジスティクス市場規模の34.87%を占めました。それでも美術館は用途の中で最も速いCAGR 5.08%で拡大する見込みです。2025年にはメトロポリタン美術館などがグローバルな貸出プログラムを再開し、展覧会の貸出がパンデミック前のペースに戻りました。収蔵品の売却が新たな輸送ルートを生み出しており、川村記念DIC美術館のモネ作品をChristie'sに委託する際には、専用梱包、来歴審査、数百万米ドルの保険特約が必要となり、それぞれプレミアム料金で請求されました。
オークションハウスは不規則ながらも収益性の高い顧客層であり続けており、2025年のSotheby'sでのローダーセールでは55点の傑作が移動し、同期的な引き取り、保税保管、高額作品の設置が必要でした。アートフェアはシャトルトラックを稼働させ続けており、2025年のアート・バーゼル・マイアミビーチのオープニングデーの売上は前年比40%増となり、活発な輸送サイクルをもたらしました。特に45歳未満のHNWIを中心とする個人コレクターは、輸送・保管・ポートフォリオカタログ作成を年間リテイナーでバンドルしたコンシェルジュサブスクリプションを求めるようになっており、ロジスティクス企業のキャッシュフローを安定させています。象牙、べっ甲、野生生物由来素材に関する規制の厳格化は、確実なCITES書類作成に対価を支払う意思のある機関からの需要を固定化しています。
地理的分析
米国主要都市圏アート物流市場
米国は2025年の北米アート物流市場において90.62%を占め、昨年世界トップ10のオークション落札が集中したニューヨークを中心に活況を呈した。Christie's、Sotheby's、Phillipsにおけるオークション売上高は力強く回復し、数十億ドル規模の巨額な取引量を生み出したが、活動は特定地域に偏在していた。フェニックス、オースティン、マイアミなどの第二の都市圏はコレクター資産の増加率が最も高かったものの、保管施設の容量が不足しており、UOVOは2026年1月にオースティンのVault Fine Art Servicesを買収するに至った。2026年秋に開設予定のConvelioのニューヨーク旗艦ハブは、内陸部の需要が高まる中でも、容量をめぐる競争が主要な沿岸部に集中し続けていることを示している。米国税関・国境取締局(CBPおよびワシントン条約(CITES)の審査が厳格化したことにより、野生生物由来の素材を含む作品の米国入国通関には最長30日を要するようになったため、多くの企業はJFKおよびLAX近郊の保税倉庫にバッファー在庫を確保するようになっている。
カナダアート物流市場
カナダは安定しているものの、成長ペースは緩やかである。トロントとバンクーバーがコレクター需要の中心を担っており、米国税関との規制上の整合性がクロスボーダーの物流を円滑にしている。しかし、2025年には相当数のカナダ人ディーラーが、関税書類を含む規制・通関上の摩擦を顕著な障害として挙げた。このため、一部のコレクターは国内での購入を選択し、高額な国境越え輸送案件が減少している。Gander & Whiteなどのシャトル輸送業者はアート・バーゼル・マイアミの需要を取り込んでいるが、安定した定期輸送ルートというよりも断続的な需要増に対応している状況である。集中リスクも懸念材料であり、カナダの主要2都市圏の景気後退は、高額作品の輸送という同国の細いパイプライン全体に波及する可能性がある。
メキシコアート物流市場
メキシコは現時点では売上高に占める割合はわずかであるが、2031年までに地域内で最も高い年平均成長率(CAGR)5.09%を記録する見込みである。家計資産の増加と活発なコンテンポラリーアートシーンが、ラテンアメリカ美術の北方向への輸送を促進している。しかし、専門的なインフラはメキシコシティに集中しており、全国規模への展開は限られている。保護素材を使用した作品に対するワシントン条約(CITES)の要件により5日から30日の遅延が生じ、一部のクロスボーダー輸入を妨げている。UOVOのマイアミおよびパームビーチの保管施設はゲートウェイとしての役割を果たしているが、断続的な取引フローとコレクターの国内保管志向が上振れ余地を抑制している。長期的な拡大は、首都圏以外への温度管理倉庫の展開と、二国間イニシアチブを通じた通関手続きの合理化にかかっている。[4]
競争環境
北米アートロジスティクス市場における競争は、専門ハンドラー、オークションハウス系列会社、インテグレーターの三つ巴の争いによって形成されています。UOVO、Crozier Fine Arts、Gander & Whiteは専門業者陣営に属し、数百万米ドル規模の作品に対して深いキュレーション専門知識、保税保管、オーダーメイド保険を提供しています。オークションハウスはSotheby's Art LogisticsやChristie's Fine Art Storage Servicesなどの社内部門を持ち、クライアントを独自ネットワークに囲い込んでいます。グローバルな宅配大手FedExとDHLは比類のない航空貨物ネットワークを持ちますが、デフォルトの低い賠償責任とキュレーション体制の薄さが、100万米ドル超の輸送におけるシェアを制限しています。
戦略的な動きが規模拡大競争を浮き彫りにしています。Convelioの2026年4月の資金調達ラウンドとPhillipsとの独占契約により、保証されたオークション量とニューヨーク旗艦ハブ開設のための資本を確保しました。UOVOは過去数年間でTYart、Orange County Fine Art Services、Museo Vaultを買収するロールアップ戦略を追求してきました。これらの買収は第二の富裕層回廊へのリーチを拡大しますが、統合と高い不動産コストが利益率を圧迫しています。Arta Shippingのような資産軽量型の参入者はサードパーティ倉庫と提携してキャッシュを節約し、デジタル来歴管理レイヤーの構築に充てていますが、保険会社やHNWIにセキュリティの同等性を納得させる必要があります。
テクノロジーと持続可能性が新たな競争の場となっています。Verisart、The Fine Art Ledger、Transient Labsがブロックチェーン基盤を提供し、早期採用者がサービスバンドルに組み込んでいます。Gander & WhiteとCrown Fine ArtはEcoVadisスコアとフリート電動化を宣伝し、カーボンフットプリントをサービス品質の一部と見なす若い購買者を獲得しています。コンプライアンス能力も参入障壁となっており、CBP、CITES、米国魚類野生生物局の書類手続きを処理するには経験豊富な法務チームが必要であり、すでに規制インフラに投資した既存企業に有利に働いています。全体として、北米アートロジスティクス市場は、保管庫・トラック・倉庫などのハード資産とデータ駆動型ワークフローおよびグリーン認証を組み合わせた企業を優遇します。
北米アートロジスティクス産業リーダー
-
Gander & White
-
UOVO
-
Cadogan Tate
-
Arta Shipping Inc.
-
FedEx
- 注:主要企業の掲載順は順位を示すものではありません。
北米アート物流市場 このレポートでカバーされる企業
- Gander & White
- UOVO
- Cadogan Tate
- Crozier Fine Arts
- Sotheby's Art Logistics
- Christie's Fine Art Storage Services
- Crown Fine Art
- Atelier 4
- Artech Fine Art Services
- United States Art Company
- AirSea Packing Group
- Aetna Fine Art Logistics
- PACART
- Dietl International
- Arta Shipping Inc.
- FedEx
- The UPS Store, Inc.
- DHL International GmbH
- Fine Art Shippers
- Acumen International Inc.
最近の産業開発事情 北米アート物流市場
- 2026年4月:Convelioが新たな資本を調達してPhillipsのグローバルロジスティクスパートナーとなり、2026年秋のニューヨーク旗艦倉庫の開設を発表しました。
- 2026年1月:UOVOがオースティンのVault Fine Art Servicesを買収し、TYart、Orange County Fine Art Services、Museo Vaultをすでに含むロールアップを拡大しました。
- 2026年1月:Rock-It CompanyがDIETLネットワークを拡大し、デラウェア・フリーポートと3つの地域企業を買収して、米国唯一の美術品専用外国貿易ゾーンをインフラに統合しました。
- 2025年11月:Sotheby'sがレナード・A・ローダー遺産からグスタフ・クリムトの「エリザベート・レーダーの肖像」を2億3,640万米ドルで売却し、プレミアムなホワイトグローブ需要を喚起しました。
北米アートロジスティクス市場レポートの調査範囲
セグメンテーション概要
| 輸送 |
| 倉庫保管・流通 |
| 付加価値サービス(ラベリング、キッティング、コンサルティング) |
| アートディーラーおよびギャラリー |
| オークションハウス |
| 美術館 |
| アートフェア |
| 個人コレクター |
| その他の用途 |
| 米国 |
| カナダ |
| メキシコ |
| サービスタイプ別 | 輸送 |
| 倉庫保管・流通 | |
| 付加価値サービス(ラベリング、キッティング、コンサルティング) | |
| 用途別 | アートディーラーおよびギャラリー |
| オークションハウス | |
| 美術館 | |
| アートフェア | |
| 個人コレクター | |
| その他の用途 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2031年における北米アートロジスティクス市場の予測規模は?
北米アートロジスティクス市場規模は2031年までに17億1,000万米ドルに達し、2026年から2031年にかけてCAGR 4.11%で成長すると予測されています。
地域のアートロジスティクスにおいて最大のシェアを持つサービスタイプは何ですか?
輸送は2025年の北米アートロジスティクス市場シェアの60.39%を占め、オークション・ギャラリー・コレクター間の作品移動における中心的役割を反映しています。
2031年にかけて最も速く成長する用途セグメントはどれですか?
美術館は展覧会貸出の回復と収蔵品売却の増加に支えられ、最も高いCAGR 5.08%を記録する見込みです。
メキシコが最も速く成長する地域である理由は何ですか?
メキシコはコレクター資産の拡大とラテンアメリカのアートの国境を越えた取引の増加から恩恵を受けており、メキシコシティ以外のインフラ不足にもかかわらず市場はCAGR 5.09%に向かっています。
持続可能性への関心はロジスティクスプロバイダーにどのような影響を与えていますか?
若い購買者が低炭素フリートと再利用可能な木箱を求めており、Gander & WhiteやCrown Fine Artなどの企業が電動車両とリサイクル可能な梱包材を採用し、競争入札においてサービスを差別化しています。
業界を形成しているテクノロジートレンドは何ですか?
Verisart、The Fine Art Ledger、NFCを活用したT.R.A.C.E.などのブロックチェーン来歴管理システムが標準的なサービスバンドルに統合されており、保険要件とミレニアル世代の透明性への需要の双方を満たしています。