
脳神経外科ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
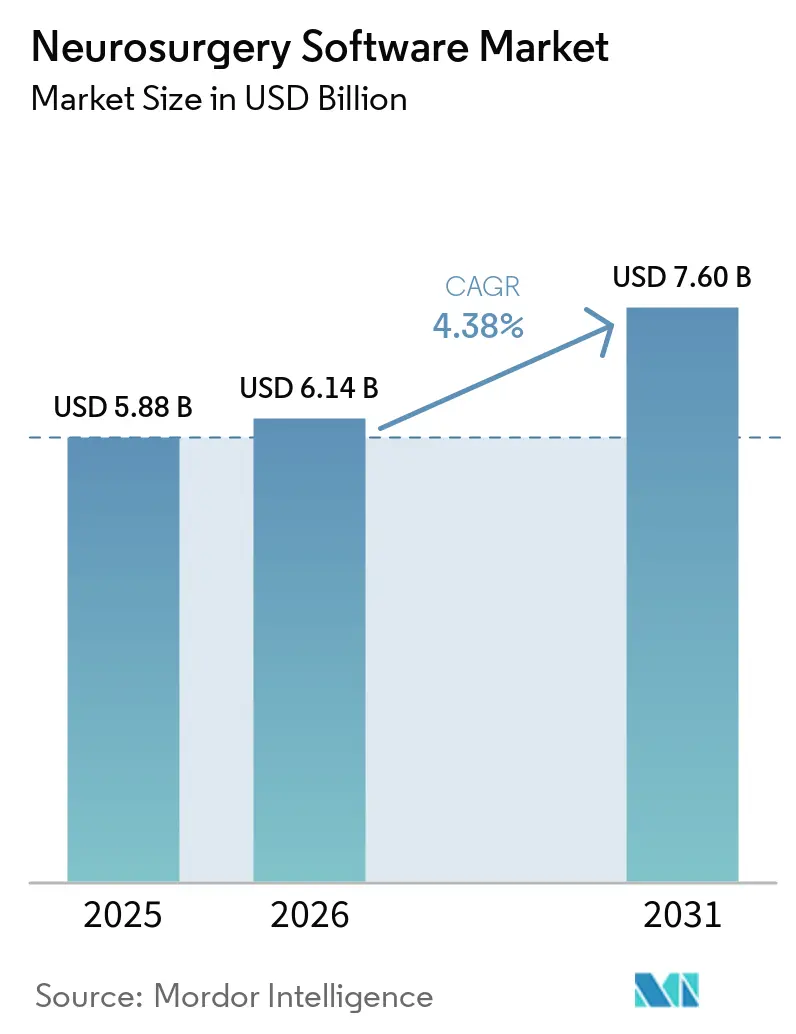
| 市場規模 (2026) | 6.14 十億米ドル |
| 市場規模 (2031) | 7.60 十億米ドル |
| 成長率 (2026 - 2031) | 4.38 % |
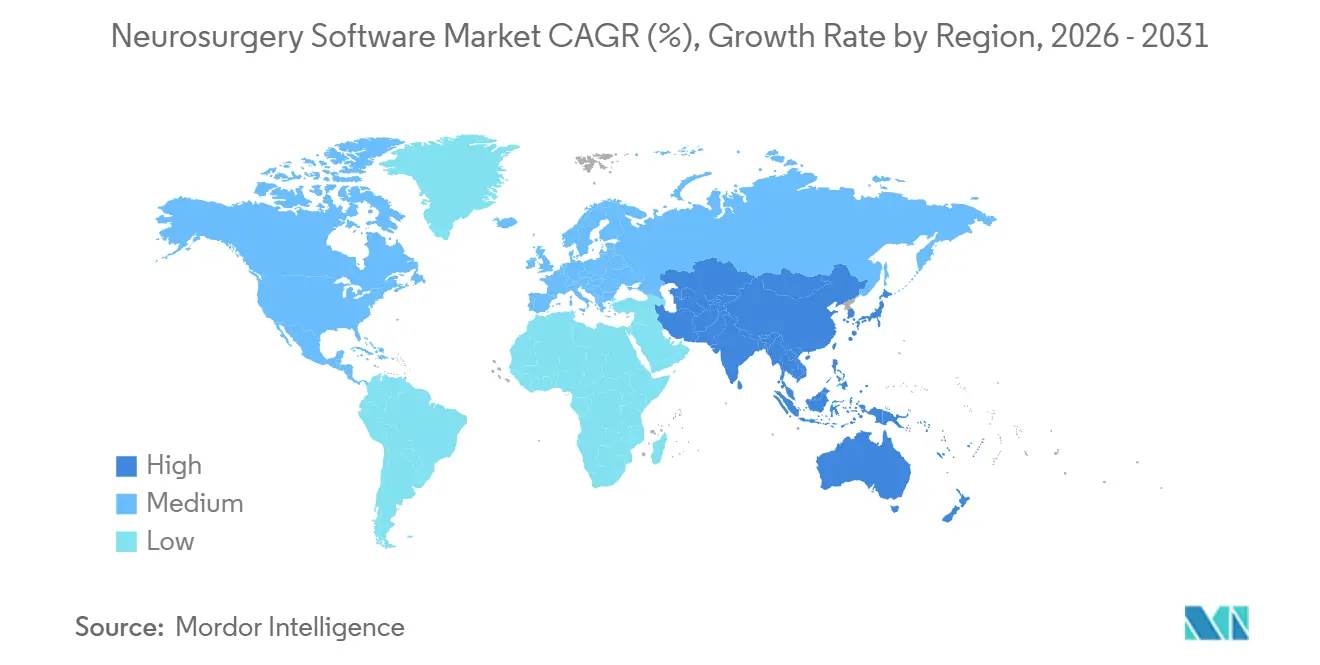
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
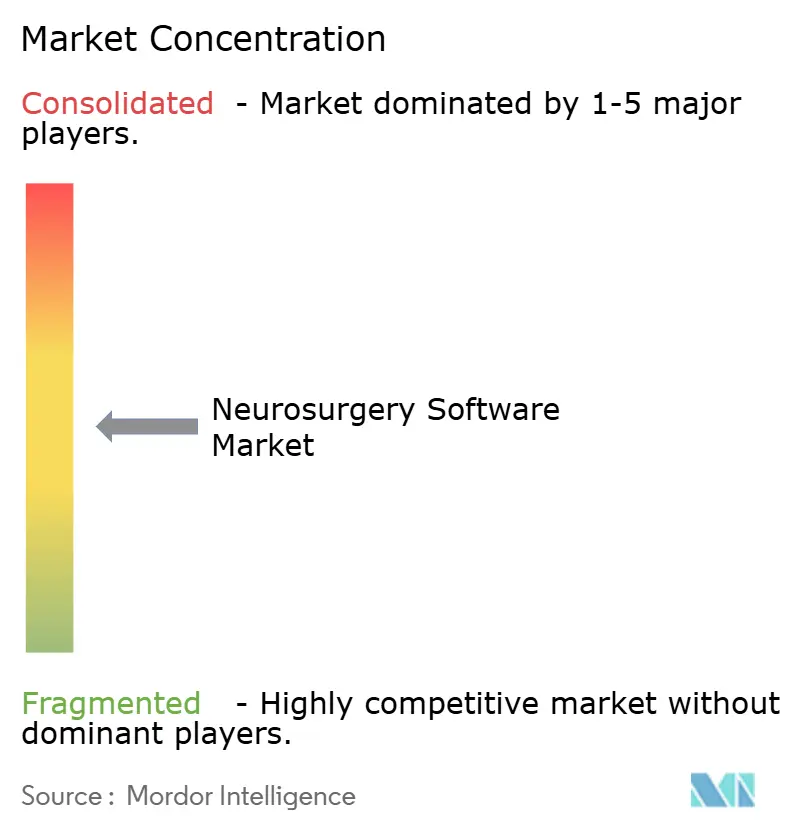
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脳神経外科ソフトウェア市場分析
脳神経外科ソフトウェア市場規模は2025年に58.8 ビリオン 米ドルと評価され、2026年の61.4 ビリオン 米ドルから2031年には76.0 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.38%です。
脳神経外科ソフトウェア市場は、神経疾患の負担増大と、より複雑な頭蓋・脊椎手術への対応ニーズによって支えられています。ソフトウェアは現在、手術経路全体にわたる計画、画像レジストレーション、トラクトグラフィー、ナビゲーション、術中画像処理を支援しています。ベンダーは個別製品から、計画・誘導・画像処理・術後分析を連携させたコネクテッドプラットフォームへと移行しています。脳神経外科ソフトウェア市場には、治療計画ソフトウェアが正確な頭蓋内注入経路を支援できる精密薬物送達においても新たな機会が生まれています。高い所有コスト、困難なシステム統合、AI支援ツールに対する償還の不確実性が引き続き普及を制限しています。
主要レポートのポイント
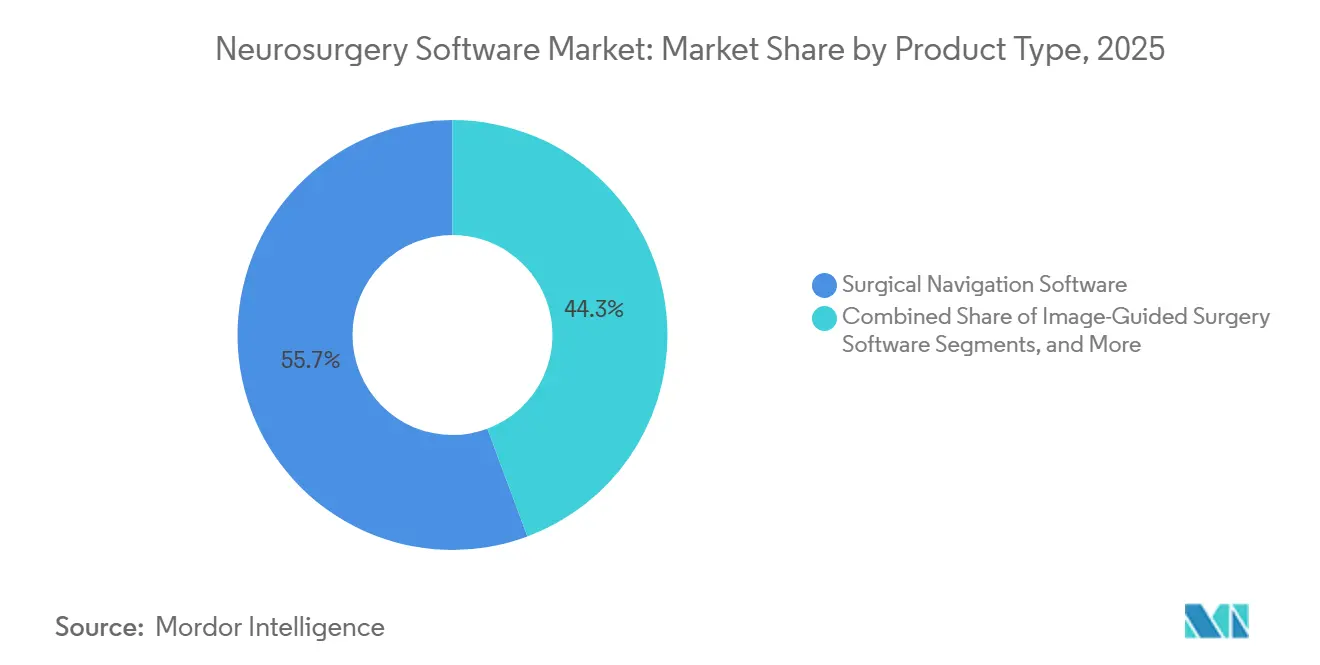
- 製品タイプ別では、外科的ナビゲーションソフトウェアが2025年の脳神経外科ソフトウェア市場シェアの55.67%を占め、外科的計画・ビジュアライゼーションソフトウェア2031年にかけてCAGR 6.89%で成長すると予測されています。
- 展開形態別では、クラウドベースソフトウェアが2025年の脳神経外科ソフトウェア市場シェアの64.60%を占め、オンプレミスソフトウェアは2031年にかけてCAGR 8.67%で成長すると予測されています。
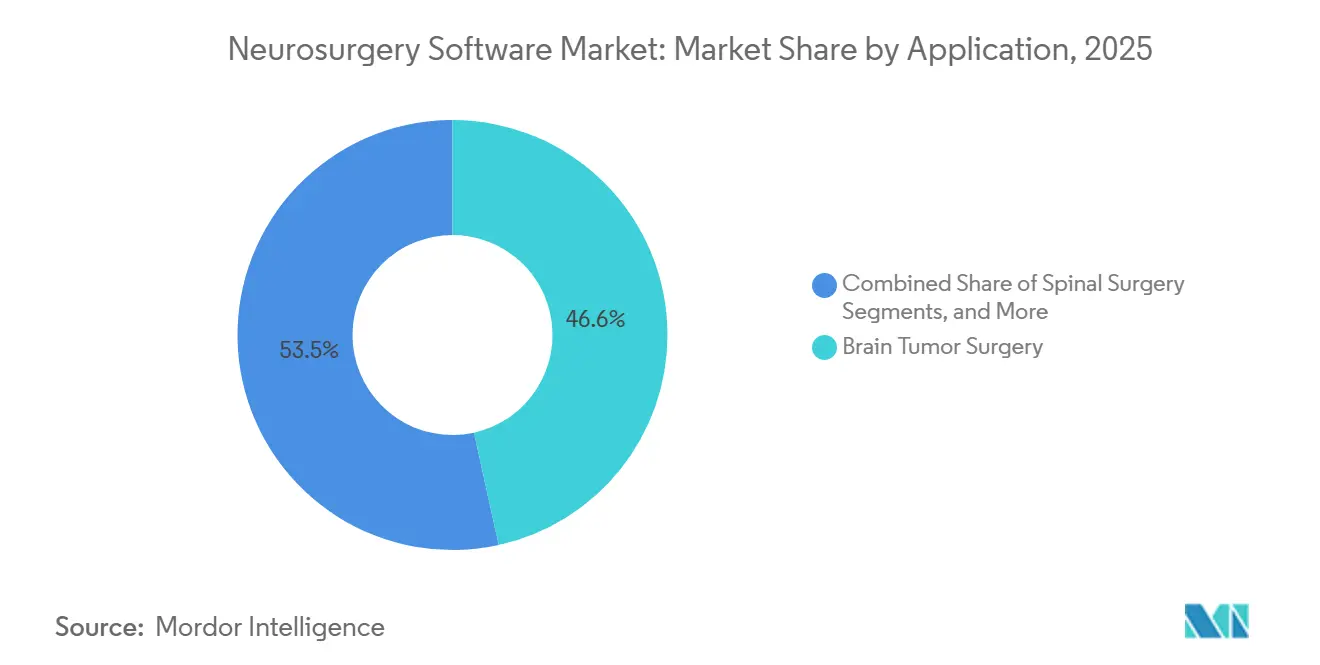
- 用途別では、脳腫瘍手術が2025年の脳神経外科ソフトウェア市場シェアの46.55%を占め、機能的・定位脳神経外科は2031年にかけてCAGR 9.78%で成長すると予測されています。
- 技術別では、光学ナビゲーションが2025年の脳神経外科ソフトウェア市場シェアの51.45%を占め、AIおよび機械学習ツールは2031年にかけてCAGR 7.55%で成長すると予測されています。
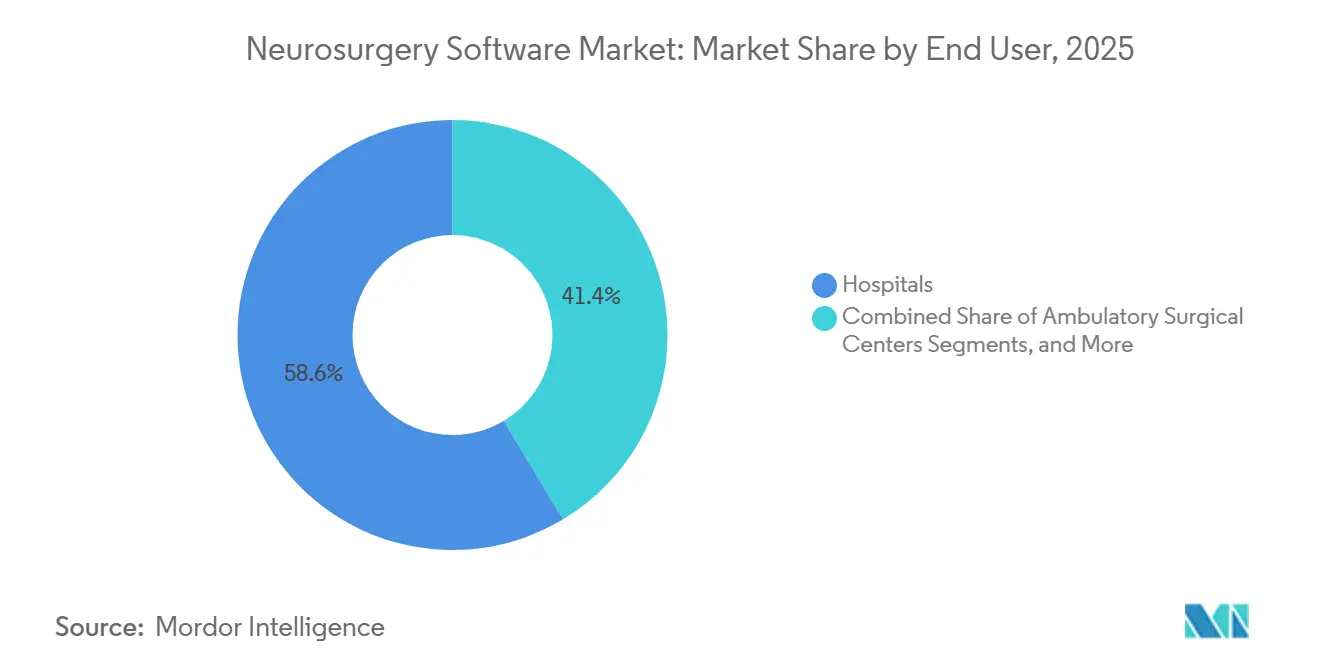
- エンドユーザー別では、病院が2025年の脳神経外科ソフトウェア市場シェアの58.60%を占め、外来手術センターは2031年にかけてCAGR 6.56%で成長すると予測されています。
- 地域別では、北米が2025年の脳神経外科ソフトウェア市場シェアの42.80%を占め、アジア太平洋地域は2031年にかけてCAGR 7.98%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
脳神経外科ソフトウェア市場のグローバルトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 画像誘導頭蓋・機能的脳神経外科の利用増加 | +1.0% | 北米と欧州に集中したグローバル | 中期(2〜4年) |
| AIベースのセグメンテーション、トラクトグラフィー、画像レジストレーションの統合 | +1.2% | 北米と日本での早期普及を中心としたグローバル | 短期(2年以内) |
| 複合現実・拡張現実手術ワークフローの拡大 | +0.8% | 北米、欧州、日本 | 中期(2〜4年) |
| 統合された計画・ナビゲーション・ロボットプラットフォームへの需要 | +0.9% | 北米、欧州、韓国 | 中期(2〜4年) |
| アジア太平洋および新興市場における脳神経外科キャパシティの成長 | +0.7% | アジア太平洋、GCC諸国および南アフリカへの波及 | 長期(4年以上) |
| ソフトウェアサブスクリプションおよび使用量ベースのライセンスモデルの拡大 | +0.6% | アジア太平洋と南米での普及が速いグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
画像誘導頭蓋・機能的脳神経外科の利用増加
画像誘導脳神経外科は、学術病院を超えて高件数センターにおける標準的な要件となりつつあり、複雑な頭蓋・機能的手術におけるランドマークベースの手法への依存を低減しています。2026年の試験的研究では、神経膠腫切除術におけるリアルタイム拡張現実ナビゲーションにおいてサブミリメートルの標的レジストレーション誤差が報告され、平均レジストレーション時間は5分未満でした。
2026年の7テスラMRI接続性誘導深部脳刺激に関する研究では、従来の標的設定の50%と比較して運動アウトカムが56%善したことが報告されました。また、従来の標的設定の86%と比較して、96%の症例で最適な電極配置が達成されました。[1] これらのアウトカムは、脳神経外科ソフトウェア市場における機能的計画・標的設定ツールへの投資を支持するものです。
AIベースのセグメンテーション、トラクトグラフィー、画像レジストレーションの統合
AIは脳神経外科ソフトウェア市場を、画像ビジュアライゼーションから手術ワークフローと統合された臨床意思決定支援ツールへとシフトさせています。2026年のレビューでは、現在のAIモデルにおいて腫瘍セグメンテーションのDice係数が0.80以上、出血検出のAUC値が0.95に近いことが報告されました。また、トラクトグラフィー支援が術中マッピング精度を向上させることも明らかになりました。
自動化された患者固有の経路マップは、機能的手術における労働集約的な手動セグメンテーションへの依存を低減できます。2026年3月、MedtronicはAIを活用した自動トラクトグラフィーを含む頭蓋・耳鼻咽喉科手術向けStealth AXiS手術システムについてFDA認可を取得しました。規制要件は、臨床エビデンスを生成しコンプライアンスを維持できるベンダーを優遇しています。
複合現実・拡張現実手術ワークフローの拡大
複合現実・拡張現実ツールは、ナビゲーションデータを術者の視野に直接取り込み、術野と外部モニターの間の注意の切り替えを低減します。これらの技術はまた、大規模な固定手術室インフラを持たない環境でのナビゲーション利用を可能にします。
2026年に発表されたファーストインヒューマン研究では、6症例にわたる内視鏡的経蝶形骨洞下垂体手術におけるリアルタイムコンピュータビジョン支援の評価が行われました。この研究は、AI支援を術前計画のみに限定するのではなく、術野に統合することの実現可能性を示しました。[2] ポータブルビジュアライゼーションシステムは、地域病院や外来環境における画像誘導へのアクセスを拡大できます。
統合された計画・ナビゲーション・ロボットプラットフォームへの需要
病院は、計画・ナビゲーション・画像処理・ロボット誘導を統合したコネクテッド臨床システムをますます求めています。この傾向は脳神経外科ソフトウェア市場の競争を再編しており、プラットフォームの深度が個々のモジュールのパフォーマンスと同様に重要になっています。統合システムは、手術中の繰り返しのログイン、データ変換、デバイスの引き渡しを削減できます。
これらのシステムは術後情報を将来の手術計画連携させ、一貫したワークフロー管理を支援できます。2026年4月、MedtronicはStealth AXiSのCEマーク承認を取得し、頭蓋・脊椎手術向けのモジュール式ナビゲーションシステムを欧州市場に拡大しました。確立されたコネクテッドプラットフォームのワークフローは、システム切り替えの運用上の複雑さにより、長期的なサプライヤー関係を強化できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い総所有コストと複雑な導入 | -0.5% | アジア太平洋、中東・アフリカ、南米で最も深刻なグローバル | 中期(2〜4年) |
| 相互運用性とデータフォーマットの断片化 | -0.3% | グローバル | 中期(2〜4年) |
| 訓練を受けた脳神経外科・手術室テクノロジー人材の不足 | -0.2% | アジア太平洋、中東・アフリカで深刻なグローバル | 長期(4年以上) |
| 限られた前向きエビデンス、償還の不確実性、AIの責任リスク | -0.2% | 北米と欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い総所有コストと複雑な導入
高度な脳神経外科ソフトウェアのコストは、初期のソフトウェアライセンスや機器購入を超えて広がります。病院はハードウェア、スタッフトレーニング、サービスサポート、ソフトウェア検証、臨床エンジニアリングリソースにも投資する必要があります。統合されたナビゲーション・ロボットプラットフォームは、手術室のワークフロー変更を必要とする場合があり、導入に数週間かかることがあり、ダウンタイムと追加の人件費が発生します。2026年のレビューでは、AIツールが臨床検証要件を満たしている場合でも、レイテンシー、インターフェース再設計、相互運用性の制限が持続的な導入障壁として特定されています。地域病院や外来手術センターでは、インフラの制限と資本制約がサブスクリプションベースシステムの信頼性の高い利用を引き続き制限する可能性があります。[3]
相互運用性とデータフォーマットの断片化
脳神経外科ソフトウェア市場は、シームレスなデータ交換ができない可能性のある画像モダリティ、PACSシステム、電子健康記録、ナビゲーションハードウェアにまたがっています。病院は、認可されたAIツールをローカルの臨床ワークフローに組み込むためにカスタマイズされた統合作業を必要とする場合があります。2026年のレビューでは、臨床的に検証されたAI神経画像ツールが概念実証段階にとどまる可能性がある主な理由として、相互運用性の複雑さが特定されています。DICOMは共通のベースラインを提供していますが、独自の拡張機能とベンダー固有のファイル形式は、特に術中MRIおよびハイパースペクトル画像データにおいて互換性のギャップを生じさせる可能性があります。その結果生じる統合の負担は、各サイトで個別にソリューションを統合しなければならないソフトウェアプロバイダーよりも、確立された画像処理・ナビゲーション設備を持つ多角化されたサプライヤーを優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ナビゲーョンソフトウェアがリードし、計画ツールが拡大
外科的ナビゲーションソフトウェアは2025年の脳神経外科ソフトウェア市場シェアの55.67%を占め、開頭術、深部脳刺激、脊椎手術中のリアルタイム空間誘導によって牽引されています。術前画像処理と手術室ワークフローを統合し、複雑な手術中に計画された軌道を術者が視覚化できるようにします。このソフトウェアは、統一された臨床ワークフロー内でトラクトグラフィーと術中画像処理もサポートします。
外科的計画・ビジュアライゼーションソフトウェアは、2031年にかけてCAGR 6.89%で最も成長の速い製品セグメントです。AI支援計画ツールは準備時間を短縮し画像レビューの一貫性を向上させ、ベンダーはセグメンテーション、画像処理、ロボット誘導、術後分析をコネクテッドプラットフォームに統合しています。規制、検証、サービス要件は、安定した製品ロードマップ、臨床サポート、既存の手術機器との統合を提供するサプライヤーを引き続き優遇しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


展開形態別:クラウドがリードし、オンプレミスソフトウェアが速く成長
クラウドベースソフトウェアは2025年の脳神経外科ソフトウェア市場シェアの64.60%を占めています。サブスクリプション型の提供により、ベンダーはデバイスのダウンタイムなしにコンプライアンス準拠のアップデートを展開でき、複数の病院サイトにわたるコネクテッドな計画・ナビゲーション・アウトカム分析サービスをサポートします。ハイブリッド展開により、病院は機密性の高い画像データをローカルに保持しながら、選択した分析・計画タスクにクラウドコンピューティングを使用できます。
オンプレミスソフトウェアは2031年にかけてCAGR 8.67%で成長すると予測されており、最も成長の速い展開モデルとなっています。この成長は、欧州のプライバシー規制、日本・韓国・中国の病院ITポリシー、GCC医療システム全体のデータ主権要件を含む、患者の脳画像データの管理に対する機関の要件を反映しています。ベンダーは、さまざまなガバナンス、接続性、ITインフラ要件に対応するために、クラウドベースとローカル展開の両方のオプションをサポートする必要があります。
用途別:脳腫瘍手術がリードし、機能的手術が最速で成長
脳腫瘍手術は2025年の脳神経外科ソフトウェア市場シェアの46.55%を占めています。神経腫瘍学的手術では、術前セグメンテーション、トラクトグラフィー、ナビゲーション、術中画像処理のためのソフトウェアが必要であり、複雑な症例ごとのソフトウェア利用率が高くなっています。2026年の研究では、AIがセグメンテーション、脳シフト補正、残存腫瘍検出を支援する構造的・機能的・分子的情報の利用増加が記述されました。
機能的・定位脳神経外科は、パーキンソン病、本態性振戦、てんかん対する深部脳刺激と、新興の集束超音波応用に支えられ、2031年にかけてCAGR 9.78%で成長すると予測されています。7テスラMRI研究では、接続性誘導標的設定が従来の標的設定よりも高い最適電極配置率を示しました。プロバイダーが術前準備と術中意思決定の両方をサポートしようとする中、統合された計画・ナビゲーションプラットフォームの重要性が高まっています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
技術別:光学ナビゲーションが最大シェアを保持し、AIツールが進展
光学ナビゲーションは2025年の脳神経外科ソフトウェア市場シェアの51.45%を占めています。赤外線光学トラッキングがサブミリメートルの精度を提供し、大規模なナビゲーションハードウェアの設置基盤をサポートするため、頭蓋ナビゲーションで広く使用され続けています。電磁ナビゲーションは、光学トラッキングが遮断される経鼻・内視鏡手術において引き続き有効です。
AIおよび機械学習ツールは、セグメンテーション、検出、マッピング、意思決定支援への利用に支えられ、2031年にかけてCAGR 7.55%で成長すると予測されています。Medtronicの認可システムには、臨床提供の一部として自動トラクトグラフィーが含まれています。AI機能は確立されたナビゲーションプラットフォームにますます組み込まれており、競争は統合された画像処理・計画・ナビゲーション・レポーティングワークフローへとシフトしています。
エンドユーザー別:病院がリードし、外来手術センターが勢いを増す
病院は2025年の脳神経外科ソフトウェア市場シェアの58.60%を占めています。三次医療・学術病院は複雑な頭蓋・機能的手術の相当な割合を実施しており、プレミアムナビゲーション・AI計画システムに必要なスタッフ、画像インフラ、症例件数を有しています。学術機関、専門脳神経外科センター、専用の集束超音波・放射線外科センターは、高度な計画プラットフォームの重要な顧客であり続けています。
外来手術センターは、選択的脊椎・低侵襲頭蓋手術の外来設定へのシフトに支えられ、2031年にかけてCAGR 6.56%で成長すると予測されています。これらのプロバイダーは、正確な誘導、効率的なワークフロー、低いインフラ要件を重視しています。互換性があり導入が容易なプラットフォームを提供するベンダーは、スペースが限られ、専門スタッフが少なく、時間的制約のある症例スケジュールを持つ施設のニーズに対応できます。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の脳神経外科ソフトウェア市場シェアの42.80%を占め、密度の高い脳神経外科センターネットワーク、有利な償還環境、AI対応ナビゲーションシステムに対する活発なFDA認可環境に支えられています。Medtronicは2026年3月にStealth AXiSのFDA認可を取得し、頭蓋・耳鼻咽喉科手術システムにAIを活用したトラクトグラフィーを追加しました。病院ネットワークは、単品製品の購入からより広範なコネクテッドプラットフォーム契約へとシフトしています。
欧州は脳神経外科ソフトウェア市場の主要地域であり続け、学術医療センターとデジタル手術インフラへの投資によって牽引されています。ドイツ、英国、フランスが地域需要の相当なシェアを占め、EU医療機器規制はAIベースの医療ソフトウェアに臨床エビデンスを要求しています。Medtronicは2026年4月にStealth AXiSのCEマークを取得し、STRATUMプロジェクトは脳腫瘍手術向けのリアルタイム三次元意思決定支援システムを開発しています。医療画像処理のプライバシー要件も、ハイブリッドおよびオンプレミス展開モデルへの需要を支えています。
アジア太平洋地域は、中国、インド、韓国、日本全体での脳神経外科キャパシティの拡大と病院インフラへの投資に支えられ、2031年にかけてCAGR 7.98%で成長すると予測されています。神経疾患ケアニーズの増大が計画・ナビゲーション・画像処理ソフトウェアへの需要を牽引しており、韓国はコスト重視の機関設定における使用量ベースモデルの可能性を示しています。市場はまた、GCC諸国を中心とした中東・アフリカ、およびブラジルの公立病院ネットワークが拡大する手術キャパシティを支える南米においても機会を提供しています。

競合環境
脳神経外科ソフトウェア市場の上位層は適度に集約されています。Medtronic、Brainlab、Siemens Healthineers、GE HealthCareは、確立された画像処理・資本機器ポートフォリオを活用して、既存の病院顧客へのソフトウェア普及を推進しています。統合された計画・ナビゲーション・画像処理・手術ワークフロー機能が、設置基盤の優位性を強化しています。2026年3月のMedtronicによるStealth AXiSのFDA認可は、AI支援機能をより広範なナビゲーションプラットフォームに統合する戦略を支持しています。2026年4月のCEマーク取得により、モジュール式システムが欧州の頭蓋・脊椎用途に拡大されました。これらの承認は、主要サプライヤーが地域を超えてコネクテッドプラットフォームへのアクセスを拡大する方法を示しています。
病院は、単一の画像処理タスクではなく、完全な手術ワークフローをサポートする能力に基づいてソフトウェアを評価するようになっています。医療ソフトウェアのライフサイクルと品質管理要件は参入障壁を高め、確立された規制・臨床・サポート能力を持つ企業を優遇しています。効果的な導入は、画像処理システム、患者記録、手術室ワークフローとの統合において引き続き重要です
専門企業は、より広範なプラットフォームが限られた専門的カバレッジしか持たない薬物送達計画、患者固有の解剖学的モデリング、集中的な手術ワークフローで競争できます。AIネイティブ企業も、レガシーハードウェアモデルが効果的に対応できないワークフローのニッチを標的にしています。その拡大は、臨床エビデンス、規制認可、実用的な統合、導入後の顧客サポートに依存しています。脳神経外科ソフトウェア市場は、コネクテッドプラットフォームサプライヤーと集中型ソフトウェアプロバイダーによって形成されています。大企業はエンドツーエンドのエコシステムを構築できる一方、小規模プロバイダーは特定の計画・ビジュアライゼーション・治療提供要件に対して明確なメリットを提供することで競争できます。このバランスは、確立されたプラットフォームの競争的価値を維持しながら、専門的なイノベーションを支援します。
脳神経外科ソフトウェア業界のリーダー企業
-
Medtronic plc
-
Brainlab AG
-
Stryker Corporation
-
Synaptive Medical Inc.
-
Siemens Healthineers AG
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:Cercare MedicalはPACSワークフローにおける半自動腫瘍輪郭描出のためのAIを活用した脳腫瘍セグメンテーションモジュールであるOncology Virtual ExpertについてFDA 510(k)認可(K260316)を取得しました。このツールは100名の患者においてDice係数0.82を達成し、厳格なデータガバナンス要件をサポートするめに完全オンプレミスで動作します。
- 2026年6月:MedtronicはGAiTEWAYを発売しました。これはAI駆動の術前計画、Stealth AXiS術中ナビゲーション、AiBLEエコシステム全体の術後分析を統合するクラウドベースのプラットフォームです。このプラットフォームは手術アウトカムを活用して脊椎・頭蓋手術の後続計画に情報を提供しました。
- 2026年6月:Brainlabはバンガロールのキムス病院(KIMS Hospitals)と覚書(MoU)を締結し、南アジア初の機能的脳神経外科リファレンスセンター、トレーニングハブ、卓越センターを設立しました。このイニシアチブは、インドおよび南アジア全体の機能的脳神経外科ワークフローに複合現実ビジュアライゼーション、ロボット支援術中画像処理、高度な手術ナビゲーションを統合しました。
- 2026年4月:GE HealthCareは、bkActiv術中超音波システムとMedtronicのStealth AXiSナビゲーションプラットフォームとのデジタル統合の商業的提供を発表しました。この統合により、頭蓋手術中に術前MRIおよびCTデータと並行したリアルタイム超音波ビジュアライゼーションが可能となり、テキサス州サンアントニオで開催されたAANS年次科学会議で披露されました。


グローバル脳神経外科ソフトウェア市場レポートの調査範囲
レポートの調査範囲として、脳神経外科ソフトウェアとは、脳神経外科医が脳、脊椎、末梢神経系に対する複雑な手術手技を計画、シミュレーション、実施するために使用する高度に専門化された医療アプリケーションのクラスを指します。
脳神経外科ソフトウェア市場は、製品タイプ、展開形態、用途、技術、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場は外科的計画・ビジュアライゼーションソフトウェア、外科的ナビゲーションソフトウェア、画像誘導手術ソフトウェア、ロボット支援手術ソフトウェア、術中画像処理・分析ソフトウェア、術後分析・モニタリングソフトウェア、その他の脳神経外科ソフトウェアを含みます。展開形態別では、市場はオンプレミスソフトウェア、クラウドベースソフトウェア、ハイブリッドソフトウェアにセグメント化されています。用途別では、市場は脳腫瘍手術、脊椎手術、てんかん手術、機能的・定位脳神経外科、脳血管手術、外傷手術、その他の用途に分類されています。技術別では、市場は人工知能・機械学習、3Dビジュアライゼーション・モデリング、電磁ナビゲーション、光学ナビゲーション、クラウドコンピューティングにセグメント化されています。エンドユーザー別では、市場は病院、外来手術センター、専門脳神経外科センター、学術・研究機関、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 外科的計画・ビジュアライゼーションソフトウェア |
| 外科的ナビゲーションソフトウェア |
| 画像誘導手術ソフトウェア |
| ロボット支援手術ソフトウェア |
| 術中画像処理・分析ソフトウェア |
| 術後分析・モニタリングソフトウェア |
| その他の脳神経外科ソフトウェア |
| オンプレミスソフトウェア |
| クラウドベースソフトウェア |
| ハイブリッドソフトウェア |
| 脳腫瘍手術 |
| 脊椎手術 |
| てんかん手術 |
| 機能的・定位脳神経外科 |
| 脳血管手術 |
| 外傷手術 |
| その他の用途 |
| 人工知能・機械学習 |
| 3Dビジュアライゼーション・モデリング |
| 電磁ナビゲーション |
| 光学ナビゲーション |
| クラウドコンピューティング |
| 病院 |
| 外来手術センター |
| 専門脳神経外科センター |
| 学術・研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 外科的計画・ビジュアライゼーションソフトウェア | |
| 外科的ナビゲーションソフトウェア | ||
| 画像誘導手術ソフトウェア | ||
| ロボット支援手術ソフトウェア | ||
| 術中画像処理・分析ソフトウェア | ||
| 術後分析・モニタリングソフトウェア | ||
| その他の脳神経外科ソフトウェア | ||
| 展開形態別 | オンプレミスソフトウェア | |
| クラウドベースソフトウェア | ||
| ハイブリッドソフトウェア | ||
| 用途別 | 脳腫瘍手術 | |
| 脊椎手術 | ||
| てんかん手術 | ||
| 機能的・定位脳神経外科 | ||
| 脳血管手術 | ||
| 外傷手術 | ||
| その他の用途 | ||
| 技術別 | 人工知能・機械学習 | |
| 3Dビジュアライゼーション・モデリング | ||
| 電磁ナビゲーション | ||
| 光学ナビゲーション | ||
| クラウドコンピューティング | ||
| エンドユーザー別 | 病院 | |
| 外来手術センター | ||
| 専門脳神経外科センター | ||
| 学術・研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年における脳神経外科ソフトウェア市場の予測値は?
脳神経外科ソフトウェア市場は、2026年の61.4 ビリオン 米ドルから、CAGR 4.38%で2031年までに76.0 ビリオン 米ドルに達すると予測されています。
2025年に最大のシェアを占めた製品カテゴリーはどれですか?
外科的ナビゲーションソフトウェアは、頭蓋・機能的・脊椎手術におけるリアルタイム誘導をサポートするため、2025年に55.67%のシェアでリードしました。
2031年にかけて最も速く成長すると予想される用途はどれですか?
機能的・定位脳神経外科は、深部脳刺激と精密標的設定ワークフローに支えられ、2031年にかけてCAGR 9.78%で成長すると予測されています。
オンプレミス展開がクラウド提供よりも速く成長しているのはなぜですか?
オンプレミスソフトウェアは、病院のデータガバナンスと主権要件が脳画像データの外部クラウド転送を制限する可能性があるため、CAGR 8.67%で成長すると予測されています。
最大のシェアを持つ地域と最も速く成長している地域はどこですか?
北米は2025年に42.80%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 7.98%で成長すると予測されています。
AIツールは脳神経外科ワークフローにどのような影響を与えていますか?
AIツールは腫瘍セグメンテーション、トラクトグラフィー、画像レジストレーション、意思決定支援をサポートし、計画と術中ケアにわたるソフトウェアの役割の拡大を支援しています。その関連性は、臨床エビデンス、現在の画像処理・ナビゲーションシステムとの統合、確立された手術室プロセスへの適合能力に依存しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
