
Tamanho e Participação do Mercado de Software de Neurocirurgia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 6.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.38 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
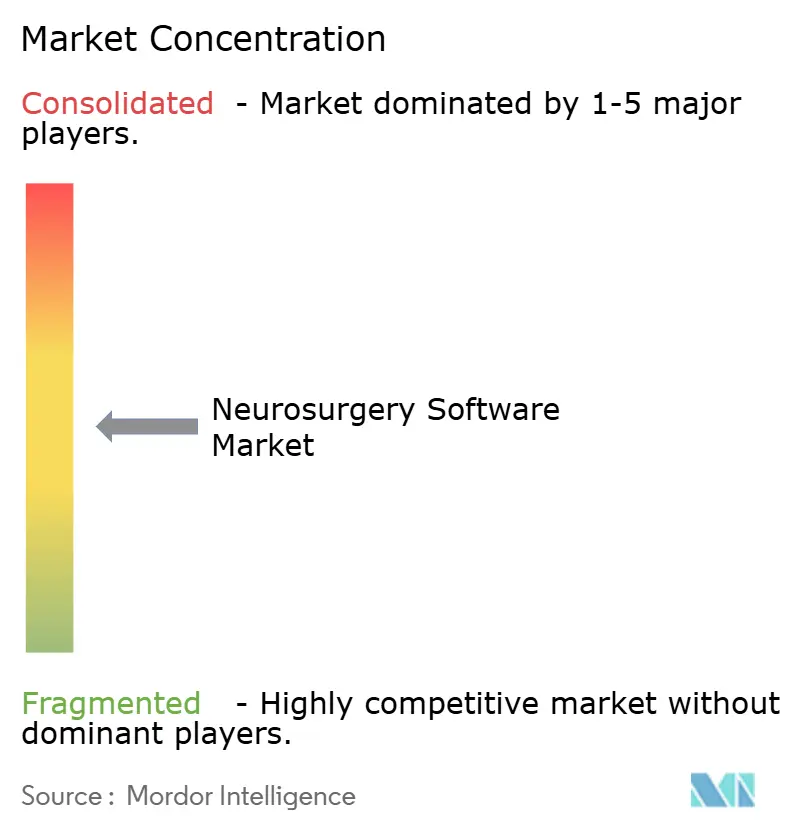
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Neurocirurgia por Mordor Intelligence
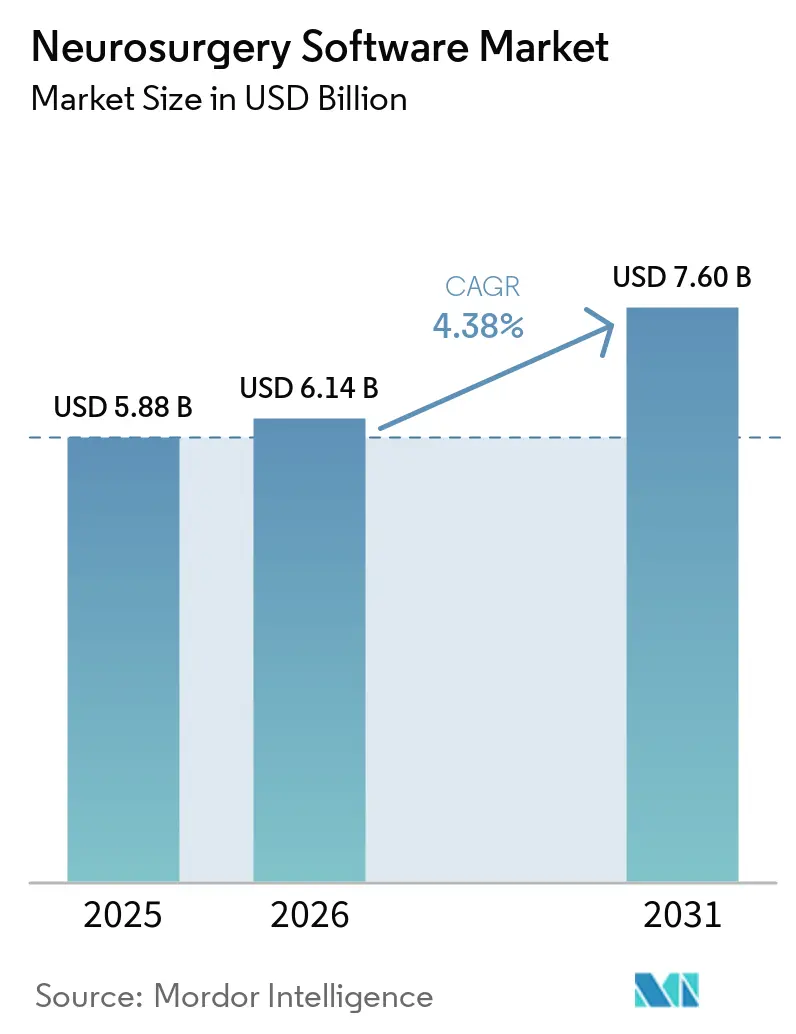
O tamanho do Mercado de Software de Neurocirurgia foi avaliado em 5,88 bilhões de USD em 2025 e estima-se que cresça de 6,14 bilhões de USD em 2026 para atingir 7,60 bilhões de USD até 2031, a um CAGR de 4,38% durante o período de previsão (2026-2031).
O mercado de software de neurocirurgia é sustentado pelo crescente ônus das condições neurológicas e pela necessidade de gerenciar procedimentos cranianos e espinhais mais complexos. O software agora apoia o planejamento, o registro de imagens, a tractografia, a navegação e a imagem intraoperatória ao longo do percurso cirúrgico. Os fornecedores estão migrando de produtos individuais para plataformas conectadas que integram planejamento, orientação, imagem e análise de acompanhamento. O mercado de software de neurocirurgia também apresenta uma oportunidade emergente na administração precisa de medicamentos, onde o software de planejamento de tratamento pode apoiar rotas de infusão intracraniana precisas. Os elevados custos de propriedade, a difícil integração de sistemas e a incerteza em torno do reembolso para ferramentas assistidas por IA continuam a limitar a adoção.
Principais Conclusões do Relatório
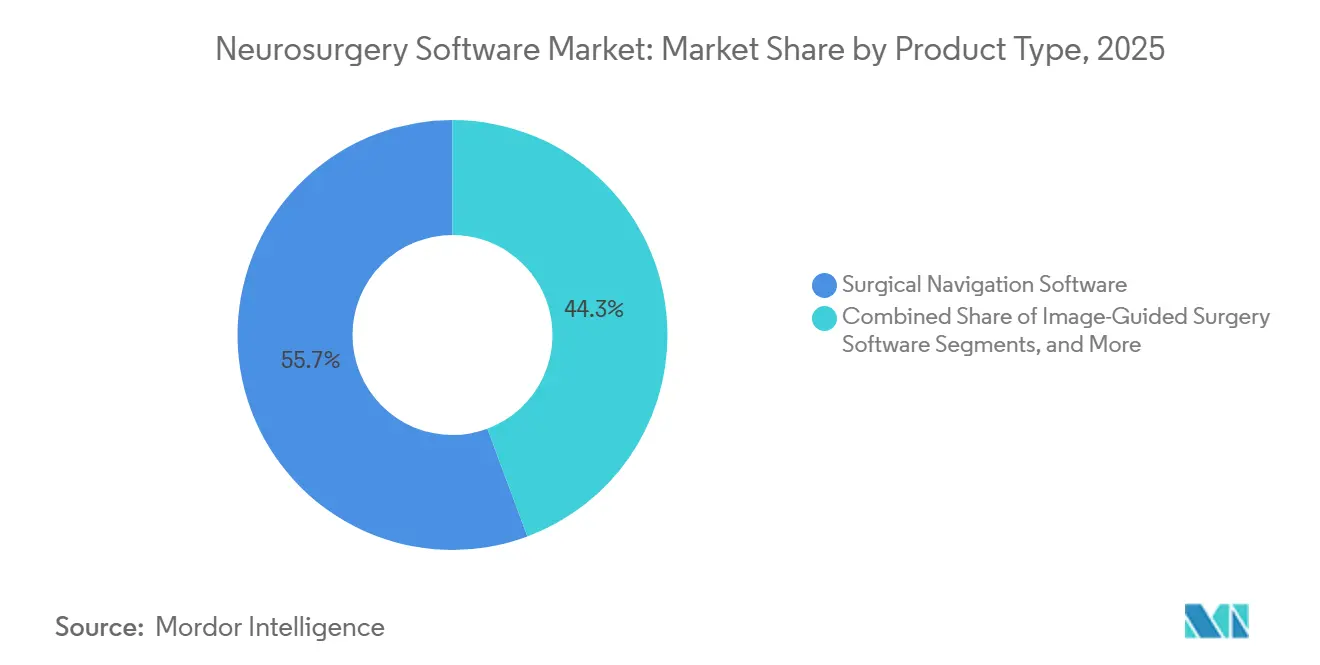
- Por tipo de produto, o software de navegação cirúrgica detinha 55,67% da participação do mercado de software de neurocirurgia em 2025, enquanto o software de planejamento e visualização cirúrgica está projetado para crescer a um CAGR de 6,89% até 2031.
- Por modo de implantação, o software baseado em nuvem detinha 64,60% da participação do mercado de software de neurocirurgia em 2025, enquanto o software local está projetado para crescer a um CAGR de 8,67% até 2031.
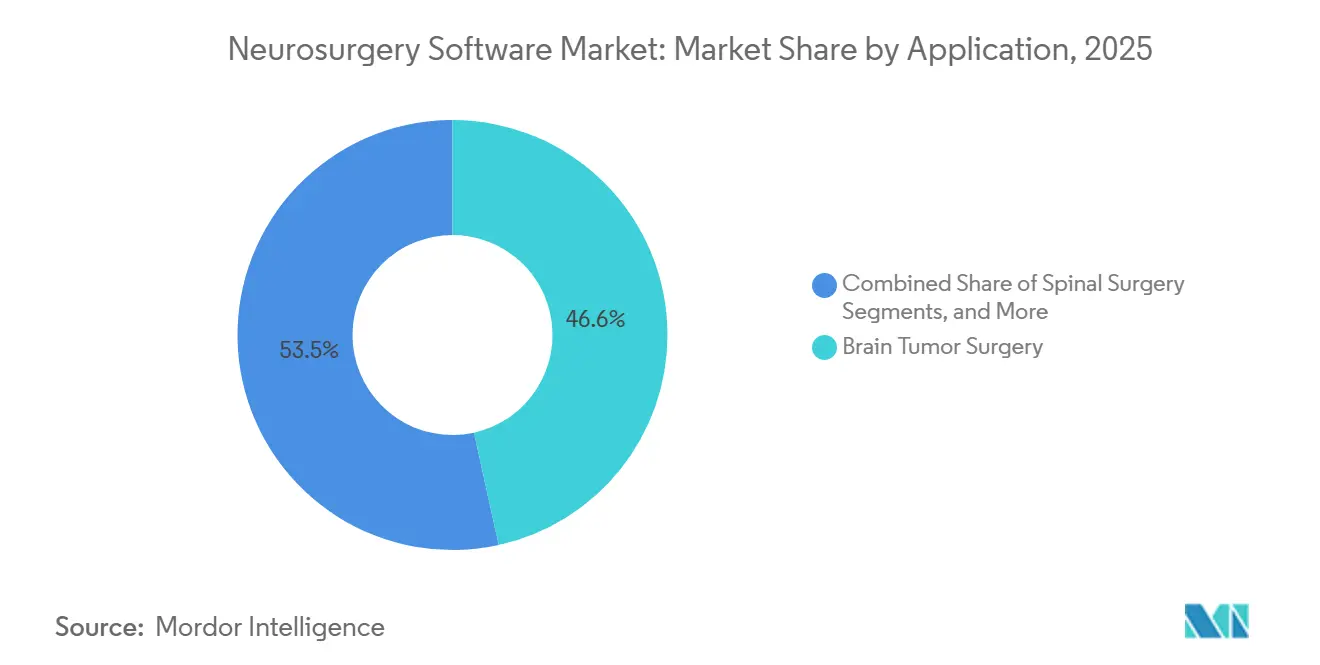
- Por aplicação, a cirurgia de tumor cerebral detinha 46,55% da participação do mercado de software de neurocirurgia em 2025, enquanto a neurocirurgia funcional e estereotáxica está projetada para crescer a um CAGR de 9,78% até 2031.
- Por tecnologia, a navegação óptica detinha 51,45% da participação do mercado de software de neurocirurgia em 2025, enquanto as ferramentas de IA e aprendizado de máquina estão projetadas para crescer a um CAGR de 7,55% até 2031.
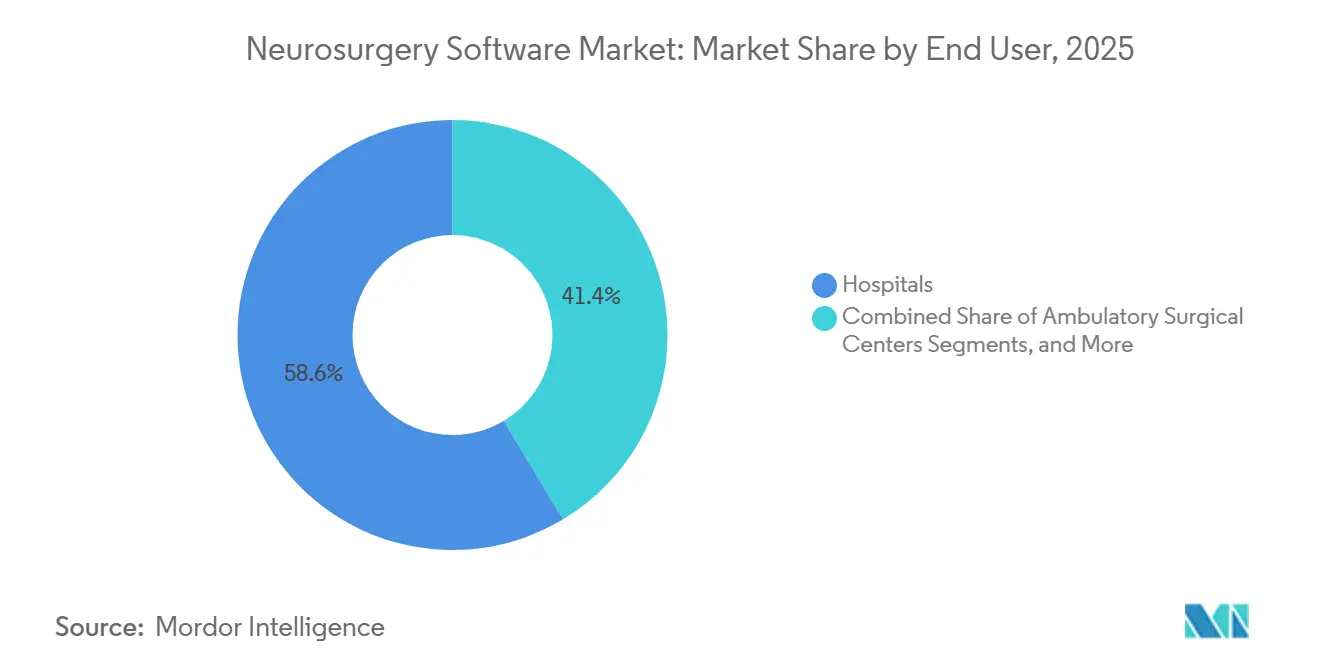
- Por usuário final, os hospitais detinham 58,60% da participação do mercado de software de neurocirurgia em 2025, enquanto os centros cirúrgicos ambulatoriais estão projetados para crescer a um CAGR de 6,56% até 2031.
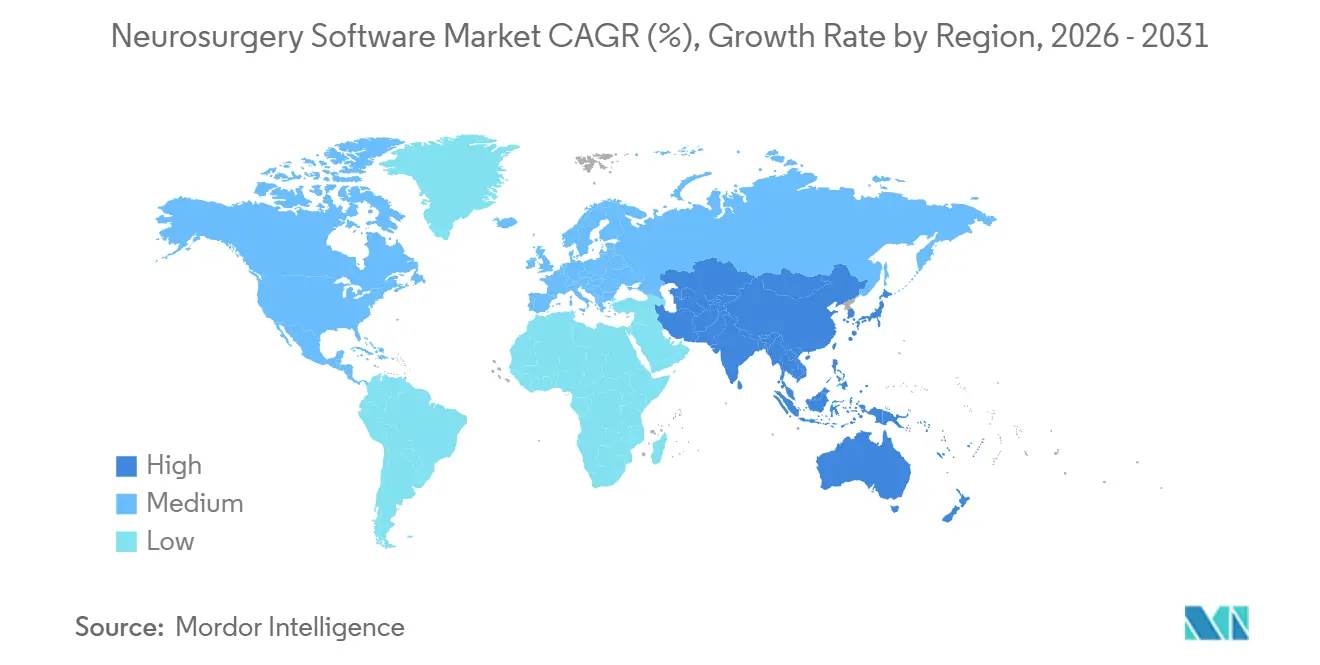
- Por geografia, a América do Norte detinha 42,80% da participação do mercado de software de neurocirurgia em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Software de Neurocirurgia
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Uso crescente de neurocirurgia craniana e funcional guiada por imagem | +1.0% | Global, concentrado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Integração de segmentação, tractografia e registro de imagens baseados em IA | +1.2% | Global, com adoção inicial concentrada na América do Norte e no Japão | Curto prazo (≤ 2 anos) |
| Expansão de fluxos de trabalho cirúrgicos de realidade mista e realidade aumentada | +0.8% | América do Norte, Europa e Japão | Médio prazo (2-4 anos) |
| Demanda por plataformas integradas de planejamento, navegação e robótica | +0.9% | América do Norte, Europa e Coreia do Sul | Médio prazo (2-4 anos) |
| Crescimento da capacidade de neurocirurgia na Ásia-Pacífico e em mercados emergentes | +0.7% | Ásia-Pacífico, com expansão para países do GCC e África do Sul | Longo prazo (≥ 4 anos) |
| Expansão de modelos de assinatura de software e licenciamento baseado em uso | +0.6% | Global, com adoção mais rápida na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Uso Crescente de Neurocirurgia Craniana e Funcional Guiada por Imagem
A neurocirurgia guiada por imagem está se tornando um requisito padrão em centros de alto volume, expandindo-se além dos hospitais acadêmicos. Essa mudança está reduzindo a dependência de métodos baseados em marcos anatômicos para procedimentos cranianos e funcionais complexos. Um estudo piloto de 2026 relatou erro de registro de alvo submilimétrico para navegação de realidade aumentada em tempo real na ressecção de glioma, com tempo médio de registro inferior a 5 minutos.
Um estudo de 2026 sobre estimulação cerebral profunda guiada por conectividade de ressonância magnética de 7 Tesla relatou uma melhora de 56% nos resultados motores, em comparação com 50% para o direcionamento convencional. Também alcançou posicionamento ideal de eletrodos em 96% dos casos, em comparação com 86% usando o direcionamento convencional.[1] Esses resultados apoiam o investimento em ferramentas de planejamento funcional e direcionamento no mercado de software de neurocirurgia.
Integração de Segmentação, Tractografia e Registro de Imagens Baseados em IA
A IA está deslocando o mercado de software de neurocirurgia da visualização de imagens para ferramentas de suporte à decisão clínica que se integram aos fluxos de trabalho cirúrgicos. Uma revisão de 2026 relatou coeficientes Dice de segmentação de tumor acima de 0,80 e valores de AUC de detecção de hemorragia próximos a 0,95 para os modelos de IA atuais. Também constatou que o suporte à tractografia pode melhorar a precisão do mapeamento intraoperatório.
Mapas de trajetória automatizados e específicos para cada paciente podem reduzir a dependência da segmentação manual intensiva em trabalho em procedimentos funcionais. Em março de 2026, a Medtronic recebeu autorização da FDA para seu sistema cirúrgico Stealth AXiS para procedimentos cranianos e de otorrinolaringologia, que inclui tractografia automatizada com tecnologia de IA. Os requisitos regulatórios favorecem fornecedores capazes de gerar evidências clínicas e manter a conformidade.
Expansão de Fluxos de Trabalho Cirúrgicos de Realidade Mista e Realidade Aumentada
As ferramentas de realidade mista e realidade aumentada trazem dados de navegação diretamente para o campo visual do cirurgião, reduzindo as mudanças de atenção entre o campo operatório e os monitores externos. Essas tecnologias também permitem o uso de navegação em ambientes sem extensa infraestrutura fixa de sala de operações.
Um estudo de primeira aplicação em humanos publicado em 2026 avaliou a assistência de visão computacional em tempo real na cirurgia endoscópica transesfenoidal hipofisária em seis casos. O estudo demonstrou a viabilidade de integrar a assistência de IA ao campo operatório, em vez de limitar seu uso ao planejamento pré-operatório.[2] Sistemas de visualização portáteis podem ampliar o acesso à orientação por imagem em hospitais regionais e ambientes ambulatoriais.
Demanda por Plataformas Integradas de Planejamento, Navegação e Robótica
Os hospitais buscam cada vez mais sistemas clínicos conectados que integrem planejamento, navegação, imagem e orientação robótica. Essa preferência está remodelando a concorrência no mercado de software de neurocirurgia, pois a profundidade da plataforma está se tornando tão importante quanto o desempenho dos módulos individuais. Os sistemas integrados podem reduzir logins repetidos, conversões de dados e transferências de dispositivos durante os procedimentos.
Esses sistemas podem conectar informações pós-operatórias ao planejamento cirúrgico futuro e apoiar o gerenciamento consistente do fluxo de trabalho. Em abril de 2026, a Medtronic recebeu aprovação da Marca CE para o Stealth AXiS, expandindo seu sistema de navegação modular para procedimentos cranianos e espinhais nos mercados europeus. Os fluxos de trabalho estabelecidos de plataformas conectadas podem fortalecer os relacionamentos de longo prazo com fornecedores devido à complexidade operacional da troca de sistemas.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Elevado custo total de propriedade e implementação complexa | -0.5% | Global, mais crítico na Ásia-Pacífico, Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Fragmentação de interoperabilidade e formatos de dados | -0.3% | Global | Médio prazo (2-4 anos) |
| Escassez de pessoal treinado em tecnologia neurocirúrgica e de sala de operações | -0.2% | Global, crítico na Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Evidências prospectivas limitadas, incerteza de reembolso e risco de responsabilidade por IA | -0.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Total de Propriedade e Implementação Complexa
O custo do software avançado de neurocirurgia vai além da licença de software inicial ou da aquisição de equipamentos. Os hospitais também devem investir em hardware, treinamento de pessoal, suporte de serviço, validação de software e recursos de engenharia clínica. As plataformas integradas de navegação e robótica podem exigir mudanças no fluxo de trabalho da sala de operações que podem levar várias semanas para serem implementadas, resultando em tempo de inatividade e custos adicionais de pessoal. Uma revisão de 2026 identifica latência, redesenho de interface e limitações de interoperabilidade como barreiras persistentes de implementação, mesmo quando as ferramentas de IA atendem aos requisitos de validação clínica. Para hospitais comunitários e centros cirúrgicos ambulatoriais, as limitações de infraestrutura e as restrições de capital podem continuar a restringir o uso confiável de sistemas baseados em assinatura.[3]
Fragmentação de Interoperabilidade e Formatos de Dados
O mercado de software de neurocirurgia abrange modalidades de imagem, sistemas PACS, registros eletrônicos de saúde e hardware de navegação que podem não trocar dados de forma integrada. Os hospitais podem precisar de trabalho de integração personalizado para incorporar ferramentas de IA autorizadas aos fluxos de trabalho clínicos locais. Uma revisão de 2026 identifica a complexidade de interoperabilidade como um motivo principal pelo qual ferramentas de neuroimagem de IA clinicamente validadas podem permanecer na fase de prova de conceito. Embora o DICOM forneça uma base comum, extensões proprietárias e formatos de arquivo específicos de fornecedores podem criar lacunas de compatibilidade, particularmente para dados de ressonância magnética intraoperatória e imagem hiperespectral. O consequente ônus de integração favorece fornecedores diversificados com instalações estabelecidas de imagem e navegação em detrimento de provedores de software que precisam integrar suas soluções separadamente em cada local.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Software de Navegação Lidera Enquanto as Ferramentas de Planejamento se Expandem
O software de navegação cirúrgica detinha 55,67% da participação do mercado de software de neurocirurgia em 2025, impulsionado pela orientação espacial em tempo real durante craniotomia, estimulação cerebral profunda e procedimentos espinhais. Ele integra imagens pré-operatórias aos fluxos de trabalho da sala de operações, permitindo que os cirurgiões visualizem trajetórias planejadas durante procedimentos complexos. O software também apoia a tractografia e a imagem intraoperatória dentro de um fluxo de trabalho clínico unificado.
O software de planejamento e visualização cirúrgica é o segmento de produto de crescimento mais rápido, com um CAGR de 6,89% até 2031. As ferramentas de planejamento com suporte de IA reduzem o tempo de preparação e melhoram a consistência da revisão de imagens, enquanto os fornecedores integram segmentação, imagem, orientação robótica e análise pós-operatória em plataformas conectadas. Os requisitos regulatórios, de validação e de serviço continuam a favorecer fornecedores que oferecem roteiros de produtos estáveis, suporte clínico e integração com equipamentos cirúrgicos existentes.


Por Modo de Implantação: A Nuvem Lidera Enquanto o Software Local Cresce Mais Rapidamente
O software baseado em nuvem detinha 64,60% da participação do mercado de software de neurocirurgia em 2025. A entrega por assinatura permite que os fornecedores implementem atualizações em conformidade sem tempo de inatividade do dispositivo e apoia serviços conectados de planejamento, navegação e análise de resultados em vários locais hospitalares. A implantação híbrida permite que os hospitais retenham dados de imagem sensíveis localmente enquanto usam a computação em nuvem para tarefas selecionadas de análise e planejamento.
O software local está projetado para crescer a um CAGR de 8,67% até 2031, tornando-o o modelo de implantação de crescimento mais rápido. Esse crescimento reflete os requisitos institucionais de controle sobre dados de imagem cerebral de pacientes, incluindo regulamentos de privacidade europeus, políticas de TI hospitalar no Japão, Coreia do Sul e China, e requisitos de soberania de dados nos sistemas de saúde do GCC. Os fornecedores devem oferecer suporte a opções de implantação tanto em nuvem quanto local para atender a requisitos variados de governança, conectividade e infraestrutura de TI.
Por Aplicação: A Cirurgia de Tumor Cerebral Lidera Enquanto os Procedimentos Funcionais Crescem Mais Rapidamente
A cirurgia de tumor cerebral detinha 46,55% da participação do mercado de software de neurocirurgia em 2025. Os procedimentos de neuro-oncologia requerem software para segmentação pré-operatória, tractografia, navegação e imagem intraoperatória, resultando em alta utilização de software por caso complexo. Um estudo de 2026 descreveu o uso crescente de informações estruturais, funcionais e moleculares, com IA apoiando a segmentação, a compensação de deslocamento cerebral e a detecção de tumor residual.
A neurocirurgia funcional e estereotáxica está prevista para crescer a um CAGR de 9,78% até 2031, apoiada pela estimulação cerebral profunda para a doença de Parkinson, tremor essencial e epilepsia, juntamente com aplicações emergentes de ultrassom focalizado. O estudo de ressonância magnética de 7 Tesla mostrou uma taxa mais alta de posicionamento ideal de eletrodos com direcionamento guiado por conectividade do que com direcionamento convencional. As plataformas integradas de planejamento e navegação estão ganhando importância à medida que os provedores buscam apoiar tanto a preparação pré-operatória quanto a tomada de decisão intraoperatória.
Por Tecnologia: A Navegação Óptica Detém a Maior Posição Enquanto as Ferramentas de IA Avançam
A navegação óptica detinha 51,45% da participação do mercado de software de neurocirurgia em 2025. Ela continua amplamente utilizada na navegação craniana porque o rastreamento óptico infravermelho oferece precisão submilimétrica e apoia uma grande base instalada de hardware de navegação. A navegação eletromagnética permanece relevante para procedimentos transnasais e endoscópicos onde o rastreamento óptico é obstruído.
As ferramentas de IA e aprendizado de máquina estão projetadas para crescer a um CAGR de 7,55% até 2031, apoiadas por seu uso em segmentação, detecção, mapeamento e suporte à decisão. O sistema autorizado da Medtronic inclui tractografia automática como parte de sua oferta clínica. As capacidades de IA estão cada vez mais incorporadas em plataformas de navegação estabelecidas, deslocando a concorrência para fluxos de trabalho integrados de imagem, planejamento, navegação e relatórios.
Por Usuário Final: Os Hospitais Lideram Enquanto os Centros Cirúrgicos Ambulatoriais Ganham Impulso
Os hospitais detinham 58,60% da participação do mercado de software de neurocirurgia em 2025. Os hospitais de atenção terciária e acadêmicos realizam uma parcela significativa de procedimentos cranianos e funcionais complexos e possuem o pessoal, a infraestrutura de imagem e os volumes de casos necessários para sistemas premium de navegação e planejamento com IA. As instituições acadêmicas, os centros neurocirúrgicos especializados e os centros dedicados de ultrassom focalizado e radiocirurgia continuam sendo clientes importantes para plataformas avançadas de planejamento.
Os centros cirúrgicos ambulatoriais estão previstos para crescer a um CAGR de 6,56% até 2031, apoiados pela transferência de procedimentos selecionados de coluna e cranianos minimamente invasivos para ambientes ambulatoriais. Esses provedores valorizam a orientação precisa, os fluxos de trabalho eficientes e os menores requisitos de infraestrutura. Os fornecedores que oferecem plataformas compatíveis e de fácil implementação podem atender às necessidades de instalações com espaço limitado, menos pessoal especializado e agendas de casos sensíveis ao tempo.
Análise Geográfica
A América do Norte detinha 42,80% da participação do mercado de software de neurocirurgia em 2025, apoiada por uma densa rede de centros neurocirúrgicos, reembolso favorável e um ambiente ativo de autorização da FDA para sistemas de navegação habilitados por IA. A Medtronic recebeu autorização da FDA para o Stealth AXiS em março de 2026, adicionando tractografia com tecnologia de IA ao seu sistema cirúrgico craniano e de otorrinolaringologia. As redes hospitalares estão migrando de compras de produtos individuais para contratos mais amplos de plataformas conectadas.
A Europa continua sendo uma região-chave para o mercado de software de neurocirurgia, impulsionada por centros médicos acadêmicos e investimentos em infraestrutura cirúrgica digital. Alemanha, Reino Unido e França respondem por uma parcela significativa da demanda regional, enquanto o Regulamento de Dispositivos Médicos da UE exige evidências clínicas para software médico baseado em IA. A Medtronic recebeu a Marca CE para o Stealth AXiS em abril de 2026, e o projeto STRATUM está desenvolvendo um sistema de suporte à decisão tridimensional em tempo real para cirurgia de tumor cerebral. Os requisitos de privacidade para imagem médica também apoiam a demanda por modelos de implantação híbridos e locais.
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,98% até 2031, apoiada pela expansão da capacidade neurocirúrgica e pelos investimentos em infraestrutura hospitalar na China, Índia, Coreia do Sul e Japão. As crescentes necessidades de cuidados neurológicos estão impulsionando a demanda por software de planejamento, navegação e imagem, enquanto a Coreia do Sul destaca o potencial de modelos baseados em uso em ambientes institucionais sensíveis a custos. O mercado também oferece oportunidades no Oriente Médio e África, particularmente nos países do GCC, e na América do Sul, onde a rede de hospitais públicos do Brasil apoia a expansão da capacidade de procedimentos.

Cenário Competitivo
O mercado de software de neurocirurgia possui um nível superior moderadamente consolidado. Medtronic, Brainlab, Siemens Healthineers e GE HealthCare aproveitam portfólios estabelecidos de imagem e equipamentos de capital para impulsionar a adoção de software entre os clientes hospitalares existentes. Suas capacidades integradas de planejamento, navegação, imagem e fluxo de trabalho cirúrgico fortalecem sua vantagem de base instalada. A autorização da FDA da Medtronic para o Stealth AXiS em março de 2026 apoia sua estratégia de integrar funcionalidades com suporte de IA em sua plataforma de navegação mais ampla. Sua Marca CE em abril de 2026 estendeu o sistema modular para aplicações cranianas e espinhais europeias. Essas aprovações demonstram como os principais fornecedores expandem o acesso a plataformas conectadas entre regiões.
Os hospitais avaliam cada vez mais o software com base em sua capacidade de apoiar o fluxo de trabalho cirúrgico completo, em vez de uma única tarefa de processamento de imagem. Os requisitos de ciclo de vida e gestão de qualidade de software médico elevam as barreiras de entrada e favorecem empresas com capacidades regulatórias, clínicas e de suporte estabelecidas. A implementação eficaz continua sendo crítica para a integração com sistemas de imagem, registros de pacientes e fluxos de trabalho de sala de operações.
Empresas especializadas podem competir em planejamento de administração de medicamentos, modelagem anatômica específica do paciente e fluxos de trabalho procedimentais focados, onde plataformas mais amplas têm cobertura especializada limitada. Empresas nativas de IA também visam nichos de fluxo de trabalho que os modelos de hardware legados podem não abordar de forma eficaz. Sua expansão depende de evidências clínicas, autorização regulatória, integração prática e suporte ao cliente pós-instalação. O mercado de software de neurocirurgia é moldado por fornecedores de plataformas conectadas e provedores de software focados. Grandes empresas podem construir ecossistemas de ponta a ponta, enquanto provedores menores podem competir oferecendo benefícios claros para requisitos específicos de planejamento, visualização ou entrega de tratamento. Esse equilíbrio apoia a inovação especializada enquanto preserva o valor competitivo das plataformas estabelecidas.
Líderes do Setor de Software de Neurocirurgia
-
Medtronic plc
-
Brainlab AG
-
Stryker Corporation
-
Synaptive Medical Inc.
-
Siemens Healthineers AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Cercare Medical recebeu autorização 510(k) da FDA (K260316) para o Oncology Virtual Expert, um módulo de segmentação de tumor cerebral com tecnologia de IA para contorno semiautomático de tumor em fluxos de trabalho PACS. A ferramenta alcançou um coeficiente Dice de 0,82 em 100 pacientes e operou totalmente de forma local para apoiar requisitos rigorosos de governança de dados.
- Junho de 2026: A Medtronic lançou o GAiTEWAY, uma plataforma baseada em nuvem que integra planejamento pré-operatório orientado por IA, navegação intraoperatória Stealth AXiS e análise pós-operatória no ecossistema AiBLE. A plataforma utilizou resultados cirúrgicos para informar o planejamento subsequente para procedimentos espinhais e cranianos.
- Junho de 2026: A Brainlab assinou um Memorando de Entendimento com o KIMS Hospitals, em Bengaluru, para estabelecer o primeiro Centro de Referência de Neurocirurgia Funcional, Hub de Treinamento e Centro de Excelência do Sul da Ásia. A iniciativa integrou visualização de realidade mista, imagem intraoperatória assistida por robótica e navegação cirúrgica avançada aos fluxos de trabalho de neurocirurgia funcional na Índia e no Sul da Ásia.
- Abril de 2026: A GE HealthCare anunciou a disponibilidade comercial de uma integração digital entre seu sistema de ultrassom intraoperatório bkActiv e a plataforma de navegação Stealth AXiS da Medtronic. A integração permitiu a visualização de ultrassom em tempo real juntamente com dados de ressonância magnética e tomografia computadorizada pré-operatórios durante procedimentos cranianos e foi apresentada na Reunião Científica Anual da AANS em San Antonio, Texas.


Escopo do Relatório Global do Mercado de Software de Neurocirurgia
De acordo com o escopo do relatório, o software de neurocirurgia refere-se a uma classe de aplicações médicas altamente especializadas utilizadas por neurocirurgiões para planejar, simular e executar procedimentos cirúrgicos complexos no cérebro, na coluna vertebral e no sistema nervoso periférico.
O mercado de software de neurocirurgia é segmentado por tipo de produto, modo de implantação, aplicação, tecnologia, usuário final e geografia. Por tipo de produto, o mercado inclui software de planejamento e visualização cirúrgica, software de navegação cirúrgica, software de cirurgia guiada por imagem, software de cirurgia assistida por robótica, software de imagem e análise intraoperatória, software de análise e monitoramento pós-operatório e outros softwares neurocirúrgicos. Por modo de implantação, o mercado é segmentado em software local, software baseado em nuvem e software híbrido. Por aplicação, o mercado é categorizado em cirurgia de tumor cerebral, cirurgia espinhal, cirurgia de epilepsia, neurocirurgia funcional e estereotáxica, cirurgia neurovascular, cirurgia de trauma e outras aplicações. Por tecnologia, o mercado é segmentado em inteligência artificial e aprendizado de máquina, visualização e modelagem 3D, navegação eletromagnética, navegação óptica e computação em nuvem. Por usuário final, o mercado é segmentado em hospitais, centros cirúrgicos ambulatoriais, centros neurocirúrgicos especializados, institutos acadêmicos e de pesquisa e outros. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Software de Planejamento e Visualização Cirúrgica |
| Software de Navegação Cirúrgica |
| Software de Cirurgia Guiada por Imagem |
| Software de Cirurgia Assistida por Robótica |
| Software de Imagem e Análise Intraoperatória |
| Software de Análise e Monitoramento Pós-Operatório |
| Outros Softwares Neurocirúrgicos |
| Software Local |
| Software Baseado em Nuvem |
| Software Híbrido |
| Cirurgia de Tumor Cerebral |
| Cirurgia Espinhal |
| Cirurgia de Epilepsia |
| Neurocirurgia Funcional e Estereotáxica |
| Cirurgia Neurovascular |
| Cirurgia de Trauma |
| Outras Aplicações |
| Inteligência Artificial/Aprendizado de Máquina |
| Visualização e Modelagem 3D |
| Navegação Eletromagnética |
| Navegação Óptica |
| Computação em Nuvem |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Centros Neurocirúrgicos Especializados |
| Institutos Acadêmicos e de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Software de Planejamento e Visualização Cirúrgica | |
| Software de Navegação Cirúrgica | ||
| Software de Cirurgia Guiada por Imagem | ||
| Software de Cirurgia Assistida por Robótica | ||
| Software de Imagem e Análise Intraoperatória | ||
| Software de Análise e Monitoramento Pós-Operatório | ||
| Outros Softwares Neurocirúrgicos | ||
| Por Modo de Implantação | Software Local | |
| Software Baseado em Nuvem | ||
| Software Híbrido | ||
| Por Aplicação | Cirurgia de Tumor Cerebral | |
| Cirurgia Espinhal | ||
| Cirurgia de Epilepsia | ||
| Neurocirurgia Funcional e Estereotáxica | ||
| Cirurgia Neurovascular | ||
| Cirurgia de Trauma | ||
| Outras Aplicações | ||
| Por Tecnologia | Inteligência Artificial/Aprendizado de Máquina | |
| Visualização e Modelagem 3D | ||
| Navegação Eletromagnética | ||
| Navegação Óptica | ||
| Computação em Nuvem | ||
| Por Usuário Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Centros Neurocirúrgicos Especializados | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de software de neurocirurgia até 2031?
O mercado de software de neurocirurgia está projetado para atingir 7,60 bilhões de USD até 2031, a partir de 6,14 bilhões de USD em 2026, a um CAGR de 4,38%.
Qual categoria de produto detinha a maior participação em 2025?
O software de navegação cirúrgica liderou com 55,67% de participação em 2025, pois apoia a orientação em tempo real em procedimentos cranianos, funcionais e espinhais.
Qual aplicação deve crescer mais rapidamente até 2031?
A neurocirurgia funcional e estereotáxica está prevista para crescer a um CAGR de 9,78% até 2031, apoiada pela estimulação cerebral profunda e fluxos de trabalho de direcionamento de precisão.
Por que a implantação local está crescendo mais rapidamente do que a entrega em nuvem?
O software local está previsto para crescer a um CAGR de 8,67% porque os requisitos de governança e soberania de dados hospitalares podem limitar a transferência externa em nuvem de dados de imagem cerebral.
Qual região tem a maior participação e qual tem o crescimento mais rápido?
A América do Norte detinha 42,80% de participação em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 7,98% até 2031.
Como as ferramentas de IA estão afetando os fluxos de trabalho neurocirúrgicos?
As ferramentas de IA apoiam a segmentação de tumores, a tractografia, o registro de imagens e o suporte à decisão, ajudando a expandir o papel do software no planejamento e nos cuidados intraoperatórios. Sua relevância depende de evidências clínicas, integração com sistemas atuais de imagem e navegação, e da capacidade de se adequar aos processos estabelecidos de sala de operações.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
