
Taille et part du marché des logiciels de neurochirurgie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
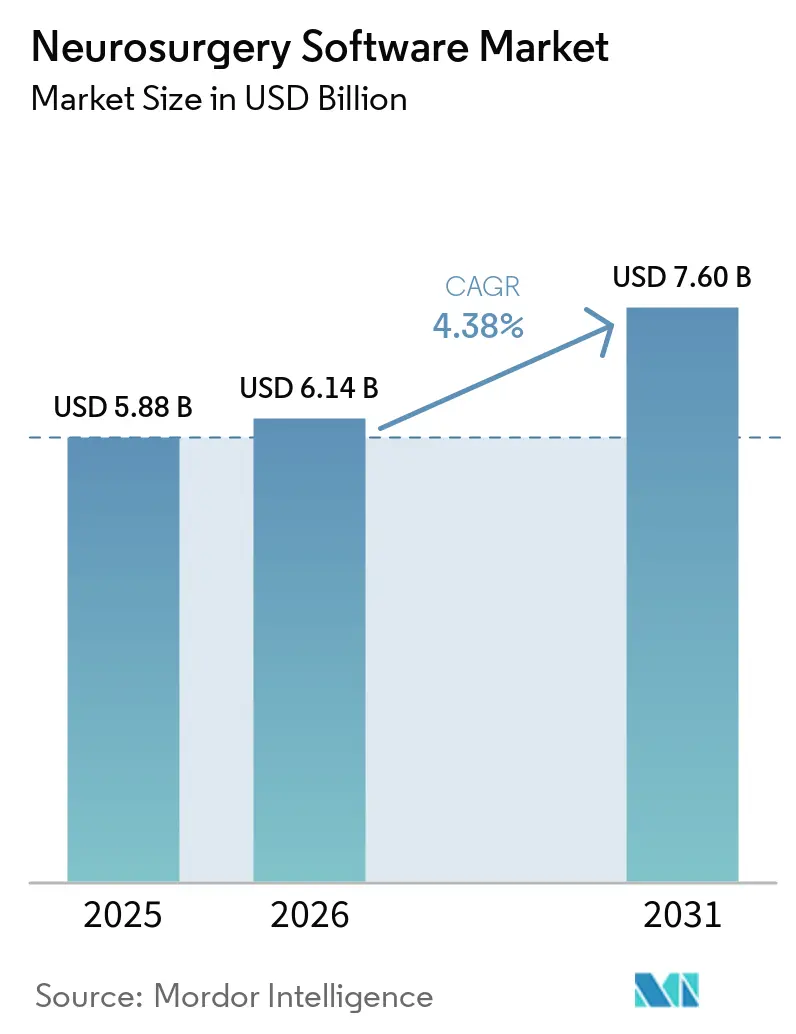
| Taille du Marché (2026) | 6.14 Milliards de dollars |
| Taille du Marché (2031) | 7.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de neurochirurgie par Mordor Intelligence
La taille du marché des logiciels de neurochirurgie était évaluée à 5,88 milliards USD en 2025 et devrait croître de 6,14 milliards USD en 2026 pour atteindre 7,60 milliards USD d'ici 2031, à un CAGR de 4,38 % durant la période de prévision (2026-2031).
Le marché des logiciels de neurochirurgie est soutenu par la charge croissante des affections neurologiques et la nécessité de gérer des procédures crâniennes et rachidiennes de plus en plus complexes. Les logiciels prennent désormais en charge la planification, le recalage d'images, la tractographie, la navigation et l'imagerie peropératoire tout au long du parcours chirurgical. Les fournisseurs passent de produits individuels à des plateformes connectées reliant la planification, le guidage, l'imagerie et l'analyse de suivi. Le marché des logiciels de neurochirurgie présente également une opportunité émergente dans l'administration précise de médicaments, où les logiciels de planification du traitement peuvent soutenir des voies d'infusion intracrânienne précises. Les coûts de possession élevés, la complexité de l'intégration des systèmes et l'incertitude concernant le remboursement des outils assistés par l'IA continuent de limiter l'adoption.
Principaux enseignements du rapport
- Par type de produit, les logiciels de navigation chirurgicale détenaient 55,67 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que les logiciels de planification et de visualisation chirurgicales devraient croître à un CAGR de 6,89 % jusqu'en 2031.
- Par mode de déploiement, les logiciels basés sur le cloud détenaient 64,60 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que les logiciels sur site devraient croître à un CAGR de 8,67 % jusqu'en 2031.
- Par application, la chirurgie des tumeurs cérébrales détenait 46,55 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que la neurochirurgie fonctionnelle et stéréotaxique devrait croître à un CAGR de 9,78 % jusqu'en 2031.
- Par technologie, la navigation optique détenait 51,45 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que les outils d'intelligence artificielle et d'apprentissage automatique devraient croître à un CAGR de 7,55 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 58,60 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,56 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,80 % de la part du marché des logiciels de neurochirurgie en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des logiciels de neurochirurgie
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Utilisation croissante de la neurochirurgie crânienne et fonctionnelle guidée par l'image | +1.0% | Mondial, concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Intégration de la segmentation, de la tractographie et du recalage d'images basés sur l'IA | +1.2% | Mondial, avec une adoption précoce concentrée en Amérique du Nord et au Japon | Court terme (≤ 2 ans) |
| Expansion des flux de travail chirurgicaux en réalité mixte et en réalité augmentée | +0.8% | Amérique du Nord, Europe et Japon | Moyen terme (2-4 ans) |
| Demande de plateformes intégrées de planification, de navigation et de robotique | +0.9% | Amérique du Nord, Europe et Corée du Sud | Moyen terme (2-4 ans) |
| Croissance des capacités de neurochirurgie en Asie-Pacifique et dans les marchés émergents | +0.7% | Asie-Pacifique, avec des retombées vers les pays du GCC et l'Afrique du Sud | Long terme (≥ 4 ans) |
| Expansion des modèles d'abonnement logiciel et de licence à l'usage | +0.6% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante de la neurochirurgie crânienne et fonctionnelle guidée par l'image
La neurochirurgie guidée par l'image devient une exigence standard dans les centres à fort volume, s'étendant au-delà des hôpitaux universitaires. Cette évolution réduit le recours aux méthodes basées sur les repères anatomiques pour les procédures crâniennes et fonctionnelles complexes. Une étude pilote de 2026 a rapporté une erreur d'enregistrement de cible inférieure au millimètre pour la navigation en réalité augmentée en temps réel lors de la résection de gliomes, avec un temps d'enregistrement moyen inférieur à 5 minutes.
Une étude de 2026 portant sur la stimulation cérébrale profonde guidée par la connectivité IRM à 7 Tesla a rapporté une amélioration de 56 % des résultats moteurs, contre 50 % pour le ciblage conventionnel. Elle a également obtenu un placement optimal des électrodes dans 96 % des cas, contre 86 % avec le ciblage conventionnel.[1] Ces résultats soutiennent l'investissement dans des outils de planification fonctionnelle et de ciblage sur le marché des logiciels de neurochirurgie.
Intégration de la segmentation, de la tractographie et du recalage d'images basés sur l'IA
L'IA fait évoluer le marché des logiciels de neurochirurgie de la visualisation d'images vers des outils d'aide à la décision clinique intégrés aux flux de travail chirurgicaux. Une revue de 2026 a rapporté des coefficients de Dice de segmentation tumorale supérieurs à 0,80 et des valeurs d'AUC de détection des hémorragies proches de 0,95 pour les modèles d'IA actuels. Elle a également constaté que le support de tractographie peut améliorer la précision de la cartographie peropératoire.
Les cartes de trajectoires automatisées et spécifiques au patient peuvent réduire la dépendance à la segmentation manuelle laborieuse dans les procédures fonctionnelles. En mars 2026, Medtronic a obtenu l'autorisation de la FDA pour son système chirurgical Stealth AXiS destiné aux procédures crâniennes et ORL, qui intègre une tractographie automatisée alimentée par l'IA. Les exigences réglementaires favorisent les fournisseurs capables de générer des preuves cliniques et de maintenir la conformité.
Expansion des flux de travail chirurgicaux en réalité mixte et en réalité augmentée
Les outils de réalité mixte et de réalité augmentée intègrent les données de navigation directement dans le champ visuel du chirurgien, réduisant les changements d'attention entre le champ opératoire et les moniteurs externes. Ces technologies permettent également l'utilisation de la navigation dans des environnements dépourvus d'une infrastructure de salle d'opération fixe étendue.
Une étude première chez l'homme publiée en 2026 a évalué l'assistance par vision artificielle en temps réel dans la chirurgie endoscopique transsphénoïdale de l'hypophyse sur six cas. L'étude a démontré la faisabilité d'intégrer l'assistance par IA dans le champ opératoire plutôt que de limiter son utilisation à la planification préopératoire.[2] Les systèmes de visualisation portables peuvent élargir l'accès au guidage par l'image dans les hôpitaux régionaux et les structures ambulatoires.
Demande de plateformes intégrées de planification, de navigation et de robotique
Les hôpitaux recherchent de plus en plus des systèmes cliniques connectés intégrant la planification, la navigation, l'imagerie et le guidage robotique. Cette préférence remodèle la concurrence sur le marché des logiciels de neurochirurgie, car la profondeur de la plateforme devient aussi importante que la performance des modules individuels. Les systèmes intégrés peuvent réduire les connexions répétées, les conversions de données et les transferts d'appareils durant les procédures.
Ces systèmes peuvent relier les informations postopératoires à la planification chirurgicale future et soutenir une gestion cohérente des flux de travail. En avril 2026, Medtronic a obtenu le marquage CE pour Stealth AXiS, étendant son système de navigation modulaire pour les procédures crâniennes et rachidiennes aux marchés européens. Les flux de travail établis sur des plateformes connectées peuvent renforcer les relations à long terme avec les fournisseurs en raison de la complexité opérationnelle du changement de système.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL |
|---|---|---|---|
| Coût total de possession élevé et mise en œuvre complexe | -0.5% | Mondial, le plus aigu en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Moyen terme (2-4 ans) |
| Fragmentation de l'interopérabilité et des formats de données | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de personnel formé en neurochirurgie et en technologie de salle d'opération | -0.2% | Mondial, critique en Asie-Pacifique, au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Preuves prospectives limitées, incertitude de remboursement et risque de responsabilité liée à l'IA | -0.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession élevé et mise en œuvre complexe
Le coût des logiciels avancés de neurochirurgie va au-delà de la licence logicielle initiale ou de l'achat d'équipement. Les hôpitaux doivent également investir dans le matériel informatique, la formation du personnel, le support de service, la validation des logiciels et les ressources d'ingénierie clinique. Les plateformes intégrées de navigation et de robotique peuvent nécessiter des modifications du flux de travail en salle d'opération pouvant prendre plusieurs semaines à mettre en œuvre, entraînant des temps d'arrêt et des coûts de personnel supplémentaires. Une revue de 2026 identifie la latence, la refonte de l'interface et les limitations d'interopérabilité comme des obstacles persistants à la mise en œuvre, même lorsque les outils d'IA satisfont aux exigences de validation clinique. Pour les hôpitaux communautaires et les centres de chirurgie ambulatoire, les limitations d'infrastructure et les contraintes de capital peuvent continuer à restreindre l'utilisation fiable des systèmes basés sur l'abonnement.[3]
Fragmentation de l'interopérabilité et des formats de données
Le marché des logiciels de neurochirurgie couvre des modalités d'imagerie, des systèmes PACS, des dossiers de santé électroniques et du matériel de navigation qui peuvent ne pas échanger des données de manière transparente. Les hôpitaux peuvent nécessiter un travail d'intégration personnalisé pour incorporer des outils d'IA autorisés dans les flux de travail cliniques locaux. Une revue de 2026 identifie la complexité de l'interopérabilité comme une raison principale pour laquelle les outils d'IA de neuroimagerie cliniquement validés peuvent rester au stade de la preuve de concept. Bien que DICOM fournisse une base commune, les extensions propriétaires et les formats de fichiers spécifiques aux fournisseurs peuvent créer des lacunes de compatibilité, en particulier pour les données d'IRM peropératoire et d'imagerie hyperspectrale. La charge d'intégration qui en résulte favorise les fournisseurs diversifiés disposant d'installations d'imagerie et de navigation établies par rapport aux éditeurs de logiciels qui doivent intégrer leurs solutions séparément sur chaque site.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les logiciels de navigation sont en tête tandis que les outils de planification se développent
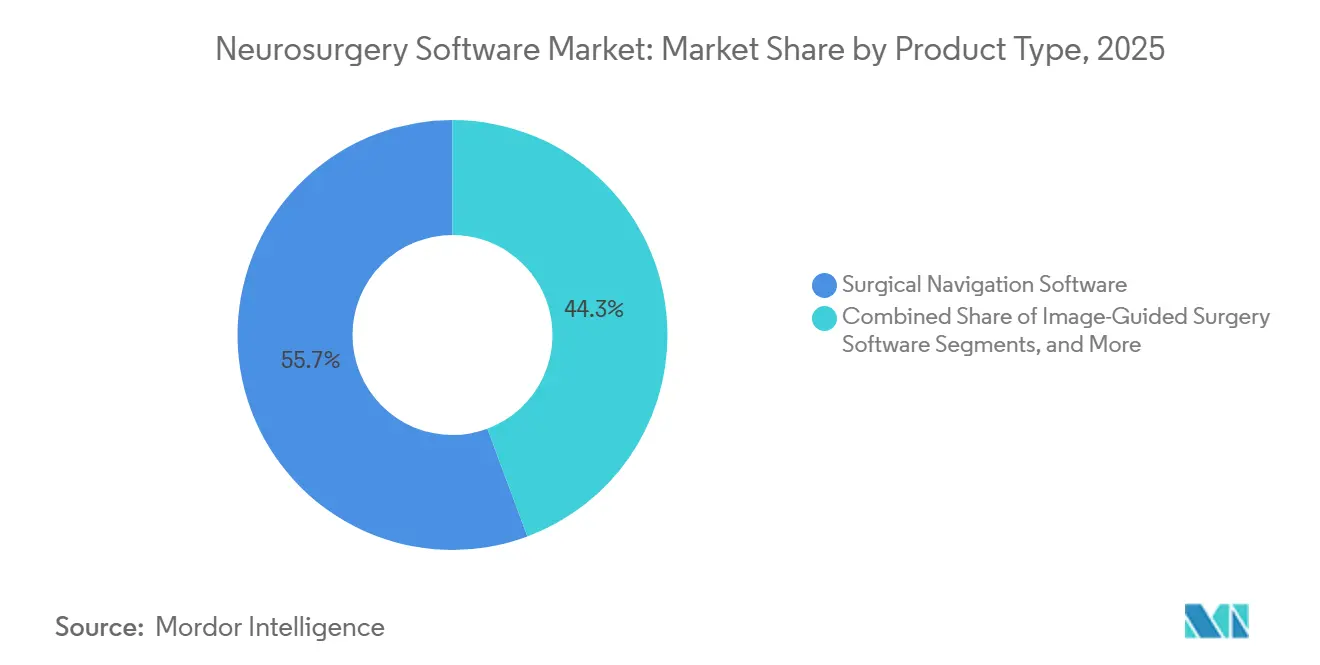
Les logiciels de navigation chirurgicale détenaient 55,67 % de la part du marché des logiciels de neurochirurgie en 2025, ports par le guidage spatial en temps réel lors des craniotomies, de la stimulation cérébrale profonde et des procédures rachidiennes. Ils intègrent l'imagerie préopératoire aux flux de travail de la salle d'opération, permettant aux chirurgiens de visualiser les trajectoires planifiées lors de procédures complexes. Le logiciel prend également en charge la tractographie et l'imagerie peropératoire dans un flux de travail clinique unifié.
Les logiciels de planification et de visualisation chirurgicales constituent le segment de produits à la croissance la plus rapide, avec un CAGR de 6,89 % jusqu'en 2031. Les outils de planification assistés par l'IA réduisent le temps de préparation et améliorent la cohérence de l'examen des images, tandis que les fournisseurs intègrent la segmentation, l'imagerie, le guidage robotique et l'analyse postopératoire dans des plateformes connectées. Les exigences réglementaires, de validation et de service continuent de favoriser les fournisseurs proposant des feuilles de route produits stables, un support clinique et une intégration avec les équipements chirurgicaux existants.


Par mode de déploiement : le cloud est en tête tandis que les logiciels sur site croissent plus rapidement
Les logiciels basés sur le cloud détenaient 64,60 % de la part du marché des logiciels de neurochirurgie en 2025. La livraison par abonnement permet aux fournisseurs de déployer des mises à jour conformes sans interruption des appareils et prend en charge des services connectés de planification, de navigation et d'analyse des résultats sur plusieurs sites hospitaliers. Le déploiement hybride permet aux hôpitaux de conserver localement les données d'imagerie sensibles tout en utilisant l'informatique en nuage pour certaines tâches d'analyse et de planification.
Les logiciels sur site devraient croître à un CAGR de 8,67 % jusqu'en 2031, ce qui en fait le modèle de déploiement à la croissance la plus rapide. Cette croissance reflète les exigences institutionnelles de contrôle des données d'imagerie cérébrale des patients, notamment les réglementations européennes sur la confidentialité, les politiques informatiques des hôpitaux au Japon, en Corée du Sud et en Chine, ainsi que les exigences de souveraineté des données dans les systèmes de santé des pays du GCC. Les fournisseurs doivent prendre en charge les options de déploiement basées sur le cloud et locales pour répondre aux différentes exigences de gouvernance, de connectivité et d'infrastructure informatique.
Par application : la chirurgie des tumeurs cérébrales est en tête tandis que les procédures fonctionnelles connaissent la croissance la plus rapide
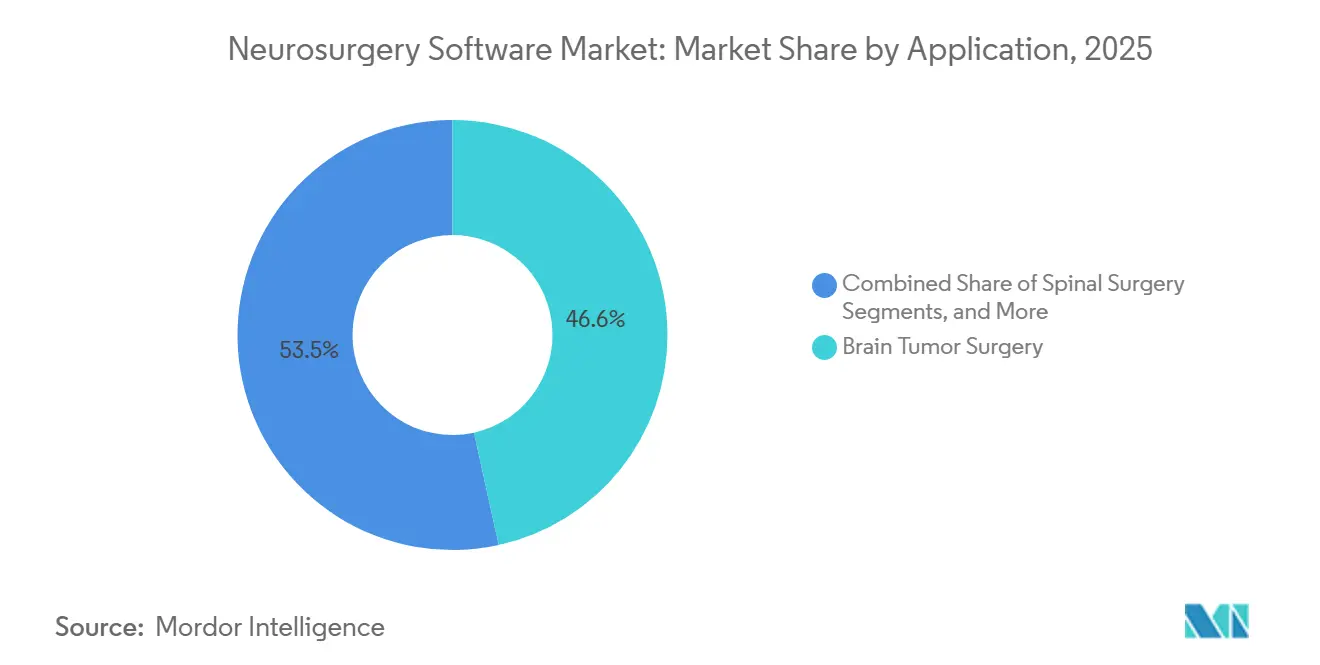
La chirurgie des tumeurs cérébrales détenait 46,55 % de la part du marché des logiciels de neurochirurgie en 2025. Les procédures de neuro-oncologie nécessitent des logiciels pour la segmentation préopératoire, la tractographie, la navigation et l'imagerie peropératoire, ce qui entraîne une utilisation élevée des logiciels par cas complexe. Une étude de 2026 a décrit l'utilisation croissante d'informations structurelles, fonctionnelles et moléculaires, avec l'IA soutenant la segmentation, la compensation du déplacement cérébral et la détection des tumeurs résiduelles.
La neurochirurgie fonctionnelle et stéréotaxique devrait croître à un CAGR de 9,78 % jusqu'en 2031, soutenue par la stimulation cérébrale profonde pour la maladie de Parkinson, le tremblement essentiel et l'épilepsie, ainsi que par les applications émergentes d'ultrasons focalisés. L'étude IRM à 7 Tesla a montré un taux de placement optimal des électrodes plus élevé avec le ciblage guidé par la connectivité qu'avec le ciblage conventionnel. Les plateformes intégrées de planification et de navigation gagnent en importance à mesure que les prestataires cherchent à soutenir à la fois la préparation préopératoire et la prise de décision peropératoire.
Par technologie : la navigation optique occupe la position dominante tandis que les outils d'IA progressent
La navigation optique détenait 51,45 % de la part du marché des logiciels de neurochirurgie en 2025. Elle reste largement utilisée dans la navigation crânienne car le suivi optique infrarouge offre une précision inférieure au millimètre et prend en charge un large parc installé de matériel de navigation. La navigation électromagnétique reste pertinente pour les procédures transnasales et endoscopiques où le suivi optique est obstrué.
Les outils d'intelligence artificielle et d'apprentissage automatique devraient croître à un CAGR de 7,55 % jusqu'en 2031, soutenus par leur utilisation dans la segmentation, la détection, la cartographie et l'aide à la décision. Le système autorisé de Medtronic intègre la tractographie automatique dans son offre clinique. Les capacités d'IA sont de plus en plus intégrées dans les plateformes de navigation établies, déplaçant la concurrence vers des flux de travail intégrés d'imagerie, de planification, de navigation et de reporting.
Par utilisateur final : les hôpitaux sont en tête tandis que les centres de chirurgie ambulatoire gagnent en dynamisme
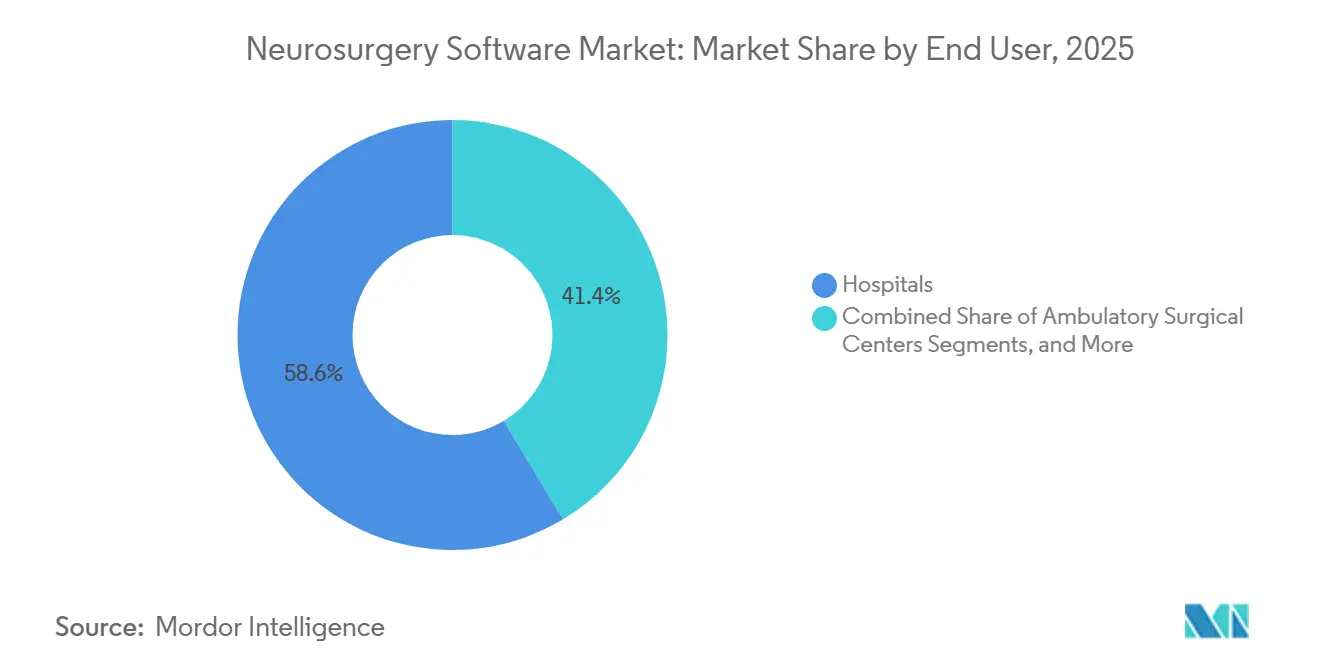
Les hôpitaux détenaient 58,60 % de la part du marché des logiciels de neurochirurgie en 2025. Les hôpitaux de soins tertiaires et universitaires réalisent une part significative des procédures crâniennes et fonctionnelles complexes et disposent du personnel, de l'infrastructure d'imagerie et des volumes de cas nécessaires aux systèmes de navigation premium et de planification par IA. Les établissements universitaires, les centres neurochirurgicaux spécialisés et les centres dédiés aux ultrasons focalisés et à la radiochirurgie restent des clients importants pour les plateformes de planification avancées.
Les centres de chirurgie ambulatoire devraient croître à un CAGR de 6,56 % jusqu'en 2031, soutenus par le transfert de certaines procédures rachidiennes et crâniennes mini-invasives vers des environnements ambulatoires. Ces prestataires valorisent un guidage précis, des flux de travail efficaces et des exigences d'infrastructure réduites. Les fournisseurs proposant des plateformes compatibles et faciles à mettre en œuvre peuvent répondre aux besoins des établissements disposant d'un espace limité, d'un personnel spécialisé moins nombreux et de plannings de cas sensibles au temps.
Analyse géographique
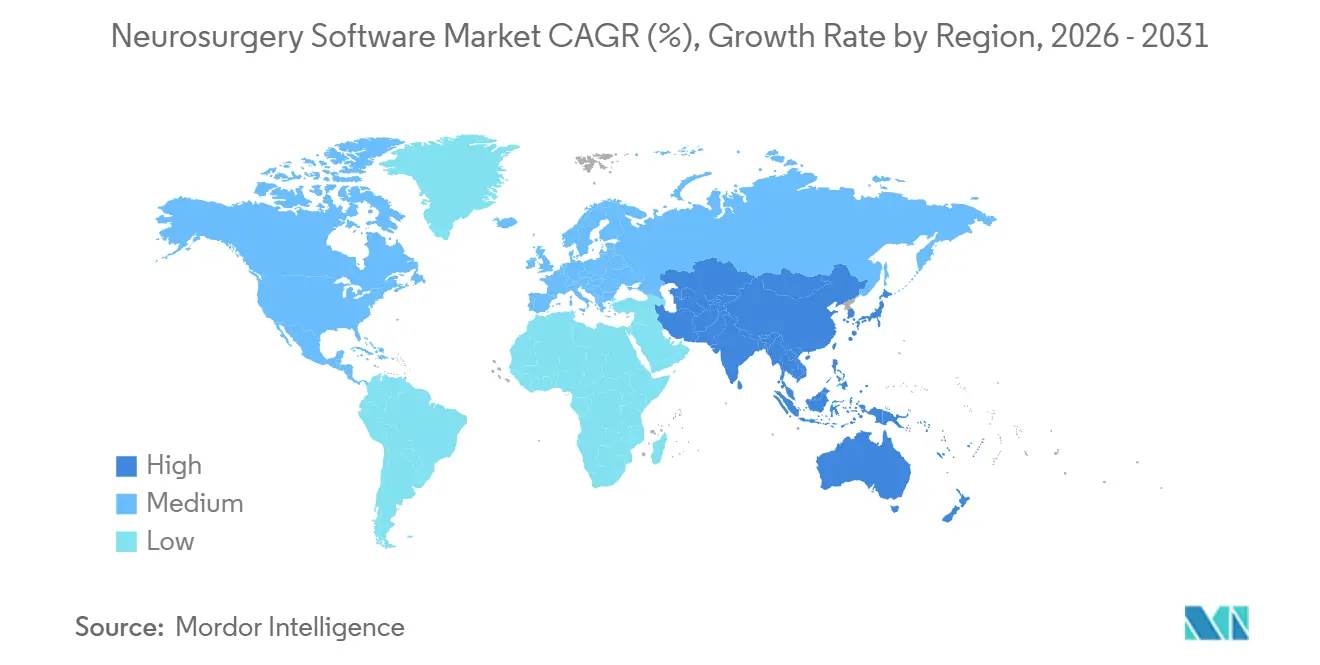
L'Amérique du Nord détenait 42,80 % de la part du marché des logiciels de neurochirurgie en 2025, soutenue par un réseau dense de centres neurochirurgicaux, un remboursement favorable et un environnement actif d'autorisation FDA pour les systèmes de navigation assistés par l'IA. Medtronic a obtenu l'autorisation FDA pour Stealth AXiS en mars 2026, ajoutant une tractographie alimentée par l'IA à son système chirurgical crânien et ORL. Les réseaux hospitaliers passent des achats de produits individuels à des contrats de plateformes connectées plus larges.
L'Europe reste une région clé pour le marché des logiciels de neurochirurgie, portée par les centres médicaux universitaires et les investissements dans l'infrastructure chirurgicale numérique. L'Allemagne, le Royaume-Uni et la France représentent une part significative de la demande régionale, tandis que le règlement européen sur les dispositifs médicaux exige des preuves cliniques pour les logiciels médicaux basés sur l'IA. Medtronic a obtenu le marquage CE pour Stealth AXiS en avril 2026, et le projet STRATUM développe un système d'aide à la décision tridimensionnel en temps réel pour la chirurgie des tumeurs cérébrales. Les exigences de confidentialité pour l'imagerie médicale soutiennent également la demande de modèles de déploiement hybrides et sur site.
L'Asie-Pacifique devrait croître à un CAGR de 7,98 % jusqu'en 2031, soutenue par l'expansion des capacités neurochirurgicales et les investissements dans l'infrastructure hospitalière en Chine, en Inde, en Corée du Sud et au Japon. La croissance des besoins en soins neurologiques stimule la demande de logiciels de planification, de navigation et d'imagerie, tandis que la Corée du Sud met en évidence le potentiel des modèles à l'usage dans les environnements institutionnels sensibles aux coûts. Le marché offre également des opportunités au Moyen-Orient et en Afrique, notamment dans les pays du GCC, et en Amérique du Sud, où le réseau hospitalier public du Brésil soutient l'expansion des capacités procédurales.

Paysage concurrentiel
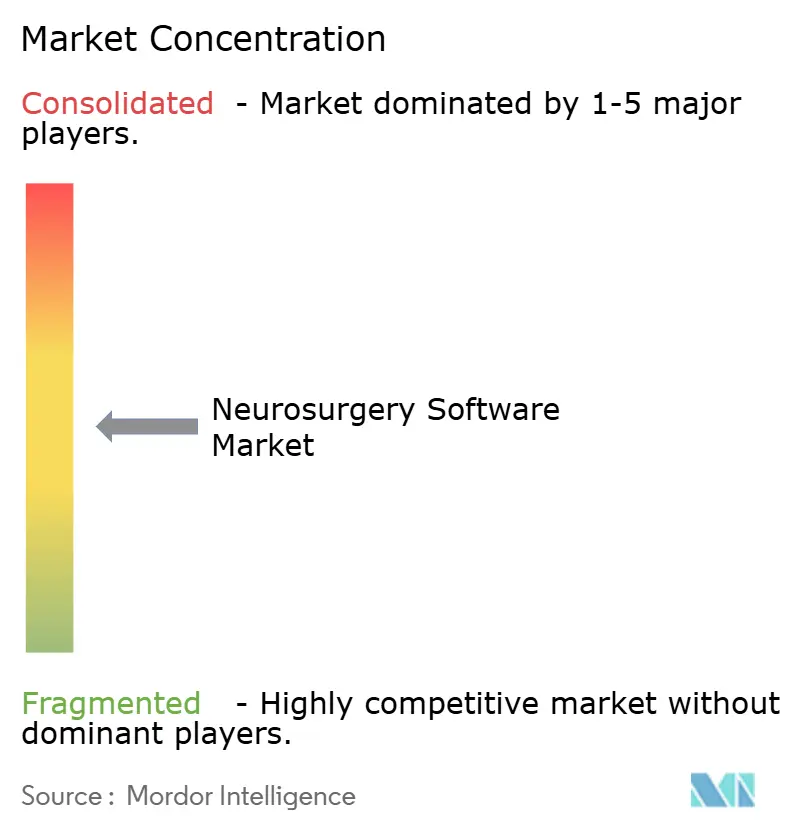
Le marché des logiciels de neurochirurgie présente un premier niveau modérément consolidé. Medtronic, Brainlab, Siemens Healthineers et GE HealthCare s'appuient sur des portefeuilles établis d'imagerie et d'équipements d'investissement pour stimuler l'adoption des logiciels auprès de leurs clients hospitaliers existants. Leurs capacités intégrées de planification, de navigation, d'imagerie et de flux de travail chirurgical renforcent leur avantage de parc installé. L'autorisation FDA de Medtronic pour Stealth AXiS en mars 2026 soutient sa stratégie d'intégration de fonctionnalités assistées par l'IA dans sa plateforme de navigation plus large. Son marquage CE en avril 2026 a étendu le système modulaire aux applications crâniennes et rachidiennes européennes. Ces approbations illustrent la manière dont les principaux fournisseurs élargissent l'accès aux plateformes connectées à travers les régions.
Les hôpitaux évaluent de plus en plus les logiciels en fonction de leur capacité à soutenir l'ensemble du flux de travail chirurgical plutôt qu'une seule tâche de traitement d'images. Les exigences relatives au cycle de vie des logiciels médicaux et à la gestion de la qualité élèvent les barrières à l'entrée et favorisent les entreprises disposant de capacités réglementaires, cliniques et de support établies. Une mise en œuvre efficace reste essentielle pour l'intégration avec les systèmes d'imagerie, les dossiers patients et les flux de travail de la salle d'opération.
Les entreprises spécialisées peuvent être compétitives dans la planification de l'administration de médicaments, la modélisation anatomique spécifique au patient et les flux de travail procéduraux ciblés, là où les plateformes plus larges ont une couverture spécialisée limitée. Les entreprises natives de l'IA ciblent également des niches de flux de travail que les modèles matériels hérités peuvent ne pas traiter efficacement. Leur expansion dépend des preuves cliniques, des autorisations réglementaires, de l'intégration pratique et du support client après installation. Le marché des logiciels de neurochirurgie est façonné par les fournisseurs de plateformes connectées et les éditeurs de logiciels spécialisés. Les grandes entreprises peuvent construire des cosystèmes de bout en bout, tandis que les fournisseurs plus petits peuvent être compétitifs en apportant des avantages clairs pour des exigences spécifiques de planification, de visualisation ou d'administration de traitement. Cet équilibre soutient l'innovation spécialisée tout en préservant la valeur concurrentielle des plateformes établies.
Leaders du secteur des logiciels de neurochirurgie
-
Medtronic plc
-
Brainlab AG
-
Stryker Corporation
-
Synaptive Medical Inc.
-
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Cercare Medical a obtenu l'autorisation FDA 510(k) (K260316) pour Oncology Virtual Expert, un module de segmentation des tumeurs cérébrales alimenté par l'IA pour le contourage semi-automatique des tumeurs dans les flux de travail PACS. L'outil a atteint un coefficient de Dice de 0,82 sur 100 patients et fonctionnait entièrement sur site pour répondre aux exigences strictes de gouvernance des données.
- Juin 2026 : Medtronic a lancé GAiTEWAY, une plateforme basée sur le cloud intégrant la planification préopératoire pilotée par l'IA, la navigation peropératoire Stealth AXiS et l'analyse postopératoire au sein de l'écosystème AiBLE. La plateforme utilisait les résultats chirurgicaux pour éclairer la planification ultérieure des procédures rachidiennes et crâniennes.
- Juin 2026 : Brainlab a signé un protocole d'accord avec KIMS Hospitals, Bengaluru, pour établir le premier Centre de référence en neurochirurgie fonctionnelle, Hub de formation et Centre d'excellence d'Asie du Sud. L'initiative a intégré la visualisation en réalité mixte, l'imagerie peropératoire assistée par robot et la navigation chirurgicale avancée dans les flux de travail de neurochirurgie fonctionnelle à travers l'Inde et l'Asie du Sud.
- Avril 2026 : GE HealthCare a annoncé la disponibilité commerciale d'une intégration numérique entre son système d'échographie peropératoire bkActiv et la plateforme de navigation Stealth AXiS de Medtronic. L'intégration a permis la visualisation échographique en temps réel aux côtés des données IRM et TDM préopératoires lors des procédures crâniennes et a été présentée lors de la réunion scientifique annuelle de l'AANS à San Antonio, Texas.


Périmètre du rapport mondial sur le marché des logiciels de neurochirurgie
Selon le périmètre du rapport, les logiciels de neurochirurgie désignent une catégorie d'applications médicales hautement spécialisées utilisées par les neurochirurgiens pour planifier, simuler et exécuter des procédures chirurgicales complexes sur le cerveau, la colonne vertébrale et le système nerveux périphérique.
Le marché des logiciels de neurochirurgie est segmenté par type de produit, mode de déploiement, application, technologie, utilisateur final et géographie. Par type de produit, le marché comprend les logiciels de planification et de visualisation chirurgicales, les logiciels de navigation chirurgicale, les logiciels de chirurgie guidée par l'image, les logiciels de chirurgie assistée par robot, les logiciels d'imagerie et d'analyse peropératoires, les logiciels d'analyse et de surveillance postopératoires, et d'autres logiciels neurochirurgicaux. Par mode de déploiement, le marché est segmenté en logiciels sur site, logiciels basés sur le cloud et logiciels hybrides. Par application, le marché est catégorisé en chirurgie des tumeurs cérébrales, chirurgie rachidienne, chirurgie de l'épilepsie, neurochirurgie fonctionnelle et stéréotaxique, chirurgie neurovasculaire, chirurgie traumatologique et autres applications. Par technologie, le marché est segmenté en intelligence artificielle et apprentissage automatique, visualisation et modélisation 3D, navigation électromagnétique, navigation optique et informatique en nuage. Par utilisateur final, le marché est segmenté en hôpitaux, centres de chirurgie ambulatoire, centres neurochirurgicaux spécialisés, établissements universitaires et de recherche, et autres. Par géographie, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions mondiales. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments susmentionnés.
| Logiciels de planification et de visualisation chirurgicales |
| Logiciels de navigation chirurgicale |
| Logiciels de chirurgie guidée par l'image |
| Logiciels de chirurgie assistée par robot |
| Logiciels d'imagerie et d'analyse peropératoires |
| Logiciels d'analyse et de surveillance postopératoires |
| Autres logiciels neurochirurgicaux |
| Logiciels sur site |
| Logiciels basés sur le cloud |
| Logiciels hybrides |
| Chirurgie des tumeurs cérébrales |
| Chirurgie rachidienne |
| Chirurgie de l'épilepsie |
| Neurochirurgie fonctionnelle et stéréotaxique |
| Chirurgie neurovasculaire |
| Chirurgie traumatologique |
| Autres applications |
| Intelligence artificielle et apprentissage automatique |
| Visualisation et modélisation 3D |
| Navigation électromagnétique |
| Navigation optique |
| Informatique en nuage |
| Hôpitaux |
| Centres de chirurgie ambulatoire |
| Centres neurochirurgicaux spécialisés |
| Établissements universitaires et de recherche |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Logiciels de planification et de visualisation chirurgicales | |
| Logiciels de navigation chirurgicale | ||
| Logiciels de chirurgie guidée par l'image | ||
| Logiciels de chirurgie assistée par robot | ||
| Logiciels d'imagerie et d'analyse peropératoires | ||
| Logiciels d'analyse et de surveillance postopératoires | ||
| Autres logiciels neurochirurgicaux | ||
| Par mode de déploiement | Logiciels sur site | |
| Logiciels basés sur le cloud | ||
| Logiciels hybrides | ||
| Par application | Chirurgie des tumeurs cérébrales | |
| Chirurgie rachidienne | ||
| Chirurgie de l'épilepsie | ||
| Neurochirurgie fonctionnelle et stéréotaxique | ||
| Chirurgie neurovasculaire | ||
| Chirurgie traumatologique | ||
| Autres applications | ||
| Par technologie | Intelligence artificielle et apprentissage automatique | |
| Visualisation et modélisation 3D | ||
| Navigation électromagnétique | ||
| Navigation optique | ||
| Informatique en nuage | ||
| Par utilisateur final | Hôpitaux | |
| Centres de chirurgie ambulatoire | ||
| Centres neurochirurgicaux spécialisés | ||
| Établissements universitaires et de recherche | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des logiciels de neurochirurgie d'ici 2031 ?
Le marché des logiciels de neurochirurgie devrait atteindre 7,60 milliards USD d'ici 2031, contre 6,14 milliards USD en 2026, à un CAGR de 4,38 %.
Quelle catégorie de produits détenait la plus grande part en 2025 ?
Les logiciels de navigation chirurgicale étaient en tête avec une part de 55,67 % en 2025, car ils soutiennent le guidage en temps réel lors des procédures crâniennes, fonctionnelles et rachidiennes.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La neurochirurgie fonctionnelle et stéréotaxique devrait crotre à un CAGR de 9,78 % jusqu'en 2031, soutenue par la stimulation cérébrale profonde et les flux de travail de ciblage de précision.
Pourquoi le déploiement sur site croît-il plus rapidement que la livraison en nuage ?
Les logiciels sur site devraient croître à un CAGR de 8,67 % car les exigences de gouvernance des données hospitalières et de souveraineté des données peuvent limiter le transfert externe vers le cloud des données d'imagerie cérébrale.
Quelle région détient la plus grande part et laquelle connaît la croissance la plus rapide ?
L'Amérique du Nord détenait 42,80 % de la part en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,98 % jusqu'en 2031.
Comment les outils d'IA affectent-ils les flux de travail neurochirurgicaux ?
Les outils d'IA soutiennent la segmentation tumorale, la tractographie, le recalage d'images et l'aide à la décision, contribuant à élargir le rôle des logiciels dans la planification et les soins peropératoires. Leur pertinence dépend des preuves cliniques, de l'intégration avec les systèmes d'imagerie et de navigation actuels, et de la capacité à s'intégrer dans les processus établis de la salle d'opération.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
