
Marktgröße und Marktanteil für Neurochirurgie-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.14 Milliarden US-Dollar |
| Marktgröße (2031) | 7.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.38 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Neurochirurgie-Software von Mordor Intelligence
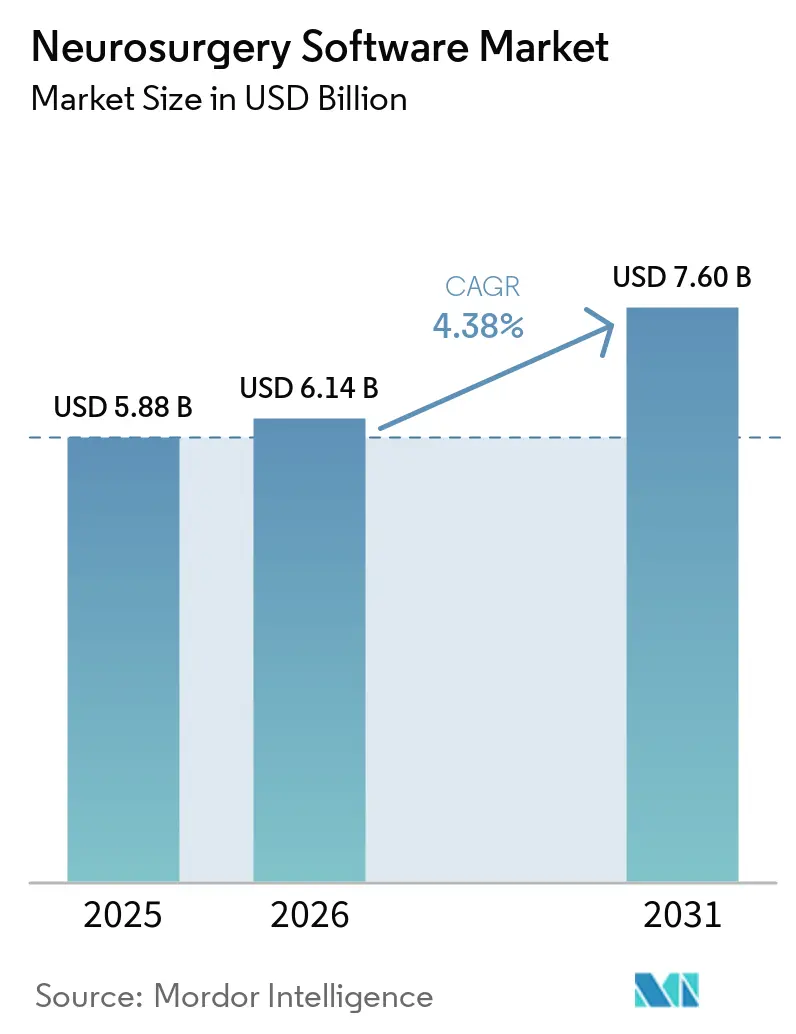
Die Marktgröße für Neurochirurgie-Software wurde im Jahr 2025 auf 5,88 Milliarden USD geschätzt und soll von 6,14 Milliarden USD im Jahr 2026 auf 7,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,38 % während des Prognosezeitraums (2026–2031).
Der Markt für Neurochirurgie-Software wird durch die zunehmende Belastung durch neurologische Erkrankungen und den Bedarf an der Durchführung komplexerer kranialer und spinaler Eingriffe gestützt. Software unterstützt heute Planung, Bildregistrierung, Traktographie, Navigation und intraoperative Bildgebung entlang des gesamten chirurgischen Behandlungspfads. Anbieter entwickeln sich von Einzelprodukten hin zu vernetzten Plattformen, die Planung, Führung, Bildgebung und Nachsorgeanalyse miteinander verbinden. Der Markt für Neurochirurgie-Software bietet auch eine aufkommende Chance im Bereich der präzisen Medikamentenverabreichung, bei der Behandlungsplanungssoftware genaue intrakranielle Infusionswege unterstützen kann. Hohe Eigentumskosten, schwierige Systemintegration und Unsicherheiten bei der Erstattung für KI-gestützte Werkzeuge schränken die Akzeptanz weiterhin ein.
Wichtigste Erkenntnisse des Berichts
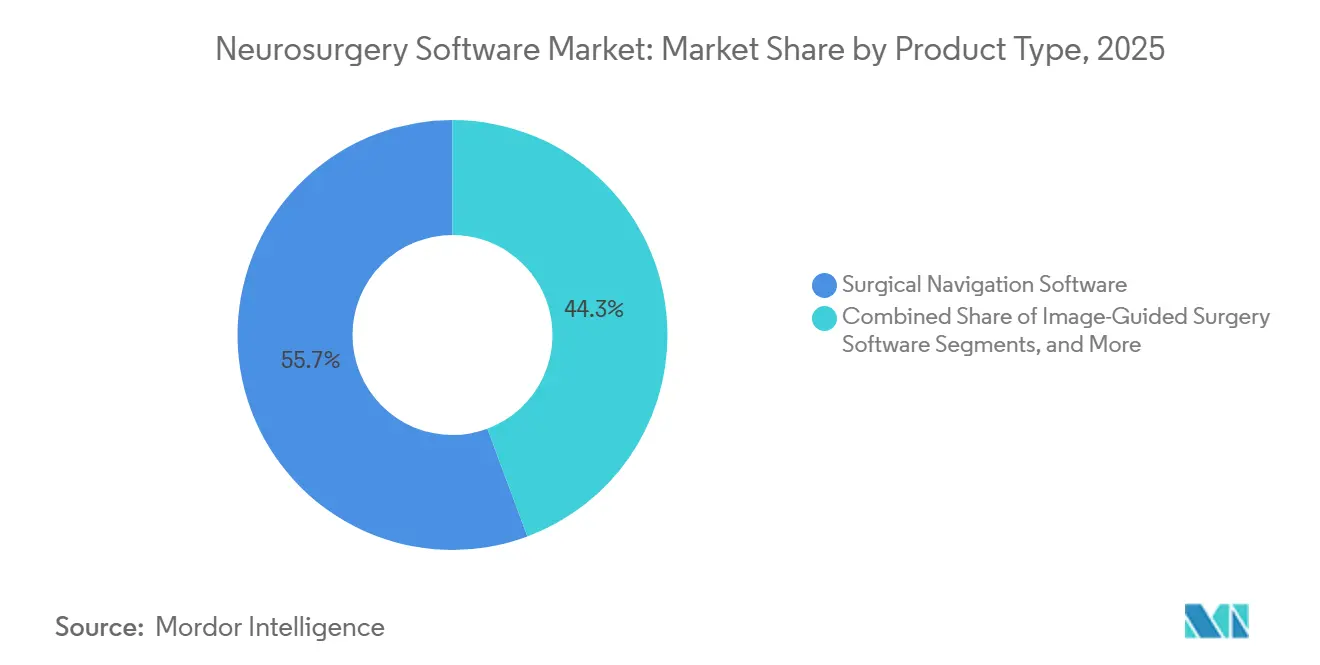
- Nach Produkttyp hielt chirurgische Navigationssoftware im Jahr 2025 einen Marktanteil von 55,67 % am Markt für Neurochirurgie-Software, während chirurgische Planungs- und Visualisierungssoftware bis 2031 voraussichtlich mit einer CAGR von 6,89 % wachsen wird.
- Nach Bereitstellungsmodell hielt Cloud-basierte Software im Jahr 2025 einen Marktanteil von 64,60 % am Markt für Neurochirurgie-Software, während On-Premises-Software bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen wird.
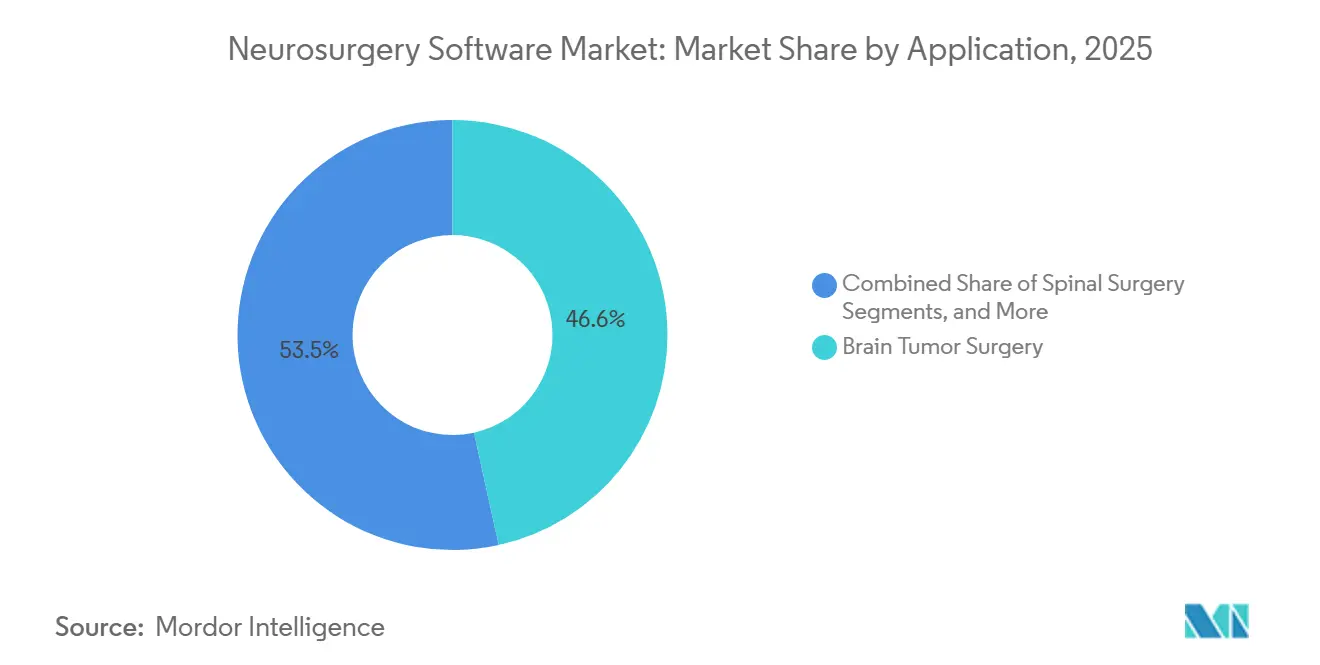
- Nach Anwendung hielt die Hirntumorchirurgie im Jahr 2025 einen Marktanteil von 46,55 % am Markt für Neurochirurgie-Software, während die funktionelle und stereotaktische Neurochirurgie bis 2031 voraussichtlich mit einer CAGR von 9,78 % wachsen wird.
- Nach Technologie hielt die optische Navigation im Jahr 2025 einen Marktanteil von 51,45 % am Markt für Neurochirurgie-Software, während KI- und maschinelle Lernwerkzeuge bis 2031 voraussichtlich mit einer CAGR von 7,55 % wachsen werden.
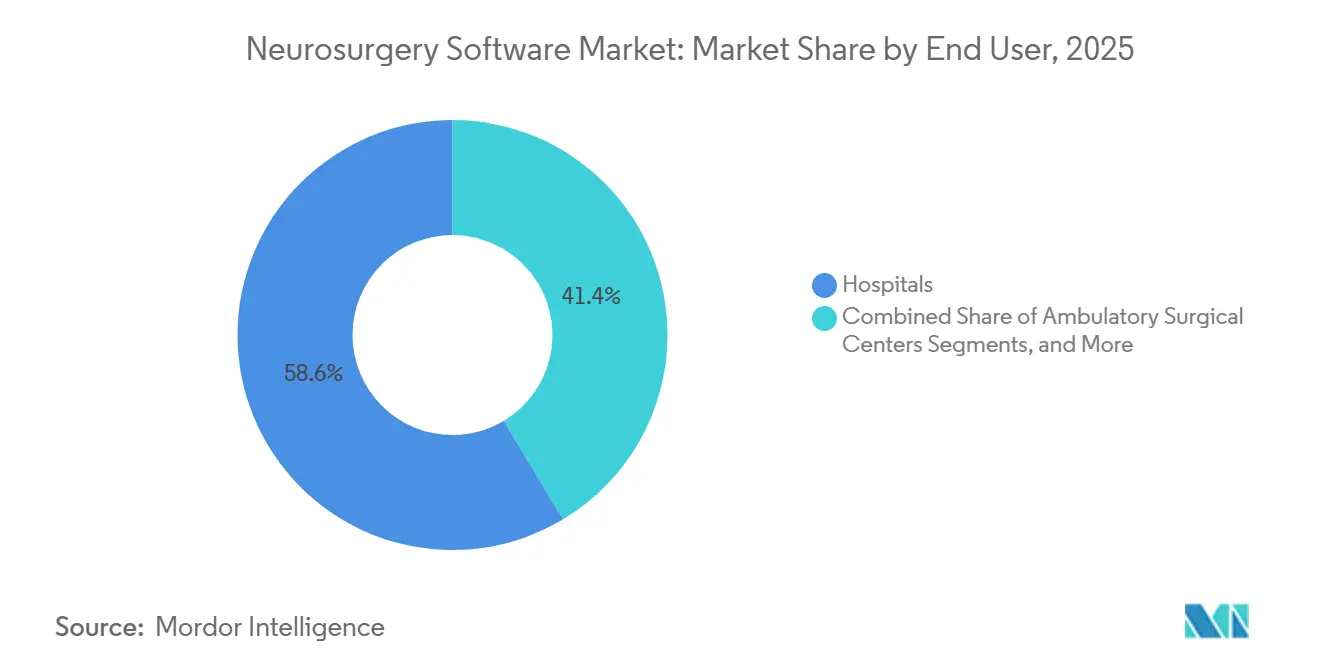
- Nach Endnutzer hielten Krankenhäuser im Jahr 2025 einen Marktanteil von 58,60 % am Markt für Neurochirurgie-Software, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 6,56 % wachsen werden.
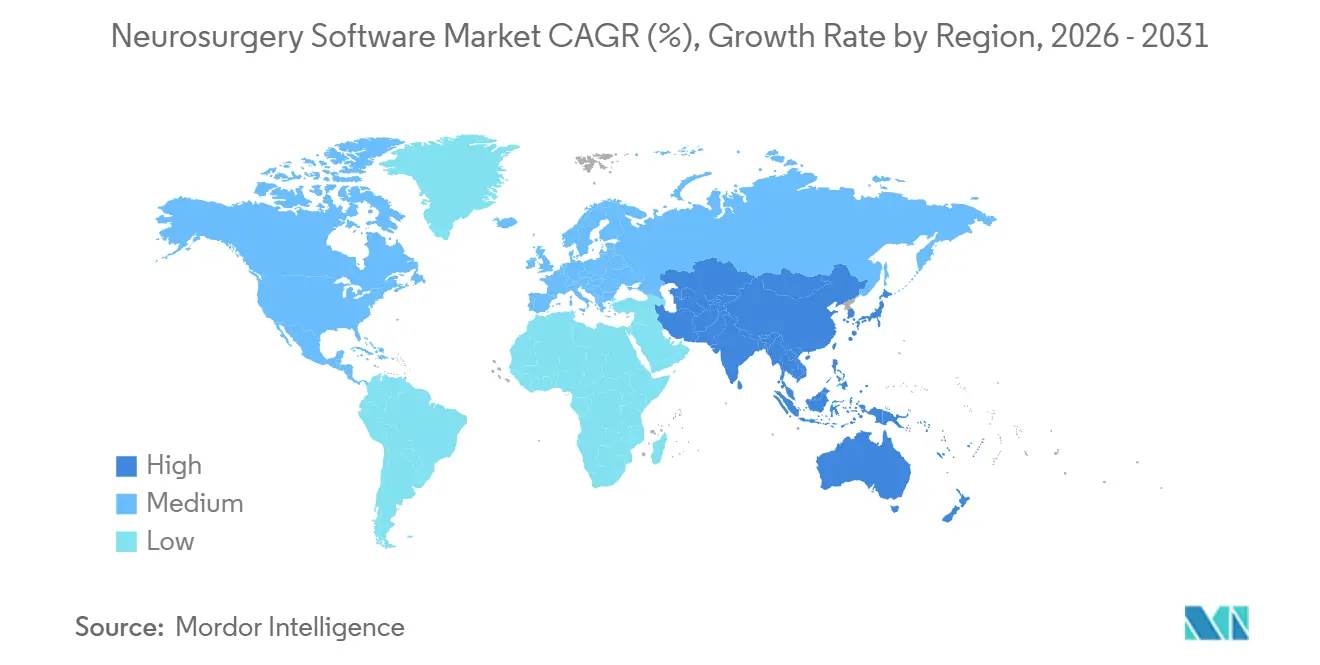
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 42,80 % am Markt für Neurochirurgie-Software, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Neurochirurgie-Software
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Zunehmender Einsatz bildgeführter kranialer und funktioneller Neurochirurgie | +1.0% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Integration KI-basierter Segmentierung, Traktographie und Bildregistrierung | +1.2% | Global, mit früher Akzeptanz konzentriert in Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Mixed-Reality- und Augmented-Reality-Workflows in der Chirurgie | +0.8% | Nord- amerika, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach integrierten Planungs-, Navigations- und Roboterplattformen | +0.9% | Nord- amerika, Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Wachstum der neurochirurgischen Kapazitäten im asiatisch-pazifischen Raum und in Schwellenmärkten | +0.7% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf GCC-Länder und Südafrika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Software-Abonnement- und nutzungsbasierten Lizenzmodellen | +0.6% | Global, mit schnellerer Akzeptanz im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz bildgeführter kranialer und funktioneller Neurochirurgie
Bildgeführte Neurochirurgie wird an Hochvolumenzentren zu einem Standarderfordernis und geht über akademische Krankenhäuser hinaus. Dieser Wandel verringert die Abhängigkeit von landmarkenbasierten Methoden bei komplexen kranialen und funktionellen Eingriffen. Eine Pilotstudie aus dem Jahr 2026 berichtete über einen Zielregistrierungsfehler im Submillimeterbereich für die Echtzeit-Augmented-Reality-Navigation bei der Gliomresektion, mit einer mittleren Registrierungszeit von weniger als 5 Minuten.
Eine Studie aus dem Jahr 2026 zur konnektivitätsgeführten tiefen Hirnstimulation mit 7-Tesla-MRT berichtete über eine 56-prozentige Verbesserung der motorischen Ergebnisse im Vergleich zu 50 % bei konventioneller Zielführung. Außerdem wurde in 96 % der Fälle eine optimale Elektrodenplatzierung erreicht, verglichen mit 86 % bei konventioneller Zielführung.[1] Diese Ergebnisse unterstützen Investitionen in funktionelle Planungs- und Zielführungswerkzeuge im Markt für Neurochirurgie-Software.
Integration KI-basierter Segmentierung, Traktographie und Bildregistrierung
KI verlagert den Markt für Neurochirurgie-Software von der Bildvisualisierung hin zu klinischen Entscheidungsuntersttzungswerkzeugen, die in chirurgische Workflows integriert sind. Ein Überblick aus dem Jahr 2026 berichtete über Dice-Koeffizienten der Tumorsegmentierung über 0,80 und AUC-Werte für die Blutungserkennung nahe 0,95 für aktuelle KI-Modelle. Außerdem wurde festgestellt, dass die Traktographieunterstützung die Genauigkeit des intraoperativen Mappings verbessern kann.
Automatisierte, patientenspezifische Wegekarten können die Abhängigkeit von arbeitsintensiver manueller Segmentierung bei funktionellen Eingriffen verringern. Im März 2026 erhielt Medtronic die FDA-Zulassung für sein chirurgisches Stealth-AXiS-System für kraniale und HNO-Eingriffe, das eine KI-gestützte automatisierte Traktographie umfasst. Regulatorische Anforderungen begünstigen Anbieter, die klinische Evidenz generieren und die Compliance aufrechterhalten können.
Ausweitung von Mixed-Reality- und Augmented-Reality-Workflows in der Chirurgie
Mixed-Reality- und Augmented-Reality-Werkzeuge bringen Navigationsdaten direkt in das Sichtfeld des Chirurgen und reduzieren so Aufmerksamkeitswechsel zwischen dem Operationsfeld und externen Monitoren. Diese Technologien ermöglichen auch den Einsatz von Navigation in Umgebungen ohne umfangreiche fest installierte Operationssaalinfrastruktur.
Eine im Jahr 2026 veröffentlichte First-in-Human-Studie evaluierte die Echtzeit-Computer-Vision-Unterstützung bei der endoskopischen transsphenoidalen Hypophysenchirurgie in sechs Fällen. Die Studie demonstrierte die Machbarkeit der Integration von KI-Unterstützung in das Operationsfeld, anstatt deren Einsatz auf die präoperative Planung zu beschränken.[2] Portable Visualisierungssysteme können den Zugang zu bildgeführter Navigation in Regionalkrankenhäusern und ambulanten Einrichtungen erweitern.
Nachfrage nach integrierten Planungs-, Navigations- und Roboterplattformen
Krankenhäuser suchen zunehmend nach vernetzten klinischen Systemen, die Planung, Navigation, Bildgebung und robotergestützte Führung integrieren. Diese Präferenz verändert den Wettbewerb im Markt für Neurochirurgie-Software, da die Tiefe der Plattform ebenso wichtig wird wie die Leistung einzelner Module. Integrierte Systeme können wiederholte Anmeldungen, Datenkonvertierungen und Geräteübergaben während Eingriffen reduzieren.
Diese Systeme können postoperative Informationen mit zukünftiger chirurgischer Planung verknüpfen und ein konsistentes Workflow-Management unterstützen. Im April 2026 erhielt Medtronic die CE-Kennzeichnung für Stealth AXiS und erweiterte damit sein modulares Navigationssystem für kraniale und spinale Eingriffe auf europäische Märkte. Etablierte vernetzte Plattform-Workflows können langfristige Lieferantenbeziehungen stärken, da der Wechsel von Systemen mit erheblicher operativer Komplexität verbunden ist.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Hohe Gesamtbetriebskosten und komplexe Implementierung | -0.5% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum, im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Interoperabilität und Fragmentierung von Datenformaten | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an ausgebildetem neurochirurgischen und operationstechnischen Personal | -0.2% | Global, kritisch im asiatisch-pazifischen Raum, im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte prospektive Evidenz, Unsicherheit bei der Erstattung und KI-Haftungsrisiko | -0.2% | Nord- amerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten und komplexe Implementierung
Die Kosten für fortschrittliche Neurochirurgie-Software gehen über die anfängliche Softwarelizenz oder den Gerätekauf hinaus. Krankenhäuser müssen auch in Hardware, Mitarbeiterschulung, Serviceunterstützung, Softwarevalidierung und klinische Ingenieurressourcen investieren. Integrierte Navigations- und Roboterplattformen können Änderungen am Operationssaal-Workflow erfordern, deren Implementierung mehrere Wochen in Anspruch nehmen kann, was zu Ausfallzeiten und zusätzlichen Personalkosten führt. Ein Überblick aus dem Jahr 2026 identifiziert Latenz, Schnittstellenneugestaltung und Interoperabilitätsbeschränkungen als anhaltende Implementierungsbarrieren, selbst wenn KI-Werkzeuge die klinischen Validierungsanforderungen erfüllen. Für Gemeinschaftskrankenhäuser und ambulante chirurgische Zentren können Infrastrukturbeschränkungen und Kapitalbeschränkungen die zuverlässige Nutzung abonnementbasierter Systeme weiterhin einschränken.[3]
Interoperabilität und Fragmentierung von Datenformaten
Der Markt für Neurochirurgie-Software umfasst Bildgebungsmodalitäten, PACS-Systeme, elektronische Patientenakten und Navigationshardware, die möglicherweise keine nahtlose Datenübertragung ermöglichen. Krankenhäuser benötigen möglicherweise individuelle Integrationsarbeiten, um zugelassene KI-Werkzeuge in lokale klinische Workflows einzubinden. Ein Überblick aus dem Jahr 2026 identifiziert die Komplexität der Interoperabilität als einen Hauptgrund dafür, dass klinisch validierte KI-Neuroimaging-Werkzeuge möglicherweise im Proof-of-Concept-Stadium verbleiben. Obwohl DICOM eine gemeinsame Grundlage bietet, können proprietäre Erweiterungen und anbieterspezifische Dateiformate Kompatibilitätslücken schaffen, insbesondere bei intraoperativen MRT- und hyperspektralen Bilddaten. Die daraus resultierende Integrationsbelastung begünstigt diversifizierte Anbieter mit etablierten Bildgebungs- und Navigationsinstallationen gegenüber Softwareanbietern, die ihre Lösungen an jedem Standort separat integrieren müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Navigationssoftware führt, während Planungswerkzeuge expandieren
Chirurgische Navigationssoftware hielt im Jahr 2025 einen Marktanteil von 55,67 % am Markt für Neurochirurgie-Software, angetrieben durch räumliche Echtzeit-Führung bei Kraniotomie, tiefer Hirnstimulation und spinalen Eingriffen. Sie integriert präoperative Bildgebung in Operationssaal-Workflows und ermöglicht es Chirurgen, geplante Trajektorien während komplexer Eingriffe zu visualisieren. Die Software unterstützt auch Traktographie und intraoperative Bildgebung innerhalb eines einheitlichen klinischen Workflows.
Chirurgische Planungs- und Visualisierungssoftware ist das am schnellsten wachsende Produktsegment mit einer CAGR von 6,89 % bis 2031. KI-gestützte Planungswerkzeuge reduzieren die Vorbereitungszeit und verbessern die Konsistenz der Bildgebungsüberprüfung, während Anbieter Segmentierung, Bildgebung, robotergestützte Führung und postoperative Analyse in vernetzte Plattformen integrieren. Regulatorische, Validierungs- und Serviceanforderungen begünstigen weiterhin Anbieter, die stabile Produkt-Roadmaps, klinische Unterstützung und Integration mit vorhandenen chirurgischen Geräten anbieten.


Nach Bereitstellungsmodell: Cloud führt, während On-Premises-Software schneller wächst
Cloud-basierte Software hielt im Jahr 2025 einen Marktanteil von 64,60 % am Markt für Neurochirurgie-Software. Die Bereitstellung per Abonnement ermöglicht es Anbietern, konforme Updates ohne Geräteausfallzeiten bereitzustellen und vernetzte Planungs-, Navigations- und Ergebnisanalysedienste über mehrere Krankenhausstandorte hinweg zu unterstützen. Die hybride Bereitstellung ermöglicht es Krankenhäusern, sensible Bilddaten lokal zu speichern und gleichzeitig Cloud-Computing für ausgewählte Analyse- und Planungsaufgaben zu nutzen.
On-Premises-Software soll bis 2031 mit einer CAGR von 8,67 % wachsen und ist damit das am schnellsten wachsende Bereitstellungsmodell. Dieses Wachstum spiegelt institutionelle Anforderungen an die Kontrolle über Patientengehirnbilddaten wider, einschließlich europäischer Datenschutzbestimmungen, IT-Richtlinien von Krankenhäusern in Japan, Südkorea und China sowie Datensouveränitätsanforderungen in GCC-Gesundheitssystemen. Anbieter müssen sowohl Cloud-basierte als auch lokale Bereitstellungsoptionen unterstützen, um unterschiedlichen Governance-, Konnektivitäts- und IT-Infrastrukturanforderungen gerecht zu werden.
Nach Anwendung: Hirntumorchirurgie führt, während funktionelle Eingriffe am schnellsten wachsen
Die Hirntumorchirurgie hielt im Jahr 2025 einen Marktanteil von 46,55 % am Markt für Neurochirurgie-Software. Neuroonkologische Eingriffe erfordern Software für präoperative Segmentierung, Traktographie, Navigation und intraoperative Bildgebung, was zu einer hohen Softwarenutzung pro komplexem Fall führt. Eine Studie aus dem Jahr 2026 beschrieb den wachsenden Einsatz struktureller, funktioneller und molekularer Informationen, wobei KI Segmentierung, Hirnverschiebungskompensation und Resttumorerkennung unterstützt.
Für die funktionelle und stereotaktische Neurochirurgie wird bis 2031 eine CAGR von 9,78 % prognostiziert, unterstützt durch tiefe Hirnstimulation bei Parkinson-Krankheit, essentiellem Tremor und Epilepsie sowie aufkommende fokussierte Ultraschallanwendungen. Die 7-Tesla-MRT-Studie zeigte eine höhere Rate optimaler Elektrodenplatzierung mit konnektivitätsgeführter Zielführung als mit konventioneller Zielführung. Integrierte Planungs- und Navigationsplattformen gewinnen an Bedeutung, da Anbieter sowohl die präoperative Vorbereitung als auch die intraoperative Entscheidungsfindung unterstützen möchten.
Nach Technologie: Optische Navigation hält die größte Position, während KI-Werkzeuge voranschreiten
Optische Navigation hielt im Jahr 2025 einen Marktanteil von 51,45 % am Markt für Neurochirurgie-Software. Sie wird weiterhin häufig in der kranialen Navigation eingesetzt, da die Infrarot-Optik-Verfolgung eine Submillimetergenauigkeit liefert und eine große installierte Basis von Navigationshardware unterstützt. Elektromagnetische Navigation bleibt relevant für transnasale und endoskopische Eingriffe, bei denen die optische Verfolgung verdeckt ist.
KI- und maschinelle Lernwerkzeuge sollen bis 2031 mit einer CAGR von 7,55 % wachsen, unterstützt durch ihren Einsatz in Segmentierung, Erkennung, Mapping und Entscheidungsunterstützung. Das zugelassene System von Medtronic umfasst automatische Traktographie als Teil seines klinischen Angebots. KI-Fähigkeiten werden zunehmend in etablierte Navigationsplattformen eingebettet, was den Wettbewerb hin zu integrierten Bildgebungs-, Planungs-, Navigations- und Berichts-Workflows verlagert.
Nach Endnutzer: Krankenhäuser führen, während ambulante chirurgische Zentren an Dynamik gewinnen
Krankenhäuser hielten im Jahr 2025 einen Marktanteil von 58,60 % am Markt für Neurochirurgie-Software. Tertiäre Versorgungs- und akademische Krankenhäuser führen einen erheblichen Anteil komplexer kranialer und funktioneller Eingriffe durch und verfügen über das Personal, die Bildgebungsinfrastruktur und die Fallvolumina, die für Premium-Navigations- und KI-Planungssysteme erforderlich sind. Akademische Einrichtungen, spezialisierte neurochirurgische Zentren sowie dedizierte Zentren für fokussierten Ultraschall und Radiochirurgie bleiben wichtige Kunden für fortschrittliche Planungsplattformen.
Ambulante chirurgische Zentren sollen bis 2031 mit einer CAGR von 6,56 % wachsen, unterstützt durch die Verlagerung ausgewählter Wirbelsäulen- und minimal-invasiver kranialer Eingriffe in den ambulanten Bereich. Diese Anbieter legen Wert auf präzise Führung, effiziente Workflows und geringere Infrastrukturanforderungen. Anbieter, die kompatible, einfach zu implementierende Plattformen anbieten, können die Bedürfnisse von Einrichtungen mit begrenztem Platz, weniger Fachpersonal und zeitkritischen Fallplänen erfüllen.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,80 % am Markt für Neurochirurgie-Software, unterstützt durch ein dichtes Netzwerk neurochirurgischer Zentren, günstige Erstattungsbedingungen und ein aktives FDA-Zulassungsumfeld für KI-gestützte Navigationssysteme. Medtronic erhielt im März 2026 die FDA-Zulassung für Stealth AXiS und fügte damit KI-gestützte Traktographie zu seinem kranialen und HNO-Chirurgiesystem hinzu. Krankenhausnetzwerke wechseln von Einzelproduktankäufen zu umfassenderen vernetzten Plattformverträgen.
Europa bleibt eine Schlüsselregion für den Markt für Neurochirurgie-Software, angetrieben durch akademische medizinische Zentren und Investitionen in digitale chirurgische Infrastruktur. Deutschland, das Vereinigte Königreich und Frankreich machen einen erheblichen Anteil der regionalen Nachfrage aus, während die EU-Medizinprodukteverordnung klinische Evidenz für KI-basierte Medizinsoftware erfordert. Medtronic erhielt im April 2026 die CE-Kennzeichnung für Stealth AXiS, und das STRATUM-Projekt entwickelt ein Echtzeit-3D-Entscheidungsunterstützungssystem für die Hirntumorchirurgie. Datenschutzanforderungen für medizinische Bildgebung unterstützen auch die Nachfrage nach hybriden und On-Premises-Bereitstellungsmodellen.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 7,98 % wachsen, unterstützt durch den Ausbau neurochirurgischer Kapazitäten und Investitionen in die Krankenhausinfrastruktur in China, Indien, Südkorea und Japan. Der steigende Bedarf an neurologischer Versorgung treibt die Nachfrage nach Planungs-, Navigations- und Bildgebungssoftware an, während Südkorea das Potenzial für nutzungsbasierte Modelle in kostenempfindlichen institutionellen Umgebungen aufzeigt. Der Markt bietet auch Chancen im Nahen Osten und Afrika, insbesondere in GCC-Ländern, sowie in Südamerika, wo das öffentliche Krankenhausnetzwerk Brasiliens die Ausweitung der Verfahrenskapazitäten unterstützt.

Wettbewerbslandschaft
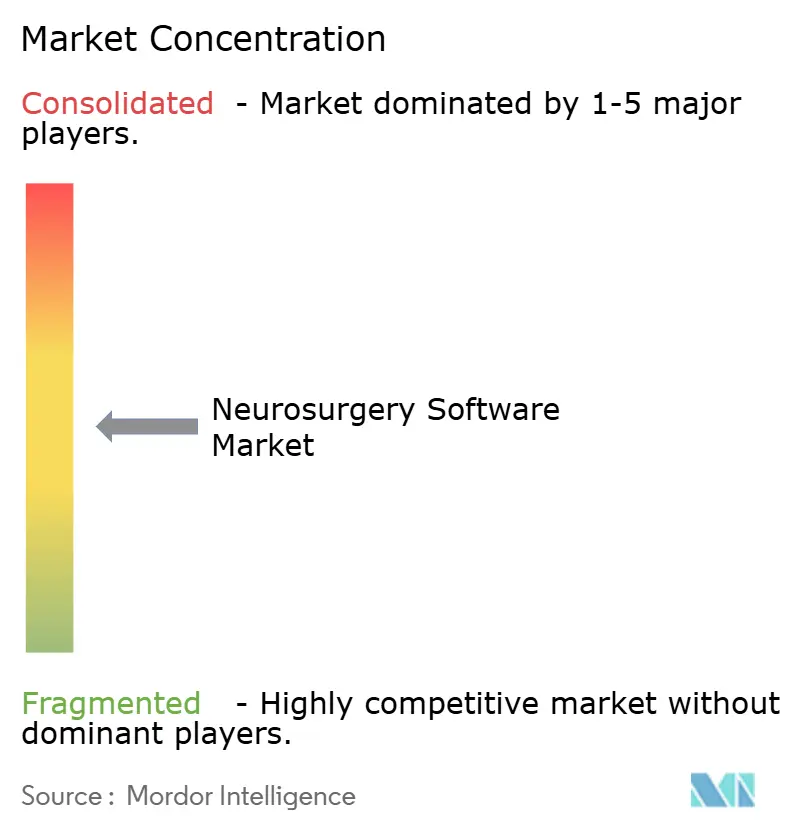
Der Markt für Neurochirurgie-Software weist eine mäßig konsolidierte Spitzengruppe auf. Medtronic, Brainlab, Siemens Healthineers und GE HealthCare nutzen etablierte Bildgebungs- und Investitionsgüterportfolios, um die Softwareakzeptanz bei bestehenden Krankenhauskundschaft zu fördern. Ihre integrierten Planungs-, Navigations-, Bildgebungs- und chirurgischen Workflow-Fähigkeiten stärken ihren Installationsbasisvorteil. Die FDA-Zulassung von Medtronic für Stealth AXiS im März 2026 unterstützt seine Strategie, KI-gestützte Funktionalität in seine breitere Navigationsplattform zu integrieren. Die CE-Kennzeichnung im April 2026 erweiterte das modulare System auf europäische kraniale und spinale Anwendungen. Diese Zulassungen zeigen, wie führende Anbieter den Zugang zu vernetzten Plattformen über Regionen hinweg ausbauen.
Krankenhäuser bewerten Software zunehmend danach, ob sie den gesamten chirurgischen Workflow unterstützen kann, und nicht nur eine einzelne Bildverarbeitungsaufgabe. Anforderungen an den Lebenszyklus medizinischer Software und das Qualitätsmanagement erhöhen die Markteintrittsbarrieren und begünstigen Unternehmen mit etablierten regulatorischen, klinischen und Supportfähigkeiten. Eine effektive Implementierung bleibt entscheidend für die Integration mit Bildgebungssystemen, Patientenakten und Operationssaal-Workflows.
Spezialisierte Unternehmen können im Bereich der Medikamentenverabreichungsplanung, patientenspezifischer anatomischer Modellierung und fokussierter Verfahrens-Workflows konkurrieren, wo breitere Plattformen eine begrenzte spezialisierte Abdeckung aufweisen. KI-native Unternehmen zielen auch auf Workflow-Nischen ab, die ältere Hardwaremodelle möglicherweise nicht effektiv adressieren. Ihre Expansion hängt von klinischer Evidenz, regulatorischer Zulassung, praktischer Integration und Kundensupport nach der Installation ab. Der Markt für Neurochirurgie-Software wird von vernetzten Plattformanbietern und fokussierten Softwareanbietern geprägt. Große Unternehmen können End-to-End-Ökosysteme aufbauen, während kleinere Anbieter durch klare Vorteile für spezifische Planungs-, Visualisierungs- oder Behandlungsanforderungen konkurrieren können. Dieses Gleichgewicht fördert spezialisierte Innovation und bewahrt gleichzeitig den Wettbewerbswert etablierter Plattformen.
Marktführer in der Neurochirurgie-Software-Branche
-
Medtronic plc
-
Brainlab AG
-
Stryker Corporation
-
Synaptive Medical Inc.
-
Siemens Healthineers AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Cercare Medical erhielt die FDA-510(k)-Zulassung (K260316) für Oncology Virtual Expert, ein KI-gestütztes Hirntumorssegmentierungsmodul für die halbautomatische Tumorkonturierung in PACS-Workflows. Das Werkzeug erzielte einen Dice-Koeffizienten von 0,82 bei 100 Patienten und arbeitete vollständig On-Premises, um strenge Datenverwaltungsanforderungen zu erfüllen.
- Juni 2026: Medtronic startete GAiTEWAY, eine Cloud-basierte Plattform, die KI-gestützte präoperative Planung, intraoperative Stealth-AXiS-Navigation und postoperative Analysen im AiBLE-Ökosystem integriert. Die Plattform nutzte chirurgische Ergebnisse, um die nachfolgende Planung für Wirbelsäulen- und kraniale Eingriffe zu informieren.
- Juni 2026: Brainlab unterzeichnete ein Memorandum of Understanding mit KIMS Hospitals, Bengaluru, zur Einrichtung des ersten Referenzzentrums für funktionelle Neurochirurgie, Trainingshubs und Exzellenzzentrums in Südasien. Die Initiative integrierte Mixed-Reality-Visualisierung, robotergestützte intraoperative Bildgebung und fortschrittliche chirurgische Navigation in funktionelle Neurochirurgie-Workflows in Indien und Südasien.
- April 2026: GE HealthCare gab die kommerzielle Verfügbarkeit einer digitalen Integration zwischen seinem intraoperativen bkActiv-Ultraschallsystem und der Stealth-AXiS-Navigationsplattform von Medtronic bekannt. Die Integration ermöglichte die Echtzeit-Ultraschallvisualisierung neben präoperativen MRT- und CT-Daten während kranialer Eingriffe und wurde auf dem AANS Annual Scientific Meeting in San Antonio, Texas, vorgestellt.


Berichtsumfang des globalen Marktes für Neurochirurgie-Software
Gemäß dem Berichtsumfang bezeichnet Neurochirurgie-Software eine Klasse hochspezialisierter medizinischer Anwendungen, die von Neurochirurgen zur Planung, Simulation und Durchführung komplexer chirurgischer Eingriffe am Gehirn, an der Wirbelsäule und am peripheren Nervensystem eingesetzt werden.
Der Markt für Neurochirurgie-Software ist nach Produkttyp, Bereitstellungsmodell, Anwendung, Technologie, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt chirurgische Planungs- und Visualisierungssoftware, chirurgische Navigationssoftware, bildgeführte Chirurgiesoftware, robotergestützte Chirurgiesoftware, intraoperative Bildgebungs- und Analysesoftware, postoperative Analyse- und Überwachungssoftware sowie weitere neurochirurgische Software. Nach Bereitstellungsmodell ist der Markt in On-Premises-Software, Cloud-basierte Software und hybride Software segmentiert. Nach Anwendung ist der Markt in Hirntumorchirurgie, Wirbelsäulenchirurgie, Epilepsiechirurgie, funktionelle und stereotaktische Neurochirurgie, neurovaskuläre Chirurgie, Traumachirurgie und weitere Anwendungen unterteilt. Nach Technologie ist der Markt in künstliche Intelligenz und maschinelles Lernen, 3D-Visualisierung und -Modellierung, elektromagnetische Navigation, optische Navigation und Cloud-Computing segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, ambulante chirurgische Zentren, spezialisierte neurochirurgische Zentren, akademische und Forschungseinrichtungen sowie weitere segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, dem asiatisch-pazifischen Raum, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Chirurgische Planungs- und Visualisierungssoftware |
| Chirurgische Navigationssoftware |
| Bildgeführte Chirurgiesoftware |
| Robotergestützte Chirurgiesoftware |
| Intraoperative Bildgebungs- und Analysesoftware |
| Postoperative Analyse- und Überwachungssoftware |
| Weitere neurochirurgische Software |
| On-Premises-Software |
| Cloud-basierte Software |
| Hybride Software |
| Hirntumorchirurgie |
| Wirbelsäulenchirurgie |
| Epilepsiechirurgie |
| Funktionelle und stereotaktische Neurochirurgie |
| Neurovaskuläre Chirurgie |
| Traumachirurgie |
| Weitere Anwendungen |
| Künstliche Intelligenz / Maschinelles Lernen |
| 3D-Visualisierung und -Modellierung |
| Elektromagnetische Navigation |
| Optische Navigation |
| Cloud-Computing |
| Krankenhäuser |
| Ambulante chirurgische Zentren |
| Spezialisierte neurochirurgische Zentren |
| Akademische und Forschungseinrichtungen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Chirurgische Planungs- und Visualisierungssoftware | |
| Chirurgische Navigationssoftware | ||
| Bildgeführte Chirurgiesoftware | ||
| Robotergestützte Chirurgiesoftware | ||
| Intraoperative Bildgebungs- und Analysesoftware | ||
| Postoperative Analyse- und Überwachungssoftware | ||
| Weitere neurochirurgische Software | ||
| Nach Bereitstellungsmodell | On-Premises-Software | |
| Cloud-basierte Software | ||
| Hybride Software | ||
| Nach Anwendung | Hirntumorchirurgie | |
| Wirbelsäulenchirurgie | ||
| Epilepsiechirurgie | ||
| Funktionelle und stereotaktische Neurochirurgie | ||
| Neurovaskuläre Chirurgie | ||
| Traumachirurgie | ||
| Weitere Anwendungen | ||
| Nach Technologie | Künstliche Intelligenz / Maschinelles Lernen | |
| 3D-Visualisierung und -Modellierung | ||
| Elektromagnetische Navigation | ||
| Optische Navigation | ||
| Cloud-Computing | ||
| Nach Endnutzer | Krankenhäuser | |
| Ambulante chirurgische Zentren | ||
| Spezialisierte neurochirurgische Zentren | ||
| Akademische und Forschungseinrichtungen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Neurochirurgie-Software bis 2031 erreichen?
Der Markt für Neurochirurgie-Software soll bis 2031 7,60 Milliarden USD erreichen, ausgehend von 6,14 Milliarden USD im Jahr 2026, bei einer CAGR von 4,38 %.
Welche Produktkategorie hielt im Jahr 2025 den größten Anteil?
Chirurgische Navigationssoftware führte im Jahr 2025 mit einem Anteil von 55,67 %, da sie die Echtzeit-Führung bei kranialen, funktionellen und spinalen Eingriffen unterstützt.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Für die funktionelle und stereotaktische Neurochirurgie wird bis 2031 eine CAGR von 9,78 % prognostiziert, unterstützt durch tiefe Hirnstimulation und präzise Zielführungs-Workflows.
Warum wächst die On-Premises-Bereitstellung schneller als die Cloud-Bereitstellung?
On-Premises-Software soll mit einer CAGR von 8,67 % wachsen, da Datenverwaltungs- und Datensouveränitätsanforderungen von Krankenhäusern die externe Cloud-Übertragung von Gehirnbilddaten einschränken können.
Welche Region hat den größten Anteil und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 einen Anteil von 42,80 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,98 % wachsen wird.
Wie beeinflussen KI-Werkzeuge neurochirurgische Workflows?
KI-Werkzeuge unterstützen Tumorsegmentierung, Traktographie, Bildregistrierung und Entscheidungsunterstützung und helfen dabei, die Rolle von Software in der Planung und intraoperativen Versorgung auszuweiten. Ihre Relevanz hängt von klinischer Evidenz, der Integration mit aktuellen Bildgebungs- und Navigationssystemen sowie der Fähigkeit ab, in etablierte Operationssaalprozesse zu passen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
