
Tamaño y Participación del Mercado de Software de Neurocirugía
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.38 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Software de Neurocirugía por Mordor Intelligence
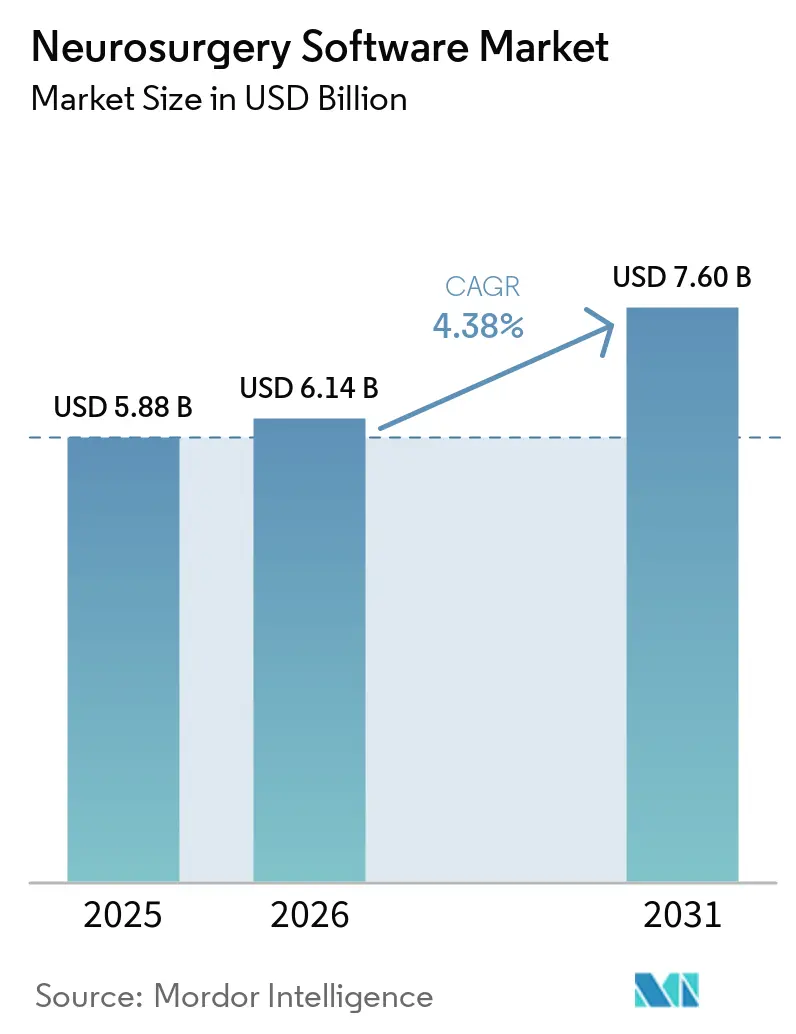
El tamaño del Mercado de Software de Neurocirugía fue valorado en 5,88 mil millones de USD en 2025 y se estima que crecerá desde 6,14 mil millones de USD en 2026 hasta alcanzar los 7,60 mil millones de USD en 2031, a una CAGR del 4,38% durante el período de pronóstico (2026-2031).
El mercado de software de neurocirugía está respaldado por la creciente carga de afecciones neurológicas y la necesidad de gestionar procedimientos craneales y espinales cada vez más complejos. El software actualmente apoya la planificación, el registro de imágenes, la tractografía, la navegación y la imagen intraoperatoria a lo largo de la vía quirúrgica. Los proveedores están migrando de productos individuales hacia plataformas conectadas que vinculan la planificación, la guía, la imagen y el análisis de seguimiento. El mercado de software de neurocirugía también presenta una oportunidad emergente en la administración de fármacos de precisión, donde el software de planificación del tratamiento puede apoyar rutas de infusión intracraneal precisas. Los elevados costos de propiedad, la difícil integración de sistemas y la incertidumbre en torno al reembolso de herramientas asistidas por IA continúan limitando la adopción.
Conclusiones Clave del Informe
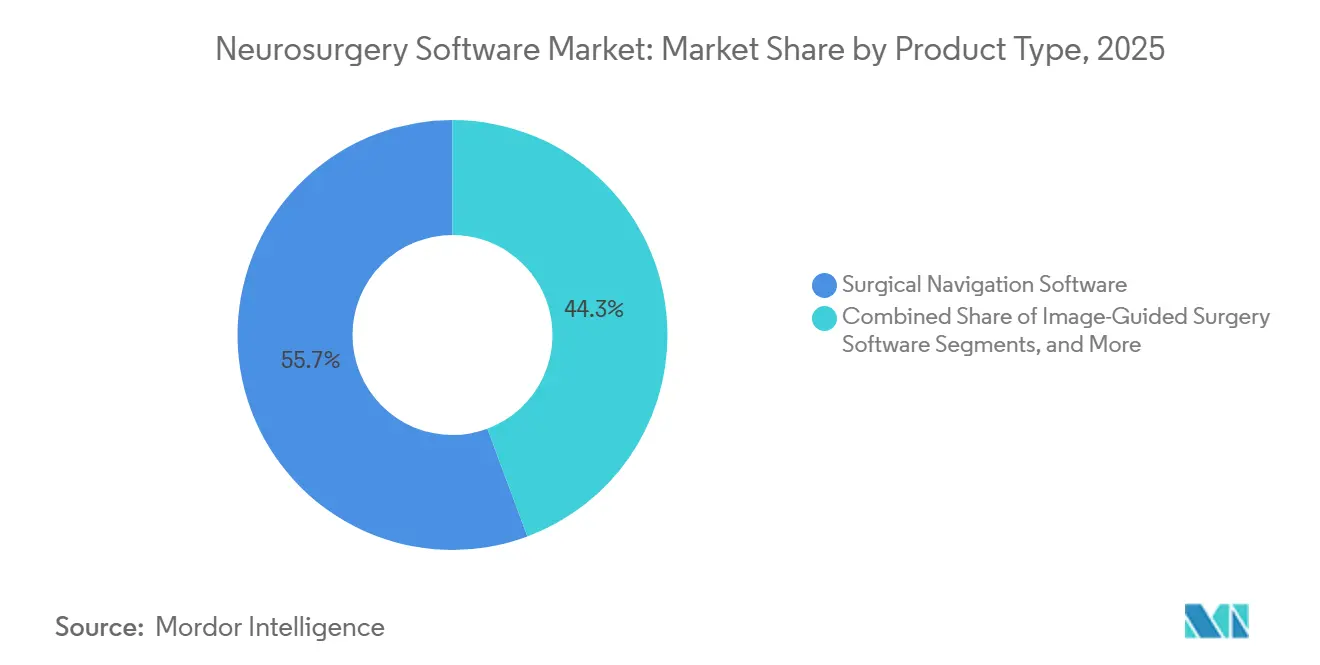
- Por tipo de producto, el software de navegación quirúrgica representó el 55,67% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que el software de planificación quirúrgica y visualización crezca a una CAGR del 6,89% hasta 2031.
- Por modalidad de implementación, el software basado en la nube representó el 64,60% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que el software local crezca a una CAGR del 8,67% hasta 2031.
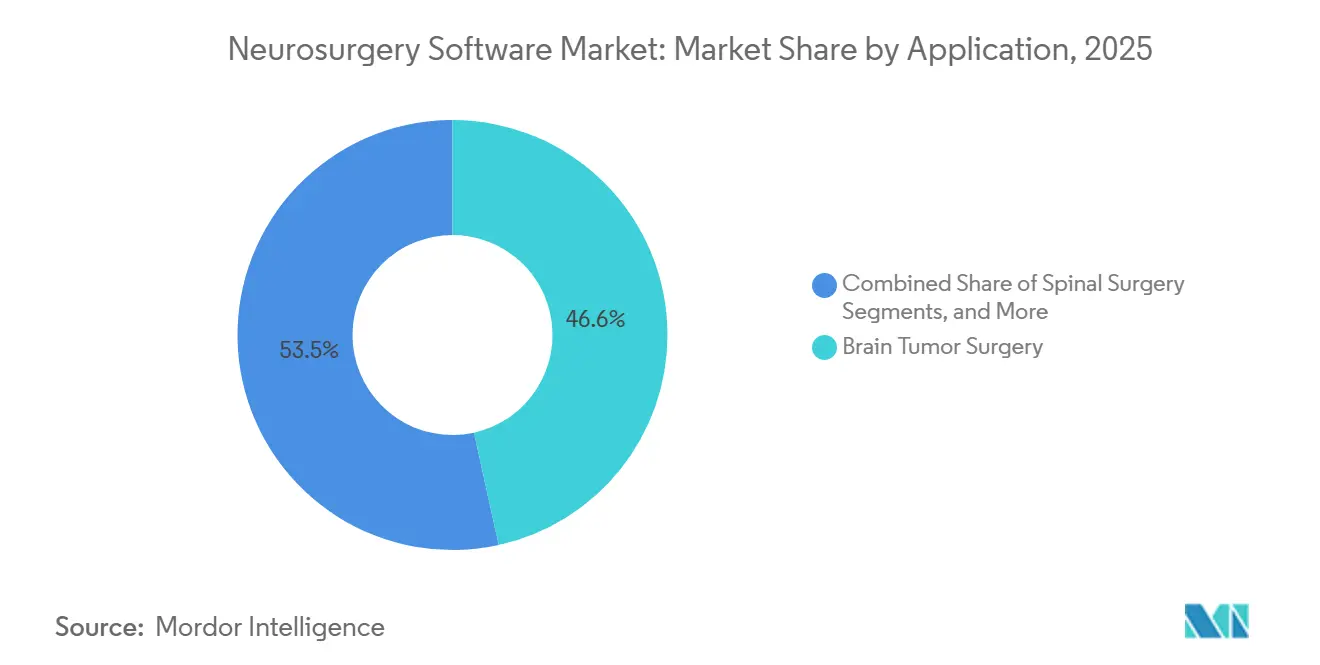
- Por aplicación, la cirugía de tumor cerebral representó el 46,55% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que la neurocirugía funcional y estereotáctica crezca a una CAGR del 9,78% hasta 2031.
- Por tecnología, la navegación óptica representó el 51,45% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que las herramientas de IA y aprendizaje automático crezcan a una CAGR del 7,55% hasta 2031.
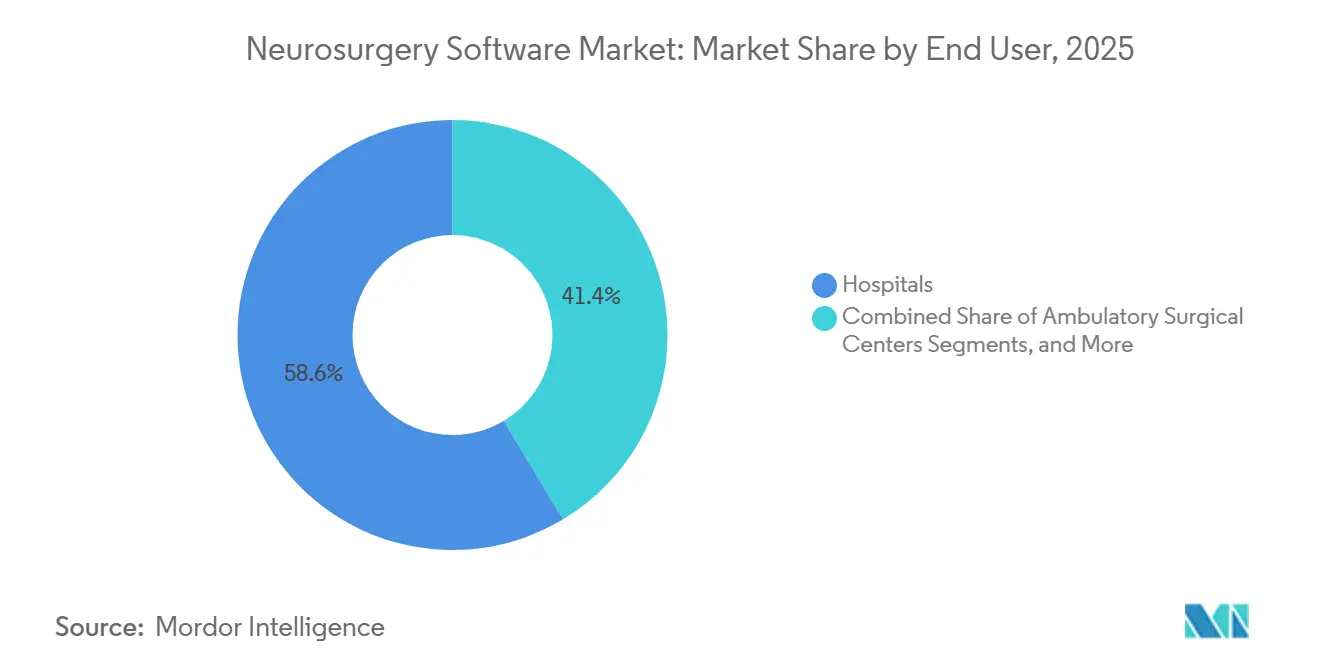
- Por usuario final, los hospitales representaron el 58,60% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,56% hasta 2031.
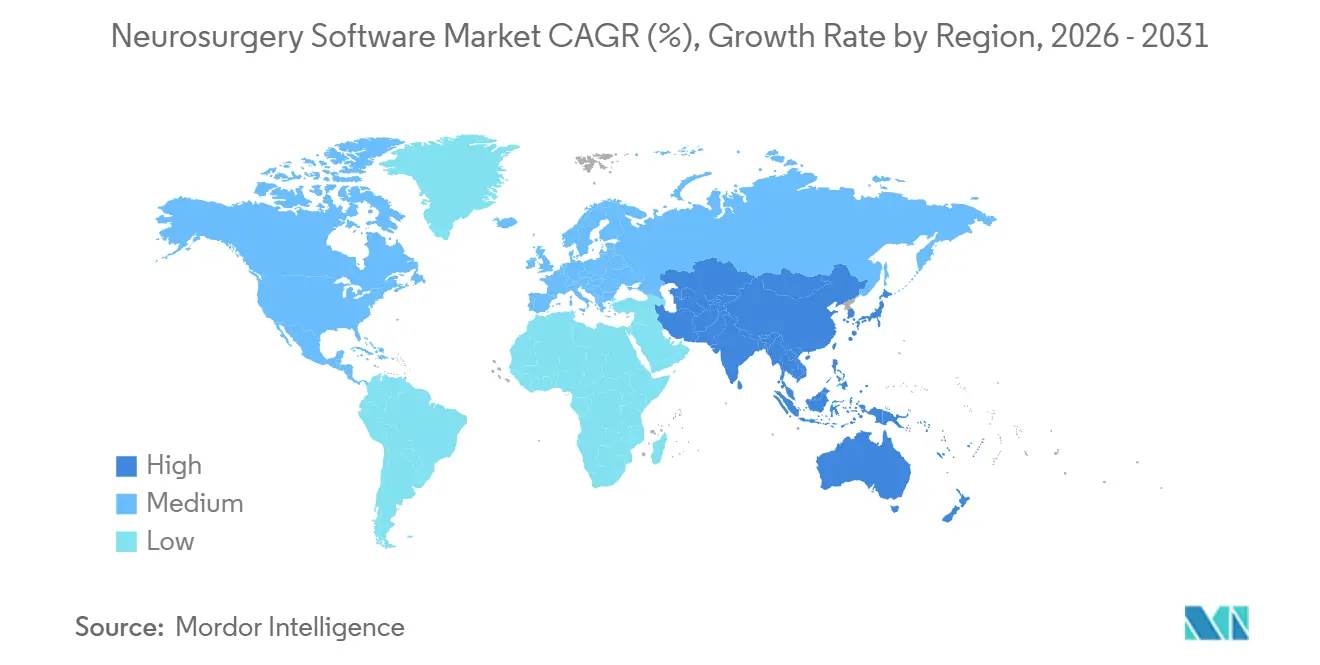
- Por geografía, América del Norte representó el 42,80% de la participación del mercado de software de neurocirugía en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 7,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Software de Neurocirugía
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Uso creciente de neurocirugía craneal y funcional guiada por imagen | +1.0% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de segmentación, tractografía y registro de imágenes basados en IA | +1.2% | Global, con adopción temprana concentrada en América del Norte y Japón | Corto plazo (≤ 2 años) |
| Expansión de flujos de trabajo quirúrgicos de realidad mixta y realidad aumentada | +0.8% | América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Demanda de plataformas integradas de planificación, navegación y robótica | +0.9% | América del Norte, Europa y Corea del Sur | Mediano plazo (2-4 años) |
| Crecimiento de la capacidad de neurocirugía en Asia-Pacífico y mercados emergentes | +0.7% | Asia-Pacífico, con extensión a países del GCC y Sudáfrica | Largo plazo (≥ 4 años) |
| Expansión de modelos de licenciamiento por suscripción y basados en uso para software | +0.6% | Global, con mayor adopción en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Uso Creciente de Neurocirugía Craneal y Funcional Guiada por Imagen
La neurocirugía guiada por imagen se está convirtiendo en un requisito estándar en los centros de alto volumen, extendiéndose más allá de los hospitales académicos. Este cambio está reduciendo la dependencia de los métodos basados en puntos de referencia anatómicos para procedimientos craneales y funcionales complejos. Un estudio piloto de 2026 reportó un error de registro de objetivo submilimétrico para la navegación de realidad aumentada en tiempo real en la resección de glioma, con un tiempo de registro medio inferior a 5 minutos.
Un estudio de 2026 sobre estimulación cerebral profunda guiada por conectividad mediante resonancia magnética de 7 Tesla reportó una mejora del 56% en los resultados motores, en comparación con el 50% para el direccionamiento convencional. También logró una colocación óptima de electrodos en el 96% de los casos, en comparación con el 86% con el direccionamiento convencional.[1] Estos resultados respaldan la inversión en herramientas de planificación funcional y direccionamiento en el mercado de software de neurocirugía.
Integración de Segmentación, Tractografía y Registro de Imágenes Basados en IA
La IA está desplazando el mercado de software de neurocirugía desde la visualización de imágenes hacia herramientas de apoyo a la decisión clínica que se integran con los flujos de trabajo quirúrgicos. Una revisión de 2026 reportó coeficientes de Dice de segmentación tumoral superiores a 0,80 y valores de AUC de detección de hemorragias cercanos a 0,95 para los modelos de IA actuales. También encontró que el soporte de tractografía puede mejorar la precisión del mapeo intraoperatorio.
Los mapas de vías automatizados y específicos para cada paciente pueden reducir la dependencia de la segmentación manual intensiva en mano de obra en los procedimientos funcionales. En marzo de 2026, Medtronic recibió la autorización de la FDA para su sistema quirúrgico Stealth AXiS para procedimientos craneales y de otorrinolaringología, que incluye tractografía automatizada impulsada por IA. Los requisitos regulatorios favorecen a los proveedores que pueden generar evidencia clínica y mantener el cumplimiento normativo.
Expansión de Flujos de Trabajo Quirúrgicos de Realidad Mixta y Realidad Aumentada
Las herramientas de realidad mixta y realidad aumentada llevan los datos de navegación directamente al campo visual del cirujano, reduciendo los cambios de atención entre el campo operatorio y los monitores externos. Estas tecnologías también permiten el uso de la navegación en entornos sin una infraestructura extensa de quirófano fijo.
Un estudio de primera aplicación en humanos publicado en 2026 evaluó la asistencia de visión artificial en tiempo real en cirugía endoscópica transesfenoidal de hipófisis en seis casos. El estudio demostró la viabilidad de integrar la asistencia de IA en el campo operatorio en lugar de limitar su uso a la planificación preoperatoria.[2] Los sistemas de visualización portátiles pueden ampliar el acceso a la guía por imagen en hospitales regionales y entornos ambulatorios.
Demanda de Plataformas Integradas de Planificación, Navegación y Robótica
Los hospitales buscan cada vez más sistemas clínicos conectados que integren planificación, navegación, imagen y guía robótica. Esta preferencia está reconfigurando la competencia en el mercado de software de neurocirugía, ya que la profundidad de la plataforma está adquiriendo tanta importancia como el rendimiento de los módulos individuales. Los sistemas integrados pueden reducir los inicios de sesión repetidos, las conversiones de datos y los traspasos de dispositivos durante los procedimientos.
Estos sistemas pueden conectar la información postoperatoria con la planificación quirúrgica futura y apoyar una gestión coherente del flujo de trabajo. En abril de 2026, Medtronic recibió la aprobación del Marcado CE para Stealth AXiS, ampliando su sistema de navegación modular para procedimientos craneales y de columna a los mercados europeos. Los flujos de trabajo establecidos de plataformas conectadas pueden fortalecer las relaciones a largo plazo con los proveedores debido a la complejidad operativa de cambiar de sistema.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Elevado costo total de propiedad e implementación compleja | -0.5% | Global, más agudo en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Fragmentación de interoperabilidad y formatos de datos | -0.3% | Global | Mediano plazo (2-4 años) |
| Escasez de personal capacitado en tecnología neuroquirúrgica y de quirófano | -0.2% | Global, crítico en Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Evidencia prospectiva limitada, incertidumbre en el reembolso y riesgo de responsabilidad por IA | -0.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo Total de Propiedad e Implementación Compleja
El costo del software avanzado de neurocirugía va más allá de la licencia de software inicial o la adquisición de equipos. Los hospitales también deben invertir en hardware, capacitación del personal, soporte de servicio, validación de software y recursos de ingeniería clínica. Las plataformas integradas de navegación y robótica pueden requerir cambios en el flujo de trabajo del quirófano que pueden tardar varias semanas en implementarse, lo que genera tiempo de inactividad y costos adicionales de personal. Una revisión de 2026 identifica la latencia, el rediseño de interfaces y las limitaciones de interoperabilidad como barreras de implementación persistentes, incluso cuando las herramientas de IA cumplen los requisitos de validación clínica. Para los hospitales comunitarios y los centros quirúrgicos ambulatorios, las limitaciones de infraestructura y las restricciones de capital pueden continuar restringiendo el uso confiable de los sistemas basados en suscripción.[3]
Fragmentación de Interoperabilidad y Formatos de Datos
El mercado de software de neurocirugía abarca modalidades de imagen, sistemas PACS, registros electrónicos de salud y hardware de navegación que pueden no intercambiar datos de forma fluida. Los hospitales pueden requerir trabajo de integración personalizado para incorporar herramientas de IA autorizadas en los flujos de trabajo clínicos locales. Una revisión de 2026 identifica la complejidad de la interoperabilidad como una razón clave por la que las herramientas de neuroimagen por IA con validación clínica pueden permanecer en la etapa de prueba de concepto. Aunque DICOM proporciona una base común, las extensiones propietarias y los formatos de archivo específicos de cada proveedor pueden crear brechas de compatibilidad, particularmente para los datos de resonancia magnética intraoperatoria e imagen hiperespectral. La carga de integración resultante favorece a los proveedores diversificados con instalaciones establecidas de imagen y navegación sobre los proveedores de software que deben integrar sus soluciones por separado en cada sitio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: El Software de Navegación Lidera Mientras las Herramientas de Planificación se Expanden
El software de navegación quirúrgica representó el 55,67% de la participación del mercado de software de neurocirugía en 2025, impulsado por la guía espacial en tiempo real durante la craneotomía, la estimulación cerebral profunda y los procedimientos espinales. Integra la imagen preoperatoria con los flujos de trabajo del quirófano, permitiendo a los cirujanos visualizar las trayectorias planificadas durante procedimientos complejos. El software también apoya la tractografía y la imagen intraoperatoria dentro de un flujo de trabajo clínico unificado.
El software de planificación quirúrgica y visualización es el segmento de producto de más rápido crecimiento, con una CAGR del 6,89% hasta 2031. Las herramientas de planificación asistidas por IA reducen el tiempo de preparación y mejoran la consistencia en la revisión de imágenes, mientras que los proveedores integran segmentación, imagen, guía robótica y análisis postoperatorio en plataformas conectadas. Los requisitos regulatorios, de validación y de servicio continúan favoreciendo a los proveedores que ofrecen hojas de ruta de productos estables, soporte clínico e integración con el equipo quirúrgico existente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modalidad de Implementación: La Nube Lidera Mientras el Software Local Crece Más Rápido
El software basado en la nube representó el 64,60% de la participación del mercado de software de neurocirugía en 2025. La entrega por suscripción permite a los proveedores implementar actualizaciones conformes sin tiempo de inactividad del dispositivo y apoya servicios conectados de planificación, navegación y análisis de resultados en múltiples sitios hospitalarios. La implementación híbrida permite a los hospitales conservar los datos de imagen sensibles localmente mientras utilizan la computación en la nube para tareas seleccionadas de análisis y planificación.
Se proyecta que el software local crezca a una CAGR del 8,67% hasta 2031, convirtiéndolo en el modelo de implementación de más rápido crecimiento. Este crecimiento refleja los requisitos institucionales de control sobre los datos de imagen cerebral de los pacientes, incluidas las regulaciones de privacidad europeas, las políticas de TI hospitalarias en Japón, Corea del Sur y China, y los requisitos de soberanía de datos en los sistemas de salud del GCC. Los proveedores deben admitir tanto opciones de implementación basadas en la nube como locales para abordar los diferentes requisitos de gobernanza, conectividad e infraestructura de TI.
Por Aplicación: La Cirugía de Tumor Cerebral Lidera Mientras los Procedimientos Funcionales Crecen Más Rápido
La cirugía de tumor cerebral representó el 46,55% de la participación del mercado de software de neurocirugía en 2025. Los procedimientos de neuro-oncología requieren software para segmentación preoperatoria, tractografía, navegación e imagen intraoperatoria, lo que resulta en una alta utilización de software por caso complejo. Un estudio de 2026 describió el uso creciente de información estructural, funcional y molecular, con IA apoyando la segmentación, la compensación del desplazamiento cerebral y la detección de tumor residual.
Se prevé que la neurocirugía funcional y estereotáctica crezca a una CAGR del 9,78% hasta 2031, respaldada por la estimulación cerebral profunda para la enfermedad de Parkinson, el temblor esencial y la epilepsia, junto con aplicaciones emergentes de ultrasonido focalizado. El estudio de resonancia magnética de 7 Tesla mostró una tasa de colocación óptima de electrodos más alta con el direccionamiento guiado por conectividad que con el direccionamiento convencional. Las plataformas integradas de planificación y navegación están ganando importancia a medida que los proveedores buscan apoyar tanto la preparación preoperatoria como la toma de decisiones intraoperatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología: La Navegación Óptica Ocupa la Mayor Posición Mientras las Herramientas de IA Avanzan
La navegación óptica representó el 51,45% de la participación del mercado de software de neurocirugía en 2025. Sigue siendo ampliamente utilizada en la navegación craneal porque el seguimiento óptico infrarrojo ofrece una precisión submilimétrica y apoya una gran base instalada de hardware de navegación. La navegación electromagnética sigue siendo relevante para los procedimientos transnasales y endoscópicos donde el seguimiento óptico está obstruido.
Se proyecta que las herramientas de IA y aprendizaje automático crezcan a una CAGR del 7,55% hasta 2031, respaldadas por su uso en segmentación, detección, mapeo y apoyo a la decisión. El sistema autorizado de Medtronic incluye tractografía automática como parte de su oferta clínica. Las capacidades de IA están cada vez más integradas en las plataformas de navegación establecidas, desplazando la competencia hacia flujos de trabajo integrados de imagen, planificación, navegación e informes.
Por Usuario Final: Los Hospitales Lideran Mientras los Centros Quirúrgicos Ambulatorios Ganan Impulso
Los hospitales representaron el 58,60% de la participación del mercado de software de neurocirugía en 2025. Los hospitales de atención terciaria y académicos realizan una parte significativa de los procedimientos craneales y funcionales complejos y cuentan con el personal, la infraestructura de imagen y los volúmenes de casos necesarios para los sistemas premium de navegación y planificación con IA. Las instituciones académicas, los centros neuroquirúrgicos especializados y los centros dedicados de ultrasonido focalizado y radiocirugía siguen siendo clientes importantes para las plataformas avanzadas de planificación.
Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 6,56% hasta 2031, respaldados por el traslado de procedimientos seleccionados de columna y craneales mínimamente invasivos a entornos ambulatorios. Estos proveedores valoran la guía precisa, los flujos de trabajo eficientes y los menores requisitos de infraestructura. Los proveedores que ofrecen plataformas compatibles y de fácil implementación pueden satisfacer las necesidades de instalaciones con espacio limitado, menos personal especializado y calendarios de casos con plazos ajustados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 42,80% de la participación del mercado de software de neurocirugía en 2025, respaldada por una densa red de centros neuroquirúrgicos, un reembolso favorable y un entorno activo de autorización de la FDA para sistemas de navegación habilitados por IA. Medtronic recibió la autorización de la FDA para Stealth AXiS en marzo de 2026, añadiendo tractografía impulsada por IA a su sistema quirúrgico craneal y de otorrinolaringología. Las redes hospitalarias están migrando de compras de productos individuales hacia contratos de plataformas conectadas más amplias.
Europa sigue siendo una región clave para el mercado de software de neurocirugía, impulsada por los centros médicos académicos y las inversiones en infraestructura quirúrgica digital. Alemania, el Reino Unido y Francia representan una parte significativa de la demanda regional, mientras que el Reglamento de Dispositivos Médicos de la Unión Europea exige evidencia clínica para el software médico basado en IA. Medtronic recibió el Marcado CE para Stealth AXiS en abril de 2026, y el proyecto STRATUM está desarrollando un sistema de apoyo a la decisión tridimensional en tiempo real para la cirugía de tumor cerebral. Los requisitos de privacidad para la imagen médica también respaldan la demanda de modelos de implementación híbridos y locales.
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,98% hasta 2031, respaldada por la expansión de la capacidad neuroquirúrgica y las inversiones en infraestructura hospitalaria en China, India, Corea del Sur y Japón. Las crecientes necesidades de atención neurológica están impulsando la demanda de software de planificación, navegación e imagen, mientras que Corea del Sur destaca el potencial de los modelos basados en uso en entornos institucionales sensibles al costo. El mercado también ofrece oportunidades en Oriente Medio y África, particularmente en los países del GCC, y en América del Sur, donde la red de hospitales públicos de Brasil apoya la expansión de la capacidad de procedimientos.

Panorama Competitivo
El mercado de software de neurocirugía tiene un nivel superior moderadamente consolidado. Medtronic, Brainlab, Siemens Healthineers y GE HealthCare aprovechan sus carteras establecidas de equipos de imagen y capital para impulsar la adopción de software entre sus clientes hospitalarios existentes. Sus capacidades integradas de planificación, navegación, imagen y flujo de trabajo quirúrgico refuerzan su ventaja de base instalada. La autorización de la FDA de Medtronic para Stealth AXiS en marzo de 2026 respalda su estrategia de integrar funcionalidades asistidas por IA en su plataforma de navegación más amplia. Su Marcado CE en abril de 2026 extendió el sistema modular a las aplicaciones craneales y de columna en Europa. Estas aprobaciones demuestran cómo los principales proveedores amplían el acceso a plataformas conectadas en todas las regiones.
Los hospitales evalúan cada vez más el software en función de su capacidad para apoyar el flujo de trabajo quirúrgico completo en lugar de una sola tarea de procesamiento de imágenes. Los requisitos del ciclo de vida del software médico y de gestión de calidad elevan las barreras de entrada y favorecen a las empresas con capacidades regulatorias, clínicas y de soporte establecidas. Una implementación eficaz sigue siendo fundamental para la integración con los sistemas de imagen, los registros de pacientes y los flujos de trabajo del quirófano.
Las empresas especializadas pueden competir en planificación de administración de fármacos, modelado anatómico específico del paciente y flujos de trabajo de procedimientos específicos donde las plataformas más amplias tienen una cobertura especializada limitada. Las empresas nativas de IA también apuntan a nichos de flujo de trabajo que los modelos de hardware heredados pueden no abordar de manera efectiva. Su expansión depende de la evidencia clínica, la autorización regulatoria, la integración práctica y el soporte al cliente posterior a la instalación. El mercado de software de neurocirugía está configurado por proveedores de plataformas conectadas y proveedores de software especializados. Las grandes empresas pueden construir ecosistemas de extremo a extremo, mientras que los proveedores más pequeños pueden competir ofreciendo beneficios claros para requisitos específicos de planificación, visualización o administración de tratamientos. Este equilibrio apoya la innovación especializada al tiempo que preserva el valor competitivo de las plataformas establecidas.
Líderes de la Industria de Software de Neurocirugía
-
Medtronic plc
-
Brainlab AG
-
Stryker Corporation
-
Synaptive Medical Inc.
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Cercare Medical recibió la autorización 510(k) de la FDA (K260316) para Oncology Virtual Expert, un módulo de segmentación de tumores cerebrales impulsado por IA para el contorneado semiautomático de tumores en flujos de trabajo PACS. La herramienta alcanzó un coeficiente de Dice de 0,82 en 100 pacientes y operó completamente de forma local para apoyar los estrictos requisitos de gobernanza de datos.
- Junio de 2026: Medtronic lanzó GAiTEWAY, una plataforma basada en la nube que integra planificación preoperatoria impulsada por IA, navegación intraoperatoria Stealth AXiS y análisis postoperatorio en todo el ecosistema AiBLE. La plataforma utilizó los resultados quirúrgicos para informar la planificación posterior de procedimientos de columna y craneales.
- Junio de 2026: Brainlab firmó un Memorando de Entendimiento con KIMS Hospitals, Bengaluru, para establecer el primer Centro de Referencia de Neurocirugía Funcional, Centro de Capacitación y Centro de Excelencia del Sur de Asia. La iniciativa integró visualización de realidad mixta, imagen intraoperatoria asistida por robótica y navegación quirúrgica avanzada en los flujos de trabajo de neurocirugía funcional en toda India y el Sur de Asia.
- Abril de 2026: GE HealthCare anunció la disponibilidad comercial de una integración digital entre su sistema de ultrasonido intraoperatorio bkActiv y la plataforma de navegación Stealth AXiS de Medtronic. La integración permitió la visualización de ultrasonido en tiempo real junto con datos de resonancia magnética y tomografía computarizada preoperatorios durante los procedimientos craneales y fue presentada en la Reunión Científica Anual de la AANS en San Antonio, Texas.


Alcance del Informe Global del Mercado de Software de Neurocirugía
Según el alcance del informe, el software de neurocirugía se refiere a una clase de aplicaciones médicas altamente especializadas utilizadas por los neurocirujanos para planificar, simular y ejecutar procedimientos quirúrgicos complejos en el cerebro, la columna vertebral y el sistema nervioso periférico.
El mercado de software de neurocirugía está segmentado por tipo de producto, modalidad de implementación, aplicación, tecnología, usuario final y geografía. Por tipo de producto, el mercado incluye software de planificación quirúrgica y visualización, software de navegación quirúrgica, software de cirugía guiada por imagen, software de cirugía asistida por robótica, software de imagen y análisis intraoperatorio, software de análisis y monitoreo postoperatorio y otro software neuroquirúrgico. Por modalidad de implementación, el mercado está segmentado en software local, software basado en la nube y software híbrido. Por aplicación, el mercado está categorizado en cirugía de tumor cerebral, cirugía espinal, cirugía de epilepsia, neurocirugía funcional y estereotáctica, cirugía neurovascular, cirugía de trauma y otras aplicaciones. Por tecnología, el mercado está segmentado en inteligencia artificial y aprendizaje automático, visualización y modelado 3D, navegación electromagnética, navegación óptica y computación en la nube. Por usuario final, el mercado está segmentado en hospitales, centros quirúrgicos ambulatorios, centros neuroquirúrgicos especializados, institutos académicos y de investigación y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Software de Planificación Quirúrgica y Visualización |
| Software de Navegación Quirúrgica |
| Software de Cirugía Guiada por Imagen |
| Software de Cirugía Asistida por Robótica |
| Software de Imagen y Análisis Intraoperatorio |
| Software de Análisis y Monitoreo Postoperatorio |
| Otro Software Neuroquirúrgico |
| Software Local |
| Software Basado en la Nube |
| Software Híbrido |
| Cirugía de Tumor Cerebral |
| Cirugía Espinal |
| Cirugía de Epilepsia |
| Neurocirugía Funcional y Estereotáctica |
| Cirugía Neurovascular |
| Cirugía de Trauma |
| Otras Aplicaciones |
| Inteligencia Artificial y Aprendizaje Automático |
| Visualización y Modelado 3D |
| Navegación Electromagnética |
| Navegación Óptica |
| Computación en la Nube |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Centros Neuroquirúrgicos Especializados |
| Institutos Académicos y de Investigación |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Software de Planificación Quirúrgica y Visualización | |
| Software de Navegación Quirúrgica | ||
| Software de Cirugía Guiada por Imagen | ||
| Software de Cirugía Asistida por Robótica | ||
| Software de Imagen y Análisis Intraoperatorio | ||
| Software de Análisis y Monitoreo Postoperatorio | ||
| Otro Software Neuroquirúrgico | ||
| Por Modalidad de Implementación | Software Local | |
| Software Basado en la Nube | ||
| Software Híbrido | ||
| Por Aplicación | Cirugía de Tumor Cerebral | |
| Cirugía Espinal | ||
| Cirugía de Epilepsia | ||
| Neurocirugía Funcional y Estereotáctica | ||
| Cirugía Neurovascular | ||
| Cirugía de Trauma | ||
| Otras Aplicaciones | ||
| Por Tecnología | Inteligencia Artificial y Aprendizaje Automático | |
| Visualización y Modelado 3D | ||
| Navegación Electromagnética | ||
| Navegación Óptica | ||
| Computación en la Nube | ||
| Por Usuario Final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Centros Neuroquirúrgicos Especializados | ||
| Institutos Académicos y de Investigación | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de software de neurocirugía para 2031?
Se proyecta que el mercado de software de neurocirugía alcance los 7,60 mil millones de USD en 2031, desde 6,14 mil millones de USD en 2026, a una CAGR del 4,38%.
¿Qué categoría de producto tuvo la mayor participación en 2025?
El software de navegación quirúrgica lideró con una participación del 55,67% en 2025, ya que apoya la guía en tiempo real en procedimientos craneales, funcionales y espinales.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se prevé que la neurocirugía funcional y estereotáctica crezca a una CAGR del 9,78% hasta 2031, respaldada por la estimulación cerebral profunda y los flujos de trabajo de direccionamiento de precisión.
¿Por qué la implementación local está creciendo más rápido que la entrega en la nube?
Se prevé que el software local crezca a una CAGR del 8,67% porque los requisitos de gobernanza y soberanía de datos hospitalarios pueden limitar la transferencia externa en la nube de datos de imagen cerebral.
¿Qué región tiene la mayor participación y cuál tiene el crecimiento más rápido?
América del Norte representó el 42,80% de la participación en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,98% hasta 2031.
¿Cómo están afectando las herramientas de IA a los flujos de trabajo neuroquirúrgicos?
Las herramientas de IA apoyan la segmentación tumoral, la tractografía, el registro de imágenes y el apoyo a la decisión, contribuyendo a ampliar el papel del software en la planificación y la atención intraoperatoria. Su relevancia depende de la evidencia clínica, la integración con los sistemas actuales de imagen y navegación, y la capacidad de adaptarse a los procesos establecidos del quirófano.


 Sus datos están seguros y nunca se venden ni se comparten.
