
Tamaño y Participación del Mercado de Atribución Multitáctil
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.76 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.41 % |
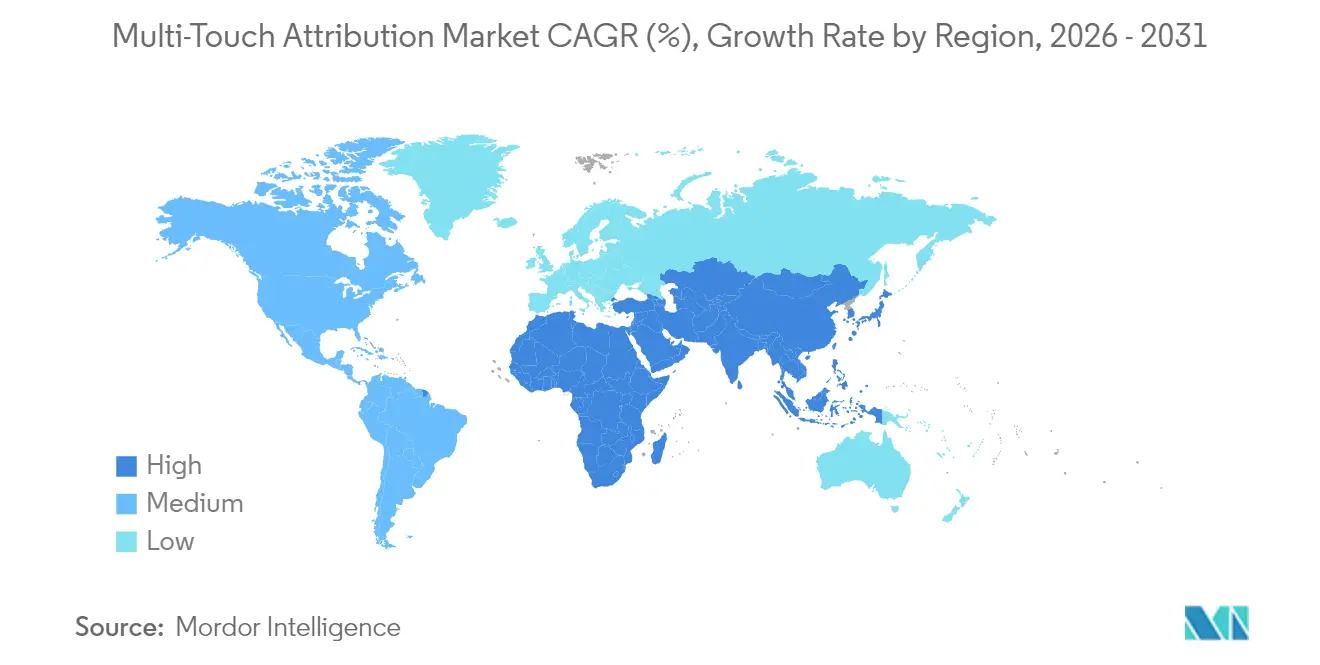
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
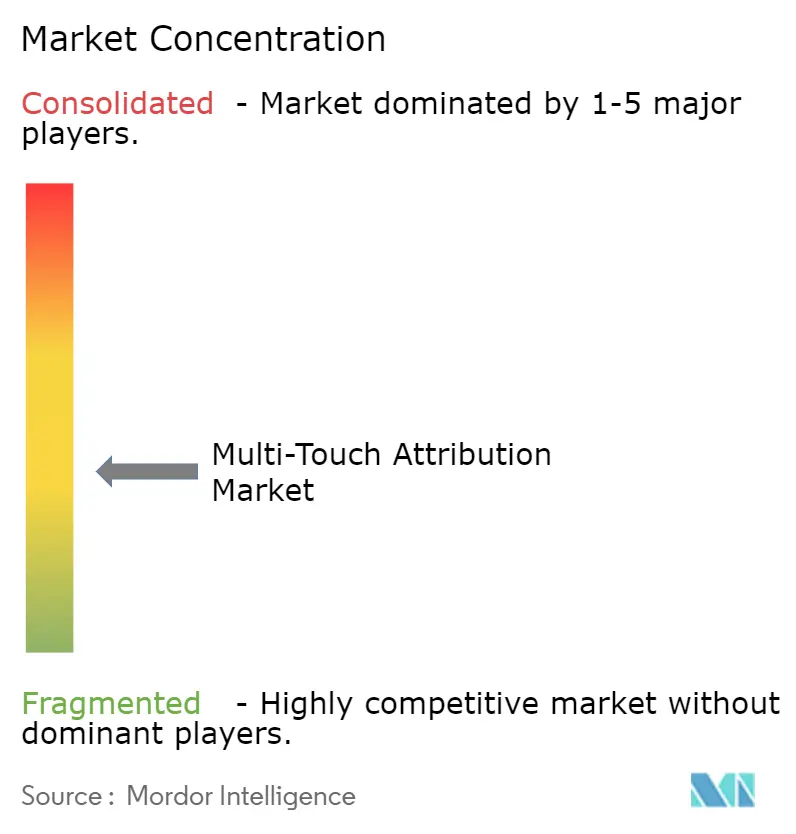
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Atribución Multitáctil por Mordor Intelligence
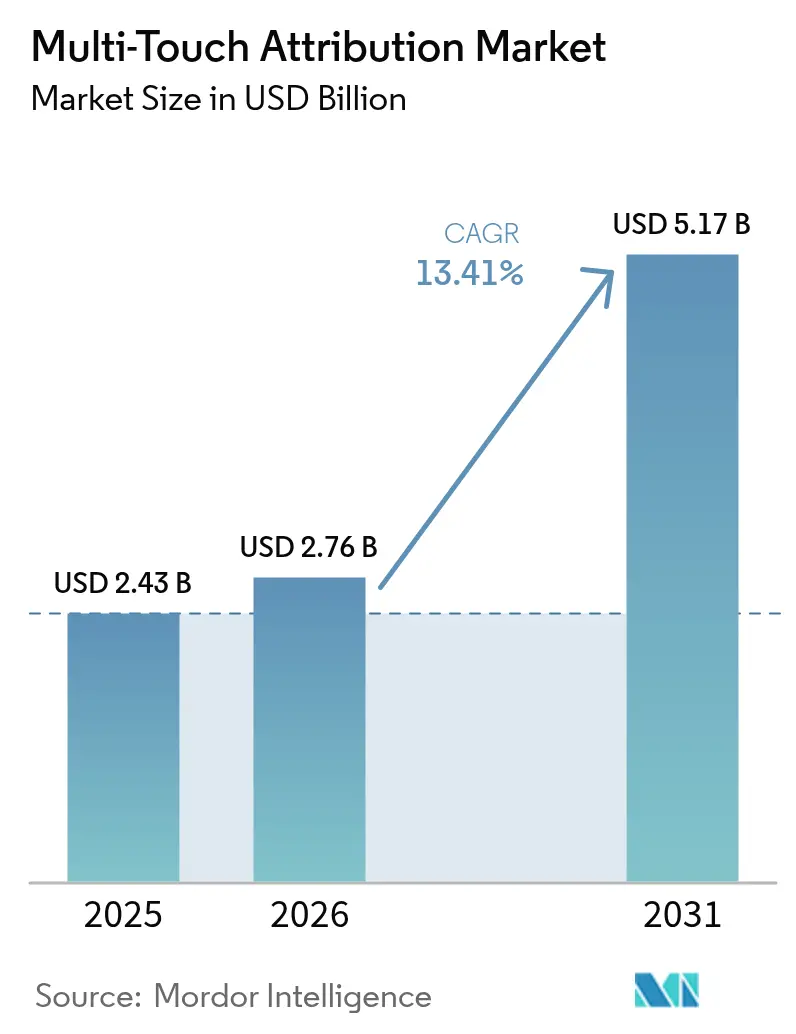
El tamaño del mercado de atribución multitáctil en 2026 se estima en USD 2,76 mil millones, creciendo desde el valor de 2025 de USD 2,43 mil millones con proyecciones para 2031 que muestran USD 5,17 mil millones, creciendo a una CAGR del 13,41% durante 2026-2031. El crecimiento sostenido refleja el rápido giro hacia el marketing centrado en la privacidad, la expansión del comercio omnicanal y la creciente necesidad de conectar datos de clientes en línea y fuera de línea. La demanda es más fuerte donde la publicidad programática, la televisión conectada y los medios minoristas se intersectan, lo que impulsa a los proveedores a incorporar funciones avanzadas de resolución de identidad y gestión del consentimiento.[1]Interactive Advertising Bureau, "Manual de Medios Minoristas de Exterior Digital y En Tienda 2024," iab.com Los modelos algorítmicos se han convertido en la opción preferida para los especialistas en marketing más sofisticados, mientras que las implementaciones nativas en la nube dominan a medida que las empresas procesan conjuntos de datos cada vez más grandes en tiempo real. Al mismo tiempo, los precios de software como servicio y las interfaces de bajo código están permitiendo a las pequeñas y medianas empresas adoptar mediciones que antes estaban reservadas para las grandes marcas. La dinámica competitiva sigue siendo activa, con los grandes tecnológicos mejorando los conocimientos impulsados por IA y los proveedores especializados adaptando herramientas para campañas con prioridad móvil.
Conclusiones Clave del Informe
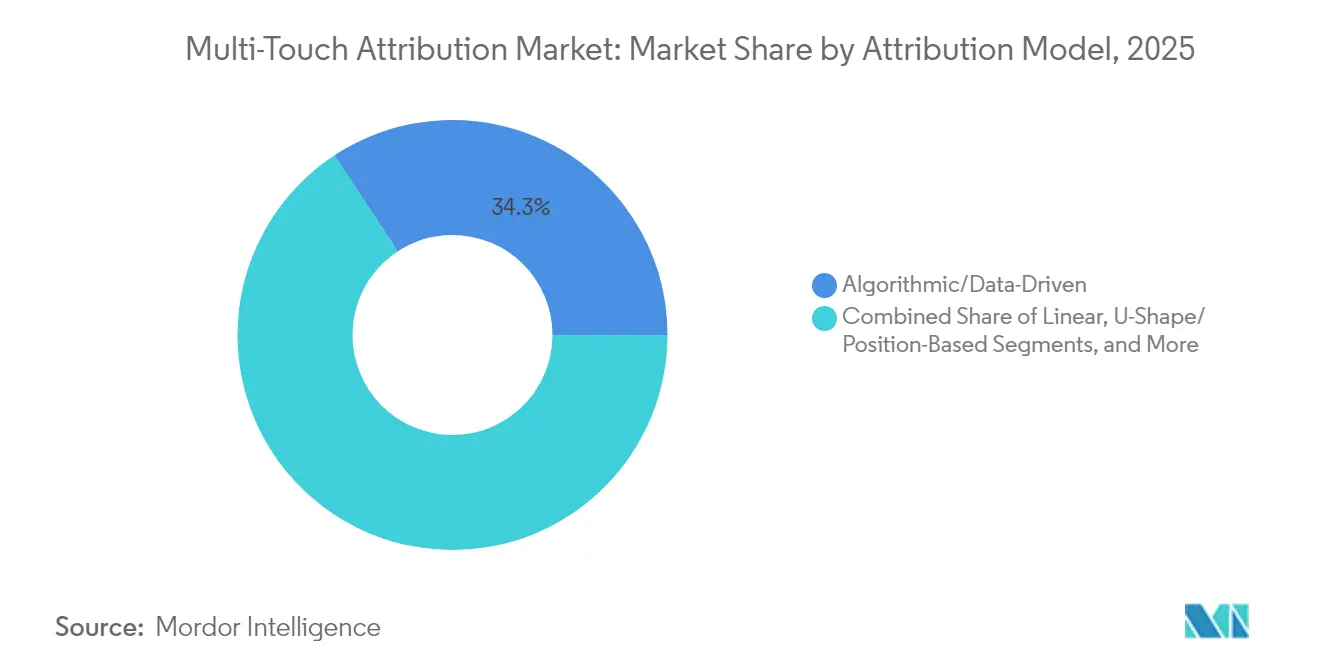
- Por modelo de atribución, los enfoques algorítmicos y basados en datos representaron el 34,25% de la participación del mercado de atribución multitáctil en 2025 y están creciendo a una CAGR del 14,05% hasta 2031.
- Por componente, las soluciones mantuvieron una participación de ingresos del 69,10% en 2025, mientras que los servicios registran la expansión más rápida con una CAGR del 15,85% hasta 2031.
- Por modo de implementación, las plataformas en la nube representaron el 73,90% del tamaño del mercado de atribución multitáctil en 2025 y están aumentando a una CAGR del 13,22% hasta 2031.
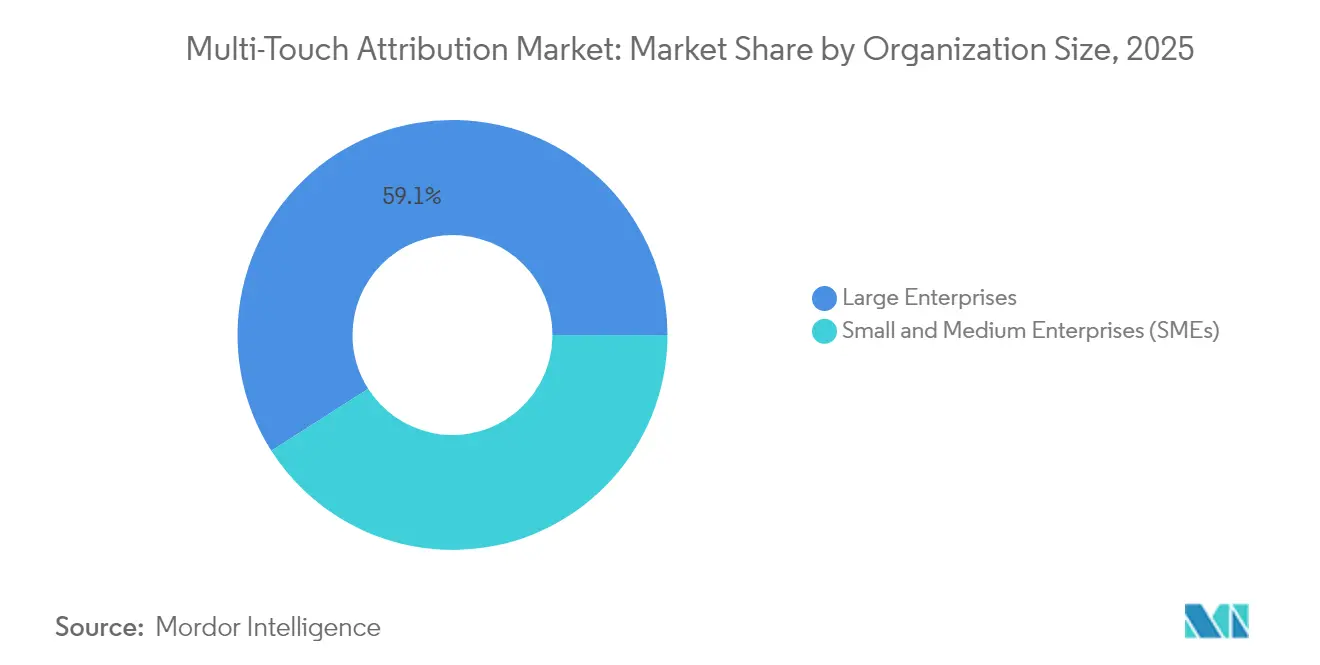
- Por tamaño de organización, las grandes empresas comandaron una participación del 59,05% en 2025, aunque las pymes demuestran la CAGR más sólida del 15,90% hasta 2031.
- Por usuario final, el comercio minorista y el comercio electrónico lideraron con una participación del 24,10% en 2025; la atención sanitaria y las ciencias de la vida se están acelerando a una CAGR del 16,85% hasta 2031.
- Por geografía, América del Norte contribuyó con el 39,20% de los ingresos de 2025, mientras que Asia-Pacífico está proyectada para superar a todas las regiones con una CAGR del 14,85% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de las estrategias de datos propios | +2.8% | Global; adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Complejidad del comercio minorista omnicanal en Asia | +3.2% | Núcleo de Asia-Pacífico; derrame hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión de las redes de medios minoristas | +2.1% | América del Norte y la UE; emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de televisión conectada programática | +1.9% | América del Norte; despliegue temprano en la UE | Corto plazo (≤ 2 años) |
| Paquetes de automatización de marketing impulsados por IA | +2.4% | Global; liderado por América del Norte | Mediano plazo (2-4 años) |
| Plataformas de software como servicio de autoservicio para pymes | +1.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de las Estrategias de Datos Propios Impulsado por los Navegadores sin Cookies
La eliminación de las cookies de terceros ha empujado a las empresas a construir bases de datos basadas en el consentimiento ancladas en plataformas de datos de clientes.[2]Teradata, "Datos Propios: Prosperar en la Era de la Regulación de la Privacidad," teradata.com Las marcas que integran la resolución de identidad, la privacidad diferencial y la computación segura están reportando un mayor valor de vida del cliente y menores costes de adquisición. A medida que los flujos de datos pasan de probabilísticos a determinísticos, aumenta la demanda de motores de atribución capaces de ingerir correos electrónicos con hash, identificadores de fidelización y resultados de salas limpias, respetando al mismo tiempo las leyes regionales de privacidad. Los proveedores que incorporan orquestación nativa del consentimiento y una gobernanza sólida están ganando contratos importantes, especialmente en industrias reguladas.
La Proliferación del Comercio Minorista Omnicanal en Asia Impulsando Recorridos Complejos
Los minoristas de Asia-Pacífico combinan ahora puntos de contacto dentro de aplicaciones, transmisiones en directo y en tienda dentro de super-aplicaciones y carteras unificadas, generando complejos caminos de conversión. Los compradores de la Generación Z esperan experiencias sin fricciones, lo que obliga a los comerciantes a implementar una atribución que mapee el descubrimiento social, las activaciones de códigos QR y las compras en tienda en un solo gráfico. Los primeros adoptantes confirman mejoras de dos dígitos en la eficiencia del marketing tras pasar de los modelos de último clic a los algorítmicos capaces de ponderar los compromisos en la parte superior del embudo.
El Auge de las Redes de Medios Minoristas Elevando las Necesidades de Atribución de Fuera de Línea a En Línea
Los minoristas han convertido los datos de cesta propios en una oportunidad publicitaria de USD 100 mil millones, aunque los anunciantes aún carecen de claridad sobre cómo las impresiones en el sitio se traducen en ventas en tienda. La integración de pantallas digitales en tienda, televisión conectada y recogida en la acera requiere mediciones que combinen los registros de punto de venta, fidelización y medios. Las plataformas que admiten informes de circuito cerrado y gestión de rendimiento impulsada por IA están emergiendo como socios preferidos tanto para las marcas como para los minoristas, acelerando el gasto hacia redes que pueden demostrar ingresos incrementales.
Adopción de Publicidad de Televisión Conectada Programática en América del Norte
Los hogares con servicios de transmisión de contenidos ya superan en número a los espectadores de televisión por cable tradicional, lo que impulsa a las marcas a desplazar sus presupuestos hacia la televisión conectada programática. Los especialistas en marketing necesitan rastrear las exposiciones a nivel de hogar hasta las visitas web entre dispositivos y las instalaciones de aplicaciones. Los proveedores de atribución están construyendo vínculos basados en grafos entre los identificadores de televisores inteligentes y los identificadores móviles, lo que permite la reasignación de presupuesto en tiempo real. Los mandatos de cumplimiento en torno al consentimiento de los espectadores y el intercambio de datos han ampliado el papel de las funciones de medición que preservan la privacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de privacidad que limitan la captura de señales | -1.8% | UE y California; expansión global | Largo plazo (≥ 4 años) |
| Escasez de talento en operaciones de marketing | -1.2% | Global; agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de los costes de almacenamiento de datos | -0.9% | Global | Mediano plazo (2-4 años) |
| Restricciones de API de los jardines amurallados | -0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Pérdida de Señal por Regulaciones de Privacidad que Dificultan la Recopilación de Datos
Normativas como el RGPD y la CPRA restringen las cookies, el seguimiento entre sitios y la elaboración de perfiles de usuarios. Los especialistas en marketing se enfrentan a conjuntos de datos más reducidos, una mayor dependencia de las conversiones modeladas y flujos de trabajo de consentimiento más exigentes. Muchos responden invirtiendo en salas limpias y técnicas de ruido aditivo, aunque la precisión de la atribución sigue disminuyendo cuando las tasas de exclusión voluntaria aumentan. Los gastos de cumplimiento desvían los presupuestos de la innovación, y los continuos cambios de política crean incertidumbre en la planificación.
Escasez de Talento en Operaciones de Marketing para la Implementación de Análisis Avanzados
La atribución multitáctil efectiva requiere especialistas con fluidez en ingeniería de datos, estadística y activación de medios. La demanda supera con creces la oferta, lo que alarga los ciclos de implementación e infla los salarios. Las organizaciones suelen externalizar la integración, la calibración de modelos y la experimentación, lo que eleva el coste total de propiedad. El déficit es más agudo para tareas de alta cualificación, como las pruebas de incrementalidad y la inferencia causal, lo que limita el ritmo al que las empresas pueden aprovechar las capacidades avanzadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Atribución:
Dominio Algorítmico a Medida que la Medición MaduraLos marcos algorítmicos y basados en datos controlaron una participación del 34,25% en 2025 y se expandirán a una CAGR del 14,05% hasta 2031, marcando el claro cambio de los enfoques basados en reglas a los de aprendizaje automático. Estos modelos analizan miles de millones de puntos de contacto para asignar crédito de conversión de forma dinámica, eliminando los ajustes constantes de reglas y aumentando la precisión predictiva. Los enfoques lineal, de decaimiento temporal y de forma de U persisten para mandatos de transición o campañas de un solo canal, pero están cediendo terreno a medida que los especialistas en marketing observan un mayor retorno sobre el gasto en publicidad bajo cálculos probabilísticos impulsados por IA. Meridian, Mix Modeler y ofertas similares incorporan inferencia causal que establece el verdadero incremento, mientras que las interfaces de autoservicio permiten a los equipos no técnicos lanzar pruebas sin necesidad de programación.
La inversión continua en motores algorítmicos impulsará el mercado de atribución multitáctil a medida que las marcas demanden conocimientos más rápidos y granularidad entre dispositivos. Cuando las metodologías avanzadas se combinan con capas de tecnología de privacidad, las empresas equilibran el cumplimiento y el rendimiento, reforzando el impulso de adopción. Los primeros pilotos revelan que las marcas que reemplazan el último clic con modelos algorítmicos han reducido el gasto desperdiciado en dos dígitos, dirigiendo el presupuesto a canales previamente infravalorados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Componente:
El Crecimiento de los Servicios Señala la Complejidad de la ImplementaciónLas soluciones aún proporcionaron el 69,10% de los ingresos de 2025 al ofrecer la pila central de ingesta de datos, modelado y visualización que define el mercado de atribución multitáctil. Sin embargo, los servicios se están acelerando a una CAGR del 15,85% a medida que las empresas reconocen la necesidad de consultoría estratégica, mapeo de datos y gobernanza de modelos. Las grandes marcas recurren a socios de integración para vincular datos de punto de venta, eventos de CRM, registros de transmisión y cadenas de consentimiento, lo que subraya por qué los ingresos de servicios crecen más rápido que las licencias.
Los servicios gestionados resultan aún más atractivos para las organizaciones que se enfrentan a la escasez de habilidades. Los analistas externalizados ajustan las ponderaciones de los algoritmos, realizan estudios de incrementalidad e interpretan los paneles de control para las decisiones de la alta dirección. Este soporte práctico no solo aumenta las tasas de renovación para los proveedores de plataformas, sino que también impulsa los ingresos incrementales del mercado a medida que la optimización posterior a la implementación se convierte en un compromiso de varios años.
Por Modo de Implementación:
La Escala Nativa en la Nube Sustenta los Conocimientos en Tiempo RealLas implementaciones en la nube representaron el 73,90% de los ingresos de 2025 y están creciendo a una CAGR del 13,22% hasta 2031. La computación elástica permite que los modelos actualicen las probabilidades de conversión en minutos, una capacidad crítica cuando los especialistas en marketing cambian el gasto diariamente. Los principales proveedores también incorporan gestión de claves de cifrado, acceso de confianza cero y certificaciones de cumplimiento, persuadiendo a los compradores adversos al riesgo a abandonar las pilas heredadas locales. Han aparecido opciones híbridas para las empresas sujetas a mandatos de soberanía de datos, manteniendo los identificadores brutos en clústeres privados mientras envían agregados anonimizados a la nube para su procesamiento.
Los casos de uso sensibles a la latencia, como la puja programática y la creatividad dinámica, validan aún más la importancia de la nube. Los nodos periféricos pueden ejecutar una atribución ligera cerca del usuario y luego sincronizar los resultados con almacenes centralizados para el refinamiento del modelo. Los proveedores que invierten en microservicios sin servidor y bases de datos vectorizadas están ganando participación a medida que los volúmenes de consultas se disparan.
Por Tamaño de Organización:
El Software como Servicio Democratiza la Medición Avanzada para las PymesLas grandes empresas capturaron el 59,05% del gasto de 2025 gracias a sus presencias globales, presupuestos de medios omnicanal y equipos de análisis dedicados. Sin embargo, las pymes están registrando una CAGR del 15,90% a medida que los modelos de suscripción, las plantillas de inicio rápido y los conectores de arrastrar y soltar reducen las barreras de adopción. Los proveedores incorporan recomendaciones automatizadas que traducen los hallazgos de atribución en cambios de puja y presupuesto, ayudando a los equipos reducidos a actuar sin necesidad de científicos de datos.
Estas tendencias amplían la base susceptible de atención para el mercado de atribución multitáctil. A medida que los anunciantes más pequeños aumentan su cuota de voz digital, buscan pruebas de ventas incrementales antes de escalar los presupuestos. Los niveles asequibles con precios basados en el uso satisfacen esta necesidad, impulsando las estrategias de captación y expansión de los proveedores que elevan los ingresos a largo plazo.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
La Atención Sanitaria Crece Gracias a los Conocimientos del Recorrido del PacienteEl comercio minorista y el comercio electrónico siguieron siendo los compradores principales, con una participación de ingresos del 24,10% en 2025, porque los datos granulares de compra permiten a los comerciantes probar las combinaciones de canales rápidamente. Sin embargo, la atención sanitaria y las ciencias de la vida superan ahora a todos los sectores con una CAGR del 16,85%. Los proveedores y las aseguradoras deben rastrear los recorridos de los pacientes que abarcan la concienciación, las consultas de telemedicina y las visitas clínicas, cumpliendo al mismo tiempo con estrictas normas de privacidad. Las plataformas de atribución configuradas para entornos conformes con la Ley de Portabilidad y Responsabilidad del Seguro Médico ofrecen procesamiento de identificadores con hash, paneles de consentimiento y registros de auditoría, lo que desbloquea la adopción.
Las empresas de finanzas, viajes y medios de comunicación les siguen de cerca, aprovechando cada una la atribución para reducir los costes de adquisición y personalizar el contenido. Los editores de aplicaciones financieras, por ejemplo, mejoraron la retención de usuarios tras pasarse a modelos multitáctil que destacan las campañas de educación en la parte superior del embudo. Este aprendizaje transversal entre industrias mantiene amplias las hojas de ruta de las soluciones y fomenta las ofertas verticalizadas con esquemas y plantillas de informes especializados.
Análisis Geográfico
Mercado de Atribución Multitoque de América del Norte
América del Norte generó el 39,20% de los ingresos globales en 2025, impulsada por un elevado gasto programático, la escala de la televisión conectada y el avance temprano de las tecnologías de mejora de la privacidad. Estados Unidos es el epicentro de la experimentación con inteligencia artificial en la medición del marketing, mientras que Canadá impulsa el análisis de comercio minorista omnicanal y México emerge como una frontera de alto crecimiento para la atribución del comercio electrónico.
Mercado de Atribución Multitoque de Europa
Europa ocupa el segundo lugar, moldeada por el Reglamento General de Protección de Datos, que posiciona la privacidad desde el diseño como un criterio de compra innegociable. Alemania favorece la atribución B2B para las cadenas de exportación manufacturera, el Reino Unido hace énfasis en las finanzas y el comercio minorista, y Francia está escalando la medición de medios minoristas a medida que los supermercados diversifican sus fuentes de ingresos. Los países nórdicos destacan por su sofisticación en la atribución orientada al móvil, respaldada por una amplia cobertura 5G y una alta penetración de aplicaciones.
Mercado de Atribución Multitoque de Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 14,85% hasta 2031, lo que refleja el comportamiento del consumidor centrado en el móvil, los ecosistemas de superaplicaciones y el comercio en transmisión en vivo. China pilota la atribución que integra interacciones de transmisión en vivo, referencias sociales y escaneos de códigos QR en tienda, lo que ilustra la demanda de modelos capaces de analizar puntos de contacto entrelazados. Japón impulsa la atribución multidispositivo para la televisión conectada y los videojuegos, mientras que la expansión de la infraestructura de pagos digitales de India alimenta las necesidades de atribución en el comercio minorista y el fintech. Los mercados del Sudeste Asiático, desde Singapur hasta Indonesia, priorizan el análisis omnicanal a medida que las cadenas físicas lanzan escaparates digitales. En conjunto, estas dinámicas garantizan que el mercado de atribución multitoque capture presupuestos en expansión en todas las principales geografías.

Panorama regulatorio
La regulación de la atribución multitáctil está cada vez más determinada por normas de privacidad y comunicaciones electrónicas que limitan los identificadores a nivel de dispositivo y el seguimiento entre sitios. En Europa, las obligaciones del RGPD y la Directiva de privacidad electrónica, incluido el requisito de consentimiento del Artículo 5(3) para las tecnologías de almacenamiento/acceso, orientan a los compradores hacia la captura de datos gestionada por consentimiento, el etiquetado del lado del servidor y el modelado que preserva la privacidad. La supervisión y la interpretación se refuerzan además mediante organismos y normas, incluida la guía del Comité Europeo de Protección de Datos (EDPB) sobre el alcance técnico del Artículo 5(3) y la guía de la Oficina del Comisionado de Información del Reino Unido (ICO) para el uso de tecnologías de almacenamiento y acceso en publicidad en línea.
Las expectativas de cumplimiento también se están fragmentando fuera de la UE. A partir de abril de 2026, hay veinte leyes estatales de privacidad en vigor en Estados Unidos, lo que aumenta los requisitos operativos en torno al manejo de la exclusión voluntaria, incluidas señales como Global Privacy Control cuando corresponda, y los controles contractuales con proveedores de tecnología publicitaria. Los programas de autorregulación del sector, como las recomendaciones de mejores prácticas de la European Advertising Standards Alliance (EASA) y el trabajo de IAB sobre redes de medios de comercio, orientan los patrones de implementación, pero no sustituyen las expectativas regulatorias en materia de consentimiento granular y cadenas de intercambio de datos responsables.
Análisis de la cadena de valor
La cadena de valor de la atribución multitáctil comienza con la captura de datos en canales pagos, propios y ganados (servidores de anuncios/DSP, plataformas sociales, correo electrónico, analítica web/aplicaciones, CRM y punto de venta/fidelización cuando estén disponibles). Luego pasa por capas de identidad y gobernanza, incluida la gestión del consentimiento, la gestión de etiquetas, los conectores de clean room y otros controles de privacidad, antes de llegar al motor de atribución central (ingesta de datos, normalización, modelado y experimentación). Los resultados se activan de nuevo en herramientas de puja y campañas, automatización de marketing e informes ejecutivos, a menudo mediante API hacia almacenes de datos en la nube y BI.
El ecosistema se divide operativamente entre proveedores de atribución móvil/B2C centrados en la medición dentro de la aplicación basada en SDK (por ejemplo, pilas del tipo AppsFlyer) y herramientas de atribución B2B SaaS construidas alrededor de la influencia del CRM y la canalización de ventas, con socios de servicios que apoyan la integración, el mapeo de datos y la gobernanza de modelos. Los cuellos de botella se concentran en el acceso a señales y la profundidad de integración. Las restricciones de privacidad, incluido el RGPD en la UE y los requisitos de tipo CPRA en partes de Estados Unidos, reducen los identificadores de terceros y hacen que la infraestructura de datos propios y la recopilación de eventos a prueba de consentimiento sean centrales para el éxito de la implementación, lo que aumenta la dependencia de los servicios de implementación. Las restricciones de API de los jardines vallados también desplazan el valor hacia proveedores que pueden unificar los datos de la plataforma con sistemas propios y ejecutar pruebas de incrementalidad para validar los resultados modelados, lo que refuerza la demanda de ingeniería analítica, resolución de identidad y capacidades de conectividad de clean room.
Panorama Competitivo
El mercado sigue siendo moderadamente semifragmentado, aunque la consolidación está cobrando impulso. Los gigantes tecnológicos enriquecen las nubes nativas con atribución impulsada por IA; por ejemplo, Adobe aumentó los ingresos de Experiencia Digital a USD 1,46 mil millones en el segundo trimestre de 2025, respaldado por Mix Modeler impulsado por IA. Mientras tanto, la adquisición de Rockerbox por parte de DoubleVerify por USD 85 millones en febrero de 2025 combinó la medición de resultados con la verificación, señalando una tendencia hacia suites de rendimiento de embudo completo.[4]DoubleVerify, "DoubleVerify Adquirirá Rockerbox," ir.doubleverify.com
Proveedores especializados como Adjust y AppsFlyer defienden los nichos móviles y de aplicaciones mediante integraciones profundas de SDK y capas de prevención del fraude. Los actores nativos en el perímetro se dirigen a los compradores sensibles a la privacidad con el etiquetado del lado del servidor y el modelado en el dispositivo. Los hiperescaladores en la nube incorporan API de atribución en ecosistemas de análisis más amplios, atrayendo a las empresas que buscan la comodidad de un único proveedor.
Las asociaciones estratégicas se centran en la resolución de identidad, la conectividad de salas limpias y la activación en tiempo real. Los marcos de código abierto para la inferencia causal se están incorporando a las ofertas comerciales, reduciendo los costes de experimentación. Los proveedores capaces de unificar los puntos de contacto de pago, propios y ganados en un solo modelo, cumpliendo al mismo tiempo con los divergentes regímenes globales de privacidad, superarán a sus competidores en los próximos cinco años.
Líderes de la Industria de Atribución Multitáctil
Adobe, Inc.
Neustar, Inc.
Engagio, Inc.
Conversion Logic, Inc.
LeanData Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Atribución Multitoque
- Adobe Inc.
- Alphabet Inc. (Google Analytics 360)
- AppsFlyer Ltd.
- Adjust GmbH
- Branch Metrics Inc.
- C3 Metrics Inc.
- CaliberMind Inc.
- Conversion Logic Inc.
- Engagio Inc. (Demandbase)
- HubSpot Inc.
- Improvado Inc.
- Impact.com Inc.
- LeanData Inc.
- LeadsRx Inc. (Acquire.io)
- Merkle Inc.
- Model N Inc.
- Neustar Inc.
- NielsenIQ (VisualIQ)
- Oracle Corp. (Eloqua)
- Rockerbox Inc.
- SAP SE
- SegmentStream Ltd.
- Singular Labs Inc.
- The Trade Desk Inc.

Oportunidades de mercado y perspectivas futuras
La demanda se está moviendo hacia pilas de atribución que siguen siendo utilizables bajo identificadores restringidos, combinando modelos multitáctiles con experimentación y enfoques agregados. El mercado tiene un espacio en blanco claro en capacidades empaquetadas que conectan la recopilación de eventos conforme a la privacidad, incluido el etiquetado del lado del servidor y la orquestación del consentimiento, con las pruebas de incrementalidad y los flujos de trabajo de reasignación presupuestaria en un solo ciclo operativo. Esto es especialmente relevante para equipos que no pueden dotarse de talento especializado en operaciones de marketing. Dentro de los sectores verticales, el comercio minorista y el comercio electrónico siguen siendo un campo de pruebas primario debido a sus densas señales de compra de datos propios. Al mismo tiempo, los compradores regulados, como el sector sanitario y de ciencias de la vida, crean oportunidades específicas para proveedores que puedan ofrecer controles de gobernanza, auditabilidad y resolución de identidad más segura en puntos de contacto en línea y fuera de línea.
La consolidación de plataformas y la expansión de suites también crean puntos de entrada para proveedores e integradores. La adquisición de Rockerbox por parte de DoubleVerify en febrero de 2025 por 85 millones de USD muestra el apetito continuo de los compradores por la medición de resultados integrada en pilas más amplias de calidad y rendimiento de medios, en lugar de una atribución independiente. En paralelo, la expansión de las redes de medios minoristas y la televisión conectada programática amplía la superficie direccionable para la medición entre dispositivos y de fuera de línea a en línea, lo que respalda oportunidades para herramientas que puedan ingerir señales de datos de minoristas, resultados de clean room y datos de exposición de CTV, manteniendo al mismo tiempo la claridad de consentimiento y roles en toda la cadena de tecnología publicitaria.
Recent Industry Developments in Mercado de Atribución Multitoque
- Junio de 2026: Adobe anunció nuevas coinnovaciones con socios, incluidos Accenture, Omnicom, Code and Theory de Stagwell y WPP, centradas en escalar flujos de trabajo de experiencia de cliente impulsados por IA y personalizados. Esto refuerza la capacidad de Adobe para conectar contenido, activación y medición en ecosistemas empresariales donde la atribución debe funcionar con identificadores restringidos y controles complejos de intercambio de datos.
- Abril de 2026: Adobe completó su adquisición de Semrush Holdings, Inc., ampliando sus capacidades en torno a las señales de visibilidad de marca y capacidad de descubrimiento que influyen en las rutas de conversión. La combinación respalda enfoques de medición más amplios y multiseñal a medida que los especialistas en marketing diversifican más allá del seguimiento tradicional de trayectos basado en cookies.
- Abril de 2026: Demandbase presentó Demandbase AI, introduciendo capacidades impulsadas por agentes, como la personalización de sitios e integraciones de LLM diseñadas para conectar las acciones de salida al mercado con la influencia en la canalización de ventas. El lanzamiento destaca cómo la atribución B2B se está empaquetando junto con la automatización y el apoyo a la toma de decisiones para cuantificar el impacto en los ingresos a lo largo de trayectos de cuentas complejos.


Mercado de Atribución Multitoque Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca software y servicios relacionados que asignan el crédito de una conversión a través de múltiples puntos de contacto de marketing, para que los especialistas en marketing puedan medir el impacto del canal y reasignar el gasto a lo largo del recorrido del cliente.
Exclusiones del alcance: excluimos las herramientas de analítica web generales que no proporcionan lógica de atribución de créditos de conversión, además del seguimiento de uso exclusivamente interno creado para una sola marca y no vendido como producto.
Descripción general de la segmentación
- Por Modelo de Atribución
- Algorítmico/Basado en Datos
- Lineal
- Decaimiento Temporal
- Forma de U/Basado en Posición
- Otros (Personalizado, Primer/Último Toque)
- Por Componente
- Soluciones
- Servicios
- Consultoría
- Integración e Implementación
- Soporte y Mantenimiento
- Por Modo de Implementación
- Nube
- Local
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (Pymes)
- Grandes Empresas
- Por Industria de Usuario Final
- Comercio Minorista y Comercio Electrónico
- BFSI
- TI y Telecomunicaciones
- Electrónica de Consumo y Bienes Duraderos
- Viajes y Turismo
- Atención Sanitaria y Ciencias de la Vida
- Medios de Comunicación y Entretenimiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Países del Consejo de Cooperación del Golfo
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer límites, mapear la cadena de valor y construir el conjunto inicial de demanda antes de hablar con los participantes del sector. Revisamos material público, como la guía de privacidad de la FTC, publicaciones de privacidad y seguridad del NIST, y materiales de IAB sobre medición publicitaria e identificadores, que ayudan a explicar qué se puede medir y qué no.
Para fundamentar el modelo en señales medibles, también hicimos referencia a fuentes como la Oficina del Censo de EE. UU. (indicadores de comercio electrónico y minorista), la Oficina de Análisis Económico (señales de la economía digital y de servicios), publicaciones de la OCDE sobre economía digital y artículos de revistas revisadas por pares sobre atribución de marketing y medición causal. Estos se complementaron con presentaciones de empresas, transcripciones de resultados, documentación de productos y cobertura de prensa reconocida para entender el empaquetado y las prácticas de precios habituales. Cuando estuvieron disponibles, las suscripciones de pago se utilizaron únicamente para datos financieros e inteligencia de empresas, bases de datos de patentes, y noticias y finanzas, de modo que las comprobaciones de ingresos y alcance de producto pudieran realizarse de forma coherente entre actores. Las fuentes aquí enumeradas son ilustrativas, y también utilizamos otras referencias públicas y de pago para recopilar datos, validarlos y aclarar vacíos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué pagan realmente los compradores, cómo se agrupa la atribución multitáctil con la analítica adyacente y qué opciones de implementación aparecen con más frecuencia en APAC, EMEA y América. Hablamos con equipos del lado de la demanda (analítica de marketing, crecimiento y operaciones de ingresos) y expertos del lado de la oferta (líderes de producto, alianzas y servicios), y luego contrastamos los datos entre regiones para evitar un sesgo hacia una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38 % | Directivos de nivel C: 16 % | APAC: 41 % |
| Nivel medio: 46 % | Líderes funcionales/de unidad: 32 % | EMEA: 34 % |
| Actores más pequeños: 16 % | Gerentes: 52 % | América: 25 % |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento parte de la construcción de un conjunto de demanda utilizando el gasto y la actividad que suelen desencadenar las compras de atribución, y luego se reconstruye mediante un enfoque descendente basado en la adopción de marketing y analítica, la intensidad de la publicidad digital y la proporción de empresas que ejecutan campañas multicanal. Una vez establecido el conjunto direccionable, aplicamos tasas de adopción estimadas y convertimos a valor utilizando los valores de contrato anual típicos y las tasas de adhesión a servicios.
Para mantenerlo práctico, se rastrean y actualizan en el modelo algunas entradas clave, como la combinación de nube frente a instalaciones locales, la combinación de modelos de atribución (por ejemplo, algorítmico frente a basado en reglas), el número promedio de clientes por tipo de proveedor, el plazo típico de contrato, la proporción de implementación y servicios, y el grado de empaquetado con productos de analítica adyacentes. Utilizamos aproximaciones ascendentes seleccionadas como comprobación, donde se usan ingresos muestreados de proveedores, señales de número de clientes y ASP muestreado multiplicado por el volumen para probar si los totales se están desviando, y luego las brechas se manejan aplicando rangos conservadores para empresas privadas y para ingresos reportados dentro de líneas de analítica más amplias.
Las previsiones se basan principalmente en el análisis de escenarios respaldado por anclas de tendencia, incluidos los requisitos de privacidad y consentimiento, la disponibilidad de resolución de identidad, el crecimiento de canales en medios minoristas y televisión conectada, y el cambio hacia la contratación de SaaS. Los escenarios se ajustan utilizando los rangos de consenso compartidos por los entrevistados sobre tasas de renovación, cambios de precios y el ritmo de las restricciones de medición en las distintas regiones.
Validación de datos y ciclo de actualización
Las estimaciones se verifican mediante triangulación entre señales de demanda independientes, indicadores de ingresos del lado de la oferta y lo que los profesionales dicen que realmente se compra. Cuando el modelo muestra saltos inusuales, rastreamos los factores hasta entradas específicas (como adopción, precios o combinación de servicios), y luego volvemos a comprobar las suposiciones antes de la aprobación final.
Cada informe pasa por revisiones de analistas en varias etapas para que la lógica y la aritmética sean coherentes entre segmentos y geografías. El estudio se actualiza anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios significativos en las políticas de privacidad, grandes actividades de adquisición o cambios pronunciados de precios. Antes de la entrega, se completa una revisión final por parte de un analista para que los clientes obtengan la vista actualizada más reciente.
Comparación del dimensionamiento del mercado de atribución multitáctil de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas para este mercado a menudo no coinciden porque el límite entre la atribución multitáctil y la analítica de marketing más amplia se traza de manera diferente, y el precio asumido por cliente puede variar mucho. Las diferencias también aparecen cuando una estimación utiliza ingresos reservados frente a ingresos reconocidos, o cuando las conversiones de divisas se realizan en distintos momentos del año.
En este estudio, el ciclo de actualización está vinculado a una sincronización de divisas coherente y a la revalidación de la lógica de precios (incluidas las tasas de adhesión a servicios y los impactos del empaquetado), lo que ayuda a evitar el doble conteo cuando las funciones de atribución se venden dentro de plataformas más amplias, una elección aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,76 mil millones de USD (2026) | |
| Consultoría Global A | 3,10 mil millones de USD (2026) | A menudo trata la atribución como parte de un conjunto más amplio de gasto en analítica de marketing, y aplica un ASP combinado más alto sin separar los paquetes de plataforma de las implementaciones independientes. |
| Asociación del Sector B | 2,20 mil millones de USD (2026) | Comúnmente se basa únicamente en los ingresos de software reportados por los miembros, lo que puede subestimar los servicios, las integraciones y las ventas entre regiones, y puede usar diferentes ventanas de conversión de divisas. |
La dispersión en la tabla proviene principalmente de cuán estrictamente se mantiene el alcance a la verdadera atribución multitáctil, además de cómo se tratan los precios y los servicios en las implementaciones en la nube y locales. Al mantener las entradas trazables hasta la adopción, los valores de contrato y las comprobaciones de empaquetado, la cifra final sigue siendo repetible y más fácil de reconciliar cuando surgen nuevas señales de mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de atribución multitáctil?
El mercado se sitúa en USD 2,76 mil millones en 2026 y se proyecta que alcance USD 5,17 mil millones en 2031, reflejando una CAGR del 13,41%.
¿Qué modelo de atribución está creciendo más rápido?
Los modelos algorítmicos y basados en datos se están expandiendo a una CAGR del 14,05%, con una participación del 34,25% en 2025, a medida que las marcas van más allá de los enfoques basados en reglas.
¿Por qué los servicios están superando a las soluciones en crecimiento?
La complejidad de la implementación, la gobernanza de la privacidad y la brecha de talento en operaciones de marketing están impulsando una CAGR del 15,85% para la consultoría, la integración y el soporte gestionado.
¿Qué región verá la adopción más rápida?
Se prevé que Asia-Pacífico avance a una CAGR del 14,85% hasta 2031 debido a los comportamientos centrados en el móvil y los ecosistemas de comercio de super-aplicaciones.
¿Qué sector vertical está emergiendo como el próximo gran adoptante?
La atención sanitaria y las ciencias de la vida lideran el crecimiento futuro con una CAGR del 16,85% a medida que los proveedores persiguen conocimientos del recorrido del paciente bajo estrictas normas de privacidad.
¿Qué tan fragmentado está el panorama competitivo?
Los cinco principales proveedores controlan menos del 40% de los ingresos, lo que lleva a una puntuación de concentración moderada de 6 y a una actividad de consolidación continua.
Última actualización de la página el:



