
Taille et part de marché de l'attribution multi-touch
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.76 Milliards de dollars |
| Taille du Marché (2031) | 5.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.41 % |
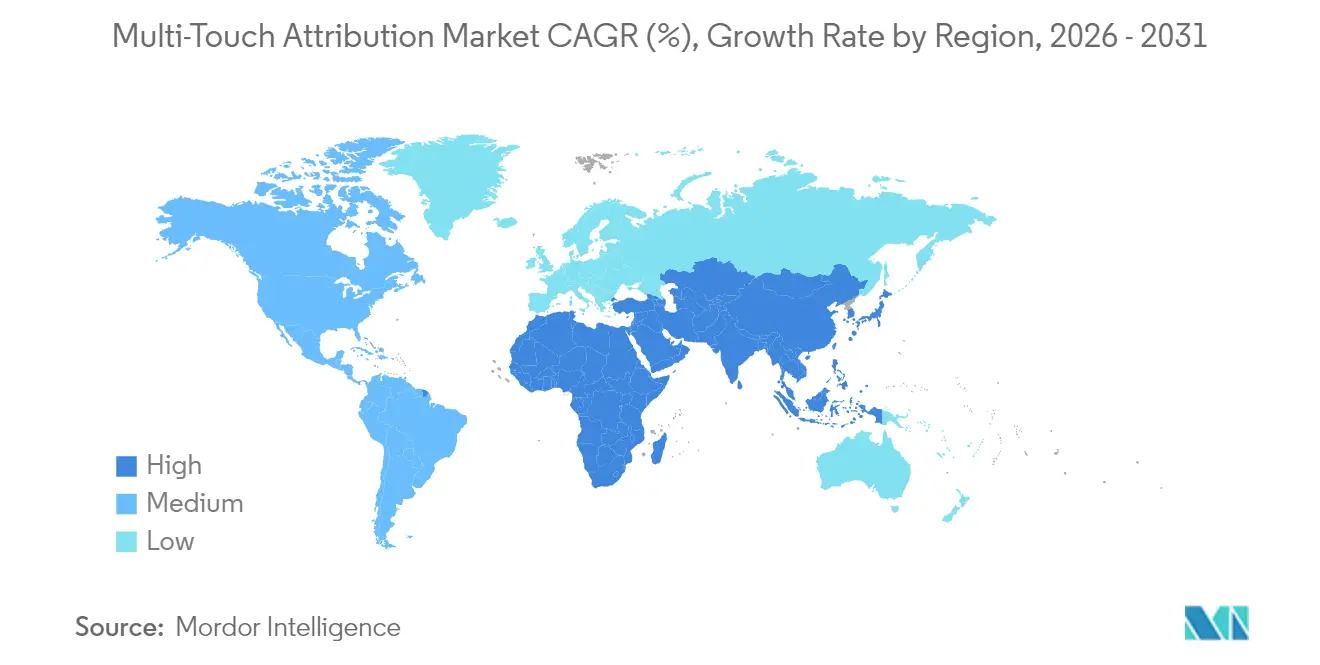
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
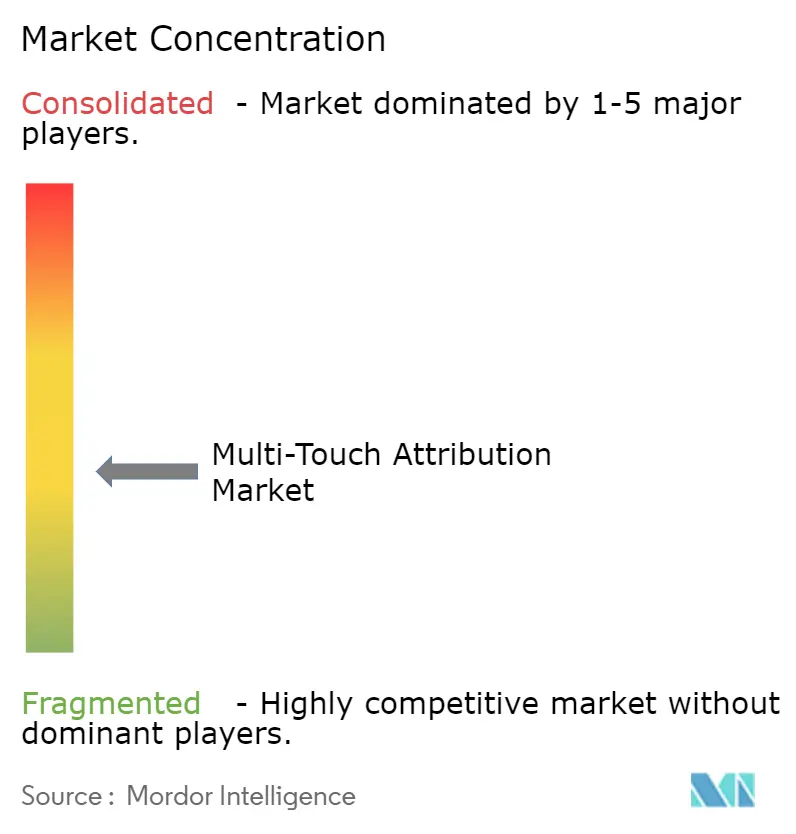
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
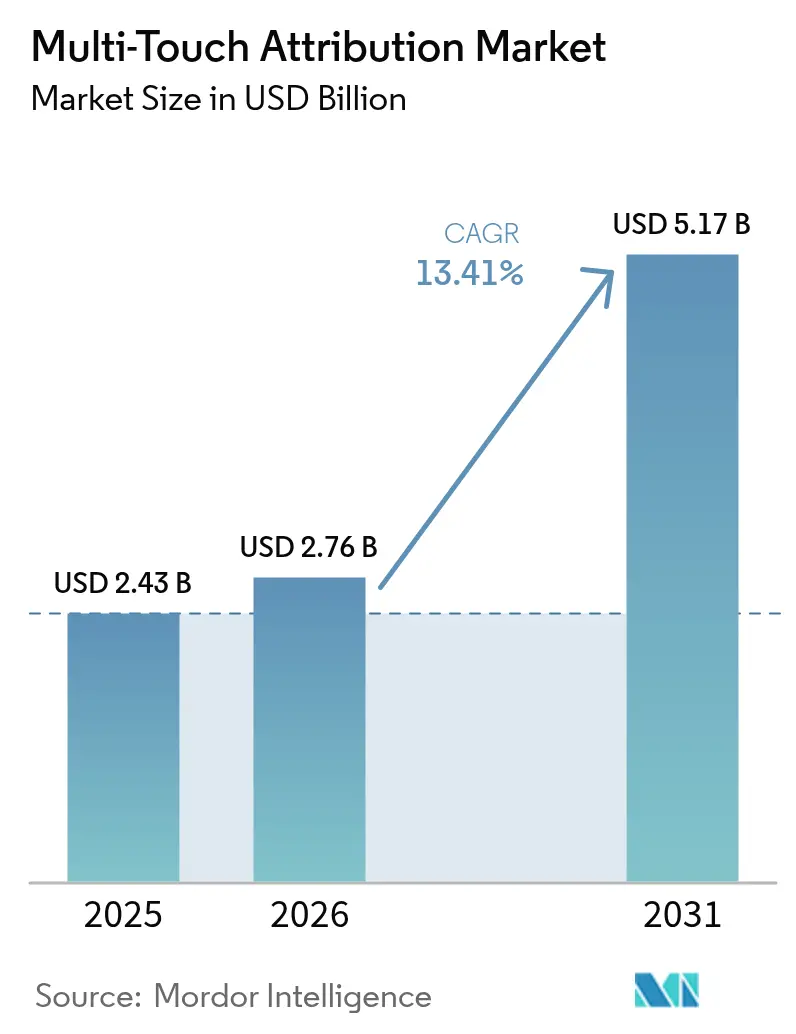
Analyse du marché de l'attribution multi-touch par Mordor Intelligence
La taille du marché de l'attribution multi-touch en 2026 est estimée à 2,76 milliards USD, en hausse par rapport à la valeur de 2025 de 2,43 milliards USD, avec des projections pour 2031 indiquant 5,17 milliards USD, soit une croissance à un TCAC de 13,41 % sur la période 2026-2031. Cette croissance soutenue reflète le virage rapide vers un marketing axé sur la confidentialité, la généralisation du commerce omnicanal et le besoin croissant de relier les données clients en ligne et hors ligne. La demande est la plus forte là où la publicité programmatique, la télévision connectée et les médias de distribution se croisent, incitant les fournisseurs à intégrer des fonctionnalités avancées de résolution d'identité et de gestion du consentement.[1]Interactive Advertising Bureau, "Digital Out-of-Home & In-Store Retail Media Playbook 2024," iab.com Les modèles algorithmiques sont devenus le choix privilégié des spécialistes du marketing sophistiqués, tandis que les déploiements natifs sur le cloud dominent à mesure que les entreprises traitent des ensembles de données toujours plus volumineux en temps réel. Parallèlement, la tarification en mode logiciel en tant que service et les interfaces à faible code permettent aux petites et moyennes entreprises d'adopter des outils de mesure autrefois réservés aux grandes marques. La dynamique concurrentielle reste active, les grands acteurs technologiques améliorant leurs analyses pilotées par l'IA et les fournisseurs spécialisés adaptant leurs outils aux campagnes axées sur le mobile.
Principaux enseignements du rapport
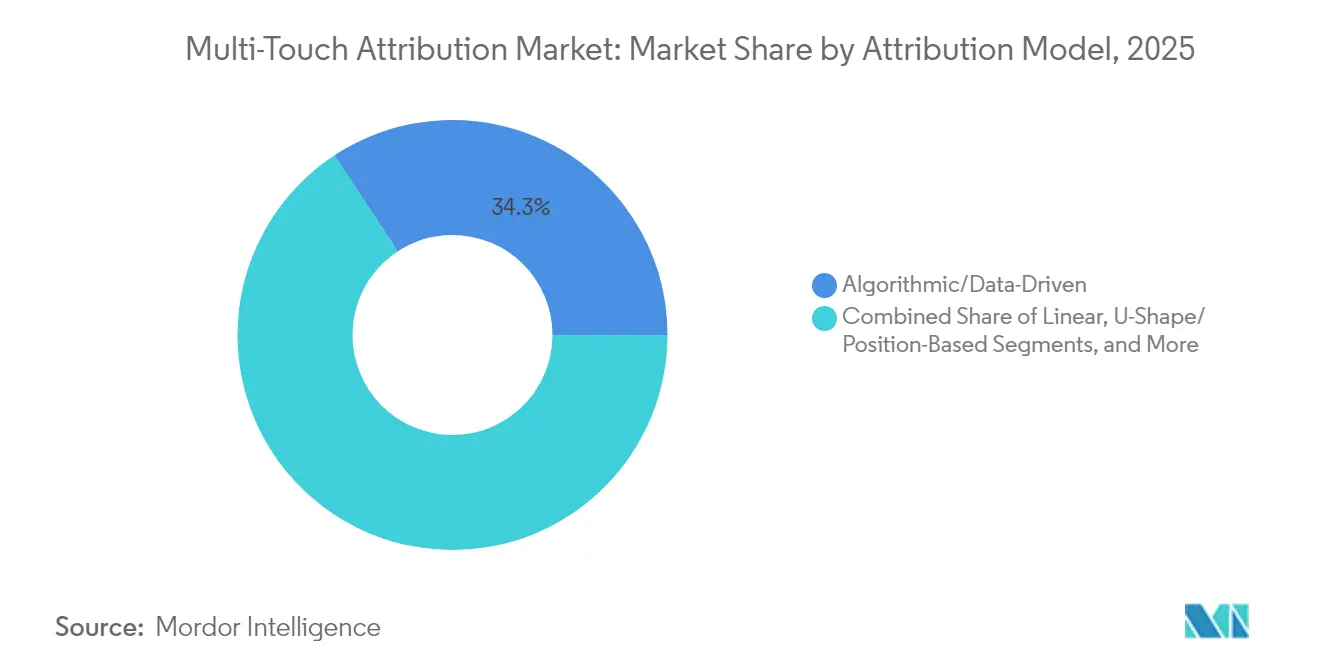
- Par modèle d'attribution, les approches algorithmiques et basées sur les données détenaient 34,25 % de la part de marché de l'attribution multi-touch en 2025 et progressent à un TCAC de 14,05 % jusqu'en 2031.
- Par composant, les solutions ont conservé une part de revenus de 69,10 % en 2025, tandis que les services affichent la croissance la plus rapide avec un TCAC de 15,85 % jusqu'en 2031.
- Par mode de déploiement, les plateformes cloud représentaient 73,90 % de la taille du marché de l'attribution multi-touch en 2025 et progressent à un TCAC de 13,22 % jusqu'en 2031.
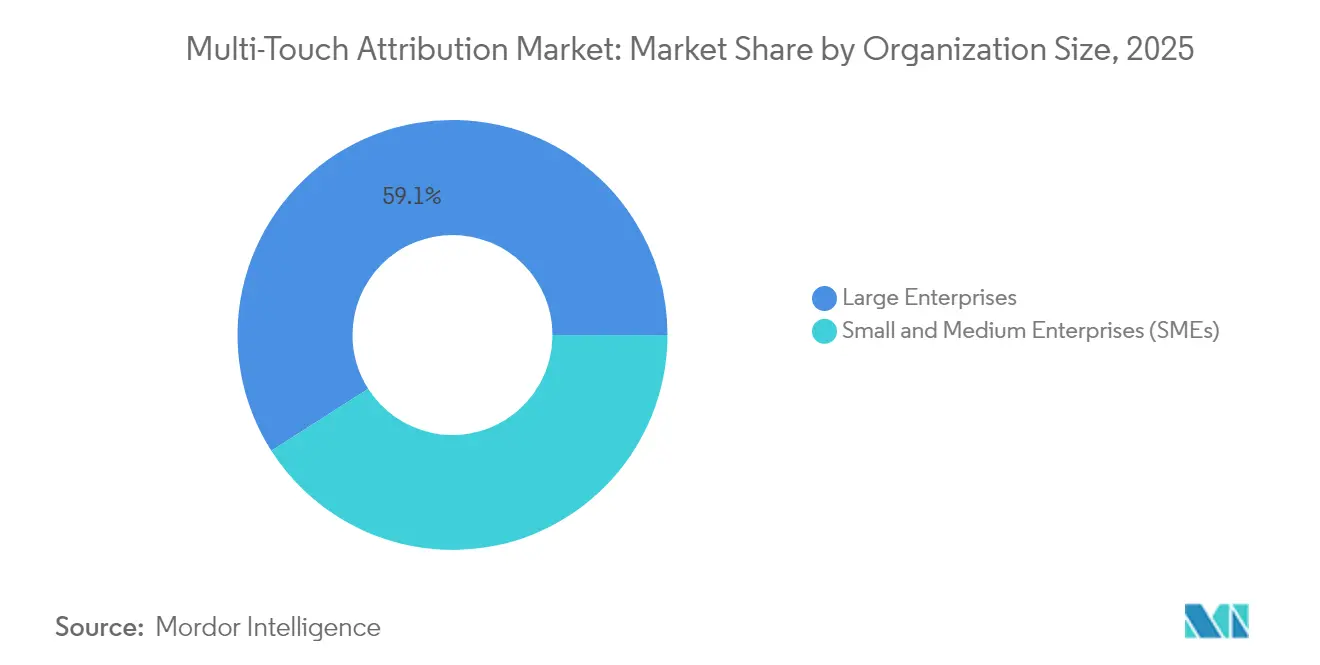
- Par taille d'organisation, les grandes entreprises détenaient 59,05 % de la part en 2025, mais les PME affichent le TCAC le plus élevé à 15,90 % jusqu'en 2031.
- Par utilisateur final, le commerce de détail et l'e-commerce étaient en tête avec 24,10 % de part en 2025 ; la santé et les sciences de la vie s'accélèrent à un TCAC de 16,85 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 39,20 % des revenus de 2025, tandis que l'Asie-Pacifique devrait dépasser toutes les régions avec un TCAC de 14,85 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Développement des stratégies de données propriétaires | +2.8% | Mondial ; adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Complexité du commerce de détail omnicanal en Asie | +3.2% | Cœur Asie-Pacifique ; débordement vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Expansion des réseaux de médias de distribution | +2.1% | Amérique du Nord et UE ; émergence en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption de la télévision connectée programmatique | +1.9% | Amérique du Nord ; déploiement précoce dans l'UE | Court terme (≤ 2 ans) |
| Offres groupées d'automatisation du marketing pilotées par l'IA | +2.4% | Mondial ; porté par l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Plateformes en libre-service en mode logiciel en tant que service pour les PME | +1.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Le développement des stratégies de données propriétaires stimulé par les navigateurs sans cookies
La suppression des cookies tiers a poussé les entreprises à construire des fondations de données basées sur le consentement, ancrées dans des plateformes de données clients.[2]Teradata, "First-Party Data: Thriving in the Age of Privacy Regulation," teradata.com Les marques intégrant la résolution d'identité, la confidentialité différentielle et le calcul sécurisé font état d'une valeur vie client plus élevée et de coûts d'acquisition réduits. À mesure que les flux de données passent du probabiliste au déterministe, la demande augmente pour des moteurs d'attribution capables d'ingérer des e-mails hachés, des identifiants de fidélité et des sorties de salles blanches, tout en respectant les lois régionales sur la confidentialité. Les fournisseurs qui intègrent une orchestration native du consentement et une gouvernance robuste remportent de grands contrats, notamment dans les secteurs réglementés.
La prolifération du commerce de détail omnicanal en Asie alimente des parcours complexes
Les détaillants d'Asie-Pacifique combinent désormais les points de contact en application, en diffusion en direct et en magasin au sein de super-applications et de portefeuilles unifiés, générant des parcours de conversion complexes. Les acheteurs de la génération Z attendent des expériences fluides, obligeant les commerçants à déployer une attribution qui cartographie la découverte sociale, les activations par code QR et les achats en magasin dans un seul graphe. Les premiers adoptants confirment des améliorations à deux chiffres de l'efficacité marketing après être passés du dernier clic à des modèles algorithmiques capables de pondérer les engagements en haut de l'entonnoir.
L'essor des réseaux de médias de distribution accroît les besoins en attribution hors ligne vers en ligne
Les détaillants ont transformé leurs données propriétaires de panier en une opportunité publicitaire de 100 milliards USD, mais les annonceurs manquent encore de clarté sur la façon dont les impressions sur site se traduisent en ventes en magasin. L'intégration des écrans numériques en magasin, de la télévision connectée et du retrait en bordure de trottoir nécessite une mesure qui relie les journaux de point de vente, de fidélité et de médias. Les plateformes prenant en charge les rapports en boucle fermée et la gestion des rendements pilotée par l'IA s'imposent comme des partenaires privilégiés pour les marques et les détaillants, accélérant les dépenses vers les réseaux capables de prouver des revenus incrémentaux.
Adoption de la publicité télévisée connectée programmatique en Amérique du Nord
Les foyers abonnés à des services de streaming sont désormais plus nombreux que les téléspectateurs câblés traditionnels, incitant les marques à réorienter leurs budgets vers la télévision connectée programmatique. Les spécialistes du marketing doivent retracer les expositions au niveau du foyer jusqu'aux visites web multi-appareils et aux installations d'applications. Les fournisseurs d'attribution construisent des liens basés sur des graphes entre les identifiants de téléviseurs intelligents et les identifiants mobiles, permettant une réallocation budgétaire en temps réel. Les obligations de conformité concernant le consentement des téléspectateurs et le partage des données ont élargi le rôle des fonctionnalités de mesure préservant la confidentialité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations sur la confidentialité limitant la capture de signaux | -1.8% | UE et Californie ; expansion mondiale | Long terme (≥ 4 ans) |
| Pénurie de talents en opérations marketing | -1.2% | Mondial ; aiguë en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Hausse des coûts de stockage des données | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Restrictions des API des jardins clos | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La perte de signaux due aux réglementations sur la confidentialité entrave la collecte de données
Des réglementations telles que le RGPD et le CPRA restreignent les cookies, le suivi intersites et le profilage des utilisateurs. Les spécialistes du marketing font face à des ensembles de données plus restreints, à une dépendance accrue aux conversions modélisées et à des flux de consentement plus complexes. Beaucoup réagissent en investissant dans des salles blanches et des techniques de bruit additif, mais la précision de l'attribution diminue tout de même lorsque les taux de désinscription augmentent. Les dépenses de conformité détournent les budgets de l'innovation, et les changements de politique perpétuels créent une incertitude dans la planification.
Pénurie de talents en opérations marketing pour le déploiement d'analyses avancées
Une attribution multi-touch efficace nécessite des spécialistes maîtrisant l'ingénierie des données, les statistiques et l'activation médias. La demande dépasse largement l'offre, allongeant les cycles de déploiement et faisant grimper les salaires. Les organisations externalisent souvent l'intégration, le calibrage des modèles et l'expérimentation, ce qui augmente le coût total de possession. Le déficit est le plus aigu pour les tâches à haute qualification telles que les tests d'incrémentalité et l'inférence causale, limitant la vitesse à laquelle les entreprises peuvent exploiter les capacités avancées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle d'attribution :
domination algorithmique à mesure que la mesure arrive à maturitéLes cadres algorithmiques et basés sur les données contrôlaient 34,25 % de la part en 2025 et progresseront à un TCAC de 14,05 % jusqu'en 2031, marquant le passage clair des approches basées sur des règles aux approches d'apprentissage automatique. Ces modèles analysent des milliards de points de contact pour attribuer dynamiquement le crédit de conversion, éliminant les ajustements constants de règles et améliorant la précision prédictive. Les approches linéaires, de décroissance temporelle et en U persistent pour les mandats de transition ou les campagnes monocanal, mais cèdent du terrain à mesure que les spécialistes du marketing constatent un retour sur les dépenses publicitaires plus élevé grâce aux calculs probabilistes pilotés par l'IA. Meridian, Mix Modeler et des offres similaires intègrent une inférence causale qui mesure la véritable portée incrémentale, tandis que les interfaces en libre-service permettent aux équipes non techniques de lancer des tests sans codage.
L'investissement continu dans les moteurs algorithmiques stimulera le marché de l'attribution multi-touch à mesure que les marques exigent des insights plus rapides et une granularité multi-appareils. Lorsque des méthodologies avancées sont associées à des couches de technologie de confidentialité, les entreprises équilibrent conformité et performance, renforçant l'élan d'adoption. Les premiers pilotes révèlent que les marques remplaçant le dernier clic par des modèles algorithmiques ont réduit les dépenses inutiles à deux chiffres, orientant le budget vers des canaux auparavant sous-évalués.


Par composant :
la croissance des services signale la complexité de la mise en œuvreLes solutions représentaient encore 69,10 % des revenus de 2025 en fournissant la pile centrale d'ingestion de données, de modélisation et de visualisation qui définit le marché de l'attribution multi-touch. Pourtant, les services s'accélèrent à un TCAC de 15,85 % à mesure que les entreprises réalisent le besoin de conseil en stratégie, de cartographie des données et de gouvernance des modèles. Les grandes marques font appel à des partenaires d'intégration pour relier les données de point de vente, les événements CRM, les journaux de streaming et les chaînes de consentement, soulignant pourquoi les revenus des services augmentent plus vite que les licences.
Les services gérés séduisent également les organisations confrontées à des pénuries de compétences. Des analystes externalisés affinent les pondérations des algorithmes, réalisent des études d'incrémentalité et interprètent les tableaux de bord pour les décisions de la direction. Ce soutien pratique augmente non seulement les taux de renouvellement pour les fournisseurs de plateformes, mais génère également des revenus de marché incrémentaux à mesure que l'optimisation post-implémentation devient un engagement pluriannuel.
Par mode de déploiement :
l'échelle native sur le cloud soutient les insights en temps réelLes déploiements cloud détenaient 73,90 % des revenus de 2025 et progressent à un TCAC de 13,22 % jusqu'en 2031. Le calcul élastique permet aux modèles d'actualiser les probabilités de conversion en quelques minutes, une capacité critique lorsque les spécialistes du marketing ajustent leurs dépenses quotidiennement. Les principaux fournisseurs intègrent également la gestion des clés de chiffrement, l'accès à confiance zéro et les certifications de conformité, persuadant les acheteurs prudents face aux risques d'abandonner les infrastructures sur site héritées. Des options hybrides sont apparues pour les entreprises soumises à des mandats de souveraineté des données, conservant les identifiants bruts dans des clusters privés tout en envoyant des agrégats anonymisés vers le cloud pour traitement.
Les cas d'usage sensibles à la latence, tels que les enchères programmatiques et la création dynamique, valident davantage l'importance du cloud. Les nœuds de périphérie peuvent exécuter une attribution légère près de l'utilisateur, puis synchroniser les résultats avec des entrepôts centralisés pour l'affinement des modèles. Les fournisseurs investissant dans des micro-services sans serveur et des bases de données vectorisées gagnent des parts à mesure que les volumes de requêtes augmentent.
Par taille d'organisation :
le mode logiciel en tant que service démocratise la mesure avancée pour les PMELes grandes entreprises ont capté 59,05 % des dépenses de 2025 grâce à leur présence mondiale, leurs budgets médias omnicanaux et leurs équipes d'analyse dédiées. Cependant, les PME enregistrent un TCAC de 15,90 % grâce aux modèles d'abonnement, aux modèles de démarrage rapide et aux connecteurs par glisser-déposer qui abaissent les barrières à l'adoption. Les fournisseurs intègrent des recommandations automatisées qui traduisent les résultats d'attribution en modifications d'enchères et de budgets, aidant les équipes réduites à agir sans data scientists.
Ces tendances élargissent la base adressable du marché de l'attribution multi-touch. À mesure que les annonceurs plus petits augmentent leur part de voix numérique, ils cherchent à prouver les ventes incrémentales avant de faire évoluer leurs budgets. Des niveaux abordables avec une tarification à l'usage satisfont ce besoin, stimulant les stratégies d'expansion des fournisseurs qui augmentent les revenus à long terme.
Par secteur d'activité des utilisateurs finaux :
la santé progresse grâce aux insights sur le parcours patientLe commerce de détail et l'e-commerce sont restés les principaux acheteurs, détenant 24,10 % des revenus en 2025, car les données d'achat granulaires permettent aux commerçants de tester rapidement les combinaisons de canaux. Néanmoins, la santé et les sciences de la vie dépassent désormais tous les secteurs avec un TCAC de 16,85 %. Les prestataires et les assureurs doivent retracer les parcours patients qui s'étendent de la sensibilisation aux consultations de télésanté et aux visites en clinique, tout en respectant des règles de confidentialité strictes. Les plateformes d'attribution configurées pour les environnements conformes à la loi HIPAA offrent un traitement par identifiant haché, des tableaux de bord de consentement et des pistes d'audit, favorisant l'adoption.
Les entreprises de finance, de voyage et de médias suivent de près, chacune tirant parti de l'attribution pour réduire les coûts d'acquisition et personnaliser le contenu. Les éditeurs d'applications financières, par exemple, ont amélioré la rétention des utilisateurs après être passés à des modèles multi-touch qui mettent en lumière les campagnes d'éducation en haut de l'entonnoir. Cet apprentissage intersectoriel maintient les feuilles de route des solutions larges et encourage des offres verticalisées avec des schémas spécialisés et des modèles de rapports.
Analyse géographique
Marché du Multi-Touch Attribution en Amérique du Nord
L'Amérique du Nord a généré 39,20 % des revenus mondiaux en 2025, portée par des dépenses programmatiques importantes, une échelle significative de la télévision connectée et une adoption précoce des technologies de protection de la vie privée. Les États-Unis constituent l'épicentre de l'expérimentation de l'intelligence artificielle dans la mesure marketing, tandis que le Canada développe l'analyse omnicanale du commerce de détail et que le Mexique s'impose comme une frontière à forte croissance pour l'attribution dans le commerce électronique.
Marché du Multi-Touch Attribution en Europe
L'Europe se classe en deuxième position, façonnée par le Règlement général sur la protection des données, qui fait de la protection de la vie privée dès la conception un critère d'achat incontournable. L'Allemagne privilégie l'attribution B2B pour les chaînes d'exportation manufacturières, le Royaume-Uni met l'accent sur la finance et le commerce de détail, et la France développe la mesure des médias de distribution à mesure que les supermarchés diversifient leurs sources de revenus. Les pays nordiques se distinguent par leur sophistication en matière d'attribution mobile-first, soutenue par une large couverture 5G et un fort taux de pénétration des applications.
Marché du Multi-Touch Attribution en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 14,85 % jusqu'en 2031, reflétant un comportement des consommateurs centré sur le mobile, des écosystèmes de super-applications et le commerce en direct. La Chine expérimente une attribution qui relie les interactions en direct, les recommandations sociales et les scans de codes QR en magasin, illustrant la demande de modèles capables d'analyser des points de contact imbriqués. Le Japon pousse l'attribution multi-appareils pour la télévision connectée et le jeu vidéo, tandis que l'infrastructure croissante des paiements numériques en Inde alimente les besoins d'attribution dans le commerce de détail et le fintech. Les marchés d'Asie du Sud-Est, de Singapour à l'Indonésie, accordent la priorité à l'analyse omnicanale à mesure que les enseignes physiques lancent des vitrines numériques. Collectivement, ces dynamiques garantissent que le marché du multi-touch attribution capte des budgets croissants dans toutes les grandes zones géographiques.

Paysage réglementaire
La réglementation relative à l'attribution multi-touch est de plus en plus façonnée par les règles de confidentialité et de communications électroniques qui limitent les identifiants au niveau des appareils et le suivi intersites. En Europe, les obligations du RGPD et la directive ePrivacy, y compris l'exigence de consentement de l'article 5(3) pour les technologies de stockage/accès, orientent les acheteurs vers la collecte de données gérée par consentement, le balisage côté serveur et la modélisation respectueuse de la vie privée. La supervision et l'interprétation sont en outre soutenues par des organismes et des normes, notamment les orientations du Comité européen de la protection des données (CEPD) sur la portée technique de l'article 5(3) et les orientations de l'Information Commissioner's Office (ICO) britannique relatives à l'utilisation publicitaire en ligne des technologies de stockage et d'accès.
Les attentes en matière de conformité se fragmentent également hors de l'UE. En avril 2026, vingt lois américaines sur la protection de la vie privée au niveau des États sont en vigueur, ce qui accroît les exigences opérationnelles concernant la gestion du désabonnement, y compris des signaux tels que le Global Privacy Control lorsqu'applicable, et les contrôles contractuels avec les fournisseurs d'ad tech. Les programmes d'autorégulation du secteur, tels que les recommandations de bonnes pratiques de l'European Advertising Standards Alliance (EASA) et les travaux de l'IAB sur les réseaux de médias commerçants, éclairent les modèles de mise en œuvre, mais ne remplacent pas les attentes des régulateurs en matière de consentement granulaire et de chaînes de partage de données responsables.
Analyse de la chaîne de valeur
La chaîne de valeur de l'attribution multi-touch débute par la collecte de données sur les canaux payants, propriétaires et gagnés (serveurs publicitaires/DSP, plateformes sociales, e-mail, analytique web/app, CRM et point de vente/fidélité lorsque disponibles). Elle passe ensuite par des couches d'identité et de gouvernance, notamment la gestion du consentement, la gestion des tags, les connecteurs de clean room et d'autres contrôles de confidentialité, avant d'atteindre le moteur d'attribution principal (ingestion de données, normalisation, modélisation et expérimentation). Les résultats sont ensuite activés dans les outils d'enchères et de campagne, l'automatisation marketing et les rapports destinés aux dirigeants, souvent via des API vers des entrepôts de données cloud et des outils de BI.
L'écosystème est opérationnellement divisé entre les fournisseurs d'attribution mobile/B2C axés sur la mesure in-app basée sur SDK (par exemple, les piles de type AppsFlyer) et les outils d'attribution SaaS B2B construits autour du CRM et de l'influence sur le pipeline, avec des partenaires de services soutenant l'intégration, la cartographie des données et la gouvernance des modèles. Les points de blocage se concentrent sur l'accès aux signaux et la profondeur d'intégration. Les contraintes de confidentialité, y compris le RGPD dans l'UE et les exigences de type CPRA dans certaines parties des États-Unis, réduisent les identifiants tiers et rendent la plomberie des données propriétaires et la collecte d'événements conforme au consentement centrales pour le succès du déploiement, ce qui accroît la dépendance aux services de mise en œuvre. Les restrictions d'API des jardins clos déplacent également la valeur vers les fournisseurs capables d'unifier les données de plateforme avec les systèmes propriétaires et d'exécuter des tests d'incrémentalité pour valider les résultats modélisés, renforçant la demande pour l'ingénierie analytique, la résolution d'identité et les capacités de connectivité en clean room.
Paysage concurrentiel
Le marché reste modérément semi-fragmenté, mais la consolidation s'accélère. Les géants technologiques enrichissent leurs clouds natifs avec une attribution pilotée par l'IA ; par exemple, Adobe a augmenté ses revenus d'expérience numérique à 1,46 milliard USD au deuxième trimestre 2025, soutenu par Mix Modeler piloté par l'IA. Pendant ce temps, l'acquisition de Rockerbox par DoubleVerify pour 85 millions USD en février 2025 a combiné la mesure des résultats avec la vérification, signalant une tendance vers des suites de performance à entonnoir complet.[4] DoubleVerify, "DoubleVerify To Acquire Rockerbox," ir.doubleverify.com
Les fournisseurs spécialisés tels que Adjust et AppsFlyer défendent les niches mobiles et intégrées aux applications grâce à des intégrations SDK approfondies et des couches de prévention de la fraude. Les acteurs natifs de la périphérie ciblent les acheteurs soucieux de la confidentialité avec un balisage côté serveur et une modélisation sur l'appareil. Les hyperscalers cloud intègrent des API d'attribution dans des écosystèmes d'analyse plus larges, séduisant les entreprises à la recherche d'une commodité mono-fournisseur.
Les partenariats stratégiques se concentrent sur la résolution d'identité, la connectivité des salles blanches et l'activation en temps réel. Les cadres open source pour l'inférence causale sont intégrés dans des offres commerciales, réduisant les coûts d'expérimentation. Les fournisseurs capables d'unifier les points de contact payants, détenus et gagnés dans un seul modèle, tout en se conformant aux régimes de confidentialité mondiaux divergents, surpasseront leurs pairs au cours des cinq prochaines années.
Leaders du secteur de l'attribution multi-touch
Adobe, Inc.
Neustar, Inc.
Engagio, Inc.
Conversion Logic, Inc.
LeanData Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Multi-Touch Attribution
- Adobe Inc.
- Alphabet Inc. (Google Analytics 360)
- AppsFlyer Ltd.
- Adjust GmbH
- Branch Metrics Inc.
- C3 Metrics Inc.
- CaliberMind Inc.
- Conversion Logic Inc.
- Engagio Inc. (Demandbase)
- HubSpot Inc.
- Improvado Inc.
- Impact.com Inc.
- LeanData Inc.
- LeadsRx Inc. (Acquire.io)
- Merkle Inc.
- Model N Inc.
- Neustar Inc.
- NielsenIQ (VisualIQ)
- Oracle Corp. (Eloqua)
- Rockerbox Inc.
- SAP SE
- SegmentStream Ltd.
- Singular Labs Inc.
- The Trade Desk Inc.

Opportunités de marché et perspectives d'avenir
La demande évolue vers des piles d'attribution qui restent utilisables malgré des identifiants contraints, combinant des modèles multi-touch avec des approches expérimentales et agrégées. Le marché présente un espace blanc clair dans les capacités packagées qui relient la collecte d'événements conforme à la confidentialité, y compris le balisage côté serveur et l'orchestration du consentement, aux tests d'incrémentalité et aux flux de réallocation budgétaire dans une seule boucle opérationnelle. Cela est particulièrement pertinent pour les équipes qui ne peuvent pas se doter de talents spécialisés en marketing ops. Au sein des secteurs, la vente au détail et le commerce électronique restent un terrain d'essai privilégié en raison de leurs signaux d'achat propriétaires denses. Parallèlement, les acheteurs réglementés tels que la santé et les sciences de la vie créent des opportunités spécifiques pour les fournisseurs capables de proposer des contrôles de gouvernance, une traçabilité et une résolution d'identité plus sûre entre les points de contact en ligne et hors ligne.
La consolidation des plateformes et l'expansion des suites créent également des points d'entrée pour les fournisseurs et intégrateurs. L'acquisition de Rockerbox par DoubleVerify en février 2025 pour 85 millions USD montre un appétit continu des acheteurs pour la mesure des résultats intégrée dans des piles plus larges de qualité et de performance média plutôt qu'une attribution autonome. Parallèlement, l'expansion des réseaux de médias de détail et de la télévision connectée programmatique élargit la surface adressable pour la mesure cross-device et offline-to-online, soutenant les opportunités pour les outils capables d'ingérer les signaux de données des détaillants, les résultats de clean room et les données d'exposition CTV tout en maintenant la clarté du consentement et des rôles à travers la chaîne ad tech.
Recent Industry Developments in Marché du Multi-Touch Attribution
- Juin 2026 : Adobe a annoncé de nouvelles co-innovations avec des partenaires tels qu'Accenture, Omnicom, Code and Theory de Stagwell et WPP, axées sur la mise à l'échelle des flux d'expérience client pilotés par l'IA et personnalisés. Cela renforce la capacité d'Adobe à connecter le contenu, l'activation et la mesure à travers des écosystèmes d'entreprise où l'attribution doit fonctionner avec des identifiants contraints et des contrôles complexes de partage de données.
- Avril 2026 : Adobe a finalisé son acquisition de Semrush Holdings, Inc., élargissant ses capacités autour des signaux de visibilité de marque et de découvrabilité qui influencent les parcours de conversion. Cette combinaison soutient des approches de mesure plus larges et multi-signaux, alors que les marketeurs se diversifient au-delà du suivi de parcours traditionnel basé sur les cookies.
- Avril 2026 : Demandbase a présenté Demandbase AI, introduisant des capacités pilotées par des agents telles que la personnalisation de site et des intégrations LLM conçues pour relier les actions de mise sur le marché à l'influence sur le pipeline. Ce lancement met en évidence la manière dont l'attribution B2B est packagée avec l'automatisation et l'aide à la décision pour quantifier l'impact sur les revenus à travers des parcours de comptes complexes.


Marché du Multi-Touch Attribution Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les logiciels et services associés qui attribuent le crédit d'une conversion à travers plusieurs points de contact marketing, permettant aux marketeurs de mesurer l'impact des canaux et de réallouer les dépenses tout au long du parcours client.
Exclusions de périmètre : nous excluons les outils d'analytique web généraux qui ne fournissent pas de logique d'attribution de crédit de conversion, ainsi que le suivi interne uniquement conçu pour une seule marque et non vendu comme un produit.
Aperçu de la segmentation
- Par modèle d'attribution
- Algorithmique/basé sur les données
- Linéaire
- Décroissance temporelle
- En U/basé sur la position
- Autres (personnalisé, premier/dernier clic)
- Par composant
- Solutions
- Services
- Conseil
- Intégration et déploiement
- Support et maintenance
- Par mode de déploiement
- Cloud
- Sur site
- Par taille d'organisation
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'activité des utilisateurs finaux
- Commerce de détail et e-commerce
- BFSI
- IT et télécommunications
- Électronique grand public et biens durables
- Voyage et tourisme
- Santé et sciences de la vie
- Médias et divertissement
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Pays du Conseil de coopération du Golfe
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites, cartographier la chaîne de valeur et constituer le pool de demande initial avant de nous entretenir avec les acteurs du secteur. Nous avons examiné des documents publics tels que les orientations de la FTC en matière de confidentialité, les publications du NIST sur la confidentialité et la sécurité, et les documents de l'IAB sur la mesure publicitaire et les identifiants, qui aident à expliquer ce qui peut et ne peut pas être mesuré.
Pour ancrer le modèle dans des signaux mesurables, nous avons également référencé des sources telles que le US Census Bureau (indicateurs de commerce électronique et de vente au détail), le Bureau of Economic Analysis (signaux de l'économie numérique et des services), les publications de l'OCDE sur l'économie numérique, et des articles de revues à comité de lecture sur l'attribution marketing et la mesure causale. Ceux-ci ont été complétés par des dépôts d'entreprises, des transcriptions de résultats, de la documentation produit et une couverture presse reconnue pour comprendre le packaging et les mouvements de tarification habituels. Lorsque disponibles, des abonnements payants ont été utilisés uniquement pour les données financières et de renseignement des entreprises, les bases de données de brevets, et les actualités et données financières afin que les vérifications de portée des revenus et des produits puissent être effectuées de manière cohérente entre les acteurs. Les sources listées ici sont illustratives, et nous avons également utilisé d'autres références publiques et payantes pour collecter les données, les valider et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les acheteurs paient réellement, la manière dont l'attribution multi-touch est regroupée avec des analyses adjacentes, et les choix de déploiement qui apparaissent le plus souvent à travers l'APAC, l'EMEA et les Amériques. Nous nous sommes entretenus avec des équipes côté demande (analytique marketing, croissance et opérations de revenus) et des experts côté offre (produit, partenariats et responsables de services), puis nous avons recoupé les données entre régions pour éviter un biais lié à une seule région.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Dirigeants (CXO) : 16 % | APAC : 41 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 52 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Notre dimensionnement part de la constitution d'un pool de demande à partir des dépenses et de l'activité qui déclenchent généralement les achats d'attribution, puis il est reconstruit selon une approche descendante basée sur l'adoption du marketing et de l'analytique, l'intensité de la publicité numérique, et la part des entreprises menant des campagnes multicanales. Une fois le pool adressable défini, nous avons appliqué des taux d'adoption estimés et converti en valeur en utilisant les valeurs contractuelles annuelles typiques et les taux d'attachement de services.
Pour rester pratique, quelques éléments clés sont suivis et actualisés dans le modèle, tels que la répartition cloud versus sur site, la répartition des modèles d'attribution (par exemple algorithmique versus basé sur des règles), le nombre moyen de clients par type de fournisseur, la durée contractuelle typique, la part de mise en œuvre et de services, et le degré de regroupement avec des produits analytiques adjacents. Nous avons utilisé des approximations ascendantes sélectionnées comme vérification, où les revenus échantillonnés des fournisseurs, les signaux du nombre de clients, et l'ASP échantillonné multiplié par le volume sont utilisés pour tester si les totaux dérivent, puis les écarts sont traités en appliquant des fourchettes prudentes pour les entreprises privées et pour les revenus déclarés dans des lignes analytiques plus larges.
Les prévisions reposent principalement sur une analyse de scénarios soutenue par des ancres de tendance, notamment les exigences de confidentialité et de consentement, la disponibilité de la résolution d'identité, la croissance des canaux dans les médias de détail et la télévision connectée, et l'évolution vers l'approvisionnement SaaS. Les scénarios sont resserrés en utilisant les fourchettes consensuelles partagées par les personnes interrogées concernant les taux de renouvellement, les changements de tarification, et le rythme des restrictions de mesure à travers les régions.
Validation des données et cycle de mise à jour
Les estimations sont vérifiées par triangulation entre des signaux de demande indépendants, des indicateurs de revenus côté offre, et ce que les praticiens disent être réellement acheté. Lorsque le modèle montre des sauts inhabituels, nous retraçons les facteurs jusqu'aux éléments spécifiques (tels que l'adoption, la tarification, ou le mix de services), puis nous retestons les hypothèses avant validation finale.
Chaque rapport passe par des revues d'analystes en plusieurs étapes afin que la logique et l'arithmétique soient cohérentes entre les segments et les zones géographiques. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, tels que des changements majeurs de politique de confidentialité, une activité d'acquisition importante, ou des changements de tarification marqués. Avant livraison, une dernière relecture par un analyste est effectuée afin que les clients disposent de la vue la plus récente.
Dimensionnement du marché de l'attribution multi-touch de Mordor Intelligence comparé à d'autres estimations publiées
Les chiffres publiés pour ce marché ne correspondent souvent pas car la frontière entre l'attribution multi-touch et l'analytique marketing plus large est tracée différemment, et la tarification supposée par client peut varier considérablement. Des différences apparaissent également lorsqu'une estimation utilise les revenus enregistrés versus les revenus reconnus, ou lorsque les conversions monétaires sont effectuées à différents moments de l'année.
Dans cette étude, le cycle d'actualisation est lié à un calendrage monétaire cohérent et à des revérifications de la logique de tarification (y compris les taux d'attachement de services et les impacts de regroupement), ce qui aide à éviter le double comptage lorsque les fonctionnalités d'attribution sont vendues au sein de plateformes plus larges, un choix appliqué par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,76 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,10 milliards USD (2026) | Traite souvent l'attribution comme faisant partie d'un pool de dépenses analytiques marketing plus large, et applique un ASP mixte plus élevé sans séparer les offres groupées de plateforme des déploiements autonomes. |
| Association sectorielle B | 2,20 milliards USD (2026) | S'appuie généralement uniquement sur les revenus logiciels déclarés par les membres, ce qui peut sous-estimer les services, les intégrations et les ventes interrégionales, et peut utiliser des fenêtres de conversion monétaire différentes. |
L'écart dans le tableau provient principalement de la manière dont le périmètre est maintenu proche de la véritable attribution multi-touch, ainsi que de la manière dont la tarification et les services sont traités entre les déploiements cloud et sur site. En maintenant les données traçables jusqu'à l'adoption, aux valeurs contractuelles et aux vérifications de regroupement, le chiffre final reste reproductible et plus facile à réconcilier lorsque de nouveaux signaux de marché apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'attribution multi-touch ?
Le marché s'établit à 2,76 milliards USD en 2026 et devrait atteindre 5,17 milliards USD d'ici 2031, reflétant un TCAC de 13,41 %.
Quel modèle d'attribution connaît la croissance la plus rapide ?
Les modèles algorithmiques et basés sur les données progressent à un TCAC de 14,05 %, détenant 34,25 % de part en 2025, à mesure que les marques dépassent les approches basées sur des règles.
Pourquoi les services dépassent-ils les solutions en termes de croissance ?
La complexité de la mise en œuvre, la gouvernance de la confidentialité et le déficit de talents en opérations marketing stimulent un TCAC de 15,85 % pour le conseil, l'intégration et le support géré.
Quelle région connaîtra l'adoption la plus rapide ?
L'Asie-Pacifique devrait progresser à un TCAC de 14,85 % jusqu'en 2031 en raison des comportements axés sur le mobile et des écosystèmes de commerce en super-applications.
Quel secteur vertical émerge comme le prochain grand adoptant ?
La santé et les sciences de la vie mènent la croissance future avec un TCAC de 16,85 % à mesure que les prestataires cherchent des insights sur le parcours patient dans le respect de règles strictes de confidentialité.
Dans quelle mesure le paysage concurrentiel est-il fragmenté ?
Les cinq premiers fournisseurs contrôlent moins de 40 % des revenus, conduisant à un score de concentration modéré de 6 et à une activité de consolidation en cours.
Dernière mise à jour de la page le:



