
オートバイ先進ライダー支援システム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
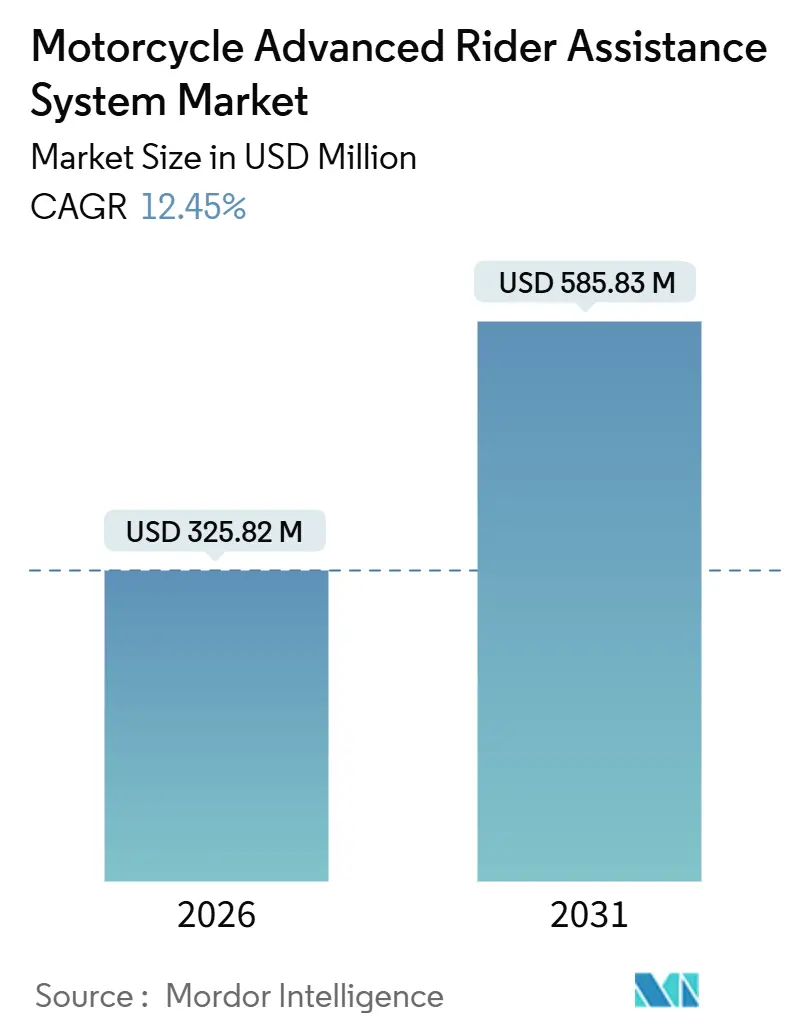
| 市場規模 (2026) | 325.82 百万米ドル |
| 市場規模 (2031) | 585.83 百万米ドル |
| 成長率 (2026 - 2031) | 12.45 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオートバイ先進ライダー支援システム市場分析
オートバイ先進ライダー支援システム市場規模は2026年に3億2,582万米ドルに達しており、予測期間中に12.45%という印象的なCAGRで成長し、2031年までに5億8,583万米ドルに達する見込みです。成長は三つの収束する力によって牽引されています。すなわち、中排気量プラットフォームへの衝突軽減機能を義務付ける規制上の要件、自動車と同等水準に近づくセンサーコストの急速な低下、そして複数のモデルラインにわたってレーダーおよびLiDAR統合コストを償却するOEMプラットフォーム共有プログラムです。ティア1サプライヤーは現在、500cc超のオートバイに対して実行可能な価格帯で210メートル前方レーダーモジュールを提供しており、主流のツーリングおよびアドベンチャーモデルがアダプティブクルーズコントロール、前方衝突警告、および緊急ブレーキアシストをデビューさせることを可能にしています。インドのG.S.R. 415(E)草案は、L2カテゴリーのオートバイにアンチロックブレーキシステム(ABS)を義務付けており、先進ライダー支援機能の展開を加速するセンサーおよび電子制御の基盤を整備しています[1]。一方、欧州のユーロ7フレームワークは車載モニタリングおよび改ざん防止措置を義務付けており、これが間接的に複数のライダー支援アルゴリズムを実行可能な電子制御ユニット(ECU)への需要を促進しています。
レポートの主要なポイント
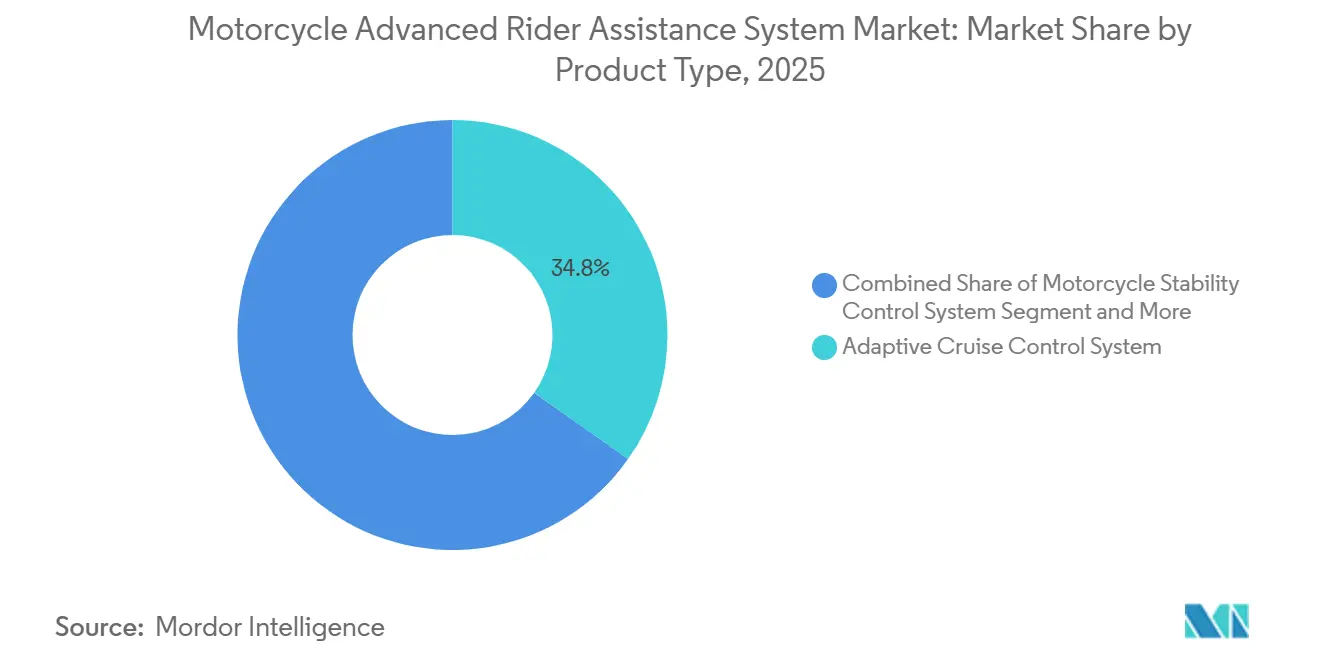
- 製品タイプ別では、アダプティブクルーズコントロールシステムが2025年のオートバイ先進ライダー支援システム市場シェアの34.79%を占め、前方衝突警告システムは2031年にかけて15.04%のCAGRで拡大すると予測されています。
- センサー別では、レーダーが2025年のオートバイ先進ライダー支援システム市場シェアの32.74%を占め、LiDARは2026年から2031年にかけて18.42%のCAGRで成長すると予測されています。
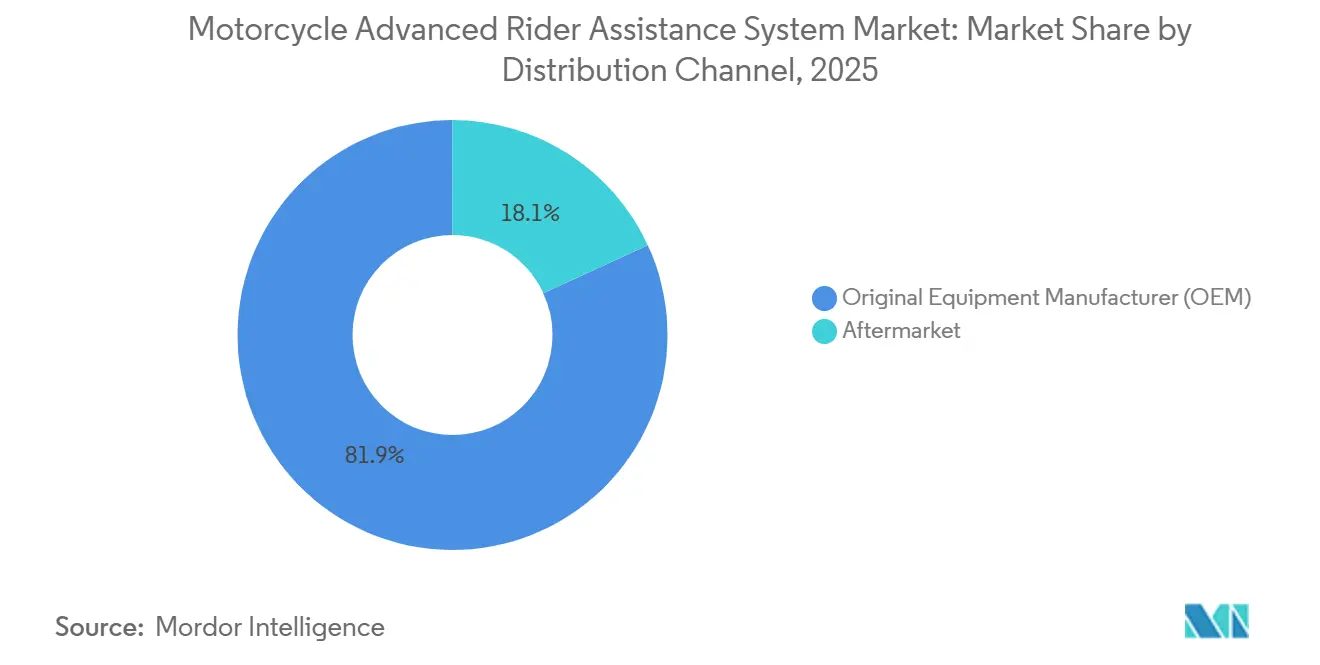
- 流通チャネル別では、OEM販売が2025年のオートバイ先進ライダー支援システム市場シェアの81.86%を占めていますが、アフターマーケットの後付けは2031年にかけて13.52%のCAGRで成長する見込みです。
- コンポーネント別では、電子制御ユニットが2025年のオートバイ先進ライダー支援システム市場シェアの38.88%を占め、ギアアシスターは2031年にかけて14.07%のCAGRで成長する見込みです。
- 地域別では、欧州が2025年のオートバイ先進ライダー支援システム市場シェアの31.72%でリードしており、アジア太平洋地域が2031年にかけて最速の13.15%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LiDARセンサー価格の低下 | +2.8% | グローバル、欧州およびアジア太平洋プレミアムセグメントでの早期採用 | 中期(2〜4年) |
| ARASスイート | +2.5% | 欧州、アジア太平洋(インド、中国、ASEAN)、北米 | 中期(2〜4年) |
| プレミアムツーリングおよびアドベンチャーバイク | +2.2% | ASEAN(タイ、ベトナム、インドネシア、フィリピン)、インドへの波及 | 長期(4年以上) |
| オートバイ安全義務 | +2.0% | 欧州(ユーロ7)、インド(BS6/BS7 ABS義務草案)、ASEAN(調和化) | 短期(2年以内) |
| V2X対応OTAアップデート | +1.5% | グローバル、欧州・北米・中国でのパイロット展開 | 長期(4年以上) |
| テレマティクス割引 | +1.2% | 欧州(ギリシャ、イタリア)、北米、アジア太平洋での普及拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
オートバイ用LiDARセンサー価格の急速な低下
自動車グレードのLiDARモジュールのコストは2015年当時と比較して大幅に低下しており、サプライヤーは77 GHzレーダーと競合する価格帯で二輪車向けに調整されたソリッドステートユニットを提供できるようになっています。ボッシュの最新世代の前方レーダーは210メートルの検知範囲を達成しており、前世代ユニットと比較して50メートル延長され、ツーリングシナリオにおける反応時間が改善されています。中国の調和規格T/CECC 028-2024は6つのARAS能力レベルを定義しており、国内OEMがクロスプラットフォームアーキテクチャにシームレスに組み込めるモジュール式センサーを調達するよう促しています。500cc超のプレミアムツーリングおよびアドベンチャーオートバイがこれらのセンサーを採用するにつれて、規模の経済がさらにコストを圧縮し、より低価格帯での採用を加速させています。この軌跡は、オートバイ先進ライダー支援システム市場の二桁成長を持続させる構造的なコスト優位性の経路を確認するものです。
OEMプラットフォーム共有によるARASスイートの大規模組み込み
主要なオートバイメーカーは、複数のモデルにわたって標準的なフレーム、エンジン、および電子システムを展開しており、ライダー支援ハードウェアをラインナップ全体に普及させることを可能にしている。主要な事例として、アダプティブクルーズ、グループライド支援、走行距離支援、および緊急ブレーキ支援を同一のECUとハーネス内に統合し、ユニットコスト、エンジニアリング時間、および認証費用を削減するものがある。Yamaha Motor Co.の先進オートバイ安定化支援システム(AMSAS)は、自社内での垂直統合を示す好例であり、6軸慣性計測ユニット(IMU)とデュアルアクュエーターが低速時のバランス制御を実現し、シャシー変更なしに既存のYZF-R25フレームにシームレスに組み込まれる。自動車向けISO 26262ツールチェーンに基づくサプライヤーとOEMの協業は、機能安全の検証を短縮し、アジア太平洋地域の販売台数を牽引する中排気量カテゴリー全体での迅速なスケールアップを可能にする。これらの統合電子システムは、コネクテッドオートバイエコシステムの発展も支援する。プラットフォーム共有により、予測期間を通じてARASモジュールへの持続的な需要が確保される。
ASEANにおけるプレミアムツーリングおよびアドベンチャーバイクへの需要増大
タイ、ベトナム、フィリピンにおける電動化目標は、安全性と接続性を価格よりも重視する消費者の間でプレミアムオートバイ購入を促進しています。電動パワートレインは通常48Vアーキテクチャで動作しており、継続的なレーダースキャン、視覚処理、およびV2X通信のための十分な余裕を残しています。大型ツーリングおよびアドベンチャーモデルの地域販売は2025年初頭に急増し、ライダーが混雑した都市回廊や長距離高速道路走行をナビゲートするために車線変更支援、ブラインドスポット警告、およびアダプティブクルーズコントロールを求めるようになりました。地域当局は優遇登録料やフリート電動化補助金を通じて技術採用を奨励しており、オートバイ先進ライダー支援システムの対象市場を拡大しています。ASEANのライダーがレジャーや商業目的で年間数千キロメートルを走行する中、疲労軽減および衝突回避技術への需要は急速に高まっています。
より厳格なユーロ7およびバーラト・ステージ7オートバイ安全義務
2025年から段階的に施行される欧州のユーロ7規制は、車載モニタリング、ドライバー警告、および改ざん防止機能を義務付けており、OEMが複数のライダー支援タスクを実行可能なECUを統合するよう促しています。インドのG.S.R. 415(E)草案は全L2カテゴリーオートバイへのABS義務化を提案しており、これは前方衝突警告および緊急ブレーキアシストの重要な前提条件です。直接制御先進安全(DCAS)システムに関する国連規則171への収束は標準的なグローバル試験プロトコルを確保し、型式認定時間を短縮してコンプライアンスコストを低下させます。ISO 26262に基づく機能安全認証がベースラインとなり、バリューチェーン全体で電子ライダー支援をさらに制度化しています。これらの義務は総体として、ARASの機能を標準装備として組み込み、オートバイ先進ライダー支援システム市場における普及率を即座に向上させます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| センサーフュージョンの遅延 | -1.8% | グローバル、特にハイパフォーマンスおよびスポーツツーリングセグメントに影響 | 中期(2〜4年) |
| 12V電力余裕の制限 | -1.5% | アジア太平洋(インド、中国、ASEAN)、南米、アフリカ | 長期(4年以上) |
| 消費者のプライバシーへの懸念 | -0.8% | 欧州(GDPR)、北米、アジア太平洋での普及拡大 | 短期(2年以内) |
| 後付けキットの規制上の曖昧さ | -0.6% | 欧州、北米、アジア太平洋への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
傾斜角時のセンサーフュージョン遅延の持続
急激なコーナリング中、オートバイは45度を超えるリーン角に達することがあり、レーダーおよびカメラの視野が前方道路から外れます。査読済みの研究では、ロール、ピッチ、ヨーが急速に変化する際に誤検知の急増と物体分類遅延の延長が示されており、ライダーの信頼を損なう保守的な警告閾値を強いられます。ISO 26262はエンドツーエンドの遅延を200ミリ秒未満に要求していますが、多くのマルチセンサースタックは積極的なスポーツライディング下でこの基準を満たすのに苦労しています。ボッシュの緊急ブレーキアシストは追突回避を改善しますが、アクティブなリーン中に自動ブレーキが作動するとライダーの安定性に懸念が生じます。これらの物理的課題を解決するには、IMUデータと予測軌跡モデリングを融合させた適応型アルゴリズムが必要であり、これは数製品サイクルを要すると予想されるR&D優先事項です。
コミューターオートバイにおける12V電力余裕の制限
100ccから150ccのコミューターオートバイの大半は300W未満の電力バジェットを持つ12Vシステムに依存しており、継続的なレーダー(20〜40W)、カメラ(30〜50W)、およびV2X(10〜20W)の負荷に対する余裕がほとんどありません。48Vアーキテクチャへのアップグレードにはバッテリーとコンバーターで150〜200米ドルが追加され、価格感応度の高いセグメントの部品表目標を超えます。新しい電子クラッチECUはさらに15〜20Wを追加し、電力不足を深刻化させます。OEMは電子機器を再設計するか、超低消費電力センサーを待つかのいずれかを選択しなければならず、最大販売量市場帯での展開が遅れ、オートバイ先進ライダー支援システム市場全体の拡大が抑制されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
衝突軽減が近期採用を牽引2025年のオートバイ先進ライダー支援システム市場シェアの34.79%を占めるアダプティブクルーズコントロールシステムは、混合交通での自動車間距離維持を重視するツーリングライダーに支持され、引き続き優位を保っています。前方衝突警告システムは2026年から2031年にかけて年率15.04%で成長すると予測されており、製品カテゴリー内で最も速いペースです。その上昇はユーロ7モニタリング義務とインドのABS草案規則と一致しており、OEMが予測ブレーキアルゴリズムと組み合わせた前方レーダーモジュールを組み込むよう促しています。オートバイ安定制御システムは、センサーコストの低下とスポーツツーリング顧客のコーナー安全ブレーキへの需要拡大に伴い、傾斜対応ブレーキとトラクション管理を統合して拡大しています。ブラインドスポット検知は、以前は乗用車専用でしたが、後方レーダーを使用して追い越し車両を警告する高グレードのアドベンチャーバイクで利用可能になっています。
グループライドアシストやライディングディスタンスアシストなどのニッチな機能は組織的なツーリングコミュニティに対応しており、現在は小規模ですが、エコシステムが純粋な安全性からコンビニエンスおよびソーシャルライディング機能へとシフトしていることを示しています。製品ポートフォリオは二軌道の進化を描いています。衝突軽減機能は規制コンプライアンスと保険インセンティブのベースラインとなり、中・高排気量オートバイ全体への広範な普及を確保します。コンフォート指向の機能はプレミアムモデルを差別化し、OEMがトリムレベルを段階化してOTAアップデートによるサブスクリプションベースの機能解放を販売することを可能にします。したがって、競争上のポジショニングは、オートバイ先進ライダー支援システム市場内で規制当局、ライダー、および継続的収益の野心を満足させるバランスの取れた提供に依存しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
センサー別:
自動車向け量産がコストカーブを押し下げLiDARが台頭レーダーモジュールは、実証済みの全天候性能と比較的低コストにより、2025年のオートバイ先進ライダー支援システム市場シェアの32.74%を占めました。しかし、ソリッドステート設計が200米ドルを下回るにつれてLiDAR収益は18.42%のCAGRで上昇すると予測されており、オートバイに車線合流および後方衝突推定精度を向上させる3次元点群を提供します。画像センサーは取り付けオプションの制限やグレア、雨、振動への露出により依然として制約を受けていますが、機械学習強化ノイズ除去により、アルゴリズム使用のためにより多くのフレームが活用できるようになっています。5メートル未満の距離で有用な超音波センサーは、駐車支援アドオンに限定されたままです。赤外線ナイトビジョンは、長距離ツーリングバイクの小規模サブセットにとって高級オプションのままです。
技術的収束により、セクターは高解像度マッピング用のLiDARと視覚分類用のカメラで補完されたレーダー中心アレイへと向かっています。標準化機関は調和されたセンサースイートを奨励し、特注エンジニアリングを削減してマルチベンダーサプライの回復力を確保しています。継続的な自動車向け量産がコストを押し下げ、オートバイ先進ライダー支援システム市場内の利益率を損なうことなくセンサーの多様化を確保しています。
流通チャネル別:
後付け規制の明確化に伴いアフターマーケットが台頭OEMは、クリーンシート統合が型式認定ハードル、機能安全検証、およびCANバスメッセージング要件をより適切に満たすため、2025年のオートバイ先進ライダー支援システム市場シェアの81.86%を占めました。しかし、アフターマーケットソリューションはスマートフォンダッシュボードにリンクする接着式レーダーポッドおよびカメラキットを提供するスタートアップに牽引され、2031年にかけて13.52%のCAGRで上昇すると予測されています。規制機関は現在、配線、取り付け、および診断トラブルコード要件を概説する検査マニュアルの草案を作成しており、サードパーティインストーラーの障壁を低下させています。
特に新興アジアのメガシティにおける旧型または低グレードのオートバイのライダーは、新車購入費用なしに日常の通勤安全性を高めるボルトオン式のブラインドスポット、前方衝突、および車線変更警告機能を重視しています。時間の経過とともに、認定インストーラー、テレマティクス保険会社、およびライドシェア事業者のエコシステムがアフターマーケットのリーチを広げるでしょう。しかし、ARASの機能が工場装着、ソフトウェア有効化、および延長保証とバンドルされて提供されるプレミアムツーリングおよびアドベンチャーセグメントでは、OEMの優位性が維持されるでしょう。工場装着システムとアフターマーケットキットの相互作用が、オートバイ先進ライダー支援システム市場の継続的な拡大を支えています。

コンポーネント別:
電子クラッチECUが自動化を可能にしギアアシスターが急増電子制御ユニットは、センサー入力とアクチュエーター指令の融合ハブとして機能し、2025年のオートバイ先進ライダー支援システム市場シェアの38.88%を占めました。ECUが高マージンのスタンドアロンボックスから機能解放のためのOTAアップデートを活用するコモディティ化されたネットワークノードへと移行するにつれて、そのシェアは徐々に低下します。電子クラッチの登場に牽引されるギアアシスターは14.07%のCAGRで増加し、自動クラッチ作動がストップアンドゴーのアダプティブクルーズおよびヒルスタートアシストとシームレスに統合され、渋滞時のライダーの疲労を軽減します。センサーモジュールは絶対価格が低下しますが、増加する量とハイエンドモデルのマルチセンサーアレイに牽引され、健全な価値貢献を維持します。
補助コンポーネント、アクチュエーター、ハーネス、および電力管理ユニットは、12Vコミューターオートバイに適合するために超低消費電力設計へと進化する必要があり、小型化へのR&D投資を強化しています。自動化が深まるにつれて、コンポーネント階層が再編成されます。ソフトウェア定義ECUがサブスクリプションゲートウェイとなります。同時に、ギアアシスターはよりスムーズなシフトやクラッチ不要の低速走行などの触覚的なライダーメリットにアルゴリズムを変換します。この進化により、オートバイ先進ライダー支援システム市場全体を支える堅固な収益ミックスが確立されます。
地域分析
ヨーロッパ オートバイ先進ライダー支援システム市場
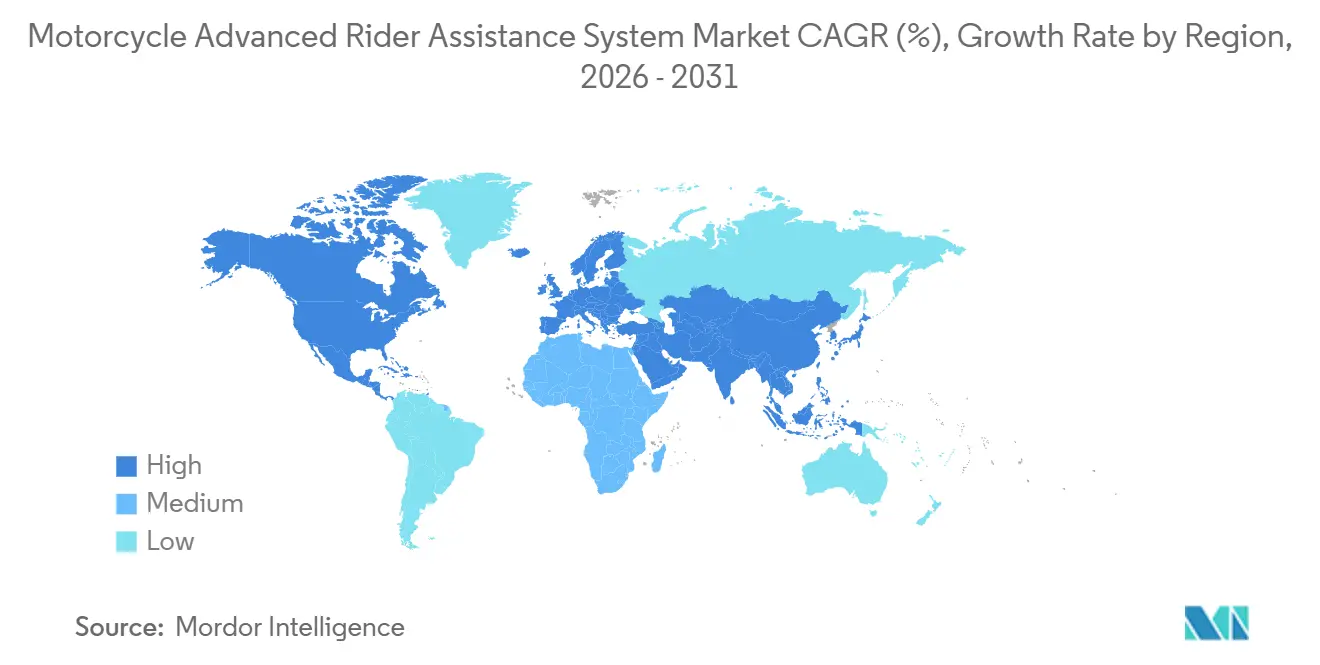
ヨーロッパは2025年のオートバイ先進ライダー支援システム市場シェアの31.72%を占め、2031年にかけて9.78%の拡大が見込まれています。同大陸の厳格なユーロ7規制は車載モニタリングおよびデータロギングを義務付けており、OEMがマルチセンサーECUと高度な診断機能を組み込むことを促しています[2]。ドイツ、イタリア、オーストリアに本社を置くプレミアムブランドは、ツーリングおよびアドベンチャーモデルにアダプティブクルーズ、ブラインドスポット検知、緊急ブレーキアシストを標準装備し、規制遵守と消費者の期待に応えています。ヨーロッパのGDPRに基づくデータプライバシー指令は、ローカル動画ストレージ、同意画面、自動匿名化などのソフトウェア機能を促進し、コストは増加するものの、ユーザーの信頼向上にも寄与ています。保険会社はARAS搭載バイクに対して二桁台の保険料割引を提供することで普及を加速させ、安全性と商業的インセンティブの好循環を強化しています。
アジア太平洋 オートバイ先進ライダー支援システム市場
アジア太平洋地域は2031年にかけて13.15%のCAGRで成長すると予測されており、世界最速の成長率となっています。インドのL2オートバイへのABS義務化の迫り、中国の6段階インテリジェンス分類、および東南アジア全域での電動化目標の拡大が相まって、ライダー支援システムの普及に理想的な条件を生み出しています。地域の生産者はセンサーパッケージを通勤用およびスポーツモデルに展開し、地域的に低い人件費と製造コストを活用して150 ミリオン 米ドル未満のセンサーユニット価格を実現しています。日本のOEMは中排気量モデル全体にトラクションコントロールと傾斜対応ブレーキを統合しており、一方で高級オートバイ市場に参入している中国の自動車ブランドは、自動車グレードのデジタルコックピットとADASスタックを移植しています。電動バイク向け充電インフラの整備進むにつれ、48Vアーキテクチャが十分な電力余裕を生み出し、主流プラットフォームへのレーダーおよびLiDARの統合を可能にしています。
南北アメリカ、中東・アフリカおよびロシア オートバイ先進ライダー支援システム市場
北アメリカは根強いオートバイツーリング文化と、ARAS搭載ライダーの保険料を最大半額に削減する保険テレマティクスのインセンティブにより、8.88%の成長を遂げています。米国内の規制当局はUN DCASプロトコルを採用してテストを標準化し、大西洋横断モデルのOEM型式認証を簡素化しています。西アジアは、長距離ハイウェイでの車線変更およびブラインドスポット警告機能を備えたプレミアムツーリング車を好む湾岸地域の富裕層消費者を背景に、11.61%の成長を記録しています。南アメリカ、アフリカ、ロシアは遅れをとっており、プレミアムセグメントへの浸透は依然として限定的で、後付けキットの型式認証経路もまだ整備中です。それでも、可処分所得の向上と安全機能の初期パイロット事例は、資金調達と規制の明確化が進めば加速する可能性のある潜在需要を示唆しています。
規制環境
二輪車ARASの導入は、Lカテゴリの型式認証とUNECEの調和化によって形作られており、Regulation (EU) No 168/2013が二輪車に関するEU要件および関連する市場監視管理の基盤となっている。本レポートの文脈では、Euro 7は2025年から段階的に導入され、車載モニタリングおよび改ざん防止に関する要求水準を引き上げることで、OEMをライダー支援アルゴリズムにも対応可能なECUと診断システムへと押し進めている。
世界的には、UNECE WP.29の作業部会が、二輪車向けの電子制御ブレーキおよび高度な制御機能に関連する規定を進展させており、これには複雑な電子制御システムおよび自動作動ブレーキの概念に関するUN Regulation No. 78(Lカテゴリ車両のブレーキ)の更新を評価するGRVAの取り組みも含まれる。並行して、UN Regulation No. 155に基づくUNECEのサイバーセキュリティ管理要件がLカテゴリ車両にも拡大されており、コネクテッドARASプラットフォームに関する安全なソフトウェアおよびアップデート管理をめぐるコンプライアンス義務が追加されている。
バリューチェーン分析
バリューチェーンは、Robert Bosch GmbH、Continental、NOVELICなどのTier-1サプライヤーが供給するセンシングおよびコンピューティング入力(77/79 GHzレーダー、カメラ、IMU、ECU、組込みソフトウェア)から始まり、OEM(KTM、BMW Motorrad、Ducati、Hero MotoCorpなど)が車両レベルの統合、キャリブレーション、認証を担う。機能安全とプロセスコンプライアンスは上流の設計選択に影響を与えており、ISO 26262-12:2018およびISO/TR 5340:2023が二輪車固有の安全度に関する取り組みを支え、中国はGB/T 34590.12-2022で足並みを揃えることで、サプライヤーが地域を横断して再利用可能なハードウェア・ソフトウェアブロックを製品化するのを後押ししている。
ミッドストリームでは、統合上のボトルネックが二輪車のパッケージング、配線の複雑さ、限られた電力予算に集中しており、プラットフォーム共有アーキテクチャや、フュージョンハブとしての統合ECUの重要性を高めている。完全統合型ARASについては、型式認証、診断、CAN統合のニーズから、OEM流通が依然として主流である一方、アフターマーケットの活動は、設置業者ネットワークや明確化された検査慣行に支えられ、カメラベースおよびレーダー後付けキットを中心に拡大しつつある。戦略的なサプライヤー・OEM連携は、Valeoと Hero MotoCorpによる二輪車ARASの共同開発に関する覚書のようなプログラムに表れており、大量生産市場向けの現地化されたエンジニアリングとスケーラブルな調達への転換を反映している。
競争環境
市場集中度
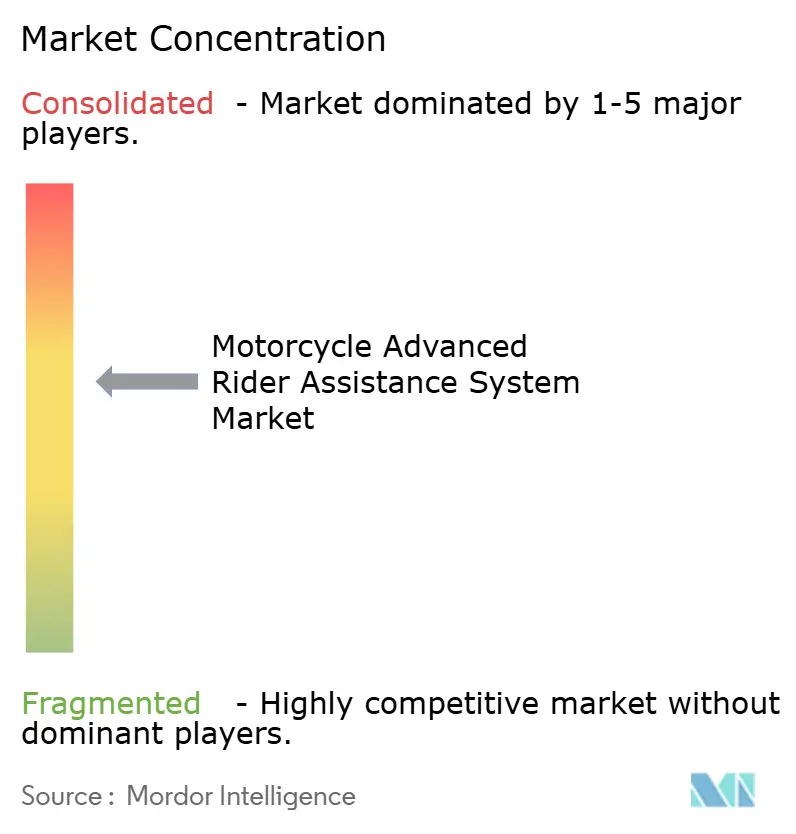
オートバイ先進ライダー支援システム市場は中程度の集中度を示しており、ボッシュとContinentalがリードしていますが、新規参入者のダイナミクスは将来的な分散を示しています。ボッシュは当初自動車向けに開発されたISO 26262準拠のARASスイートを展開し、乗用車とオートバイのラインにわたって標準レーダーハードウェアを使用して規模の経済を最大化しています。一方、Continentalは急成長するアジア市場をターゲットとし、中排気量バイクに適した競争力のある価格帯を達成するために現地生産を活用しています。
ビジョン中心のスタートアップRoadioは、独自のCANバスインターフェースを迂回してスマートフォンダッシュボードを通じて前方衝突および車線逸脱警告を提供するカメラベースの後付けキットを提供しており、旧型オートバイをアップグレードするテクノロジーに精通したライダーに訴求しています。ヤマハ発動機の「人機感動×人機安全」ビジョンの下での統合イノベーション戦略は、ロボティクス、人工知能、およびセンサーの専門知識を活用して独自のライダー支援機能を開発しています。同社のAMSASプロトタイプは、協調駆動およびステアリングアクチュエーターにより歩行速度でオートバイを安定させ、従来のティア1企業には匹敵できない差別化要因となっています[3]。
自動車メガサプライヤーのZF、デンソー、およびAutoliv は参入を示唆しており、二輪車ダイナミクス向けに膨大なADASポートフォリオを転用し、機能完全性の基準を引き上げています。国連規則171による標準調和化はグローバル認証能力を持つ企業に有利に働き、12V電力バジェットの制限が低電流レーダーチップと超効率ECUをめぐる競争を促進しています。したがって、競争の激しさは徐々に高まり、ハードウェアの規模、ソフトウェアのOTAアジリティ、および地域生産拠点を融合させた機動力のあるプレイヤーへとシェアが徐々に再分配されると予測されています。
オートバイ先進ライダー支援システム産業リーダー
-
Continental AG
-
ZF Friedrichshafen AG
-
Robert Bosch GmbH
-
BMW Motorrad
-
デンソー株式会社
- 注:主要企業の掲載順は順位を示すものではありません。
オートバイ先進ライダー支援システム市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- Continental AG
- ZF Friedrichshafen AG
- Denso Corporation
- Mitsubishi Electric Corporation
- BMW Motorrad
- Ducati Motor Holding
- Honda Motor Co.
- Yamaha Motor Co.
- Kawasaki Heavy Industries
- KTM AG
- Triumph Motorcycles
- Harley-Davidson
- Piaggio Group (Aprilia)
- Autoliv Inc.
市場機会と将来展望
最も明確なホワイトスペースは、規制主導のブレーキインフラと、二輪車固有の自動介入の再現可能な検証の必要性が交差する部分にある。UN Regulation No. 171(DCAS)は、二輪車を含むカテゴリにわたって、運転者制御支援コンセプトの技術中立的な承認への道筋を提供しており、OEMおよびサプライヤーが既存の乗用車グレードのADASモジュールを、適切なHMIおよび故障処理を備えた二輪車対応システムへと適応させることを後押ししている。ブレーキ中心のARASについては、電子制御ブレーキおよび複雑な電子制御システムに関するUNECEの取り組みが、インドなどの市場でのABS普及(本レポートの文脈では草案G.S.R. 415(E)を通じて)と組み合わさることで、電子作動ブレーキと安定したIMU入力に依存する前方衝突警告および緊急ブレーキアシストの広範な導入を支えている。
UN Regulation No. 155のLカテゴリ車両への拡大を受けて、サイバーセキュリティおよびアップデート管理がコネクテッド機能のコンプライアンスの一部となる中、ソフトウェア定義型ARASも一つの機会となっている。これにより、差別化は、モデルライン間で再利用可能な、セキュアでOTA対応のECU、センサーフュージョンスタック、検証ツールへとシフトしており、これはOEMのプラットフォーム共有に関する本レポートの文脈と一致する。業界の動きは、アジア太平洋地域における現地化とコストダウンの機会も示しており、ValeoとHero MotoCorpのようなパートナーシップや、ARAS専門企業と提携するインド重視の現地部品メーカーによる展開は、ICE車両と電動二輪車の両方向けに、国内で設計・製造されるライダー支援ソリューションへの継続的な投資を示している。
最近の産業開発事情 オートバイ先進ライダー支援システム市場
- 2026年6月:Dhoot TransmissionはRideVisionと提携し、インドの道路事情に合わせたAI駆動のライダー支援技術を導入した。この協業は、現地化された認識・警告性能を対象としており、高交通量の運用環境におけるカメラベースARASのレトロフィットおよびOEM装着経路を支援する。
- 2026年4月:Sterling Tools Limitedは、Nanjing Haohang Technologyとの技術協力・供給契約を締結し、インド市場向けにARASのエンジニアリング、製造、販売を現地化した。現地生産能力はサプライの強靭性を強化し、インドの部品メーカーが、コスト最適化されたセンサーおよびECU統合を求めるOEMプログラムに対応できる体制を整える。
- 2024年11月:Boschは、アダプティブクルーズコントロールのストップ&ゴー、グループライドアシスト、ライディングディスタンスアシスト、緊急ブレーキアシストを含む、新しいフロントレーダーベースのARAS機能を発表し、2025年の量産展開を目標として、KTMの1390 Super Adventure S Evoでの初装着が言及された。この動きは、二輪車グレードのレーダースタックで利用可能な機能セットを拡大し、中・大排気量プラットフォームにおけるTier-1およびOEMのロードマップに対する競争圧力を高めた。
オートバイ先進ライダー支援システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、オートバイに搭載された先進ライダー支援システムから生じる収益を対象としており、センシング、制御、および警告機能が実際の交通状況における衝突リスクの低減とライダーの安定性向上に活用されている。
調査範囲の除外事項:支援機能を提供しない基本的な非電子式安全部品および一般的なオートバイ整備用品は除外する。
セグメンテーション概要
- 製品タイプ別
- アダプティブクルーズコントロールシステム
- オートバイ安定制御システム
- 前方衝突警告システム
- ブラインドスポット検知システム
- その他の製品タイプ
- センサー別
- LiDAR
- 画像
- 超音波
- レーダー
- 赤外線
- 流通チャネル別
- 純正装備メーカー(OEM)
- アフターマーケット
- コンポーネント別
- 電子制御ユニット(ECU)
- センサー
- ギアアシスター
- その他
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- スペイン
- イタリア
- フランス
- ロシア
- 欧州その他
- アジア太平洋
- インド
- 中国
- 日本
- 韓国
- アジア太平洋その他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、電動二輪車に対する需要の背景と、ARAS搭載を促する安全推進の動向を把握することから始まる。国道路安全統計および事故データベース、運輸省の車両登録公表データ、ならびにUNECEの型式認証および安全規制に関する公表資料などの公開情報を活用し、どのARAS機能が奨励または義務化されているかを把握する。
この背景情報を規模算定のインプットに変換するため、機能の発売やプラットフォームのアップグレードを説明するオートバイOEMの年次報告書、投資家向け資料、およびプレスリリースも精査する。技術的な文脈については、オートバイのセンシングと制御に関する特許データベースおよび査読済み論文を確認し、国別シグナルが異常に高いまたは低い場合には、輸出入の出荷レベルデータベースを用いて出荷量と貿易方向の妥当性を検証する。これらのデスクリサーチ情報源はあくまで例示であり、インプットの収集、相互確認、および明確化のために他の公開文書やデータセットも活用した。
一次インタビューおよびサーベイ
機能搭載率、ARASシステムの典型的な価格設定ロジック、および既存プラットフォームの刷新速度を確するために、一次電話インタビューおよび構造化アンケートを実施した。これらはデスクリサーチでは情報が薄くなりがちな領域である。APAC、EMEA、およびアメリカ大陸にわたるオートバイOEMエコシステムの関係者、部品サプライヤー側の専門家、およびチャネル関連のステークホルダーと幅広く対話したことで、異なるバイク構成と安全機能の普及曲線を反映した前提条件が得られた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:15% | APAC:45% |
| 中位層:49% | 部門・ユニットリーダー:34% | EMEA:36% |
| 中小規模プレイヤー:17% | マネージャー:51% | アメリカ大陸:19% |
市場規模算定と予測
規模算定は、オートバイの生産台数、登録台数、および対象となるプレミアム・ミッドプレミアムの構成比を地域別に再構築し、機能レベルの普及率を用いてARAS搭載ユニット数に変換するトップダウンモデルを用いて構築される。合計値は、サンプリングされたシステムの平均販売価格(ASP)に推定搭載台数を乗じた選択的なボトムアップ近似によって検証され、その後、推定出荷量が現実的かどうかをサプライヤー側の出荷方向確認によってチェックする。
主要インプットには、地域別の年間オートバイ生産・販売台数、安全電子機器を搭載して発売されたモデルの割合、ABS連動制御・トラクション・スタビリティ機能・レーダーまたはカメラベースの支援などの機能の採用率、ならびにパッケージおよびセンサー内容別の平均販売価格レンジが含まれる。予測にあたっては、インタビューで繰り返し挙げられた2つの主要レバー、すなわち規制の勢いとプラットフォーム刷新のタイミングを中心にシナリオ分析を実施する。機能の立ち上がりが非現実的に急激にならないよう、モデルは採用Sカーブで平滑化される。国別データが欠如している場合は、類似するバイク構成のプロキシを用いてギャップを補完し、回答者から共有された地域別ARASの搭載状況に関する情報と照合して結果を再確認する。
データ検証と更新サイクル
アウトプットは、オートバイ販売の方向性、安全機能の発売頻度、および搭載オートバイ1台あたりの推定ARASコテンツなどの独立したシグナルと比較することで検証され、最終承認前に不一致があれば調査する。国別推定値が乖離して見える場合は、基礎となる普及率、価格設定、および通貨タイミングの前提条件を再確認し、観察可能な公開指標によって差異を説明できない場合は専門家に再問い合わせを行う。
地域および年度にわたって計算、単位、および換算が一貫しているよう、複数ステップの内部レビューを実施する。本調査は年次で更新され、新たな安全義務化、主要プラットフォームの発売、または急激な需要変動などの重要なイベントが発生した場合には中間更新が行われる。納品前には最終的なアナリストによる確認が完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceのオートバイ先進ライダー支援システム市場規模と他の公表推計値との比較
オートバイARASの公表数値が大きく乖離して見えることがあるのは、各出版社がARASとして計上する対象の定義を独自に設定し、異なる基準年を選択し、異なる価格設定と普及率の傾斜を適用してるためである。OEM搭載システムとリトロフィットキットを混在させた推計や、支援機能に直接関連しない周辺電子機器の価値を含む推計においても差異が生じる。
この市場における最大の乖離要因は通常、機能の対象範囲と、世界のオートバイ保有台数全体に対して普及率をどのように適用するかにある。高販売量の通勤用モデルとプレミアムツーリングモデルでは、安全電子機器の採用ペースが異なる。一部の推計では、搭載されたすべてのバイクにセンサースタックをフルパッケージとして扱う一方、特定の年に新たに追加された増分コンテンツのみを価格設定するものもあり、通貨換算のタイミングによって差異がさらに拡大することがある。モデルの更新頻度が低い場合、新プラットフォーム発売による急激な変化が見逃され、予測ラインが乖離する可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 325.82 ミリオン 米ドル(2026年) | |
| 業界出版社A | 77.10 ミリオン 米ドル(2024年) | より早い基準年と狭い計上価値プールを使用しており、これは一部の高級モデルの発売のみが捕捉され、より広範な地域の搭載状況が十分にスケールされていない場合に生じる可能性がある。 |
| グローバル出版社B | 248.00 ミリオン 米ドル(2025年) | 異なる調査期間と価格設定基準を適用しており、アフターマーケットおよびマルチテクノロジーバンドルがOEM搭載の支援機能から明確に分離されずに含まれる場合、合計値が変動する可能性がある。 |
この表は、乖離の大部分が、支援機能として何を計上するか、オートバイ構成全体に対して普及率をどの程度の速さで適用するか、および価格設定がフルパッケージを反映しているか増分コンテンツを反映しているかによって説明されることを示している。価値をOEM搭載のARAS機能に紐付け、普及率とASPのステップをプラットフォーム刷新パターンおよび地域別販売シグナルと照合して検証することで、最終合計値は再現可能なインプットに対してより追跡可能な状態を維持する。これはMordor Intelligenceが採用するモデリング上の選択である。
レポートで回答される主要な質問
2031年のオートバイ先進ライダー支援システム市場の予測値は?
市場は2031年までに5億8,583万米ドルに達すると予測されています。
2031年までに最も速く拡大する製品カテゴリーはどれですか?
前方衝突警告システムは15.04%のCAGRで成長すると予想されており、製品タイプの中で最高です。
アジア太平洋地域が最も速く成長している地域である理由は何ですか?
新たな安全義務、急速な電動化、およびコスト最適化されたプラットフォーム共有が、地域全体で13.15%のCAGRを促進しています。
規制フレームワークはどのように採用に影響しますか?
ユーロ7とインドのABS草案規則は、ARASの機能をコンプライアンスに不可欠なものとする電子モニタリングおよびブレーキインフラを要求しています。
大衆市場への普及を最も制限している技術的障壁は何ですか?
コミューターオートバイの12V電力容量の制限が、超低消費電力設計が成熟するまで電力消費の大きいレーダーおよびビジョンモジュールを制約しています。