
ミニLEDチップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.38 十億米ドル |
| 市場規模 (2031) | 9.77 十億米ドル |
| 成長率 (2026 - 2031) | 17.39 % |
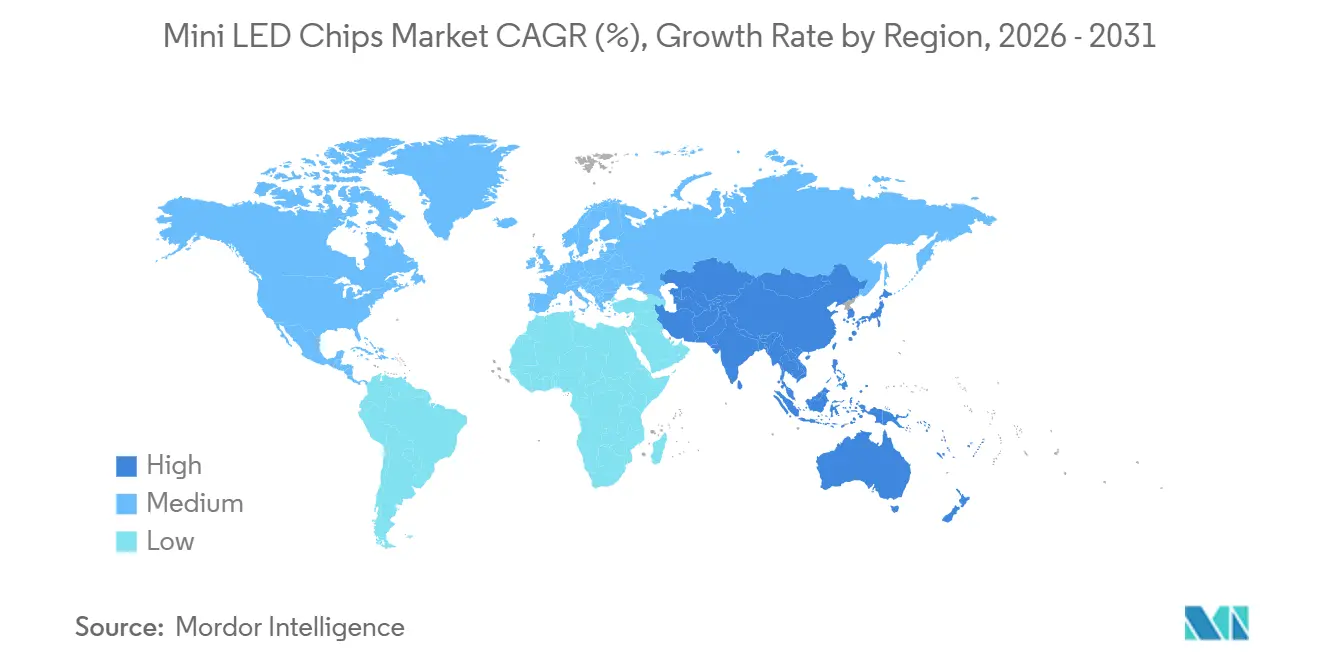
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
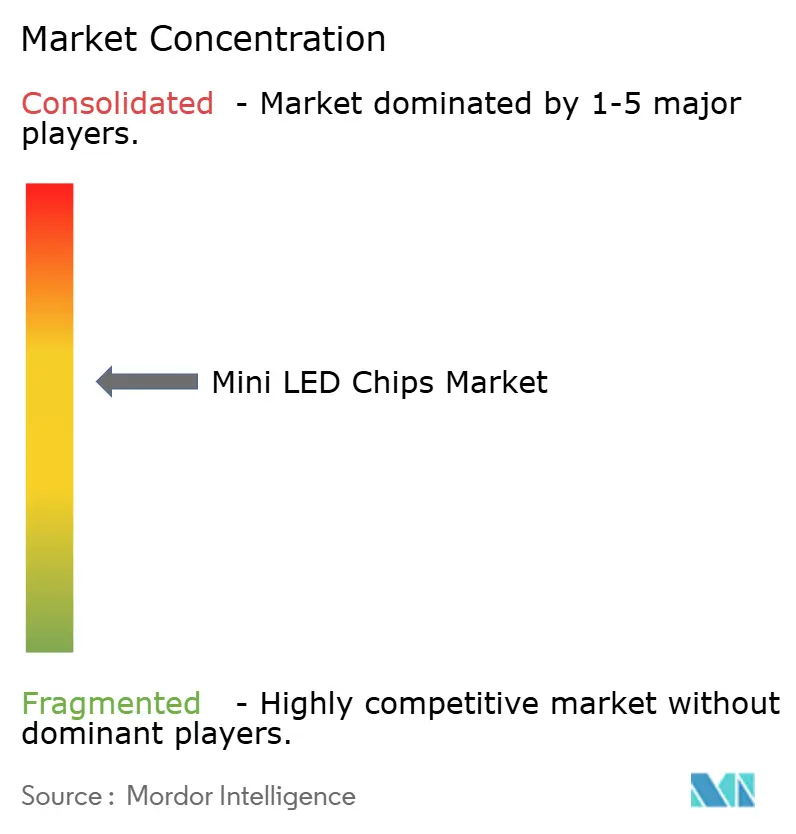
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
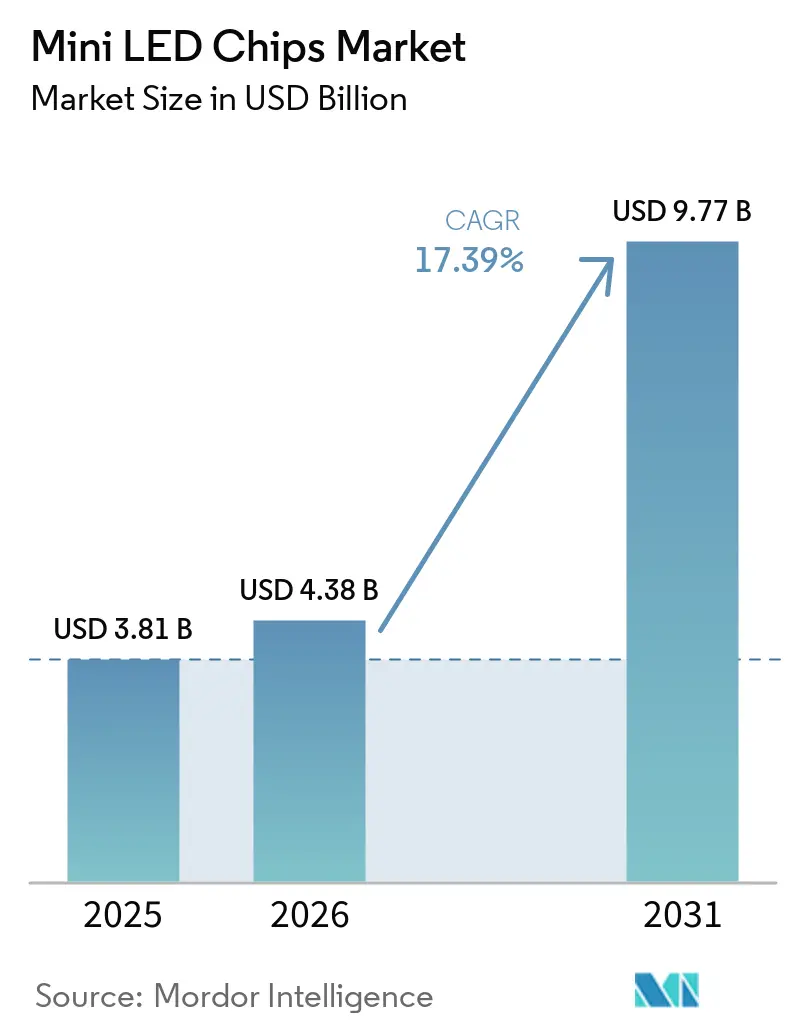
Mordor Intelligenceによるミニ LEDチップ市場分析
ミニLEDチップ市場規模は、2025年の38億1,000万USD、2026年の43億8,000万USDから、2031年までに97億7,000万USDへと拡大する見込みであり、2026年から2031年にかけてCAGR 17.39%を記録すると予測されています。従来のLEDバックライトおよびOLEDからミニLEDアーキテクチャへの移行が継続しており、より低い資本集約度でハイダイナミックレンジを実現することでディスプレイの経済性が向上しています。ミニLEDテレビは2026年の展示会フロアを席巻し、消費者が発光型の代替品よりも輝度と画面サイズを優先するなか、出荷台数が2,000万台を超える勢いを示しています。アジア太平洋地域は、中国の家電買い替え補助金が地元ブランドによる韓国勢が従来占めていたプレミアムセグメントの獲得を後押しすることで、需要をリードしています。同時に、GaN-on-シリコンエピタキシーおよびレーザー支援マストランスファーの技術革新がチップ単価を抑制しており、垂直統合型パネルメーカーがミニLEDチップ市場全体での競争を深化させています。
主要レポートのポイント
- チップサイズ別では、100~200μmカテゴリーが2025年のミニLEDチップ市場シェアの63.40%をリードし、200~300μmチップは2031年にかけてCAGR 20.56%で成長する見込みです。
- 半導体材料別では、GaNおよびInGaNが2025年の売上シェアの90.56%を占め、AlGaInPデバイスは2031年にかけてCAGR 20.77%で成長する見込みです。
- 用途別では、テレビバックライトが2025年のミニLEDチップ市場規模の37.80%を占め、車載ディスプレイは2026年から2031年にかけてCAGR 21.20%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界売上の60.76%を占め、2031年にかけてCAGR 21.54%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高輝度HDRテレビパネルへの需要急増 | +4.2% | アジア太平洋を中核とし、北米および欧州への波及を含むグローバル | 中期(2~4年) |
| 大口径ウェーハ歩留まりを可能にする先進GaN-on-Siエピタキシー | +3.8% | 台湾および中国のエピウェーハメーカーが主導するグローバル | 長期(4年以上) |
| 中国におけるミニLED生産能力増強を加速させる地域補助金 | +3.5% | 中国、グローバル市場への間接的な価格圧力を伴う | 短期(2年以内) |
| マストランスファー装置のコスト急速低下 | +2.9% | 台湾、韓国、中国の組立ハブに集中するグローバル | 中期(2~4年) |
| ゲーミングモニター向け長寿命バックライトへのOEMの選好 | +1.6% | 北米、欧州、アジア太平洋のゲーミング市場 | 短期(2年以内) |
| エネルギー効率の高い車載コックピットディスプレイに向けた規制の推進 | +1.4% | 欧州(EUエコデザイン)、中国(エネルギーラベル)、北米(CAFE関連) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高輝度HDRテレビパネルへの需要急増
2026年の展示会フロアは、最大20,000のローカルディミングゾーンと10,000ニットのピーク輝度を誇るテレビで賑わい、プレミアムサイズにおける発光型技術の知覚上の優位性を縮小させました。[1] 中国ブランドは、積極的なゾーン数と補助金に支えられた価格設定を組み合わせることで、2026年初頭までにグローバルテレビ出荷台数の相当なシェアを獲得しました。Samsung は、Neo QLEDシリーズを拡充し、輝度重視の消費者をターゲットとした新たなミニLED SKUを追加することで、米国でのトップ売上ポジションを維持しました。パネルメーカーは、より大型の対角線サイズにわたって輝度を維持するために熱設計とディミングアルゴリズムを最適化しており、この転換によりコストの比例的な増加なしにゾーン数が増加しています。消費者が輝度のヘッドルームを画質と同一視するにつれ、ミニLEDチップ市場は先進国・新興国の両地域にわたる好循環のアップグレードサイクルの恩恵を受けています。
大口径ウェーハ歩留まりを可能にする先進GaN-on-Siエピタキシー
材料専門企業と大量生産LEDメーカーとのパートナーシップにより、200mmのGaN-on-シリコンウェーハが商業生産に投入され、基板コストを削減しながら1回あたりのダイ数を増加させています。格子整合性AlNバッファー層のデモンストレーションにより、外部量子効率が30%以上向上し、シリコン基板がサファイア専用とされていた輝度目標を達成できることが実証されました。パワーデバイス向けにすでに導入されているファウンドリー型ツールセットにより、追加設備投資が低減され、より広範な半導体スケーリングロードマップと整合した300mm採用への道筋が生まれています。ウェーハ内およびウェーハ間の均一性向上によりビン歩留まりの経済性が改善し、パネルメーカーが長期的なコスト削減軌道を確保するのに役立っています。これらの優位性は垂直統合戦略を強化し、ミニLEDチップ市場のシリコン中心のサプライチェーンへの移行を加速させています。
中国におけるミニLED生産能力増強を加速させる地域補助金
省および国家レベルのプログラムがクリーンルーム、設備、運転資本を共同出資することで、国内メーカーが海外の自己資金調達の競合他社よりも速く生産能力を増強することを可能にしています。補助金に支えられた規模により、TCLとHisenseは2024年にグローバルミニLEDテレビシェアでSamsungを上回り、世界中のチャネルに波及する新たな価格フロアを設定しました。San'an Optoelectronicsは湖北省に16億8,000万USDを投資し、年間200万チップ以上を目標とする施設を建設しましたが、設備納入の遅延により稼働可能な状態への到達は2026年半ばにずれ込みました。政府のインセンティブは、減価償却費と資金調達コストを相殺することでこれらの遅延を緩和し、マクロ経済の不確実性にもかかわらず企業が積極的な生産目標を維持することを可能にしています。中国の生産加速はグローバル競争を激化させ、学習曲線を圧縮し、ミニLEDチップ市場全体での採用を促進しています。
マストランスファー装置のコスト急速低下
レーザー支援転写プラットフォームは現在、99%以上の歩留まりでサブミクロンの配置精度を達成し、高ゾーン数バックライトのチップ単位の組立コストを大幅に削減しています。[2] ブリスター型ダイナミックリリース層は、30μm未満のダイに対して99.3%のシングルステップ転写歩留まりを実証し、将来のマイクロLED移行に向けたスケーラブルなメカニズムを検証しました。装置メーカーはデジタルマイクロミラーデバイスとガルバノメータースキャニングを統合し、スループットを毎時1,400万チップに向けて向上させており、このペースがライン単位の償却コストを直接低下させています。サイクルタイムが短縮されるにつれ、メーカーはコスト上限を超えることなく高いゾーン密度を正当化でき、テレビ、モニター、車載コックピット全体でエンドポイント需要が拡大しています。この生産性向上が、予測期間にわたるミニLEDチップ市場の二桁成長軌道を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OLEDおよび新興マイクロLED技術との競合 | -2.8% | 北米、欧州、先進アジア太平洋のプレミアムセグメントへの圧力を伴うグローバル | 中期(2~4年) |
| クリーンルームボンディングラインの高い資本集約度 | -2.1% | グローバル、補助金支援が限定的な地域(北米、欧州)で深刻 | 長期(4年以上) |
| サファイアおよびレアアース蛍光体のサプライチェーンの不安定性 | -1.3% | グローバル、単一ソースのサファイアまたは蛍光体サプライヤーに依存するサプライチェーンに集中したエクスポージャー | 短期(2年以内) |
| 高密度LEDアレイの複雑な熱管理要件 | -0.9% | グローバル、特に車載および高輝度ディスプレイ用途 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
OLEDおよび新興マイクロLED技術との競合
Appleの2025年iPad Proの発売では、タンデムOLEDパネルが全画面輝度1,000ニットおよびコントラスト比2,000,000:1を達成し、薄型軽量デバイスにおけるミニLEDの優位性を侵食する性能を示しました。[3] OLEDの価格下落は55インチおよび65インチのテレビ層に波及しており、ミニLEDブランドはプレミアムを維持するためにゾーン数とピーク輝度を引き上げることを余儀なくされています。一方、200mmウェーハを対象としたGaN-on-Siパートナーシップはマイクロ LEDの将来的なコスト同等性を目指しており、予測期間内における技術的な飛躍の可能性を高めています。この二方面からの圧力は、ミニLEDが高いマージンを維持できる期間を短縮し、特定のプレミアムセグメントにおける成長期待を抑制しています。したがって、ベンダーは輝度、寿命、画面サイズに関する価値提案を強化してシェアを守る必要があります。
クリーンルームボンディングラインの高い資本集約度
中規模のチップオングラス施設は初期投資が5,000万USD以上に達することが多く、これはコングロマリットまたは補助金に支えられた新規参入者のみが参加できるハードルとなっています。TCLによるPrimaの7,000万USDでの買収は、パネルメーカーが社内チップ管理に置くプレミアムを示すとともに、後方統合の財務的負担を浮き彫りにしています。北米および欧州のオペレーターは、中国で利用可能な税額控除や低金利融資を欠くため、実効コストが高くなり、グローバルな競争力格差が拡大しています。急速なノード進化はリスクを複合させており、100~200μmダイ向けに最適化された設備は、より大型またはサブ100μmフォーマットへの対応に高コストの改修が必要になる可能性があります。これらのダイナミクスはアジア太平洋以外での新規投資を遅らせ、ミニLEDチップ市場においてコストの高い地域での生産能力成長を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チップサイズ別:
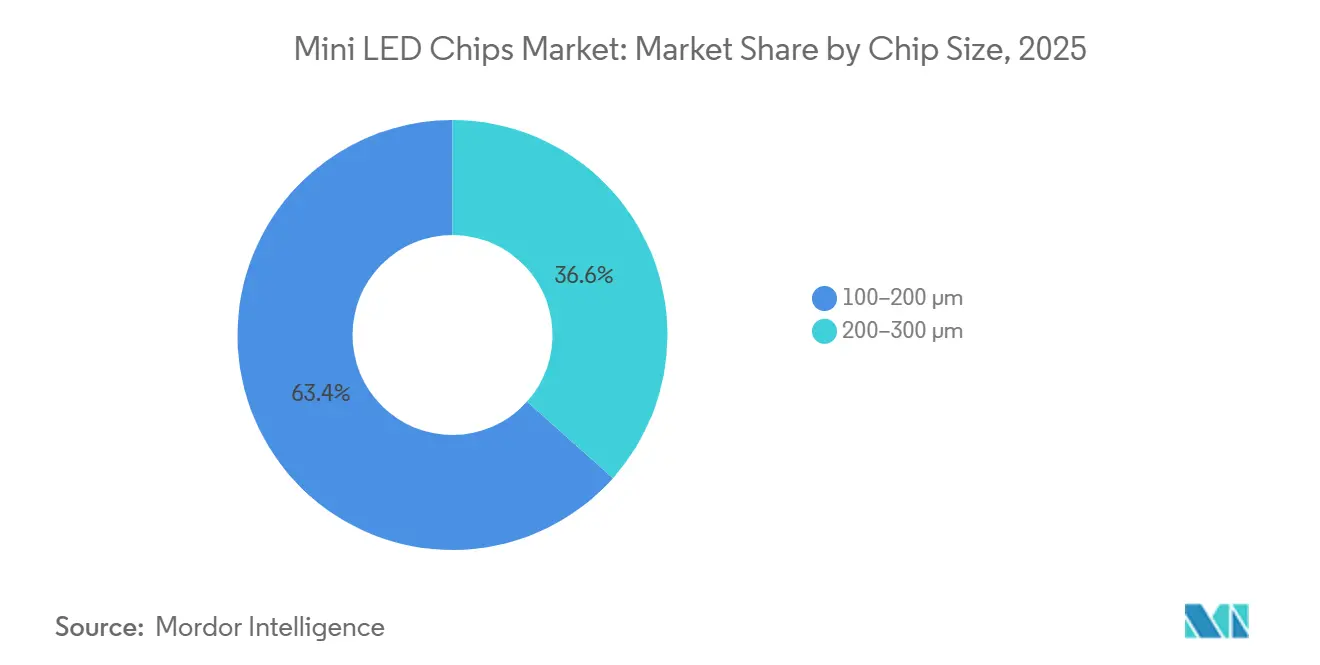
大型ダイが車載および超大型ディスプレイを拡大100~200μmカテゴリーは2025年のミニLEDチップ市場シェアの63.40%を占め、高ゾーン数テレビおよびゲーミングモニターにおける役割を確固たるものにしました。小型ダイにより、セットメーカーはメインストリームのパネルサイズにより多くのローカルディミングゾーンを詰め込むことができ、ハロアーティファクトを抑制しながら積極的な小売価格を維持しています。その結果生まれる量がサファイア基板と実績あるマストランスファー治具を優先するユニット経済性を支えています。しかし、パネルバイヤーはさらに豊かなコントラストへの意欲を示しており、検査スループットと歩留まり管理に負荷をかけるより高いゾーン数へとサプライヤーを誘導しています。ダイシングおよびサイドウォールパッシベーションの継続的な改良は、より小さなフットプリントで輝度を維持することを目指しており、このサイズクラスのメインストリームとしての役割を2031年まで保護しています。
200~300μmグループはCAGR 20.56%で拡大すると予測されており、自動車メーカーおよび超大型テレビベンダーがドライバーアーキテクチャを簡素化するにつれ、ミニLEDチップ市場における大型チップフォーマットの規模が拡大しています。[4]ゾーンあたりのダイ数が少なく輝度が高いため、配置時間とドライバー数が削減され、ピラーからピラーまで伸びる湾曲コックピットディスプレイの熱設計が容易になります。自動車OEMはまた、大型ダイが低電流密度で動作するため、エネルギー効率規制の下でコンプライアンスの余裕を得ています。したがって、サプライヤーはダイ数削減とチップオングラスボンディング精度のバランスをとるGaN-on-Siラインに投資しており、このトレードオフは1m²を超えるディスプレイ面積において引き続き大型ダイを優位にしています。コスト、信頼性、統合の優位性の収束により、このサイズクラスは予測期間末までにメインストリームフォーマットとの量的差を縮小する位置にあります。
半導体材料別:
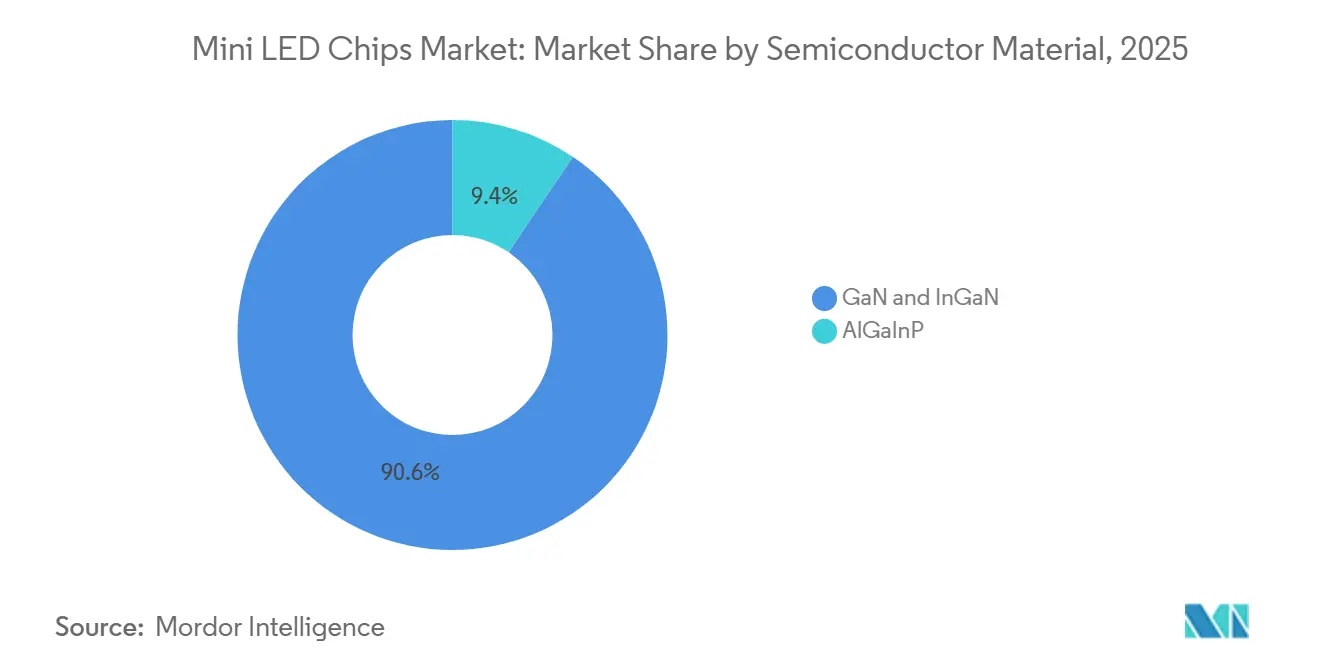
赤色効率向上がフルカラー採用を解放GaNおよびInGaNデバイスは2025年売上の90.56%を占め、テレビおよびモニターバックライト向けのデフォルトの青色および緑色エミッターとしての地位を維持しています。成熟したエピタキシー、堅牢な欠陥管理、および蛍光体ダウンコンバージョンとの互換性が、輝度と信頼性のパフォーマンス基準を引き続き設定しています。200mmシリコンウェーハへのファウンドリー移行により基板コストがさらに削減され、将来のインタラクティブ機能向けのロジックウェーハとの統合経路を開きながら、その優位性が強化されています。メーカーは、特に青色に比べて歴史的に遅れていた緑色ダイの外部量子効率を向上させるため、バッファー構造と表面処理の最適化を継続します。持続的な改善により、GaNベースの材料システムが2031年まで大部分のバックライトアレイのベースライン経済性を支え続けることが確保されています。
AlGaInPチップは依然として少数派ですが、サイドウォールエンジニアリングがミクロンスケールでのエネルギー効率を回復させることで、CAGR 20.77%を記録すると予測されています。多層誘電体パッシベーションおよびスチーム酸化処理がリークを削減し、放射再結合を回復させることで、全体的な発光効率をもはやボトルネックにしない赤色サブピクセルを実現しています。その結果、AlGaInPのミニLEDチップ市場シェアは、蛍光体変換が実用的でない直視型RGBサイネージおよびフルカラー車載クラスターで上昇する見込みです。装置メーカーは、高スループットのマストランスファーを保護しながら、より軟らかいIII-V格子に対応するためにリフトオフ化学を再調整しています。これらの進歩が総合的にエコシステムをバランスのとれたRGBミニLEDスタックに近づけ、カラーフィルターまたは量子ドット変換層への依存を低減しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
車載ディスプレイが加速、テレビが規模のリードを維持テレビバックライトは2025年のミニLEDチップ市場の37.80%を占め、ブランドが中価格帯の価格帯にわたってより高いゾーン数を展開するにつれ、絶対量のリーダーシップを維持するはずです。かつて数百のゾーンを搭載していたメインストリームの65インチモデルは現在、数千のゾーンを搭載して出荷されており、この進歩は設定価格が下落しても チップ需要を膨らませています。メーカーは輝度、アルゴリズムディミング、量子ドット色域で差別化しており、これらが総合的に発光型競合に対する液晶ディスプレイアーキテクチャの寿命を延ばしています。スポーツイベントや季節のセールに結びついた小売プロモーションが出荷リズムをさらに安定させ、上流サプライヤーに予測可能なチップ調達サイクルを提供しています。その結果、テレビセグメントは世界中のバックエンド組立ラインに量的規模を提供するアンカーテナントとしての地位を維持しています。
車載コックピットディスプレイは、OEMがクラスター、センタースタック、電子ミラーにローカルディミングパネルを統合するにつれ、CAGR 21.20%で成長する見込みです。直射日光下での高輝度、高温キャビン温度での長寿命、夜間モードコンプライアンスのための細かいディミングが、安全性が重要な用途においてミニLEDにOLEDに対する優位性を与えています。サプライチェーンはすでに振動耐性と広い動作温度範囲を検証しており、新プラットフォーム発売のホモロゲーション障壁を低減しています。大型ダイとマトリックスドライバーがハーネスの複雑さを削減し、自動車メーカーが燃費規制で義務付けられた重量と電力の予算を満たすのに役立っています。これらの要因が総合的に、車載をニッチから消費者電子機器を超えた需要を多様化する戦略的成長の柱へと引き上げています。
地域分析
アジア太平洋地域ミニLEDチップ市場
アジア太平洋地域は2025年のミニLEDチップ収益の60.76%を占めており、中国の補助金、台湾のエピタキシー技術、韓国のパネル投資が相互強化型のサプライネットワークへと収束する中、同地域は2031年にかけて21.54%のCAGRで成長すると予測されている。省レルの補助金により新規ファブの資本コストが低下する一方、深圳および厦門のクラスターはマストランスファーおよびドライバーICパッケージングにおける学習サイクルを短縮している。台湾の200 mm GaN-on-シリコンエピタキシーへの移行は既存の半導体インフラを活用し、設備投資を比例的に増やすことなく生産量を拡大している。韓国のディスプレイ大手はRGBミニLEDテレビのラインアップを推進することでシェアを守り、OLEDファブを拡張しながらもプレミアムLCDの差別化を維持している。
北米ミニLEDチップ市場
北米は出荷量こそ少ないものの、メガゾーンバックライトを採用したハイエンドゲーミングモニターおよびプレミアムテレビにより、規模を上回る収益を生み出している。Samsung、Acer、ViewSonicなどのブランドは、HDR1000以上の認証を取得したセットおよびディスプレイでエンスージアスト需要を取り込んでいる。小売分析によると、消費者は特に広い郊外のリビングルームにおける日中視聴時にOLEDが維持できないピーク輝度を理由に、ミニLEDを選択していることが示されている。デトロイトおびシリコンバレーのスタートアップがアジアのファブから調達しながらも米国のインフォテインメントスタックに最適化された湾曲コックピットパネルを採用するにつれ、自動車分野への展開が地域のミックスを支えている。規制上の逆風は軽微であるが、インフレ抑制法の製造税額控除がドライバーボードおよび最終モジュールの国内組立を促進し、サプライチェーンの一部が国内へ移行する可能性がある。
欧州ミニLEDチップ市場
欧州はシェアこそ小さいものの、エネルギー効率を促進するエコデザイン規制を通じて技術の方向性を定めている。[5]ドイツのプレミアム自動車ブランドは、明るい周囲光下での視認性基準を満たすためにミニLEDクラスターおよびパッセンジャーディスプレイを採用しており、台湾および日本のモジュールメーカーとのパートナーシップを促進している。欧州の小売業者は、置き換えられるプラズマセットと比較してニットあたりの消費電力が低いことを根拠に、ミニLEDテレビを持続可能なアップグレードとして推進している。ただし、電力価格の上昇が全体的な画面アップグレードサイクルを抑制し、アジア太平洋地域と比較してユニット成長を緩やかなものにしている。医療画像診断および放送スタジオにおける産業用途は、ミニLEDの安定した輝度と長寿命を活かした追加的な成長機会を提供している。
競合状況
ミニLEDチップ市場は、垂直統合型テレビブランド、従来のLEDサプライヤー、半導体ファウンドリーが主要プロセスステップの支配権を争うなか、中程度に分散した状態が続いています。TCL CSOTによる2026年1月のPrimaの80%株式取得(4億9,000万人民元、7,000万USD)は、2025年に蘇州で6,000m²のビデオウォールラインを立ち上げた後の、より深い後方統合を示しています。SamsungとLGはNeo QLEDの品揃えを刷新し、CES 2026でAI強化RGBミニLEDバックライトを披露することでこの侵食に対抗し、米国と欧州でのプレミアムポジショニングを強化しています。中国のパネルメーカーも国内補助金を活用してクリーンルームボンディングを拡大し、韓国勢のファーストムーバーコスト優位性を侵食しています。
エピタキシャルウェーハ専門企業はGaN-on-シリコンフォーマットを200mmにスケールアップしており、ファブレスディスプレイイノベーターに魅力的なファウンドリー型コスト曲線を実現しています。ALLOS SemiconductorとEnnostarのパートナーシップは、独自のバッファー設計と大量生産LEDインフラを組み合わせ、より低いウェーハコストでより明るいダイを提供することでこのトレンドを体現しています。San'an Optoelectronicsは湖北省で16億8,000万USDのプロジェクトにより年間200万チップ超の生産を目標としていますが、設備の遅延により本格稼働は2026年半ばにずれ込んでいます。このような生産能力拡大は平均販売価格を圧縮し、モニターおよび車載クラスターへの技術普及を加速させています。
装置ベンダーは、毎時1,400万チップに近いスループットで99%以上のマストランスファー歩留まりを解放することで、戦略的なゲートキーパーとして台頭しています。Cree LEDが2026年2月に発売したOptiLampは、各ピクセルにドライバーインテリジェンスを組み込み、1/1スキャン動作を可能にすることで、直視型サイネージのシステム統合を簡素化し電力予算を削減しています。NichiaのµPLS Miniはマトリックス型ヘッドランプ用途を拡張し、路面への動的投影のための適応型ピクセル制御を可能にしています。
ミニLEDチップ産業のリーダー企業
-
Epistar Corporation
-
Samsung Electronics Co. Ltd.
-
LG Display Co. Ltd.
-
AUO Corporation
-
San'an Optoelectronics Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ミニLEDチップ市場 このレポートでカバーされる企業
- Epistar Corporation
- Samsung Electronics Co. Ltd.
- LG Display Co. Ltd.
- AUO Corporation
- San’an Optoelectronics Co. Ltd.
- Nichia Corporation
- Seoul Semiconductor Co. Ltd.
- Osram Opto Semiconductors GmbH
- Cree LED Inc.
- Lumileds Holding B.V.
- PlayNitride Inc.
- Lextar Electronics Corp.
- Innolux Corporation
- TCL Technology Group Corp.
- Vuereal Inc.
- Aledia S.A.
最近の産業開発事情 ミニLEDチップ市場
- 2026年2月:Cree LEDがOptiLamp LEDを発表。各ピクセルにドライバーインテリジェンスを統合し、真の1/1スキャン動作と24ビット制御を実現。バルセロナで開催されたISE 2026においてLED Studioとのライブデモンストレーションが予定されていました。
- 2026年1月:TCL CSOTがPrimaの80%株式を4億9,000万人民元(7,000万USD)で取得し、蘇州のミニLEDビデオウォールラインを補完する社内チップ生産能力を確保しました。
- 2026年1月:TCL ElectronicsとSonyがグローバルホームエンターテインメント合弁会社設立に向けた覚書に署名し、2027年4月の事業開始時にTCLのミニLEDサプライチェーンを活用する計画を発表しました。
- 2026年1月:ALLOS SemiconductorとEnnostarが200mm GaN-on-Siエピウェーハの商業化に向けてパートナーシップを締結し、ALLOSのバッファー技術とEnnostarの大量生産LEDインフラを組み合わせました。
グローバルミニLEDチップ市場レポートの範囲
ミニLEDチップ市場レポートは、チップサイズ(100~200μmおよび200~300μm)、半導体材料(GaN/InGaNおよびAlGaInP)、用途(テレビバックライト、ゲーミングモニターおよびノートパソコン、タブレットおよびスマートフォン、車載ディスプレイ、VR/ARディスプレイ、その他用途)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)によってセグメント化されています。市場予測は金額ベース(USD)で提供されています。
セグメンテーション概要
| 100~200μm |
| 200~300μm |
| GaN / InGaN |
| AlGaInP |
| テレビバックライト |
| ゲーミングモニターおよびノートパソコン |
| タブレットおよびスマートフォン |
| 車載ディスプレイ(インストルメントクラスター、HUD、インフォテインメント) |
| VR/ARディスプレイ |
| その他用途(産業用ディスプレイ、医療用ディスプレイ) |
| 北米 |
| 欧州 |
| アジア太平洋 |
| 南米 |
| 中東・アフリカ |
| チップサイズ別 | 100~200μm |
| 200~300μm | |
| 半導体材料別 | GaN / InGaN |
| AlGaInP | |
| 用途別 | テレビバックライト |
| ゲーミングモニターおよびノートパソコン | |
| タブレットおよびスマートフォン | |
| 車載ディスプレイ(インストルメントクラスター、HUD、インフォテインメント) | |
| VR/ARディスプレイ | |
| その他用途(産業用ディスプレイ、医療用ディスプレイ) | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| 南米 | |
| 中東・アフリカ |
レポートで回答される主要な質問
2031年までのミニLEDチップセクターの予測規模は?
市場は2026年の43億8,000万USDから成長し、2031年までに97億7,000万USDに達すると予測されています。
ミニLEDチップの需要をリードする地域はどこですか?
アジア太平洋が最大のシェアを占めており、中国の補助金、台湾のエピタキシー、韓国のディスプレイ投資が牽引しています。
自動車メーカーがミニLEDバックライトを採用する理由は何ですか?
ミニLEDは日光下での高輝度、キャビン温度での長寿命、規制目標の達成に役立つエネルギー効率を実現します。
GaN-on-シリコンはコスト構造にどのような影響を与えますか?
200mmシリコンウェーハへの移行により、1回あたりのダイ数が増加し、既存の半導体設備を活用することでチップ単価が低下します。
ミニLEDのプレミアムウィンドウを脅かす技術は何ですか?
近期デバイスにおけるOLEDの価格下落と、より長期的なマイクロLEDの台頭が、ミニLEDの価値提案に競争上の圧力をもたらしています。
最も急速に拡大しているチップサイズカテゴリーはどれですか?
200~300μmのチップは、大型テレビおよび車載ディスプレイのドライバーアーキテクチャを簡素化するため、CAGR 20.56%で成長しています。