
Micro-LEDおよびMini-LED AOIシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
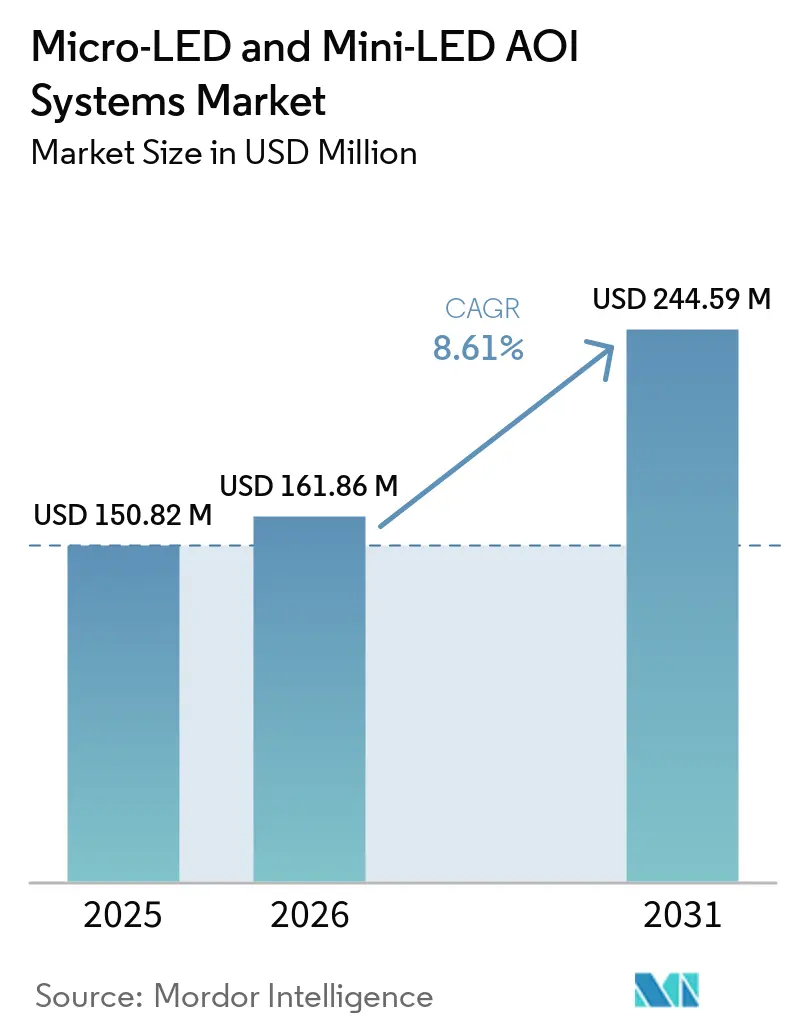
| 市場規模 (2026) | 161.86 百万米ドル |
| 市場規模 (2031) | 244.59 百万米ドル |
| 成長率 (2026 - 2031) | 8.61 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるMicro-LEDおよびMini-LED AOIシステム市場分析
Micro-LEDおよびMini-LED AOIシステム市場規模は、2025年の150.82 ミリオン 米ドルから2026年には161.86 ミリオン 米ドルへ、さらに2031年には244.59 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけて8.61%のCAGRを記録すると予測されています。Micro-LEDおよびMini-LED AOIシステム市場は、中国、台湾、韓国のパネルメーカーがMicro-LEDの商業化前生産に移行するにつれて支えられています。チップの小型化により、従来の光学ツールはムラ、デッドピクセル、波長シフト欠陥の検出において効果が低下しています。これにより、ウェーハスケールで動作するエレクトロルミネッセンス、フォトルミネッセンス、および統合型自動光学検査プラットフォームへの需要が高まっています。Micro-LEDおよびMini-LED AOIシステム市場はディスプレイの商業化ペースにも依存しており、製品発売の遅延は専用検査ツールへの設備投資を遅らせる可能性があります。ベンダーは、より高速な検査、ソフトウェアベースの分類、および複数の測定方法を組み合わせたプラットフォームで対応しています。
主要レポートのポイント
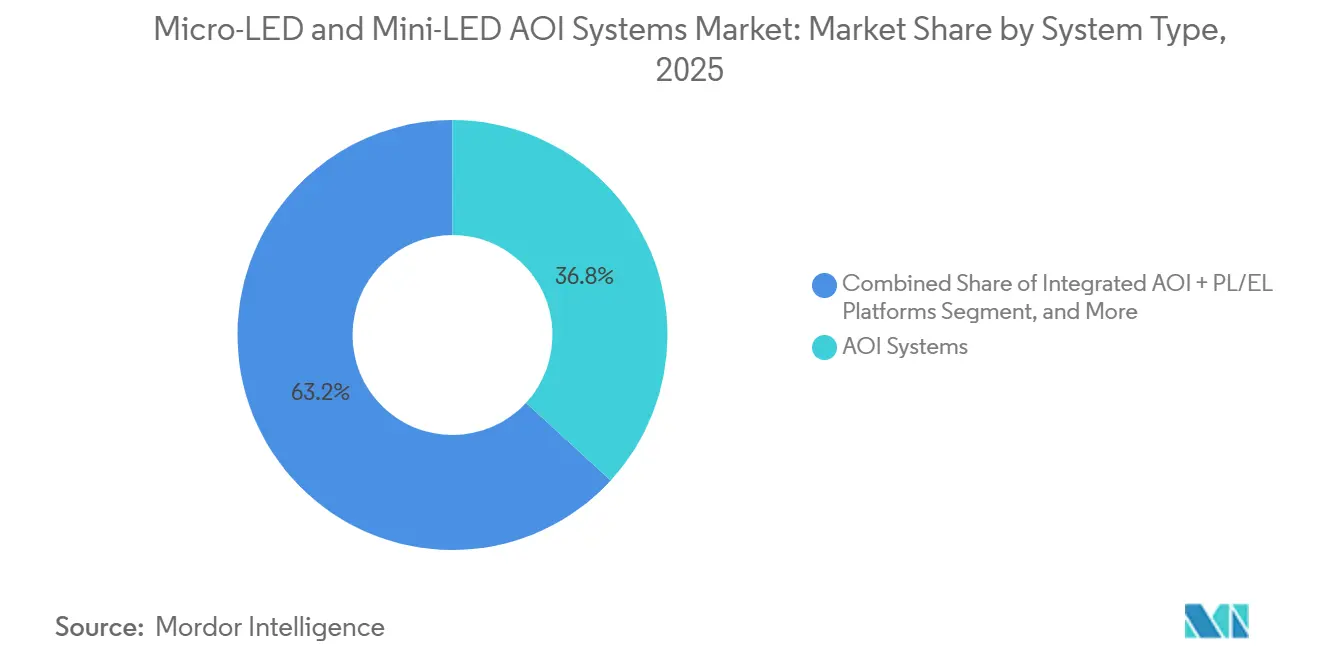
- システムタイプ別では、AOIシステムが2025年のMicro-LEDおよびMini-LED AOIシステム市場シェアの36.83%を占め、統合型AOI・PL・ELプラットフォームは2031年にかけて11.73%のCAGRで拡大する見込みです。
- 検査ステージ別では、チップおよびダイ検査が2025年の収益の29.67%を占め、マストランスファーおよびボンディング検査は2031年にかけて11.47%のCAGRで拡大する見込みです。
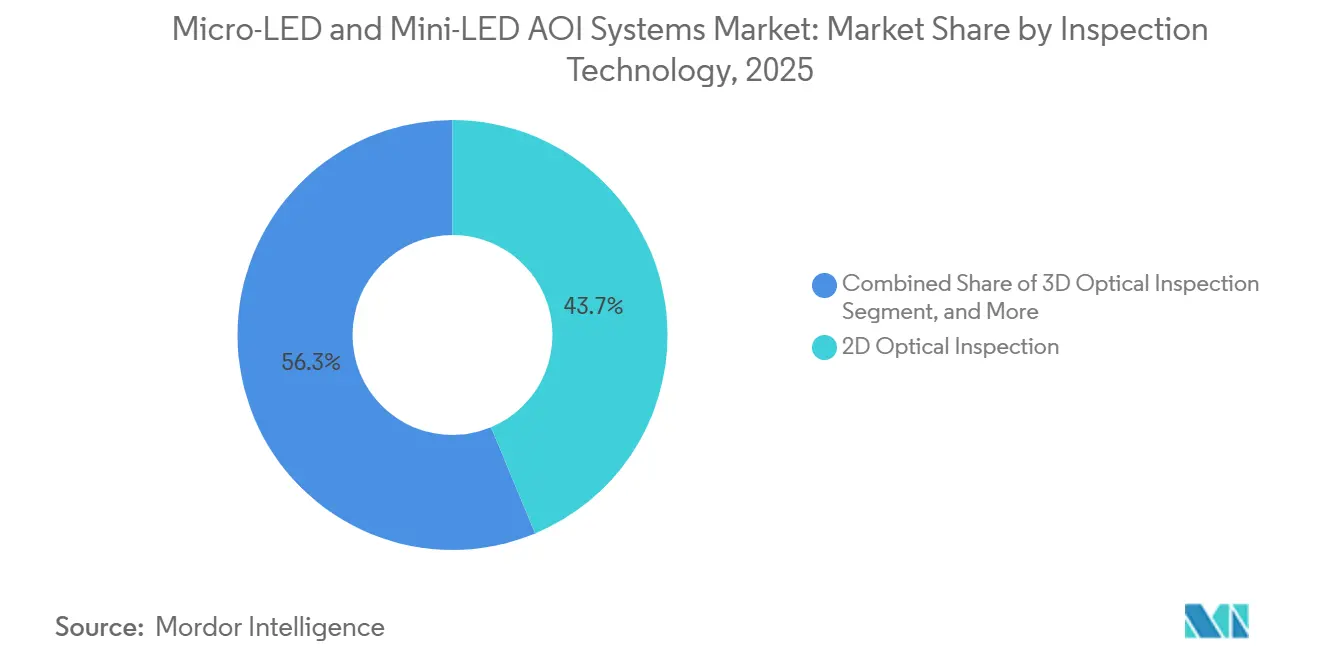
- 検査技術別では、2D光学検査が2025年のMicro-LEDおよびMini-LED AOIシステム場収益の43.72%を占め、3D光学検査は2031年にかけて11.92%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、半導体が2025年に38.94%の収益シェアを占め、自動車は2031年にかけて11.28%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年のMicro-LEDおよびMini-LED AOIシステム市場収益シェアの54.37%を占め、中東・アフリカは2031年にかけて10.17%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルMicro-LEDおよびMini-LED AOIシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Micro-LEDおよびMini-LEDの商業化 | +3.2% | アジア太平洋、中国、台湾、韓国を中心としたグローバル | 短期(2年以内) |
| 歩留まり改善と製造効率 | +2.1% | アジア太平洋の先進ファブに集中したグローバル | 中期(2〜4年) |
| サブミクロン欠陥検出とゼロ欠陥品質 | +1.6% | 特に米国、日本、韓国の研究開発センターを中心としたグローバル | 中期(2〜4年) |
| 自動車およびAR/VRディスプレイの採用 | +1.2% | 北米、欧州、アジア太平洋の自動車クラスター | 中期(2〜4年) |
| 非破壊高スループットエレクトロルミネッセンス検査 | +0.8% | グローバル、特に米国、イスラエル、台湾、日本での早期普及 | 長期(4年以上) |
| クローズドループプロセス制御との検査データ統合 | +0.5% | グローバル、北米およびEUの先進製造ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Micro-LEDおよびMini-LEDの商業化
Micro-LEDおよびMini-LED製品の商業展開は、Micro-LEDおよびMini-LED AOIシステム市場を支えています。Mini-LEDバックライトはプレミアムタブレット、モニター、自動車用インストルメントクラスターに使用されており、Micro-LED生産はパイロット段階を超えて進展しています。Samsung DisplayはSID Display Week 2026において、200 PPIの解像度を持つストレッチャブルMicro-LEDパネルを発表しました。これは2025年のプロトタイプより67%高く、自動車用インストルメントクラスターを対象としています。[1] Mercedes-Benzは2026年8月にMicro-LED Digital LightヘッドランプシステムをSクラスからCクラスへ拡大し、部品検査が必要な車両の範囲を広げました。各生産SKUには専用の検査資格認定サイクルが必要であり、システムベンダーへの需要が高まっています。これらの顧客固有のレシピは、定期的なソフトウェアおよびキャリブレーション収益の役割も高めています。
歩留まり改善と製造効率の必要性
歩留まり管理は調達を促進します。製造業者は歩留まり損失のコストとディスプレイ量の両方を考慮するためです。チップ製造、マストランスファー、転写後検出は、Micro-LED生産における3つの主要な歩留まり損失ステージであり、それぞれ異なる検査方法を必要とします。[2] 3 µm未満のMicro-LEDピクセルを使用するウェーハは、100億をえる検査データポイントを生成する可能性があります。このデータ量は、ウェーハレベルで実際の欠陥と測定アーティファクトを分離する分類ツールを必要とします。Toray Engineering Co., Ltd.は、INSPECTRA® PLシリーズが0.325 µmのピクセル解像度を提供し、4インチウェーハのPL検査を10分で完了すると述べています。ボンディング前に欠陥ダイを発見することで、後工程の手直しの必要性が減り、Micro-LEDおよびMini-LED AOIシステム市場への継続的な投資を支えます。[3]
サブミクロン欠陥検出とゼロ欠陥品質への需要
Micro-LEDの品質要件により、検査感度は購買における中心的な考慮事項となっています。各ピクセルが独立して発光するため、デッド、暗い、または波長シフトしたLEDは視聴者に見えてしまう可能性があります。Hamamatsu Photonicsは、MiNY PLシステムが高解像度モードで0.5 µm/ピクセルの解像度を提供し、4インチウェーハあたり12分で形状、PL強度、波長を測定すると報告しています。[4] これらの要件は、主流のAOIツールと並行して共焦点および干渉計サブシステムの使用を促進しています。清浄度と位置精度に関する半導体グレードの基準も、化合物半導体ファブで使用されるディスプレイ検査ツールの資格認定要件となりつつあります。したがって、Micro-LEDおよびMini-LED AOIシステム市場は、光学感度と信頼性の高いプロセス制御の両方を必要としています。
自動車およびAR/VRディスプレイの採用
自動車用途は最も急成長しているエンドユーザー分野であり、異なる信頼性ニーズに対応する検査システムを必要としています。自動車用ディスプレイおよび照明部品は、温度サイクルと振動に関するAEC-Q102要件を満たす必要があります。BMWはCES 2025においてMini-LEDバックライトを搭載したパノラミックiDriveを発表し、SamsungはCES 2025イノベーションアワードを透明Micro-LEDウィンドシールドコンセプトで受賞しました。Plessey Semiconductorsは、近眼AR システム向けモノリシックMicro-LEDディスプレイに3 µm未満のピクセルと数百万ニットの輝度を使用しています。これらの設計は、標準的な歩留まりプラットフォームでは容易に処理できない検査データ量を生み出します。自動車グレードと民生グレードの認証の分離は、Micro-LEDおよびMini-LED AOIシステム市場のベンダーにシステムを差別化する機会を与えています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と長い資格認定サイクル | -2.5% | 特に南アジアおよび東南アジアの中小規模ファブを中心としたグローバル | 短期(2年以内) |
| OLED、量子ドット、先進LCD技術との競合 | -1.8% | グローバル、北米、欧州、アジア太平洋の主要OEM市場 | 中期(2〜4年) |
| 低歩留まりの学習曲線と限られた生産参照データ | -1.2% | グローバル、特にグリーンフィールドのMicro-LEDラインでの露出が大きい | 中期(2〜4年) |
| アジア太平洋への製造集中と輸出規制リスク | -0.8% | クロスリージョン、アジア太平洋からの北米・欧州調達 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と長い資格認定サイクル
先進的なMicro-LED検査プラットフォームは、特に第二層のディスプレイメーカーや受託製造業者の間で、Micro-LEDおよびMini-LED AOIシステム市場の採用を制限する可能性があります。統合型AOI・PL・ELシステムはマルチモーダル光学系と精密なプローブカードシステムを必要とするため、スタンドアロンの2D AOIツールよりも高価です。生産ファブの資格認定は通常6〜18ヶ月かかり、複数のウェーハ世代にわたるプロセスマッチングを伴います。大規模ファブは、新興のMicro-LEDメーカーよりもこれらのコストとスケジュールを吸収しやすい立場にあります。ベンダーは初期投資を正当化するウェーハあたりのコスト改善を示す必要があります。モジュラーアーキテクチャとサブスクリプションベースの検査サービスは登場しつつありますが、2026年時点ではまだ初期段階にあります。
OLED、量子ドット、先進LCD技術との競合
Micro-LEDおよびMini-LED AOIシステム市場は、競合するディスプレイ技術の改善にさらされています。OLED製品は輝度と寿命の面で改善を続けており、Micro-LEDの従来の性能上の優位性が低下しています。Samsung Displayは韓国の牙山において、OLEDおよび次世代ディスプレイ生産ラインの建設に焦点を当てた67 トリリオン 韓国ウォンの投資プログラムを開始しました。量子ドット色変換層は、フルMicro-LEDアレイの製造複雑性なしに、Mini-LEDバックライトLCDに広い色域を提供できます。これにより、OEMがディスプレイ技術を選定している間、専用のMicro-LED AOI購入の緊急性が低下する可能性があります。主要OEMでの量産開始決定の遅延は、近期の検査ツール受注を減少させ、ベンダーの販売サイクルを長期化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:AOIがリードし、統合型プラットフォームが進展
AOIシステムは2025年のシステムタイプ収益の36.83%を占め、システムカテゴリーの中で最大のシェアを持ちます。インストールベースは、フラットパネルディスプレイラインで使用されるカメラベースの欠陥検出から来ています。Micro-LEDメーカーはこれらのツールを改良された光学系とAIベースの分類ファームウェアで拡張しています。PL検査は接触なしにウェーハレベルで波長をマッピングできるため、2番目に大きなカテゴリーです。Toray Engineering Co., Ltd.のINSPECTRA® PLとHamamatsuのMiNY PLは、生産システムが1 µm未満のピクセル解像度で4インチからG2.5フォーマットをカバーできることを示しています。
統合型AOI・PL・ELプラットフォームは、2026年から2031年にかけて11.73%のCAGRで拡大する見込みです。これらは別々のツールを使用する検査ステップを組み合わせます。これによりウェーハハンドリングと汚染リスクが低減され、相関した欠陥マップが作成されます。InZivは、R-EL Glideがソフトタッチプロービングを使用して1時間あたり最大600万回のELテストを実行し、第2世代プラットフォームは1時間あたり1,200万回のテストを目標としていると述べています。このシフトはMicro-LEDおよびMini-LED AOIシステム市場全体の購買決定を変えています。


検査ステージ別:マストランスファーにはさらなる注目が必要
チップおよびダイ検査は2025年の検査ステージ収益の29.67%を占めました。これは下流の組み立てが始まる前に、ジオメトリ、電極、ルミネッセンスの欠陥を発見します。ウェーハおよびエピタキシー検査は、結晶欠陥、エッチングばらつき、汚染の上流品質ゲートとして機能します。1 µm未満の空間分解能を持つPLマッピングツールは、GaNおよびAlGaInPエピタキシャルウェーハの評価にますます使用されています。この初期段階の作業は、Micro-LEDおよびMini-LED AOIシステム市場における安定した生産歩留まりを支えます。
マストランスファーおよびボンディング検査は、2026年から2031年にかけて11.47%のCAGRで拡大する見込みです。高解像度ディスプレイはほぼ7ナインの転写歩留まりを必要とし、レーザー誘起同時転写・ボンディングは最適化条件下で99.80%のピクセル歩留まりを達成しました。Faviteは、ポストAOIシステムが1 µmという小さな欠陥を検出し、0.7 µmの繰り返し精度でダイのオフセットと回転を測定すると報告しています。パネル、バックライト、最終組み立て、修理、手直し検査は後工程の品質ゲートとして機能します。レーザーベースの修理により、パネル全体を廃棄することなく選択的なピクセル交換が可能になります。
検査技術別:2Dがスケールを維持しながら3Dが普及
2D光学検査は2025年の収益の43.72%を占め、技術カテゴリーをリードしました。低コストと確立された欠陥分類ソフトウェアにより、既存の半導体およびフラットパネルラインで広く使用されています。これらのシステムは、XY平面で見えるパーティクル、表面クラック、電極ショート、ダイ配置エラーを識別します。製造業者がR&Dからパイロット生産に移行する際に、最初に設置される検査装置として一般的です。干渉計、顕微鏡、共焦点システムは、Micro-LEDおよびMini-LED AOIシステム市場における特殊なニーズに対応します。
3D光学検査は、2026年から2031年にかけて11.92%のCAGRで拡大する見込みです。チップオンウェーハおよびチップオンボード組み立てにおける一桁マイクロメートルのチップ高さは、傾き、共平面性のばらつき、アンダーフィルボイドに対する2Dシステムの限界を露呈します。Koh Young Technology Inc.は、SEMICON Taiwan 2026においてバンプ、ピラー、マイクロフィーチャー検査向けのZenStarウェーハレベル2D/3Dプラットフォームを発表しました。このシステムは、装置フロントエンドモジュールおよびフロントオープニングユニファイドポッド環境での自動ウェーハハンドリングをサポートします。マルチモーダルツールは、光学的および電気的欠陥信号を接続するための研究開発投資も集めています。
エンドユーザー産業別:半導体ファブがリード、自動車が拡大
半導体顧客は2025年のMicro-LEDおよびMini-LED AOIシステム市場シェアの38.94%を占めました。GaN-on-サファイアおよびGaN-on-シリコンウェーハを生産する化合物半導体ファブは、サプライチェーンにおける最初の検査ポイントです。後工程の処理で価値が付加される前に、高スループットのウェーハAOIおよびPLツールを必要とします。民生電子機器は2番目に大きなエンドユーザー分野です。プレミアムデバイスのMini-LEDバックライトは、チップ密度とビニング精度の確認を必要とします。
自動車セクターは、2026年から2031年にかけて11.28%のCAGRで拡大する見込みです。Mercedes-Benzは2026年8月にCクラスにMicro-LED Digital Lightを導入し、更新されたGLE、リフレッシュされたSクラス、電動GLC SUVに追加しました。AEC-Q102要件は、通常の生産AOIに温度および湿度条件にわたる信頼性チェックを追加します。ヘルスケア・医療、航空宇宙・防衛・産業用途は、低い偽陽性結果を持つ高精度システムを好みます。これらのカテゴリーはMicro-LEDおよびMini-LED AOIシステム産業全体の需要を拡大します。
地域分析
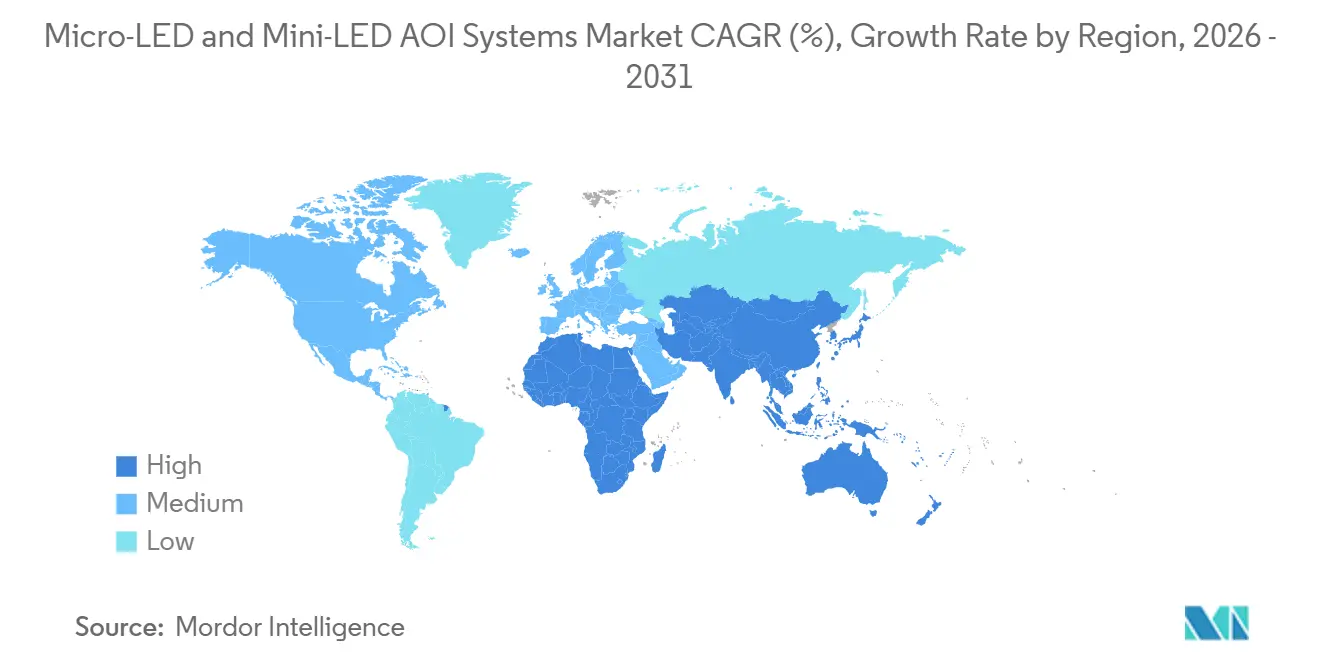
アジア太平洋は2025年の収益の54.37%を占め、Micro-LEDおよびMini-LED AOIシステム市場の主要な生産・消費ハブであり続けています。中国、台湾、韓国、日本はパネルメーカー、化合物半導体生産能力、ディスプレイ装置、精密光学を組み合わせています。Cognex Corporationは2026年4月にIn-Sight 6900ビジョンコントローラーを発売し、2025年6月のベータ版発売以来100社以上の顧客が使用した後、2026年5月にOneVision AIを一般提供しました。Toray Engineering Co., Ltd.とHamamatsu Photonicsは日本で開発されたPLシステムを世界中に供給しています。Samsung DisplayのKRW 67 トリリオン 韓国ウォンの牙山プログラムは、2028年6月までに第1フェーズの生産ラインを稼働させる計画です。
北米と欧州は高付加価値の検査知的財産を供給していますが、ディスプレイ生産量はアジア太平洋より少ないです。KLA Corporation、Cognex Corporation、InZiv Ltd.はアジアのディスプレイファブに計測およびELプラットフォームを販売し、国内製造への依存を低減しています。米国の半導体国内回帰インセンティブは、オハイオ州、アリゾナ州、ニューヨーク州のファブおよび電子機器製造サービスへの資本を誘導しています。これにより、Micro-LEDおよびMini-LED AOIシステム市場に技術輸出チャネルが提供されます。ドイツは自動車OEM需要と、電子機器組み立て向けの3D AOIおよび自動X線検査を提供するViscom AGなどのサプライヤーを組み合わせています。
中東・アフリカは、2026年から2031年にかけて10.17%のCAGRで拡大する見込みです。サウジアラビアとアラブ首長国連邦は、経済多角化の一環として半導体および電子機器製造に投資しています。サウジアラビアのKACST関連のサウジ半導体プログラムは、目立つ地域の産業政策の取り組みです。湾岸諸国および一部のアフリカ諸国は電子機器製造インフラを拡大しています。南米は主要な化合物半導体およびパネル製造能力が不足しているため、近期の需要は限定的ですが、Mini-LED製品の組み立てと修理が潜在的な用途となっています。

競合環境
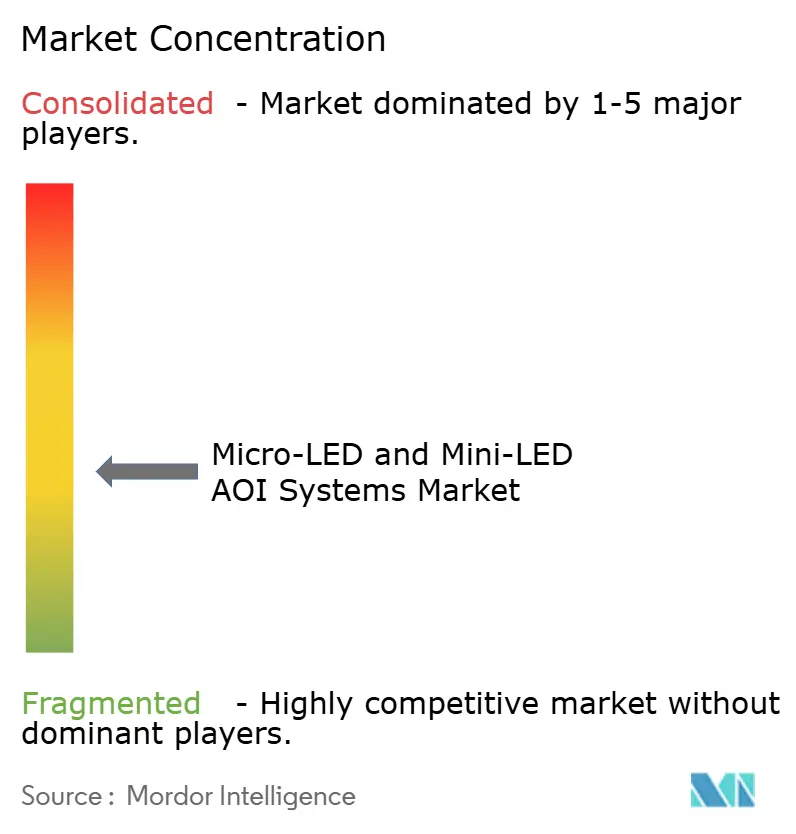
Micro-LEDおよびMini-LED AOIシステム市場は適度に断片化されています。KLA CorporationやCognex Corporationなどの大手サプライヤーは幅広い顧客アクセスと豊富な知的財産を持っています。InZiv Ltd.やFavite, Inc.などの専門企業はMicro-LED計測においてより深い専門知識を持ちますが、ポートフォリオは狭いです。中国および韓国の中堅ベンダーは国内プラットフォームで生産AOI量を追求しています。Camtek Ltd.のHawkシステムは2026年8月までに600 ミリオン 米ドルを超える受注を積み上げ、0.5 µm未満の欠陥感度と15 nm未満のオーバーレイ計測繰り返し精度を提供しています。
Camtek Ltd.は2026年4月にVisual Layerを買収する契約を締結し、ビジュアルアナリティクス能力を強化しました。Koh Young Technology Inc.はSmart AI SolutionsでGPUアクセラレーション処理を使用し、ZenStarを通じてウェーハレベルのカバレッジを拡大しています。Cognex Corporationは2026年5月にIn-Sight 3900を発表し、以前のCognexシステムより最大4倍高速な処理と最大2,500万画素のイメージングを実現しました。これらの動きはMicro-LEDおよびMini-LED AOIシステム市場の競争を形成しています。SEMI準拠は、ティア1ファブ承認の資格認定フィルターとして残っています。
Micro-LEDおよびMini-LED AOIシステム市場における転写後インライン検査は、高速マストランスファー装置の出力に対応する必要があります。コスト最適化された統合型AOIおよびELプラットフォームは、中規模Micro-LED生産者にとってもう一つの機会です。Youngwoo DSP Co., Ltd.、GEEYOO Vision Technology Co., Ltd.、Hefei Sineva Intelligent Machine Co., Ltd.は低コストシステムと迅速なローカルサポートを追求しています。JUTZE Intelligence Technology Co., Ltd.は、その公開ポートフォリオがSMTおよびPCB AOIに焦点を当てており、専用のMicro-LED検査よりも直接的な関連性が低いです。
Micro-LEDおよびMini-LED AOIシステム産業リーダー
-
Cognex Corporation
-
Favite, Inc.
-
KLA Corporation
-
Nordson Corporation
-
InZiv Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:SAKI Corporationは、データセンターおよびAIサーバーアプリケーション向けのXXLサイズのプリント基板(PCB)向けに設計された3Xi-ZS1EX自動X線検査(AXI)システムの発売を発表し、受注は2026年10月から開始予定です。このシステムは以前のSAKIモデルと比較して1.6倍高いスループットを実現し、隣接する半導体市場向けの高複雑性電子機器検査における同社の地位を強化します。
- 2026年9月:Koh Young Technology Inc.は、productronica India 2026 South(9月16日〜18日)への参加と同時に、インドのウッタル・プラデーシュ州ノイダに新しい支店を設立したことを発表しました。この地域展開により、インドの成長する電子機器製造クラスターに近い追加の技術・アプリケーションサポートが提供され、新興の南アジアのディスプレイおよび半導体組み立て市場への商業的意図を示しています。
- 2026年9月:Koh Young Technology Inc.は、SEMICON Taiwan 2026(9月2日〜4日)において、透明材料検査向けMeister Sを含むMeisterシリーズと、Micro-LEDバンプおよびピラー計測を含む半導体先進パッケージングおよびウェーハレベルパッケージング検査アプリケーションを対象としたZenStarウェーハレベル2D/3D AOIを展示しました。
- 2026年9月:Samsung Displayは、韓国の牙山においてOLEDおよび次世代ディスプレイ生産ラインの建設を対象とした67 トリリオン 韓国ウォン(485 億 米ドル)の多段階投資プログラムを正式に開始しました。第1フェーズの生産ラインは2028年6月までに稼働する予定であり、先進ディスプレイ検査インフラへの持続的な下流需要を生み出します。


グローバルMicro-LEDおよびMini-LED AOIシステム市場レポートの範囲
Micro-LEDおよびMini-LED AOIシステムは、次世代ディスプレイ製造における微細欠陥の検出、ピクセル整合性の検証、均一性の確保を目的とした先進的な自動光学検査ソリューションです。高解像度イメージングと特殊なルミネッセンス技術を活用し、超高密度LEDアレイの歩留まりと品質基準を維持します。
Micro-LEDおよびMini-LED AOIシステム市場レポートは、システムタイプ(AOIシステム、フォトルミネッセンス(PL)検査システム、エレクトロルミネッセンス(EL)検査システム、統合型AOI+PL/ELプラットフォーム)、検査ステージ(ウェーハおよびエピタキシー検査、チップおよびダイ検査、マストランスファーおよびボンディング検査、パネルおよびバックライト検査、最終組み立て・修理・手直し検査)、検査技術(2D光学検査、3D光学検査、干渉計検査、顕微鏡および共焦点検査、マルチモーダおよびハイブリッド検査)、エンドユーザー産業(半導体、民生電子機器、自動車、ヘルスケア・医療、航空宇宙・防衛・産業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| AOIシステム |
| フォトルミネッセンス(PL)検査システム |
| エレクトロルミネッセンス(EL)検査システム |
| 統合型AOI+PL/ELプラットフォーム |
| ウェーハおよびエピタキシー検査 |
| チップおよびダイ検査 |
| マストランスファーおよびボンディング検査 |
| パネルおよびバックライト検査 |
| 最終組み立て・修理・手直し検査 |
| 2D光学検査 |
| 3D光学検査 |
| 干渉計検査 |
| 顕微鏡および共焦点検査 |
| マルチモーダルおよびハイブリッド検査 |
| 半導体 |
| 民生電子機器 |
| 自動車 |
| ヘルスケア・医療 |
| 航空宇宙・防衛・産業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| システムタイプ別 | AOIシステム | ||
| フォトルミネッセンス(PL)検査システム | |||
| エレクトロルミネッセンス(EL)検査システム | |||
| 統合型AOI+PL/ELプラットフォーム | |||
| 検査ステージ別 | ウェーハおよびエピタキシー検査 | ||
| チップおよびダイ検査 | |||
| マストランスファーおよびボンディング検査 | |||
| パネルおよびバックライト検査 | |||
| 最終組み立て・修理・手直し検査 | |||
| 検査技術別 | 2D光学検査 | ||
| 3D光学検査 | |||
| 干渉計検査 | |||
| 顕微鏡および共焦点検査 | |||
| マルチモーダルおよびハイブリッド検査 | |||
| エンドユーザー産業別 | 半導体 | ||
| 民生電子機器 | |||
| 自動車 | |||
| ヘルスケア・医療 | |||
| 航空宇宙・防衛・産業 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
Micro-LEDおよびMini-LED AOIシステム市場の規模はどのくらいですか?
市場は2026年に161.86 ミリオン 米ドルと評価され、8.61%のCAGRで2031年までに244.59 ミリオン 米ドルに達する見込みです。
Micro-LEDおよびMini-LED検査システムへの需要を促進しているものは何ですか?
Micro-LEDおよびMini-LED AOIシステム市場は、チップの小型化と高い歩留まり要件によって支えられており、AOI、PL、EL検査への需要が高まっています。
どのシステムタイプが需要をリードしていますか?
AOIシステムは2025年にシステムタイプ収益の36.83%でリードし、統合型AOI・PL・ELシステムは11.73%と最も高い予測CAGRを持っています。
マストランスファー検査がMicro-LED生産において重要な理由は何ですか?
マストランスファーは高解像度アプリケーションにおいてほぼ7ナインの歩留まりを必要とし、高速で欠落または位置ずれしたダイを検出できるツールを必要とします。
最大の展開ベースを持つ地域はどこですか?
アジア太平洋は2025年に54.37%の収益シェアを占めました。主要なパネルメーカー、化合物半導体ファブ、検査装置サプライヤーを組み合わせているためです。
最も急速に拡大しているエンドユーザーはどこですか?
自動車はMicro-LEDヘッドランプと高輝度車内ディスプレイに支えられ、2031年にかけて11.28%のCAGRで拡大する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。

