
Tamaño y Participación del Mercado de Mini Chips LED
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
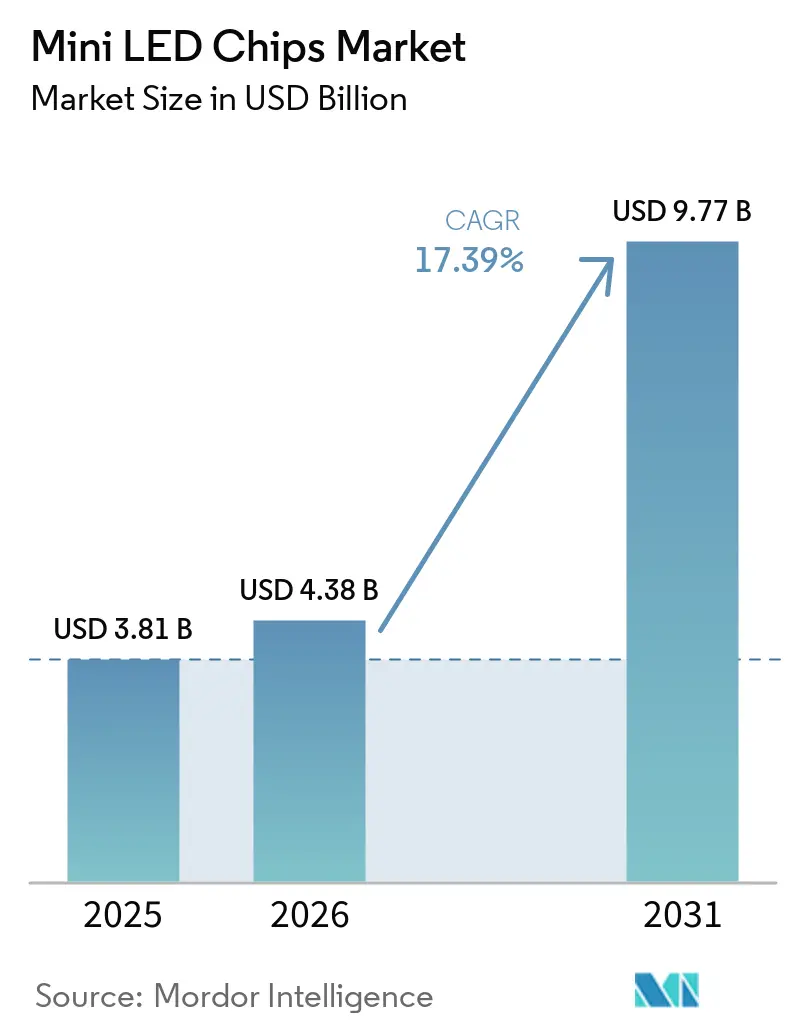
| Tamaño del Mercado (2026) | 4.38 Mil millones de dólares |
| Tamaño del Mercado (2031) | 9.77 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 17.39 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Mini Chips LED por Mordor Intelligence
Se proyecta que el tamaño del mercado de Mini Chips LED se expanda desde USD 3,81 mil millones en 2025 y USD 4,38 mil millones en 2026 hasta USD 9,77 mil millones en 2031, registrando una CAGR del 17,39% entre 2026 y 2031. La continua migración desde la retroiluminación LED convencional y OLED hacia arquitecturas de mini LED está mejorando la economía de las pantallas al ofrecer alto rango dinámico con menor intensidad de capital. Los televisores con mini LED dominaron los pisos de las ferias comerciales de 2026, subrayando el impulso de los envíos que está destinado a superar los 20 millones de unidades a medida que los consumidores priorizan el brillo y el tamaño de pantalla sobre las alternativas emisivas. Asia Pacífico lidera la demanda gracias a los subsidios chinos de reemplazo de electrodomésticos que ayudan a las marcas locales a capturar segmentos premium anteriormente ocupados por actores coreanos. Al mismo tiempo, los avances en la epitaxia de GaN sobre silicio y la transferencia masiva asistida por láser están reduciendo los costos por chip justo cuando los fabricantes de paneles con integración vertical profundizan la competencia en el mercado de Mini Chips LED.
Conclusiones Clave del Informe
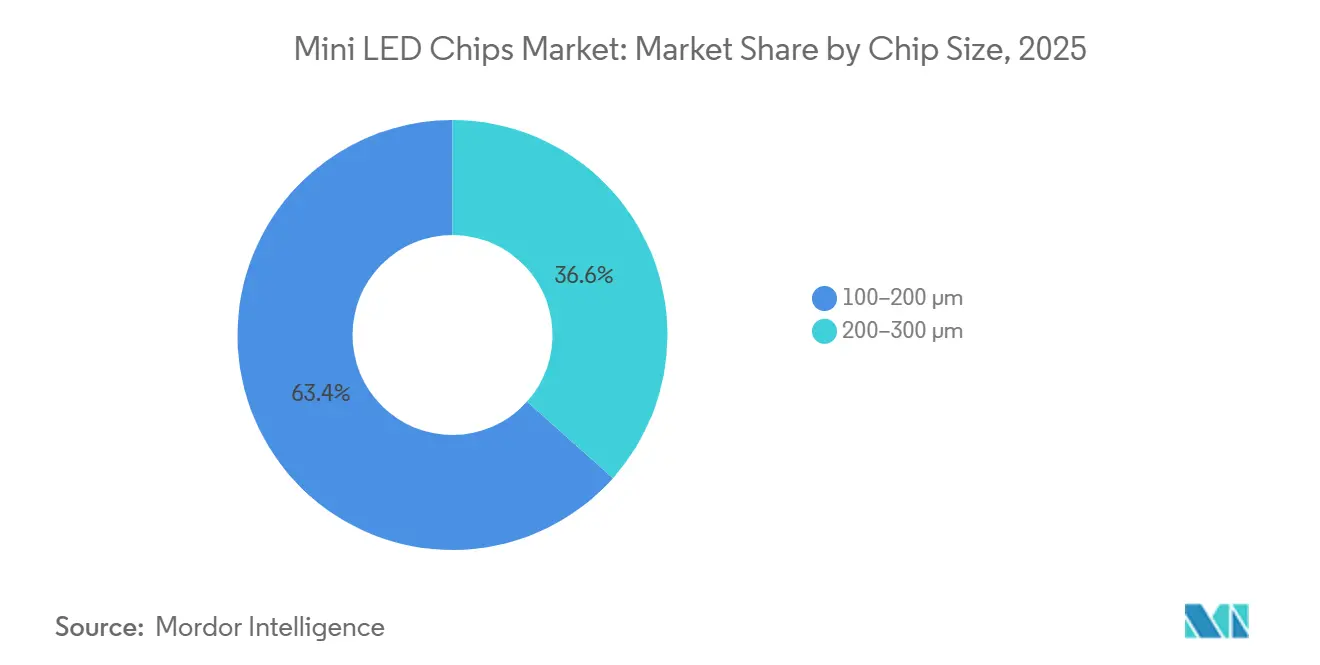
- Por tamaño de chip, la categoría de 100-200 µm lideró con el 63,40% de la participación del mercado de Mini Chips LED en 2025, mientras que se proyecta que los chips de 200-300 µm avancen a una CAGR del 20,56% hasta 2031.
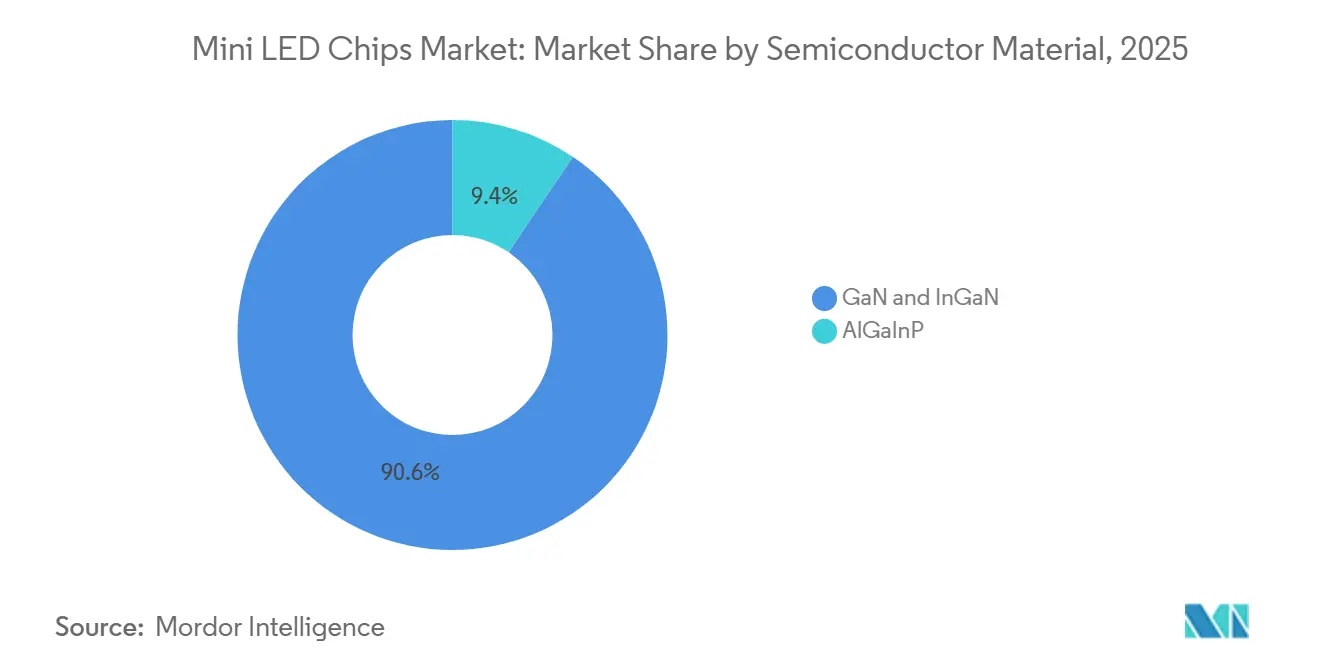
- Por material semiconductor, los dispositivos GaN e InGaN capturaron el 90,56% de la participación de ingresos en 2025, mientras que los dispositivos AlGaInP están preparados para crecer a una CAGR del 20,77% hasta 2031.
- Por aplicación, la retroiluminación de televisores representó el 37,80% del tamaño del mercado de Mini Chips LED en 2025, y se prevé que las pantallas automotrices se expandan a una CAGR del 21,20% entre 2026 y 2031.
- Por geografía, Asia Pacífico representó el 60,76% de los ingresos globales en 2025 y está destinada a crecer a una CAGR del 21,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Demanda Creciente de Paneles de Televisión HDR de Alto Brillo | +4.2% | Global, con núcleo en Asia Pacífico y expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Epitaxia Avanzada de GaN sobre Si que Permite Mayores Rendimientos de Obleas | +3.8% | Global, liderado por fabricantes de obleas epitaxiales de Taiwán y China | Largo plazo (≥ 4 años) |
| Subsidios Regionales que Aceleran la Construcción de Capacidad de Mini LED en China | +3.5% | China, con presión indirecta sobre los precios en los mercados globales | Corto plazo (≤ 2 años) |
| Rápida Reducción de Costos en Equipos de Transferencia Masiva | +2.9% | Global, concentrado en centros de ensamblaje de Taiwán, Corea y China | Mediano plazo (2-4 años) |
| Preferencia de los Fabricantes de Equipos Originales por Retroiluminaciones de Mayor Vida Útil en Monitores de Juegos | +1.6% | América del Norte, Europa y los mercados de juegos de Asia Pacífico | Corto plazo (≤ 2 años) |
| Impulso Regulatorio hacia Pantallas de Cabina Automotriz Energéticamente Eficientes | +1.4% | Europa (ecodiseño de la UE), China (etiquetas de energía), América del Norte (relacionado con CAFE) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Paneles de Televisión HDR de Alto Brillo
Los pisos de las ferias comerciales en 2026 estuvieron repletos de televisores que presumían hasta 20.000 zonas de atenuación local y 10.000 nits de brillo máximo, reduciendo la ventaja percibida de las tecnologías emisivas en tamaños de pantalla premium.[1] Las marcas chinas capturaron una participación significativa de los envíos globales de unidades de televisores a principios de 2026 tras combinar recuentos de zonas agresivos con precios respaldados por subsidios. Samsung mantuvo la posición de mayores ingresos en los Estados Unidos al expandir su gama Neo QLED y agregar nuevas referencias de mini LED orientadas a consumidores que priorizan el brillo. Los fabricantes de paneles están optimizando las arquitecturas térmicas y los algoritmos de atenuación para mantener el brillo en diagonales más grandes, un cambio que amplifica los recuentos de zonas sin incrementos de costos proporcionales. A medida que los consumidores equiparan el margen de luminancia con la calidad de imagen, el mercado de mini chips LED se beneficia de un ciclo de actualización virtuoso tanto en regiones desarrolladas como emergentes.
Epitaxia Avanzada de GaN sobre Si que Permite Mayores Rendimientos de Obleas
Las asociaciones entre especialistas en materiales y fabricantes de LED de alto volumen están llevando las obleas de GaN sobre silicio de 200 mm a la producción comercial, reduciendo los costos de sustrato mientras aumentan los recuentos de dados por ciclo. Las demostraciones de capas de amortiguación de AlN compatibles con la red cristalina lograron ganancias de eficiencia cuántica externa de más del 30%, validando que los sustratos de silicio pueden cumplir los objetivos de brillo anteriormente reservados para el zafiro. Los conjuntos de herramientas de tipo fundición ya disponibles para dispositivos de potencia reducen el gasto de capital incremental, creando una trayectoria hacia la adopción de 300 mm que se alinea con las hojas de ruta de escalado de semiconductores más amplias. Una mayor uniformidad dentro de la oblea y entre obleas mejora la economía del rendimiento por categoría, ayudando a los fabricantes de paneles a asegurar trayectorias de reducción de costos a largo plazo. Estas ventajas refuerzan las estrategias de integración vertical y aceleran la migración del mercado de mini chips LED hacia cadenas de suministro centradas en silicio.
Subsidios Regionales que Aceleran la Construcción de Capacidad de Mini LED en China
Los programas provinciales y nacionales cofinancian salas limpias, herramientas y capital de trabajo, lo que permite a los fabricantes nacionales aumentar la capacidad más rápido que sus pares autofinanciados en el extranjero. La escala respaldada por subsidios permitió a TCL y Hisense superar a Samsung en la participación global de televisores mini LED durante 2024, estableciendo nuevos precios mínimos que repercuten en los canales mundiales. San'an Optoelectronics invirtió USD 1,68 mil millones en Hubei para una instalación que apunta a más de 2 millones de chips anuales, aunque los retrasos en la entrega de equipos retrasaron el hito de estado utilizable hasta mediados de 2026. Los incentivos gubernamentales mitigan estos retrasos al compensar la depreciación y los costos de financiamiento, permitiendo a las empresas mantener objetivos de producción agresivos a pesar de la incertidumbre macroeconómica. La acelerada producción china intensifica la competencia global y comprime las curvas de aprendizaje, impulsando la adopción en todo el mercado de mini chips LED.
Rápida Reducción de Costos en Equipos de Transferencia Masiva
Las plataformas de transferencia asistida por láser ahora logran una precisión de colocación submicrónica con rendimientos superiores al 99%, reduciendo drásticamente los costos de ensamblaje por chip para retroiluminaciones con alto número de zonas.[2] Las capas de liberación dinámica de tipo ampolla demostraron rendimientos de transferencia en un solo paso del 99,3% para dados de menos de 30 µm, validando la mecánica escalable para la futura transición a micro LED. Los fabricantes de equipos integran dispositivos de microespejo digital y escaneo galvanométrico para impulsar el rendimiento hacia 14 millones de chips por hora, un ritmo que reduce directamente la amortización a nivel de línea. A medida que los tiempos de ciclo disminuyen, los fabricantes pueden justificar densidades de zona más altas sin superar los límites de costos, ampliando la demanda final en televisores, monitores y cabinas automotrices. Las ganancias de productividad resultantes sustentan la trayectoria de crecimiento de dos dígitos del mercado de mini chips LED durante el horizonte de pronóstico.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Competencia de OLED y Tecnologías Emergentes de Micro LED | -2.8% | Global, con presión en el segmento premium en América del Norte, Europa y Asia Pacífico desarrollada | Mediano plazo (2-4 años) |
| Alta Intensidad de Capital de las Líneas de Unión en Sala Limpia | -2.1% | Global, aguda en regiones con apoyo de subsidios limitado (América del Norte, Europa) | Largo plazo (≥ 4 años) |
| Volatilidad de la Cadena de Suministro para Zafiro y Fósforos de Tierras Raras | -1.3% | Global, con exposición concentrada en cadenas de suministro que dependen de proveedores únicos de zafiro o fósforo | Corto plazo (≤ 2 años) |
| Requisitos Complejos de Gestión Térmica para Matrices Densas de LED | -0.9% | Global, particularmente en aplicaciones automotrices y de pantallas de alto brillo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia de OLED y Tecnologías Emergentes de Micro LED
El lanzamiento del iPad Pro de Apple en 2025 mostró paneles OLED en tándem alcanzando 1.000 nits de brillo a pantalla completa y una relación de contraste de 2.000.000:1, capacidades que erosionan la ventaja del mini LED en dispositivos delgados y ligeros.[3] La erosión de precios del OLED está llegando en cascada a los segmentos de televisores de 55 y 65 pulgadas, obligando a las marcas de mini LED a escalar los recuentos de zonas y la luminancia máxima solo para mantener las primas. Mientras tanto, las asociaciones de GaN sobre Si orientadas a obleas de 200 mm posicionan al micro LED para una futura paridad de costos, planteando la perspectiva de un salto tecnológico dentro del período de pronóstico. Esta presión en dos frentes acorta la ventana durante la cual el mini LED puede obtener márgenes más altos, moderando las expectativas de crecimiento en ciertos segmentos premium. Los proveedores deben, por tanto, agudizar las propuestas de valor en torno al brillo, la vida útil y el tamaño de pantalla para defender su participación.
Alta Intensidad de Capital de las Líneas de Unión en Sala Limpia
Las instalaciones de chip sobre vidrio de escala media superan rutinariamente los USD 50 millones en inversión inicial, un obstáculo que limita la participación a conglomerados o nuevos participantes respaldados por subsidios. La compra de Prima por parte de TCL por USD 70 millones subraya la prima que los fabricantes de paneles otorgan al control interno de chips, al tiempo que destaca la carga financiera de la integración hacia atrás. Los operadores en América del Norte y Europa soportan costos efectivos más altos porque carecen de los créditos fiscales y el financiamiento a bajo interés disponibles en China, ampliando la brecha de competitividad global. La rápida evolución de los nodos agrava el riesgo, ya que las herramientas optimizadas para dados de 100-200 µm pueden requerir costosas adaptaciones para manejar formatos más grandes o de menos de 100 µm. Estas dinámicas ralentizan las inversiones en nuevas instalaciones fuera de Asia Pacífico y limitan el crecimiento de capacidad en regiones de mayor costo para el mercado de mini chips LED.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño de Chip:
Los Dados Más Grandes Expanden las Pantallas Automotrices y de Ultra Gran TamañoLa categoría de 100-200 µm capturó el 63,40% de la participación del mercado de Mini Chips LED en 2025, consolidando su papel en televisores de alta zona y monitores de juegos. Los dados más pequeños permiten a los fabricantes de equipos empacar más zonas de atenuación local en tamaños de panel convencionales, suprimiendo los artefactos de halo mientras se mantienen puntos de precio minoristas agresivos. Los volúmenes resultantes anclan la economía unitaria que aún favorece los sustratos de zafiro y los dispositivos de transferencia masiva probados. Sin embargo, los compradores de paneles están señalando apetito por un contraste aún más rico, empujando a los proveedores hacia recuentos de zonas más altos que tensionan el rendimiento de inspección y la gestión del rendimiento. Los refinamientos continuos en la singulación de dados y la pasivación de paredes laterales apuntan a mantener el brillo en huellas cada vez más pequeñas, protegiendo el papel convencional de esta clase de tamaño hasta 2031.
Se proyecta que el grupo de 200-300 µm se expanda a una CAGR del 20,56%, elevando el tamaño del mercado de Mini Chips LED para formatos de chips más grandes a medida que los fabricantes de automóviles y los proveedores de televisores de ultra gran tamaño simplifican las arquitecturas de controladores.[4] Menos dados más brillantes por zona reducen el tiempo de colocación y el recuento de controladores, facilitando el diseño térmico para pantallas de cabina curvas que se extienden de pilar a pilar. Los fabricantes de equipos originales automotrices también obtienen margen de cumplimiento bajo los mandatos de eficiencia energética porque los dados más grandes operan a menor densidad de corriente. Los proveedores, por tanto, invierten en líneas de GaN sobre Si que equilibran la reducción del recuento de dados con la precisión de unión de chip sobre vidrio, una compensación que continúa favoreciendo los dados más grandes en áreas de pantalla superiores a 1 m². La convergencia de ventajas de costo, confiabilidad e integración posiciona a esta clase de tamaño para reducir la brecha de volumen con los formatos convencionales al final del período de pronóstico.
Por Material Semiconductor:
Las Ganancias de Eficiencia en Rojo Desbloquean la Adopción de Color CompletoLos dispositivos GaN e InGaN representaron el 90,56% de los ingresos de 2025, ya que siguen siendo los emisores azules y verdes predeterminados para retroiluminaciones de televisores y monitores. Su epitaxia madura, la sólida gestión de defectos y la compatibilidad con la conversión descendente de fósforo continúan estableciendo el estándar de rendimiento en brillo y confiabilidad. La migración de fundición a obleas de silicio de 200 mm reduce aún más el costo del sustrato, reforzando su posición dominante mientras abre vías de integración con obleas lógicas para futuras funciones interactivas. Los fabricantes continuarán optimizando las estructuras de amortiguación y los tratamientos superficiales para aumentar la eficiencia cuántica externa, especialmente para los dados verdes que históricamente han quedado rezagados respecto a sus contrapartes azules. Las mejoras sostenidas garantizan que los sistemas de materiales basados en GaN anclen la economía de referencia para la mayoría de las matrices de retroiluminación hasta 2031.
Se prevé que los chips AlGaInP, aunque todavía son una minoría, registren una CAGR del 20,77% a medida que la ingeniería de paredes laterales restaura la eficiencia energética a escala de micrones. La pasivación dieléctrica multicapa y los tratamientos de oxidación por vapor reducen las fugas y recuperan la recombinación radiativa, permitiendo subpíxeles rojos que ya no limitan la eficacia luminosa general. Como resultado, la participación del mercado de Mini Chips LED para AlGaInP está preparada para aumentar en señalización RGB de visión directa y grupos automotrices de color completo donde la conversión de fósforo es impráctica. Los fabricantes de equipos están recalibrando las químicas de desprendimiento para acomodar la red III-V más blanda mientras protegen la transferencia masiva de alto rendimiento. Estos avances acercan colectivamente al ecosistema a pilas de mini LED RGB equilibradas, reduciendo la dependencia de capas de conversión de filtro de color o puntos cuánticos.

Por Aplicación:
Las Pantallas Automotrices se Aceleran, los Televisores Mantienen el Liderazgo en EscalaLa retroiluminación de televisores mantuvo el 37,80% del mercado de Mini Chips LED en 2025 y debería retener el liderazgo en volumen absoluto a medida que las marcas implementan recuentos de zonas más altos en la escala de precios de nivel medio. Los modelos convencionales de 65 pulgadas que antes llevaban cientos de zonas ahora se envían con miles, una progresión que aumenta la demanda de chips incluso cuando los precios preestablecidos disminuyen. Los fabricantes se diferencian en brillo, atenuación algorítmica y gama de puntos cuánticos, que colectivamente extienden la vida útil de las arquitecturas de pantalla de cristal líquido frente a los rivales emisivos. Las promociones minoristas vinculadas a eventos deportivos y temporadas festivas estabilizan aún más el ritmo de envíos, manteniendo ciclos de adquisición de chips predecibles para los proveedores intermedios. En consecuencia, el segmento de televisores sigue siendo el inquilino ancla que proporciona escala de volumen para las líneas de ensamblaje de backend en todo el mundo.
Se prevé que las pantallas de cabina automotriz crezcan a una CAGR del 21,20% a medida que los fabricantes de equipos originales integran paneles de atenuación local en grupos de instrumentos, consolas centrales y espejos electrónicos. El alto brillo bajo la luz solar directa, la larga vida útil a temperaturas elevadas de la cabina y la atenuación de grano fino para el cumplimiento del modo nocturno dan al mini LED una ventaja sobre el OLED en aplicaciones críticas para la seguridad. Las cadenas de suministro ya validan la resistencia a las vibraciones y los amplios rangos de temperatura de operación, reduciendo las barreras de homologación para los lanzamientos de nuevas plataformas. Los dados más grandes y los controladores matriciales reducen la complejidad del arnés, ayudando a los fabricantes de automóviles a cumplir los presupuestos de peso y potencia exigidos por las regulaciones de economía de combustible. En conjunto, estos factores elevan al sector automotriz de un nicho a un pilar estratégico de crecimiento que diversifica la demanda más allá de la electrónica de consumo.
Análisis Geográfico
Mercado de Chips Mini LED en APAC
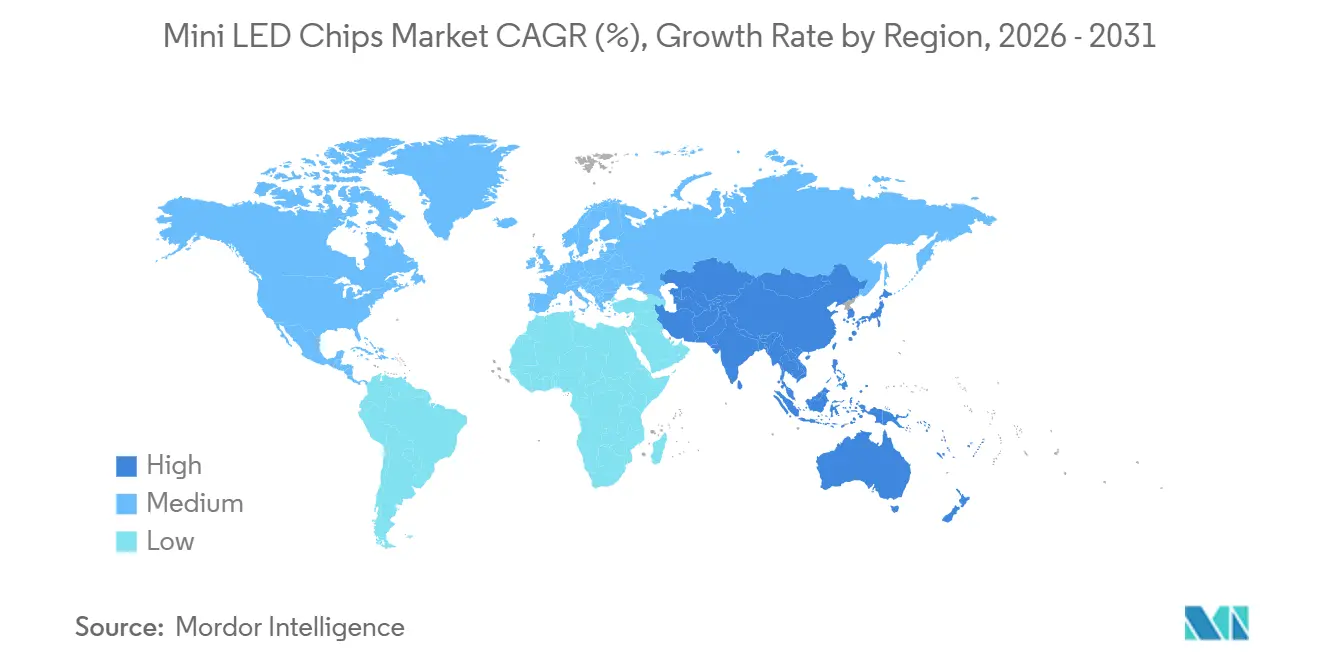
Asia Pacífico representó el 60,76% de los ingresos por chips Mini LED en 2025, y se prevé que la región crezca a una CAGR del 21,54% hasta 2031, a medida que los subsidios chinos, la experiencia taiwanesa en epitaxia y las inversiones coreanas en paneles convergen en una red de suministro autorreforzada. Las subvenciones provinciales reducen los costos de capital para las nuevas fábricas, mientras que los clústeres de Shenzhen y Xiamen acortan los ciclos de aprendizaje en la transferencia masiva y el empaquetado de circuitos integrados controladores. El avance de Taiwán hacia la epitaxia de GaN sobre silicio de 200 mm aprovecha la infraestructura semiconductora existente, aumentando la producción sin un gasto proporcional en equipos. Los principales fabricantes de pantallas de Corea defienden su cuota de mercado impulsando líneas de televisores Mini LED RGB, consolidando la diferenciación premium del LCD incluso mientras escalan sus fábricas de OLED.
Mercado de Chips Mini LED en América del Norte
América del Norte aporta un volumen menor pero unos ingresos desproporcionadamente altos gracias a los monitores de juego de alta gama y los televisores premium que favorecen las retroiluminaciones de zonas múltiples. Marcas como Samsung, Acer y ViewSonic capturan la demanda de los entusiastas con equipos y pantallas certificados para HDR1000 y superiores. Los análisis de ventas minoristas muestran que los consumidores eligen Mini LED por su brillo máximo que el OLED no puede sostener durante la visualización diurna, especialmente en grandes salas de estar suburbanas. Los lanzamientos en el sector automotriz refuerzan la combinación regional, ya que las empresas emergentes de Detroit y Silicon Valley adoptan paneles de cabina curvados procedentes de fábricas asiáticas, aunque adaptados a los sistemas de infoentretenimiento estadounidenses. Los obstáculos regulatorios son leves, pero los créditos de fabricación de la Ley de Reducción de la Inflación podrían impulsar el ensamblaje localizado de placas controladoras y módulos finales, favoreciendo una migración parcial de la cadena de suministro hacia el país.
Mercado de Chips Mini LED en Europa
Europa representa una cuota modesta, pero marca la dirección tecnológica a través de las regulaciones de diseño ecológico que impulsan la eficiencia energética.[5] Las marcas alemanas de automóviles premium despliegan conjuntos Mini LED y pantallas para pasajeros con el fin de cumplir los estándares de legibilidad bajo luz ambiental intensa, lo que cataliza asociaciones con fabricantes de módulos taiwaneses y japoneses. Los minoristas europeos promueven los televisores Mini LED como actualizaciones sostenibles, citando un menor consumo de energía por nit en comparación con los equipos de plasma que están siendo reemplazados. Sin embargo, los elevados precios de la electricidad moderan los ciclos generales de actualización de pantallas, lo que frena el crecimiento unitario en comparación con Asia Pacífico. La adopción industrial en imágenes médicas y estudios de transmisión ofrece una vía incremental, aprovechando la luminancia estable y la larga vida útil de los chips Mini LED.
Panorama Competitivo
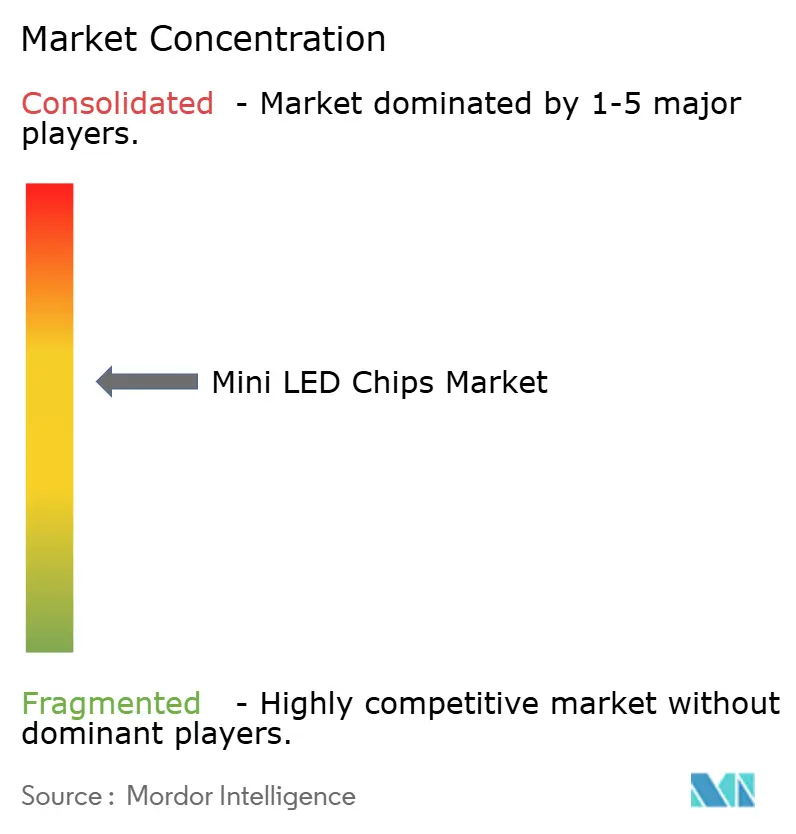
El mercado de mini chips LED sigue siendo moderadamente fragmentado a medida que las marcas de televisores con integración vertical, los proveedores tradicionales de LED y las fundiciones de semiconductores compiten por el control de los pasos clave del proceso. La adquisición por parte de TCL CSOT en enero de 2026 de una participación del 80% en Prima por CNY 490 millones (USD 70 millones) señala una integración hacia atrás más profunda tras la puesta en marcha de una línea de videowall de 6.000 m² en Suzhou durante 2025. Samsung y LG contrarrestan esta incursión renovando los surtidos Neo QLED y presentando retroiluminaciones mini LED RGB mejoradas con inteligencia artificial en el CES 2026, reforzando su posicionamiento premium en los Estados Unidos y Europa. Los fabricantes de paneles chinos también aprovechan los subsidios nacionales para expandir la unión en sala limpia, erosionando las ventajas de costo de los primeros en moverse coreanos.
Los especialistas en obleas epitaxiales están escalando los formatos de GaN sobre silicio a 200 mm, habilitando curvas de costos de tipo fundición que atraen a los innovadores de pantallas sin fábrica propia. La asociación de ALLOS Semiconductor y Ennostar ejemplifica esta tendencia al combinar diseños de amortiguación propietarios con infraestructura LED de alto volumen para ofrecer dados más brillantes a menores costos de oblea. San'an Optoelectronics, con un proyecto de USD 1,68 mil millones en Hubei, apunta a una producción anual que supera los 2 millones de chips, aunque los retrasos en los equipos han desplazado la rampa completa a mediados de 2026. Tales expansiones de capacidad comprimen los precios de venta promedio y aceleran la difusión de la tecnología en monitores y grupos automotrices.
Los proveedores de equipos están emergiendo como guardianes estratégicos al desbloquear rendimientos de transferencia masiva superiores al 99% con rendimientos que se aproximan a los 14 millones de chips por hora. El lanzamiento de OptiLamp por parte de Cree LED en febrero de 2026 integra inteligencia de controlador en cada píxel, permitiendo una operación de escaneo 1/1 que simplifica la integración del sistema y reduce los presupuestos de energía para la señalización de visión directa. El µPLS Mini de Nichia extiende las aplicaciones de faros de tipo matricial, permitiendo el control adaptativo de píxeles para proyecciones dinámicas sobre superficies de carretera.
Líderes de la Industria de Mini Chips LED
-
Epistar Corporation
-
Samsung Electronics Co. Ltd.
-
LG Display Co. Ltd.
-
AUO Corporation
-
San'an Optoelectronics Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chips Mini LED Empresas cubiertas en este informe
- Epistar Corporation
- Samsung Electronics Co. Ltd.
- LG Display Co. Ltd.
- AUO Corporation
- San’an Optoelectronics Co. Ltd.
- Nichia Corporation
- Seoul Semiconductor Co. Ltd.
- Osram Opto Semiconductors GmbH
- Cree LED Inc.
- Lumileds Holding B.V.
- PlayNitride Inc.
- Lextar Electronics Corp.
- Innolux Corporation
- TCL Technology Group Corp.
- Vuereal Inc.
- Aledia S.A.
Desarrollos recientes de la industria en Mercado de Chips Mini LED
- Febrero de 2026: Cree LED presentó los LED OptiLamp, integrando inteligencia de controlador en cada píxel para una verdadera operación de escaneo 1/1 y control de 24 bits, con una demostración en vivo programada con LED Studio en ISE 2026 en Barcelona.
- Enero de 2026: TCL CSOT adquirió una participación accionaria del 80% en Prima por CNY 490 millones (USD 70 millones), asegurando capacidad interna de chips que complementa su línea de videowall mini LED en Suzhou.
- Enero de 2026: TCL Electronics y Sony firmaron un memorando de entendimiento para formar una empresa conjunta global de entretenimiento doméstico, con planes de aprovechar la cadena de suministro de mini LED de TCL cuando las operaciones comiencen en abril de 2027.
- Enero de 2026: ALLOS Semiconductor y Ennostar se asociaron para comercializar obleas epitaxiales de GaN sobre Si de 200 mm, combinando la tecnología de amortiguación de ALLOS con la infraestructura LED de alto volumen de Ennostar.
Alcance del Informe Global del Mercado de Mini Chips LED
El Informe del Mercado de Mini Chips LED está Segmentado por Tamaño de Chip (100-200 µm y 200-300 µm), Material Semiconductor (GaN/InGaN y AlGaInP), Aplicación (Retroiluminación de Televisores, Monitores de Juegos y Laptops, Tabletas y Teléfonos Inteligentes, Pantallas Automotrices, Pantallas VR/AR y Otras Aplicaciones), y Geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| 100–200 µm |
| 200–300 µm |
| GaN / InGaN |
| AlGaInP |
| Retroiluminación de Televisores |
| Monitores de Juegos y Laptops |
| Tabletas y Teléfonos Inteligentes |
| Pantallas Automotrices (Grupo de Instrumentos, Visualización de Cabeza Alta, Infoentretenimiento) |
| Pantallas VR/AR |
| Otras Aplicaciones (Pantallas Industriales, Pantallas Médicas) |
| América del Norte |
| Europa |
| Asia Pacífico |
| América del Sur |
| Oriente Medio y África |
| Por Tamaño de Chip | 100–200 µm |
| 200–300 µm | |
| Por Material Semiconductor | GaN / InGaN |
| AlGaInP | |
| Por Aplicación | Retroiluminación de Televisores |
| Monitores de Juegos y Laptops | |
| Tabletas y Teléfonos Inteligentes | |
| Pantallas Automotrices (Grupo de Instrumentos, Visualización de Cabeza Alta, Infoentretenimiento) | |
| Pantallas VR/AR | |
| Otras Aplicaciones (Pantallas Industriales, Pantallas Médicas) | |
| Por Geografía | América del Norte |
| Europa | |
| Asia Pacífico | |
| América del Sur | |
| Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del sector de mini chips LED para 2031?
Se prevé que el mercado alcance USD 9,77 mil millones en 2031, aumentando desde USD 4,38 mil millones en 2026.
¿Qué región lidera la demanda de mini chips LED?
Asia Pacífico tiene la mayor participación, impulsada por los subsidios chinos, la epitaxia taiwanesa y las inversiones coreanas en pantallas.
¿Por qué los fabricantes de automóviles están adoptando retroiluminaciones de mini LED?
Los mini LED ofrecen alto brillo bajo la luz solar, larga vida útil a temperaturas de cabina y eficiencia energética que ayuda a cumplir los objetivos regulatorios.
¿Cómo influye el GaN sobre silicio en las estructuras de costos?
El paso a obleas de silicio de 200 mm aumenta los recuentos de dados por ciclo y aprovecha las herramientas de semiconductores existentes, reduciendo los costos por chip.
¿Qué tecnología amenaza la ventana premium del mini LED?
La erosión de precios del OLED en dispositivos a corto plazo y el auge a largo plazo del micro LED ejercen presiones competitivas sobre las propuestas de valor del mini LED.
¿Qué categoría de tamaño de chip se está expandiendo más rápido?
Los chips de 200-300 µm están creciendo a una CAGR del 20,56% ya que simplifican las arquitecturas de controladores para televisores grandes y pantallas automotrices.