
中東バッテリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 市場規模 (2026) | 7.64 十億米ドル |
| 市場規模 (2031) | 10.96 十億米ドル |
| Growth Rate (2026 - 2031) | 7.48 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東バッテリー市場分析
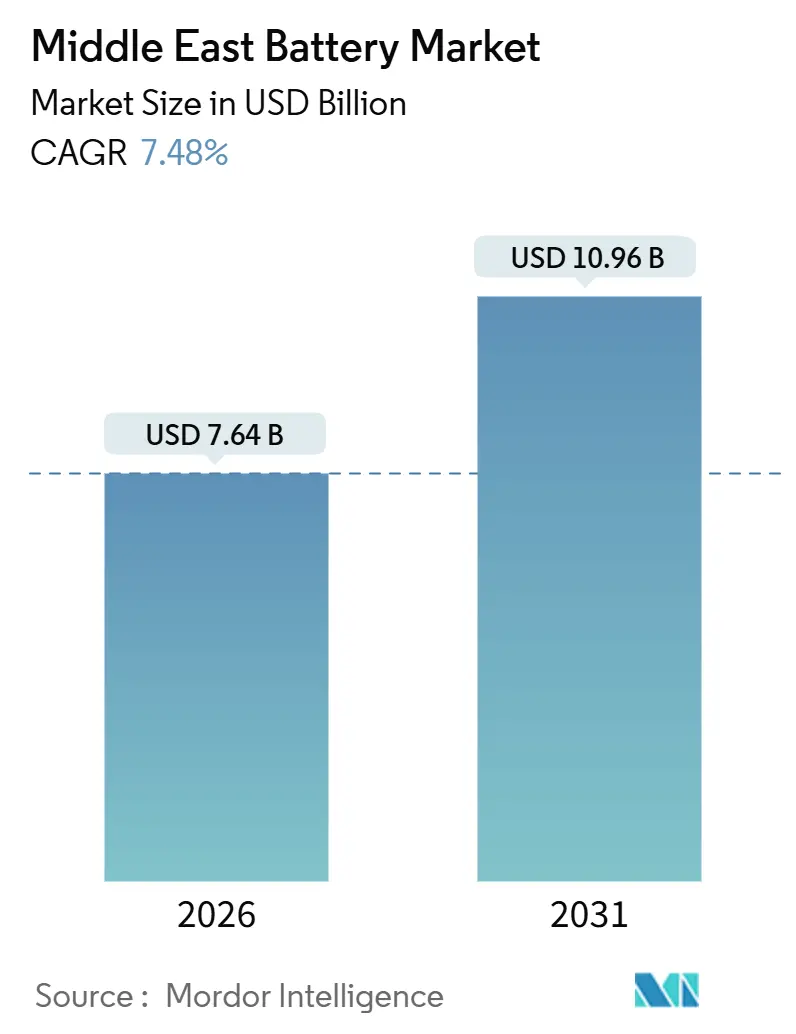
中東バッテリー市場規模は2026年に76億4,000万米ドルと推定され、予測期間(2026年~2031年)にCAGR 7.48%で2031年までに109億6,000万米ドルに達すると予測されています。
国家ビジョン計画の強化が電化を加速させており、貯蔵設備と組み合わせたユーティリティ規模の太陽光発電プロジェクトは、パイロット段階から数ギガワット規模の調達へと移行しています。国内コンテンツ義務化規則がグローバルサプライヤーに合弁事業の形成を促す一方、リチウムイオンコストの低下がディーゼルバックアップシステムとの価格差を縮小しています。地域のリサイクル能力は黎明期にあるものの、使用済み電池の管理に対応し始めています。原材料の輸入依存と水不足は構造的な逆風として残っていますが、政策の明確化と過去最大規模の入札が中東バッテリー市場における持続的な需要の見通しを示しています。
主要レポートのポイント
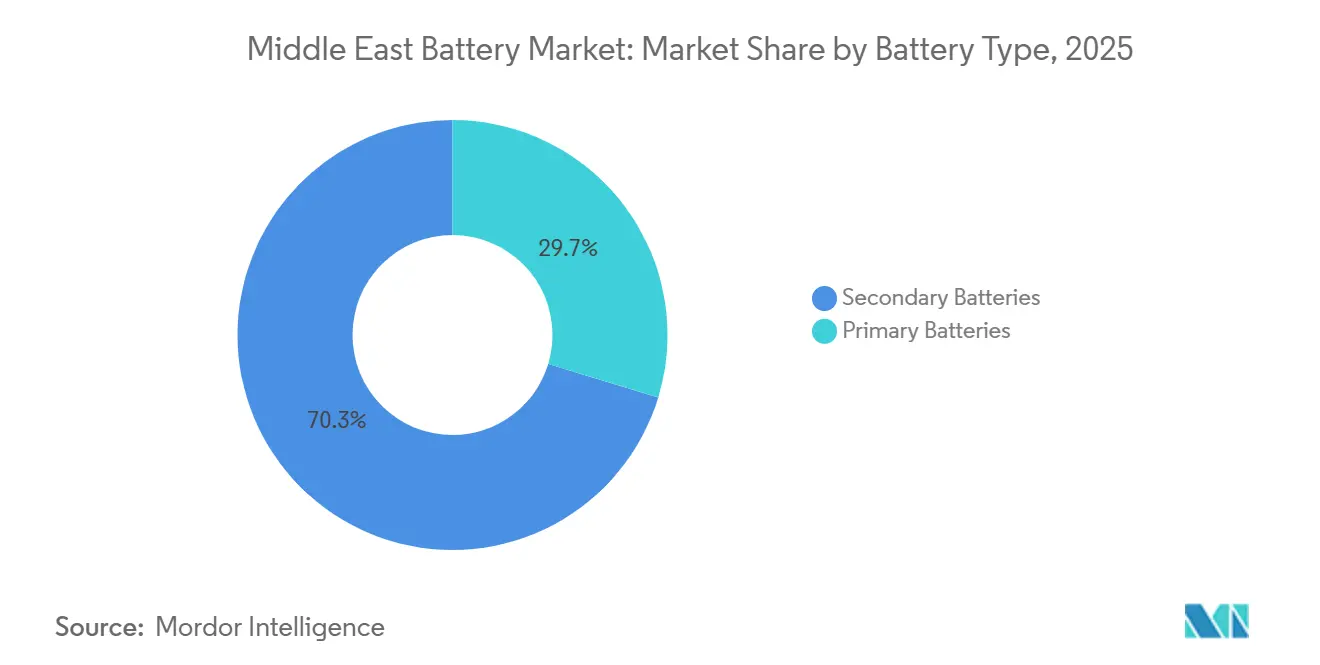
- 電池タイプ別では、二次電池が2025年の中東バッテリー市場シェアの70.3%を占め、その収益は2031年までCAGR 10.8%で成長すると予測されています。
- 技術別では、鉛酸電池が2025年の中東バッテリー市場規模の39.8%のシェアでトップとなり、固体電池は2026年から2031年にかけてCAGR 30.9%で拡大すると予測されています。
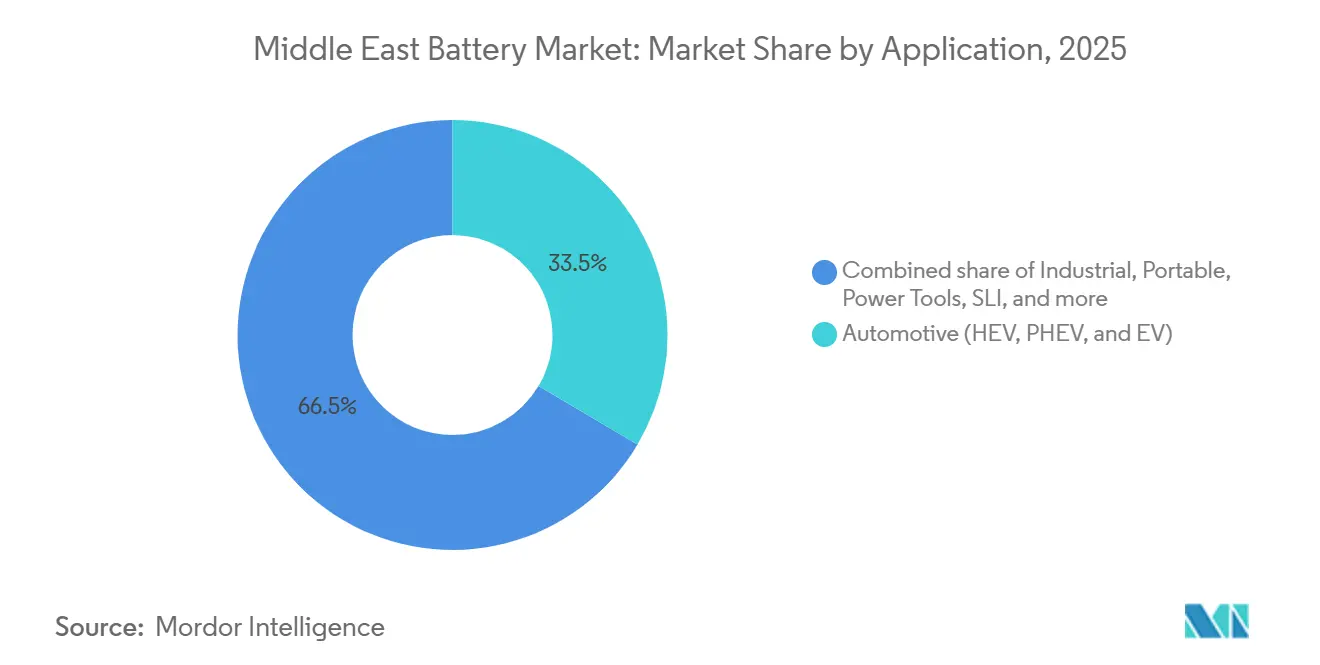
- 用途別では、自動車用電池が2025年の中東バッテリー市場規模の33.5%を占め、2031年までCAGR 9.5%で拡大しています。
- 地域別では、サウジアラビアが2025年に41.9%の収益シェアを獲得し、オマーンが2031年までに最速のCAGR 14.7%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ビジョン計画に基づくEV普及推進 | +2.1% | サウジアラビア、アラブ首長国連邦、カタール、オマーン、クウェート | 中期(2〜4年) |
| エネルギー貯蔵システム需要を牽引するユーティリティ規模の再生可能エネルギー | +2.8% | サウジアラビア、アラブ首長国連邦、オマーン、カタール | 長期(4年以上) |
| 地域電池製造に対するインセンティブ | +1.2% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| 通信・データセンターのバックアップ需要の拡大 | +0.9% | アラブ首長国連邦、サウジアラビア、カタールを中心とするGCC全域 | 短期(2年以内) |
| 上流石油・ガス事業の電化 | +0.7% | サウジアラビア、アラブ首長国連邦、クウェート、オマーン | 中期(2〜4年) |
| 貯蔵設備を伴うオフグリッド海水淡水化プロジェクト | +0.5% | オマーン、サウジアラビア、アラブ首長国連邦沿岸地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国家ビジョン計画に基づくEV普及推進
サウジアラビアが2026年に電気自動車製造セクターを育成する決定を下したことで、地域の電池需要が再編されています。ビジョン2030は2030年までにリヤドでの電気自動車普及率30%を目標とし、5,000基の公共充電器設置命令に裏付けられており、2027年以降に発注されるすべての新規政府フリート車両はゼロエミッションでなければなりません。[1]サウジアラビアエネルギー省、「ビジョン2030電気自動車目標」、energy.gov.sa カタールの2030年までに2,000基の充電ポイントを設置する計画が二次的な需要拠点を加えています。Lucid Motorsは2024年に車両組立を開始し、地域の能力拡大を示しています。実際の電気自動車登録台数は2025年に5,000台未満であり、インセンティブと消費者エンゲージメントの加速が必要であることを示しています。湾岸諸国全体での多様な充電規格がサプライヤー戦略を分断しています。
ユーティリティ規模の再生可能エネルギーによるエネルギー貯蔵システム需要の牽引
太陽光発電のカーテルメントは2025年にサウジアラビアで1.2 TWhに達し、再生可能エネルギー総発電量の8%に相当し、アラブ首長国連邦でも同様のパターンが現れています。[2]サウジアラビア電力調達会社、「バッテリーエネルギー貯蔵システム入札」、sppc.com.sa バッテリーエネルギー貯蔵システムが優先的な解決策であり、2025年に落札されたサウジアラビアの8 GWhフェーズ1入札と、2027年までに1 GWの24時間電力を供給するアラブ首長国連邦の19 GWh CATL・Masdarプロジェクトがその典型です。[3]Reutersスタッフ、「CATL、Masdarがアラブ首長国連邦の60億米ドルのバッテリー貯蔵プロジェクトで提携」、reuters.com オマーンの100 MWhイブリIII貯蔵プラントは、小規模国家が調達開始時に電池を組み込んでいることを示しています。IRENAは、断続的な再生可能エネルギーの新規1ギガワットごとに、グリッドの安定性を維持するために0.3〜0.5 GWhの電池が必要と推定しています。
地域電池製造に対するインセンティブ
サウジアラビアのIKTVA規則は、落札された再生可能エネルギーおよび貯蔵契約に対して30〜50%の国内付加価値を義務付けており、アラブ首長国連邦の「エミレーツで製造」インセンティブにより、セルメーカーが組立ラインを設置するようになっています。NEOMは水素インフラに84億米ドルを充当しており、大型電池を含むことで地域製造へのさらなる需要を生み出しています。TdafoqとDelectrik Power Systemsは2025年にフロー電池工場の設立に合意し、輸入から合弁事業への転換を例示しています。
通信・データセンターのバックアップ需要の拡大
アラブ首長国連邦は2026年に50以上のアクティブなデータセンターを有し、合計600 MWを超えるITロードを持ち、各サイトは無停電電源装置のために電池に依存しています。Saftのサウジアラビア通信タワー向けリチウムイオン展開により、ディーゼル使用量が92%、トラック巡回が70%削減されました。EnerSysは2024年にPowerSafe電池の地域流通ネットワークを拡大しました。TeslaのMegapackは、グリッド停電が接続性を脅かすオフグリッドサイトで採用されています。ITUガイドラインが電池性能を標準化しているため、サプライヤーは砂漠の気温下で十分なサイクル寿命を保証しなければなりません。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 原材料価格の変動 | -1.4% | GCC全域 | 短期(2年以内) |
| 国内鉱物資源の限界 | -0.9% | GCC全域 | 長期(4年以上) |
| ディーゼル発電機に対する高い資本コスト | -0.7% | サウジアラビア、クウェート、オマーン | 中期(2〜4年) |
| 冷却・生産における水不足の制約 | -0.6% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
炭酸リチウム価格は2025年に1トンあたり12,000〜18,000米ドルの間で変動し、固定価格契約で作業するアセンブラーの予算計画を不安定にしました。国内にリチウム、コバルト、ニッケルがゼロであるため、すべての中東電池工場は輸入に依存しています。コンゴ民主共和国でのコバルト供給混乱が2025年初頭にスポット価格を35%上昇させ、サプライヤーをコバルト削減化学へと向かわせました。サウジアラビアの公共投資ファンドはオーストラリアおよびチリのリチウム事業に少数株式を取得してリスクをヘッジしていますが、中東バッテリー市場内の最終製品価格は依然としてグローバルスポット変動に連動しています。
国内鉱物資源の限界
地域の地質調査により、リチウム、コバルト、ニッケルの埋蔵量は無視できるほど少ないことが確認されており、精製所への投資では上流の希少性を補うことができません。アラブ首長国連邦は2025年にインドネシアと水酸化ニッケルの調達に関する覚書に署名しましたが、材料は依然としてサードパーティの精製業者を経由しなければなりません。リサイクルは未成熟であり、Dubattの年間25,000トンの鉛酸プラントは鉛のみを回収し、リチウムイオンスクラップをまだ処理できません。クローズドループ能力の規模が達成されるまで、鉱物依存が地域コスト管理を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電池タイプ別:
充電式電池がフリートおよびグリッドセグメントを支配二次電池は2025年に70.3%の収益でトップとなり、このセグメントは2031年までCAGR 10.8%で拡大すると予測されています。この数値は、数千回の深いサイクルを必要とする電気自動車、データセンターバックアップ、グリッド規模のエネルギー貯蔵システムの増加するシェアを反映しています。一次電池のニッチは低消費電力の計測機器や防衛電子機器において引き続き関連性を持ちますが、リサイクル義務が強化されるにつれて政策とコストの逆風に直面しています。
充電式電池の普及は総所有コストに依存しています。BYDのサウジアラビア電力会社向け6,000サイクルのリン酸鉄リチウム電池パックは、使い捨て化学の低い初期価格を上回る経済性を例示しています。[4]BYD Company、「サウジアラビアバッテリーエネルギー貯蔵契約」、byd.com 一次電池は地域収益の30%未満を供給しており、主に定期メンテナンス訪問に合わせた交換間隔を持つ油田センサーで使用されています。アラブ首長国連邦でのIEC 61960規格の施行強化が、信頼できる二次電池サプライヤーを優遇する安全要件をさらに定着させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


技術別:
固体電池パイロットが鉛酸電池の優位性に挑戦鉛酸電池は2025年に39.8%の収益を保持し、コストリーダーシップ、堅牢なリサイクル、スターター・ライティング・イグニッションシステムへの定着した使用によって保護されています。固体電池は収益の2%未満にとどまっていますが、パイロットラインがプレミアム電気自動車および高信頼性グリッドノードでの商業運転に移行するにつれて、2031年までに最高のCAGR 30.9%を持ちます。
リチウムイオン化学は2025年に約45%を占め、ユーティリティ規模の貯蔵のデフォルトステータスを維持しました。フロー電池は、Aramcoの鉄バナジウムユニットが高温耐性を実証した後、産業スロットに参入しました。アラブ首長国連邦NextGenFDIプログラムの下でのEnpower Greentechの移転は、湾岸の政策立案者がR&Dインセンティブで固体電池のパイオニアを誘致していることを示しています。鉛酸電池の価格はキロワット時あたりでリチウムイオンより60〜70%低いままですが、サイクル寿命が短く、長期計算での優位性が狭まっています。
用途別:
自動車用電池が産業用・ポータブルセグメントを上回る自動車用電池は2025年に33.5%のシェアを保持し、サウジアラビアの積極的な国内製造目標とアラブ首長国連邦の新しい充電回廊を反映して、2031年までCAGR 9.5%で成長すると予測されています。産業用固定貯蔵、特にユーティリティ規模のエネルギー貯蔵システムは、太陽光発電のカーテルメントを削減するための数ギガワット入札に支えられ、産業用途内で最も急成長するサブセットとして浮上しました。
自動車需要は制度化されています。サウジアラビア政府のフリートは2027年からゼロエミッションモデルに移行し、保証された調達チャネルを生み出しています。LucidのプラントはIKTVA要件を遵守するために国内組立ラインを確保し、2027年までにセル組立を追加する予定です。湾岸の倉庫でのフォークリフトと自動搬送車は、継続的な複数シフトの稼働サイクルをサポートするために鉛酸からリチウムイオンに移行しています。ポータブル電池は成熟しており、消費者向け電子機器の交換サイクルに結びついており、それが長期化しているため、緩やかな成長をもたらしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
サウジアラビア バッテリー市場
サウジアラビアは2025年に中東バッテリー市場収益の41.9%を創出した。2フェーズ構成の18 GWhストレージ入札およびBYD Co. Ltd.による15.1 GWhのプロジェクトパイプラインが、最も積極的なグリッド近代化推進の方向性を定めている。上流部門の電化およびNEOMの水素計画が、産業用および長期持続型のニッチ市場を加えている。国内付加価値化規制によりサプライヤーは合弁事業への参入を余儀なくされ、予測期間を通じてさらに深化すると見込まれる製造拠点を固定化している。
アラブ首長国連邦 ッテリー市場
アラブ首長国連邦は2025年に収益の約28%を占めた。CATLとMasdarによる19 GWhストレージ複合施設への60億米ドルの投資は、太陽光発電プラス蓄電プログラムの規模を示している。アブダビおよびドバイにおけるデータセンター建設が、通信グレードのリチウムイオン出荷を支えている。Dubattが主導するアラブ首長国連邦のリサイクルエコシステムは、循環型経済に取り組む最初の事例であるが、リチウムイオン処理能力の規模が不足している。
GCC バッテリー市場
オマーンはビジョン2040の義務付けおよびグリーン水素輸出戦略に牽引され、2031年までに最速となる14.7%のCAGRを達成する軌道にある。100 MWhのイブリIIIストレージユニットが、太陽光発電プラス蓄電の統合調達を先導している。カタールは2030年までに4 GWの再生可能エネルギー容量を目標とし、新興の1.675 GW太陽光発電プラス蓄電パイプラインを有している。クウェートのアル・ディブディバプロジェクトおよびバーレーンの小規模なヌール1太陽光発電所は、再生可能エネルギー統合の初期段階を示しているが、商業用蓄電システムに対する分散型の機会を創出している。
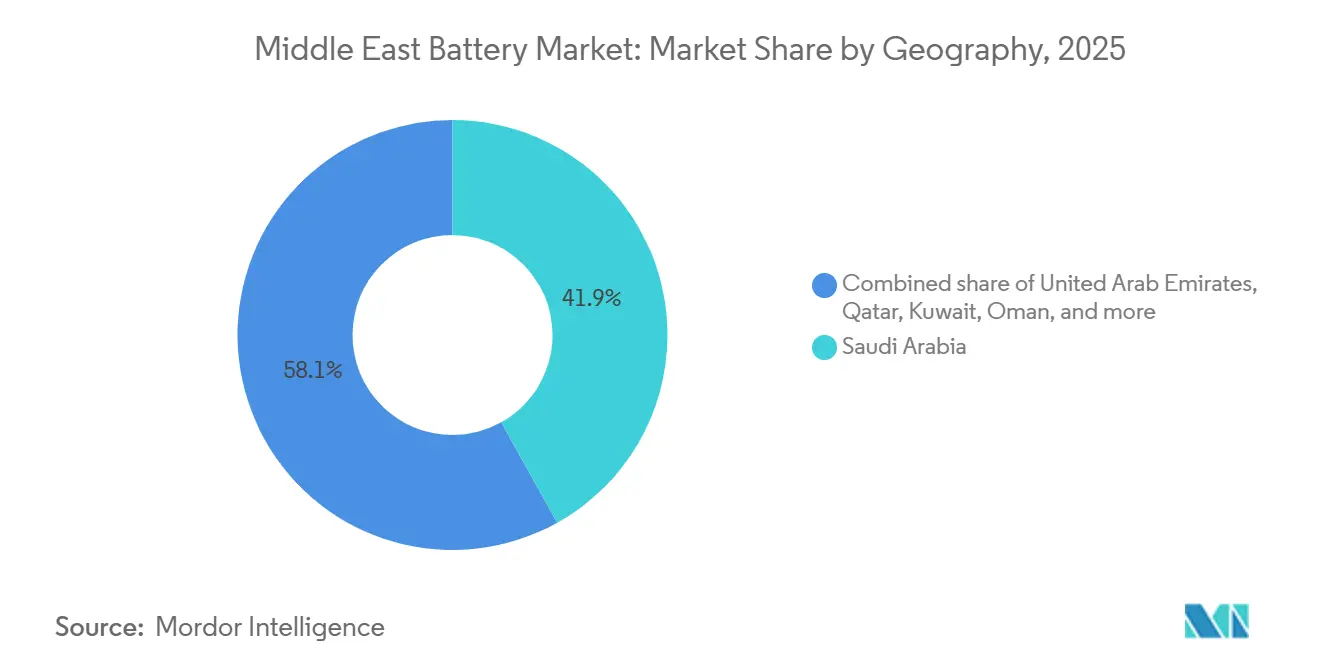
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
規制環境
サウジアラビアでは、SASOの取り締まりがシステムレベルの検証を通じて電池およびBESSの市場アクセスを厳格化した。SASOはIEC 62933-5-2:2026(2026年3月発効)の施行に動き、輸入エネルギー貯蔵システムに対して現地での高温サイクル寿命試験を義務付け、砂漠の運用条件に適合した認証を求めるようになった。SASOはまた、リチウム電池製品に対してIEC 62133-2:2026(2026年7月10日発効)を義務付け、現地型式試験とSASO適合証明書の取得を求めている。
UAEでは、適合性評価はMoIATの下でエミレーツ適合性評価スキーム(ECAS)により管理されている。DEWAやEtihadWEなどの公共事業体は、電池統合が系統接続における重要な変更に該当する場合、承認および再検査を求めている。さらに、気候変動削減に関する2024年連邦法令第11号が2026年5月に官民組織に対して義務化され、安全基準とともに貯蔵プロジェクトの調達文書に関連している。両市場を通じて、基準の施行は現地試験、モデル別認証、および大規模BESS導入に対する継続的な環境報告を組み合わせる方向へ移行している。
競合状況
上位5社のサプライヤーであるBYD、CATL、LG Energy Solution、Tesla、Samsung SDIは、中東バッテリー市場の2025年収益の推定55〜60%を保持しています。Middle East Battery Company、Saft、EnerSys、Exideなどの地域プレーヤーは、鉛酸電池および特殊産業ニッチでのリーダーシップを維持しています。ギガワット規模の容量とコスト優位性を持つ中国および韓国のセルメーカーが、ユーティリティ規模の貯蔵受注の大部分を獲得しています。BYDの2025年のAramcoとの共同開発協定は、王国の産業戦略に沿い、IKTVA規則を満たすための価値移転を組み込んでいます。
技術の多様化が代替的な差別化を提供しています。Aramcoの最初の商業用鉄バナジウムフロー電池は、リチウムイオンの4時間ウィンドウ外での長期間貯蔵を検証しました。フロー電池メーカーのTdafoqはサウジアラビアのプラントを計画しており、Enpower Greentechは固体電池試験のためのアラブ首長国連邦のインセンティブを交渉しています。リサイクル能力が最も顕著なギャップであり、Dubattの鉛酸プラントは使用済み電池総量のごく一部しか回収できず、消費者向け電気自動車フリートが成熟した際にリチウムイオンリサイクルで年間2〜3億米ドルの機会を提供しています。
小規模な競合他社は、通信およびマイクログリッド展開向けにモジュール式コンテナ型電池を位置付け、標準化されたアーキテクチャでリードタイムを短縮することに賭けています。すべてのサプライヤーはIEC 62619安全規則を遵守しなければならず、これにより顧客を熱暴走から保護し、湾岸市場全体でセル認定プロセスを調和させています。
中東バッテリー産業リーダー
Exide Industries Ltd
Middle East Battery Company (MEBCO)
Tesla, Inc.
Saft Groupe SA
LG Energy Solution
- *免責事項:主要選手の並び順不同
中東バッテリー市場
- Tesla Inc.
- Panasonic Holdings Corp.
- Saft Groupe SA
- Middle East Battery Co. (MEBCO)
- C&D Technologies Inc.
- EnerSys
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- Statron AG
- LG Energy Solution
- Samsung SDI
- CATL
- BYD Co. Ltd.
- Amara Raja Batteries Ltd.
- GS Yuasa Corp.
- East Penn Manufacturing
- Leclanché SA
- Li-Cycle Holdings Corp.
- Clarios (Johnson Controls spin-off)
- InoBat

市場機会と将来展望
大規模発電事業者向け貯蔵調達と終日利用可能な再生可能エネルギー契約は、現地での実行力に支えられた、金融機関融資が可能で系統統合されたBESS提供に空白地帯を生み出している。SPPCはBESSプログラムの第2期に向けて27の開発事業者および技術提供者を事前資格認定し、BOO方式の下で6件の500MW/2GWhプロジェクトにわたり合計3GW/12GWhとなった。これはマルチギガワット規模のパイプラインを強化し、規格化されたコンテナ型ソリューション、EPCパートナーシップ、および砂漠環境での運用に適した長期O&Mモデルへの移行を支えている。
UAEでは、Masdarが2026年7月にBYDとSungrowが供給する19GWhの電池を伴う5.2GWのソーラー・プラス・ストレージプロジェクトの資金調達を完了したことは、プロジェクトファイナンスがマルチギガワット規模のソーラーと貯蔵の組み合わせに集中していることを示している。このパターンは、認定セル、PCS、BMS、熱管理、および保証付き性能保証に対する需要を拡大している。現地化と上流投資も、セル輸入を超えてBESS組み立てや電池材料へと機会を広げており、2026年5月のZOE Energy Storageによる6GWh規模のサウジBESS施設設立に向けた合弁契約の締結や、Zhongke Electricによるソハール・フリーゾーンでの年産20万トンのリチウムイオン負極材工場、ドゥクムでの2.5億米ドル規模のEVおよび電池セル施設契約などのオマーンのプロジェクトが含まれる。
Recent Industry Developments in 中東バッテリー市場
- 2026年7月:SPPCはBESSプログラムの第2期に向けて27の開発事業者および技術提供者を事前資格認定し、BOO方式の下で6件の500MW/2GWhプロジェクトにわたり合計3GW/12GWhとなった。トップクラスのインテグレーターの参加は、活気ある金融機関融資可能なパイプラインを示し、当地域における大規模貯蔵の調達スケジュールを明確化している。
- 2025年10月:SPPCは第2期の貯蔵容量2.5GW・10GWhを発注し、サウジアラビアの契約済み貯蔵容量は4.5GW・18GWhに達した。この発注は、再生可能エネルギーの変動性管理における中心的手段としてのBESSを浮き立たせ、複数拠点での供給に向けた現地実行力の準備状況を強調している。
- 2024年7月:Emirates Water and Electricity Companyは、2GWのAl Dhafraソーラーパークの夕方の立ち上がりを支援するため、400MWの電池契約を発注した。このプロジェクトはUAEにおける電池の系統サービス用途を確立し、砂漠条件下でのシステム適格性確認の基準点となっている。


中東バッテリー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、自動車、産業、およびポータブル用途向けに販売される一次電池および二次電池を対象に、中東地域内で発生する電池収益を対象範囲とし、その価値は米ドルで市場レベルで捉えられる。
対象範囲外:設置作業などのアフターマーケットサービス、保守契約、電池リース料、および単独のリサイクル処理収益は除外する。
セグメンテーション概要
- 電池タイプ別
- 一次電池
- 二次電池
- 技術別
- 鉛酸
- リチウムイオン
- ニッケル水素
- ニッケルカドミウム
- ナトリウム硫黄
- 固体電池
- フロー電池
- 新興化学
- 用途別
- 自動車(ハイブリッド電気自動車、プラグインハイブリッド電気自動車、および電気自動車)
- 産業用(動力用、固定用(通信、無停電電源装置、エネルギー貯蔵システム)など)
- ポータブル(消費者向け電子機器など)
- 電動工具
- SLI
- その他の用途
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
- その他の中東地域
データソース、市場規模算定、および検証
デスクリサーチ
まず、中東における電池消費を説明する需要シグナルをマッピングし、それを電池の供給および貿易の実態と整合させる。ここでは公的資料が広く利用され、例えば電池貿易フローに関するUN Comtrade、エネルギー転換と貯蔵の背景に関するIEAの発表、定置型貯蔵需要を引き出しうる再生可能エネルギー導入に関するIRENAの刊行物、車両生産の背景に関するOICAなどが用いられる。
また、産業活動に影響を与える経済指標について中央銀行や国家統計ポータル(利用可能な場合)を確認し、技術構成を形成する基準や安全性に関する参考資料も参照する。企業の年次報告書、投資家向け説明資料、および信頼性のある報道は、価格動向や生産能力に関する発表の検証に役立つ。明確化に資する場合は、企業財務・インテリジェンスに関する有料サブスクリプション、出荷レベルの貿易データベース、および技術動向の相互確認のための特許データベースを参照する。これらのデスクソースは例示的なものであり網羅的ではなく、データ収集、検証、明確化のために他の多くの公的資料および有料資料も参照している。
一次インタビューおよび調査
次に、デスクリサーチで得た前提を、製造業者、流通業者、インテグレーター、EPC関連の関係者、および運輸、通信、産業施設の大口最終利用者との専門家インタビューや短期調査を通じて検証する。これは地域市場であるため、価格設定、入札活動、および交換サイクルが単一国に偏らないよう、湾岸諸国および中東全域にわたって情報のバランスを取っている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:25% | CXO:15% |
| 中堅層:58% | 部門/事業単位責任者:34% |
| 小規模プレイヤー:17% | マネージャー:51% |
市場規模算定と予測
市場規模は、地域需要を用途別活動と電池使用強度の組み合わせから再構築し、それを現実的な平均販売価格を用いて価値に変換するトップダウン方式で構築されている。例えば、SLI需要に関する車両保有台数と交換行動、通信・施設の稼働時間要件に関連する産業用バックアップ電源の需要、および再生可能エネルギーに関連する定置型貯蔵のプロジェクトパイプラインを確認する。
総計を現実的な水準に保つため、抽出した流通チャネルの確認、示唆的な供給業者収益範囲、および貿易データが有意な場合の出荷量に平均販売価格を乗じた妥当性確認といった選択的なボトムアップチェックを用いて結果を裏付ける。主要なモデル入力には、一次電池と二次電池の割合、リチウムイオンへの化学構成の変化、用途別の平均電池寿命(交換サイクル)、輸入依存度と現地組立の比率、および米ドル換算に用いる通貨タイミングが含まれる。予測は主にシナリオ分析を通じて行われ、成長経路は系統貯蔵プロジェクトが発注から稼働開始までどれだけ速く進むか、および運輸電動化がどれだけ速く拡大するかによって調整される。小規模チャネルにおいてボトムアップの網羅性が不十分な場合、より観測状況の良い国や用途からの比率ベースの推定によりギャップを補完し、その後地域全体の合計との再確認を行う。
データ検証と更新サイクル
確定前に、モデル出力を貿易動向、プロジェクト発注活動、化学種別の観測された価格動向といった独立したシグナルと三角検証し、価値の推移が現実的であるようにする。異常値は国別に検証され、通常とは異なる急変は一時的なプロジェクトの急増や価格前提の変更といった特定の要因に遡って調べられる。
承認前に第二の分析者によるレビューが行われ、影響の大きい差異が生じた場合は業界の回答者に再確認を行い、何が変化したかを確認する。報告書は年次で更新され、政策変更、大規模工場の発表、または電池価格に影響する急激なコモディティ変動など重大な事象が発生した場合には随時更新が行われる。提供直前には最新のデータ確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceの中東電池市場規模と他社公表推定値の比較
中東の電池に関する公表市場価値は、企業が異なる対象範囲、異なる年次基準、および量的シグナルを米ドル価値に変換する異なる方法を選択するため、大きく異なって見えることがある。実際には、最大の差異は通常、何を電池市場として数えるか対隣接する収益源との区別、および価格変動をどれだけ早くモデルに反映させるかから生じる。
Mordor Intelligenceは、用途レベルの交換サイクルと平均販売価格の動きを追跡し、通貨タイミングとプロジェクト稼働開始の前提を更新することで、サービスの追加要素を混在させることなく、自動車、産業、およびポータブル需要向けに販売された電池に推定値を結び付けている。差異は、一部の調査が地域定義を拡大し、中東をアフリカと統合したり、発注から設置までのずれを検証せずに強気の貯蔵パイプライン転換率に依拠したりする場合にも現れる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 7.64 B (2026) | |
| 業界コンサルティング会社A | USD 8.03 B (2022) | より古い基準年とより速い成長曲線を用いており、対象範囲がエンドユース網羅性においてより広範に見え、電池パック以外の隣接する電気貯蔵支出を含んでいる可能性がある。 |
| 地域コンサルティング会社B | USD 9.00 B (2024) | より広い地理的範囲を組み合わせており、中東を近隣市場と混合している可能性があり、価格動向は化学構成の変化や最近の輸入価格動向と明確に整合されていない。 |
表における差異は主に、境界の選択(地域範囲および含める収益項目)、および価格設定とプロジェクトのタイミングが年ごとにどのように扱われるかによって説明される。当社のアプローチは、需要プールを明確な用途要因に結び付け、実務的な相互検証によって総計を検証することで、手順の再現性を保ち、最終的な数値がクライアントとの会話で説明しやすいものとなるようにしている。


レポートで回答される主要な質問
2031年における中東バッテリー市場の予測値は?
市場は2031年までに109億6,000万米ドルに達すると予測されており、2026年〜2031年のCAGR 7.48%を反映しています。
中東で収益をリードする電池タイプは何ですか?
二次(充電式)電池は2025年に収益の70.3%を占め、一次電池よりも速く成長しています。
地域需要に最大のシェアを貢献している国はどこですか?
サウジアラビアは2025年に収益の41.9%を生み出し、大規模なグリッド規模の貯蔵入札と地域製造義務によって牽引されています。
最も急速に成長している技術は何ですか?
固体電池は2031年までのCAGR 30.9%で最高の成長見通しを示していますが、現在はパイロット段階にとどまっています。
湾岸地域の電池メーカーにとって主なサプライチェーンリスクは何ですか?
リチウム、コバルト、ニッケルの輸入への完全な依存が、メーカーを原材料価格の変動と物流の混乱にさらしています。
最終更新日:



