
Taille et part du marché des batteries au Moyen-Orient
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taille du Marché (2026) | 7.64 Milliards de dollars |
| Taille du Marché (2031) | 10.96 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.48 % |
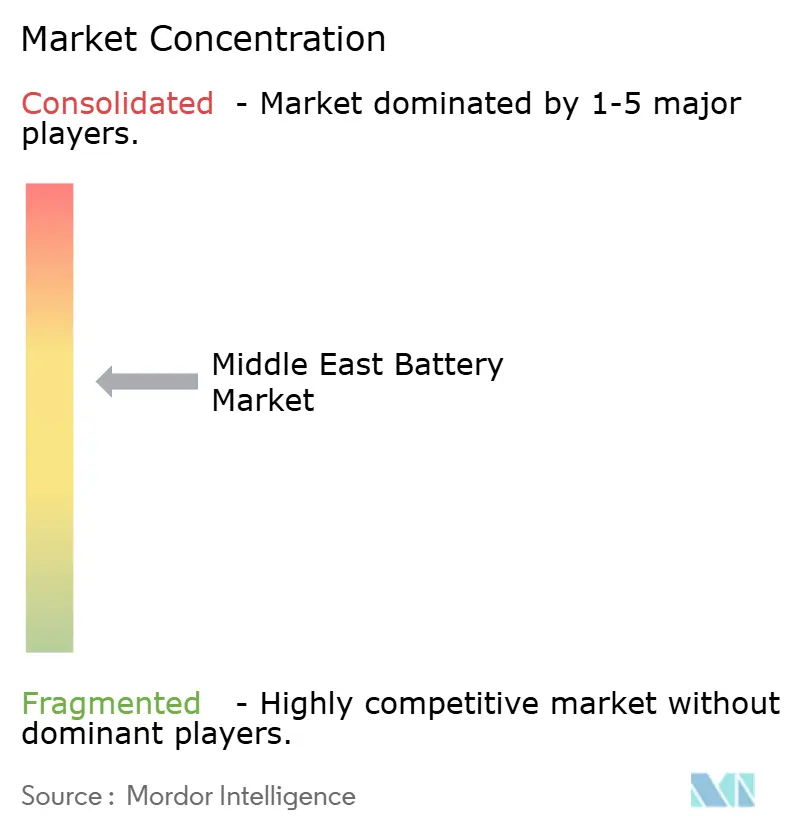
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
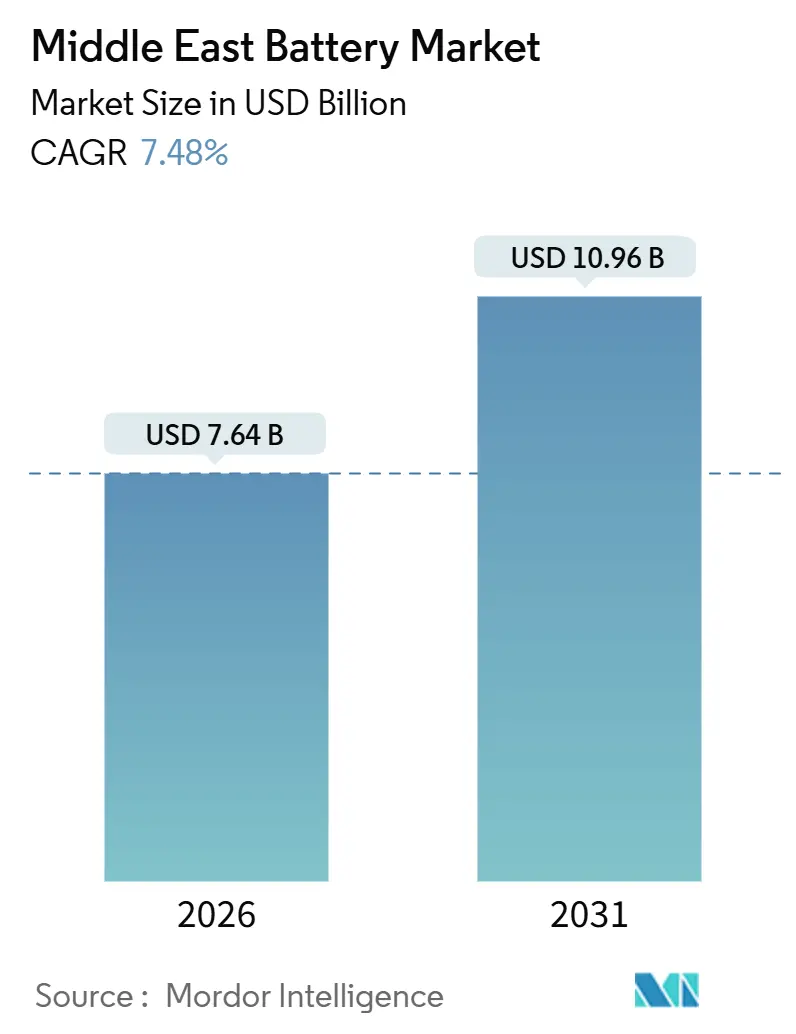
Analyse du marché des batteries au Moyen-Orient par Mordor Intelligence
La taille du marché des batteries au Moyen-Orient est estimée à 7,64 milliards USD en 2026, et devrait atteindre 10,96 milliards USD d'ici 2031, à un CAGR de 7,48 % durant la période de prévision (2026-2031).
L'intensification des agendas nationaux Vision accélère l'électrification, et les projets solaires à grande échelle couplés au stockage passent des phases pilotes à des appels d'offres de plusieurs gigawatts. Les règles obligatoires de contenu local incitent les fournisseurs mondiaux à former des coentreprises, tandis que la baisse des coûts du lithium-ion réduit l'écart de prix avec les systèmes de secours diesel. La capacité de recyclage locale, bien que naissante, commence à répondre à la gestion en fin de vie. La dépendance aux importations de matières premières et la rareté de l'eau restent des obstacles structurels, mais la clarté des politiques et les appels d'offres de taille record signalent une trajectoire de demande durable pour le marché des batteries au Moyen-Orient.
Principaux enseignements du rapport
- Par type de batterie, les batteries secondaires détenaient 70,3 % de la part du marché des batteries au Moyen-Orient en 2025, et leurs revenus devraient croître à un CAGR de 10,8 % jusqu'en 2031.
- Par technologie, le plomb-acide était en tête avec 39,8 % de la taille du marché des batteries au Moyen-Orient en 2025, tandis que les batteries à état solide devraient se développer à un CAGR de 30,9 % durant 2026-2031.
- Par application, les batteries automobiles représentaient 33,5 % de la taille du marché des batteries au Moyen-Orient en 2025 et progressent à un CAGR de 9,5 % jusqu'en 2031.
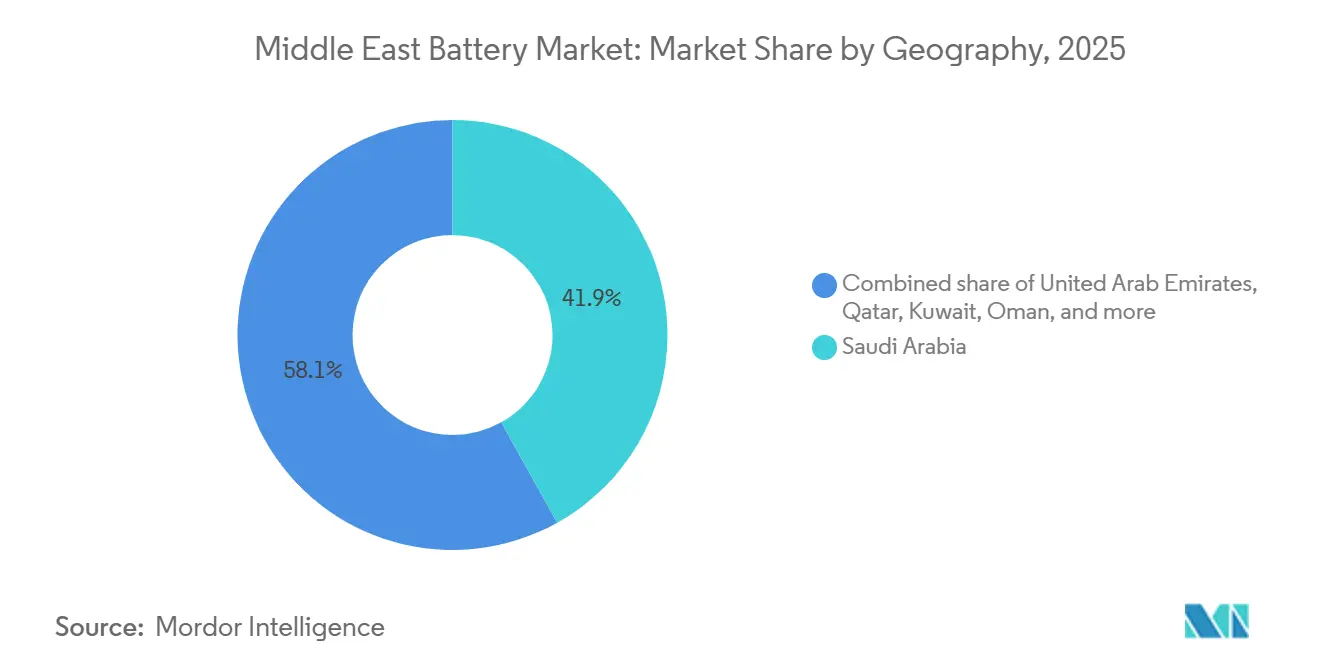
- Par géographie, l'Arabie saoudite a capturé 41,9 % de la part des revenus en 2025, tandis qu'Oman devrait afficher le CAGR le plus rapide à 14,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption des véhicules électriques dans le cadre des agendas Vision nationaux | +2.1% | Arabie saoudite, Émirats arabes unis, Qatar, Oman, Koweït | Moyen terme (2-4 ans) |
| Énergies renouvelables à grande échelle stimulant la demande de systèmes de stockage d'énergie | +2.8% | Arabie saoudite, Émirats arabes unis, Oman, Qatar | Long terme (≥ 4 ans) |
| Incitations à la fabrication locale de batteries | +1.2% | Arabie saoudite, Émirats arabes unis | Long terme (≥ 4 ans) |
| Besoin croissant de secours pour les télécommunications et les centres de données | +0.9% | À l'échelle du CCG avec un accent sur les Émirats arabes unis, l'Arabie saoudite et le Qatar | Court terme (≤ 2 ans) |
| Électrification des opérations pétrolières et gazières en amont | +0.7% | Arabie saoudite, Émirats arabes unis, Koweït, Oman | Moyen terme (2-4 ans) |
| Projets de dessalement hors réseau avec stockage | +0.5% | Zones côtières d'Oman, d'Arabie saoudite et des Émirats arabes unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption des véhicules électriques dans le cadre des agendas Vision nationaux
La décision de l'Arabie saoudite en 2026 de développer un secteur de fabrication de véhicules électriques remodèle la demande régionale de batteries. Vision 2030 vise une pénétration de 30 % des véhicules électriques à Riyad d'ici 2030, soutenue par un ordre d'installation de 5 000 bornes de recharge publiques, et toutes les nouvelles voitures de la flotte gouvernementale commandées après 2027 devront être à zéro émission.[1]Ministère saoudien de l'Énergie, « Objectifs des véhicules électriques Vision 2030 », energy.gov.sa Le plan du Qatar pour 2 000 points de recharge d'ici 2030 constitue un nœud de demande secondaire. Lucid Motors a commencé l'assemblage de véhicules en 2024 et signale une expansion des capacités locales. Les immatriculations effectives de véhicules électriques étaient inférieures à 5 000 unités en 2025, ce qui indique que les incitations et l'engagement des consommateurs doivent s'accélérer. La diversité des normes de recharge dans le Golfe fragmente les stratégies des fournisseurs.
Énergies renouvelables à grande échelle stimulant la demande de systèmes de stockage d'énergie
L'écrêtement solaire a déjà atteint 1,2 TWh en Arabie saoudite en 2025, soit 8 % de la production totale d'énergie renouvelable, et des tendances similaires émergent aux Émirats arabes unis.[2]Saudi Power Procurement Company, « Appels d'offres pour les systèmes de stockage d'énergie par batterie », sppc.com.sa Les systèmes de stockage d'énergie par batterie sont le remède privilégié, illustré par l'appel d'offres de première phase de 8 GWh de l'Arabie saoudite attribué en 2025 et le projet CATL–Masdar de 19 GWh aux Émirats arabes unis qui fournira 1 GW d'énergie en continu d'ici 2027.[3]Reuters Staff, « CATL et Masdar s'associent pour un projet de stockage de batteries aux Émirats arabes unis d'une valeur de 6 milliards USD », reuters.com L'unité de stockage Ibri III de 100 MWh d'Oman montre que les petits États intègrent les batteries dès le lancement des appels d'offres. L'IRENA estime que chaque nouveau gigawatt de capacité renouvelable intermittente nécessite désormais 0,3 à 0,5 GWh de batteries pour préserver la stabilité du réseau.
Incitations à la fabrication locale de batteries
La règle IKTVA de l'Arabie saoudite imposant une valeur ajoutée de 30 à 50 % dans le royaume pour les contrats d'énergies renouvelables et de stockage attribués, ainsi que les incitations « Fabriquez-le aux Émirats » des Émirats arabes unis, ont conduit des fabricants de cellules à installer des lignes d'assemblage. NEOM a réservé 8,4 milliards USD pour une infrastructure hydrogène incluant de grandes batteries, créant une demande supplémentaire pour la fabrication locale. Tdafoq et Delectrik Power Systems ont convenu en 2025 d'établir une usine de batteries à flux, illustrant le passage des importations aux coentreprises.
Demande croissante de secours pour les télécommunications et les centres de données
Les Émirats arabes unis accueillent plus de 50 centres de données actifs en 2026, dépassant ensemble 600 MW de charge informatique ; chaque site s'appuie sur des batteries pour l'alimentation sans interruption. Le déploiement lithium-ion de Saft pour les tours de télécommunications saoudiennes a réduit la consommation de diesel de 92 % et les déplacements de techniciens de 70 %. EnerSys a étendu un réseau de distribution régional pour les batteries PowerSafe en 2024. Le Megapack de Tesla a été adopté sur des sites hors réseau où les pannes de courant menacent la connectivité. Les directives de l'UIT standardisent les performances des batteries, de sorte que les fournisseurs doivent garantir une durée de vie en cycles suffisante sous les températures désertiques.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -1.4% | À l'échelle du CCG | Court terme (≤ 2 ans) |
| Approvisionnement minéral indigène limité | -0.9% | À l'échelle du CCG | Long terme (≥ 4 ans) |
| Coût en capital élevé par rapport aux groupes électrogènes diesel | -0.7% | Arabie saoudite, Koweït, Oman | Moyen terme (2-4 ans) |
| Contraintes liées à la rareté de l'eau pour le refroidissement et la production | -0.6% | Arabie saoudite, Émirats arabes unis, Qatar | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
Les prix du carbonate de lithium ont fluctué entre 12 000 et 18 000 USD par tonne en 2025, perturbant la planification budgétaire des assembleurs travaillant sur des contrats à prix fixe. Sans lithium, cobalt ni nickel domestiques, chaque usine de batteries au Moyen-Orient dépend des importations. Les perturbations de l'approvisionnement en cobalt en République démocratique du Congo ont provoqué une hausse de 35 % du prix au comptant début 2025, poussant les fournisseurs vers des chimies à teneur réduite en cobalt. Le Fonds d'investissement public d'Arabie saoudite a acquis des participations minoritaires dans des projets lithium australiens et chiliens pour couvrir l'exposition, mais la tarification des produits finis sur le marché des batteries au Moyen-Orient suit toujours les fluctuations mondiales des prix au comptant.
Approvisionnement minéral indigène limité
Les études géologiques régionales confirment des réserves négligeables de lithium, de cobalt ou de nickel, de sorte que les investissements dans les raffineries ne peuvent pas compenser la rareté en amont. Les Émirats arabes unis ont signé un mémorandum d'approvisionnement en hydroxyde de nickel avec l'Indonésie en 2025, mais le matériau doit encore transiter par des raffineurs tiers. Le recyclage est immature : l'usine de plomb-acide de 25 000 tonnes par an de Dubatt ne récupère que le plomb et ne peut pas encore traiter les déchets lithium-ion. Tant que les capacités en boucle fermée n'auront pas atteint une échelle suffisante, la dépendance aux minéraux freinera le contrôle des coûts localisé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
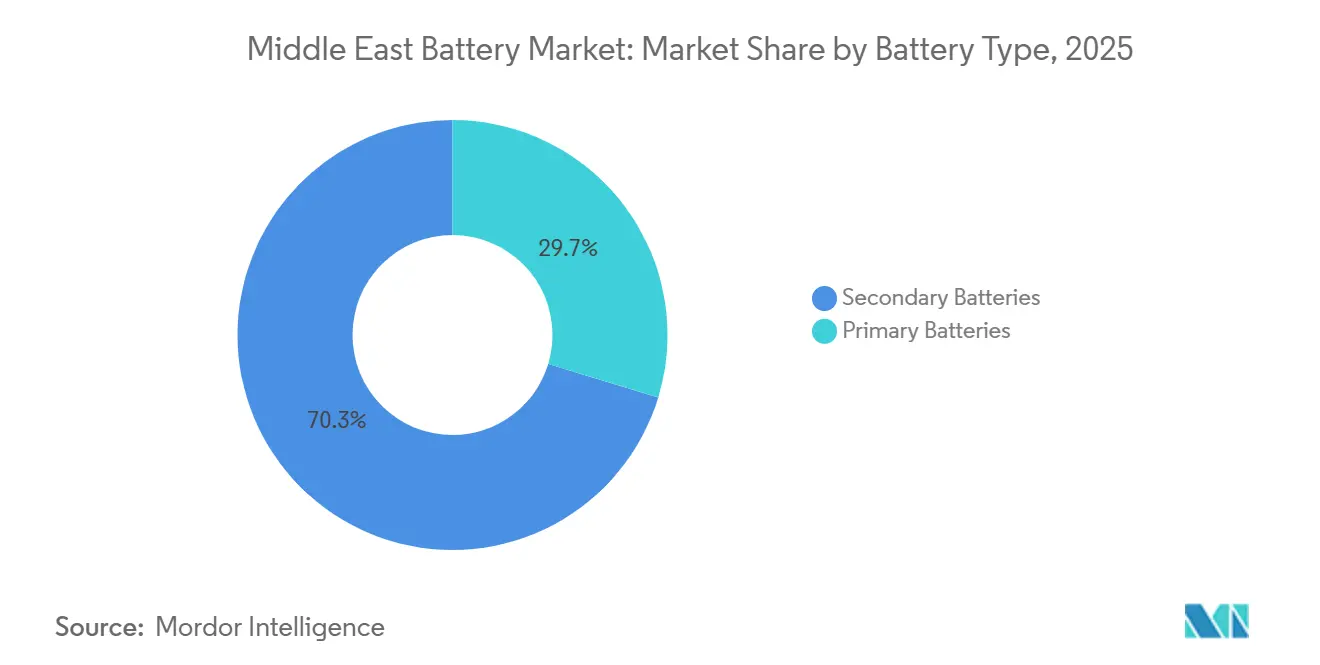
les batteries rechargeables dominent les segments flotte et réseauLes batteries secondaires ont dominé les revenus avec 70,3 % en 2025, et le segment devrait progresser à un CAGR de 10,8 % jusqu'en 2031. Ce chiffre reflète la part croissante des véhicules électriques, des systèmes de secours pour centres de données et des systèmes de stockage d'énergie à grande échelle qui exigent des milliers de cycles profonds. La niche des batteries primaires reste pertinente dans l'instrumentation à faible consommation et l'électronique de défense, mais fait face à des obstacles politiques et de coûts à mesure que les mandats de recyclage se renforcent.
L'adoption des batteries rechargeables dépend du coût total de possession. Le pack lithium fer phosphate à 6 000 cycles de BYD pour Saudi Electricity Company illustre une économie qui surpasse les prix initiaux plus bas des chimies à usage unique.[4]BYD Company, « Contrats de stockage d'énergie par batterie en Arabie saoudite », byd.com Les batteries primaires représentent moins de 30 % des revenus régionaux, principalement dans les capteurs de champs pétrolifères où les intervalles de remplacement s'alignent sur les visites de maintenance programmées. L'application élargie des normes IEC 61960 aux Émirats arabes unis renforce davantage les exigences de sécurité qui favorisent les fournisseurs secondaires réputés.


Par technologie :
les pilotes à état solide défient la prédominance du plomb-acideLe plomb-acide détenait 39,8 % des revenus en 2025, protégé par son leadership en termes de coûts, son recyclage robuste et son utilisation bien établie dans les systèmes de démarrage-éclairage-allumage. Les batteries à état solide, bien qu'encore inférieures à 2 % des revenus, affichent le CAGR le plus élevé à 30,9 % jusqu'en 2031, à mesure que les lignes pilotes migrent vers des productions commerciales dans les véhicules électriques haut de gamme et les nœuds de réseau à haute fiabilité.
Les chimies lithium-ion représentaient environ 45 % en 2025 et conservaient le statut par défaut pour le stockage à grande échelle. Les batteries à flux ont pénétré les créneaux industriels après que l'unité fer-vanadium d'Aramco a démontré une tolérance aux hautes températures. La relocalisation d'Enpower Greentech dans le cadre du programme NextGenFDI des Émirats arabes unis montre que les décideurs politiques du Golfe courtisent les pionniers de l'état solide avec des incitations à la R&D. Les prix du plomb-acide restent 60 à 70 % inférieurs à ceux du lithium-ion sur une base par kilowattheure, mais présentent une durée de vie en cycles plus courte, ce qui réduit l'avantage dans les calculs à long terme.
Par application :
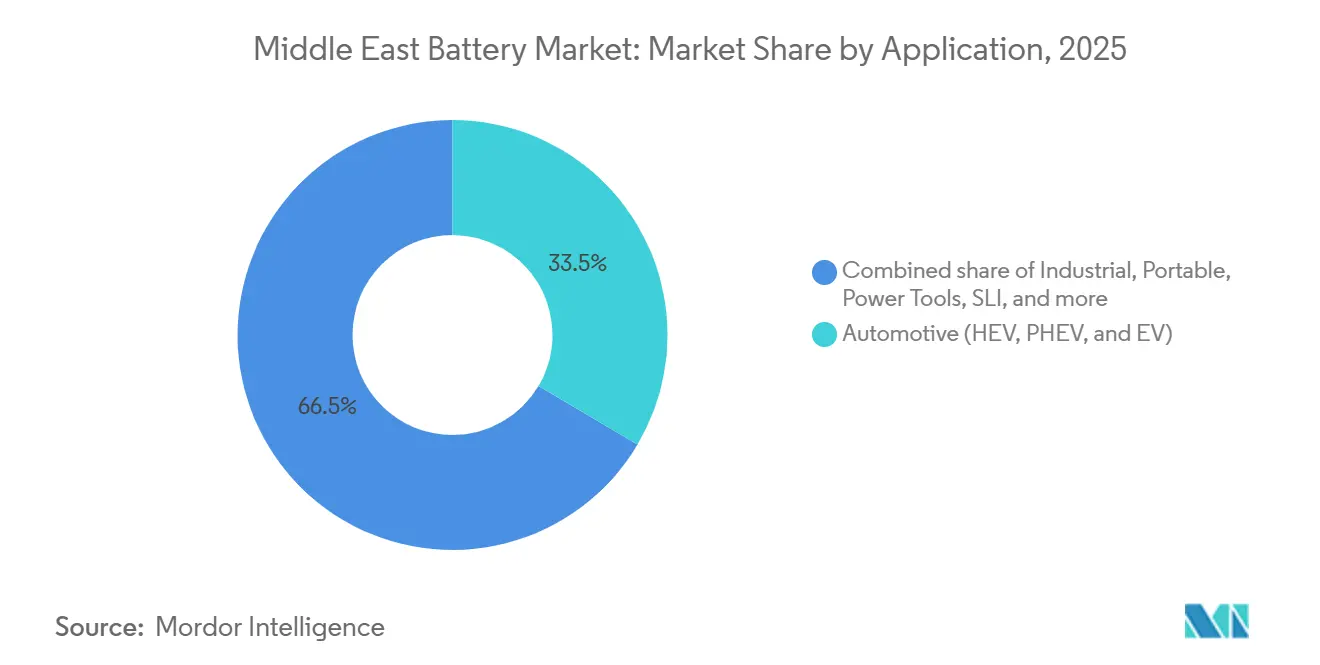
les batteries automobiles dépassent les segments industriel et portableLes batteries automobiles détenaient une part de 33,5 % en 2025 et devraient croître à un CAGR de 9,5 % jusqu'en 2031, reflétant les objectifs agressifs de fabrication nationale en Arabie saoudite et les nouveaux corridors de recharge aux Émirats arabes unis. Le stockage stationnaire industriel, en particulier les systèmes de stockage d'énergie à grande échelle, est apparu comme le sous-ensemble à la croissance la plus rapide au sein des applications industrielles, soutenu par des appels d'offres de plusieurs gigawatts visant à réduire l'écrêtement solaire.
La demande automobile est en cours d'institutionnalisation. Les flottes gouvernementales saoudiennes passent aux modèles zéro émission à partir de 2027, créant un canal d'approvisionnement garanti. L'usine de Lucid a sécurisé des lignes d'assemblage dans le royaume et ajoutera l'assemblage de cellules d'ici 2027 pour se conformer aux exigences IKTVA. Les chariots élévateurs et les véhicules à guidage automatique dans les entrepôts du Golfe migrent du plomb-acide vers le lithium-ion pour prendre en charge des cycles de travail continus en plusieurs équipes. Les batteries portables sont matures et liées aux cycles de remplacement de l'électronique grand public, qui s'allongent et produisent ainsi une croissance modeste.
Analyse géographique
Marché des Batteries en Arabie Saoudite
L'Arabie Saoudite a généré 41,9 % du chiffre d'affaires du marché des batteries au Moyen-Orient en 2025. L'appel d'offres de stockage en deux phases de 18 GWh et un pipeline de projets BYD Co. Ltd. de 15,1 GWh définissent la démarche de modernisation du réseau la plus ambitieuse. L'électrification en amont et les projets hydrogène de NEOM ajoutent des niches industrielles et de stockage longue durée. Les règles d'intégration de la valeur ajoutée nationale contraignent les fournisseurs à former des coentreprises, ancrant des implantations manufacturières qui devraient se consolider sur la période de prévision.
Marché des Batteries aux Émirats Arabes Unis
Les Émirats Arabes Unis ont contribué à hauteur d'environ 28 % du chiffre d'affaires en 2025. Le complexe de stockage CATL–Masdar de 19 GWh d'une valeur de 6 milliards USD illustre l'ampleur des programmes solaires couplés au stockage. La construction de centres de données à Abu Dhabi et à Dubaï soutient les livraisons de lithium-ion de qualité télécom. L'écosystème de recyclage des Émirats Arabes Unis, piloté par Dubatt, est le premier à s'attaquer à la circularité, mais manque de capacité de traitement du lithium-ion.
Marché des Batteries du CCG
Oman est en passe d'enregistrer le CAGR le plus rapide, à 14,7 %, d'ici 2031, guidé par les mandats de Vision 2040 et les stratégies d'exportation d'hydrogène vert. L'unité de stockage Ibri III de 100 MWh ouvre la voie à l'approvisionnement intégré solaire couplé au stockage. Le Qatar vise 4 GW de capacité renouvelable d'ici 2030 et accueille un pipeline solaire couplé au stockage émergent de 1,675 GW. Le projet Al Dibdibah au Koweït et la modeste centrale solaire Noor 1 à Bahreïn indiquent une intégration des énergies renouvelables à un stade plus précoce, mais créent des opportunités distribuées pour les systèmes de stockage commercial.
Paysage réglementaire
En Arabie saoudite, l'application des règles de la SASO a renforcé les conditions d'accès au marché pour les batteries et les BESS grâce à une validation au niveau système. La SASO a évolué vers l'application de la norme IEC 62933-5-2:2026 (entrée en vigueur en mars 2026), exigeant des essais de cycle de vie à haute température localisés pour les systèmes de stockage d'énergie importés et alignant la certification sur les conditions d'exploitation désertiques. La SASO a également rendu obligatoire la norme IEC 62133-2:2026 pour les produits à batterie lithium (entrée en vigueur le 10 juillet 2026), incluant des essais de type locaux et un certificat de conformité SASO.
Aux Émirats arabes unis, l'évaluation de la conformité est régie par le Emirates Conformity Assessment Scheme (ECAS) relevant du MoIAT. Des services publics tels que DEWA et EtihadWE exigent une approbation et une réinspection lorsque l'intégration de batteries constitue un changement matériel du raccordement au réseau. Par ailleurs, le décret-loi fédéral n° 11 de 2024 sur la réduction du changement climatique est devenu obligatoire pour les entités publiques et privées en mai 2026, recoupant la documentation d'approvisionnement des projets de stockage avec les normes de sécurité. Dans les deux marchés, l'application des normes évolue vers une combinaison d'essais locaux, de certification spécifique à chaque modèle et de rapports environnementaux continus pour les déploiements de BESS de plus grande envergure.
Paysage concurrentiel
Les cinq plus grands fournisseurs, BYD, CATL, LG Energy Solution, Tesla et Samsung SDI, détenaient environ 55 à 60 % des revenus de 2025 sur le marché des batteries au Moyen-Orient. Les acteurs régionaux tels que Middle East Battery Company, Saft, EnerSys et Exide maintiennent leur leadership dans les niches plomb-acide et industrielles spécialisées. Les fabricants de cellules chinois et sud-coréens, bénéficiant d'une capacité à l'échelle du gigawatt et d'avantages en termes de coûts, remportent la plupart des appels d'offres de stockage à grande échelle. Le pacte de développement conjoint de BYD avec Aramco en 2025 s'aligne sur la stratégie industrielle du royaume et intègre un transfert de valeur pour satisfaire aux règles IKTVA.
La diversification technologique offre une différenciation alternative. La première batterie à flux fer-vanadium commerciale d'Aramco a validé le stockage de longue durée au-delà de la fenêtre de quatre heures du lithium-ion. Le fabricant de batteries à flux Tdafoq prévoit une usine en Arabie saoudite, tandis qu'Enpower Greentech négocie des incitations aux Émirats arabes unis pour des essais à état solide. La capacité de recyclage est la lacune la plus flagrante ; l'usine de plomb-acide de Dubatt ne récupère qu'une fraction du volume total en fin de vie, offrant une opportunité annuelle de 200 à 300 millions USD pour le recyclage du lithium-ion lorsque les flottes de véhicules électriques grand public arriveront à maturité.
Les concurrents plus modestes positionnent des batteries conteneurisées modulaires pour les déploiements de télécommunications et de microréseaux, pariant sur des architectures standardisées pour réduire les délais. Tous les fournisseurs doivent se conformer aux règles de sécurité IEC 62619, qui protègent les clients contre l'emballement thermique et harmonisent les processus de qualification des cellules sur les marchés du Golfe.
Leaders du secteur des batteries au Moyen-Orient
Exide Industries Ltd
Middle East Battery Company (MEBCO)
Tesla, Inc.
Saft Groupe SA
LG Energy Solution
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries au Moyen-Orient
- Tesla Inc.
- Panasonic Holdings Corp.
- Saft Groupe SA
- Middle East Battery Co. (MEBCO)
- C&D Technologies Inc.
- EnerSys
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- Statron AG
- LG Energy Solution
- Samsung SDI
- CATL
- BYD Co. Ltd.
- Amara Raja Batteries Ltd.
- GS Yuasa Corp.
- East Penn Manufacturing
- Leclanché SA
- Li-Cycle Holdings Corp.
- Clarios (Johnson Controls spin-off)
- InoBat
Lire l’analyse des entreprises de marché des batteries au moyen-orient

Opportunités de marché et perspectives d'avenir
Les appels d'offres d'approvisionnement en stockage à l'échelle des services publics et les contrats d'énergies renouvelables en continu créent un espace vierge pour des offres de BESS intégrées au réseau et finançables, soutenues par une exécution locale. La SPPC a préqualifié 27 développeurs et fournisseurs de technologies pour la phase deux de son programme BESS, totalisant 3 GW/12 GWh répartis sur six projets de 500 MW/2 GWh selon une structure BOO. Cela renforce un portefeuille de plusieurs GW et soutient une évolution vers des solutions conteneurisées standardisées, des partenariats EPC et des modèles d'exploitation et de maintenance à long terme adaptés à l'exploitation en milieu désertique.
Aux Émirats arabes unis, la clôture financière de Masdar en juillet 2026 pour un projet solaire couplé au stockage de 5,2 GW avec 19 GWh de batteries fournies par BYD et Sungrow montre comment le financement de projets se concentre autour de projets solaires multi-gigawatts associés au stockage. Cette tendance élargit la demande de cellules qualifiées, de PCS, de BMS, de gestion thermique et de garanties de performance adossées à des garanties contractuelles. La localisation et les investissements en amont élargissent également l'opportunité au-delà des importations de cellules vers l'assemblage de BESS et les matériaux de batterie, notamment la signature en mai 2026 par ZOE Energy Storage d'une coentreprise pour établir une installation BESS saoudienne de 6 GWh, ainsi que des projets omanais tels que l'usine d'anodes lithium-ion de 200 000 t/an de Zhongke Electric dans la zone franche de Sohar et un accord de 250 millions USD pour une installation de véhicules électriques et de cellules de batterie à Duqm.
Recent Industry Developments in Marché des Batteries au Moyen-Orient
- Juillet 2026 : la SPPC a préqualifié 27 développeurs et fournisseurs de technologies pour la phase deux du programme BESS, totalisant 3 GW/12 GWh répartis sur six projets de 500 MW/2 GWh selon une structure BOO. L'inclusion d'intégrateurs de premier rang indique un portefeuille dense et finançable et clarifie les délais d'approvisionnement pour le stockage à l'échelle des services publics dans la région.
- Octobre 2025 : la SPPC a attribué une capacité de stockage de phase deux de 2,5 GW et 10 GWh, portant l'Arabie saoudite à 4,5 GW et 18 GWh de stockage sous contrat. Cette attribution souligne le rôle central des BESS dans la gestion de la variabilité des renouvelables et met en avant la préparation à l'exécution locale pour des livraisons multi-sites.
- Juillet 2024 : Emirates Water and Electricity Company a attribué un contrat de batteries de 400 MW pour soutenir la montée en puissance du soir du parc solaire Al Dhafra de 2 GW. Le projet ancre un cas d'usage de services réseau pour les batteries aux Émirats arabes unis et fournit une référence pour la qualification des systèmes dans des conditions désertiques.


Marché des Batteries au Moyen-Orient Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus des batteries générés au Moyen-Orient à travers les batteries primaires et secondaires vendues pour des usages automobiles, industriels et portables, avec des valeurs saisies au niveau du marché en USD.
Exclusions de périmètre : nous excluons les services d'après-vente tels que la main-d'œuvre d'installation, les contrats de maintenance, les frais de location de batteries et les revenus de traitement de recyclage autonome.
Aperçu de la segmentation
- Par type de batterie
- Batteries primaires
- Batteries secondaires
- Par technologie
- Plomb-acide
- Li-ion
- Hydrure métallique de nickel
- Nickel-cadmium
- Sodium-soufre
- État solide
- Batterie à flux
- Chimies émergentes
- Par application
- Automobile (VHE, VHRE et VE)
- Industriel (moteur, stationnaire (télécommunications, alimentation sans interruption, systèmes de stockage d'énergie), etc.)
- Portable (électronique grand public, etc.)
- Outils électriques
- SLI
- Autres applications
- Par géographie
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Oman
- Bahreïn
- Reste du Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour commencer, nous cartographions les signaux de demande qui expliquent la consommation de batteries au Moyen-Orient, puis nous les alignons sur les réalités de l'offre et du commerce des batteries. Les sources publiques sont largement utilisées ici, telles que UN Comtrade pour les flux commerciaux de batteries, les publications de l'IEA pour le contexte de la transition énergétique et du stockage, les publications de l'IRENA pour les ajouts d'énergies renouvelables susceptibles de tirer la demande de stockage stationnaire, et l'OICA pour le contexte de production automobile.
Nous examinons également les portails des banques centrales et des statistiques nationales (lorsqu'ils sont disponibles) pour les indicateurs macroéconomiques influençant l'activité industrielle, ainsi que les références en matière de normes et de sécurité qui façonnent le mix technologique. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture de presse fiable permettent de valider l'orientation des prix et les annonces de capacité. Lorsque cela apporte de la clarté, nous nous référons à des abonnements payants pour les données financières et de renseignement des entreprises, à des bases de données commerciales au niveau des expéditions et à des bases de données de brevets pour recouper les évolutions technologiques. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes sont consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Ensuite, nous mettons à l'épreuve les hypothèses documentaires par des entretiens d'experts et de courtes enquêtes auprès de fabricants, distributeurs, intégrateurs, contacts côté EPC et grands utilisateurs finaux dans les secteurs du transport, des télécommunications et des installations industrielles. Comme il s'agit d'un marché régional, les contributions sont équilibrées entre le Golfe et le Moyen-Orient élargi afin que les prix, l'activité d'appels d'offres et les cycles de remplacement ne soient pas surajustés à un seul pays.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 34 % |
| Petits acteurs : 17 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où la demande régionale est reconstruite à partir d'un mix d'activité applicative et d'intensité d'utilisation des batteries, puis convertie en valeur à l'aide de prix de vente moyens réalistes. Par exemple, nous examinons le parc de véhicules et le comportement de remplacement pour la demande SLI, les besoins en alimentation de secours industrielle liés aux exigences de disponibilité des télécommunications et des installations, ainsi que le portefeuille de projets de stockage stationnaire lié aux renouvelables.
Pour garder les totaux ancrés dans la réalité, les résultats sont corroborés à l'aide de vérifications ascendantes sélectives telles que des contrôles échantillonnés des canaux de distribution, des fourchettes indicatives de revenus des fournisseurs et une vérification de cohérence par multiplication du prix de vente moyen par le volume expédié lorsque les données commerciales sont pertinentes. Les principales données d'entrée du modèle incluent la répartition entre batteries primaires et secondaires, l'évolution du mix chimique vers le lithium-ion, la durée de vie moyenne des batteries par application (cycle de remplacement), la dépendance aux importations par rapport à l'assemblage local, et le calendrier des taux de change utilisé pour la conversion en USD. Les prévisions sont établies principalement par analyse de scénarios, où les trajectoires de croissance sont ajustées selon la rapidité avec laquelle les projets de stockage réseau passent de l'attribution à la mise en service, et selon la vitesse d'expansion de l'électrification des transports. Lorsque la couverture ascendante est incomplète pour les canaux plus restreints, le comblement des lacunes se fait par mise à l'échelle basée sur des ratios à partir de pays et d'applications mieux observés, suivie d'une nouvelle vérification par rapport aux totaux régionaux.
Validation des données et cycle de mise à jour
Avant la finalisation, nous triangulons les résultats du modèle par rapport à des signaux indépendants, tels que les tendances commerciales, l'activité d'attribution de projets et l'orientation des prix observée par chimie, afin que la trajectoire de valeur reste réaliste. Les valeurs aberrantes sont examinées pays par pays, et les sauts inhabituels sont retracés jusqu'à un facteur spécifique, comme une hausse ponctuelle liée à un projet ou un changement d'hypothèse de tarification.
Un second examen par analyste est effectué avant validation finale, et toute variance à fort impact déclenche une nouvelle prise de contact avec les répondants du secteur pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des changements de politique, des annonces majeures d'usines ou des mouvements marqués des matières premières affectant la tarification des batteries. Juste avant la livraison, un nouveau passage de données est effectué afin que les clients reçoivent la vue la plus récente.
Taille du marché des batteries au Moyen-Orient selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour les batteries au Moyen-Orient peuvent sembler très éloignées, car les entreprises choisissent des périmètres de couverture différents, des conventions d'années différentes et des méthodes différentes pour traduire les signaux de volume en valeurs USD. En pratique, les plus grands écarts proviennent généralement de ce qui est comptabilisé comme marché des batteries par rapport aux flux de revenus adjacents, et de la rapidité avec laquelle les changements de prix sont intégrés au modèle.
En suivant les cycles de remplacement au niveau applicatif et l'évolution des prix de vente moyens, puis en actualisant le calendrier des taux de change et les hypothèses de mise en service des projets, Mordor Intelligence maintient l'estimation ancrée sur les batteries vendues pour la demande automobile, industrielle et portable, plutôt que de mélanger des services complémentaires. Des différences apparaissent également lorsque certaines études élargissent la définition de la région, combinent le Moyen-Orient avec l'Afrique, ou s'appuient sur une conversion agressive du portefeuille de stockage sans valider le décalage entre attribution et installation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,64 milliards USD (2026) | |
| Cabinet de conseil sectoriel A | 8,03 milliards USD (2022) | Utilise une année de base plus ancienne et une courbe de croissance plus rapide, et le périmètre semble plus large en termes de couverture des usages finaux, ce qui peut inclure des dépenses de stockage électrique adjacentes au-delà des blocs-batteries. |
| Cabinet de conseil régional B | 9,00 milliards USD (2024) | Combine une empreinte géographique plus large et peut mélanger le Moyen-Orient avec des marchés voisins, et la trajectoire de tarification n'est pas clairement réconciliée avec les évolutions du mix chimique et les mouvements récents des prix à l'importation. |
L'écart dans le tableau s'explique principalement par des choix de périmètre (région et lignes de revenus incluses) et par la façon dont la tarification et le calendrier des projets sont traités d'une année à l'autre. Notre approche maintient des étapes reproductibles en reliant les bassins de demande à des moteurs applicatifs clairs, puis en validant les totaux par des vérifications croisées pratiques afin que le chiffre final soit plus facile à défendre lors d'un appel client.


Questions clés auxquelles répond le rapport
Quelle est la valeur prévisionnelle du marché des batteries au Moyen-Orient d'ici 2031 ?
Le marché devrait atteindre 10,96 milliards USD d'ici 2031, reflétant un CAGR de 7,48 % durant 2026-2031.
Quel type de batterie domine les revenus au Moyen-Orient ?
Les batteries secondaires (rechargeables) détenaient 70,3 % des revenus en 2025 et croissent plus rapidement que les batteries primaires.
Quel pays contribue le plus à la demande régionale ?
L'Arabie saoudite a généré 41,9 % des revenus en 2025, portée par de grands appels d'offres de stockage à grande échelle et des mandats de fabrication locale.
Quelle technologie connaît la croissance la plus rapide ?
Les batteries à état solide affichent les meilleures perspectives de croissance avec un CAGR de 30,9 % jusqu'en 2031, bien qu'elles restent encore en phase pilote aujourd'hui.
Quel est le principal risque de la chaîne d'approvisionnement pour les fabricants de batteries dans le Golfe ?
La dépendance totale aux importations de lithium, de cobalt et de nickel expose les fabricants à la volatilité des prix des matières premières et aux perturbations logistiques.
Dernière mise à jour de la page le:



