
Tamanho e Participação do Mercado de Baterias do Oriente Médio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 7.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.96 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.48 % |
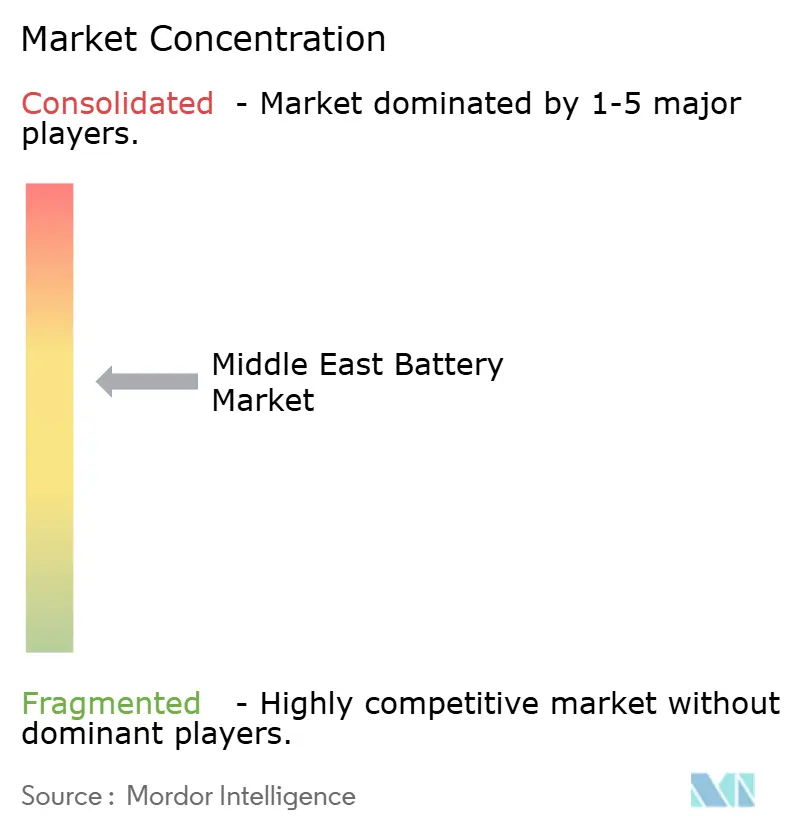
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Baterias do Oriente Médio por Mordor Intelligence
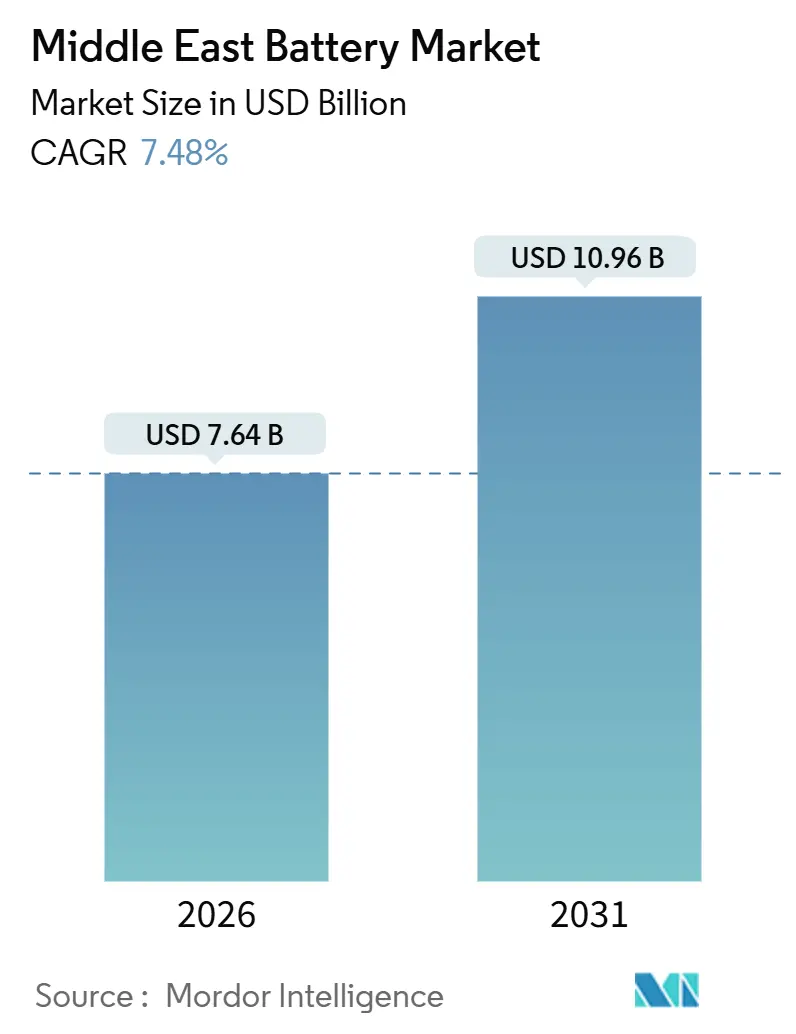
O tamanho do Mercado de Baterias do Oriente Médio é estimado em USD 7,64 bilhões em 2026, e espera-se que atinja USD 10,96 bilhões até 2031, a um CAGR de 7,48% durante o período de previsão (2026-2031).
A intensificação das agendas nacionais de Visão está acelerando a eletrificação, e projetos solares em escala de utilidade combinados com armazenamento estão migrando de projetos-piloto para aquisições de múltiplos gigawatts. Regras obrigatórias de conteúdo doméstico estão levando fornecedores globais a formar joint ventures, enquanto a queda nos custos de lítio-íon está reduzindo a diferença de preço em relação aos sistemas de backup a diesel. A capacidade local de reciclagem, embora incipiente, está começando a abordar a gestão do fim de vida útil. A dependência de importação de matérias-primas e a escassez de água permanecem como obstáculos estruturais; no entanto, a clareza das políticas e licitações de tamanho recorde sinalizam uma trajetória de demanda duradoura para o mercado de baterias do Oriente Médio.
Principais Conclusões do Relatório
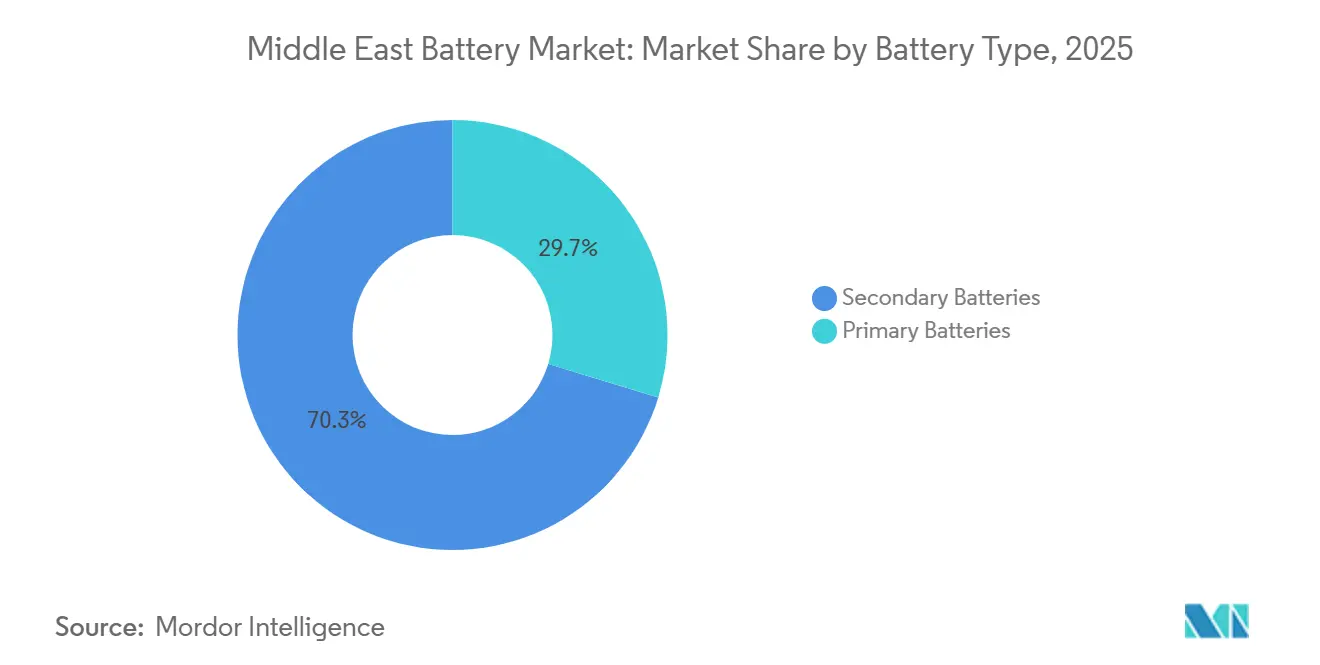
- Por tipo de bateria, as baterias secundárias detinham 70,3% da participação do mercado de baterias do Oriente Médio em 2025, e sua receita está prevista para crescer a um CAGR de 10,8% até 2031.
- Por tecnologia, o chumbo-ácido liderou com 39,8% de participação do tamanho do mercado de baterias do Oriente Médio em 2025, enquanto as baterias de estado sólido estão projetadas para expandir a um CAGR de 30,9% durante 2026-2031.
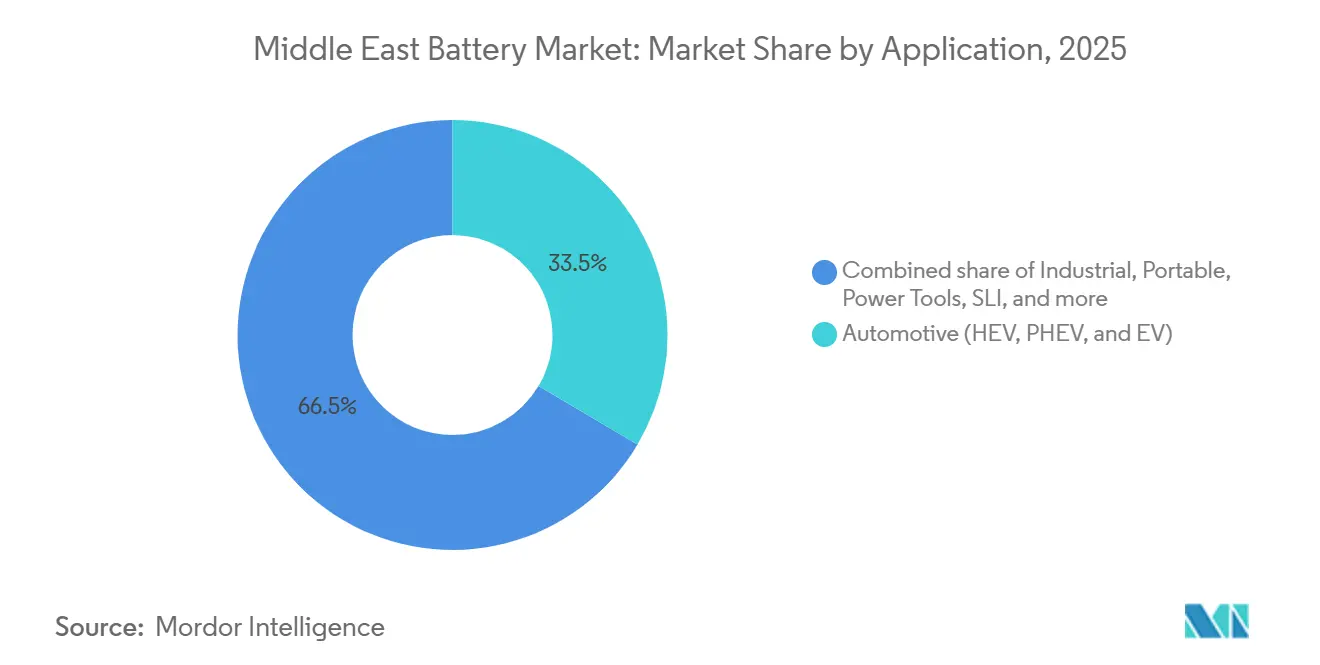
- Por aplicação, as baterias automotivas representaram 33,5% do tamanho do mercado de baterias do Oriente Médio em 2025 e estão avançando a um CAGR de 9,5% até 2031.
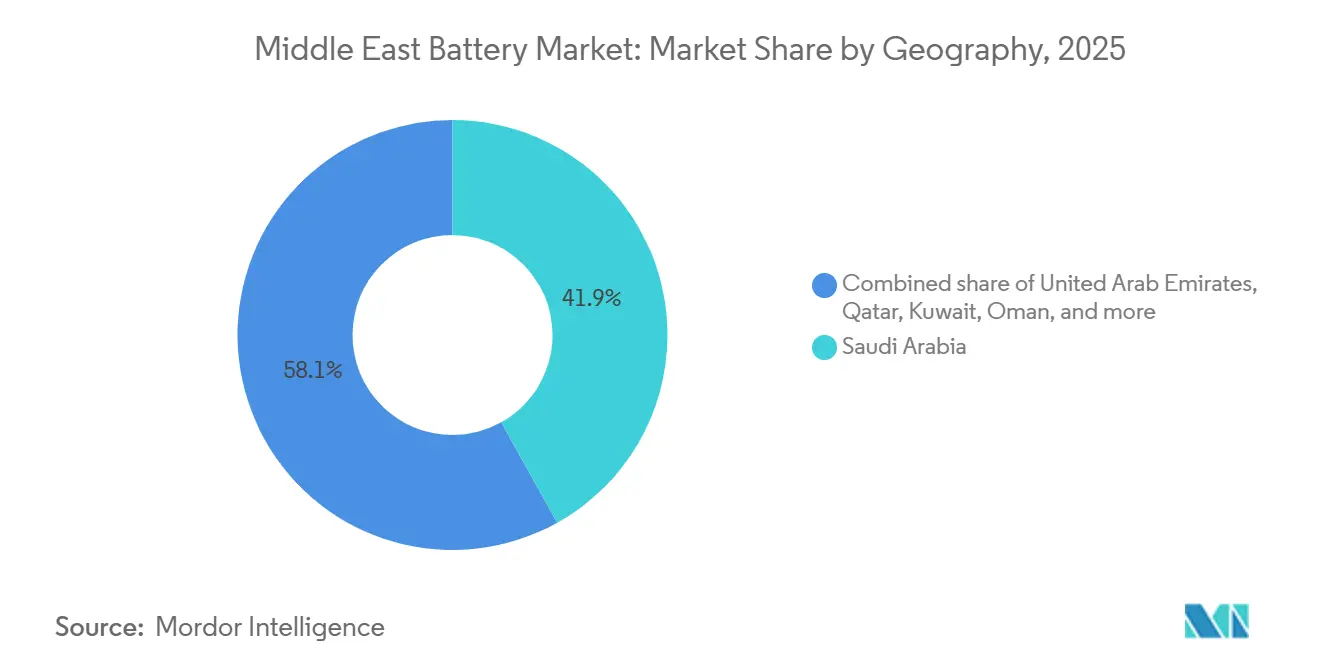
- Por geografia, a Arábia Saudita capturou 41,9% da participação de receita em 2025, enquanto Omã está definida para entregar o CAGR mais rápido de 14,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso à adoção de veículos elétricos sob as agendas de Visão | +2.1% | Arábia Saudita, Emirados Árabes Unidos, Catar, Omã, Kuwait | Médio prazo (2-4 anos) |
| Renováveis em escala de utilidade impulsionando a demanda por sistemas de armazenamento de energia | +2.8% | Arábia Saudita, Emirados Árabes Unidos, Omã, Catar | Longo prazo (≥ 4 anos) |
| Incentivos para fabricação local de baterias | +1.2% | Arábia Saudita, Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Crescente necessidade de backup para telecomunicações e data centers | +0.9% | Em todo o CCG com foco nos Emirados Árabes Unidos, Arábia Saudita e Catar | Curto prazo (≤ 2 anos) |
| Eletrificação de operações de petróleo e gás a montante | +0.7% | Arábia Saudita, Emirados Árabes Unidos, Kuwait, Omã | Médio prazo (2-4 anos) |
| Projetos de dessalinização fora da rede com armazenamento | +0.5% | Áreas costeiras de Omã, Arábia Saudita e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso à Adoção de Veículos Elétricos sob as Agendas Nacionais de Visão
A decisão da Arábia Saudita em 2026 de fomentar um setor de fabricação de veículos elétricos está remodelando a demanda regional por baterias. A Visão 2030 tem como meta 30% de penetração de veículos elétricos em Riade até 2030, apoiada por uma ordem para instalar 5.000 carregadores públicos, e todos os novos carros da frota governamental encomendados após 2027 devem ser de emissão zero.[1]Ministério de Energia da Arábia Saudita, "Metas de Veículos Elétricos da Visão 2030," energy.gov.sa O plano do Catar para 2.000 pontos de carregamento até 2030 acrescenta um nó secundário de demanda. A Lucid Motors iniciou a montagem de veículos em 2024 e sinaliza expansão da capacidade local. Os registros reais de veículos elétricos ficaram abaixo de 5.000 unidades em 2025, o que indica que os incentivos e o engajamento do consumidor precisam ser acelerados. Padrões de carregamento diversos em todo o Golfo fragmentam as estratégias dos fornecedores.
Renováveis em Escala de Utilidade Impulsionando a Demanda por Sistemas de Armazenamento de Energia
O corte de energia solar já atingiu 1,2 TWh na Arábia Saudita durante 2025, ou 8% da produção total de energia renovável, e padrões semelhantes estão emergindo nos Emirados Árabes Unidos.[2]Saudi Power Procurement Company, "Licitações de Sistemas de Armazenamento de Energia em Baterias," sppc.com.sa Os sistemas de armazenamento de energia em baterias são o remédio preferido, exemplificado pela licitação de fase um de 8 GWh da Arábia Saudita adjudicada em 2025 e pelo projeto CATL–Masdar de 19 GWh dos Emirados Árabes Unidos, que fornecerá 1 GW de energia ininterrupta até 2027.[3]Reuters Staff, "CATL e Masdar firmam parceria em projeto de armazenamento de baterias de USD 6 bilhões nos Emirados Árabes Unidos," reuters.com A usina de armazenamento Ibri III de 100 MWh de Omã mostra que estados menores estão incorporando baterias no lançamento de aquisições. A IRENA estima que cada novo gigawatt de capacidade renovável intermitente agora requer de 0,3 a 0,5 GWh de baterias para preservar a estabilidade da rede.
Incentivos para Fabricação Local de Baterias
A regra IKTVA da Arábia Saudita que exige 30-50% de adição de valor no reino para contratos adjudicados de energia renovável e armazenamento, e os incentivos "Faça nos Emirados" dos Emirados Árabes Unidos, levaram fabricantes de células a instalar linhas de montagem. A NEOM reservou USD 8,4 bilhões para infraestrutura de hidrogênio que inclui grandes baterias, criando maior atração para a fabricação local. A Tdafoq e a Delectrik Power Systems concordaram em 2025 em estabelecer uma fábrica de baterias de fluxo, exemplificando a mudança das importações para joint ventures.
Crescente Demanda de Backup para Telecomunicações e Data Centers
Os Emirados Árabes Unidos abrigam mais de 50 data centers ativos em 2026, juntos excedendo 600 MW de carga de TI; cada site depende de baterias para fornecimento de energia ininterrupta. A implantação de lítio-íon da Saft para torres de telecomunicações sauditas reduziu o uso de diesel em 92% e as visitas de manutenção em 70%. A EnerSys expandiu uma rede de distribuição regional para baterias PowerSafe em 2024. O Megapack da Tesla foi adotado em sites fora da rede onde interrupções de energia ameaçam a conectividade. As diretrizes da UIT padronizam o desempenho das baterias, portanto os fornecedores devem garantir vida útil de ciclo suficiente sob temperaturas do deserto.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de matérias-primas | -1.4% | Em todo o CCG | Curto prazo (≤ 2 anos) |
| Oferta mineral indígena limitada | -0.9% | Em todo o CCG | Longo prazo (≥ 4 anos) |
| Alto custo de capital versus geradores a diesel | -0.7% | Arábia Saudita, Kuwait, Omã | Médio prazo (2-4 anos) |
| Restrições de escassez de água no resfriamento e na produção | -0.6% | Arábia Saudita, Emirados Árabes Unidos, Catar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas
Os preços do carbonato de lítio flutuaram entre USD 12.000 e USD 18.000 por tonelada em 2025, perturbando o planejamento orçamentário para montadores que trabalham com contratos de preço fixo. Com zero de lítio, cobalto ou níquel domésticos, cada fábrica de baterias do Oriente Médio depende de importações. As interrupções no fornecimento de cobalto na República Democrática do Congo provocaram uma alta de 35% no preço à vista no início de 2025, levando os fornecedores a adotar químicas com cobalto reduzido. O Fundo de Investimento Público da Arábia Saudita adquiriu participações minoritárias em empreendimentos de lítio australianos e chilenos para proteger a exposição; no entanto, os preços dos produtos finais dentro do mercado de baterias do Oriente Médio ainda acompanham as oscilações do mercado à vista global.
Oferta Mineral Indígena Limitada
Levantamentos geológicos regionais confirmam reservas insignificantes de lítio, cobalto ou níquel, portanto o investimento em refinarias não pode compensar a escassez a montante. Os Emirados Árabes Unidos assinaram um memorando de fornecimento de hidróxido de níquel com a Indonésia em 2025, mas o material ainda precisa transitar por refinadoras terceirizadas. A reciclagem é imatura: a fábrica de chumbo-ácido de 25.000 tpa da Dubatt recupera apenas chumbo e ainda não consegue processar sucata de lítio-íon. Até que as escalas de capacidade de circuito fechado sejam alcançadas, a dependência mineral restringirá o controle de custos localizado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Recarregáveis Dominam os Segmentos de Frota e RedeAs baterias secundárias lideraram a receita com 70,3% em 2025, e o segmento está projetado para avançar a um CAGR de 10,8% até 2031. O número reflete a crescente participação de veículos elétricos, backups de data centers e sistemas de armazenamento de energia em escala de rede que exigem milhares de ciclos profundos. O nicho de baterias primárias permanece relevante em instrumentação de baixo consumo e eletrônica de defesa, mas enfrenta obstáculos de política e custo à medida que os mandatos de reciclagem se intensificam.
A adoção de recarregáveis depende do custo total de propriedade. O pacote de fosfato de ferro-lítio de 6.000 ciclos da BYD para a Saudi Electricity Company exemplifica uma economia que supera os preços iniciais mais baixos das químicas de uso único.[4]BYD Company, "Contratos de Armazenamento de Energia em Baterias na Arábia Saudita," byd.com As baterias primárias fornecem menos de 30% da receita regional, principalmente em sensores de campos petrolíferos onde os intervalos de substituição se alinham com viagens de manutenção programadas. A aplicação expandida das normas IEC 61960 nos Emirados Árabes Unidos consolida ainda mais os requisitos de segurança que favorecem fornecedores secundários de renome.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tecnologia:
Pilotos de Estado Sólido Desafiam a Liderança do Chumbo-ÁcidoO chumbo-ácido deteve 39,8% da receita em 2025, protegido pela liderança de custo, reciclagem robusta e uso consolidado em sistemas de ignição-iluminação-partida. As baterias de estado sólido, embora ainda abaixo de 2% da receita, carregam o maior CAGR de 30,9% até 2031, à medida que as linhas-piloto migram para produções comerciais em veículos elétricos premium e nós de rede de alta confiabilidade.
As químicas de lítio-íon representaram cerca de 45% em 2025 e mantiveram o status padrão para armazenamento em escala de utilidade. As baterias de fluxo ingressaram em nichos industriais após a unidade de ferro-vanádio da Aramco demonstrar tolerância a altas temperaturas. A relocalização da Enpower Greentech sob o programa NextGenFDI dos Emirados Árabes Unidos mostra que os formuladores de políticas do Golfo estão atraindo pioneiros de estado sólido com incentivos de P&D. Os preços do chumbo-ácido permanecem 60-70% abaixo do lítio-íon em base de custo por quilowatt-hora, mas apresentam vida útil de ciclo mais curta, o que reduz a vantagem nos cálculos de longo prazo.
Por Aplicação:
Baterias Automotivas Superam os Segmentos Industrial e PortátilAs baterias automotivas detinham uma participação de 33,5% em 2025 e devem crescer a um CAGR de 9,5% até 2031, refletindo metas agressivas de fabricação doméstica na Arábia Saudita e novos corredores de carregamento nos Emirados Árabes Unidos. O armazenamento estacionário industrial, particularmente os sistemas de armazenamento de energia em escala de utilidade, emergiu como o subconjunto de crescimento mais rápido dentro das aplicações industriais, sustentado por licitações de múltiplos gigawatts destinadas a reduzir o corte de energia solar.
A demanda automotiva está sendo institucionalizada. As frotas governamentais sauditas migram para modelos de emissão zero a partir de 2027, criando um canal de aquisição garantido. A fábrica da Lucid garantiu linhas de montagem no reino e adicionará montagem de células até 2027 para cumprir os requisitos IKTVA. Empilhadeiras e veículos guiados automatizados em armazéns do Golfo migram do chumbo-ácido para o lítio-íon para suportar ciclos de trabalho contínuos em múltiplos turnos. As baterias portáteis são maduras e vinculadas aos ciclos de substituição de eletrônicos de consumo, que estão se alongando e, portanto, produzindo crescimento modesto.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Baterias da Arábia Saudita
A Arábia Saudita gerou 41,9% da receita do mercado de baterias do Oriente Médio em 2025. A licitação de armazenamento de 18 GWh em duas fases e um pipeline de projetos de 15,1 GWh da BYD Co. Ltd. definem a iniciativa de modernização da rede elétrica mais assertiva. A eletrificação upstream e os planos de hidrogênio do NEOM adicionam nichos industriais e de longa duração. As regras de agregação de valor doméstico obrigam os fornecedores a formar joint ventures, ancorando instalações de manufatura que devem se aprofundar ao longo do período de previsão.
Mercado de Baterias dos Emirados Árabes Unidos
Os Emirados Árabes Unidos contribuíram com aproximadamente 28% da receita em 2025. O complexo de armazenamento de 19 GWh da CATL–Masdar, avaliado em 6 bilhões de USD, ilustra a escala dos programas de energia solar combinada com armazenamento. A construção de data centers em Abu Dhabi e Dubai sustenta as remessas de íons de lítio de grau de telecomunicações. O ecossistema de reciclagem dos EAU, liderado pela Dubatt, é o primeiro a abordar a circularidade, mas carece de escala de processamento de íons de lítio.
Mercado de Baterias do CCG
Omã está no caminho para o CAGR mais rápido de 14,7% até 2031, orientado pelos mandatos da Visão 2040 e pelas estratégias de exportação de hidrogênio verde. A unidade de armazenamento de 100 MWh de Ibri III é pioneira na aquisição integrada de energia solar combinada com armazenamento. O Catar tem como meta 4 GW de capacidade renovável até 2030 e abriga um pipeline emergente de energia solar combinada com armazenamento de 1,675 GW. O projeto Al Dibdibah do Kuwait e a modesta fazenda solar Noor 1 do Bahrein indicam uma integração de energias renováveis em estágio mais inicial, mas criam oportunidades distribuídas para sistemas de armazenamento comercial.

Panorama regulatório
Na Arábia Saudita, a fiscalização da SASO restringiu o acesso ao mercado de baterias e BESS por meio de validação em nível de sistema. A SASO avançou na aplicação da norma IEC 62933-5-2:2026 (em vigor a partir de março de 2026), exigindo testes localizados de ciclo de vida em alta temperatura para sistemas de armazenamento de energia importados e alinhando a certificação às condições operacionais desérticas. A SASO também determinou a IEC 62133-2:2026 para produtos de baterias de lítio (em vigor a partir de 10 de julho de 2026), incluindo testes de tipo locais e um Certificado de Conformidade da SASO.
Nos Emirados Árabes Unidos, a avaliação de conformidade é regida pelo Emirates Conformity Assessment Scheme (ECAS), sob supervisão do MoIAT. Concessionárias como DEWA e EtihadWE exigem aprovação e reinspeção quando a integração de baterias constitui uma alteração material na conexão à rede. Além disso, o Decreto-Lei Federal nº 11 de 2024 sobre Redução das Mudanças Climáticas tornou-se obrigatório para entidades públicas e privadas em maio de 2026, cruzando a documentação de aquisição para projetos de armazenamento juntamente com normas de segurança. Em ambos os mercados, a fiscalização das normas está migrando para uma combinação de testes locais, certificação específica por modelo e relatórios ambientais contínuos para implantações maiores de BESS.
Cenário Competitivo
Os cinco maiores fornecedores, BYD, CATL, LG Energy Solution, Tesla e Samsung SDI, detinham uma estimativa de 55-60% da receita de 2025 no mercado de baterias do Oriente Médio. Players regionais como Middle East Battery Company, Saft, EnerSys e Exide mantêm liderança em chumbo-ácido e nichos industriais especializados. Fabricantes de células chineses e sul-coreanos, beneficiando-se de capacidade em escala de gigawatt e vantagens de custo, capturam a maioria das adjudicações de armazenamento em escala de utilidade. O pacto de desenvolvimento conjunto da BYD com a Aramco em 2025 se alinha com a estratégia industrial do reino e incorpora transferência de valor para satisfazer as regras IKTVA.
A diversificação tecnológica oferece diferenciação alternativa. A primeira bateria de fluxo de ferro-vanádio comercial da Aramco validou o armazenamento de longa duração fora da janela de quatro horas do lítio-íon. A fabricante de baterias de fluxo Tdafoq planeja uma fábrica saudita, enquanto a Enpower Greentech está negociando incentivos dos Emirados Árabes Unidos para testes de estado sólido. A capacidade de reciclagem é a lacuna mais conspícua; a fábrica de chumbo-ácido da Dubatt recupera apenas uma fração do volume total de fim de vida útil, oferecendo uma oportunidade anual de USD 200-300 milhões para reciclagem de lítio-íon quando as frotas de veículos elétricos de consumo amadurecerem.
Concorrentes menores posicionam baterias modulares em contêineres para implantações de telecomunicações e microrredes, apostando em arquiteturas padronizadas para reduzir os prazos de entrega. Todos os fornecedores devem cumprir as regras de segurança IEC 62619, que protegem os clientes contra fuga térmica e harmonizam os processos de qualificação de células nos mercados do Golfo.
Líderes do Setor de Baterias do Oriente Médio
Exide Industries Ltd
Middle East Battery Company (MEBCO)
Tesla, Inc.
Saft Groupe SA
LG Energy Solution
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias do Oriente Médio
- Tesla Inc.
- Panasonic Holdings Corp.
- Saft Groupe SA
- Middle East Battery Co. (MEBCO)
- C&D Technologies Inc.
- EnerSys
- Exide Industries Ltd.
- FIAMM Energy Technology SpA
- Statron AG
- LG Energy Solution
- Samsung SDI
- CATL
- BYD Co. Ltd.
- Amara Raja Batteries Ltd.
- GS Yuasa Corp.
- East Penn Manufacturing
- Leclanché SA
- Li-Cycle Holdings Corp.
- Clarios (Johnson Controls spin-off)
- InoBat

Oportunidades de mercado e perspectivas futuras
A aquisição de armazenamento em escala de serviço público e os contratos de energia renovável ininterrupta estão criando espaço em branco para ofertas de BESS integradas à rede e bancáveis, apoiadas pela execução local. A SPPC pré-qualificou 27 desenvolvedores e fornecedores de tecnologia para a fase dois de seu programa de BESS, totalizando 3 GW/12 GWh em seis projetos de 500 MW/2 GWh sob uma estrutura BOO. Isso reforça um pipeline de múltiplos gigawatts e apoia uma transição para soluções containerizadas padronizadas, parcerias EPC e modelos de O&M de longo prazo adequados à operação no deserto.
Nos Emirados Árabes Unidos, o fechamento financeiro da Masdar em julho de 2026 para um projeto solar mais armazenamento de 5,2 GW com 19 GWh de baterias fornecidas pela BYD e Sungrow mostra como o financiamento de projetos está se concentrando em torno de energia solar em múltiplos gigawatts combinada com armazenamento. Esse padrão amplia a demanda por células qualificadas, PCS, BMS, gerenciamento térmico e garantias de desempenho respaldadas por garantia. A localização e os investimentos upstream também ampliam a oportunidade além da importação de células, alcançando a montagem de BESS e materiais de bateria, incluindo a assinatura, em maio de 2026, de uma joint venture pela ZOE Energy Storage para estabelecer uma instalação de BESS de 6 GWh na Arábia Saudita, e projetos em Omã como a fábrica de anodos de Li-íon de 200.000 toneladas por ano da Zhongke Electric na Zona Franca de Sohar e um acordo de instalação de veículos elétricos e células de bateria de USD 250 milhões em Duqm.
Recent Industry Developments in Mercado de Baterias do Oriente Médio
- Julho de 2026: a SPPC pré-qualificou 27 desenvolvedores e fornecedores de tecnologia para a fase dois do programa de BESS, totalizando 3 GW/12 GWh em seis projetos de 500 MW/2 GWh sob uma estrutura BOO. A inclusão de integradores de primeira linha aponta para um pipeline concorrido e bancável, e esclarece os cronogramas de aquisição para armazenamento em escala de serviço público na região.
- Outubro de 2025: a SPPC adjudicou capacidade de armazenamento da fase dois de 2,5 GW e 10 GWh, elevando a Arábia Saudita a 4,5 GW e 18 GWh de armazenamento contratado. A adjudicação destaca o BESS como ferramenta central para gerenciar a variabilidade renovável e enfatiza a prontidão de execução local para entregas em múltiplos locais.
- Julho de 2024: a Emirates Water and Electricity Company adjudicou um contrato de baterias de 400 MW para apoiar a rampa noturna do parque solar Al Dhafra, de 2 GW. O projeto ancora um caso de uso de serviços de rede para baterias nos Emirados Árabes Unidos e fornece um ponto de referência para qualificação de sistemas em condições desérticas.


Mercado de Baterias do Oriente Médio Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas de baterias geradas no Oriente Médio em baterias primárias e secundárias vendidas para uso automotivo, industrial e portátil, com valores capturados no nível de mercado em USD.
Exclusões de escopo: excluímos serviços de pós-venda, como mão de obra de instalação, contratos de manutenção, taxas de locação de baterias e receita de processamento de reciclagem autônoma.
Visão geral da segmentação
- Por Tipo de Bateria
- Baterias Primárias
- Baterias Secundárias
- Por Tecnologia
- Chumbo-ácido
- Lítio-íon
- Hidreto metálico de níquel
- Níquel-cádmio
- Sódio-enxofre
- Estado sólido
- Bateria de Fluxo
- Químicas emergentes
- Por Aplicação
- Automotivo (HEV, PHEV e EV)
- Industrial (Tração, Estacionário (Telecomunicações, UPS, Sistemas de Armazenamento de Energia), etc.)
- Portátil (Eletrônicos de Consumo, etc.)
- Ferramentas Elétricas
- SLI
- Outras Aplicações
- Por Geografia
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Omã
- Bahrein
- Restante do Oriente Médio
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para começar, mapeamos os sinais de demanda que explicam o consumo de baterias no Oriente Médio e, em seguida, os alinhamos às realidades de oferta e comércio de baterias. Fontes públicas são amplamente utilizadas aqui, como o UN Comtrade para fluxos comerciais de baterias, publicações da IEA para o contexto de transição energética e armazenamento, publicações da IRENA para acréscimos renováveis que podem impulsionar a demanda por armazenamento estacionário, e a OICA para o contexto de produção de veículos.
Também analisamos portais de bancos centrais e estatísticas nacionais (quando disponíveis) para indicadores macroeconômicos que influenciam a atividade industrial, juntamente com referências de normas e segurança que moldam o mix tecnológico. Relatórios anuais de empresas, apresentações a investidores e cobertura confiável da imprensa ajudam a validar a direção de preços e anúncios de capacidade. Quando agrega clareza, fazemos referência a assinaturas pagas para dados financeiros e inteligência corporativa, bancos de dados comerciais no nível de embarque e bancos de dados de patentes para verificar movimentos tecnológicos. Essas fontes documentais são ilustrativas e não exaustivas, e muitas outras referências públicas e pagas são consultadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
A seguir, testamos as premissas documentais por meio de entrevistas com especialistas e pesquisas curtas com fabricantes, distribuidores, integradores, contatos do lado EPC e grandes usuários finais em transporte, telecomunicações e instalações industriais. Como se trata de um mercado regional, as contribuições são equilibradas entre o Golfo e o Oriente Médio mais amplo, para que preços, atividade de licitações e ciclos de substituição não sejam superajustados a um único país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 58% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 17% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído usando uma abordagem top-down, em que a demanda regional é reconstruída a partir de uma combinação de atividade de aplicação e intensidade de uso de baterias, e então convertida em valor usando preços médios de venda realistas. Por exemplo, analisamos a frota de veículos e o comportamento de substituição para a demanda de SLI, as necessidades de energia de backup industrial ligadas aos requisitos de disponibilidade de telecomunicações e instalações, e o pipeline de projetos para armazenamento estacionário vinculado a renováveis.
Para manter os totais fundamentados, os resultados são corroborados usando verificações seletivas bottom-up, como verificações amostrais de canais de distribuidores, faixas indicativas de receita de fornecedores, e uma verificação de sanidade de ASP multiplicado pelo volume de embarques, quando os dados comerciais são relevantes. As principais entradas do modelo incluem a divisão entre baterias primárias e secundárias, mudanças no mix de química em direção ao íon-lítio, vida média da bateria por aplicação (ciclo de substituição), dependência de importação versus montagem local, e o momento cambial usado para conversão em USD. A previsão é realizada principalmente por meio de análise de cenários, em que as trajetórias de crescimento são ajustadas de acordo com a rapidez com que os projetos de armazenamento em rede avançam da adjudicação para a comissão, e a velocidade com que a eletrificação do transporte se expande. Quando a cobertura bottom-up é incompleta para canais menores, o preenchimento de lacunas é feito por meio de escalonamento baseado em razões a partir de países e aplicações melhor observados, seguido por uma nova verificação em relação aos totais regionais.
Validação de Dados e Ciclo de Atualização
Antes de finalizar, triangulamos os resultados do modelo com sinais independentes, como tendências comerciais, atividade de adjudicação de projetos e a direção observada dos preços por química, para que a trajetória de valor permaneça realista. Os valores discrepantes são revisados país por país, e saltos inusuais são rastreados até um fator específico, como um surto pontual de projeto ou uma mudança na premissa de precificação.
Uma segunda revisão por analista é concluída antes da aprovação final, e qualquer variação de alto impacto desencadeia um recontato com respondentes do setor para confirmar o que mudou. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como mudanças de política, anúncios de grandes plantas, ou movimentos acentuados de commodities que afetam a precificação de baterias. Pouco antes da entrega, é realizada uma nova passagem de dados para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Baterias do Oriente Médio da Mordor Intelligence Versus Outras Estimativas Publicadas
Os valores de mercado publicados para baterias no Oriente Médio podem parecer muito distantes porque as empresas escolhem limites de cobertura diferentes, convenções de ano diferentes e formas diferentes de traduzir sinais de volume em valores em USD. Na prática, as maiores discrepâncias geralmente vêm do que é contado como mercado de baterias versus fluxos de receita adjacentes, e da rapidez com que as mudanças de preço são incorporadas ao modelo.
Ao acompanhar os ciclos de substituição no nível de aplicação e a movimentação do ASP, e então atualizar o momento cambial e as premissas de comissionamento de projetos, a Mordor Intelligence mantém a estimativa vinculada às baterias vendidas para demanda automotiva, industrial e portátil, em vez de misturar complementos de serviço. As diferenças também aparecem quando alguns estudos ampliam a definição da região, combinam Oriente Médio com África, ou dependem de conversões agressivas do pipeline de armazenamento sem validar a defasagem entre adjudicação e instalação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,64 bilhões de USD (2026) | |
| Consultoria do Setor A | 8,03 bilhões de USD (2022) | Utiliza um ano-base mais antigo e uma curva de crescimento mais acelerada, e o escopo parece mais amplo na cobertura de uso final, o que pode incluir gastos adjacentes em armazenamento elétrico além dos pacotes de bateria. |
| Consultoria Regional B | 9,00 bilhões de USD (2024) | Combina uma abrangência geográfica mais ampla e pode misturar o Oriente Médio com mercados vizinhos, e a trajetória de preços não é claramente reconciliada com as mudanças no mix de química e os movimentos recentes de preços de importação. |
A dispersão na tabela é explicada principalmente por escolhas de delimitação (região e quais linhas de receita são incluídas) e pela forma como a precificação e o cronograma dos projetos são tratados ano a ano. Nossa abordagem mantém as etapas repetíveis ao vincular pools de demanda a fatores claros de aplicação, e então validar os totais com verificações cruzadas práticas, tornando o número final mais fácil de defender em uma chamada com o cliente.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de baterias do Oriente Médio até 2031?
Espera-se que o mercado atinja USD 10,96 bilhões até 2031, refletindo um CAGR de 7,48% durante 2026-2031.
Qual tipo de bateria lidera a receita no Oriente Médio?
As baterias secundárias (recarregáveis) detinham 70,3% da receita em 2025 e estão crescendo mais rapidamente do que as baterias primárias.
Qual país contribui com a maior participação na demanda regional?
A Arábia Saudita gerou 41,9% da receita em 2025, impulsionada por grandes licitações de armazenamento em escala de rede e mandatos de fabricação local.
Qual tecnologia está crescendo mais rapidamente?
As baterias de estado sólido apresentam a maior perspectiva de crescimento com um CAGR de 30,9% até 2031, embora ainda estejam em fases-piloto atualmente.
Qual é o principal risco da cadeia de suprimentos para fabricantes de baterias no Golfo?
A dependência total de lítio, cobalto e níquel importados expõe os fabricantes à volatilidade dos preços de matérias-primas e a interrupções logísticas.
Página atualizada pela última vez em:



