
中東・北アフリカの機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
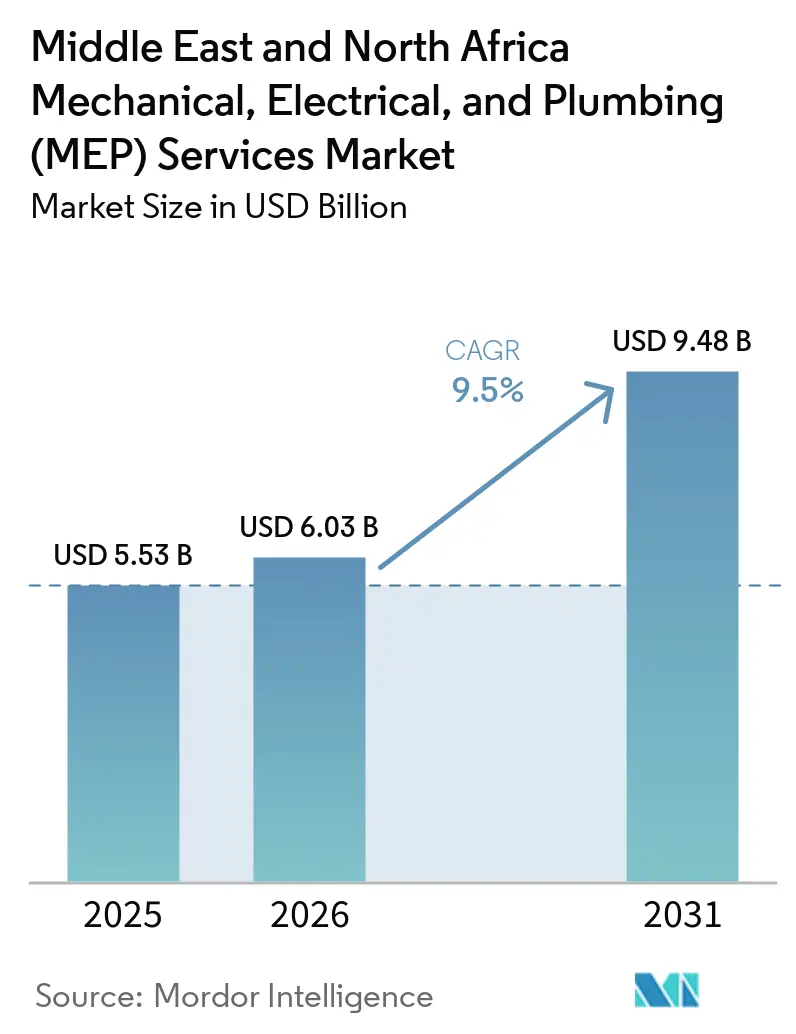
| 基準年の市場規模 (2025) | 5.53 十億米ドル |
| 市場規模 (2026) | 6.03 十億米ドル |
| 市場規模 (2031) | 9.48 十億米ドル |
| 成長率 (2026 - 2031) | 9.50 % |
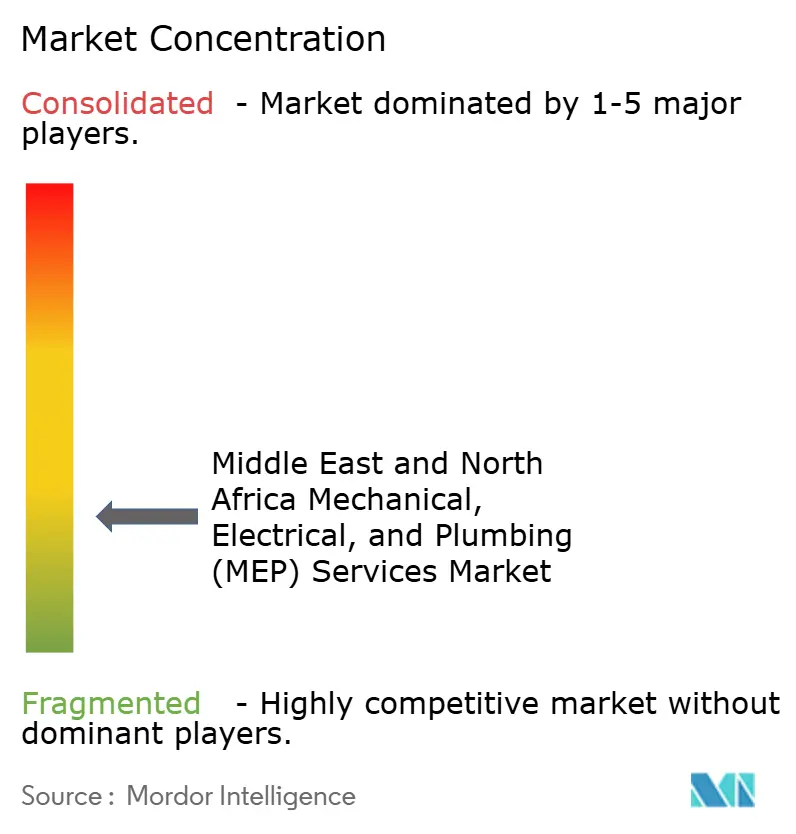
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東・北アフリカの機械・電気・配管(MEP)サービス市場分析
中東・北アフリカの機械・電気・配管サービス市場規模は、2025年に55.3 ビリオン 米ドル、2026年に60.3 ビリオン 米ドルと予測され、2031年までに94.8 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 9.5%で成長する見込みです。サウジアラビアは、国家主導の建設活動が長期プログラム全体にわたって大規模な機械・電気・配管パッケージを継続的に動かし続けているため、MENAのMEPサービス市場の主要な需要牽引国であり続けており、同市場の明確な重心となっています。UAEは、需要が単一の資金調達チャネルではなく、商業用不動産、データセンター、ホスピタリティ資産、および改修工事から生じているため、MENAのMEPサービス市場にバランスをもたらしています。冷房需要の高い建築環境において省エネ改修の重要性が高まっており、設計主導のスコープの価値を高め、初期プロジェクト納品後の長期的なメンテナンス機会を創出しています。データセンターおよび地域冷房工事も、MENAのMEPサービス市場の技術的な高度化を促進しており、特に開発業者が複数の建物システムにわたる統合的な責任体制と設計・施工間のより迅速な調整を求める場面でその傾向が顕著です。競争は中程度から高水準で推移しており、より強固な財務基盤、自社内製造能力、およびデジタル調整能力を持つ請負業者が、支払い遅延、労働力の圧力、および資材価格の変動に対してより有利な立場にあります。
主要レポートのポイント
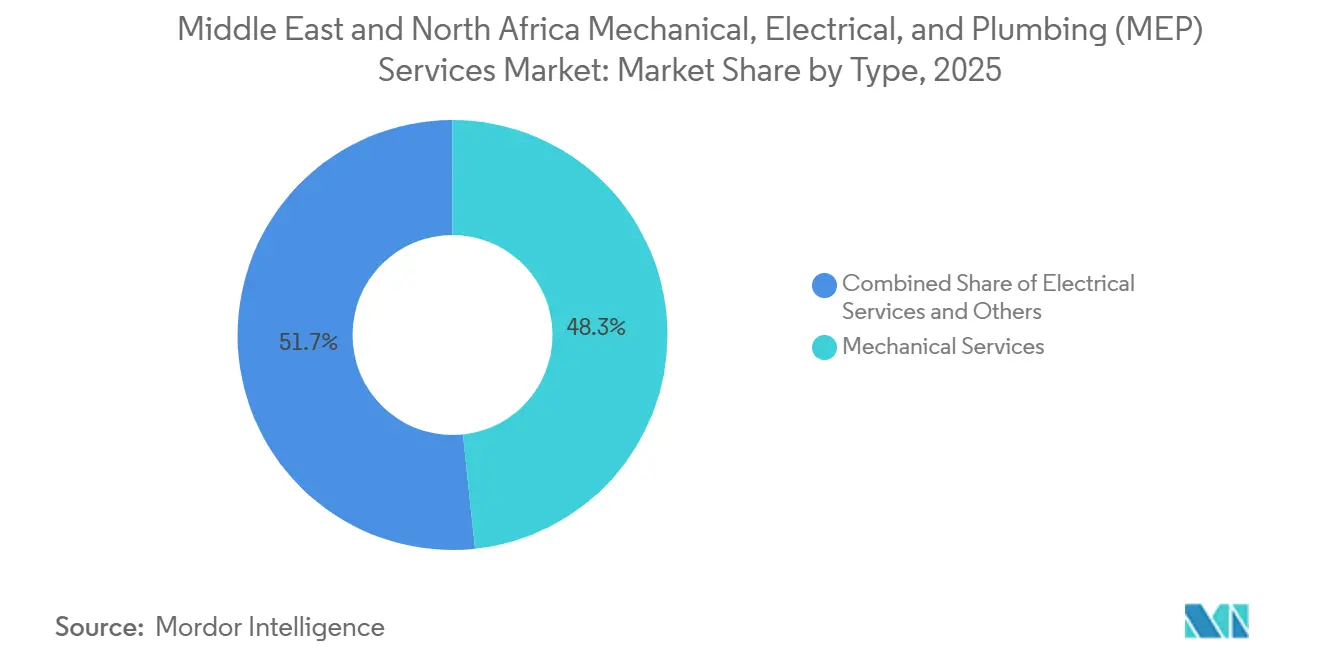
- タイプ別では、機械サービスが2025年に48.3%のシェアを占め、統合MEPサービスは2031年までに12.1%のCAGRで最も速い成長を記録すると予測されている。
- サービスタイプ別では、設計・エンジニアリングが2025年に36.3%のシェアを占め、その他のサービスは2031年までに11%のCAGRで拡大すると予測されている。
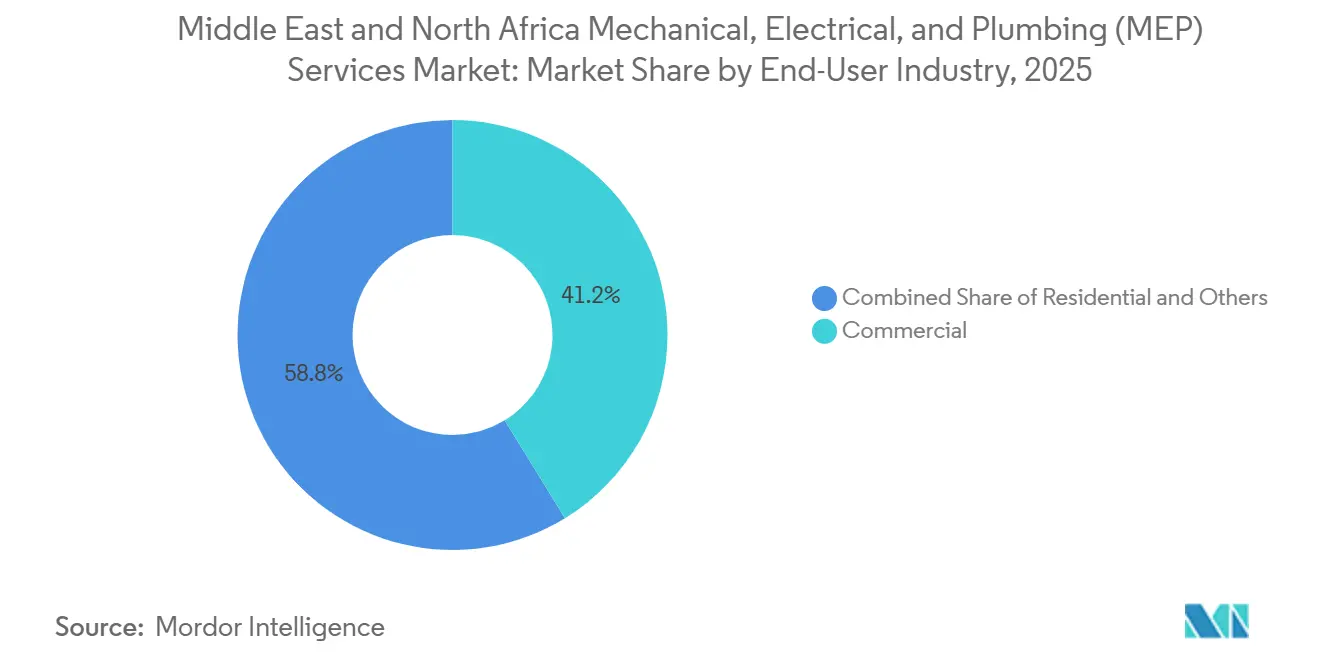
- エンドユーザー産業別では、商業が2025年に41.2%のシェアを占め、インフラは2031年までに12.7%のCAGRで成長すると予測されている。
- 地域別では、サウジアラビアが2025年に25.1%のシェアを占め、MENAのその他の地域内のカタールは2031年までに11.4%のCAGRで拡大すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サウジアラビアのギガプロジェクトとUAEの複合用途開発の拡大 | +2.5% | サウジアラビア、UAE | 長期(4年以上) |
| データセンター、地域冷房、およびミッションクリティカル需要 | +2.0% | UAE、サウジアラビア、カタール | 短期(2年以内) |
| 冷房集約型建物における省エネ改修 | +1.5% | 世界全体、特にUAE、サウジアラビア、エジプトに集中 | 中期(2〜4年) |
| BIM主導の設計調整とモジュール式MEPの普及 | +0.8% | UAE、サウジアラビア、地域への波及 | 中期(2〜4年) |
| 北アフリカにおける空港、観光、新都市建設 | +0.7% | モロッコ、エジプト、トルコ | 中期(2〜4年) |
| 水の再利用、海水淡水化との連携、および高効率配管ニーズ | +0.6% | サウジアラビア、UAE、エジプト、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サウジアラビアのギガプロジェクトとUAEの複合用途開発の拡大
サウジアラビアのギガプロジェクト活動は、プロジェクトオーナーが非常に大規模なプログラム全体にわたってより厳格な工程管理と実現可能性の検証を適用しているにもかかわらず、MENAのMEPサービス市場における最大の需要エンジンであり続けています。リヤドEXPO 2030と2034年FIFAワールドカップは、近期のパッケージを明確な納品マイルストーンに結びつけており、アクティブなパイプラインを発表主導ではなく実行主導のものにしています。UAEでは、複合用途および目的地型プロジェクトが商業、レジャー、ホスピタリティ、住宅の各フォーマットにわたってMENAのMEPサービス市場を広く維持しており、単一のプロジェクトクラスへの依存を低減しています。サウジアラビアのクライアントも国内付加価値要件をより積極的に適用しており、これにより競争は王国内に地元製造、研修能力、および納品の深みを持つ請負業者へとシフトしています。この市場セグメントでは規模が依然として重要ですが、発表されたプロジェクト価値よりも実行の信頼性がより重視されるようになっています。
データセンター、地域冷房、およびミッションクリティカル需要
データセンター、地域冷房、およびその他のミッションクリティカルプロジェクトは、最初の設計段階からより深いシステム統合を必要とするため、MENAのMEPサービス市場における業務の構成を変えています。ラック密度の高まりにより、設計者は通常の商業ビルが必要とするよりも複雑な電力冗長性、液体冷却戦略、およびバックアップシステムへの対応を迫られています。これにより、調達決定がすでに確定した後の後期設置修正に頼るのではなく、早期に機械・電気スコープを調整できるエンジニアや請負業者に価値がシフトしています。地域冷房プラントおよびネットワーク配管も、大規模な機械パッケージが公共インフラや公益事業と並行して動くマスタープランド都市開発にMENAのMEPサービス市場を結びつけています。これらの需要の流れは、デジタルインフラ、公益事業計画、および都市サービスプラットフォームに連動しているため、短期的な不動産センチメントの影響を受けにくい特性があります。
冷房集約型建物における省エネ改修
冷房はGCC諸国の建物における最大の負荷の一つであり続けているため、省エネ改修工事はMENAのMEPサービス市場における持続的な需要源となりつつあります。一部のGCC市場では、冷房がピーク時の電力需要の最大70%を占める場合があり、これにより改修の投資回収が公共・民間の資産オーナーにとって商業的に有意義なものとなっています[1]。UAEの政府・機関資産はすでにより広範な改修プログラムをめており、MENAのMEPサービス市場を新築工事および初期設置工事を超えて拡大しています。改修スコープを受注した請負業者はメンテナンスサイクルを通じて関与し続けることが多く、これにより一つの資本投資案件が継続的な収益可能性を持つ長期的なサービス関係へと転換されます。2026年11月にドバイで開催が予定されているCIBSE MENAレトロフィット会議は、改修工事の実施が地域においてニッチな活動ではなく、コアなエンジニアリングテーマとして扱われるようになったことを示しています。
BIM主導の設計調整とモジュール式MEPの普及
BIM主導の設計調整とモジュール式MEP納品は、特に大規模でスケジュールに敏感なプロジェクトにおいて、MENAのMEPサービス市場での標準的な実践となりつつあります。これにより手戻りが減少し、現場での作業期間が短縮され、複数のGCC市場で熟練スタッフが依然として不足している状況下で、請負業者が労働生産性を管理しやすくなります。モジュール式製造は、ダクト工事、配管工事、および繰り返しの機械室組立において特に有用であり、オフサイト作業によりスケジュールの信頼性と設置の一貫性を向上させることができます。クライアントもデジタル情報要件をより一貫して活用しており、これはBIM能力が高額入札において一部の企業だけが示す必要のある差別化要因ではなく、ますます参入要件となっていることを意味します。その結果、実績のある製造前工程と調整プロセスを持つ企業は、価格だけでなく品質と納品の確実性によって受注を獲得しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働者およびエンジニアリング人材の不足 | -1.2% | GCC全域、特にサウジアラビアとUAE | 長期(4年以上) |
| 資材のリードタイムと積極的な価格競争 | -0.8% | グローバルなサプライチェーンへの影響、UAEとサウジアラビアに集中 | 短期(2年以内)から中期(2〜4年) |
| 支払い認証の遅延とクレーム管理リスク | -0.5% | サウジアラビア、UAE | 短期(2年以内)から中期(2〜4年) |
| 特定市場における地政学的・安全保障上の不安定性 | -0.4% | MENA全域、紛争隣接地帯に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働者およびエンジニアリング人材の不足
熟練労働者とエンジニアリングの不足は、プロジェクト量が複雑なシステムを管理・設置できる訓練された人材の供給よりも速く増加しているため、MENAのMEPサービス市場における構造的な制約として残っています。地域のパイプラインには、より多くの監督者、プロジェクトマネージャー、試運転スペシャリスト、および認定設置業者が必要ですが、そのような人材の育成には時間がかかり、プロジェクトスケジュールが圧縮されると容易に補充できません。MEP下請業者が工事前線に時間通りに人員を配置できない場合、元請業者はプロジェクト全体のチェーンにわたってスケジュールの遅延とより広範なクレームリスクを吸収することになります。スキルの不均一性は品質上の問題でもあり、一部の市場ではHVACおよび関連業種にわたる設置業者の資格要件が完全に標準化されていない状況が続いています。内部研修センターと再現可能な現場プロセスに投資する企業はより保護されていますが、MENAのMEPサービス市場全体にわたって人材格差は依然として重大な課題です。
資材のリードタイムと積極的な価格競争
資材の長いリードタイムと積極的な価格争は、MENAのMEPサービス市場全体の実行に引き続き圧力をかけています。発電機、配電盤、およびその他の電気パッケージの長い調達サイクルにより、請負業者は設置よりもはるか前に運転資本を投入することを余儀なくされ、固定価格案件における資金管理を弱体化させます。そのリスクは、輸入機器の価格と金属材料が納品期間中に請負業者に不利な方向に動いた場合、さらに管理が困難になります。大規模な住宅および複合用途プロジェクトにおける価格主導の入札は、クライアントが入札段階でそれらのメリットを常に適切に評価するわけではないため、製造前工程、エンジニアリングの深み、およびデジタル納品に多額の投資をする企業の優位性を低下させます。早期調達、一括購入、およびリスク分担メカニズムは大規模プログラムでは効果を上げていますが、これらの慣行はMENAのMEPサービス市場全体ではまだ標準化されていません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
機械サービスが主導、統合MEPが加速機械サービスは2025年のMENAのMEPサービス市場シェアの48.3%を占め、タイプセグメントの中で最大となりました。地域の持続的な冷房負荷により、商業ビル、住宅団地、ホテル、交通資産、および公共施設にわたってHVAC関連工事が不可欠であり続けており、新築および改修サイクルの両方で大規模な機械パッケージを支えています。電気サービスは、データセンター、スマートビルシステム、バックアップ電源アーキテクチャ、および低電圧ネットワークが新規プロジェクトにおけるシステム全体の複雑性を拡大しているため、第2位のセグメントを維持しました。配管サービスは、海水淡水化に連動したネットワーク、節水義務、および建築資産における処理水再利用の普及拡大に支えられた需要により、安定を維持しました。
統合MEPサービスは、MENAのMEPサービス産業のタイプセグメントの中で最も速いペースで、2026年から2031年にかけてCAGR 12.1%で成長すると予測されています。マスター開発業者は、一つのシステムの調整失敗が引渡し時に他の複数のシステムを遅延させる可能性があるため、複合用途、ホスピタリティ、インフラ、およびギガプロジェクトプログラムにおける機械・電気・配管スコープにわたる単一契約の責任体制をますます好むようになっています。ミッションクリティカルシステム、インテリジェント低電圧工事、およびファストトラック納品にわたる専門チームを持つプロバイダーは、特にプロジェクトオーナーがインターフェースの削減とより厳格なスケジュール管理を求める場面で、このシフトから恩恵を受ける有利な立場にあります。統合納品は、クロスシステムのモデリング、試験、および試運転が一つの主任請負業者のもとで管理しやすくなるため、より厳格なエネルギー性能要件とも整合しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
サービスタイプ別:
設計・エンジニアリングが収益を牽引、その他のサービスが加速設計・エンジアリングは2025年のMENAのMEPサービス市場規模の36.3%を占め、地域パイプラインの多くがフロントエンドの計画、調整、および仕様策定作業に残っていることを反映しています。大手コンサルタント会社は、設計管理が建設全体を通じて機器選定、調達タイミング、工程ロジック、およびライフサイクル性能に影響を与えることができるため、初期段階の委託を引き続き競い合っています。設置・試験・試運転は第2位のサービスタイプであり続け、現場条件、インターフェースリスク、および最終引渡し期限に最も近い位置にあるため、プロジェクト納品の中で最も労働集約的な部分であり続けました。統合システム試験がデジタルインフラおよび高性能建物にとってはるかに大きな要件となっているため、ミッションクリティカル施設は試運転をより専門的なものにしています。
その他のサービスは、MENAのMEPサービス産業において最も成長の速いサービスタイプとなり、2026年から2031年にかけてCAGR 11%で拡大すると予測されています。資産オーナーは、基本的な労働力のみのメンテナンス契約から、稼働率、対応速度、監視されたパフォーマンス、およびより明確なサービスレベルの期待に結びついた契約へと移行しています。電力コストの上昇と施設オーナーが計画外の障害の減少、より高い運用の可視性、およびより正当化しやすいメンテナンス支出を求めるにつれて、予測監視とビルアナリティクスがますます重要になっています。保守・修理も、アブダビ、リヤド、ドバイ、およびその他の確立された商業地区で最初の大規模なメンテナンスサイクルに入りつつある建物ストックの増加から恩恵を受けています。
エンドユーザー産業別:
商業が主導、インフラが最速で拡大商業エンドユーザーは2025年のMENAのMEPサービス市場の41.2%を占め、オフィス、ホスピタリティ資産、モール、および複合用途開発を支出の中心に置き続けました。これらのプロジェクトは通常、複雑な冷房システム、密度の高い電気レイアウト、高度な低電圧フィットアウト、および標準的な建物よりも厳格な室内環境性能を必要とするため、平方メートルあたりのMEP価値が高くなります。住宅は、サウジアラビアの大規模住宅プログラム、ドバイの主要なヴィラ開発、およびエジプトの新行政首都に支えられ、第2位のエンドユーザーグループであり続けました。Johnson Controls Arabiaは、エジプトの新行政首都R5ゾーンのVRFパッケージの9,000万米ドル相当のシェアを確保し、138棟・22,000戸のアパートにわたって11,000台以上のYORKユニットを供給しました[2]。
インフラは、MENAのMEPサービス産業において最も成長の速いエンドユーザーセグメントとなり、2026年から2031年にかけてCAGR 12.7%で成長すると予測されています。空港の拡張、上下水道プラント、データセンターキャンパス、および都市モビリティプログラムが、純粋な不動産を超えた機会の幅を広げ、請負業者に公益事業に連動たより多くの業務への参入機会を与えています。このセグメントは、民間開発のセンチメントが軟化しても公共計画サイクルが活発に維持される傾向があるため、将来の受注残の多様化にも貢献しています。インフラにおけるコンプライアンス要件はより高く、より強固な文書化、試験、試運転、および規制管理能力を持つ請負業者は、設置コストのみで競合する企業よりも良好なマージンを確保できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
サウジアラビアおよびアラブ首長国連邦の機械・電気・配管(MEP)サービス市場
サウジアラビアは2025年のMENA MEPサービス市場規模の48.4%を占めており、地域の見通しは引き続き同国における事業執行と密接に結びついている。NEOM、ディリーヤ・ゲート、レッドシー・グローバル、キディヤ、ニュー・ムラッバ、ジェッダ・セントラルは、大規模なビルディング・サービス需要と長期にわたる複数パッケージの納入スケジュールを組み合わせることで、サウジアラビアをプロジェクト・パイプラインの中心に位づけ続けている。資金調達はより選別的になっているが、エクスポ2030リヤドおよび2034年FIFAワールドカップに関連するイベント連動型プロジェクトは、依然として近期の納入を下支えし、純粋に発表済みのパイプラインとは区別された形で進行中の工事を維持している。これにより、需要ドライバーが商業ビル、ホスピタリティ、公益事業、交通、新都市にまたがっているにもかかわらず、MENA MEPサービス市場は一つの地域に集中した状態が続いている。UAEはシェアでは小さいものの、民間不動産、公共改修プログラム、ホスピタリティ、デジタル・インフラにわたってパイプラインがより多様化しており、より均衡のとれた需要基盤を有している。
北アフリカおよびトルコの機械・電気・配管(MEP)サービス市場
エジプトとモロッコは北アフリカにおける主要な需要拠点であり、両国とも数年にわたってMEPスコープを繰り返し生み出す長期の公共建築・交通プログラムによって形成されつつある。エジプトでは、新行政首都が住宅、政府庁舎、公益事業連動型システムにわたる需要を創出しており、R5ゾーンはすでに同国で現在発注されている冷却パッケージの規模を示している。モロッコでは、単一の空港サイトを超えた広範な近代化サイクルの中で、ターミナルのHVAC、電力、照明、給排水、安全設備パッケージを支える空港主導の需要が見られる。トルコは異なる需要パターンを示しており、再建工事および官民連携プロジェクトが、病院グレードのHVAC、制御システム、ビル管理システムへの安定した需要を支えている。
中東・アフリカの機械・電気・配管(MEP)サービス市場
カタールはレポート内で最も成長が速い地域であり、残余MENAにおいて2026年から2031年にかけて11.4%のCAGRを記録している。ルサイルのスマートシティ統合、サステナビリティ改修義務、および2027年までのグリーン改修契約が、汎用的な設置工事ではなく専門性の高い高付加価値スコープへの需要を生み出しており、同市場における機会の質を変化させている。イラク、リビア、ヨルダンも実質的な再建需要を有しているが、支払いリスクおよび治安状況により、より厳格なリスク基準を持つ国際ゼネコンにとって実行可能パイプラインの量は限られている。その結果、MENA MEPサービス市場は、サウジアラビアの主要シェアが示す以上に地理的に広がりを持つ市場となっているが、リスク調整後の機会は依然として国ごと、プロジェクト・スポンサーごとに大きく異なっている。
競争環境
MENAのMEPサービス市場は中程度に分散しており、地域の請負業者とグローバルなエンジニアリングコンサルタントが同一の委託で競合するのではなく、バリューチェーンの異なる部分を占めています。BK Gulf、ALEMCO、Khansaheb MEP、およびAl-Futtaim Engineering & Technologiesは主要な地域請負業者の一つであり、AECOM、AtkinsRéalis、WSP Global、Jacobs、Cundall、およびBuro Happoldは設計およびプロジェクト管理の委託において引き続き著名な存在です。地域企業は製造前工程、納品速度、実行の深み、および地元の労働管理で競合する傾向があり、グローバルコンサルタントはエンジニアリング調整、デジタルツール、および仕様への影響力で競合します。これにより、設計権限と設置能力が同一プロジェクト上で異なるグループによって保持されることが多い競争マップが生まれ、大規模プログラムにわたってパートナーシップモデルが一般的となっています。
戦略的な動きは、デジタル納品、現地化、およびミッションクリティカル能力にますます集中しており、これらは請負業者がマージンを拡大し、リピートビジネスを強化できる分野です。Al-Futtaim Technologiesは2025年6月にJohnson Controlsと提携し、UAEでOpenBlueスマートビルプラットフォームを立ち上げ、不動産、教育、金融、および政府クライアントにわたるインテリジェントインフラとエネルギー効率の高い運用を目指しています[3]。Johnson Controls Arabiaも、エジプトのR5 VRFパッケージにおける9,000万米ドルのシェアを通じてプロジェクトのフットプリントを拡大し、大規模冷房システムと複雑な住宅納品における地位を強化しました。Drake & Scull Internationalは2025年2月、インフラ、電力、および下水処理スコープのためにAED 10億を超える2件のアラビアンヒルズ契約を確保し、2024年の財務再建後の事業回復を示しました。これらの動きを、より強固な財務基盤、内部研修、および自社内製造と組み合わせることができる企業は、スケジュールの確実性が入札価格と同様に重要な複雑なプログラムでリピート委託を獲得するより有利な立場にあります。
予測メンテナンスとエネルギー成果契約が成熟した地域よりもまだ発展途上であるにもかかわらず、資産オーナーが測定可能なライフサイクル性能に強い関心を示しているパフォーマンスベースの施設管理には、ホワイトスペースが残っています。ESCOの認定を受けたオペレーターは、クライアントが初年度のサービスコストだけでなく、検証された節約、稼働率、およびライフサイクルの説明責任により注意を払っているため、有利な立場にあります。UAEのEstidama Pearlレーティング、LEEDおよびサウジアラビアのMostadamは、新築および改修工事の両方にわたって仕様決定と請負業者選を形成しています。全体として、競争は活発で技術的に要求が高いですが、MENAのMEPサービス市場を支配に近い単一の請負業者グループは存在しません。
中東・北アフリカの機械・電気・配管(MEP)サービス業界のリーダー企業
-
BK Gulf
-
ALEMCO
-
Al-Futtaim Engineering & Technologies
-
Khansaheb MEP
-
Adeeb Group
- 注:主要企業の掲載順は順位を示すものではありません。
中東・北アフリカの機械・電気・配管(MEP)サービス市場 このレポートでカバーされる企業
- BK Gulf
- ALEMCO
- Al-Futtaim Engineering & Technologies
- Khansaheb MEP
- Adeeb Group
- AG Engineering
- Al Shafar United
- Menasco Mechanical Contracting
- Voltas Limited
- Orascom Construction
- International Electromechanical Services
- Drake & Scull Engineering
- ETA Engineering
- KEO International Consultants
- Dar Al-Handasah
- Jacobs
- AECOM
- WSP Global
- AtkinsRéalis
- Cundall
- Buro Happold
- Khatib & Alami
- Johnson Controls Arabia
- JLW Middle East
最近の産業開発事情 中東・北アフリカの機械・電気・配管(MEP)サービス市場
- 2025年2月:Drake & Scull Internationalは、ドバイのアラビアンヒルズプロジェクトにおいて合計AED 10億を超える2件の契約を確保し、2億2,400万平方フィートにわたるエリア05(パークビスタ)とエリア10(サンバレー)のインフラ、電力、および下水処理を対象とし、2024年の財務再建後の完全な事業回復を示しました。
- 2025年2月:Johnson Controls Arabiaは、エジプトの新行政首都R5ゾーンにおける1億8,000万米ドルのVRFプロジェクトの9,000万米ドルのシェアを確保し、138棟・22,000戸のアパートにわたって合計冷房能力14万トンの11,000台以上のYORK VRFユニットを供給しました。
- 2025年6月:Al-Futtaim TechnologiesはJohnson Controlsと提携し、UAEでOpenBlueスマートビルプラットフォームを立ち上げ、不動産、教育、金融、および政府クライアント向けのインテリジェントインフラとエネルギー効率の高い運用を目指しています。
中東・北アフリカの機械・電気・配管(MEP)サービス市場レポートのスコープ
MENAのMEPサービスレポートは、タイプ別(機械、電気、配管、統合MEPサービス)、サービスタイプ別(設計・エンジニアリング、設置・試験・試運転、保守・修理、その他)、エンドユーザー産業別(住宅、商業、インフラ)、地域別(サウジアラビア、UAE、エジプト、トルコ、モロッコ、その他のMENA)に区分されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修理 |
| その他のサービス |
| 住宅 |
| 商業 |
| インフラ |
| サウジアラビア |
| アラブ首長国連邦 |
| エジプト |
| トルコ |
| モロッコ |
| 中東・北アフリカのその他の地域 |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修理 | |
| その他のサービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 地域別 | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| トルコ | |
| モロッコ | |
| 中東・北アフリカのその他の地域 |
レポートで回答される主要な質問
2031年までのMENAのMEPサービスの成長見通しはどうですか?
MENAのMEPサービス市場は、2026年の60.3 ビリオン 米ドルから2031年までに94.8 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 9.5%で推移すると予測されています。
地域需要に最も貢献している国はどこですか?
サウジアラビアは2025年に25.10%のシェアで地域をリードし、ギガプロジェクト、観光資産、エクスポ2030リヤドおよび2034年FIFAワールドカップに関連するイベント連動型インフラに支えられている。
最も速く成長しているサービスカテゴリーはどれですか?
タイプ別では、統合MEPサービスがCAGR 12.1%で最も速く成長しているセグメントであり、開発業者が建物システム全体にわたる単一窓口の責任体制をますます求めているためです。
最大の業務量を生み出しているエンドユーザーグループはどれですか?
商業エンドユーザーは2025年に41.2%のシェアを占め、高い冷房・電気の複雑性を持つオフィスタワー、ホスピタリティ資産、および複合用途開発によって牽引されています。