
メキシコ金属成形装置市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.3 十億米ドル |
| 市場規模 (2026) | 0.31 十億米ドル |
| 市場規模 (2031) | 0.34 十億米ドル |
| 成長率 (2026 - 2031) | 1.86 % |
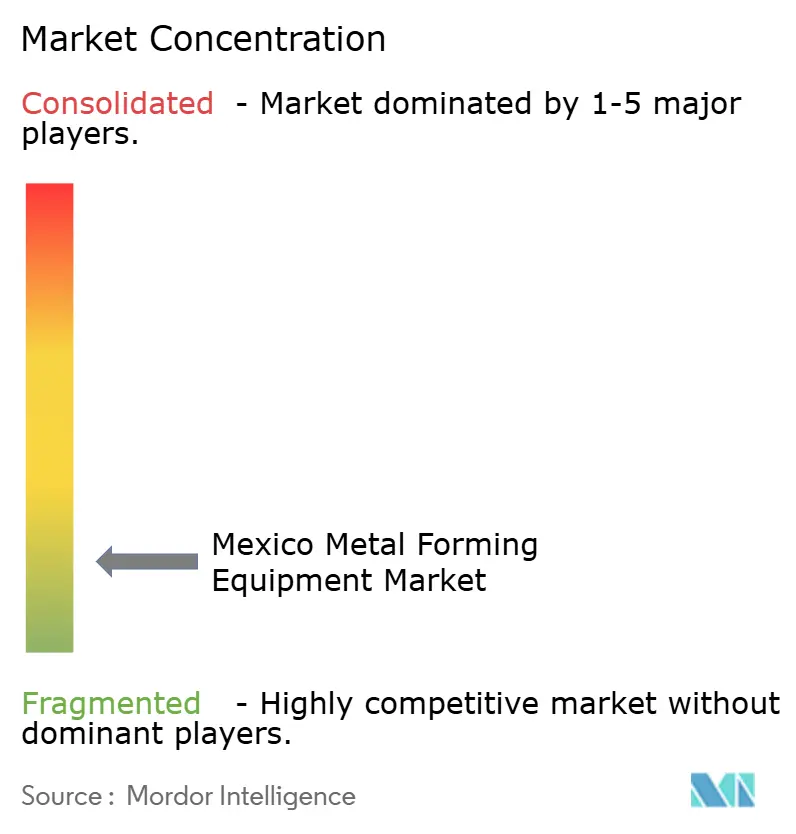
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ金属成形装置市場分析
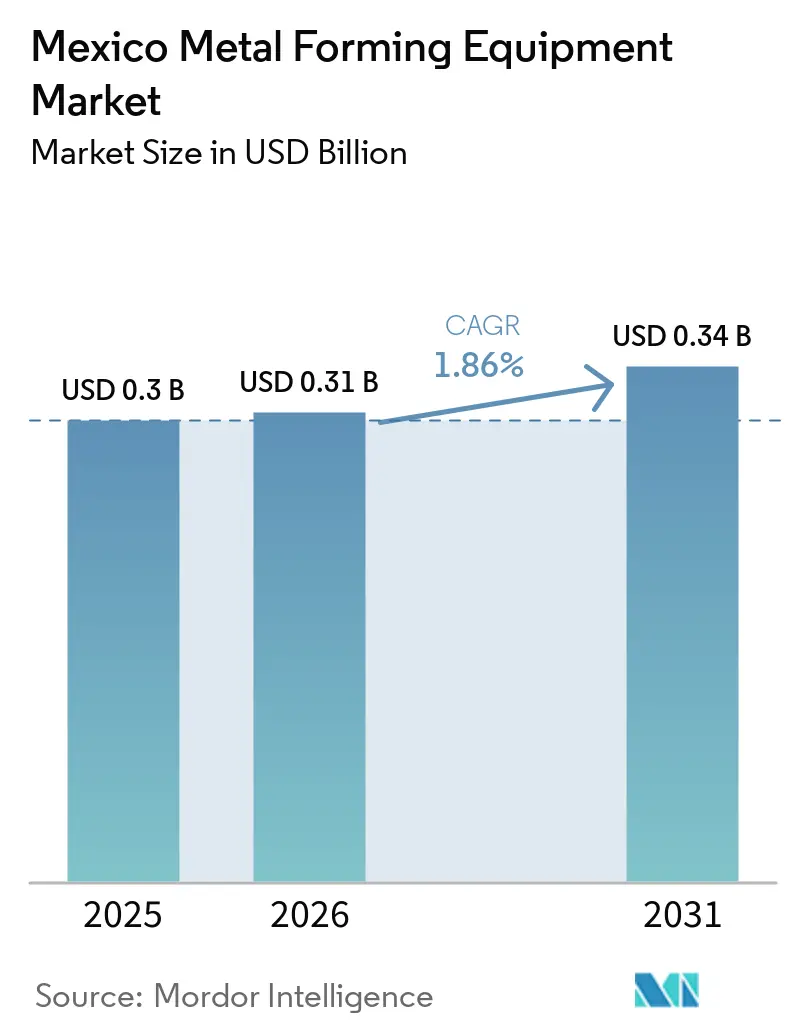
メキシコ金属成形装置市場規模は、2025年の0.3 ビリオン 米ドルから2026年に0.31 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 1.86%で成長して2031年までに0.34 ビリオン 米ドルに達すると予測されています。
メキシコの金属成形装置市場は、特に自動車、航空宇宙、家電、産業機器分野における製造活動の拡大と近代化によって支えられています。メキシコは2025年に約395万台の小型車を生産し、スタンピング、曲げ加工、成形システムへの需要を維持する一方、製造業への投資が自動化・精密装置の採用拡大を促進しています。機械・生産設備への投資は2026年に22 ビリオン 米ドルを超えると予測されており、自動車、家電、医療機器分野における継続的な生産能力拡大を反映しています。ニアショアリングとサプライヤーの現地化により、ティア1およびティア2メーカーが国内成形能力を拡大するよう促されており、電動化によりアルミニウム、高強度鋼、バッテリー部品、軽量構造体への要件が高まっています。その結果、メーカーはより高い精度、柔軟性、トレーサビリティを提供するCNC、サーボ電動、自動化、デジタル接続型成形システムへの移行を加速させています。高い資本コスト、熟練労働力の要件、インフラの制約、貿易政策の不確実性といった制約にもかかわらず、継続的な製造拡大と装置の近代化が金属成形装置への持続的な需要を支えています。
主要レポートのポイント
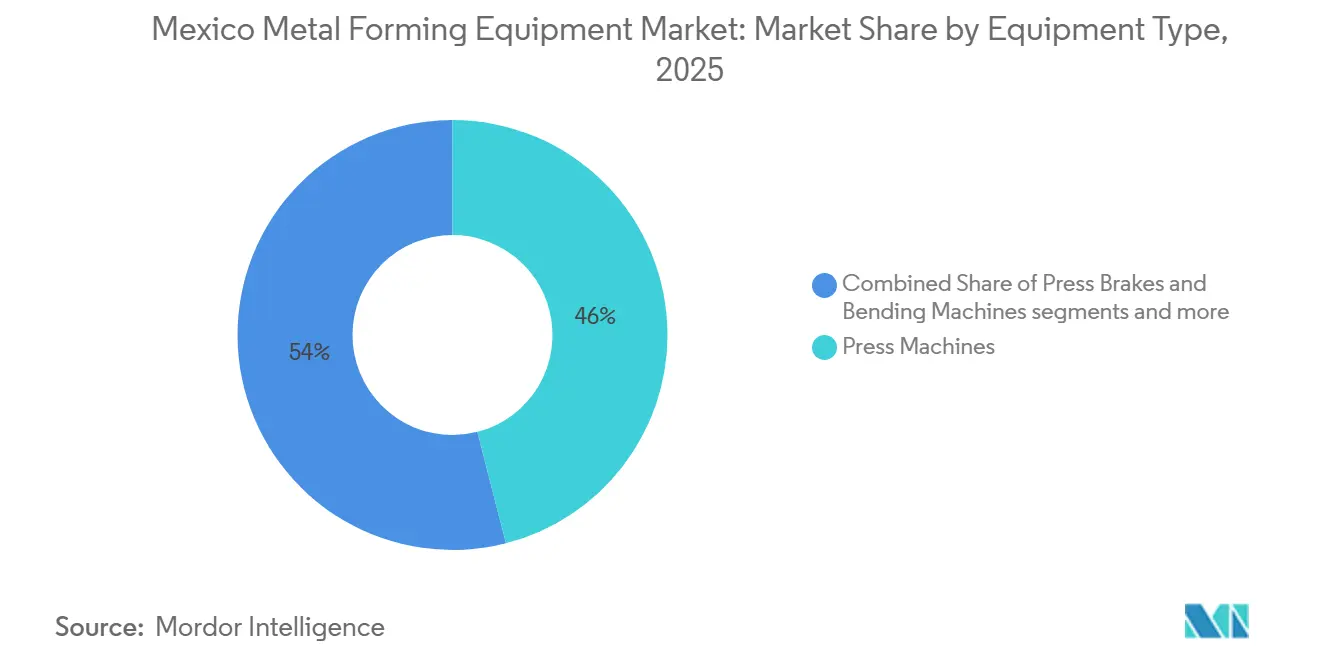
- 装置タイプ別では、プレス機械が2025年のメキシコ金属成形装置市場シェアの46%を占め、サーボ電動プレスは2031年までに4.5%のCAGRで成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年のメキシコ金属成形装置市場規模需要の35%を占め、曲げ加工は2031年までに3.8%のCAGRで成長すると予測されています。
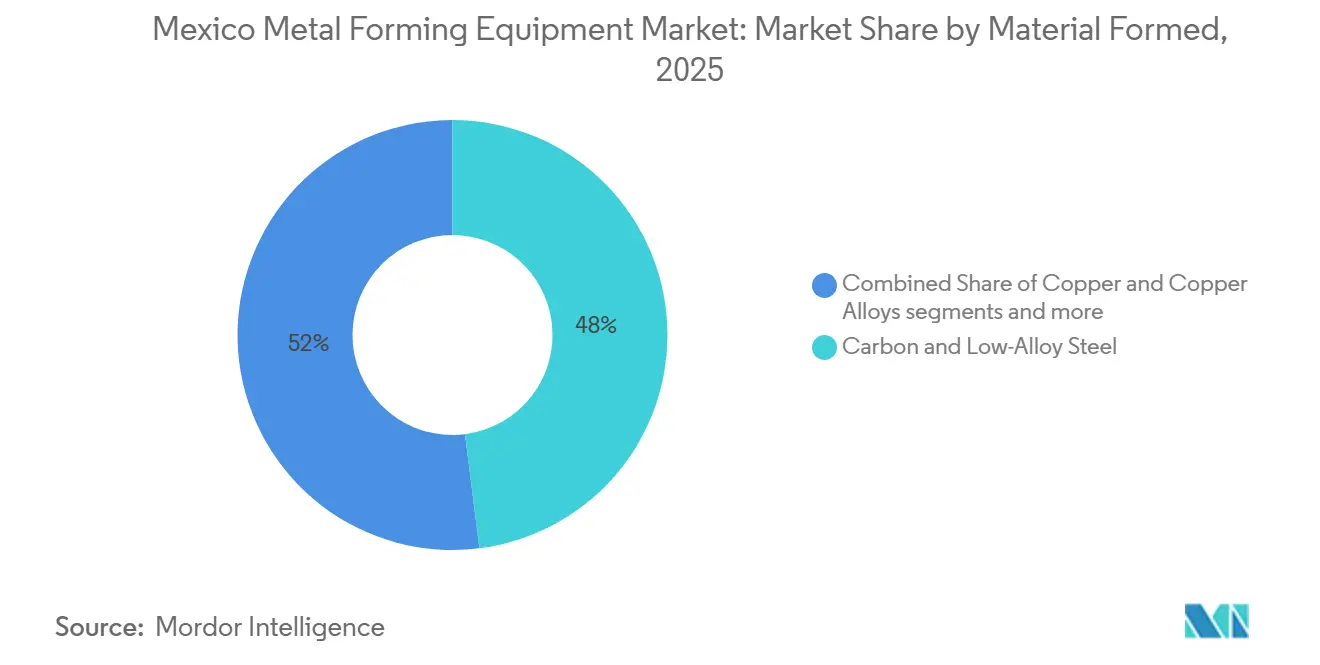
- 成形材料別では、炭素鋼および低合金鋼が2025年の需要の48%を占め、アルミニウムおよびアルミニウム合金は2031年までに4.2%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年の需要の46%を占め、航空宇宙および防衛は2031年までに4.4%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
メキシコ金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニアショアリングおよびUSMCA主導のサプライヤー現地化 | +0.55% | 全国;北部回廊およびバヒオに集中 | 短期(2年以内) |
| 自動車の電動化と軽量部品の生産 | +0.40% | ヌエボ・レオン州、グアナファト州、サン・ルイス・ポトシ州、アグアスカリエンテス州 | 中期(2〜4年) |
| メキシコ北部および中部における航空宇宙製造の拡大 | +0.30% | チワワ州、ソノラ州、ケレタロ州、コアウイラ州 | 長期(4年以上) |
| 自動化およびインダストリー4.0の導入による労働力制約の相殺 | +0.22% | 全国、北部メキシコおよびバヒオ中核地域 | 中期(2〜4年) |
| 国内工具の現地化とプログラムリードタイムの短縮 | +0.15% | 北部回廊、バヒオ、プエブラ州 | 短期(2年以内) |
| 既存設備の近代化と国境を越えたアフターマーケット支援 | +0.10% | 全国、北部回廊が主導 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ニアショアリングおよびUSMCA主導のサプライヤー現地化
USMCAの労働価値含有要件(乗用車価値の40%を時給少なくとも16米ドルを支払う設から調達すること)により、スタンピングおよび成形事業はアジアからの調達ではなくメキシコでの現地化が求められています。メキシコは2025年に過去最高の408.7 ビリオン 米ドルの外国直接投資を誘致しました。特に重要なのは、新規株式資本がFDI総額に占める割合が6%から16%へとほぼ3倍に増加したことであり、グリーンフィールドの成形能力がブラウンフィールドのみの拡張に取って代わっていることを示しています。メキシコから米国への輸出におけるUSMCA認証の活用率は、2025年初頭の約45%から年末には85〜89%に上昇しており、これは非適格品に対する米国の25%以上の関税によって促進されています。この変化により、USMCA税関認証審査で要求される部品レベルのデジタル記録を生成するサーボ電動システムを優先して、アナログ機械式プレスラインの廃止が加速しています。プラン・メキシコの35〜91%の即時固定資産税控除は、プレス装置の取得を直接補助し、ニアショアリングに対応した成形事業の回収期間を短縮します。
自動車の電動化と軽量部品の生産
メキシコにおけるEV組立は2024年に206,870台に達し、2025年初頭には72.27%増加しました。EVサプライベースは439社以上の活動企業に拡大し、7ヶ月間で37.1%増加しました。キアのヌエボ・レオン州ペスケリアへの6.49 ビリオン 米ドル(6億4,900万米ドル)投資は、全電動EV3の生産(組立は2026年8月に開始)を目的としており、同地域におけるティア1のボディ構造およびバッテリーエンクロージャー成形能力への継続的な投資を示しています。BMWグループのサン・ルイス・ポトシ州への8億ユーロ(902.9 ミリオン 米ドル)投資は、2027年からのノイエ・クラッセEV生産(80,000平方メートルの高電圧バッテリー組立棟を含む)を目的としており、アルミニウム成形および深絞りバッテリーエンクロージャー装置への需要を生み出しています。EV構造部品は通常、同等のICE時代の鋼鉄部品より15〜25%高いプレストン数を必要とし、購買者を体系的に大容量サーボプラットフォームへと移行させています。LINDE + WIEMANNのサン・ルイス・ポトシ州ロールフォーミング施設は2026年3月に開設され、BMWのiX3に部品を供給しており、OEMプラットフォームの決定がティア1の成形装置投資サイクルに直接どのように反映されるかを示しています。
メキシコ北部および中部における航空宇宙製造の拡大
メキシコの航空宇宙セクターは2025年に約110 ビリオン 米ドル(110億米ドル)の輸出を生み出し、2024年の107 ビリオン 米ドル(107億米ドル)から増加しました。製造業は約400社にわたるセクター収益の79%を占めており、現地調達率はグローバル航空宇宙サプライチェーンの10%未満にとどまっています。GEエアロスペースの約130 ビリオン メキシコペソ(67.7 ミリオン 米ドル)の2025〜2026年メキシコ投資は、エルモシージョおよびサルティジョにおける大型成形機械、専用工具、校正システムをカバーしています。エンブラエル・メキシコの2026年8月のチワワ州における製造開始(1,200人以上の直接雇用を創出)は、航空宇宙生産の約36%を占める約169.6 ビリオン メキシコペソ(882.8 ミリオン 米ドル)の航空宇宙産出を生み出し、2025年に年間20 ビリオン 米ドル(20億米ドル)を超える輸出を行う州としての地位を確固たるものにしています。サフランの12工場チワワ州クラスターおよびGKNエアロスペースの160,000平方フィートの施設は、サブミリメートルの公差を持つ精密チタンおよびアルニウム成形装置を必要とし、調達をプレミアムな欧州および日本のベンダーに固定しています。
自動化およびインダストリー4.0の導入による労働力制約の相殺
経済省(Secretaría de Economía)のタレント・メキシカーノ(Talento Mexicano)イニシアチブは、自動化、ロボティクス、半導体スキルを対象としており、労働力の制約が高精度成形事業全体の生産能力を圧迫していることを認識しています。ティア2およびティア3のスタンパーは、資格を持つ金型・ダイ設定者による第2・第3シフトの人員配置ができないことを補うために、ダイ内センシングおよびサーボフィード自動化を採用しており、デジタルプレス統合の回収期間を資本コスト分析単独で予測されるよりも短縮しています。プラン・メキシコのファストトラック投資令(2026年5月施行)は、戦略的サプライチェーン投資に対して30日以内の承認を保証し、サーボ電動プレスおよびロボットプレス補助システムの輸入通関を加速させています。FABTECH Mexico 2026において、AIDA Engineeringは統合NC1プレスおよび自動ジグザグフィードラインを実演し、メキシコのスタンピング事業が現在好む自動化と成形を組み合わせたパッケージを示しました。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長期にわたる投資回収 | -0.30% | 全国 | 長期(4年以上) |
| 熟練した金型・ダイ、制御、保守人材の不足 | -0.22% | 北部メキシコ、バヒオ | 長期(4年以上) |
| 北部製造回廊における電力品質、熱・粉塵への暴露 | -0.12% | ソノラ州、チワワ州、ヌエボ・レオン州、コアウイラ州、タマウリパス州 | 中期(2〜4年) |
| ICEからEVへの生産再編に伴う技術陳腐化リスク | -0.10% | 北部メキシコ、バヒオ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長期にわたる投資回収
サーボ電動および大型油圧プレスラインは金属成形プログラムにおける主要な設備投資を占めており、中堅メキシコサプライヤーのアップグレードへの意欲と財務規律の間に構造的な緊張を生み出しています。プラン・メキシコの適格先進製造投資に対する35〜91%の即時固定資産税控除は、財政支援なしの回収期間が法外に長いことを暗黙的に認めています。メキシコの製造業における固定資産総額は2024年に4,189,745 ビリオン メキシコペソ(218.1 ビリオン 米ドル)に達し、3.2%増加した一方、製品生産額はわずか2.1%しか増加しておらず、この乖離する比率が新規プレス装置のROIタイムラインを直接延長しています。CONUEEのNOM-016-ENER-2025は、プレス駆動システムに使用される0.746kWから373kWの三相誘導モーターに対する更新されたエネルギー効率基準を義務付けており、認証コンプライアンス層を追加することで総調達コストと資格取得時間を増加させています。大手OEM系スタンパーはサプライチェーンファイナンスとプラン・メキシコのインセンティブにアクセスできますが、資本コスト障壁が最も深刻なティア2およびティア3の独立ジョブショップは、構造化された設備クレジットへのアクセスが限られたまま老朽化した機械式ラインを使用し続けています。
熟練した金型・ダイ、制御、保守人材の不足
メキシコは2024年に主に中国、米国、ドイツから30 ビリオン 米ドル(34億米ドル)以上の金型・ダイを輸入しました。クルスター・デ・エラメンタレス(Clúster de Herramentales)はTECMA 2025において、この依存性をダイ設計、金型・ダイ製造、CNCプログラミングにおける国内人材の構造的不足に起因すると指摘しました。プラン・メキシコは200,000人の技術者の訓練を目標としていますが、経済省は、技術機関が時代遅れの設備とサーボプレス、PLC、ダイ内センシング要件に合致しないカリキュラムで運営を続ける限り、目標達成は限定的になると認めています。INEGIのEMIMは、2025年5月に製造業雇用が前月比0.3%減少し、技術者と生産労働者が同率で減少したことを記録しており、これはニアショアリングが熟練プレス設定者とダイ保守人材をより多く必要としている時期と重なっています。タレント・メキシカーノプログラムの自動化とロボティクスへの注力は方向性としては正しいものの、北部メキシコのティア2における即時のボトルネックを形成する金型・ダイ保守のサブ専門分野への対応が不十分です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレスの優位性が持続、サーボラインが新たな価値基準を設定
プレス機械は2025年のメキシコ金属成形装置市場の46.00%を占め、この地位はヌエボ・レオン州、グアナファト州、プエブラ州の工場全体でボディパネルおよび構造部品を生産するための大型機械式・サーボタンデムスタンピングラインへの自動車産業の依存によって強化されています。プレスカテゴリー内での従来の機械式・油圧式構成からサーボ電動アーキテクチャへの移行(2031年までに4.50%のCAGRで予測)は、このセグメントで進行中の最も重要な価値創造の変化です。サーボプレスは同等トン数の機械式ラインより平均販売価格が35〜50%高く、定期的なデジタルサービスおよびソフトウェア収益を生み出します。ウィーゲル(Wiegel)のシラオ(グアナファト州)施設への300メートルトンAIDA直接駆動サーボプレスの最近の設置(バスバー、端子、e-モビリティ部品を対象とした高速スタンピング用途)は、中堅自動車サプライベースを通じて進行中の装置アップグレードサイクルを示しています。ANDRITZシューラーの2026年1月のフェイントゥール(Feintool)と共同開発したHFAファインブランキングプレスの発売(エネルギー効率と生産量の改善を組み合わせた)は、ICEおよびEVプラットフォームの両方向けに精密安全重要部品を生産する北部メキシコの顧客に向けてセグメントを位置付けています。
プレスブレーキおよび曲げ機械は第2位の装置カテゴリーを形成しており、航空宇宙、電気エンクロージャー、建設セグメントにサービスを提供するファブリケーターを通じてシェアを拡大しています。鍛造装置、ロールフォーミングライン、ハイドロフォーミングシステム、ワイヤーおよびチューブ成形装置は、エネルギー、航空宇宙、商用車サプライチェーン全体の特殊用途に対応しています。規制の影響もここで関連しています。NOM-016-ENER-2025は、成形プレスのスピンドルの大部分を駆動するモータークラスである373kWまでの三相誘導モーターに対する更新されたエネルギー効率基準を義務付けており、メキシコの装置購買者は輸入前にコンプライアンス認証を確認する必要があり、これにより新規プレス取得の仕様基準が実質的に引き上げられ、効率の低い駆動システムを持つ従来の機械式設計が不利になります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
成形プロセス別:スタンピングが数量を確保、曲げ加工が航空宇宙プレミアムを獲得
スタンピングおよびパンチングは2025年のメキシコ金属成形装置需要の35.00%のシェアを占め、サルティジョ、サン・ルイス・ポトシ、トルカの組立複合施設全体でボディパネル、クロージャー、構造部材を大量生産する自動車セクターによって牽引されています。このセグメントのシェアは、以前のマキラドーラ拡張サイクル中に設置された連続プログレッシブダイスタンピングラインの密度を反映しており、その多くはニアショアリング関連の資本アップグレードプログラムの下でサーボドライブの改造または交換の候補となっています。深絞りは家電および航空宇宙構造部品の生産を通じてセグメントミックスに大きく貢献しており、押出しおよびロールフォーミングはEVバッテリーエンクロージャーフレーミングおよび商業建設セグメント向けのアルミニウムプロファイルに対応しています。
曲げ加工の2031年までの3.80%のCAGR予測は、最も動的なプロセス成長の事例を表しており、明確な顧客プロファイルによって牽引されています。それは、構造エアフレームリブおよびキャビネット品質の板金に対してサブ0.1mm角度繰り返し精度が可能なCNCプレスブレーキを必要とする航空宇宙ティア1サプライヤーおよび電気エンクロージャーファブリケーターです。TRUMPFの2026年7月のメイト・プレシジョン・テクノロジーズ(Mate Precision Technologies)との戦略的パートナーシップ(メキシコ、米国、カナダの板金ファブリケーターを明示的に対象)は、メキシコ市場全体の曲げ機械オペレーターの工具ポートフォリオアクセスを拡大し、競争投資の方向性がハードウェアだけでなく工具エコシステムの深化に向かっていることを示しています。ハイドロフォーミングは自動車構造サプライヤーの間で関心が高まっており、EVプラットフォームのドアリング、ピラー、サスペンションクロスメンバー向けに従来の多部品スタンピングアセンブリを単一部品の中空断面に置き換えており、システムあたり200〜500万米ドルの資本集約型専用プレスを必要としますが、接合および組立における大幅なダウンストリームコスト削減を提供します。
成形材料別:炭素鋼が維持、アルミニウムが加速
炭素鋼および低合金鋼は2025年のメキシコ金属成形装置需要の材料別で48.00%を占め、少なくとも2030年まで生産が続くICEプラットフォームで稼働する乗用車および小型トラック組立プログラム全体での従来のボディ・イン・ホワイトスタンピングの継続的な優位性を反映しています。ステンレス鋼成形は食品機器、医療機器、エネルギーインフラ製造の専門的な下流顧客にサービスを提供しており、炭素鋼事業とは異なる専用工具、ダイ材料、成形パラメーターを必要とする小規模ながらプレミアムマージンのセグメントであり、増分的な装置差別化需要を生み出しています。銅および銅合金成形装置は電気コネクターおよびバスバーセグメントにサービスを提供しており、EVバッテリー管理システムおよび高電圧ワイヤーハーネスが高速で薄い高導電性ストリップを処理できる精密成形プレスへの需要を促進しています。
アルミニウムおよびアルミニウム合金は最も成長の速い材料カテゴリーを代表しており、2031年までに4.20%のCAGRで予測されており、その促進要因は車両軽量化の義務とEV構造アーキテクチャに根ざしています。キョンシン・ケーブル・デ・メキシコ(Kyungshin Cable de México)の2025年のゴメス・パラシオ(ドゥランゴ州)施設への5,000万米ドルの拡張(フォードEVバッテリーモジュール生産向けに27台の専用機械を設置)は、EV品質の公差でアルミニウムバッテリーモジュール構造部品を処理するために必要な装置投資の強度を示しています。LINDE + WIEMANNのサン・ルイス・ポトシ州工場(ロールフォーミングおよび接合技術を使用してBMWのノイエ・クラッセ向けアルミニウム構造部品を生産)は、より大きな作業エンベロープ、より厳しい公差、統合された接合能力に向けた成形装置仕様の変化を例示しています。チタン、ニッケル、その他の非鉄金属は、完全に航空宇宙によって支えられたニッチながら急成長するサブセグメントを形成しています。チワワ州のタービン部品メーカーの密集したクラスターは、高温でスーパーアロイを処理できる多軸成形・鍛造装置への持続的な需要を生み出しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:自動車が基盤を確保、航空宇宙がミックスを再形成
自動車および輸送は2025年のメキシコ金属成形装置需要の46.00%を占め、2025年後半に米国自動車部品購入の46.25%を占める米国最大の自動車部品サプライヤーとしてのメキシコの地位、およびヌエボ・レオン州、サン・ルイス・ポトシ州、プエブラ州、グアナファト州の工場からの年間395万台の生産によって支えられています。自動車最終用途セグメント自体が二極化しています。レガシーICE対応の機械式スタンピング需要は横ばいになっている一方、EV構造およびバッテリーエンクロージャー成形需要は加速しており、メキシコの製造業の歴史における以前のどの自動車移行よりも単位生産量あたりの資本集約度が高い、同時進行の装置廃棄と新規投資サイクルを生み出しています。産業機械・資本設備、金属製品・製造、電気・電子は成形装置需要の相当なシェアをまとめて占めており、それぞれ契約スタンピング、構造製造、EVワイヤーハーネス部品生産にサービスを提供しています。
航空宇宙および防衛は2031年までに4.40%のCAGRで最も長の速い最終用途セグメントであり、2025年に110 ビリオン 米ドル(110億米ドル)の輸出を生み出す製造基盤によって支えられており、メキシコ市場の他のどのセグメントよりも体系的に高精度・高価値の成形装置を引き込むペースで拡大しています。自動車との重要な差別化要因はプログラム期間です。航空宇宙成形装置の調達決定は3〜4年の車両プラットフォームサイクルではなく5〜15年の部品契約に結びついており、OEMにとってより長く予測可能なアフターマーケットおよびスペアパーツの収益ストリームを生み出しています。医療・精密製造は数量では最小の最終用途セグメントですが、単位あたりの装置価値は最も高い部類に入ります。医療機器エンクロージャーおよびインプラント部品は、ISO 13485に準拠したプロセス制御と完全な材料バッチトレーサビリティ仕様を持つ成形システムを必要とし、低コストの中堅市場機械を排除し、検証済みの品質管理システムを持つプレミアムな欧州および日本のベンダーに調達を集中させます。
地理的分析
ヌエボ・レオン州、チワワ州、コアウイラ州、ソノラ州、タマウリパス州を含む北部メキシコは、自動車OEM工場、航空宇宙部品メーカー、国境を越えた物流インフラの密度を反映して、メキシコにおける金属成形装置設置の最大シェアを占めています。チワワ州は航空宇宙成形装置成長の震源地として際立っています。エンブラエルの2026年8月の立ち上げ、サフランの12工場クラスター、GKNエアロスペースの160,000平方フィートの拡張施設により、同州のチタンおよびアルミニウム精密成形装置への需要はラテンアメリカで他に類を見ない規模に達しています。北部回廊はまた、市場で最も深刻な電力インフラ制約を抱えています。メキシコの産業団地の91%(北部に高度に集中)が電力供給障害を経験しており、CFEの全国送電網の予備率はピーク負荷時に3%まで低下しており、安定した産業操業に必要な最低6%を大幅に下回っています。CFEの2025〜2030年の82 ビリオン 米ドル(82億米ドル)送電拡張計画は、ソノラ州、チワワ州、ヌエボ・レオン州、タマウリパス州を含む北部地域全体の92プロジェクトを対象としており、予定通りに実施されればプレスラインの稼働時間リスクプロファイルを大幅に改善するでしょう。
BMWのサン・ルイス・ポトシ州でのノイエ・クラッセ生産への8億ユーロの投資、キアのヌエボ・レオン州でのEV3転換への6.49 ビリオン 米ドル(6億4,900万米ドル)投資、バヒオの自動車・航空宇宙デュアルクラスター構造は、LINDE + WIEMANN、キョンシン、ソンウーを含むティア1構造サプライヤーを顧客工場から150km以内にプレスおよび成形能力を共同設置するよう引き付けています。ケレタロ州はチワワ州以外のメキシコの主要航空宇宙製造クラスターとしてバヒオ内で独自の地位を占めています。ディール・アビエーション(Diehl Aviation)の88,000平方フィートのケレタロ施設(2025年9月にエアバスA220構造部品を生産するために開設)は、欧州OEM仕様基準での精密航空宇宙成形装置調達を吸収する回廊の能力を示しています。INEGIのDENUE 2026データは、ヌエボ・レオン州(526事業所)、ハリスコ州(476事業所)、グアナファト州(456事業所)を機械・装置製造事業所数が最も多い3州として特定しており、バヒオクラスターが機械加工および成形装置バリューチェーンの深さにおいて北部州と直接競合していることを確認しています。
メキシコシティハリスコ州、プエブラ州、イダルゴ州を含む中部メキシコおよび新興工業州は、成形装置需要の第3の地理的層を代表しています。プエブラ州はフォルクスワーゲンの確立された製造複合施設とその構造スタンパーのサプライベースを擁しており、従来の機械式プレス能力の安定した調達を促進しています。グアダラハラの電子・技術製造ハブを中心とするハリスコ州は、電気エンクロージャーおよび家電製造にサービスを提供する精密パンチングおよび曲げ装置への需要を生み出しています。イダルゴ州の金属製造セクターは2024年に5.33 ビリオン メキシコペソ(27.74 ミリオン 米ドル)の鍛造・スタンピング生産価値を生み出し、コアウイラ州は4.59 ビリオン メキシコペソ(23.89 ミリオン 米ドル)、サン・ルイス・ポトシ州は3.70 ビリオン メキシコペソ(19.26 ミリオン 米ドル)の地域産出水準であり、これらの州をエントリーレベルのプレスおよび曲げ装置の中堅ながら成長する市場として位置付けています。
競争環境
メキシコ金属成形装置市場は低い市場集中度を示しています。中国の参入企業であるYANGLI、JIER、MINGXUは2024年以降、中堅の設置基盤を拡大しており、欧州同等品より30〜40%低い価格を提供しながら、販売後のサービスギャップを縮小するために北部産業回廊に現地部品倉庫を構築しています。ANDRITZシューラーの2025年9月のANDRITZ Schuler Mexicoへのリブランディングにより、現地子会社がANDRITZグループのアーキテクチャに統合され、プレス装置と並んでデジタルMetrisモニタリングおよび金属加工ソリューションのクロスセルが可能になっています。このバンドリングアプローチは、低コスト競合他社に対するスイッチングコストを引き上げます。対応可能なホワイトスペースは、グローバルOEMも現地サービスプロバイダーも現在レトロフィットセンサーおよびアナリティクスアフターマーケットを支配していないティア2およびティア3サプライヤー向けのデジタルプレスライン監視です。TRUMPFの2026年7月のメイト・プレシジョン・テクノロジーズとのパートナーシップ(メキシコ、米国、カナダのファブリケーター向けの工具ポートフォリオを強化)は、ハードウェアを超えた差別化として工具エコシステムのロックインに向けた競争的な方向転換を示しています。
地元の小規模プレイヤーであるTecnoPress、Stanser、Preci Industria Metalmecánica、Prensas y Cilindrosは、保守、改修、エントリーレベルのプレス供給において競争しており、ニアショアリングが迅速対応・スペイン語技術サービス能力への需要を生み出すにつれてこれらのセグメントは成長しています。ANDRITZシューラーの2026年1月のフェイントゥールとのHFAファインブランキングプレス発売(世界中で800台以上の油圧ファインブランキングシステムを納入した実績に基づく)は、メキシコの自動車ティア1向け精密安全重要部品成形において文書化された特許に裏付けられた製品ポジションを確立しています。韓国の参入企業であるキョンシンとソンウーは、ヌエボ・レオン州とドゥランゴ州の垂直統合EVファシリティの一部として独自の成形装置を設置しており、オープン市場外に自社プレス能力を構築し、従来のベンダーの対応可能な調達量を減少させています。
メキシコ金属成形装置産業リーダー
-
AIDA Engineering, Ltd.
-
AMADA CO., LTD.
-
Schuler Inc
-
TRUMPF México S. de R.L. de C.V.
-
Bystronic Mexico S.A. de C.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:エンブラエル・メキシコがチワワ州で製造事業を開始し、1,200人以上の直接雇用を創出しました。同州はメキシコの航空宇宙製造産出の約36%を生み出しており、2025年の航空宇宙輸出は20 ビリオン 米ドル(20億米ドル)を超えています。
- 2026年7月:TRUMPFがメイト・プレシジョン・テクノロジーズと戦略的パートナーシップを締結し、メキシコ、米国、カナダの板金ファブリケーター向けのパンチングおよび曲げ工具ポートフォリオを拡大し、工具エコシステムのロックインを通じてアフターマーケットを強化しました。
- 2026年5月:経済省のファストトラック投資令が施行され、戦略的サプライチェーン投資に対して30日以内の規制承認を保証し、先進成形装置調達の資本展開タイムラインを直接短縮しました。
- 2026年3月:LINDE + WIEMANNがサン・ルイス・ポトシ州のミレニアム産業パークにロールフォーミングおよび接合施設を開設し、BMWのiX3ノイエ・クラッセEVプラットフォーム向けの構造部品を供給しました。BMW工場での本格的な車両生産は2027年2月に開始されます。
メキシコ金属成形装置市場レポートの範囲
メキコ金属成形装置市場は、装置タイプ別(プレス機械、プレスブレーキおよび曲げ機械、その他)、成形プロセス別(スタンピングおよびパンチング、鍛造、その他)、成形材料別(炭素鋼および低合金鋼、ステンレス鋼、その他)、最終用途産業別(自動車および輸送、航空宇宙および防衛、その他)に区分されます。市場予測は金額ベース(米ドル)で提供されます。
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アップセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 |
| プレート圧延機械 | |
| 形鋼およびプロファイル圧延機械 | |
| その他の二次圧延・成形装置 | |
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引抜・成形装置 |
| チューブ成形および曲げ装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロールフォーミング |
| 押出し |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケルおよびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本設備 |
| 金属製品および製造 |
| 電気および電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アップセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 | |
| プレート圧延機械 | ||
| 形鋼およびプロファイル圧延機械 | ||
| その他の二次圧延・成形装置 | ||
| ワイヤー、チューブおよびプロファイル成形装置 | ワイヤーおよびバー引抜・成形装置 | |
| チューブ成形および曲げ装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロールフォーミング | ||
| 押出し | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケルおよびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本設備 | ||
| 金属製品および製造 | ||
| 電気および電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||
レポートで回答される主要な質問
メキシコの金属成形装置需要の予測は?
メキシコ金属成形装置市場は、2026年の0.31 ビリオン 米ドルから2031年までに0.34 ビリオン 米ドルへとCAGR 1.86%で成長すると予測されています。
メキシコで最も需要の大きい装置カテゴリーはどれですか?
プレス機械が2025年に46%のシェアで需要をリードしており、自動車のボディおよび構造部品生産によって支えられています。
メキシコで最も成長が速い成形プロセスはどれですか?
曲げ加工は、航空宇宙および電気エンクロージャーファブリケーターがCNCプレスブレーキを必要とするため、2031年までに3.8%のCAGRで成長すると予測されています。
メキシコでアルミニウム成形システムがより重要になっている理由は何ですか?
アルミニウムよびアルミニウム合金の用途は、EV構造およびバッテリーシステムに支えられ、2031年までに4.2%のCAGRで成長すると予測されています。
金属成形装置において最も成長が速い最終用途セクターはどれですか?
航空宇宙および防衛は、北部メキシコおよびバヒオにおける精密部品製造に支えられ、2031年までに4.4%のCAGRで成長すると予測されています。
メキシコにおける装置投資を制限する要因は何ですか?
高い資本コスト、スキル不足、電力品質への懸念、ICEからEVへの生産転換が購入を遅らせ、運用要件を高める可能性があります。