
Marktgröße und Marktanteil für Metallumformungsanlagen in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
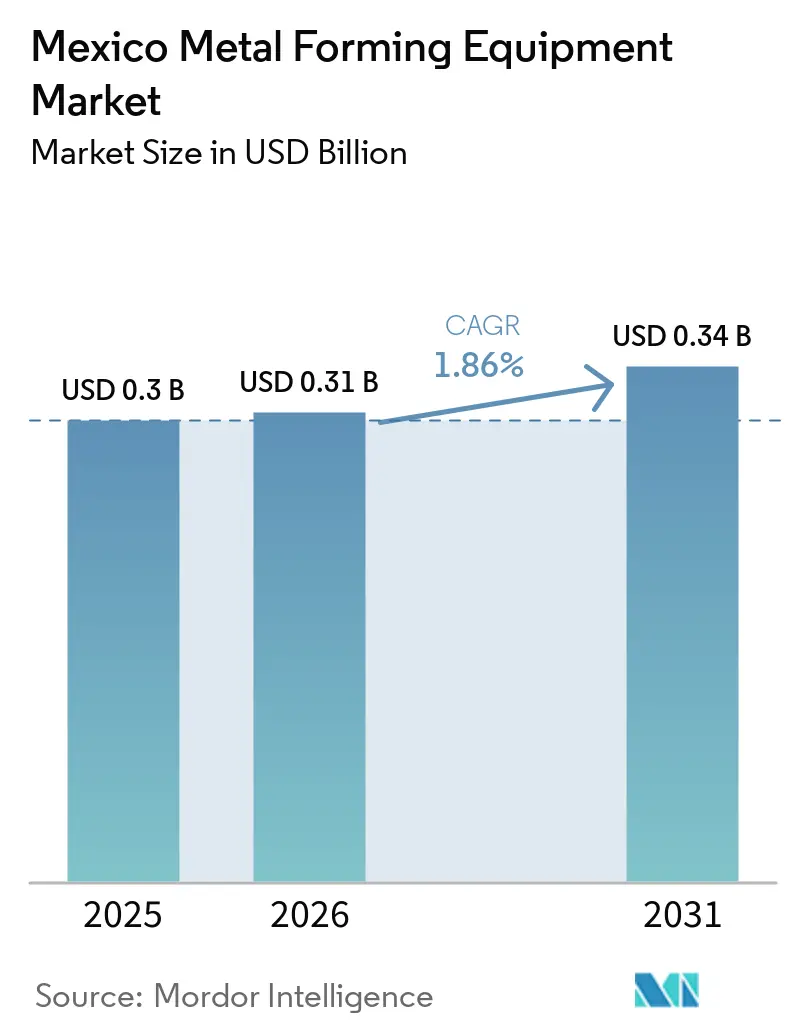
| Marktgröße im Basisjahr (2025) | 0.3 Milliarden US-Dollar |
| Marktgröße (2026) | 0.31 Milliarden US-Dollar |
| Marktgröße (2031) | 0.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.86 % |
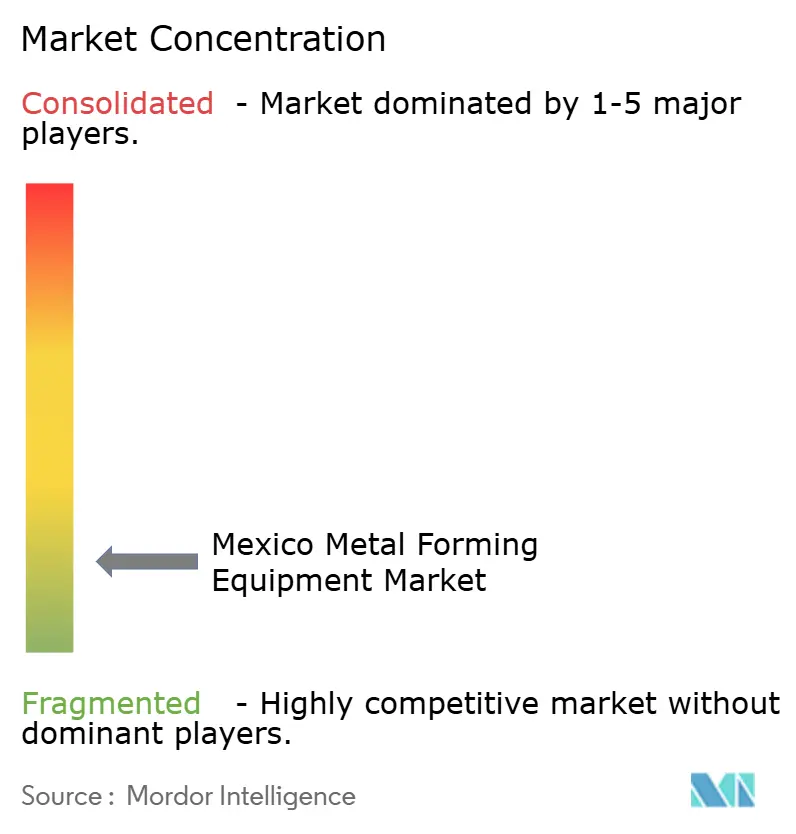
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallumformungsanlagen in Mexiko von Mordor Intelligence
Die Marktgröße für Metallumformungsanlagen in Mexiko wird voraussichtlich von 0,3 Milliarden USD im Jahr 2025 auf 0,31 Milliarden USD im Jahr 2026 steigen und bis 2031 0,34 Milliarden USD erreichen, mit einem CAGR von 1,86 % über den Zeitraum 2026–2031.
Der Markt für Metallumformungsanlagen in Mexiko wird durch eine expandierende und sich modernisierende Fertigungstätigkeit gestützt, insbesondere in den Bereichen Automobil, Luft- und Raumfahrt, Haushaltsgeräte und Industrieanlagen. Mexiko produzierte im Jahr 2025 rund 3,95 Millionen Leichtfahrzeuge und hält damit die Nachfrage nach Stanz-, Biege- und Umformsystemen aufrecht, während Investitionen in die Fertigung eine stärkere Einführung automatisierter und präziser Anlagen vorantreiben. Investitionen in Maschinen und Produktionsanlagen werden voraussichtlich im Jahr 2026 2,2 Milliarden USD übersteigen, was die anhaltende Kapazitätserweiterung in den Bereichen Automobil, Haushaltsgeräte und Medizintechnik widerspiegelt. Nearshoring und die Lokalisierung von Zulieferern fördern Tier-1- und Tier-2-Hersteller zusätzlich dazu, ihre inländische Umformkapazität auszubauen, während die Elektrifizierung den Bedarf an Aluminium, hochfestem Stahl, Batteriekomponenten und Leichtbaustrukturen erhöht. Infolgedessen verlagern sich die Hersteller zunehmend auf CNC-, Servo-elektrische, automatisierte und digital vernetzte Umformsysteme, die eine höhere Präzision, Flexibilität und Rückverfolgbarkeit bieten. Trotz Einschränkungen durch hohe Kapitalkosten, Anforderungen an qualifizierte Arbeitskräfte, infrastrukturelle Einschränkungen und Unsicherheiten in der Handelspolitik stützen die anhaltende Fertigungsexpansion und die Modernisierung von Anlagen die nachhaltige Nachfrage nach Metallumformungsanlagen.
Wichtigste Erkenntnisse des Berichts
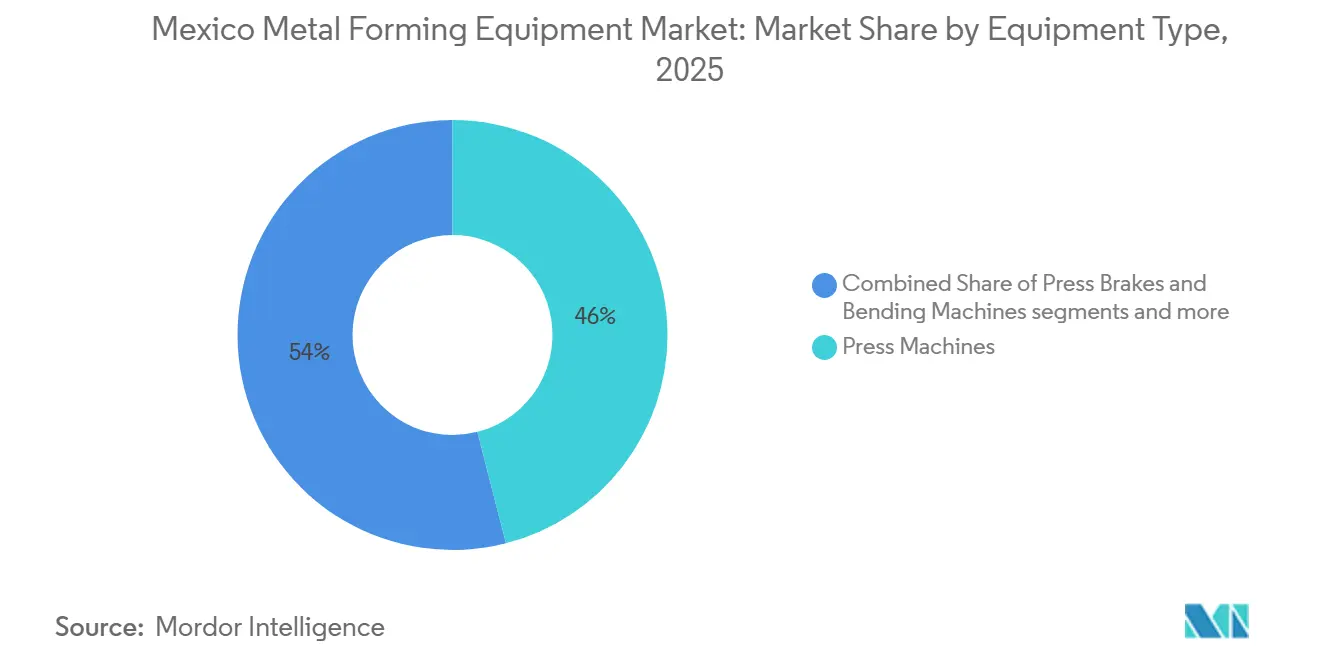
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Marktanteil von 46 % am Markt für Metallumformungsanlagen in Mexiko, während Servo-elektrische Pressen bis 2031 voraussichtlich mit einem CAGR von 4,5 % wachsen werden.
- Nach Umformprozess entfielen im Jahr 2025 35 % der Nachfrage nach Metallumformungsanlagen in Mexiko auf Stanzen und Lochen, während für das Biegen bis 2031 ein CAGR von 3,8 % prognostiziert wird.
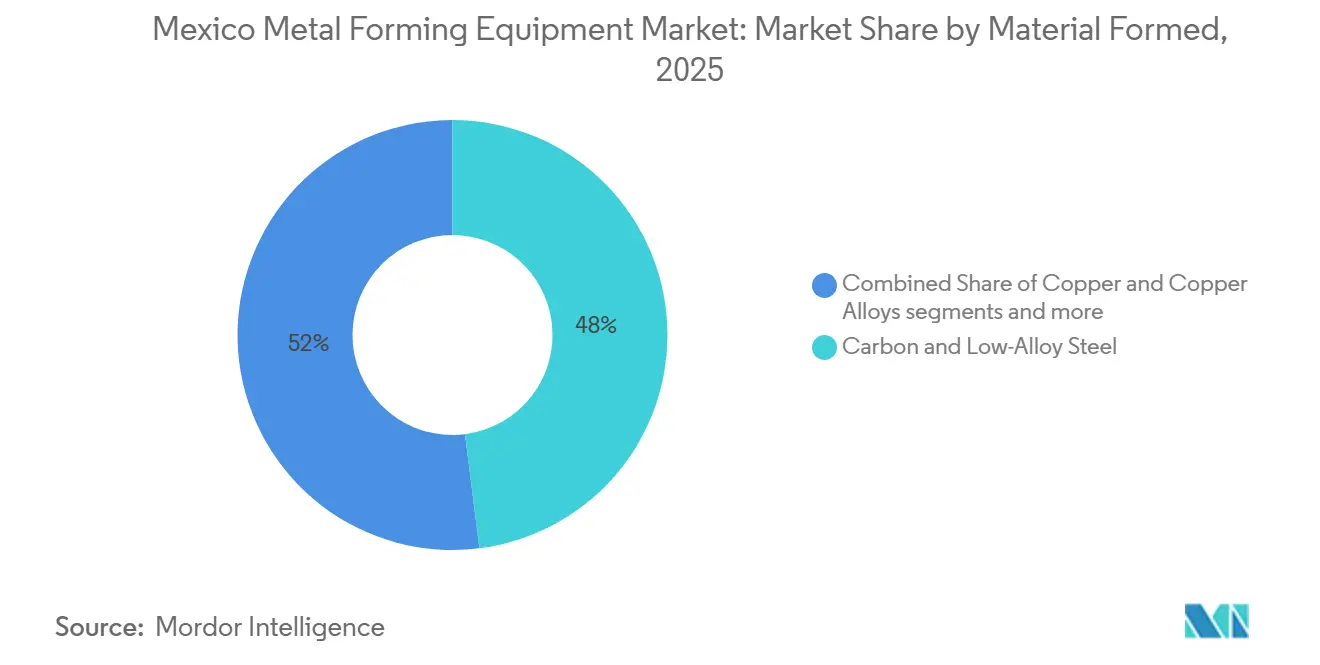
- Nach verarbeitetem Material entfielen im Jahr 2025 48 % der Nachfrage auf Kohlenstoff- und niedriglegierten Stahl, während für Aluminium und Aluminiumlegierungen bis 2031 ein CAGR von 4,2 % prognostiziert wird.
- Nach Endverbrauchsbranche entfielen im Jahr 2025 46 % der Nachfrage auf Automobil und Transport, während für Luft- und Raumfahrt sowie Verteidigung bis 2031 ein CAGR von 4,4 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Metallumformungsanlagen in Mexiko
Analyse der Auswirkungen von Treibern*
| Treiber | Auswirkung auf die CAGR-Prognose in % | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und USMCA-getriebene Lokalisierung von Zulieferern | +0.55% | National; konzentriert im nördlichen Korridor und im Bajío | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung des Automobilsektors und Produktion von Leichtbaukomponenten | +0.40% | Nuevo León, Guanajuato, San Luis Potosí, Aguascalientes | Mittelfristig (2–4 Jahre) |
| Expansion der Luft- und Raumfahrtfertigung in Nord- und Zentralmexiko | +0.30% | Chihuahua, Sonora, Querétaro, Coahuila | Langfristig (≥ 4 Jahre) |
| Automatisierung und Einführung von Industrie 4.0 zur Kompensation von Arbeitskräftemangel | +0.22% | National, Nordmexiko und Bajío-Kernregion | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Werkzeugen im Inland und kürzere Programmdurchlaufzeiten | +0.15% | Nördlicher Korridor, Bajío, Puebla | Kurzfristig (≤ 2 Jahre) |
| Modernisierung des installierten Maschinenparks und grenzüberschreitender Aftermarket-Support | +0.10% | National, nrdlicher Korridor dominierend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring und USMCA-getriebene Lokalisierung von Zulieferern
Die Anforderung des USMCA an den Arbeitswertanteil – 40 % des Werts eines Personenkraftwagens müssen aus Einrichtungen stammen, die mindestens 16 USD pro Stunde zahlen – zwingt Stanz- und Umformoperationen dazu, sich in Mexiko zu lokalisieren, anstatt aus Asien zu beziehen. Mexiko zog im Jahr 2025 mit 40,87 Milliarden USD Rekord-ADI an; entscheidend ist, dass sich der Anteil von neuem Eigenkapital am gesamten ADI fast verdreifachte, von 6 % auf 16 %, was darauf hindeutet, dass Greenfield-Umformkapazitäten Brownfield-Erweiterungen verdrängen. Die Nutzung der USMCA-Zertifizierung für Exporte von Mexiko in die Vereinigten Staaten stieg von rund 45 % Anfang 2025 auf 85–89 % bis Jahresende, angetrieben durch US-Zölle von 25 %+ auf nicht qualifizierte Waren. Diese Verschiebung beschleunigt die Ablösung analoger mechanischer Pressenlinien zugunsten von Servo-elektrischen Systemen, die digitale Aufzeichnungen auf Teileebene erzeugen, die für USMCA-Zollzertifizierungsprüfungen erforderlich sind. Die sofortigen Steuerabzüge von 35–91 % auf Anlagevermögen im Rahmen des Plan México subventionieren direkt den Erwerb von Pressenanlagen und verkürzen die Amortisationszeiten für nearshoring-orientierte Umformoperationen.
Elektrifizierung des Automobilsektors und Produktion von Leichtbaukomponenten
Die Montage von Elektrofahrzeugen in Mexiko erreichte im Jahr 2024 206.870 Einheiten und wuchs Anfang 2025 um 72,27 %, wobei die Lieferbasis für Elektrofahrzeuge auf mehr als 439 aktive Unternehmen anwuchs, ein Anstieg von 37,1 % in sieben Monaten. Kias Investition von 649 Millionen USD in Pesquería, Nuevo León, zur Produktion des vollelektrischen EV3, mit Montagebeginn im August 2026, signalisiert nachhaltige Investitionen in Tier-1-Karosseriestruktur- und Batteriegehäuse-Umformkapazitäten in der Region. Die Investition der BMW Group von 800 Millionen EUR (902,9 Millionen USD) in San Luis Potosí für die Neue-Klasse-Elektrofahrzeugproduktion ab 2027, einschließlich eines 80.000 m² großen Hochvoltbatterie-Montagegebäudes, erzeugt Nachfrage nach Aluminium-Umformung und Tiefzieh-Batteriegehäuse-Anlagen. EV-Strukturkomponenten erfordern typischerweise 15–25 % höhere Pressentonnagewerte als gleichwertige Stahlteile aus der ICE-Ära, was Käufer systematisch zu Servo-Plattformen mit größerer Kapazität verlagert. Die Rollformanlage von LINDE + WIEMANN, die im März 2026 in San Luis Potosí eröffnet wurde, um BMWs iX3 zu beliefern, veranschaulicht, wie OEM-Plattformentscheidungen direkt in Investitionszyklen für Tier-1-Umformanlagen münden.
Expansion der Luft- und Raumfahrtfertigung in Nord- und Zentralmexiko
Mexikos Luft- und Raumfahrtsektor erzielte im Jahr 2025 Exporte von rund 11 Milliarden USD, gegenüber 10,7 Milliarden USD im Jahr 2024, wobei die Fertigung 79 % des Sektorumsatzes bei fast 400 Unternehmen ausmachte; der lokale Anteil bleibt unter 10 % der globalen Luft- und Raumfahrt-Lieferketten. GE Aerospaces Mexiko-Investition von rund 1,3 Milliarden MXN (67,7 Millionen USD) für 2025–2026 umfasst großformatige Umformmaschinen, spezialisierte Werkzeuge und Kalibriersysteme in Hermosillo und Saltillo. Embraer Méxicos Fertigungsstart im August 2026 in Chihuahua mit über 1.200 Direktarbeitsplätzen festigt einen Bundesstaat, der rund 16,96 Milliarden MXN (882,8 Millionen USD) an Luft- und Raumfahrtproduktion erzeugt (36 % des mexikanischen Gesamtanteils) und Exporte von über 2 Milliarden USD jährlich im Jahr 2025 aufweist. Safrans 12-Werke-Cluster in Chihuahua und GKN Aerospaces 160.000 ft² großes Werk erfordern präzise Titan- und Aluminium-Umformanlagen mit Toleranzen unter einem Millimeter, was die Beschaffung auf Premium-Anbieter aus Europa und Japan konzentriert.
Automatisierung und Einführung von Industrie 4.0 zur Kompensation von Arbeitskräftemangel
Die Initiative Talento Mexicano der Secretaría de Economía zielt auf Automatisierungs-, Robotik- und Halbleiterfähigkeiten ab und erkennt an, dass Arbeitskräftemangel die Produktionskapazität in hochpräzisen Umformoperationen einschränkt. Tier-2- und Tier-3-Stanzer setzen In-Die-Sensorik und Servo-Vorschubautomatisierung ein, um die Unfähigkeit zu kompensieren, zweite und dritte Schichten mit qualifizierten Werkzeug- und Gesenkmachern zu besetzen, was die Amortisationszeiten für die digitale Pressenintegration unter das verkürzt, was eine reine Kapitalkosten-Analyse vorhersagen würde. Das Fast-Track-Investitionsdekret des Plan México, das im Mai 2026 in Kraft trat, garantiert 30-tägige Genehmigungen für strategische Lieferketteninvestitionen und beschleunigt die Importabfertigung für Servo-elektrische Pressen und robotergestützte Pressenbedienungssysteme. Auf der FABTECH Mexico 2026 demonstrierte AIDA integrierte NC1-Pressen und automatisierte Zickzack-Vorschublinien, die die gebündelten Automatisierungs- und Umformpakete repräsentieren, die nun von mexikanischen Stanzoperationen bevorzugt werden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Auswirkung auf die CAGR-Prognose in % | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und verlängerte Amortisationszeiten | -0.30% | National | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Werkzeug- und Gesenkmachern, Steuerungs- und Wartungspersonal | -0.22% | Nordmexiko, Bajío | Langfristig (≥ 4 Jahre) |
| Regionale Stromqualitätsprobleme sowie Hitze- und Staubbelastung in nördlichen Fertigungskorridoren | -0.12% | Sonora, Chihuahua, Nuevo León, Coahuila, Tamaulipas | Mittelfristig (2–4 Jahre) |
| Risiko der technologischen Obsoleszenz durch Umstellung der Produktion von ICE auf Elektrofahrzeuge | -0.10% | Nordmexiko, Bajío | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und verlängerte Amortisationszeiten
Servo-elektrische und großtonnagige hydraulische Pressenlinien stellen den dominanten Kapitalaufwand in einem Metallumformprogramm dar und schaffen eine strukturelle Spannung zwischen Modernisierungsambitionen und der finanziellen Disziplin mexikanischer Zulieferer der mittleren Ebene. Die sofortigen Steuerabzüge von 35–91 % auf Anlagevermögen für qualifizierte fortschrittliche Fertigungsinvestitionen im Rahmen des Plan México erkennen implizit an, dass die Amortisationszeiten ohne steuerliche Unterstützung prohibitiv lang sind. Das gesamte Anlagevermögen in Mexikos verarbeitender Industrie erreichte im Jahr 2024 4.189.745 Millionen MXN (218,1 Milliarden USD) und wuchs um 3,2 %, während der Wert der hergestellten Produkte nur um 2,1 % wuchs – ein divergierendes Verhältnis, das die ROI-Zeiträume für neue Pressenanlagen direkt verlängert. CONUEEs NOM-016-ENER-2025 schreibt aktualisierte Energieeffizienzgrenzwerte für dreiphasige Induktionsmotoren von 0,746 kW bis 373 kW vor, die in Pressenantriebssystemen eingesetzt werden, und fügt eine Zertifizierungskonformitätsebene hinzu, die die Gesamtbeschaffungskosten und die Qualifizierungszeit erhöht. Große OEM-verbundene Stanzer können auf Lieferkettenfinanzierung und Plan-México-Anreize zugreifen; Tier-2- und Tier-3-unabhängige Lohnfertiger, bei denen die Kapitalkosten-Barriere am akutesten ist, verbleiben weitgehend auf veralteten mechanischen Linien mit begrenztem Zugang zu strukturiertem Anlagenkredit.
Mangel an qualifizierten Werkzeug- und Gesenkmachern, Steuerungs- und Wartungspersonal
Mexiko importierte im Jahr 2024 Formen und Gesenke im Wert von über 3,4 Milliarden USD, hauptsächlich aus China, den Vereinigten Staaten und Deutschland – eine Abhängigkeit, die der Clúster de Herramentales auf der TECMA 2025 auf einen strukturellen Mangel an inländischen Talenten in den Bereichen Gesenkdesign, Werkzeug- und Gesenkherstellung sowie CNC-Programmierung zurückführte. Plan México zielt darauf ab, 200.000 Techniker auszubilden, doch die Secretaría de Economía erkennt an, dass das Ziel begrenzt sein wird, wenn technische Einrichtungen weiterhin mit veralteten Anlagen und Lehrplänen betrieben werden, die nicht auf Servo-Pressen-, SPS- und In-Die-Sensorikanforderungen ausgerichtet sind. INEGIs EMIM verzeichnete im Mai 2025 einen monatlichen Rückgang der Fertigungsbeschäftigung um 0,3 %, wobei Techniker und Produktionsarbeiter im gleichen Tempo zurückgingen, genau als das Nearshoring eine größere Anzahl qualifizierter Presseneinrichter und Gesenkwartungspersonal erfordert. Der Fokus des Talento-Mexicano-Programms auf Automatisierung und Robotik ist zwar richtungsweisend, adressiert jedoch die Wartungs-Subspezialisierungen für Werkzeuge und Gesenke unzureichend, die den unmittelbaren Tier-2-Engpass in Nordmexiko bilden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Pressen-Dominanz bleibt bestehen, Servo-Linien setzen neue Wertmaßstäbe
Pressen beherrschten im Jahr 2025 46,00 % des Marktes für Metallumformungsanlagen in Mexiko, eine Position, die durch die Abhängigkeit der Automobilindustrie von großtonnagigen mechanischen und Servo-Tandem-Stanzlinien für die Produktion von Karosserieteilen und Strukturkomponenten in Werken in Nuevo León, Guanajuato und Puebla gestärkt wird. Die Migration innerhalb der Pressenkategorie von konventionellen mechanischen und hydraulischen Konfigurationen hin zu Servo-elektrischen Architekturen – mit einem prognostizierten CAGR von 4,50 % bis 2031 – ist die bedeutendste wertschöpfende Verschiebung in diesem Segment, da Servo-Pressen durchschnittliche Verkaufspreise aufweisen, die 35–50 % höher sind als gleichwertige mechanische Linien, und wiederkehrende digitale Service- und Softwareeinnahmen generieren. Wiegels jüngste Installation einer 300-Tonnen-AIDA-Direktantrieb-Servo-Presse in seinem Werk in Silao, Guanajuato, für Hochgeschwindigkeitsstanzanwendungen für Sammelschienen, Klemmen und E-Mobilitätskomponenten veranschaulicht den Anlagenmodernisierungszyklus, der sich nun durch die mittlere Automobilzulieferbasis bewegt. ANDRITZs Schulers Einführung von HFA-Feinschneidpressen im Januar 2026, die gemeinsam mit Feintool entwickelt wurden und kombinierte Energieeffizienz- und Produktionsverbesserungen bieten, positioniert das Segment auf Kunden in Nordmexiko, die präzise sicherheitskritische Komponenten sowohl für ICE- als auch für Elektrofahrzeugplattformen herstellen.
Abkantpressen und Biegemaschinen bilden die zweitgrößte Anlagenkategorie und gewinnen Marktanteile durch Hersteller, die Luft- und Raumfahrt-, Elektrogehäuse- und Bausegmente bedienen. Schmiedeanlagen, Rollformlinien, Hydroformingsysteme sowie Draht- und Rohrformungsanlagen bedienen gemeinsam Spezialanwendungen in den Bereichen Energie, Luft- und Raumfahrt sowie Nutzfahrzeug-Lieferketten. Der regulatorische Einfluss ist hier relevant: NOM-016-ENER-2025 schreibt aktualisierte Energieeffizienzstandards für dreiphasige Induktionsmotoren bis 373 kW vor – die Motorklasse, die die Mehrheit der Umformpressen-Spindeln antreibt –, was Anlagenkäufer in Mexiko dazu verpflichtet, die Konformitätszertifizierung vor dem Import zu überprüfen, was die Spezifikationsuntergrenze für neue Pressenbeschaffungen effektiv anhebt und ältere mechanische Konstruktionen mit weniger effizienten Antriebssystemen benachteiligt.


Nach Umformprozess: Stanzen verankert das Volumen, Biegen erschließt Luft- und Raumfahrt-Premiumsegment
Stanzen und Lochen hielten im Jahr 2025 einen Anteil von 35,00 % an der Nachfrage nach Metallumformungsanlagen in Mexiko, angetrieben durch die Hochvolumenproduktion von Karosserieteilen, Verschlüssen und Strukturelementen des Automobilsektors in Montagekomplexen in Saltillo, San Luis Potosí und Toluca. Der Marktanteil dieses Segments spiegelt die Dichte der kontinuierlichen Folgeverbundwerkzeug-Stanzlinien wider, die während früherer Maquiladora-Expansionszyklen installiert wurden, von denen viele nun Kandidaten für Servo-Antrieb-Nachrüstungen oder Ersatz im Rahmen nearshoring-gebundener Kapitalmodernisierungsprogramme sind. Tiefziehen trägt durch die Produktion von Haushaltsgeräten und Luft- und Raumfahrt-Strukturteilen wesentlich zum Segmentmix bei, während Extrusion und Rollformen Aluminiumprofile für EV-Batteriegehäuse-Rahmung und gewerbliche Bausegmente bedienen.
Die CAGR-Prognose von 3,80 % für das Biegen bis 2031 stellt die dynamischste Prozesswachstumsgeschichte dar, angetrieben durch ein eigenständiges Kundenprofil: Luft- und Raumfahrt-Tier-1-Zulieferer und Elektrogehäuse-Hersteller, die CNC-Abkantpressen mit einer Winkelwiederholgenauigkeit unter 0,1 mm für strukturelle Flugzeugrippen und Schaltschrankblech benötigen. TRUMPFs strategische Partnerschaft mit Mate Precision Technologies vom Juli 2026, die ausdrücklich auf Blechhersteller in Mexiko, den Vereinigten Staaten und Kanada abzielt, erweitert den Werkzeugportfolio-Zugang für Biegemaschinen-Betreiber auf dem mexikanischen Markt und signalisiert die Richtung wettbewerblicher Investitionen hin zu Werkzeug-Ökosystem-Tiefe statt reiner Hardware. Hydroforming gewinnt wachsendes Interesse bei Automobilstrukturzulieferern, die konventionelle mehrteilige Stanzgruppen durch einteilige Hohlprofile für Türringe, Säulen und Fahrwerksquerträger auf Elektrofahrzeugplattformen ersetzen, was kapitalintensive Spezialpressen von 2–5 Millionen USD pro System erfordert, aber erhebliche nachgelagerte Kosteneinsparungen bei Füge- und Montageprozessen bietet.
Nach verarbeitetem Material: Kohlenstoffstahl hält stand, Aluminium beschleunigt
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 48,00 % der Nachfrage nach Metallumformungsanlagen in Mexiko nach Material, was die anhaltende Dominanz des konventionellen Karosserie-Stanzens bei Pkw- und Leicht-Lkw-Montageprogrammen widerspiegelt, die auf ICE-Plattformen betrieben werden und mindestens bis 2030 in Produktion bleiben werden. Die Edelstahlumformung bedient spezialisierte nachgelagerte Kunden in der Lebensmittelausrüstung, Medizintechnik und Energieinfrastruktur-Fertigung – ein kleineres, aber margenstarkes Segment, das dedizierte Werkzeuge, Gesenkwerkstoffe und Umformparameter erfordert, die sich von Kohlenstoffstahloperationen unterscheiden, was inkrementelle Nachfrage nach Anlagendifferenzierung schafft. Kupfer- und Kupferlegierungs-Umformanlagen bedienen das Segment der elektrischen Steckverbinder und Sammelschienen, wo EV-Batteriemanagementsysteme und Hochvolt-Kabelbäume die Nachfrage nach Präzisions-Umformpressen antreiben, die dünne, hochleitfähige Bänder mit hoher Geschwindigkeit verarbeiten können.
Aluminium und Aluminiumlegierungen stellen die am schnellsten wachsende Materialkategorie dar, mit einer prognostizierten CAGR von 4,20 % bis 2031, wobei der Treiber in Fahrzeugleichtbau-Mandaten und EV-Strukturarchitektur verwurzelt ist. Kyungshin Cable de Méxicos Erweiterung seiner Anlage in Gómez Palacio, Durango, um 50 Millionen USD im Jahr 2025 – mit der Installation von 27 Spezialmaschinen für die Produktion von Ford-EV-Batteriemodulen – veranschaulicht die Investitionsintensität, die erforderlich ist, um Aluminium-Batteriemodul-Strukturkomponenten auf EV-Toleranzen zu verarbeiten. LINDEs + WIEMANNs Werk in San Luis Potosí, das Rollform- und Fügetechnologien zur Herstellung von Aluminiumstrukturteilen für BMWs Neue Klasse einsetzt, exemplifiziert die Verschiebung der Umformanlagen-Spezifikationen hin zu größeren Arbeitsbereichen, engeren Toleranzen und integrierter Fügekapazität. Titan, Nickel und andere Nichteisenmetalle bilden ein Nischen-, aber schnell wachsendes Teilsegment, das vollständig durch die Luft- und Raumfahrt verankert ist. Chihuahuas dichter Cluster von Turbinenbauteil-Herstellern schafft nachhaltige Nachfrage nach mehrachsigen Umform- und Schmiedeanlagen, die Superlegierungen bei erhöhten Temperaturen verarbeiten können.
Nach Endverbrauchsbranche: Automobil verankert die Basis, Luft- und Raumfahrt verändert den Mix
Automobil und Transport hielten im Jahr 2025 46,00 % der Nachfrage nach Metallumformungsanlagen in Mexiko, gestützt durch Mexikos Position als größter Lieferant von Autoteilen für die Vereinigten Staaten – mit einem Anteil von 46,25 % an den US-Autoteilekäufen Ende 2025 – und durch die Produktion von 3,95 Millionen Fahrzeugen jährlich aus Werken in Nuevo León, San Luis Potosí, Puebla und Guanajuato. Das Automobil-Endverbrauchssegment spaltet sich selbst auf: Die auf ICE ausgerichtete mechanische Stanznachfrage stagniert, während die Nachfrage nach EV-Struktur- und Batteriegehäuse-Umformung zunimmt, was einen gleichzeitigen Anlagen-Ausmusterungs- und Neuinvestitionszyklus schafft, der kapitalintensiver pro Produktionseinheit ist als jede frühere Automobilumstellung in Mexikos Fertigungsgeschichte. Industriemaschinen und Investitionsgüter, Metallprodukte und -verarbeitung sowie Elektro und Elektronik repräsentieren gemeinsam einen bedeutenden Anteil der Nachfrage nach Umformanlagen und bedienen Lohnstanzen, Strukturfertigung und EV-Kabelbaum-Komponentenproduktion.
Luft- und Raumfahrt sowie Verteidigung ist das am schnellsten wachsende Endverbrauchssegment mit einem CAGR von 4,40 % bis 2031, gestützt durch eine Fertigungsbasis, die im Jahr 2025 Exporte von 11 Milliarden USD generiert und in einem Tempo expandiert, das systematisch präzisere und höherwertige Umformanlagen anzieht als jedes andere Segment auf dem mexikanischen Markt. Der entscheidende Unterschied zur Automobilindustrie ist die Programmdauer: Beschaffungsentscheidungen für Luft- und Raumfahrt-Umformanlagen sind an 5–15-jährige Komponentenverträge gebunden, anstatt an 3–4-jährige Fahrzeugplattformzyklen, was längere und besser vorhersehbare Aftermarket- und Ersatzteileinnahmeströme für OEMs generiert. Medizin- und Präzisionsfertigung, obwohl das kleinste Endverbrauchssegment nach Volumen, weist unter den höchsten Anlagenwerten pro Einheit auf, da Medizingerätegehäuse und Implantatkomponenten Umformsysteme mit ISO-13485-konformen Prozesskontrollen und vollständigen Materialchargen-Rückverfolgbarkeitsspezifikationen erfordern, die kostengünstige Mittelklassemaschinen ausschließen und die Beschaffung auf Premium-Anbieter aus Europa und Japan mit validierten Qualitätsmanagementsystemen konzentrieren.
Geografische Analyse
Nordmexiko – umfassend Nuevo León, Chihuahua, Coahuila, Sonora und Tamaulipas – entfällt auf den größten Anteil der Metallumformungsanlagen-Installationen in Mexiko, was die Dichte der Automobilhersteller-Werke, Luft- und Raumfahrtkomponenten-Hersteller und grenzüberschreitenden Logistikinfrastruktur des Korridors widerspiegelt. Chihuahua zeichnet sich als Wachstumszentrum für Luft- und Raumfahrt-Umformanlagen aus: Mit Embraers Start im August 2026, Safrans 12-Werke-Cluster und GKN Aerospaces erweitertem 160.000 ft² großem Werk hat die Nachfrage nach Titan- und Aluminium-Präzisions-Umformanlagen im Bundesstaat ein Ausmaß erreicht, das in Lateinamerika seinesgleichen sucht. Der nördliche Korridor weist auch die akuteste Strominfrastruktur-Einschränkung des Marktes auf: 91 % der mexikanischen Industrieparks, die stark im Norden konzentriert sind, haben Stromversorgungsausfälle erlebt, wobei die nationale Netzreservemarge der CFE in Spitzenlastzeiten auf 3 % gefallen ist, weit unter dem Minimum von 6 % für einen stabilen Industriebetrieb. CFEs Übertragungsausbauplan von 8,2 Milliarden USD für 2025–2030 zielt auf 92 Projekte in der nördlichen Zone ab, einschließlich Sonora, Chihuahua, Nuevo León und Tamaulipas, und wird die Ausfallzeitrisikoprofile von Pressenlinien wesentlich verbessern, wenn er planmäßig umgesetzt wird.
BMWs Investition von 800 Millionen EUR in die Neue-Klasse-Produktion in San Luis Potosí, Kias Umrüstung des EV3 im Wert von 649 Millionen USD in Nuevo León und die duale Automobil-Luft- und Raumfahrt-Cluster-Struktur des Bajío ziehen Tier-1-Strukturzulieferer wie LINDE + WIEMANN, Kyungshin und Sungwoo an, Pressen- und Umformkapazitäten innerhalb von 150 km ihrer Kundenwerke anzusiedeln. Querétaro nimmt eine eigenständige Position innerhalb des Bajío als Mexikos führender Luft- und Raumfahrt-Fertigungscluster außerhalb Chihuahuas ein: Diehl Aviations 88.000 ft² großes Querétaro-Werk, das im September 2025 zur Produktion von Airbus-A220-Strukturteilen eröffnet wurde, veranschaulicht die Fähigkeit des Korridors, Beschaffungen von Präzisions-Luft- und Raumfahrt-Umformanlagen nach europäischen OEM-Spezifikationsstandards aufzunehmen. INEGIs DENUE-2026-Daten identifizieren Nuevo León (526 Einheiten), Jalisco (476) und Guanajuato (456) als die drei Bundesstaaten mit der höchsten Anzahl von Maschinen- und Anlagenherstellungsbetrieben, was bestätigt, dass der Bajío-Cluster direkt mit den nördlichen Bundesstaaten in der Wertschöpfungstiefe von Maschinenwerkstätten und Umformanlagen konkurriert.
Zentralmexiko – einschließlich Mexiko-Stadt, Jalisco, Puebla und Hidalgo – und aufstrebende Industriestaaten stellen die dritte geografische Ebene für die Nachfrage nach Umformanlagen dar. Puebla beherbergt Volkswagens etablierten Fertigungskomplex und seine Zulieferbasis von Strukturstanzern, was eine stetige Beschaffung konventioneller mechanischer Pressenkapazität antreibt. Jalisco, verankert durch Guadalajaras Elektronik- und Technologiefertigungs-Hub, erzeugt Nachfrage nach Präzisionsstanz- und Biegeanlagen für die Herstellung von Elektrogehäusen und Haushaltsgeräten. Hidalgos Metallverarbeitungssektor trug im Jahr 2024 533 Millionen MXN (27,74 Millionen USD) an Schmiede- und Stanzproduktionswert bei, mit Coahuila bei 459 Millionen MXN (23,89 Millionen USD) und San Luis Potosí bei 370 Millionen MXN (19,26 Millionen USD) – regionale Produktionsniveaus, die diese Bundesstaaten als mittelgroße, aber wachsende Märkte für Einstiegspressen und Biegeanlagen positionieren.
Wettbewerbslandschaft
Der Markt für Metallumformungsanlagen in Mexiko weist eine geringe Marktkonzentration auf. Die chinesischen Marktteilnehmer YANGLI, JIER und MINGXU haben seit 2024 ihre installierte Basis im mittleren Preissegment ausgebaut und bieten Preispunkte, die 30–40 % unter europäischen Äquivalenten liegen, während sie lokale Ersatzteillager in nördlichen Industriekorridoren aufbauen, um die Lücke beim Kundendienst nach dem Verkauf zu schließen. ANDRITZs Schulers Umbenennung zu ANDRITZ Schuler Mexico im September 2025 integriert die lokale Tochtergesellschaft in die ANDRITZ-Gruppenarchitektur und ermöglicht Cross-Selling von digitalen Metris-Überwachungs- und Metallverarbeitungslösungen neben Pressenanlagen. Dieser Bündelungsansatz erhöht die Wechselkosten gegenüber kostengünstigeren Wettbewerbern. Ein adressierbarer weißer Fleck ist die digitale Pressenlinien-Überwachung für Tier-2- und Tier-3-Zulieferer, wo weder globale OEMs noch lokale Dienstleister derzeit den Nachrüstsensor- und Analyse-Aftermarket dominieren. TRUMPFs Partnerschaft mit Mate Precision Technologies vom Juli 2026, die sein Werkzeugportfolio für mexikanische, US-amerikanische und kanadische Hersteller stärkt, signalisiert einen wettbewerblichen Schwenk hin zur Werkzeug-Ökosystem-Bindung als Differenzierung jenseits von Hardware.
Kleinere lokale Akteure – TecnoPress, Stanser, Preci Industria Metalmecánica und Prensas y Cilindros – konkurrieren in den Bereichen Wartung, Aufarbeitung und Einstiegspressen-Lieferung, Segmente, die wachsen, da Nearshoring Nachfrage nach schnell reagierendem, spanischsprachigem technischen Serviceangebot schafft. ANDRITZs Schulers Einführung der HFA-Feinschneidpresse im Januar 2026 mit Feintool – gestützt auf über 800 weltweit gelieferte hydraulische Feinschneidanlagen – etabliert eine dokumentierte, patent-gestützte Produktposition in der Präzisions-Sicherheitsbauteil-Umformung für mexikanische Automobil-Tier-1-Zulieferer. Die koreanischen Marktteilnehmer Kyungshin und Sungwoo installieren proprietäre Umformanlagen als Teil vertikal integrierter EV-Anlagen in Nuevo León und Durango, was gebundene Pressenkapazitäten außerhalb des offenen Marktes schafft und die adressierbaren Beschaffungsvolumina für traditionelle Anbieter reduziert.
Branchenführer im Markt für Metallumformungsanlagen in Mexiko
-
AIDA Engineering, Ltd.
-
AMADA CO., LTD.
-
Schuler Inc
-
TRUMPF México S. de R.L. de C.V.
-
Bystronic Mexico S.A. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Embraer México nahm den Fertigungsbetrieb in Chihuahua auf und schuf über 1.200 Direktarbeitsplätze; der Bundesstaat erzeugt rund 36 % der gesamten mexikanischen Luft- und Raumfahrtfertigungsproduktion, mit Luft- und Raumfahrtexporten von über 2 Milliarden USD im Jahr 2025.
- Juli 2026: TRUMPF schloss eine strategische Partnerschaft mit Mate Precision Technologies und erweiterte sein Stanz- und Biegewerkzeugportfolio für Blechhersteller in Mexiko, den Vereinigten Staaten und Kanada, was den Aftermarket durch Werkzeug-Ökosystem-Bindung stärkt.
- Mai 2026: Das Fast-Track-Investitionsdekret der Secretaría de Economía trat in Kraft und garantiert 30-tägige behördliche Genehmigungen für strategische Lieferketteninvestitionen, was die Kapitalbereitstellungszeiträume für die Beschaffung fortschrittlicher Umformanlagen direkt verkürzt.
- März 2026: LINDE + WIEMANN eröffnete eine Roll- und Fügeanlage im Millennium Industrial Park in San Luis Potosí zur Lieferung von Strukturkomponenten für BMWs iX3-Neue-Klasse-EV-Plattform, mit Beginn der Vollserienfahrzeugproduktion im BMW-Werk im Februar 2027.


Berichtsumfang für den Markt für Metallumformungsanlagen in Mexiko
Der Markt für Metallumformungsanlagen in Mexiko ist segmentiert nach Anlagentyp (Pressen, Abkantpressen und Biegemaschinen und mehr), nach Umformprozess (Stanzen und Lochen, Schmieden und mehr), nach verarbeitetem Material (Kohlenstoff- und niedriglegierter Stahl, Edelstahl und mehr) und nach Endverbrauchsbranche (Automobil und Transport, Luft- und Raumfahrt sowie Verteidigung und mehr). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servo-Pressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo-/Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz-/Umformanlagen | |
| Draht-, Rohr- und Profilformungsanlagen | Draht- und Stabzieh-/Formungsanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilformungsanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformprozesse |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Materialien |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und -verarbeitung |
| Elektro und Elektronik |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und langlebige Konsumgüter |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servo-Pressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo-/Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz-/Umformanlagen | ||
| Draht-, Rohr- und Profilformungsanlagen | Draht- und Stabzieh-/Formungsanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilformungsanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformprozess | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformprozesse | ||
| Nach verarbeitetem Material | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und -verarbeitung | ||
| Elektro und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und langlebige Konsumgüter | ||
| Medizin- und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist die Prognose für die Nachfrage nach Metallumformungsanlagen in Mexiko?
Der Markt für Metallumformungsanlagen in Mexiko wird voraussichtlich von 0,31 Milliarden USD im Jahr 2026 auf 0,34 Milliarden USD bis 2031 mit einem CAGR von 1,86 % wachsen.
Welche Anlagenkategorie hat die größte Nachfrage in Mexiko?
Pressen führten die Nachfrage im Jahr 2025 mit einem Anteil von 46 % an, gestützt durch die Produktion von Automobilkarosserie- und Strukturkomponenten.
Welcher Umformprozess wird in Mexiko voraussichtlich am schnellsten wachsen?
Für das Biegen wird bis 2031 ein CAGR von 3,8 % prognostiziert, da Luft- und Raumfahrt- sowie Elektrogehäuse-Hersteller CNC-Abkantpressen benötigen.
Warum werden Aluminium-Umformsysteme in Mexiko immer wichtiger?
Für Aluminium- und Aluminiumlegierungs-Anwendungen wird bis 2031 ein CAGR von 4,2 % prognostiziert, gestützt durch EV-Strukturen und Batteriesysteme.
Welcher Endverbrauchssektor wird bei Metallumformungsanlagen am schnellsten wachsen?
Luft- und Raumfahrt sowie Verteidigung werden bis 2031 voraussichtlich mit einem CAGR von 4,4 % wachsen, gestützt durch die Präzisionsbauteil-Fertigung in Nordmexiko und dem Bajío.
Welche Faktoren können Anlageinvestitionen in Mexiko einschränken?
Hohe Kapitalkosten, Fachkräftemangel, Stromqualitätsprobleme und der Wechsel von ICE- zu EV-Produktion können Käufe verzögern und die Betriebsanforderungen erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
