
Tamanho e Participação do Mercado de Equipamentos de Conformação de Metais do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
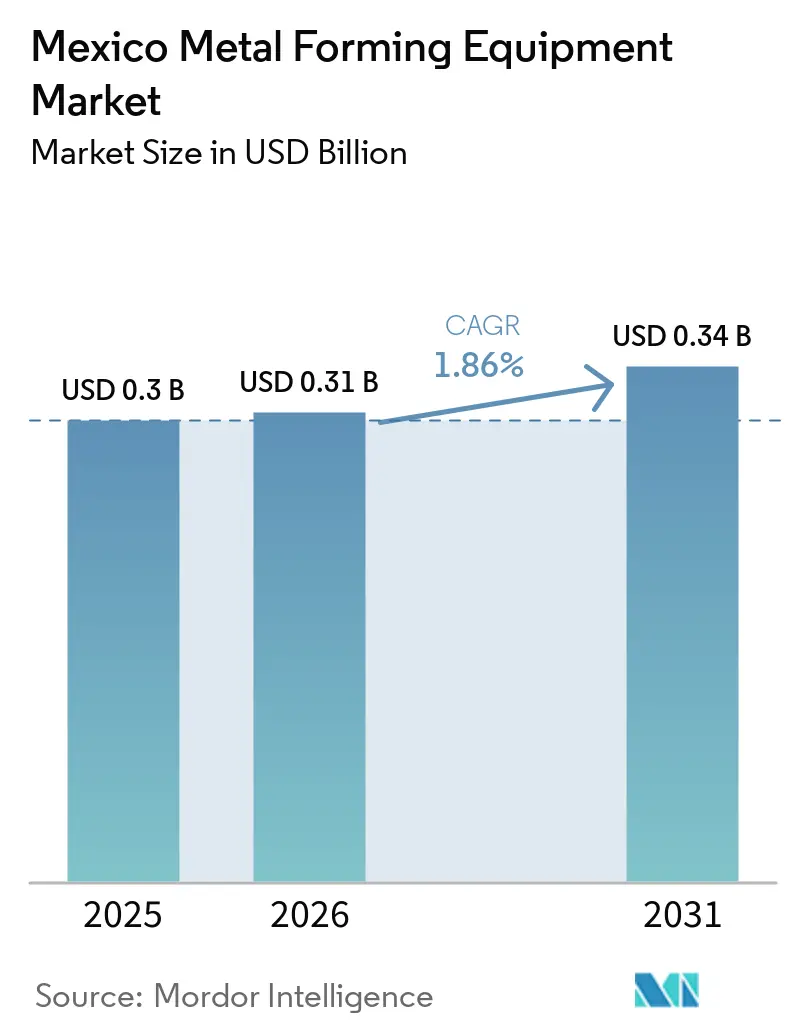
| Tamanho do mercado no ano base (2025) | 0.3 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 1.86 % |
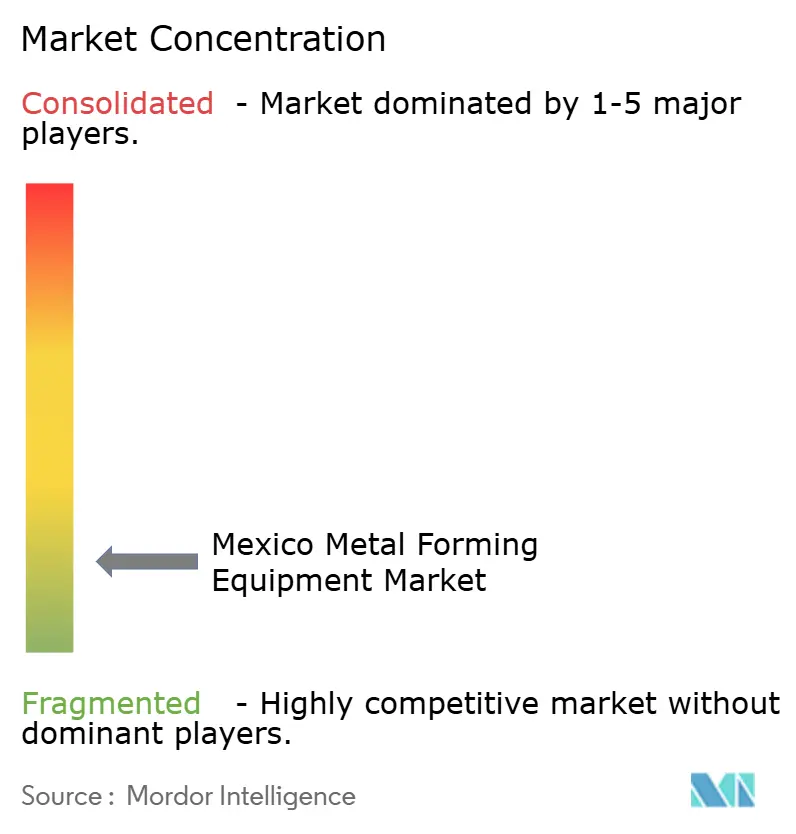
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Conformação de Metais do México pela Mordor Intelligence
O tamanho do Mercado de Equipamentos de Conformação de Metais do México deve aumentar de 0,3 bilhões de USD em 2025 para 0,31 bilhões de USD em 2026 e atingir 0,34 bilhões de USD até 2031, crescendo a um CAGR de 1,86% no período de 2026 a 2031.
O mercado de equipamentos de conformação de metais do México é sustentado pela expansão e modernização da atividade manufatureira, particularmente nos setores automotivo, aeroespacial, de eletrodomésticos e de equipamentos industriais. O México produziu aproximadamente 3,95 milhões de veículos leves em 2025, sustentando a demanda por sistemas de estampagem, dobramento e conformação, enquanto o investimento em manufatura está impulsionando uma maior adoção de equipamentos automatizados e de precisão. O investimento em maquinário e equipamentos de produção está projetado para superar 2,2 bilhões de USD em 2026, refletindo a contínua expansão de capacidade nos setores automotivo, de eletrodomésticos e de equipamentos médicos. O nearshoring e a localização de fornecedores estão incentivando ainda mais os fabricantes de Nível 1 e Nível 2 a expandir a capacidade de conformação doméstica, enquanto a eletrificação está aumentando os requisitos para alumínio, aço de alta resistência, componentes de baterias e estruturas leves. Consequentemente, os fabricantes estão cada vez mais migrando para sistemas de conformação CNC, servo-elétricos, automatizados e conectados digitalmente, que oferecem maior precisão, flexibilidade e rastreabilidade. Apesar das restrições decorrentes dos altos custos de capital, dos requisitos de mão de obra qualificada, das limitações de infraestrutura e da incerteza na política comercial, a contínua expansão manufatureira e a modernização de equipamentos estão sustentando uma demanda consistente por equipamentos de conformação de metais.
Principais Conclusões do Relatório
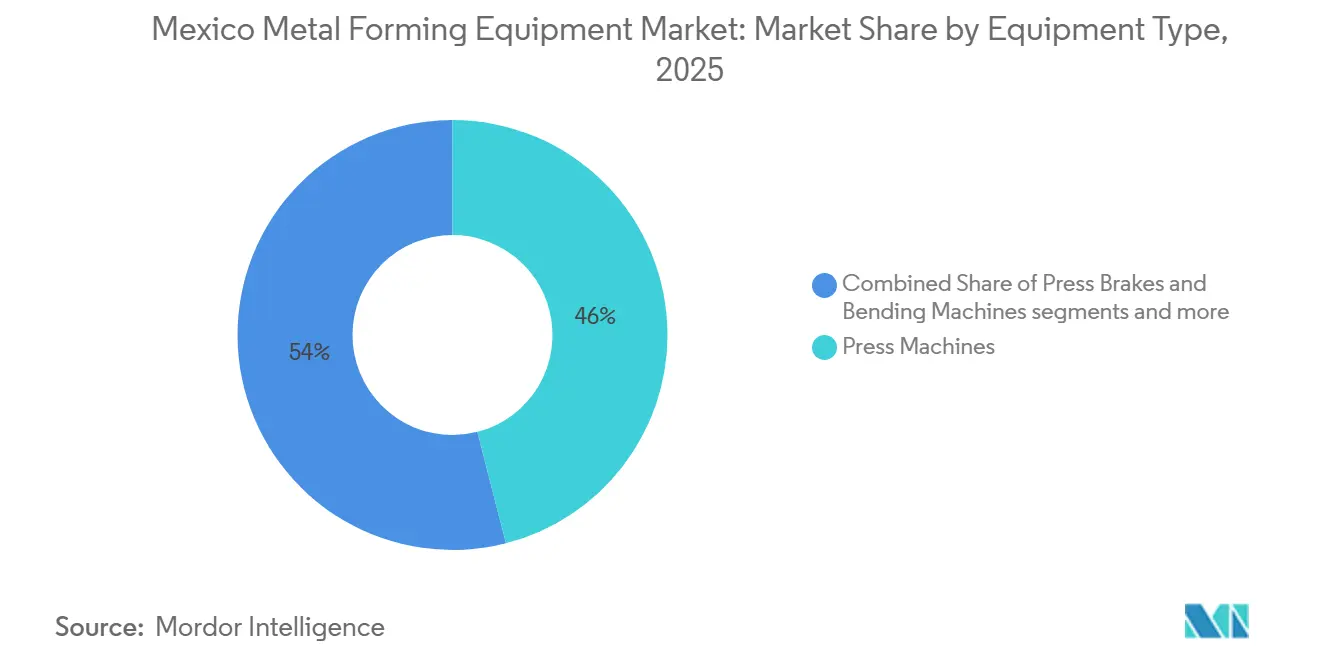
- Por tipo de equipamento, as prensas detinham 46% da participação do mercado de equipamentos de conformação de metais do México em 2025, enquanto as prensas servo-elétricas estão projetadas para crescer a um CAGR de 4,5% até 2031.
- Por processo de conformação, a estampagem e o puncionamento detinham 35% da demanda do tamanho do mercado de equipamentos de conformação de metais do México em 2025, enquanto o dobramento está previsto para crescer a um CAGR de 3,8% até 2031.
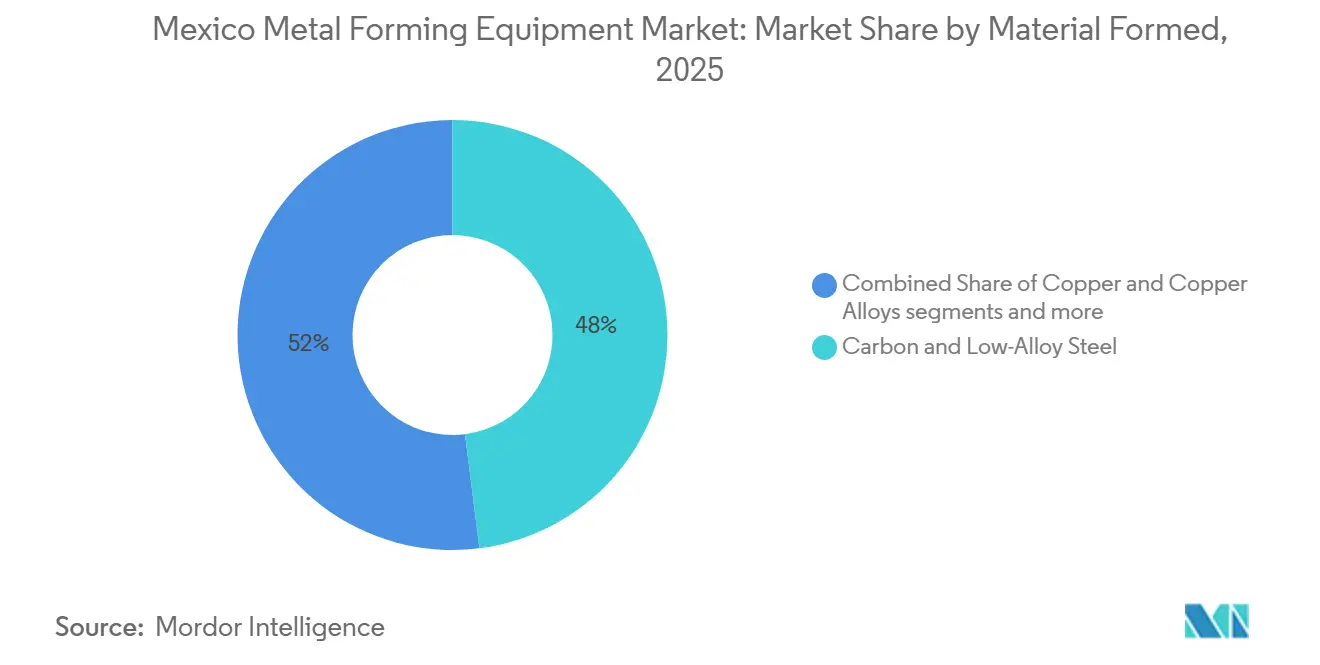
- Por material conformado, o aço carbono e de baixa liga detinham 48% da demanda em 2025, enquanto o alumínio e as ligas de alumínio estão previstos para crescer a um CAGR de 4,2% até 2031.
- Por setor de uso final, o automotivo e transporte detinham 46% da demanda em 2025, enquanto o aeroespacial e defesa está previsto para crescer a um CAGR de 4,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Conformação de Metais do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Nearshoring e Localização de Fornecedores Impulsionada pelo USMCA | +0.55% | Nacional; concentrado no Corredor Norte e no Bajío | Curto prazo (≤ 2 anos) |
| Eletrificação Automotiva e Produção de Componentes Leves | +0.40% | Nuevo León, Guanajuato, San Luis Potosí, Aguascalientes | Médio prazo (2 a 4 anos) |
| Expansão da Manufatura Aeroespacial no Norte e Centro do México | +0.30% | Chihuahua, Sonora, Querétaro, Coahuila | Longo prazo (≥ 4 anos) |
| Automação e Adoção da Indústria 4.0 para Compensar Restrições de Mão de Obra | +0.22% | Nacional, Norte do México e núcleo do Bajío | Médio prazo (2 a 4 anos) |
| Localização de Ferramental Doméstico e Redução dos Prazos de Programa | +0.15% | Corredor Norte, Bajío, Puebla | Curto prazo (≤ 2 anos) |
| Modernização da Base Instalada e Suporte Pós-Venda Transfronteiriço | +0.10% | Nacional, Corredor Norte dominante | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring e Localização de Fornecedores Impulsionada pelo USMCA
O requisito de conteúdo de valor trabalhista do USMCA — 40% do valor do veículo de passeio proveniente de instalações que pagam pelo menos 16 USD por hora — obriga as operações de estampagem e conformação a se localizarem no México em vez de abastecerem-se da Ásia. O México atraiu um recorde de 40,87 bilhões de USD em investimento estrangeiro direto (IED) em 2025; de forma crucial, o novo capital acionário quase triplicou como proporção do IED total, passando de 6% para 16%, indicando que a capacidade de conformação greenfield está substituindo as expansões exclusivamente brownfield. A utilização da certificação USMCA para exportações do México para os Estados Unidos subiu de aproximadamente 45% no início de 2025 para 85-89% ao final do ano, impulsionada pelas tarifas norte-americanas de 25% ou mais sobre produtos não qualificados. Essa mudança acelera a aposentadoria de linhas de prensas mecânicas analógicas em favor de sistemas servo-elétricos que geram registros digitais por peça exigidos pelas auditorias de certificação aduaneira do USMCA. As deduções fiscais imediatas de 35% a 91% sobre ativos fixos do Plano México subsidiam diretamente a aquisição de equipamentos de prensagem e reduzem os períodos de retorno para operações de conformação alinhadas ao nearshoring.
Eletrificação Automotiva e Produção de Componentes Leves
A montagem de veículos elétricos (VEs) no México atingiu 206.870 unidades em 2024 e cresceu 72,27% no início de 2025, com a base de fornecimento de VEs se expandindo para mais de 439 empresas ativas, um aumento de 37,1% em sete meses. O investimento de 649 milhões de USD da Kia em Pesquería, Nuevo León, para produzir o EV3 totalmente elétrico — com início da montagem em agosto de 2026 — sinaliza um investimento sustentado em capacidade de conformação de estruturas de carroceria e caixas de baterias de Nível 1 na região. O investimento do BMW Group de 800 milhões de euros (902,9 milhões de USD) em San Luis Potosí para a produção do VE Neue Klasse a partir de 2027, incluindo um edifício de montagem de baterias de alta tensão de 80.000 m², gera demanda por equipamentos de conformação de alumínio e de estampagem profunda para caixas de baterias. Os componentes estruturais de VEs normalmente requerem tonelagens de prensagem 15% a 25% superiores às peças de aço equivalentes da era de motores de combustão interna (MCI), migrando sistematicamente os compradores para plataformas servo de maior capacidade. A fábrica de perfilagem por laminação da LINDE + WIEMANN, inaugurada em San Luis Potosí em março de 2026 para abastecer o iX3 da BMW, ilustra como as decisões de plataforma dos fabricantes de equipamentos originais (OEMs) se traduzem diretamente em ciclos de investimento em equipamentos de conformação de Nível 1.
Expansão da Manufatura Aeroespacial no Norte e Centro do México
O setor aeroespacial do México gerou aproximadamente 11 bilhões de USD em exportações em 2025, ante 10,7 bilhões de USD em 2024, com a manufatura representando 79% da receita do setor em quase 400 empresas; o conteúdo local permanece abaixo de 10% das cadeias de suprimentos aeroespaciais globais. O investimento da GE Aerospace de aproximadamente 1,3 bilhão de MXN (67,7 milhões de USD) no México em 2025-2026 abrange maquinário de conformação de grande porte, ferramental especializado e sistemas de calibração em Hermosillo e Saltillo. O lançamento das operações de manufatura da Embraer México em agosto de 2026 em Chihuahua, com mais de 1.200 empregos diretos, consolida um estado que gera aproximadamente 16,96 bilhões de MXN (882,8 milhões de USD) em produção aeroespacial (36% do total do México) e exportações superiores a 2 bilhões de USD anuais em 2025. O cluster de 12 plantas da Safran em Chihuahua e a instalação de 160.000 ft² da GKN Aerospace requerem equipamentos de conformação de precisão em titânio e alumínio com tolerâncias submilimétricas, o que ancora as aquisições junto a fornecedores europeus e japoneses premium.
Automação e Adoção da Indústria 4.0 para Compensar Restrições de Mão de Obra
A iniciativa Talento Mexicano da Secretaría de Economía tem como alvo habilidades em automação, robótica e semicondutores, reconhecendo que as restrições de mão de obra estão comprimindo a capacidade produtiva nas operações de conformação de alta precisão. Os estampadores de Nível 2 e Nível 3 estão adotando sensoriamento em molde e automação de alimentação servo para compensar a incapacidade de preencher o segundo e o terceiro turnos com configuradores qualificados de ferramentas e matrizes, comprimindo os períodos de retorno para a integração de prensas digitais abaixo do que a análise de custo de capital isolada preveria. O Decreto de Investimento de Via Rápida do Plano México, em vigor desde maio de 2026, garante aprovações em 30 dias para investimentos estratégicos na cadeia de suprimentos, acelerando o desembaraço aduaneiro de sistemas de prensas servo-elétricas e de atendimento robótico de prensas. Na FABTECH México 2026, a AIDA demonstrou linhas integradas de prensas NC1 e alimentadores em zigue-zague automatizados, representando os pacotes combinados de automação e conformação agora preferidos pelas operações de estampagem mexicanas.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital e Longo Retorno sobre o Investimento | -0.30% | Nacional | Longo prazo (≥ 4 anos) |
| Escassez de Pessoal Qualificado em Ferramental, Controles e Manutenção | -0.22% | Norte do México, Bajío | Longo prazo (≥ 4 anos) |
| Qualidade de Energia, Exposição ao Calor e Poeira nos Corredores Industriais do Norte | -0.12% | Sonora, Chihuahua, Nuevo León, Coahuila, Tamaulipas | Médio prazo (2 a 4 anos) |
| Risco de Obsolescência Tecnológica pela Reconfiguração da Produção de MCI para VE | -0.10% | Norte do México, Bajío | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital e Longo Retorno sobre o Investimento
As linhas de prensas hidráulicas servo-elétricas e de grande tonelagem representam o principal gasto de capital em um programa de conformação de metais, criando uma tensão estrutural entre as ambições de atualização e a disciplina financeira dos fornecedores mexicanos de médio porte. As deduções fiscais imediatas de 35% a 91% sobre ativos fixos do Plano México para investimentos qualificados em manufatura avançada reconhecem implicitamente que os períodos de retorno sem apoio fiscal são proibitivamente longos. O total de ativos fixos na indústria manufatureira do México atingiu 4.189.745 milhões de MXN (218,1 bilhões de USD) em 2024, crescendo 3,2%, enquanto o valor dos produtos elaborados cresceu apenas 2,1% — uma razão divergente que estende diretamente os prazos de retorno sobre o investimento (ROI) para novos equipamentos de prensagem. A NOM-016-ENER-2025 da CONUEE determina limites atualizados de eficiência energética para motores de indução trifásicos de 0,746 kW a 373 kW utilizados em sistemas de acionamento de prensas, adicionando uma camada de conformidade de certificação que aumenta o custo total de aquisição e o tempo de qualificação. Os grandes estampadores afiliados a OEMs podem acessar financiamento da cadeia de suprimentos e incentivos do Plano México; as oficinas independentes de Nível 2 e Nível 3, onde a barreira de custo de capital é mais aguda, permanecem em grande parte em linhas mecânicas envelhecidas com acesso limitado a crédito estruturado para equipamentos.
Escassez de Pessoal Qualificado em Ferramental, Controles e Manutenção
O México importou mais de 3,4 bilhões de USD em moldes e matrizes em 2024, principalmente da China, dos Estados Unidos e da Alemanha — uma dependência que o Clúster de Herramentales atribuiu, na TECMA 2025, à ausência estrutural de talentos domésticos em design de matrizes, fabricação de ferramental e programação CNC. O Plano México tem como meta treinar 200.000 técnicos, mas a Secretaría de Economía reconhece que o objetivo será limitado se as instituições técnicas continuarem operando com equipamentos desatualizados e currículos desalinhados com os requisitos de prensas servo, CLP e sensoriamento em molde. O EMIM do INEGI registrou uma queda de 0,3% no emprego manufatureiro mês a mês em maio de 2025, com técnicos e trabalhadores de produção declinando na mesma taxa, precisamente quando o nearshoring demanda um número maior de configuradores qualificados de prensas e pessoal de manutenção de matrizes. O foco do programa Talento Mexicano em automação e robótica, embora correto em termos de direção, aborda de forma insuficiente as subespecializações de manutenção de ferramental que formam o gargalo imediato de Nível 2 no norte do México.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Dominância das Prensas Persiste, Linhas Servo Estabelecem Novos Referenciais de Valor
As prensas comandavam 46,00% do mercado de equipamentos de conformação de metais do México em 2025, posição reforçada pela dependência da indústria automotiva em linhas de estampagem em tandem mecânicas e servo de grande tonelagem para a produção de painéis de carroceria e componentes estruturais em plantas em Nuevo León, Guanajuato e Puebla. A migração dentro da categoria de prensas, das configurações mecânicas e hidráulicas convencionais para arquiteturas servo-elétricas — prevista a um CAGR de 4,50% até 2031 — é a mudança de criação de valor mais significativa em andamento neste segmento, pois as prensas servo apresentam preços médios de venda 35% a 50% superiores às linhas mecânicas de tonelagem equivalente e geram receitas recorrentes de serviços digitais e software. A recente instalação pela Wiegel de uma prensa servo de acionamento direto AIDA de 300 toneladas métricas em sua instalação em Silao, Guanajuato, para aplicações de estampagem de alta velocidade cobrindo barras coletoras, terminais e componentes de e-mobilidade, ilustra o ciclo de atualização de equipamentos que agora avança pela base de fornecimento automotivo de médio porte. O lançamento em janeiro de 2026 pela ANDRITZ Schuler das prensas de corte fino HFA, codesenvolvidas com a Feintool, oferecendo melhorias combinadas de eficiência energética e produção, posiciona o segmento junto a clientes no norte do México que produzem componentes de segurança críticos de precisão para plataformas MCI e VE.
As prensas dobradeiras e máquinas de dobramento formam a segunda maior categoria de equipamentos, ganhando participação por meio de fabricantes que atendem aos segmentos aeroespacial, de gabinetes elétricos e de construção. Equipamentos de forjamento, linhas de perfilagem por laminação, sistemas de hidroconformação e equipamentos de conformação de fios e tubos atendem coletivamente a aplicações especializadas nas cadeias de suprimentos de energia, aeroespacial e de veículos comerciais. A influência regulatória é relevante aqui: a NOM-016-ENER-2025 determina padrões atualizados de eficiência energética para motores de indução trifásicos de até 373 kW — a classe de motores que aciona a maioria dos fusos de prensas de conformação —, exigindo que os compradores de equipamentos no México verifiquem a certificação de conformidade antes da importação, o que efetivamente eleva o patamar de especificação para novas aquisições de prensas e desfavorece os projetos mecânicos legados com sistemas de acionamento de menor eficiência.


Por Processo de Conformação: Estampagem Ancora o Volume, Dobramento Captura o Prêmio Aeroespacial
A estampagem e o puncionamento detinham uma participação de 35,00% da demanda por equipamentos de conformação de metais do México em 2025, impulsionados pela produção de alto volume do setor automotivo de painéis de carroceria, fechamentos e membros estruturais nos complexos de montagem em Saltillo, San Luis Potosí e Toluca. A participação deste segmento reflete a densidade de linhas de estampagem progressiva contínua instaladas durante os ciclos anteriores de expansão das maquiladoras, muitas das quais são agora candidatas a retrofit de acionamento servo ou substituição no âmbito de programas de atualização de capital vinculados ao nearshoring. A estampagem profunda contribui de forma significativa para o mix do segmento por meio da produção de peças estruturais para eletrodomésticos e aeroespacial, enquanto a extrusão e a perfilagem por laminação atendem a perfis de alumínio para estruturas de caixas de baterias de VEs e segmentos de construção comercial.
A previsão de CAGR de 3,80% para o dobramento até 2031 representa a história de crescimento de processo mais dinâmica, impulsionada por um perfil de cliente distinto: fornecedores aeroespaciais de Nível 1 e fabricantes de gabinetes elétricos que requerem prensas dobradeiras CNC capazes de repetibilidade angular abaixo de 0,1 mm para nervuras de estruturas de fuselagem e chapas metálicas de qualidade para gabinetes. A parceria estratégica da TRUMPF em julho de 2026 com a Mate Precision Technologies, voltada explicitamente para fabricantes de chapas metálicas no México, nos Estados Unidos e no Canadá, amplia o acesso ao portfólio de ferramental para operadores de máquinas de dobramento em todo o mercado mexicano e sinaliza a direção do investimento competitivo em direção à profundidade do ecossistema de ferramental, em vez de apenas hardware. A hidroconformação desperta interesse crescente entre os fornecedores estruturais automotivos, substituindo conjuntos estampados convencionais de múltiplas peças por seções ocas de peça única para anéis de portas, pilares e travessas de suspensão em plataformas VE, exigindo prensas especializadas de capital intensivo a 2 a 5 milhões de USD por sistema, mas oferecendo economias significativas de custo a jusante em junção e montagem.
Por Material Conformado: Aço Carbono se Mantém, Alumínio Acelera
O aço carbono e de baixa liga detinham 48,00% da demanda por equipamentos de conformação de metais do México por material em 2025, refletindo a contínua dominância da estampagem convencional de carroceria bruta em programas de montagem de automóveis de passeio e caminhões leves operando em plataformas MCI que permanecerão em produção pelo menos até 2030. A conformação de aço inoxidável atende a clientes especializados a jusante nos segmentos de equipamentos para alimentos, dispositivos médicos e fabricação de infraestrutura energética — um segmento menor, mas de margem premium, que requer ferramental dedicado, materiais de matrizes e parâmetros de conformação distintos das operações com aço carbono, criando demanda incremental por diferenciação de equipamentos. Os equipamentos de conformação de cobre e ligas de cobre atendem ao segmento de conectores elétricos e barras coletoras, onde os sistemas de gerenciamento de baterias de VEs e os chicotes de fiação de alta tensão estão impulsionando a demanda por prensas de conformação de precisão capazes de processar tiras finas de alta condutividade em alta velocidade.
O alumínio e as ligas de alumínio representam a categoria de material de crescimento mais rápido, prevista a um CAGR de 4,20% até 2031, com o impulsionador enraizado nos mandatos de redução de peso dos veículos e na arquitetura estrutural dos VEs. A expansão de 50 milhões de USD da Kyungshin Cable de México em sua instalação em Gómez Palacio, Durango, em 2025 — instalando 27 máquinas especializadas para a produção de módulos de bateria de VEs da Ford —, ilustra a intensidade do investimento em equipamentos necessária para processar componentes estruturais de módulos de bateria de alumínio com tolerâncias de nível VE. A planta da LINDE + WIEMANN em San Luis Potosí, que utiliza tecnologias de perfilagem por laminação e junção para produzir peças estruturais de alumínio para o Neue Klasse da BMW, exemplifica a mudança nas especificações dos equipamentos de conformação em direção a envelopes de trabalho maiores, tolerâncias mais rígidas e capacidade de junção integrada. O titânio, o níquel e outros metais não ferrosos formam um subsegmento de nicho, mas de crescimento rápido, ancorado inteiramente pelo setor aeroespacial. O denso cluster de fabricantes de componentes de turbinas de Chihuahua cria demanda sustentada por equipamentos de conformação e forjamento multieixo capazes de processar superligas em temperaturas elevadas.
Por Setor de Uso Final: Automotivo Ancora a Base, Aeroespacial Remodela o Mix
O automotivo e transporte detinham 46,00% da demanda por equipamentos de conformação de metais do México em 2025, sustentados pela posição do México como o maior fornecedor de autopeças dos Estados Unidos — respondendo por 46,25% das compras norte-americanas de autopeças no final de 2025 — e pela produção de 3,95 milhões de veículos anualmente em plantas em Nuevo León, San Luis Potosí, Puebla e Guanajuato. O segmento de uso final automotivo está se bifurcando: a demanda de estampagem mecânica alinhada ao MCI legado está se estabilizando, enquanto a demanda por conformação estrutural de VEs e caixas de baterias está se acelerando, criando um ciclo simultâneo de aposentadoria de equipamentos e novos investimentos que é mais intensivo em capital por unidade de produção do que qualquer transição automotiva anterior na história manufatureira do México. Maquinário Industrial e Equipamentos de Capital, Produtos Metálicos e Fabricação, e Elétrico e Eletrônico representam coletivamente uma parcela significativa da demanda por equipamentos de conformação, atendendo à estampagem por contrato, à fabricação estrutural e à produção de componentes de chicotes de fiação de VEs, respectivamente.
O aeroespacial e defesa é o segmento de uso final de crescimento mais rápido, a um CAGR de 4,40% até 2031, sustentado por uma base manufatureira que gerou 11 bilhões de USD em exportações em 2025 e está se expandindo a um ritmo que está sistematicamente atraindo equipamentos de conformação de maior precisão e maior valor do que qualquer outro segmento no mercado mexicano. O diferenciador crítico em relação ao automotivo é a duração do programa: as decisões de aquisição de equipamentos de conformação aeroespacial estão vinculadas a contratos de componentes de 5 a 15 anos, em vez de ciclos de plataforma de veículos de 3 a 4 anos, gerando fluxos de receita de pós-venda e peças de reposição mais longos e previsíveis para os OEMs. A manufatura médica e de precisão, embora seja o menor segmento de uso final por volume, comanda alguns dos maiores valores de equipamentos por unidade, pois os gabinetes de dispositivos médicos e os componentes de implantes requerem sistemas de conformação com controles de processo alinhados à ISO 13485 e especificações completas de rastreabilidade de lotes de materiais que excluem máquinas de médio mercado de baixo custo e concentram as aquisições entre fornecedores europeus e japoneses premium com sistemas de gestão da qualidade validados.
Análise Geográfica
O norte do México — abrangendo Nuevo León, Chihuahua, Coahuila, Sonora e Tamaulipas — responde pela maior parcela das instalações de equipamentos de conformação de metais no México, refletindo a densidade de plantas OEM automotivas, fabricantes de componentes aeroespaciais e infraestrutura de logística transfronteiriça do corredor. Chihuahua se distingue como o epicentro de crescimento de equipamentos de conformação aeroespacial: com o lançamento da Embraer em agosto de 2026, o cluster de 12 plantas da Safran e a instalação expandida de 160.000 ft² da GKN Aerospace, a demanda por equipamentos de conformação de precisão em titânio e alumínio no estado atingiu uma escala sem paralelo no restante da América Latina. O corredor norte também apresenta a restrição de infraestrutura de energia mais aguda do mercado: 91% dos parques industriais do México — fortemente concentrados no norte — sofreram falhas no fornecimento de energia, com a margem de reserva da rede nacional da CFE caindo para 3% nos períodos de pico de carga, bem abaixo do mínimo de 6% para operação industrial estável. O plano de expansão de transmissão de 8,2 bilhões de USD da CFE para 2025-2030 tem como alvo 92 projetos na zona norte, incluindo Sonora, Chihuahua, Nuevo León e Tamaulipas, e melhorará materialmente os perfis de risco de tempo de atividade das linhas de prensas se executado dentro do prazo.
O investimento de 800 milhões de euros da BMW na produção do Neue Klasse em San Luis Potosí, o investimento de 649 milhões de USD da Kia na conversão do EV3 em Nuevo León e a estrutura de cluster automotivo-aeroespacial duplo do Bajío estão atraindo fornecedores estruturais de Nível 1, incluindo LINDE + WIEMANN, Kyungshin e Sungwoo, para co-localizar capacidade de prensagem e conformação a menos de 150 km de suas plantas clientes. Querétaro ocupa uma posição distinta dentro do Bajío como o principal cluster de manufatura aeroespacial do México fora de Chihuahua: a instalação de 88.000 ft² da Diehl Aviation em Querétaro, inaugurada em setembro de 2025 para produzir peças estruturais do Airbus A220, ilustra a capacidade do corredor de absorver aquisições de equipamentos de conformação aeroespacial de precisão nos padrões de especificação de OEMs europeus. Os dados do DENUE 2026 do INEGI identificam Nuevo León (526 unidades), Jalisco (476) e Guanajuato (456) como os três estados com o maior número de estabelecimentos de manufatura de maquinário e equipamentos, confirmando que o cluster do Bajío compete diretamente com os estados do norte em profundidade da cadeia de valor de oficinas mecânicas e equipamentos de conformação.
O centro do México — incluindo a Cidade do México, Jalisco, Puebla e Hidalgo — e os estados industriais emergentes representam o terceiro nível geográfico para a demanda por equipamentos de conformação. Puebla abriga o complexo manufatureiro estabelecido da Volkswagen e sua base de fornecimento de estampadores estruturais, impulsionando a aquisição constante de capacidade de prensas mecânicas convencionais. Jalisco, ancorado pelo hub de manufatura de eletrônicos e tecnologia de Guadalajara, gera demanda por equipamentos de puncionamento e dobramento de precisão para a fabricação de gabinetes elétricos e eletrodomésticos de consumo. O setor de fabricação metálica de Hidalgo contribuiu com 533 milhões de MXN (27,74 milhões de USD) em valor de produção forjada e estampada em 2024, com Coahuila em 459 milhões de MXN (23,89 milhões de USD) e San Luis Potosí em 370 milhões de MXN (19,26 milhões de USD) — níveis de produção regional que posicionam esses estados como mercados de médio porte, mas em crescimento, para equipamentos de prensagem e dobramento de nível básico.
Cenário Competitivo
O mercado de equipamentos de conformação de metais do México apresenta um baixo nível de concentração de mercado. Os entrantes chineses YANGLI, JIER e MINGXU expandiram sua base instalada de médio porte desde 2024, oferecendo preços 30% a 40% abaixo dos equivalentes europeus, enquanto constroem armazéns locais de peças nos corredores industriais do norte para reduzir a lacuna de serviço pós-venda. A rebranding da ANDRITZ Schuler em setembro de 2025 para ANDRITZ Schuler Mexico integra a subsidiária local na arquitetura do Grupo ANDRITZ, permitindo a venda cruzada de soluções de monitoramento digital Metris e de processamento de metais junto com equipamentos de prensagem. Essa abordagem de agrupamento aumenta os custos de troca em relação aos concorrentes de menor custo. Um espaço em branco endereçável é o monitoramento digital de linhas de prensas para fornecedores de Nível 2 e Nível 3, onde nem os OEMs globais nem os prestadores de serviços locais dominam atualmente o mercado de pós-venda de sensores de retrofit e análises. A parceria da TRUMPF em julho de 2026 com a Mate Precision Technologies — fortalecendo seu portfólio de ferramental para fabricantes mexicanos, norte-americanos e canadenses — sinaliza uma mudança competitiva em direção ao bloqueio do ecossistema de ferramental como diferenciação além do hardware.
Os players locais menores TecnoPress, Stanser, Preci Industria Metalmecánica e Prensas y Cilindros competem em manutenção, reforma e fornecimento de prensas de nível básico — segmentos em crescimento à medida que o nearshoring cria demanda por capacidade de serviço técnico de resposta rápida em espanhol. O lançamento em janeiro de 2026 pela ANDRITZ Schuler da prensa de corte fino HFA com a Feintool — com base em mais de 800 sistemas hidráulicos de corte fino entregues globalmente — estabelece uma posição de produto documentada e respaldada por registros e patentes na conformação de componentes de segurança críticos de precisão para Nível 1 automotivo mexicano. Os entrantes coreanos Kyungshin e Sungwoo estão instalando equipamentos de conformação proprietários como parte de instalações de VEs verticalmente integradas em Nuevo León e Durango, criando capacidade de prensagem cativa fora do mercado aberto e reduzindo os volumes de aquisição endereçáveis para os fornecedores tradicionais.
Líderes do Setor de Equipamentos de Conformação de Metais do México
-
AIDA Engineering, Ltd.
-
AMADA CO., LTD.
-
Schuler Inc
-
TRUMPF México S. de R.L. de C.V.
-
Bystronic Mexico S.A. de C.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Embraer México lançou operações de manufatura em Chihuahua, criando mais de 1.200 empregos diretos; o estado gera aproximadamente 36% da produção manufatureira aeroespacial total do México, com exportações aeroespaciais superiores a 2 bilhões de USD em 2025.
- Julho de 2026: A TRUMPF firmou uma parceria estratégica com a Mate Precision Technologies, expandindo seu portfólio de ferramental de puncionamento e dobramento para fabricantes de chapas metálicas no México, nos Estados Unidos e no Canadá, fortalecendo o mercado de pós-venda por meio do bloqueio do ecossistema de ferramental.
- Maio de 2026: O Decreto de Investimento de Via Rápida da Secretaría de Economía entrou em vigor, garantindo aprovações regulatórias em 30 dias para investimentos estratégicos na cadeia de suprimentos, reduzindo diretamente os prazos de implantação de capital para aquisições de equipamentos de conformação avançados.
- Março de 2026: A LINDE + WIEMANN inaugurou uma instalação de perfilagem por laminação e junção no Parque Industrial Millennium em San Luis Potosí para fornecer componentes estruturais para a plataforma VE iX3 Neue Klasse da BMW, com início da produção em escala total do veículo na planta da BMW em fevereiro de 2027.


Escopo do Relatório do Mercado de Equipamentos de Conformação de Metais do México
O Mercado de Equipamentos de Conformação de Metais do México é Segmentado por Tipo de Equipamento (Prensas, Prensas Dobradeiras e Máquinas de Dobramento e mais), por Processo de Conformação (Estampagem e Puncionamento, Forjamento e mais), por Material Conformado (Aço Carbono e de Baixa Liga, Aço Inoxidável e mais), por Setor de Uso Final (Automotivo e Transporte, Aeroespacial e Defesa e mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Outras Prensas de Uso Geral | |
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas |
| Prensas Dobradeiras Servo / Elétricas | |
| Prensas Dobradeiras Mecânicas | |
| Outras Máquinas de Dobramento | |
| Equipamentos de Forjamento | Prensas de Forjamento |
| Martelos de Forjamento | |
| Máquinas de Recalque e Cabeçamento | |
| Outros Equipamentos de Forjamento | |
| Equipamentos de Perfilagem por Laminação e Laminação de Chapas/Perfis | Máquinas de Perfilagem por Laminação |
| Máquinas de Laminação de Chapas | |
| Máquinas de Laminação de Perfis e Seções | |
| Outros Equipamentos Secundários de Laminação/Conformação | |
| Equipamentos de Conformação de Fios, Tubos e Perfis | Equipamentos de Trefilação/Conformação de Fios e Barras |
| Equipamentos de Conformação e Dobramento de Tubos | |
| Equipamentos de Conformação de Perfis | |
| Prensas de Extrusão | |
| Equipamentos de Hidroconformação | |
| Outros Equipamentos de Conformação de Metais |
| Estampagem e Puncionamento |
| Estampagem Profunda |
| Dobramento |
| Forjamento |
| Laminação e Perfilagem por Laminação |
| Extrusão |
| Hidroconformação |
| Outros Processos de Conformação |
| Aço Carbono e de Baixa Liga |
| Aço Inoxidável |
| Alumínio e Ligas de Alumínio |
| Cobre e Ligas de Cobre |
| Titânio, Níquel e Outros Metais Não Ferrosos |
| Outros Materiais |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário Industrial e Equipamentos de Capital |
| Produtos Metálicos e Fabricação |
| Elétrico e Eletrônico |
| Construção e Infraestrutura |
| Energia e Geração de Energia |
| Eletrodomésticos de Consumo e Bens Duráveis |
| Manufatura Médica e de Precisão |
| Outros Setores de Uso Final |
| Por Tipo de Equipamento | Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Outras Prensas de Uso Geral | ||
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas | |
| Prensas Dobradeiras Servo / Elétricas | ||
| Prensas Dobradeiras Mecânicas | ||
| Outras Máquinas de Dobramento | ||
| Equipamentos de Forjamento | Prensas de Forjamento | |
| Martelos de Forjamento | ||
| Máquinas de Recalque e Cabeçamento | ||
| Outros Equipamentos de Forjamento | ||
| Equipamentos de Perfilagem por Laminação e Laminação de Chapas/Perfis | Máquinas de Perfilagem por Laminação | |
| Máquinas de Laminação de Chapas | ||
| Máquinas de Laminação de Perfis e Seções | ||
| Outros Equipamentos Secundários de Laminação/Conformação | ||
| Equipamentos de Conformação de Fios, Tubos e Perfis | Equipamentos de Trefilação/Conformação de Fios e Barras | |
| Equipamentos de Conformação e Dobramento de Tubos | ||
| Equipamentos de Conformação de Perfis | ||
| Prensas de Extrusão | ||
| Equipamentos de Hidroconformação | ||
| Outros Equipamentos de Conformação de Metais | ||
| Por Processo de Conformação | Estampagem e Puncionamento | |
| Estampagem Profunda | ||
| Dobramento | ||
| Forjamento | ||
| Laminação e Perfilagem por Laminação | ||
| Extrusão | ||
| Hidroconformação | ||
| Outros Processos de Conformação | ||
| Por Material Conformado | Aço Carbono e de Baixa Liga | |
| Aço Inoxidável | ||
| Alumínio e Ligas de Alumínio | ||
| Cobre e Ligas de Cobre | ||
| Titânio, Níquel e Outros Metais Não Ferrosos | ||
| Outros Materiais | ||
| Por Setor de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinário Industrial e Equipamentos de Capital | ||
| Produtos Metálicos e Fabricação | ||
| Elétrico e Eletrônico | ||
| Construção e Infraestrutura | ||
| Energia e Geração de Energia | ||
| Eletrodomésticos de Consumo e Bens Duráveis | ||
| Manufatura Médica e de Precisão | ||
| Outros Setores de Uso Final | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para a demanda por equipamentos de conformação de metais no México?
O mercado de equipamentos de conformação de metais do México está projetado para crescer de 0,31 bilhões de USD em 2026 para 0,34 bilhões de USD até 2031, a um CAGR de 1,86%.
Qual categoria de equipamento tem a maior demanda no México?
As prensas lideraram a demanda com 46% de participação em 2025, sustentadas pela produção de carroceria automotiva e componentes estruturais.
Qual processo de conformação deve crescer mais rapidamente no México?
O dobramento está previsto para crescer a um CAGR de 3,8% até 2031, à medida que fabricantes aeroespaciais e de gabinetes elétricos requerem prensas dobradeiras CNC.
Por que os sistemas de conformação de alumínio estão se tornando mais importantes no México?
As aplicações de alumínio e ligas de alumínio estão previstas para crescer a um CAGR de 4,2% até 2031, sustentadas por estruturas de VEs e sistemas de baterias.
Qual setor de uso final crescerá mais rapidamente para equipamentos de conformação de metais?
O aeroespacial e defesa está projetado para crescer a um CAGR de 4,4% até 2031, sustentado pela manufatura de componentes de precisão no norte do México e no Bajío.
Quais fatores podem limitar o investimento em equipamentos no México?
Altos custos de capital, escassez de mão de obra qualificada, preocupações com a qualidade da energia e a transição da produção de MCI para VE podem atrasar as aquisições e aumentar os requisitos operacionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
