
日本の金属成形装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
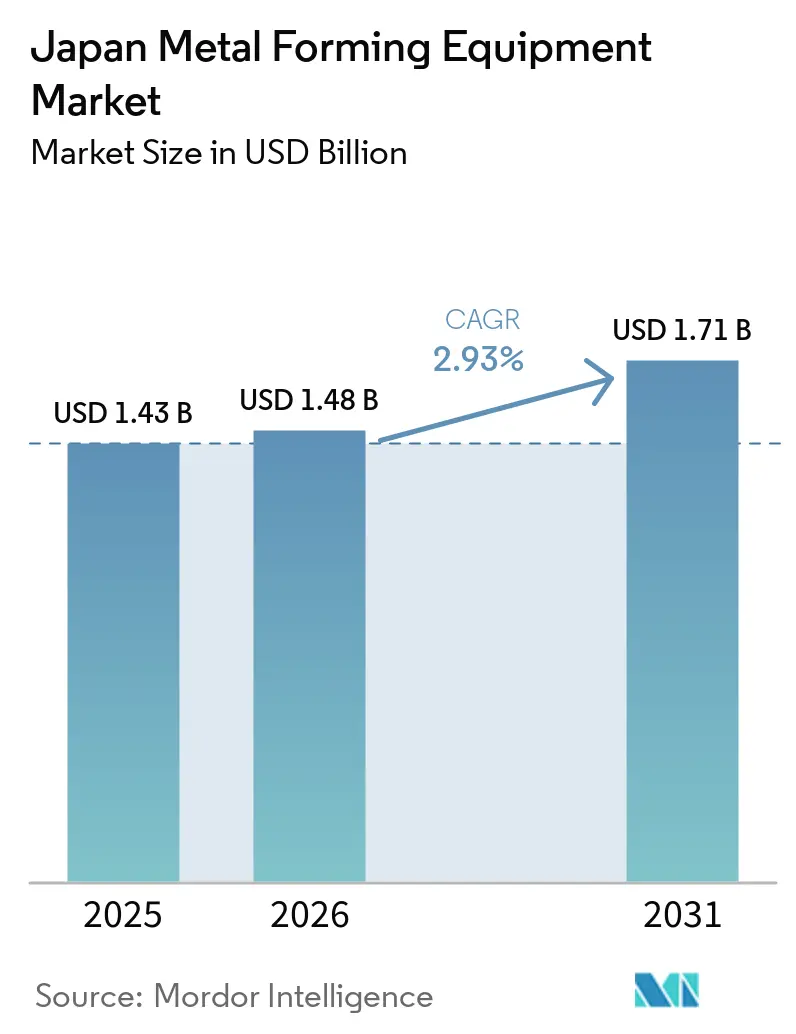
| 基準年の市場規模 (2025) | 1.43 十億米ドル |
| 市場規模 (2026) | 1.48 十億米ドル |
| 市場規模 (2031) | 1.71 十億米ドル |
| Growth Rate (2026 - 2031) | 2.93 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の金属成形装置市場分析
日本の金属成形装置市場規模は2025年に14.3億米ドルと評価され、2026年の14.8億米ドルから2031年には17.1億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.9%です。
製造業者が老朽化した生産設備を更新しながら厳しい操業要件に対応しているため、更新投資が需要を下支えしています。電動化により、自動車サプライヤーがアルミニウム、バッテリー部品、複雑な構造体のより精密な成形を必要とするようになり、装置の構成が変化しています。半導体・電子機器への投資が、従来の自動車生産を超えた高精度装置への需要を拡大しています。エネルギー性能が調達上の考慮事項となっており、顧客のサステナビリティ要件を満たせるサーボ電動式およびハイブリッドプラットフォームが優位に立っています。輸出受注も日本のメーカーを支援していますが、慎重な国内設備投資と貿易政策の不確実性が大型プロジェクトを遅延させる可能性があります。[1]日本鍛圧機械工業会、「2025年度年間受注調査」、日本鍛圧機械工業会、j-fma.or.jp
レポートの主要ポイント
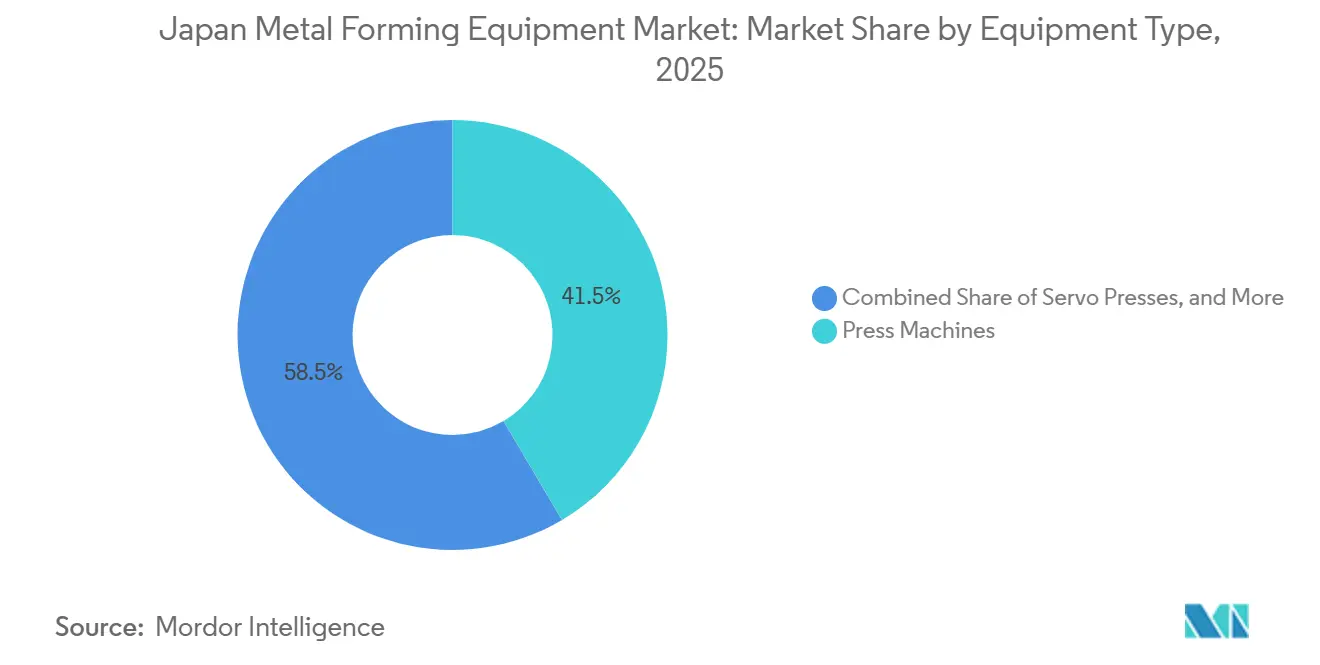
- 装置タイプ別では、プレス機械が2025年の日本の金属成形装置市場シェアの41.5%を占め、サーボプレスは2031年までに5.2%のCAGRで拡大すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の日本の金属成形装置市場規模の30.5%を占め、ハイドロフォーミングは2031年までに5.8%のCAGRで拡大すると予測されています。
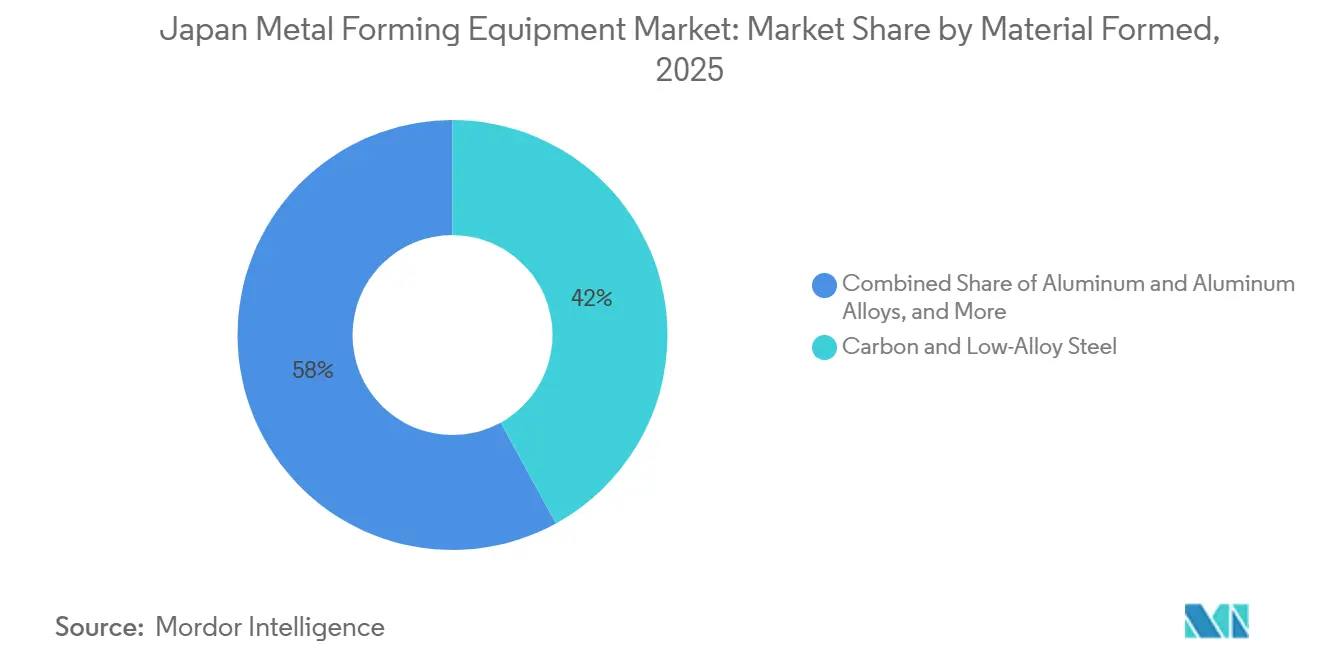
- 成形材料別では、炭素鋼および低合金鋼が2025年の日本の金属成形装置市場規模の42%を占め、アルミニウムおよびアルミニウム合金は2031年までに4.8%のCAGRで拡大すると予測されています。
- 終用途産業別では、自動車・輸送が2025年の日本の金属成形装置市場シェアの38%を占め、電気・電子は2031年までに5.4%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本の金属成形装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化したプレスおよび 成形装置の更新 | +1.0% | 全国的、愛知・神奈川・大阪の 製造回廊での早期効果 | 短期(2年以内) |
| EV軽量化および バッテリー部品成形 | +0.8% | 全国的、中部および関西の 自動車サプライネットワークに集中 | 中期(2〜4年) |
| エネルギー生産性向上のための サーボ電動式およびハイブリッドプレスの採用 | +0.6% | 全国的、ASEANの 輸出市場への波及効果あり | 短期(2年以内) |
| 半導体・電子機器および 精密部品の生産能力拡大 | +0.5% | 全国的、北海道・ 熊本・京都・大阪を含む | 中期(2〜4年) |
| 熟練金型職人の不足と 自律的プロセスウィンドウ | +0.4% | 全国的、特に京都・ 名古屋・首都圏 | 長期(4年以上) |
| 精密工具の輸出 | +0.3% | グローバル、北米および 中国を含む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
日本の老朽化したプレスおよび成形装置基盤の更新
日本の金属成形装置市場は、更新・保守・修理を必要とする大規模な既設設備に支えられています。更新・保守・修理は、2025年度の主要企業における製造業設備投資計画の30.8%を占め、投資動機の中で最も高いシェアを記録しました。[2]日本政策投資銀行、「2025年度設備投資計画調査」、日本政策投資銀行、dbj.jp 同目的は、中小製造業者の2025年度設備投資計画の37.8%を占め、同調査における最大の目的カテゴリーとなっています。これらの数値は、耐用年数を超えた資産が更新サイクルに入る積み残し案件の存在を示しています。旧式の機械式プレスは、新型サーボプラットフォームと比較してメンテナンスコストが高く、生産性も低い傾向があります。経済産業省の2025年ビジョンは、製造業者がより高付加価値な用途に移行するにあたり、機械部品・工具基盤の近代化を求めています。
EV軽量化およびバッテリー部品成形
日本の金属成形装置市場は、バッテリー電気自動車の生産要件によって再編されつつあります。ホンダの0シリーズ生産計画では、6,000トンのメガキャスティングマシンを使用してバッテリーケース部品を60点から5点に削減します。この変更により、多段スタンピング工程の一部が削減される一方、高精度・高力の生産システムへの需要が高まります。日本における自動車装置投資は2024年に1.6兆円(102.4億米ドル)に達し、輸送機器の設備投資は2025年度に28.2%増加する計画でした。レクサス向けの一体型6000系アルミニウムドアインナーに関するUACJの取り組みは、材料選択が成形要件をどのように変化させているかを示しています。[3]UACJ Corporation、「自動車パネル成形の進化と未来の鍛造」、UACJ Corporation、uacj.co.jp この変化は、アルミニウムの深絞りと制御されたモーションプロファイルを管理できる装置に有利に働きます。また、特定用途における従来の機械式プレスの役割を縮小させます。
エネルギー生産性向上のためのサーボ電動式およびハイブリッドプレスの採用
エネルギー生産性が、日本の金属成形装置市場におけるサーボ電動式およびハイブリッドプレスプラットフォームの魅力を高めています。日本鍛圧機械工業会は2025年にMFエコマシン認定ユニットを1,596台報告し、関連する既設設備における普及率は33%でした。認定済み設備は平均エネルギー削減率69%、累積二酸化炭素削減量6,485トンを記録しました。MFエコマシン2.0規格は2013年以降に製造された機械に適用され、基準機械に対して40%のエネルギー削減を要求します。これらの要件は、新しい効率基準を満たさない稼働ラインの技術更新を促進します。大手ティア1バイヤーもサプライヤー評価にサステナビリティ基準を使用しており、認証が装置調達に関連するものとなっています。これにより、優先サプライヤーの地位を維持する必要があるサプライヤーの更新決定が早まる可能性があります。
半導体・電子機器および精密部品の生産能力拡大
日本の半導体プログラムが、精密成形装置への新たな需要源を生み出しています。経済産業省は2025年11月にRapidusを次世代半導体メーカーとして支援対象に選定し、2025年度予算から1,000億円(6.402億米ドル)を拠出しました。新エネルギー・産業技術総合開発機構は2026年4月に同社の2026年度計画と6,315億円(40.4億米ドル)の追加資金を承認しました。このプログラムでは、厳しい公差を満たす成形済みハウジング、フランジ、コネクタ部品が必要です。この作業は、自動車プレス作業よりも調達サイクルが長く、要件も異なります。日本は適格な正規雇用者の不足にも直面しており、高公差生産における閉ループプロセス制御の必要性を裏付けています。[4]国際通貨基金、「高齢化とAIが日本の労働市場に与える影響」、国際通貨基金、elibrary.imf.org
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートプレスラインの 高い初期コストと長い回収期間 | -0.5% | 全国的、特に大阪・広島・新潟の 中小製造業者 | 短期(2年以内) |
| 国内自動車設備投資の 景気循環的変動 | -0.4% | 全国的、愛知・中部・神奈川・ 追浜に集中 | 中期(2〜4年) |
| レガシー工場における レトロフィットとデータ統合の摩擦 | -0.3% | 全国的、関東・関西の 金属加工中小企業を含む | 長期(4年以上) |
| 老朽化したサプライヤーにおける 専門工具・サービス技術の集中 | -0.2% | 全国的、特に京都・ 新潟・長野 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートプレスラインの高い初期コストと長い回収期間
国内自動車投資は、日本の金属成形装置市場に景気循環的な要素をもたらします。自動車・輸送は2025年の需要の38%を占めており、OEMの設備投資計画の変化が装置サプライヤーにとって重要となっています。主要メーカーは2025年度に輸送機器の設備投資を28.2%増加させる計画を立てていました。この増加は電動化支出を反映したものであり、恒常的な年間支出水準を示すものではない可能性があります。日産は2025年7月に、追浜からNissan Motor Kyushuへの車両生産の移管・集約を発表しました。日本鍛圧機械工業会のデータによると、成形機械の国内輸送機器向け受注は2025年度に5.2%増加した一方、電気機械向け受注は18.7%減少しました。
国内自動車設備投資の景気循環的変動
国内自動車投資は、日本の金属成形装置市場に景気循環的な要素をもたらします。自動車・輸送は2025年の需要の38%を占めており、OEMの設備投資計画の変化が装置サプライヤーにとって重要となっています。主要メーカーは2025年度に輸送機器の設備投資を28.2%増加させる計画を立てていました。この増加は電動化支出を反映したものであり、恒常的な年間支出水準を示すものではない可能性があります。日産は2025年7月に、追浜からNissan Motor Kyushuへの車両生産の移管・集約を発表しました。日本鍛圧機械工業会のデータによると、成形機械の国内輸送機器向け受注は2025年度に5.2%増加した一方、電気機械向け受注は18.7%減少しました。これらの異なるサイクルは、サプライヤーや地域間で不均一な受注パターンを生み出す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボプレスが市場価値を上位層へ牽引
プレス機械は2025年の日本の金属成形装置市場シェアの41.5%を占め、最大の装置カテゴリーとなっています。機械式および油圧式プレスは、確立された自動車ボディおよびパワートレイン工程を引き続き支えています。プレスブレーキおよび曲げ機械は、油圧式、サーボ電動式、機械式の各構成で使用されています。日本鍛圧機械工業会は、2025年度のプレスブレーキ受注が前年比14.6%増加し、板金サブカテゴリーの中で最も強い結果となったと報告しました。
サーボプレスは、ユーザーがプログラム可能なモーション、金型保護、高張力鋼およびアルミニウムとの適合性を求めるため、2031年までに最高の5.2%のCAGRを記録すると予測されています。コマツ産機は2026年6月に、より高速な動作、より高精度な制御、拡張されたICT接続性を備えたアップグレード版H1F200-2サーボプレスの受注を開始しました。日本の金属成形装置産業は、新しい性能要件を満たしながら機械ファミリーの価値を維持する製品更新に向けて動いています。日本鍛圧機械工業会は2026年1月1日時点で44製品ラインにわたる158の認定モデルを登録しており、これはサーボおよびハイブリッド電動装置に有利なシグナルです。鍛造、ロール成形、ワイヤーおよびチューブ成形、押出、ハイドロフォーミング装置は、自動車、航空宇宙、産業機械のユーザーに対応しています。ハイドロフォーミングおよび押出装置は既設設備の規模は小さいものの、アルミニウムおよびチタンの使用拡大と方向性が一致しています。


成形プロセス別:ハイドロフォーミングがBEVおよび軽量化の追い風で他を凌駕
スタンピングおよびパンチングは、大量板材加工に支えられ、2025年の日本の金属成形装置市場規模の30.5%を占めました。深絞り、曲げ加工、鍛造、圧延、ロール成形、押出は、製造基盤全体にわたる個別の生産要件に対応していま。この能力は、バッテリー電気自動車のシャシーおよびバッテリーエンクロージャーの設計に適しています。日本の金属成形装置市場は、製造業者が大量生産と精密加工の両方を必要とするため、幅広いプロセス基盤を維持しています。
ハイドロフォーミングは、より少ない工程で複雑なアルミニウムおよび鋼管構造体を成形できるため、2031年までに5.8%と最も高い予測CAGRを持っています。ギガキャスティングおよびメガキャスティングは、特定のボディパネルにおける多段スタンピングを代替できます。また、鋳造が経済的でない構造部品のハイドロフォーミングおよび深絞りへの需要を高める可能性もあります。金属製品製造セクターからの国内成形装置受注は、2025年度に前年比8.2%増加しました。鍛造装置は航空宇宙用ファスナーおよび精密ドライブトレイン部品から恩恵を受けています。押出はバッテリートレイおよび熱管理システムにおけるアルミニウムプロファイルの要件に対応しています。
成形材料別:アルミニウム合金が加速する中、鋼が地位を維持
炭素鋼および低合金鋼は2025年の日本の金属成形装置市場シェアの42%を占めました。鋼は、コスト対強度特性により、大量生産のボディパネル、構造部品、産業機械の中心的存在であり続けています。ステンレス鋼、銅合金、チタン、ニッケル基材料は、電子機器、エネルギー、医療、航空宇宙用途に対応しています。これらの成長は、バッテリーケーシング、ドアパネル、フロア構造体での使用拡大を反映しています。
アルミニウムおよびアルミニウム合金は2031年までに4.8%のCAGRで拡大すると予測されています。アルミニウムは、商業規模の成形において制御されたストロークプロファイルとブランクホルダー力を必要とします。この要件が高付加価値サーボプレスラインへの需要を高める場合、日本の金属成形装置産業は恩恵を受けます。UACJは、複数の5000系スタンピングを置き換えたレクサス向けの一体型6000系アルミニウムドアインナーについて説明しました。チタン、ニッケル、その他の非鉄材料も医療および精密製造用途に対応しています。マルチマテリアル設計は、大規模な再工具なしに異なる材料を処理できる柔軟なプラットフォームへの需要を生み出しています。
最終用途産業別:電気・電子が半導体生産能力拡大の波でシェアを獲得
自動車・輸送は2025年の日本の金属成形装置市場規模の38%を占めました。産業機械、金属加工、電気・電子、航空宇宙・防衛、その他のセクターが残りの需要基盤を構成しています。需要は半導体、精密コネクタ、リードフレーム、産業用オートメーション、パワーエレクトロニクスの製造から生まれています。これにより、日本の金属成形装置市場は車両生産のみに依存しない成長経路を持っています。
電気・電子は最終用途セクターの中で最も高い5.4%のCAGRで2031年まで拡大すると予測されています。Rapidusは2025年度予算から1,000億円(6.402億米ドル)の支援と2026年度計画資金として6,315億円(40.4億米ドル)を受領しました。これらのコミットメントは、半導体サプライチェーンにおける複数年にわたる調達活動を支援します。航空宇宙・防衛の需要はチタン製機体部品および精密鍛造構造体と結びついています。医療製造は埋め込み型および外科用グレードの金属部品に対する安定した需要を提供しています。日本鍛圧機械工業会は2025年度に鉄鋼・非鉄金属からの国内成形装置受注が36.2%増加したと記録しました。
地域分析
中部地方は、愛知県がトヨタ、アイシン、デンソーおよびそのサプライネットワークの本拠地であるため、日本の金属成形装置市場における最大の需要クラスターです。大手OEMおよびティア1サプライヤーによる設備投資の決定は、したがって1四半期以内に全国の装置受注に影響を与える可能性があります。全国の製造業合計は2025年度に21.4%増加する計画でした。中部地方の自動車ウェイトは、車両投資の減速が全国需要に不均衡な影響を与えることを意味します。
関西は第2の主要クラスターであり、大阪、京都、兵庫を含みます。この地域は電子機器、計測器、産業機械向けの精密板金加工に強みを持っています。関西における日本の金属成形装置市場規模は、電子機器および医療機器サプライチェーンに対応する製造業者に支えられています。金属製品製造業者からの国内成形装置受注は2025年度に前年比8.2%増加しました。
首都圏および神奈川を中心とする関東には、主要な装置OEMと大規模な金型・ダイ中小企業の基盤があります。日産の2025年7月の追浜生産をNissan Motor Kyushuへ移管する決定は、将来の自動車装置投資を福岡方面にシフトさせます。関東の需要は、したがって地域の自動車生産拠点の変化にさらされています。北海道は、Rapidusの千歳半導体プロジェクトを通じて、より小規模な精密成形クラスターとなりつつあります。Rapidusは2027年度に2nmの本格量産を目指しています。このプロジェクトは、施設の規模拡大に伴い半導体製造ツールの装置需要を生み出すと期待されています。
競合環境
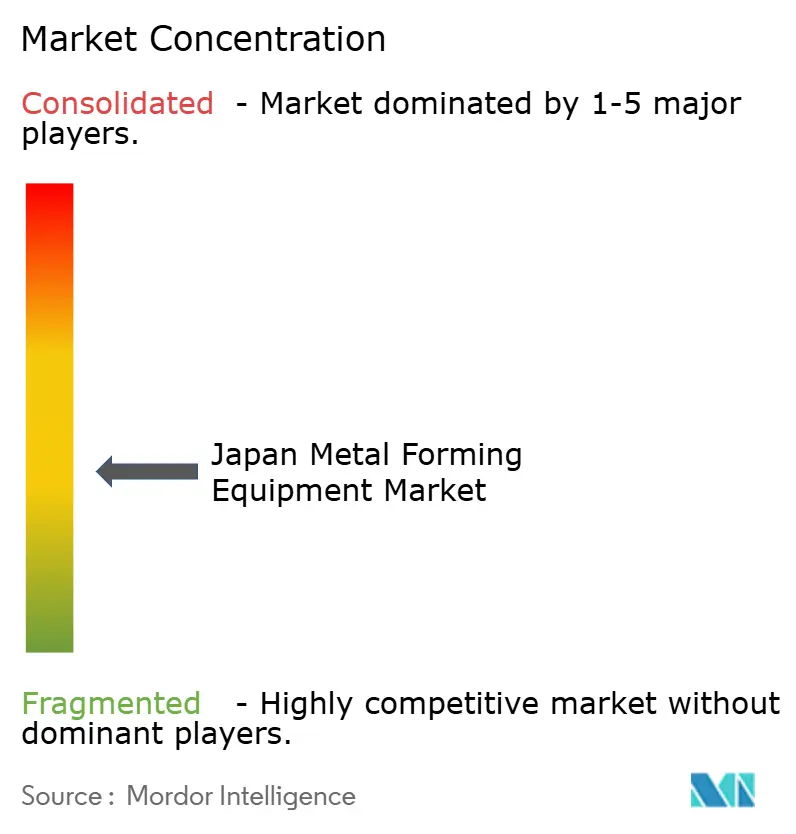
日本の金属成形装置市場は、AMADA、AIDA ENGINEERING、コマツ産機が主導する国内OEMの間で適度に集約されています。これらの企業は、確立されたアフターマーケットネットワークを通じてプレスブレーキ、パンチングシステム、サーボプレス、トランスファープレスをカバーしています。ANDRITZのシューラー部門、Bystronic、TRUMPF、Fagor Arrasateは、重量スタンピングラインやレーザー統合板金システムを含む特定の分野で競合しています。Yamada Dobby、Toyokoki、Nidec Minster、Kojima Iron Worksなどの専門企業は、精密プレス、締結、精密打ち抜きのニッチ市場に対応しています。日本の金属成形装置市場は、広範な価格競争よりも専門化によって形成され続けています。
AMADAは2026年6月に本格的な機械資源回収・復元イニシアチブを開始しました。このプログラムは電炉製鋼メーカーとの閉ループリサイクルパートナーシップを確立し、循環型・データ駆動型ビジネスモデルへの転換を支援します。AIDAは2026年にSAT-M高速トランスファーロボットおよびARB高速多関節ロボットを発表しました。これらのシステムは、プレス間直接搬送において30 min⁻¹のラインタクトタイムを実現します。これにより、AIDAの役割はかつてサードパーティインテグレーターが供給することが多かったオートメーション装置にまで拡大します。
AIDAとAMADAは、2024年〜2025年のプロセス革新に対して日本鍛圧機械工業会MFテクノロジーグランプを受賞しました。AIDAは板鍛造接合技術で、AMADAは4軸ハイブリッドプレスによるデュアルアクション加工で表彰されました。日本の金属成形装置市場には、柔軟な中小企業向けオートメーション、老朽化した機械式プレスのエネルギー効率改善レトロフィット、主要工業都市以外での輸入システムのサービスサポートの余地があります。競争は広域OEMと専門サプライヤーにわたって分散しています。
日本の金属成形装置産業のリーダー企業
AMADA Co., Ltd.
AIDA ENGINEERING, LTD.
Komatsu Ltd.
Sumitomo Heavy Industries, Ltd.
ANDRITZ Schuler Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:AMADA CO., LTD.は本格的な板金機械資源回収・復元イニシアチブを開始し、資源リサイクルパートナーおよび電炉製鋼メーカーと日本初の金属加工機械循環リサイクルループを確立しました。AMADAミッドタームマネジメントプラン2030のもと、初年度に約1,000台の機械調達を目標としています。
- 2026年6月:コマツ産機は、H1F-2シリーズのアップグレード版H1F200-2サーボプレスの受注を開始しました。より高速なプレス速度、高度な精密制御、拡張されたICT接続性を特徴としています。
- 2026年5月:AIDA ENGINEERINGは、SAT-M高速トランスファーロボットおよびARB高速多関節ロボットの商業提供を発表し、1,800mmトランスファーピッチでのプレス間直接搬送において30 min⁻¹のラインタクトタイムを達成しました。
- 2026年4月:新エネルギー・産業技術総合開発機構はRapidus Corporationの2026年度計画および2nmの半導体集積技術プロジェクトの予算を承認し、政府による総コミット支援額は2.4兆円(153.6億米ドル)に達しました。


日本の金属成形装置市場レポートの調査範囲
| プレス機械 | 機械式プレス |
| 油圧式プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ |
| サーボ/電動式プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディングマシン | |
| その他の鍛造装置 | |
| ロール成形および板材/形材圧延装置 | ロール成形機 |
| 板材圧延機 | |
| 形鋼および形材圧延機 | |
| その他の二次圧延/成形装置 | |
| ワイヤー・チューブ・形材成形装置 | ワイヤーおよびバー引抜/成形装置 |
| チューブ成形および曲げ装置 | |
| 形材成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン・ニッケルおよびその他の非鉄金属 |
| その他の材料 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械および資本財 |
| 金属製品および加工 |
| 電気・電子 |
| 建設・インフラ |
| エネルギー・電力 |
| 家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧式プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧式プレスブレーキ | |
| サーボ/電動式プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディングマシン | ||
| その他の鍛造装置 | ||
| ロール成形および板材/形材圧延装置 | ロール成形機 | |
| 板材圧延機 | ||
| 形鋼および形材圧延機 | ||
| その他の二次圧延/成形装置 | ||
| ワイヤー・チューブ・形材成形装置 | ワイヤーおよびバー引抜/成形装置 | |
| チューブ成形および曲げ装置 | ||
| 形材成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン・ニッケルおよびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車・輸送 | |
| 航空宇宙・防衛 | ||
| 産業機械および資本財 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設・インフラ | ||
| エネルギー・電力 | ||
| 家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
日本の金属成形装置市場規模はどのくらいですか?
日本の金属成形装置市場は2026年に14.8億米ドルと推定され、2031年までに17.1億米ドルに達すると予測されています。
日本における金属成形装置の需要を牽引しているものは何ですか?
装置の更新、車両の電動化、エネルギー効率の高いサーボシステム、半導体生産能力への投資が需要を支えています。
日本で需要をリードしている装置カテゴリーはどれですか?
プレス機械が2025年に41.5%のシェアでリードしており、サーボプレスは2031年までに5.2%のCAGRで最も速い成長が見込まれています。
日本で最も速く成長している成形プロセスはどれですか?
ハイドロフォーミングは、複雑な軽量車両構造体を援するため、2031年までに5.8%のCAGRで成長すると予測されています。
最も強い見通しを持つ最終用途セクターはどれですか?
電気・電子は半導体および精密部品の需要に支えられ、2031年までに5.4%のCAGRで成長すると予測されています。
日本における成形装置の主要サプライヤーはどこですか?
AMADA、AIDA ENGINEERING、コマツ産機が主要な国内サプライヤーであり、専門企業および国際的な競合他社も存在します。
最終更新日:



