
Taille et Part du Marché des Équipements de Formage des Métaux au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
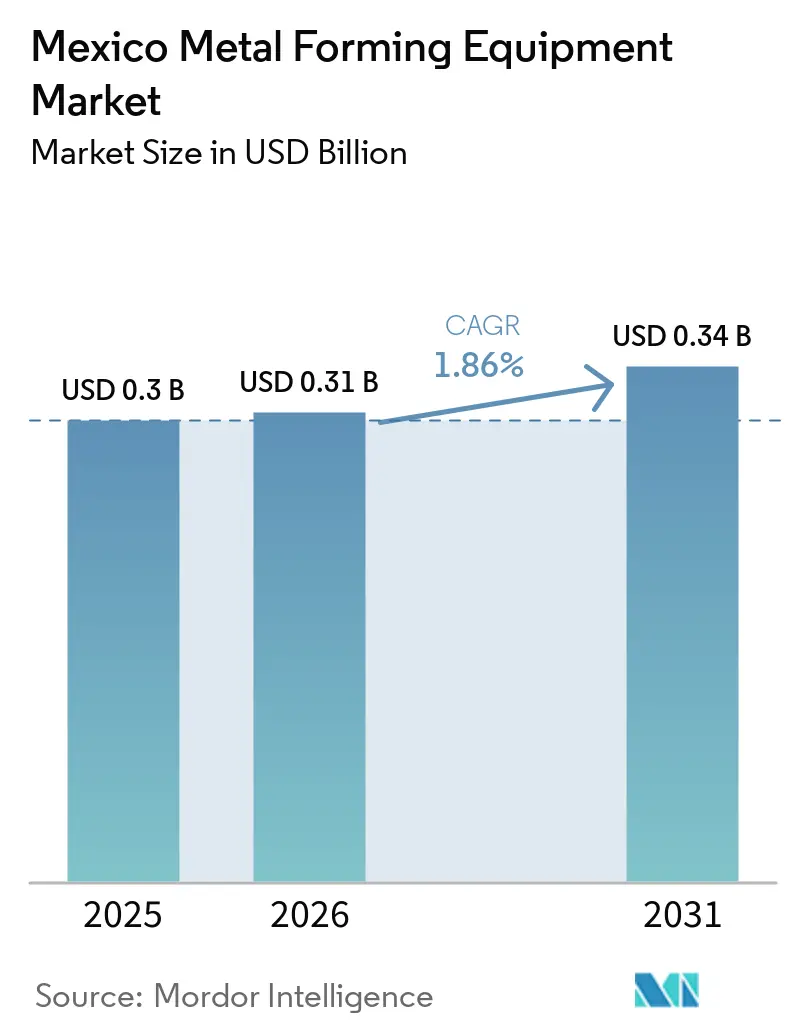
| Taille du marché de l'année de base (2025) | 0.3 Milliards de dollars |
| Taille du Marché (2026) | 0.31 Milliards de dollars |
| Taille du Marché (2031) | 0.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 1.86 % |
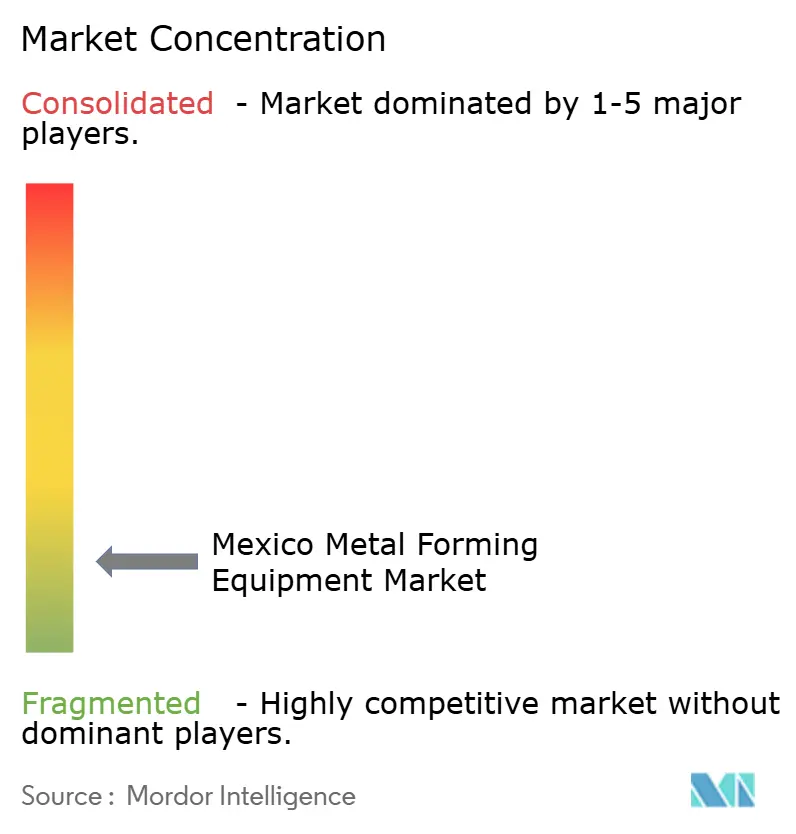
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Équipements de Formage des Métaux au Mexique par Mordor Intelligence
La taille du Marché des Équipements de Formage des Métaux au Mexique devrait augmenter de 0,3 milliard USD en 2025 à 0,31 milliard USD en 2026 et atteindre 0,34 milliard USD d'ici 2031, avec un CAGR de 1,86 % sur la période 2026-2031.
Le marché des équipements de formage des métaux au Mexique est soutenu par l'expansion et la modernisation des activités manufacturières, notamment dans les secteurs de l'automobile, de l'aérospatiale, de l'électroménager et des équipements industriels. Le Mexique a produit environ 3,95 millions de véhicules légers en 2025, soutenant la demande en systèmes d'emboutissage, de cintrage et de formage, tandis que les investissements manufacturiers favorisent une adoption accrue d'équipements automatisés et de précision. Les investissements en machines et équipements de production devraient dépasser 2,2 milliards USD en 2026, reflétant la poursuite de l'expansion des capacités dans les secteurs de l'automobile, de l'électroménager et des équipements médicaux. La délocalisation de proximité et la localisation des fournisseurs encouragent davantage les fabricants de rang 1 et de rang 2 à développer leurs capacités de formage nationales, tandis que l'électrification accroît les exigences en aluminium, en acier à haute résistance, en composants de batteries et en structures légères. Par conséquent, les fabricants se tournent de plus en plus vers des systèmes de formage à commande numérique, servo-électriques, automatisés et connectés numériquement, offrant une plus grande précision, flexibilité et traçabilité. Malgré les contraintes liées aux coûts d'investissement élevés, aux exigences en main-d'œuvre qualifiée, aux limitations d'infrastructure et à l'incertitude des politiques commerciales, l'expansion manufacturière continue et la modernisation des équipements soutiennent une demande soutenue en équipements de formage des métaux.
Principaux Enseignements du Rapport
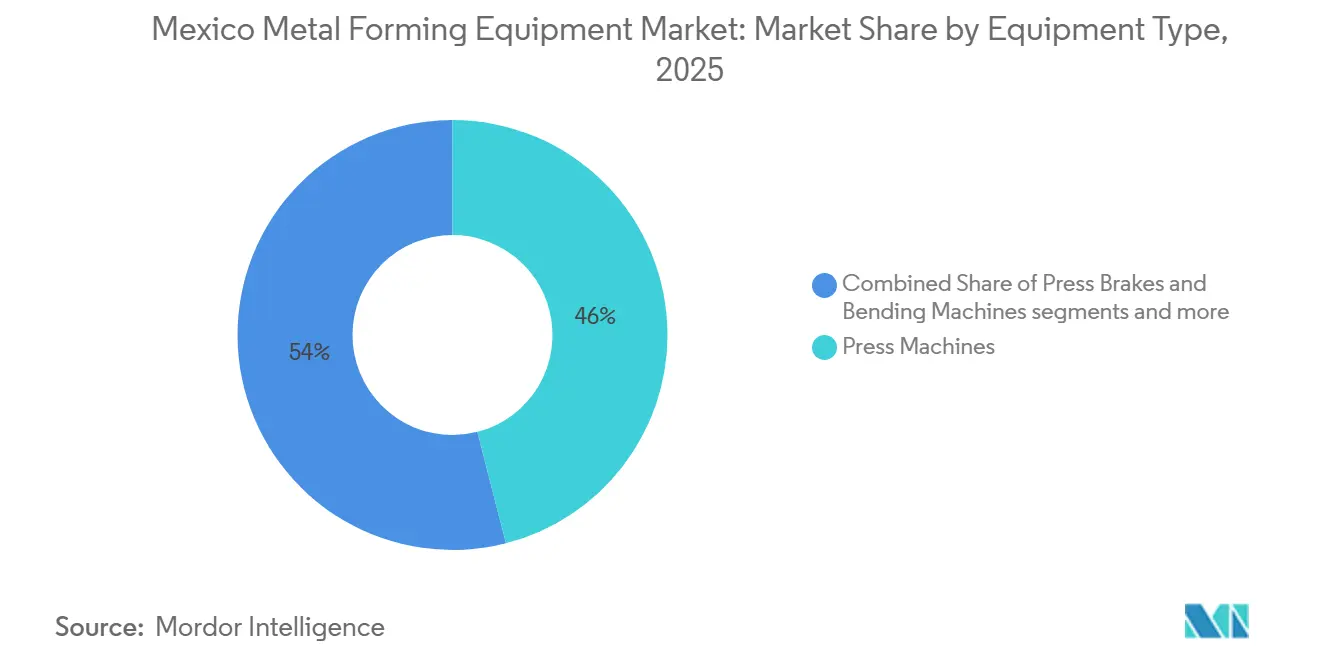
- Par type d'équipement, les presses ont détenu 46 % de la part du marché des équipements de formage des métaux au Mexique en 2025, tandis que les presses servo-électriques devraient croître à un CAGR de 4,5 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage ont représenté 35 % de la demande en taille du marché des équipements de formage des métaux au Mexique en 2025, tandis que le cintrage devrait croître à un CAGR de 3,8 % jusqu'en 2031.
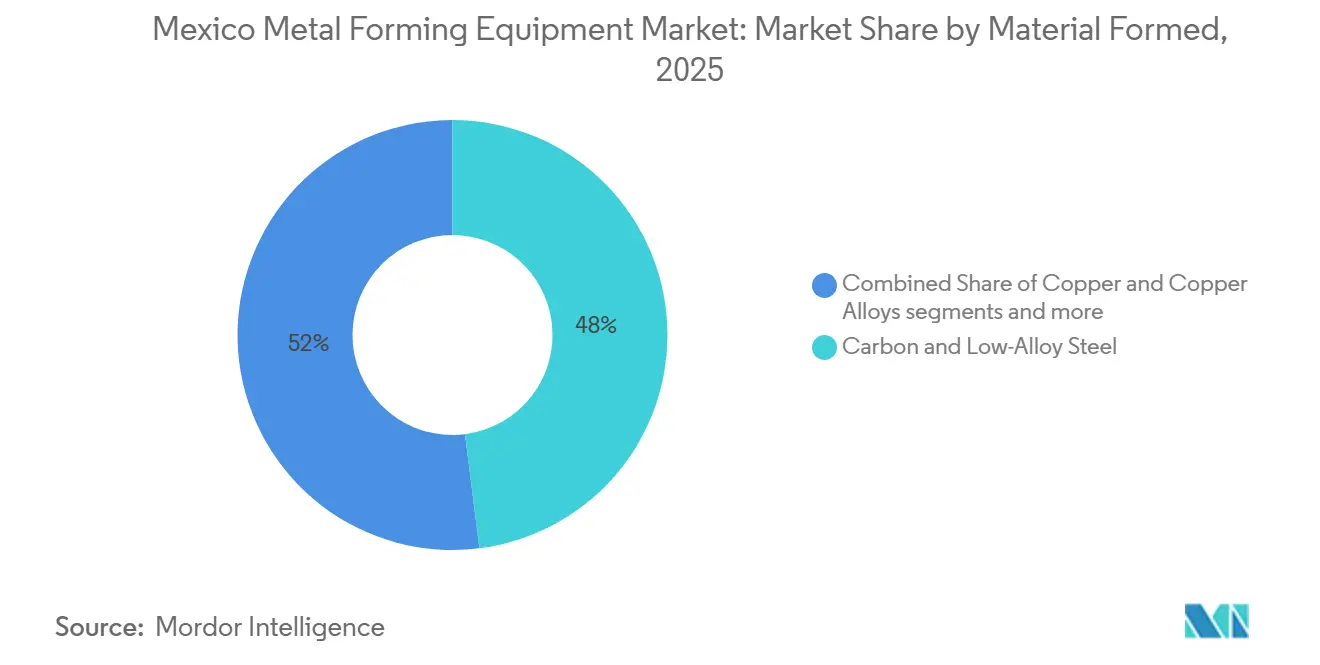
- Par matériau formé, l'acier au carbone et l'acier faiblement allié ont représenté 48 % de la demande en 2025, tandis que l'aluminium et les alliages d'aluminium devraient croître à un CAGR de 4,2 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et le transport ont représenté 46 % de la demande en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 4,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements de Formage des Métaux au Mexique
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Délocalisation de Proximité et Localisation des Fournisseurs Pilotée par l'USMCA | +0.55% | National ; concentré dans le Corridor Nord et le Bajío | Court terme (≤ 2 ans) |
| Électrification Automobile et Production de Composants Légers | +0.40% | Nuevo León, Guanajuato, San Luis Potosí, Aguascalientes | Moyen terme (2-4 ans) |
| Expansion de la Fabrication Aérospatiale dans le Nord et le Centre du Mexique | +0.30% | Chihuahua, Sonora, Querétaro, Coahuila | Long terme (≥ 4 ans) |
| Automatisation et Adoption de l'Industrie 4.0 pour Compenser les Contraintes de Main-d'Œuvre | +0.22% | National, Nord du Mexique et cœur du Bajío | Moyen terme (2-4 ans) |
| Localisation des Outillages Nationaux et Réduction des Délais de Programme | +0.15% | Corridor Nord, Bajío, Puebla | Court terme (≤ 2 ans) |
| Modernisation du Parc Installé et Support Après-Vente Transfrontalier | +0.10% | National, Corridor Nord dominant | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de Proximité et Localisation des Fournisseurs Pilotée par l'USMCA
L'exigence de contenu à valeur travail de l'USMCA, soit 40 % de la valeur d'un véhicule de tourisme provenant d'installations payant au moins 16 USD de l'heure, contraint les opérations d'emboutissage et de formage à se localiser au Mexique plutôt qu'à s'approvisionner en Asie. Le Mexique a attiré un montant record de 40,87 milliards USD d'investissements directs étrangers en 2025 ; de manière cruciale, les nouveaux capitaux propres ont presque triplé en proportion du total des investissements directs étrangers, passant de 6 % à 16 %, indiquant que les capacités de formage en greenfield supplantent les expansions uniquement en brownfield. L'utilisation de la certification USMCA pour les exportations du Mexique vers les États-Unis est passée d'environ 45 % début 2025 à 85-89 % en fin d'année, sous l'effet des droits de douane américains de 25 % et plus sur les marchandises non qualifiantes. Ce changement accélère le retrait des lignes de presses mécaniques analogiques au profit de systèmes servo-électriques qui génèrent des enregistrements numériques au niveau des pièces requis par les audits de certification douanière USMCA. Les déductions fiscales immédiates de 35 à 91 % sur les actifs fixes du Plan México subventionnent directement les acquisitions d'équipements de presse et raccourcissent les délais de retour sur investissement pour les opérations de formage alignées sur la délocalisation de proximité.
Électrification Automobile et Production de Composants Légers
L'assemblage de véhicules électriques au Mexique a atteint 206 870 unités en 2024 et a progressé de 72,27 % début 2025, avec une base d'approvisionnement en véhicules électriques s'étendant à plus de 439 entreprises actives, soit une augmentation de 37,1 % en sept mois. L'investissement de 649 millions USD de Kia à Pesquería, Nuevo León, pour produire l'EV3 entièrement électrique, dont l'assemblage a débuté en août 2026, signale un investissement soutenu en capacités de formage de structures de carrosserie et d'encoffrements de batteries de rang 1 dans la région. L'investissement de BMW Group de 800 millions EUR (902,9 millions USD) à San Luis Potosí pour la production de véhicules électriques Neue Klasse à partir de 2027, incluant un bâtiment d'assemblage de batteries haute tension de 80 000 m², génère une demande en équipements de formage d'aluminium et d'emboutissage profond pour encoffrements de batteries. Les composants structurels de véhicules électriques nécessitent généralement des tonnages de presse 15 à 25 % supérieurs à ceux des pièces en acier équivalentes de l'ère des moteurs à combustion interne, migrant systématiquement les acheteurs vers des plateformes servo de plus grande capacité. L'usine de profilage par laminage de LINDE + WIEMANN, inaugurée à San Luis Potosí en mars 2026 pour approvisionner l'iX3 de BMW, illustre comment les décisions de plateforme des équipementiers se traduisent directement en cycles d'investissement en équipements de formage pour les fournisseurs de rang 1.
Expansion de la Fabrication Aérospatiale dans le Nord et le Centre du Mexique
Le secteur aérospatial mexicain a généré environ 11 milliards USD d'exportations en 2025, contre 10,7 milliards USD en 2024, la fabrication représentant 79 % des revenus du secteur dans près de 400 entreprises ; le contenu local reste inférieur à 10 % des chaînes d'approvisionnement aérospatiales mondiales. L'investissement 2025-2026 de GE Aerospace d'environ 1,3 milliard MXN (67,7 millions USD) au Mexique couvre des machines de formage à grande échelle, des outillages spécialisés et des systèmes d'étalonnage à Hermosillo et Saltillo. Le lancement des opérations de fabrication d'Embraer México en août 2026 à Chihuahua, créant plus de 1 200 emplois directs, consolide un État générant environ 16,96 milliards MXN (882,8 millions USD) de production aérospatiale (36 % du total mexicain) et des exportations dépassant 2 milliards USD annuellement en 2025. Le cluster de 12 usines de Safran à Chihuahua et l'installation de 160 000 ft² de GKN Aerospace nécessitent des équipements de formage de précision en titane et en aluminium avec des tolérances inférieures au millimètre, ce qui ancre les achats auprès de fournisseurs européens et japonais haut de gamme.
Automatisation et Adoption de l'Industrie 4.0 pour Compenser les Contraintes de Main-d'Œuvre
L'initiative Talento Mexicano de la Secretaría de Economía cible les compétences en automatisation, robotique et semi-conducteurs, reconnaissant que les contraintes de main-d'œuvre compriment la capacité de production dans les opérations de formage de haute précision. Les emboutisseurs de rang 2 et rang 3 adoptent la détection en matrice et l'automatisation des alimentations servo pour compenser l'incapacité à pourvoir les deuxième et troisième équipes avec des régleurs d'outillage qualifiés, comprimant les délais de retour sur investissement pour l'intégration numérique des presses en deçà de ce que l'analyse des coûts en capital seul prédirait. Le décret d'investissement à voie rapide du Plan México, en vigueur depuis mai 2026, garantit des approbations en 30 jours pour les investissements stratégiques dans la chaîne d'approvisionnement, accélérant le dédouanement des systèmes de presses servo-électriques et de manipulation robotisée de presses. Au FABTECH Mexico 2026, AIDA a présenté des lignes de presses NC1 intégrées et des alimentations en zigzag automatisées, représentant les packages d'automatisation et de formage groupés désormais privilégiés par les opérations d'emboutissage mexicaines.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts d'Investissement Élevés et Retour sur Investissement Prolongé | -0.30% | National | Long terme (≥ 4 ans) |
| Pénurie de Personnel Qualifié en Outillage, Commandes et Maintenance | -0.22% | Nord du Mexique, Bajío | Long terme (≥ 4 ans) |
| Qualité de l'Alimentation Électrique, Exposition à la Chaleur et à la Poussière dans les Corridors Manufacturiers du Nord | -0.12% | Sonora, Chihuahua, Nuevo León, Coahuila, Tamaulipas | Moyen terme (2-4 ans) |
| Risque d'Obsolescence Technologique lié à la Reconfiguration de la Production des Moteurs à Combustion Interne vers les Véhicules Électriques | -0.10% | Nord du Mexique, Bajío | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'Investissement Élevés et Retour sur Investissement Prolongé
Les lignes de presses servo-électriques et hydrauliques à grand tonnage représentent la principale dépense d'investissement dans un programme de formage des métaux, créant une tension structurelle entre les ambitions de modernisation et la discipline financière des fournisseurs mexicains de taille intermédiaire. Les déductions fiscales immédiates de 35 à 91 % sur les actifs fixes du Plan México pour les investissements dans la fabrication avancée qualifiée reconnaissent implicitement que les délais de retour sur investissement sans soutien fiscal sont prohibitivement longs. Le total des actifs fixes dans l'industrie manufacturière mexicaine a atteint 4 189 745 millions MXN (218,1 milliards USD) en 2024, en hausse de 3,2 %, tandis que la valeur des produits élaborés n'a progressé que de 2,1 %, un ratio divergent qui prolonge directement les délais de retour sur investissement pour les nouveaux équipements de presse. La norme NOM-016-ENER-2025 de la CONUEE impose des seuils d'efficacité énergétique mis à jour pour les moteurs à induction triphasés de 0,746 kW à 373 kW utilisés dans les systèmes d'entraînement des presses, ajoutant une couche de conformité à la certification qui augmente le coût total d'acquisition et le délai de qualification. Les grands emboutisseurs affiliés aux équipementiers peuvent accéder au financement de la chaîne d'approvisionnement et aux incitations du Plan México ; les ateliers indépendants de rang 2 et rang 3, où la barrière des coûts d'investissement est la plus aiguë, restent largement sur des lignes mécaniques vieillissantes avec un accès limité au crédit structuré pour les équipements.
Pénurie de Personnel Qualifié en Outillage, Commandes et Maintenance
Le Mexique a importé plus de 3,4 milliards USD de moules et matrices en 2024, principalement de Chine, des États-Unis et d'Allemagne, une dépendance que le Clúster de Herramentales a attribuée lors du TECMA 2025 à une absence structurelle de talents nationaux en conception de matrices, fabrication d'outillage et programmation CNC. Le Plan México vise à former 200 000 techniciens, mais la Secretaría de Economía reconnaît que l'objectif sera limité si les établissements techniques continuent de fonctionner avec des équipements obsolètes et des programmes d'études mal alignés avec les exigences des presses servo, des automates programmables et de la détection en matrice. L'EMIM de l'INEGI a enregistré une baisse de 0,3 % d'un mois sur l'autre de l'emploi manufacturier en mai 2025, avec une baisse identique des techniciens et des ouvriers de production, précisément au moment où la délocalisation de proximité exige un plus grand nombre de régleurs de presses qualifiés et de personnel de maintenance des matrices. L'accent mis par le programme Talento Mexicano sur l'automatisation et la robotique, bien que correct dans sa direction, ne traite pas suffisamment les sous-spécialisations de maintenance des outillages qui constituent le goulot d'étranglement immédiat de rang 2 dans le nord du Mexique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : La Domination des Presses Persiste, les Lignes Servo Établissent de Nouveaux Repères de Valeur
Les presses ont représenté 46,00 % du marché des équipements de formage des métaux au Mexique en 2025, une position renforcée par la dépendance du secteur automobile aux lignes d'emboutissage en tandem mécaniques et servo à grand tonnage pour la production de panneaux de carrosserie et de composants structurels dans les usines de Nuevo León, Guanajuato et Puebla. La migration au sein de la catégorie des presses, des configurations mécaniques et hydrauliques conventionnelles vers les architectures servo-électriques, prévue à un CAGR de 4,50 % jusqu'en 2031, est le changement créateur de valeur le plus significatif en cours dans ce segment, les presses servo affichant des prix de vente moyens 35 à 50 % supérieurs à ceux des lignes mécaniques de tonnage équivalent et générant des revenus récurrents de services numériques et de logiciels. La récente installation par Wiegel d'une presse servo à entraînement direct AIDA de 300 tonnes métriques dans son usine de Silao, Guanajuato, pour des applications d'emboutissage à grande vitesse couvrant les barres omnibus, les bornes et les composants d'e-mobilité, illustre le cycle de modernisation des équipements qui traverse actuellement la base d'approvisionnement automobile de rang intermédiaire. Le lancement en janvier 2026 par ANDRITZ Schuler des presses de découpe fine HFA co-développées avec Feintool, offrant des améliorations combinées d'efficacité énergétique et de production, positionne le segment vers les clients du nord du Mexique produisant des composants de sécurité critiques de précision pour les plateformes à moteur à combustion interne et à véhicules électriques.
Les presses plieuses et les machines à cintrer constituent la deuxième catégorie d'équipements en importance, gagnant des parts auprès des fabricants desservant les segments aérospatial, des armoires électriques et de la construction. Les équipements de forgeage, les lignes de profilage par laminage, les systèmes d'hydroformage et les équipements de formage de fils et de tubes répondent collectivement aux applications spécialisées dans les chaînes d'approvisionnement de l'énergie, de l'aérospatiale et des véhicules commerciaux. L'influence réglementaire est pertinente ici : la norme NOM-016-ENER-2025 impose des normes d'efficacité énergétique mises à jour pour les moteurs à induction triphasés jusqu'à 373 kW, la classe de moteurs qui entraîne la majorité des broches de presses de formage, obligeant les acheteurs d'équipements au Mexique à vérifier la certification de conformité avant l'importation, ce qui relève effectivement le seuil de spécification pour les nouvelles acquisitions de presses et désavantage les conceptions mécaniques héritées avec des systèmes d'entraînement à moindre efficacité.

Par Procédé de Formage : L'Emboutissage Ancre les Volumes, le Cintrage Capte la Prime Aérospatiale
L'emboutissage et le poinçonnage ont détenu une part de 35,00 % de la demande en équipements de formage des métaux au Mexique en 2025, portée par la production à grand volume du secteur automobile de panneaux de carrosserie, de fermetures et d'éléments structurels dans les complexes d'assemblage de Saltillo, San Luis Potosí et Toluca. La part de ce segment reflète la densité des lignes d'emboutissage progressif continu installées lors des cycles d'expansion précédents des maquiladoras, dont beaucoup sont désormais candidates à une modernisation par servo-entraînement ou à un remplacement dans le cadre de programmes de modernisation des investissements liés à la délocalisation de proximité. L'emboutissage profond contribue de manière significative au mix du segment à travers la production de pièces structurelles pour l'électroménager et l'aérospatiale, tandis que l'extrusion et le profilage par laminage servent les profilés en aluminium pour l'encadrement des encoffrements de batteries de véhicules électriques et les segments de construction commerciale.
Le CAGR de 3,80 % prévu pour le cintrage jusqu'en 2031 représente l'histoire de croissance de procédé la plus dynamique, portée par un profil client distinct : les fournisseurs aérospatiaux de rang 1 et les fabricants d'armoires électriques qui nécessitent des presses plieuses à commande numérique capables d'une répétabilité angulaire inférieure à 0,1 mm pour les nervures de structure de cellule et les tôles de qualité armoire. Le partenariat stratégique de TRUMPF en juillet 2026 avec Mate Precision Technologies, ciblant explicitement les fabricants de tôlerie au Mexique, aux États-Unis et au Canada, élargit l'accès au portefeuille d'outillage pour les opérateurs de machines à cintrer sur le marché mexicain et signale la direction des investissements concurrentiels vers la profondeur de l'écosystème d'outillage plutôt que vers le seul matériel. L'hydroformage suscite un intérêt croissant parmi les fournisseurs de structures automobiles, remplaçant les assemblages emboutis conventionnels en plusieurs pièces par des sections creuses monopièces pour les anneaux de portière, les montants et les traverses de suspension sur les plateformes de véhicules électriques, nécessitant des presses spécialisées à forte intensité de capital à 2-5 millions USD par système, mais offrant des économies de coûts significatives en aval dans l'assemblage et la jonction.
Par Matériau Formé : L'Acier au Carbone se Maintient, l'Aluminium s'Accélère
L'acier au carbone et l'acier faiblement allié ont représenté 48,00 % de la demande en équipements de formage des métaux au Mexique par matériau en 2025, reflétant la domination continue de l'emboutissage conventionnel de carrosserie brute dans les programmes d'assemblage de voitures particulières et de camionnettes légères fonctionnant sur des plateformes à moteur à combustion interne qui resteront en production au moins jusqu'en 2030. Le formage de l'acier inoxydable sert des clients spécialisés en aval dans la fabrication d'équipements alimentaires, de dispositifs médicaux et d'infrastructures énergétiques, un segment plus restreint mais à marge premium qui nécessite des outillages dédiés, des matériaux de matrices et des paramètres de formage distincts des opérations sur acier au carbone, créant une demande de différenciation incrémentale des équipements. Les équipements de formage du cuivre et des alliages de cuivre servent le segment des connecteurs électriques et des barres omnibus, où les systèmes de gestion des batteries de véhicules électriques et les faisceaux de câblage haute tension stimulent la demande de presses de formage de précision capables de traiter des bandes minces à haute conductivité à grande vitesse.
L'aluminium et les alliages d'aluminium représentent la catégorie de matériaux à la croissance la plus rapide, prévue à un CAGR de 4,20 % jusqu'en 2031, avec un moteur ancré dans les mandats d'allègement des véhicules et l'architecture structurelle des véhicules électriques. L'expansion de 50 millions USD de Kyungshin Cable de México à Gómez Palacio, Durango, en 2025, installant 27 machines spécialisées pour la production de modules de batteries de véhicules électriques Ford, illustre l'intensité des investissements en équipements nécessaires pour traiter les composants structurels des modules de batteries en aluminium aux tolérances de qualité véhicule électrique. L'usine de LINDE + WIEMANN à San Luis Potosí, qui utilise des technologies de profilage par laminage et d'assemblage pour produire des pièces structurelles en aluminium pour la Neue Klasse de BMW, illustre le changement dans les spécifications des équipements de formage vers des enveloppes de travail plus grandes, des tolérances plus strictes et une capacité d'assemblage intégrée. Le titane, le nickel et les autres métaux non ferreux constituent un sous-segment de niche mais à croissance rapide, ancré entièrement par l'aérospatiale. Le dense cluster de fabricants de composants de turbines de Chihuahua crée une demande soutenue en équipements de formage et de forgeage multi-axes capables de traiter des superalliages à des températures élevées.
Par Secteur d'Utilisation Finale : L'Automobile Ancre la Base, l'Aérospatiale Remodèle le Mix
L'automobile et le transport ont représenté 46,00 % de la demande en équipements de formage des métaux au Mexique en 2025, soutenu par la position du Mexique en tant que premier fournisseur de pièces automobiles des États-Unis, représentant 46,25 % des achats de pièces automobiles américaines fin 2025, et par la production de 3,95 millions de véhicules annuellement dans les usines de Nuevo León, San Luis Potosí, Puebla et Guanajuato. Le segment d'utilisation finale automobile se bifurque lui-même : la demande d'emboutissage mécanique alignée sur les moteurs à combustion interne hérités se stabilise, tandis que la demande de formage de structures et d'encoffrements de batteries pour véhicules électriques s'accélère, créant un cycle simultané de retrait d'équipements et de nouveaux investissements qui est plus intensif en capital par unité de production que toute transition automobile précédente dans l'histoire manufacturière du Mexique. Les machines industrielles et les équipements d'investissement, les produits métalliques et la fabrication, et l'électrique et l'électronique représentent collectivement une part significative de la demande en équipements de formage, servant respectivement l'emboutissage sous contrat, la fabrication structurelle et la production de composants de faisceaux de câblage pour véhicules électriques.
L'aérospatiale et la défense est le segment d'utilisation finale à la croissance la plus rapide avec un CAGR de 4,40 % jusqu'en 2031, soutenu par une base manufacturière générant 11 milliards USD d'exportations en 2025 et s'expandant à un rythme qui attire systématiquement des équipements de formage de plus haute précision et de plus grande valeur que tout autre segment du marché mexicain. Le différenciateur critique par rapport à l'automobile est la durée des programmes : les décisions d'achat d'équipements de formage aérospatial sont liées à des contrats de composants de 5 à 15 ans plutôt qu'à des cycles de plateforme de véhicules de 3 à 4 ans, générant des flux de revenus après-vente et de pièces de rechange plus longs et plus prévisibles pour les équipementiers. La fabrication médicale et de précision, bien que le plus petit segment d'utilisation finale en volume, commande parmi les valeurs d'équipement par unité les plus élevées, car les boîtiers de dispositifs médicaux et les composants d'implants nécessitent des systèmes de formage avec des contrôles de processus alignés sur la norme ISO 13485 et des spécifications complètes de traçabilité des lots de matériaux qui excluent les machines de milieu de gamme à faible coût et concentrent les achats auprès de fournisseurs européens et japonais haut de gamme disposant de systèmes de gestion de la qualité validés.
Analyse Géographique
Le nord du Mexique, englobant Nuevo León, Chihuahua, Coahuila, Sonora et Tamaulipas, représente la plus grande part des installations d'équipements de formage des métaux au Mexique, reflétant la densité du corridor en usines d'équipementiers automobiles, en fabricants de composants aérospatiaux et en infrastructures logistiques transfrontalières. Chihuahua se distingue comme l'épicentre de la croissance des équipements de formage aérospatial : avec le lancement d'Embraer en août 2026, le cluster de 12 usines de Safran et l'installation élargie de 160 000 ft² de GKN Aerospace, la demande en équipements de formage de précision en titane et en aluminium dans l'État a atteint une échelle inégalée ailleurs en Amérique latine. Le corridor nord présente également la contrainte d'infrastructure électrique la plus aiguë du marché : 91 % des parcs industriels mexicains, fortement concentrés dans le nord, ont connu des défaillances d'alimentation électrique, la marge de réserve du réseau national de la CFE tombant à 3 % en périodes de pointe, bien en dessous du minimum de 6 % pour une exploitation industrielle stable. Le plan d'expansion de la transmission de 8,2 milliards USD de la CFE pour 2025-2030 cible 92 projets dans la zone nord, incluant Sonora, Chihuahua, Nuevo León et Tamaulipas, et améliorera matériellement les profils de risque de disponibilité des lignes de presses s'il est exécuté dans les délais.
L'investissement de 800 millions EUR de BMW dans la production Neue Klasse à San Luis Potosí, la conversion EV3 de 649 millions USD de Kia à Nuevo León, et la structure de cluster automobile-aérospatial dual du Bajío attirent des fournisseurs structurels de rang 1, notamment LINDE + WIEMANN, Kyungshin et Sungwoo, à co-localiser leurs capacités de presse et de formage dans un rayon de 150 km de leurs usines clientes. Querétaro occupe une position distincte au sein du Bajío en tant que premier cluster de fabrication aérospatiale du Mexique en dehors de Chihuahua : l'installation de 88 000 ft² de Diehl Aviation à Querétaro, inaugurée en septembre 2025 pour produire des pièces structurelles de l'Airbus A220, illustre la capacité du corridor à absorber les achats d'équipements de formage aérospatial de précision aux normes de spécification des équipementiers européens. Les données DENUE 2026 de l'INEGI identifient Nuevo León (526 unités), Jalisco (476) et Guanajuato (456) comme les trois États ayant le plus grand nombre d'établissements de fabrication de machines et d'équipements, confirmant que le cluster du Bajío est en concurrence directe avec les États du nord dans la profondeur de la chaîne de valeur des ateliers d'usinage et des équipements de formage.
Le centre du Mexique, incluant Mexico, Jalisco, Puebla et Hidalgo, et les États industriels émergents représentent le troisième niveau géographique pour la demande en équipements de formage. Puebla accueille le complexe manufacturier établi de Volkswagen et sa base d'approvisionnement d'emboutisseurs structurels, stimulant des achats réguliers de capacités de presses mécaniques conventionnelles. Jalisco, ancré par le hub de fabrication électronique et technologique de Guadalajara, génère une demande en équipements de poinçonnage et de cintrage de précision pour la fabrication d'armoires électriques et d'électroménager. Le secteur de la fabrication métallique d'Hidalgo a contribué 533 millions MXN (27,74 millions USD) en valeur de production forgée et emboutie en 2024, avec Coahuila à 459 millions MXN (23,89 millions USD) et San Luis Potosí à 370 millions MXN (19,26 millions USD), des niveaux de production régionaux qui placent ces États comme des marchés de taille intermédiaire mais en croissance pour les équipements de presse et de cintrage d'entrée de gamme.
Paysage Concurrentiel
Le marché des équipements de formage des métaux au Mexique présente un faible niveau de concentration. Les entrants chinois YANGLI, JIER et MINGXU ont élargi leur base installée de gamme intermédiaire depuis 2024, offrant des prix 30 à 40 % inférieurs aux équivalents européens tout en constituant des entrepôts locaux de pièces dans les corridors industriels du nord pour réduire l'écart de service après-vente. Le rebranding d'ANDRITZ Schuler en ANDRITZ Schuler Mexico en septembre 2025 intègre la filiale locale dans l'architecture du groupe ANDRITZ, permettant la vente croisée de solutions de surveillance numérique Metris et de traitement des métaux aux côtés des équipements de presse. Cette approche de groupement augmente les coûts de changement face aux concurrents à moindre coût. Un espace blanc adressable est la surveillance numérique des lignes de presses pour les fournisseurs de rang 2 et rang 3, où ni les équipementiers mondiaux ni les prestataires de services locaux ne dominent actuellement le marché après-vente des capteurs de modernisation et des analyses. Le partenariat de TRUMPF en juillet 2026 avec Mate Precision Technologies, renforçant son portefeuille d'outillage pour les fabricants mexicains, américains et canadiens, signale un pivot concurrentiel vers le verrouillage de l'écosystème d'outillage comme différenciation au-delà du seul matériel.
Les acteurs locaux plus petits TecnoPress, Stanser, Preci Industria Metalmecánica et Prensas y Cilindros sont en concurrence dans la maintenance, la remise en état et l'approvisionnement en presses d'entrée de gamme, des segments en croissance car la délocalisation de proximité crée une demande de capacité de service technique à réponse rapide en espagnol. Le lancement en janvier 2026 par ANDRITZ Schuler de la presse de découpe fine HFA avec Feintool, s'appuyant sur plus de 800 systèmes hydrauliques de découpe fine livrés dans le monde, établit une position de produit documentée et protégée par des brevets dans le formage de composants de sécurité critiques de précision pour les équipementiers automobiles de rang 1 mexicains. Les entrants coréens Kyungshin et Sungwoo installent des équipements de formage propriétaires dans le cadre d'installations de véhicules électriques intégrées verticalement à Nuevo León et Durango, créant une capacité de presse captive en dehors du marché ouvert et réduisant les volumes d'achats adressables pour les fournisseurs traditionnels.
Leaders du Secteur des Équipements de Formage des Métaux au Mexique
-
AIDA Engineering, Ltd.
-
AMADA CO., LTD.
-
Schuler Inc
-
TRUMPF México S. de R.L. de C.V.
-
Bystronic Mexico S.A. de C.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : Embraer México a lancé ses opérations de fabrication à Chihuahua, créant plus de 1 200 emplois directs ; l'État génère environ 36 % de la production manufacturière aérospatiale totale du Mexique, avec des exportations aérospatiales dépassant 2 milliards USD en 2025.
- Juillet 2026 : TRUMPF a conclu un partenariat stratégique avec Mate Precision Technologies, élargissant son portefeuille d'outillage de poinçonnage et de cintrage pour les fabricants de tôlerie au Mexique, aux États-Unis et au Canada, renforçant le marché après-vente par le verrouillage de l'écosystème d'outillage.
- Mai 2026 : Le décret d'investissement à voie rapide de la Secretaría de Economía est entré en vigueur, garantissant des approbations réglementaires en 30 jours pour les investissements stratégiques dans la chaîne d'approvisionnement, réduisant directement les délais de déploiement des capitaux pour les achats d'équipements de formage avancés.
- Mars 2026 : LINDE + WIEMANN a inauguré une installation de profilage par laminage et d'assemblage dans le Parc Industriel Millennium de San Luis Potosí pour fournir des composants structurels pour la plateforme EV iX3 Neue Klasse de BMW, avec le début de la production de véhicules à pleine échelle à l'usine BMW en février 2027.
Périmètre du Rapport sur le Marché des Équipements de Formage des Métaux au Mexique
Le Marché des Équipements de Formage des Métaux au Mexique est Segmenté par Type d'Équipement (Presses, Presses Plieuses et Machines à Cintrer, et plus), par Procédé de Formage (Emboutissage et Poinçonnage, Forgeage et plus), par Matériau Formé (Acier au Carbone et Acier Faiblement Allié, Acier Inoxydable, et plus), par Secteur d'Utilisation Finale (Automobile et Transport, Aérospatiale et Défense, et plus). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Presses | Presses Mécaniques |
| Presses Hydrauliques | |
| Presses Servo | |
| Autres Presses à Usage Général | |
| Presses Plieuses et Machines à Cintrer | Presses Plieuses Hydrauliques |
| Presses Plieuses Servo / Électriques | |
| Presses Plieuses Mécaniques | |
| Autres Machines à Cintrer | |
| Équipements de Forgeage | Presses de Forgeage |
| Marteaux de Forgeage | |
| Machines à Refouler et à Dresser | |
| Autres Équipements de Forgeage | |
| Équipements de Profilage par Laminage et de Laminage de Tôles/Profilés | Machines de Profilage par Laminage |
| Machines à Rouler les Tôles | |
| Machines à Rouler les Profilés et Sections | |
| Autres Équipements Secondaires de Laminage/Formage | |
| Équipements de Formage de Fils, Tubes et Profilés | Équipements de Tréfilage/Formage de Fils et Barres |
| Équipements de Formage et de Cintrage de Tubes | |
| Équipements de Formage de Profilés | |
| Presses d'Extrusion | |
| Équipements d'Hydroformage | |
| Autres Équipements de Formage des Métaux |
| Emboutissage et Poinçonnage |
| Emboutissage Profond |
| Cintrage |
| Forgeage |
| Laminage et Profilage par Laminage |
| Extrusion |
| Hydroformage |
| Autres Procédés de Formage |
| Acier au Carbone et Acier Faiblement Allié |
| Acier Inoxydable |
| Aluminium et Alliages d'Aluminium |
| Cuivre et Alliages de Cuivre |
| Titane, Nickel et Autres Métaux Non Ferreux |
| Autres Matériaux |
| Automobile et Transport |
| Aérospatiale et Défense |
| Machines Industrielles et Équipements d'Investissement |
| Produits Métalliques et Fabrication |
| Électrique et Électronique |
| Construction et Infrastructure |
| Énergie et Électricité |
| Électroménager et Biens Durables |
| Fabrication Médicale et de Précision |
| Autres Secteurs d'Utilisation Finale |
| Par Type d'Équipement | Presses | Presses Mécaniques |
| Presses Hydrauliques | ||
| Presses Servo | ||
| Autres Presses à Usage Général | ||
| Presses Plieuses et Machines à Cintrer | Presses Plieuses Hydrauliques | |
| Presses Plieuses Servo / Électriques | ||
| Presses Plieuses Mécaniques | ||
| Autres Machines à Cintrer | ||
| Équipements de Forgeage | Presses de Forgeage | |
| Marteaux de Forgeage | ||
| Machines à Refouler et à Dresser | ||
| Autres Équipements de Forgeage | ||
| Équipements de Profilage par Laminage et de Laminage de Tôles/Profilés | Machines de Profilage par Laminage | |
| Machines à Rouler les Tôles | ||
| Machines à Rouler les Profilés et Sections | ||
| Autres Équipements Secondaires de Laminage/Formage | ||
| Équipements de Formage de Fils, Tubes et Profilés | Équipements de Tréfilage/Formage de Fils et Barres | |
| Équipements de Formage et de Cintrage de Tubes | ||
| Équipements de Formage de Profilés | ||
| Presses d'Extrusion | ||
| Équipements d'Hydroformage | ||
| Autres Équipements de Formage des Métaux | ||
| Par Procédé de Formage | Emboutissage et Poinçonnage | |
| Emboutissage Profond | ||
| Cintrage | ||
| Forgeage | ||
| Laminage et Profilage par Laminage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres Procédés de Formage | ||
| Par Matériau Formé | Acier au Carbone et Acier Faiblement Allié | |
| Acier Inoxydable | ||
| Aluminium et Alliages d'Aluminium | ||
| Cuivre et Alliages de Cuivre | ||
| Titane, Nickel et Autres Métaux Non Ferreux | ||
| Autres Matériaux | ||
| Par Secteur d'Utilisation Finale | Automobile et Transport | |
| Aérospatiale et Défense | ||
| Machines Industrielles et Équipements d'Investissement | ||
| Produits Métalliques et Fabrication | ||
| Électrique et Électronique | ||
| Construction et Infrastructure | ||
| Énergie et Électricité | ||
| Électroménager et Biens Durables | ||
| Fabrication Médicale et de Précision | ||
| Autres Secteurs d'Utilisation Finale | ||
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour la demande en équipements de formage des métaux au Mexique ?
Le marché des équipements de formage des métaux au Mexique devrait croître de 0,31 milliard USD en 2026 à 0,34 milliard USD d'ici 2031 à un CAGR de 1,86 %.
Quelle catégorie d'équipements enregistre la plus forte demande au Mexique ?
Les presses ont dominé la demande avec une part de 46 % en 2025, soutenues par la production de carrosseries automobiles et de composants structurels.
Quel procédé de formage devrait connaître la croissance la plus rapide au Mexique ?
Le cintrage devrait croître à un CAGR de 3,8 % jusqu'en 2031, les fabricants aérospatiaux et d'armoires électriques nécessitant des presses plieuses à commande numérique.
Pourquoi les systèmes de formage de l'aluminium deviennent-ils plus importants au Mexique ?
Les applications en aluminium et alliages d'aluminium devraient croître à un CAGR de 4,2 % jusqu'en 2031, soutenues par les structures de véhicules électriques et les systèmes de batteries.
Quel secteur d'utilisation finale connaîtra la croissance la plus rapide pour les équipements de formage des métaux ?
L'aérospatiale et la défense devraient croître à un CAGR de 4,4 % jusqu'en 2031, soutenues par la fabrication de composants de précision dans le nord du Mexique et le Bajío.
Quels facteurs peuvent limiter les investissements en équipements au Mexique ?
Les coûts d'investissement élevés, les pénuries de compétences, les problèmes de qualité de l'alimentation électrique et le passage des moteurs à combustion interne aux véhicules électriques peuvent retarder les achats et augmenter les exigences opérationnelles.