
ヨーロッパ金属成形装置市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 7.24 十億米ドル |
| 市場規模 (2026) | 7.58 十億米ドル |
| 市場規模 (2031) | 9.27 十億米ドル |
| Growth Rate (2026 - 2031) | 4.09 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ金属成形装置市場分析
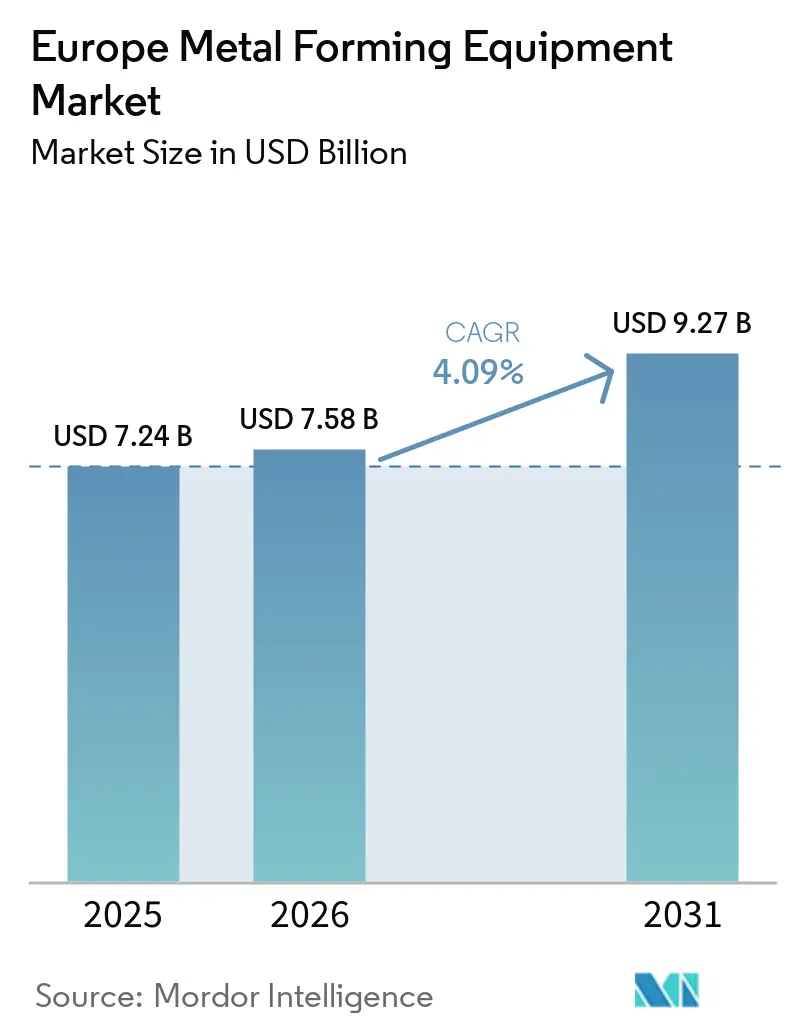
ヨーロッパ金属成形装置市場規模は2025年に72.4億米ドル(7.24 ビリオン 米ドル)であり、2026年の75.8億米ドル(7.58 ビリオン 米ドル)から2031年には92.7億米ドル(9.27 ビリオン 米ドル)に達すると予測されており、2026年から2031年にかけてCAGR 4.09%で成長する見込みです。
需要は、電動化車両プラットフォーム向けのプレスショップの再整備、防衛調達の増加、およびヨーロッパの最終市場に近い産業設備投資によって支えられています。投資はドイツとスペインにおける大型プレスのアップグレード、ポーランドとチェコ共和国における精密鍛造能力、イタリアとフランスにおける柔軟な曲げ加工セルへと広がっています。サーボ電動装置は、低エネルギー消費と接続された生産環境に必要な制御機能を兼ね備えているため、重要性が高まっています。このシフトにより、サプライヤーは新規施設と、最新の制御機能、エネルギー回収機能、トレーサビリティ機能を必要とする既設設備の両方に対応する機会を得ています。
レポートの主要ポイント
- 装置タイプ別では、プレス機械が2025年のヨーロッパ金属成形装置市場シェアの43.5%を占め、サーボプレスは2031年までCAGR 6.1%で成長すると予測されています。
- 成形プロセス別では、スタンピングおよびパンチングが2025年のヨーロッパ金属成形装置市場規模の32.5%を占め、ハイドロフォーミングは2031年までCAGR 5.8%で成長すると予測されています。
- 成形材料別では、炭素鋼および低合金鋼が2025年のヨーロッパ金属成形装置市場シェアの44.5%を占め、アルミニウムおよびアルミニウム合金は2031年までCAGR 6%で成長すると予測されています。
- 最終用途産業別では、自動車および輸送が2025年のヨーロッパ金属成形装置市場規模の34.5%を占め、航空宇宙および防衛は2031年までCAGR 5.9%で成長すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ金属成形装置市場シェアの26.9%を占め、ポーランドは2031年でCAGR 5.7%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車、バッテリー、および 軽量部品製造 | +1.2% | ドイツ、スペイン、フランス、ハンガリー、 スロバキア | 中期(2〜4年) |
| インダストリー4.0、ロボティクス、および 接続型プレスショップ | +0.9% | ドイツ、イタリア、スウェーデン、オーストリア | 中期(2〜4年) |
| 航空宇宙、防衛、および 再生可能エネルギー製造 | +0.7% | フランス、イギリス、ドイツ、 ポーランド、チェコ共和国 | 短期(2年以内) |
| ヨーロッパのニアショアリングおよび 産業レジリエンス投資 | +0.5% | ドイツ、オランダ、ポーランド、 ルーマニア、スペイン | 中期(2〜4年) |
| 老朽化した油圧式および機械式プレス設備からの レトロフィット需要 | +0.3% | ドイツ、イタリア、フランス、 イギリス | 短期(2年以内) |
| 高付加価値成形部品に対する デジタルトレーサビリティ要件 | +0.2% | グローバル(ドイツ、イタリア、フランスでの 早期採用) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車、バッテリー、および軽量部品製造
バッテリーエンクロージャーの生産には、壁面平面度偏差を±0.2mm以内に保持できる深絞りおよびサーボトランスファープレスが必要です。従来の油圧ラインは、高い生産速度でそのような公差を一貫して維持することができません。アルミニウムのボディ・イン・ホワイトのスタンピングにも、高強度合金のスプリングバックを管理できる装置が必要です。欧州委員会イノベーション基金は、6件のバッテリー製造プロジェクトに対して8億5,200万ユーロ(10億220万米ドル)を提供し、年間56GWhの設備容量追加と推定9,100万トンの生涯CO₂削減を支援しました。ANDRITZ Schulerは2026年1月、ドイツのプレミアム自動車メーカー向けに円筒形EV昇圧セル用の1.5GW・22メートルの自動化ラインを稼働させました。このプロジェクトにより、車両メーカーが電動化プラットフォームを拡大する中、ヨーロッパ金属成形装置市場はバッテリー生産インフラにより近づいています。
インダストリー4.0、ロボティク、および接続型プレスショップ
ヨーロッパのプレスショップは2025年中に、ダイ内センサー、ビジョン検査、および接続型予知保全システムの使用を増加させました。OEMのトレーサビリティ要件とダイ損傷防止コストが、この設備投資を後押ししています。ANDRITZ Schulerは、ハレにあるポルシェとのスマートプレスショップ合弁事業において、Metris Visual Die Protectionシステムを使用しており、カメラとリアルタイム画像処理により、工具が損傷する前に異物、亀裂、スクラップの堆積を識別します。300社以上の機械メーカーを対象とした調査では、79%がスキル不足が業務に重大または非常に重大な影響を与えていると回答しました。自動化により、起動時や段取り替え時の制御エンジニアへの依存を軽減できます。接続型装置はまた、ヨーロッパ金属成形装置市場全体でサプライヤー関係を強化するソフトウェアおよびデータサービスを支援します。
航空宇宙、防衛、および再生可能エネルギー製造
ヨーロッパの防衛支出は2025年に3,810億ユーロ(4,482億米ドル)に達し、装備調達は880億ユーロ(1,035億ドル)を超えました。[1]欧州議会調査サービス、「欧州防衛産業」、欧州議会、europarl.europa.eu この支出は、主要な防衛サプライチェーン全体における精密チューブ成形、チタン鍛造、および構造板金装置への需要を支えています。MBDAは2026年から2030年にかけて50億ユーロ(59億米ドル)の投資プログラムを発表し、2026年中にミサイル生産を40%増加させることを目標としています。このプログラムは、認定された成形能力に対する複数年にわたる要件を示しています。タレスは2026年中に、フランス、ドイツ、ベルギー、オランダのレーダー、エフェクター、ソナーサイトにおいて8億3,000万ユーロ(9億7,630万米ドル)から8億5,000万ユーロ(9億9,990万米ドル)の設備投資を計画していました。風力タワーフランジや太陽光発電架台構造物は、プレート圧延および重量プレスへの需要を追加し、ヨーロッパ金属成形装置市場を従来の産業用途を超えて拡大させています。
ヨーロッパのニアショアリングおよび産業レジリエンス投資
サプライチェーンの再編により、装置需要は中央・東ヨーロッパへとシフトしています。欧州統計局(Eurostat)は、2024年中にEU企業の29.2%がニアショアリングに取り組んでおり、すべての加盟国においてファーショアリング率を上回ったと報告しました。[2]欧州統計局(Eurostat)、「EUにおけるグローバルバリューチェーンの混乱と企業の対応」、Eurostat Statistics Explained、ec.europa.eu プラット・アンド・ホイットニーは、ポーランドのニエポウォミツェにおける精密チューブ組立生産の拡大に2,500万米ドルを投資するとともに、ジェシュフにおける等温鍛造アップグレードに1億米ドルを投資しています。これらのサイトには、地元または近隣のサプライヤーからの鍛造プレス、チューブ曲げ加工、および精密スタンピング装が必要です。老朽化した油圧式および機械式設備は、確立された製造拠点において別途レトロフィット需要を生み出しています。したがって、ヨーロッパ金属成形装置市場は、東部における新規設備と、ドイツ、イタリア、フランス、イギリスにおける近代化活動の両方から恩恵を受けることができます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー価格の変動および 炭素規制コスト | -0.7% | ドイツ、イタリア、フランス、イギリス、 およびエネルギー集約型成形拠点 | 短期(2年以内) |
| 高い資本コストおよび 中小企業の投資遅延 | -0.5% | すべてのEU市場(中央・南ヨーロッパで顕著) | 中期(2〜4年) |
| 熟練オペレーターおよび 制御エンジニアの不足 | -0.3% | ドイツ、オランダ、ベルギー、 北欧諸国 | 中期(2〜4年) |
| 輸入モーションコントロールおよび 精密部品への依存 | -0.2% | ドイツ、イタリア(日本・台湾産 ドライブへの依存) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー価格の変動および炭素規制コスト
エネルギーコストは、ヨーロッパの成形事業とその設備投資判断にとって直接的な懸念事項であり続けています。欧州委員会は、EUの産業用電力・ガス価格が2022年・2023年のピークを下回ったにもかかわらず、主要貿易相手国の2〜4倍の水準にとどまっていると報告しました。[3]欧州委員会、「ヨーロッパのエネルギー価格とコストに関する報告書」、EUR-Lex、eur-lex.europa.eu このコスト差は、熱間鍛造、アルミニウム押出、および従来の油圧プレスからの収益を低下させます。排出権取引制度(ETS)の排出枠コストも、エネルギー回収ドライブを持たない旧式装置を使用するオペレーターに重くのしかかります。大手ティア1サプライヤーは、1サイクルあたりの電力消費を70〜85%削減するサーボ電動アップグレードを正当化できます。中小規模の製造業者は、エネルギー価格の変動によりヨーロッパ金属成形装置市場における回収期間の予測が困難になるた、設備更新の決定を先送りにすることが多いです。
高い資本コスト、スキルギャップ、および輸入部品への依存
中小規模の製造業者は、最新のサーボプレスや自動化曲げ加工セルの高い取得コストに直面しています。このような装置は、代替する油圧システムより40〜80%高い定価が設定されることがあります。欧州投資銀行は、EU輸入企業の19%がレジリエンス対策としてソーシング先を多様化した一方、特に従業員250人未満の製造業者において国内設備投資が制約されていたと報告しました。[4]欧州投資銀行、「EIB投資調査2025」、欧州投資銀行、eib.org 新機械の30〜50%のコストで提供されるレトロフィットパッケージは低コストの代替手段となりますが、新規装置販売あたりの収益を低下させます。スキル不足はコミッショニング期間を延長させ、輸入モーションコントロールおよび精密部品への依存はサプライ制約にさらされるリスクをもたらします。これらの要因により、ヨーロッパ金属成形装置市場では、大手サプライヤーが近代化を進める一方、中規模企業がライン全体の更新を先送りにするという二極化パターンが持続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:プレス機械が需要をリードし、サーボプレスが最速成長
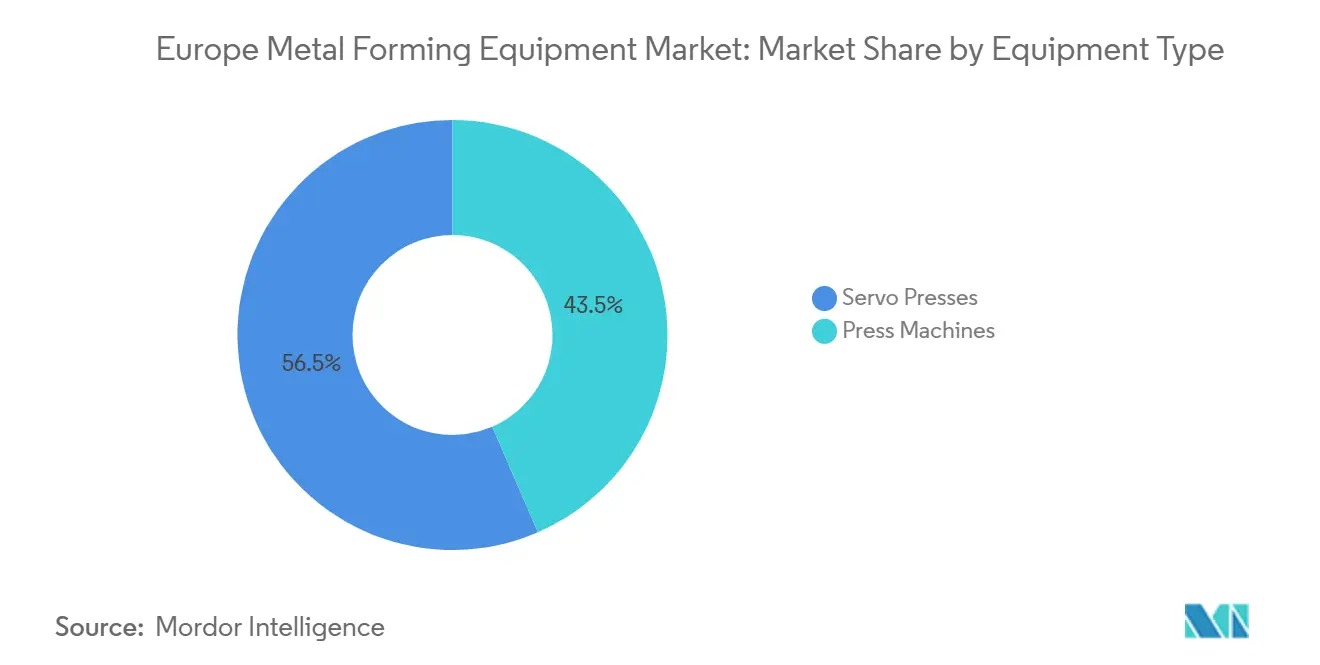
プレス機械は2025年のヨーロッパ金属成形装置市場シェアの43.5%を占めました。その設置基盤は自動車スタンピング、家電製品生産、および構造製造に対応しています。低エネルギー消費とダイ内センサーとの互換性が、より速いペースを支えています。ANDRITZ Schulerは2026年1月、サーボ制御油圧ポンプドライブと二桁台のエネルギー効率改善を備えた次世代HFAファインブランキングプレスを発表しました。
サーボプレスは2026年から2031年にかけてCAGR 6.1%で成長すると予測されています。この発表は、確立された油圧装置がすべての用途で置き換えられるのではなく、電動化された制御機能でアップグレードされていることを示しています。このアプローチにより、プレスの機械的価値を維持しながら、その運転プロファルとデータ機能を向上させることができます。MSV Metal Studénkaは2025年5月にCZK 2億8,000万のロボット鍛造ラインを稼働させ、年間生産能力を14,000トンから18,000トン以上に増加させました。Breitenfeld Edelstahlは2026年に新しい40MN鍛造プレスを稼働させました。これらのプロジェクトは、より柔軟なプレス技術と並行して重量級システムへの継続的な需要を示しています。また、投資判断が部品サイズ、生産量、および成形材料によって異なることも示しています。ヨーロッパ金属成形装置市場は、装置の耐久性、自動化、および低い運転コストを組み合わせるサプライヤーに引き続き報いています。


成形プロセス別:スタンピングが数量をリードし、ハイドロフォーミングが最速成長
スタンピングおよびパンチングは2025年のヨーロッパ金属成形装置市場規模の32.5%を占めました。自動車メーカーは、ボディパネルおよび構造クロージャー向けの高速板金スタンピングに依存しています。このプロセスは、ドライブシャフト、インストルメントパネルキャリア、航空機サブフレームチューブなど、複雑な形状を持つ中空部品を支援します。また、多段スタンピングでは再現できない壁厚均一性を実現します。
ハイドロフォーミングは2026年から2031年にかけてCAGR 5.8%で成長すると予測されています。サーボ電動曲げ加工システムは、油圧式代替品と比較して1サイクルあたりのエネルギー使用量を70〜85%削減できます。フラウンホーファーIWUは2025年10月にケムニッツのハイドロフォーミング試験施設を近代化し、エネルギーコストを削減しました。この取り組みは、高圧成形装置に対する運用上の圧力を反映しています。需要はEVおよび航空宇宙用途向けの精密プロセスへと移行しています。この動きにより、ヨーロッパ金属成形装置市場で処理される金属の単位あたりに必要な装置価値が高まっています。購買担当者は、名目スループットと並んでプロセス能力と品質管理をますます重視しています。
成形材料別:炭素鋼が規模を維持し、アルミニウムが勢いを増す
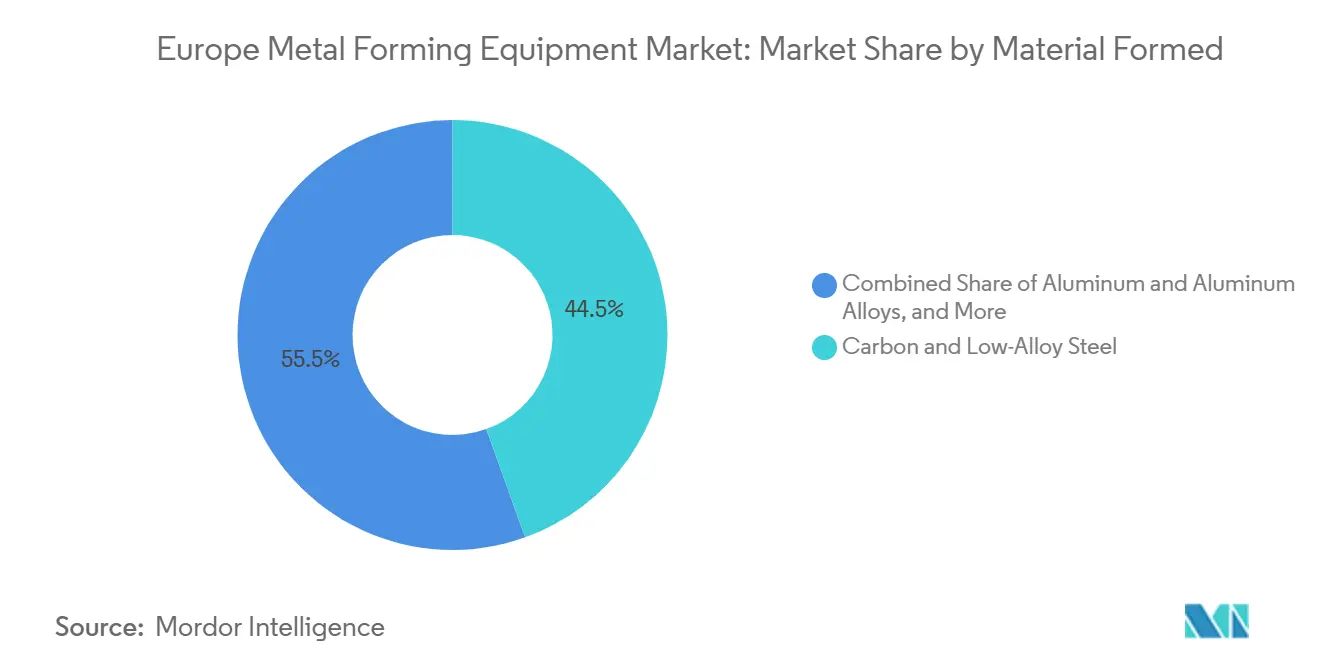
炭素鋼および低合金鋼は2025年のヨーロッパ金属成形装置市場シェアの44.5%を維持しました。構造製造、建設、および産業機械がその使用を支えました。バッテリーエンクロージャー、フロアパン、および冷却プレートには、制御された温度条件下で成形できるアルミニウム合金が必要です。ヨーロッパの設置装置基盤は依然として主に鉄系材料向けに構成されています。この構成が更新の選択に影響を与え、軽合金専用に最適化された装置への完全移行を遅らせています。
アルミニウムおよびアルミニウム合金は2031年までCAGR 6%で成長すると予測されています。その基盤は、アルミニウムがEVおよび航空宇宙プログラムでの使用を拡大する中でも炭素鋼の重要性を維持しています。チタン、ニッケル、およびその他の非鉄金属も航空宇宙および防衛用途に使用されています。ポーランドにおけるプラット・アンド・ホイットニーの投資は、ニッケル超合金用途に関連するチューブ組立需要を示しています。ステンレス鋼は食品加工、医療、および製薬製造を支えています。これらの用途では、生産および品質要件から無油サーボ電動成形がますます指定されています。したがって、ヨーロッパ金属成形装置産業は、鉄鋼ベースの量産に必要な生産性を失うことなく、より広い材料ミックスに対応しなければなりません。
最終用途産業別:自動車がリードし、航空宇宙・防衛が加速
自動車および輸送は2025年のヨーロッパ金属成形装置市場規模の34.5%を占めました。内燃機関関連の成形への投資は2025年中に減少しました。バッテリーエンクロージャー、アルミニウムボディ構造、およびeモーターラミネーション向けのEV専用装置が拡大しました。サフランは2026年初頭までに稼働予定のドイツ・ルートヴィヒスブルクにおける新しい防衛装置施設に5,000万ユーロ(5,880万米ドル)の投資を発表しました。
航空宇宙および防衛は2026年から2031年にかけてCAGR 5.9%で成長すると予測されています。この施設は、エンジニアリング、生産、品質機能にわたって200の雇用を創出することを目的としています。MBDAの計画投資プログラム、チューブ成形、チタン成形、および構造スタンピングへの継続的な要件を示しています。ベネルクス全域の金属製品および製造会社は、プレスブレーキおよびロール成形装置を引き続き消費しています。エネルギーおよび電力用途には、風力タービン部品や太陽光発電構造物が含まれます。医療および精密製造業者も無油サーボ電動システムを必要としており、ヨーロッパ金属成形装置市場をその自動車基盤を超えて拡大させています。これらの用途は、清潔さ、再現性、および制御された生産条件を重視しています。
地域分析
ドイツは2025年のヨーロッパ金属成形装置市場規模の26.9%を占めました。その地位は、密度の高い自動車OEMおよびティア1サプライヤー基盤と確立された自動化エコシステムに基づいています。ANDRITZは2026年上半期にグループ受注残高が126億ユーロ(148億米ドル)に達し、2025年末比で20.5%増加したと報告しました。同社はまた、従来の自動車プレス需要が弱まったため、シューラーのドイツ事業で500人の人員削減を計画していると発表しました。この対比は、EV関連サーボ置への継続的な受注と並行して、従来の油圧プレス供給への圧力を示しています。
ポーランドは2026年から2031年にかけてCAGR 5.7%で最速の地域成長を記録すると予測されています。航空宇宙、防衛、および自動車サプライチェーン投資がこの成長を支えています。ニエポウォミツェとジェシュフにおけるプラット・アンド・ホイットニーの投資は、精密チューブ組立および等温鍛造能力への需要増加を示しています。チェコ共和国におけるMSV Metal Studénkaのロボット鍛造ラインとルーマニアにおける新しいDiehl Aviation部品工場は、ヨーロッパのその他の地域がより多くの装置設備投資を吸収していることを示しています。
フランスとイギリスは、航空宇宙および防衛クラスターが特殊な成形能力を必要とするため、主要市場であり続けています。イタリアは主要な装置消費国であると同時に、成形技術供給の中心地でもあります。Prima Power、Salvagnini、Faccin、Gasparini、LVD、BLM GROUPは、プレス、曲げ加工、および関連技術における重要な地域クラスターを形成しています。2025年10月のFaccinへの民間投資は、エルギーおよび防衛関連顧客に対応する精密プレート圧延および曲げ加工資産への継続的な関心を反映しています。スペインの需要は、SEATの100億ユーロ(118億米ドル)のFuture: Fast Forward電動化プログラムや2025年10月のマルトレルPXLプレス設置を含むEV製造とますます結びついています。オーストリアはANDRITZのグローバル本社を擁し、ヨーロッパ金属成形装置市場における主要なエンジニアリング拠点であり続けています。
競合環境
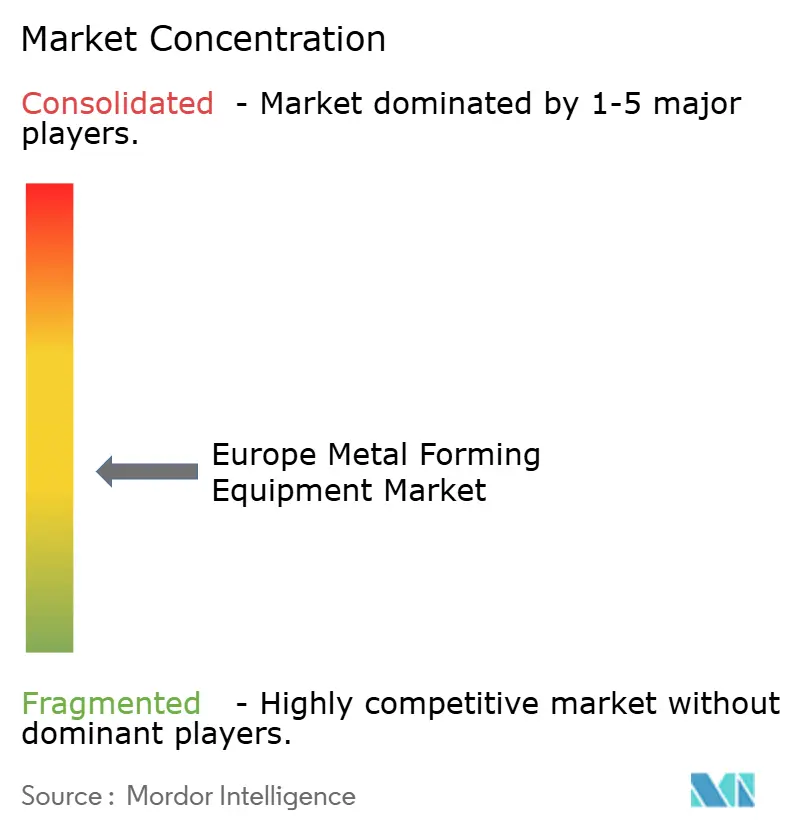
ヨーロッパ金属成形装置市場は適度に分散しています。大型統合サプライヤーが大型プレスおよび曲げ加工自動化をリードし、専門業者が鍛造、ロール成形、および精密曲げ加工用途に対応しています。ANDRITZ Schuler、TRUMPF、およびAMADAは、サーボ電動システムとデジタル統合によってその地位を守っています。Prima PowerとSalvagniniは、パネル曲げ加工と柔軟な板金セルによって差別化しています。2025年および2026年の競争上の焦点には、エネルギー効率、ダイ内センシング、予知保全、およびレトロフィットサポートが含まれます。
ANDRITZ Schulerは2026年1月、ターンーHFAファインブランキングシステムのゼネラルコントラクターモデルへの移行を進めました。そのサーボ駆動構成は二桁台のエネルギー効率改善をもたらしました。同社はまた、ドイツのプレミアム自動車メーカー向けにバッテリーセル大量成形ラインを稼働させ、従来のボディシェルプレス供給を超えた役割を拡大しました。Prima Powerは、曲げ加工、レーザー、およびパンチング工程を統合した柔軟な製造システムを携えてEuroBLECH 2026への出展を発表しました。これらの動きは、個々の機械をより広い生産システム、制御機能、および関連サービスと組み合わせるものです。
レトロフィット・アズ・ア・サービスは、機械的には健全であるがサーボ制御と接続性を欠く2000年代初頭の油圧プレスを持つ顧客にとって引き続き機会となっています。このようなレトロフィットは新機械の30〜50%のコストで済み、完全な更新よりも中小企業の資本制約に適合しています。プログレッシブスタンピング、レーザートリミング、およびビジョン検査を組み合わせたバッテリーエンクロージャーセルは、明確なヨーロッパのリーダーが存在しない新興カテゴリーであり続けています。
ヨーロッパ金属成形装置産業リーダー
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
AMADA Co., Ltd.
Bystronic AG
Fagor Arrasate S. Coop.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:プラット・アンド・ホイットニーは、ポーランドのニエポウォミツェにおける精密チューブ組立製造の拡大に2,500万米ドルを投資し、2028年に稼働開始して120人以上の雇用を創出する予定です。この投資は民間および軍用エンジン需要を支援します。また、GTF、F135、F100エンジン部品の等温鍛造のためのジェシュフにおける1億米ドルのアップグレードを補完し、ポーランドの高精度航空宇宙成形拠点としての役割を強化します。
- 2026年6月:サフラン・エレクトロニクス&ディフェンスは、ドイツ・ルートヴィヒスブルクにおける新しい防衛装置施設に5,000万ユーロ(5,880万米ドル)の投資を発表しました。このサイトは、エンジニアリング、生産、品質機能にわたって200の雇用を創出し、2028年初頭までに稼働開始する予定です。
- 2026年1月:ANDRITZ Schulerは、ドイツのプレミアム自動車メーカー向けに1.5GWのバッテリーセル大量成形ラインを稼働させました。この22メートルの自動化システムは円筒形EV昇圧セルを生産し、ギガファクトリー生産装置における同社の役割を拡大します。
- 2026年1月:ANDRITZ SchulとFeintoolは、サーボ制御油圧ポンプドライブ、二桁台のエネルギー効率改善、および高いストロークレートを備えたHFAファインブランキングプレスを発表しました。ANDRITZ Schulerはこれらのシステムをターンキー設置として供給します。


ヨーロッパ金属成形装置市場レポートの範囲
| プレス機械 | 機械式プレス |
| 油圧式プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ加工機 | 油圧式プレスブレーキ |
| サーボ・電動式プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ加工機 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロール成形およびプレート・形材圧延装置 | ロール成形機 |
| プレート圧延機 | |
| 形鋼および形材圧延機 | |
| その他の二次圧延・成形装置 | |
| 線材、チューブ、および形材成形装置 | 線材およびバー引抜・成形装置 |
| チューブ成形および曲げ加工装置 | |
| 形材成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、およびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本財 |
| 金属製品および製造 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| ドイツ |
| イタリア |
| フランス |
| スペイン |
| オーストリア |
| イギリス |
| その他のヨーロッパ |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧式プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ加工機 | 油圧式プレスブレーキ | |
| サーボ・電動式プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ加工機 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロール成形およびプレート・形材圧延装置 | ロール成形機 | |
| プレート圧延機 | ||
| 形鋼および形材圧延機 | ||
| その他の二次圧延・成形装置 | ||
| 線材、チューブ、および形材成形装置 | 線材およびバー引抜・成形装置 | |
| チューブ成形および曲げ加工装置 | ||
| 形材成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、およびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本財 | ||
| 金属製品および製造 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | ドイツ | |
| イタリア | ||
| フランス | ||
| スペイン | ||
| オーストリア | ||
| イギリス | ||
| その他のヨーロッパ | ||


レポートで回答される主要な質問
ヨーロッパにおいてどの装置タイプが需要をリードしていますか?
プレス機械が2025年に43.5%のシェアでリードし、サーボプレスは2031年までCAGR 6.1%で最速成長が見込まれています。
サーボプレスの採用が進んでいる理由は何ですか?
サーボプレスは、要求の厳しい生産環境において、低電力消費、接続型制御機能、おびダイ内センサーネットワークを支援します。これらの機能は、より優れたトレーサビリティ、低エネルギー消費、および信頼性の高いプロセス制御を必要とする製造業者にとって重要です。
最も速く成長すると予測される成形プロセスはどれですか?
ハイドロフォーミングは、制御された壁厚を持つ複雑な中空部品を支援するため、2031年までCAGR 5.8%で成長すると予測されています。自動車の軽量化と航空宇宙組立がこのプロセス能力への需要を支えています。
2031年までに最も速く成長すると予測される国はどこですか?
ポーランドは、航空宇宙、防衛、および自動車サプライチェーン投資に支えられ、CAGR 5.7%を記録すると予測されています。精密チューブ組立および等温鍛造プロジェクトが地元成形能力への需要に貢献しています。
新しい金属成形装置への投資を制限するものは何ですか?
高いエネルギー価格、高い装置コスト、スキルギャップ、および輸入モーションコントロール部品への依存が、設備更新の決定を遅らせる可能性があります。これらの条件により、多くの中小規模製業者はライン全体の更新よりもレトロフィットを優先しています。
最終更新日:



