
Tamaño y Participación del Mercado de Equipos de Conformado de Metales en México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 0.3 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 1.86 % |
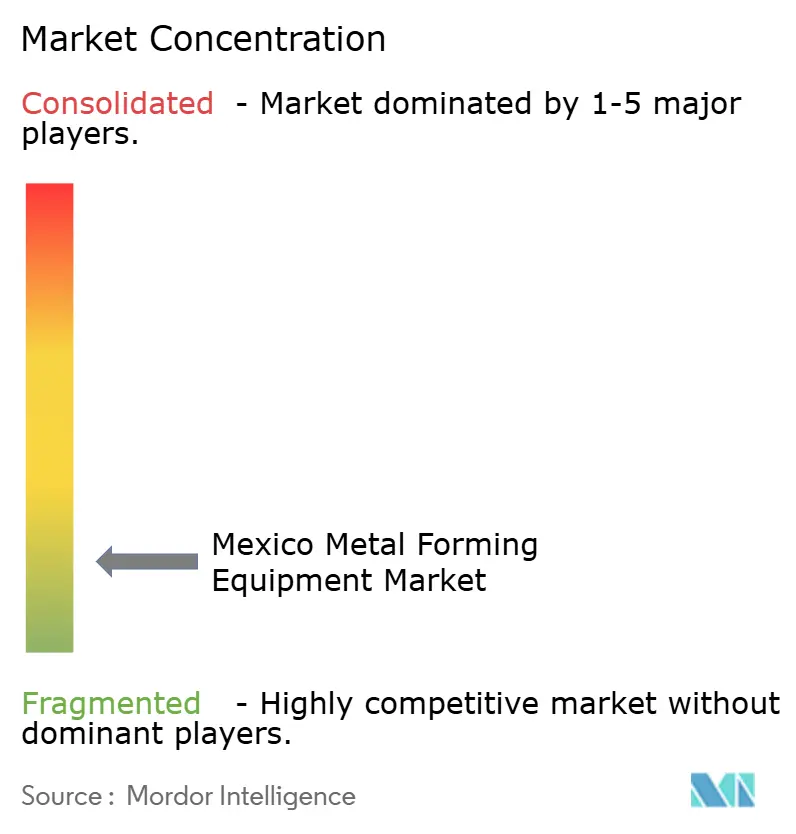
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Conformado de Metales en México por Mordor Intelligence
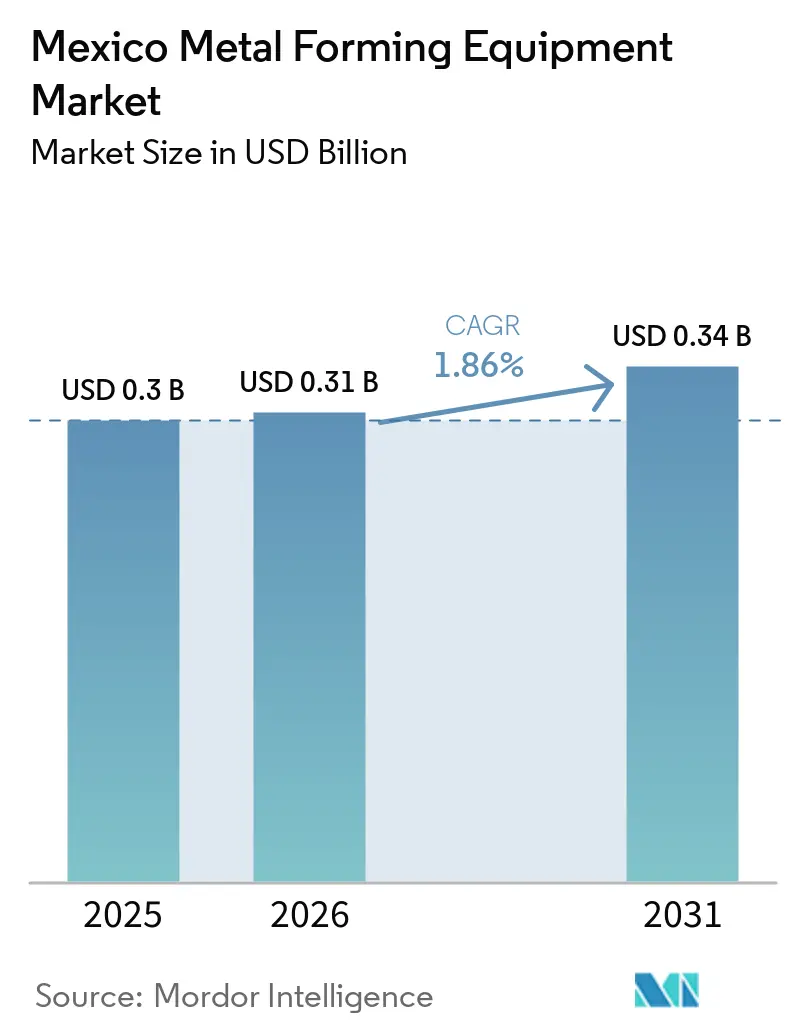
Se espera que el tamaño del Mercado de Equipos de Conformado de Metales en México aumente de 0,3 mil millones de USD en 2025 a 0,31 mil millones de USD en 2026 y alcance 0,34 mil millones de USD en 2031, creciendo a una CAGR del 1,86% durante 2026-2031.
El mercado de equipos de conformado de metales en México está respaldado por una actividad manufacturera en expansión y modernización, particularmente en los sectores automotriz, aeroespacial, electrodomésticos y equipos industriales. México produjo aproximadamente 3,95 millones de vehículos ligeros en 2025, lo que sostiene la demanda de sistemas de estampado, doblado y conformado, mientras que la inversión manufacturera está impulsando una mayor adopción de equipos automatizados y de precisión. Se proyecta que la inversión en maquinaria y equipos de producción supere los 2,2 mil millones de USD en 2026, lo que refleja la continua expansión de capacidad en los sectores automotriz, de electrodomésticos y equipos médicos. El nearshoring y la localización de proveedores están incentivando aún más a los fabricantes de Nivel 1 y Nivel 2 a ampliar su capacidad de conformado doméstica, mientras que la electrificación está incrementando los requisitos de aluminio, acero de alta resistencia, componentes de baterías y estructuras ligeras. En consecuencia, los fabricantes están migrando cada vez más hacia sistemas de conformado CNC, servo-eléctricos, automatizados y conectados digitalmente que ofrecen mayor precisión, flexibilidad y trazabilidad. A pesar de las limitaciones derivadas de los altos costos de capital, los requisitos de mano de obra calificada, las limitaciones de infraestructura y la incertidumbre en la política comercial, la continua expansión manufacturera y la modernización de equipos están sustentando una demanda sostenida de equipos de conformado de metales.
Conclusiones Clave del Informe
- Por tipo de equipo, las prensas representaron el 46% de la participación del mercado de equipos de conformado de metales en México en 2025, mientras que se proyecta que las prensas servo-eléctricas crezcan a una CAGR del 4,5% hasta 2031.
- Por proceso de conformado, el estampado y punzonado representó el 35% de la demanda del tamaño del mercado de equipos de conformado de metales en México en 2025, mientras que se prevé que el doblado crezca a una CAGR del 3,8% hasta 2031.
- Por material conformado, el acero al carbono y de baja aleación representó el 48% de la demanda en 2025, mientras que se prevé que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 4,2% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 46% de la demanda en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 4,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Conformado de Metales en México
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Nearshoring y Localización de Proveedores Impulsada por el T-MEC | +0.55% | Nacional; concentrado en el Corredor Norte y el Bajío | Corto plazo (≤ 2 años) |
| Electrificación Automotriz y Producción de Componentes Ligeros | +0.40% | Nuevo León, Guanajuato, San Luis Potosí, Aguascalientes | Mediano plazo (2-4 años) |
| Expansión de la Manufactura Aeroespacial en el Norte y Centro de México | +0.30% | Chihuahua, Sonora, Querétaro, Coahuila | Largo plazo (≥ 4 años) |
| Automatización y Adopción de la Industria 4.0 para Compensar las Limitaciones de Mano de Obra | +0.22% | Nacional, Norte de México y núcleo del Bajío | Mediano plazo (2-4 años) |
| Localización de Herramentales Domésticos y Reducción de los Tiempos de Entrega de Programas | +0.15% | Corredor Norte, Bajío, Puebla | Corto plazo (≤ 2 años) |
| Modernización de la Base Instalada y Soporte Posventa Transfronterizo | +0.10% | Nacional, Corredor Norte dominante | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Nearshoring y Localización de Proveedores Impulsada por el T-MEC
El requisito de contenido de valor laboral del T-MEC, que establece que el 40% del valor de los vehículos de pasajeros debe provenir de instalaciones que paguen al menos 16 USD por hora, obliga a que las operaciones de estampado y conformado se localicen en México en lugar de abastecerse de Asia. México atrajo un récord de 40,87 mil millones de USD en inversión extranjera directa (IED) en 2025; de manera crucial, el nuevo capital accionario casi triplicó su participación en el total de la IED, pasando del 6% al 16%, lo que indica que la capacidad de conformado en instalaciones nuevas está desplazando a las expansiones exclusivamente en instalaciones existentes. La utilización de la certificación T-MEC para las exportaciones de México a Estados Unidos aumentó de aproximadamente el 45% a principios de 2025 al 85-89% a finales de año, impulsada por aranceles estadounidenses del 25% o más sobre bienes no calificados. Este cambio acelera el retiro de líneas de prensas mecánicas analógicas en favor de sistemas servo-eléctricos que generan registros digitales a nivel de pieza requeridos por las auditorías de certificación aduanera del T-MEC. Las deducciones fiscales inmediatas del 35-91% sobre activos fijos del Plan México subvencionan directamente las adquisiciones de equipos de prensa y acortan los períodos de recuperación de la inversión para las operaciones de conformado alineadas con el nearshoring.
Electrificación Automotriz y Producción de Componentes Ligeros
El ensamblaje de vehículos eléctricos (VE) en México alcanzó 206.870 unidades en 2024 y creció un 72,27% a principios de 2025, con la base de suministro de VE expandiéndose a más de 439 empresas activas, un aumento del 37,1% en siete meses. La inversión de Kia de 649 millones de USD en Pesquería, Nuevo León, para producir el VE3 totalmente eléctrico, cuyo ensamblaje comenzó en agosto de 2026, señala una inversión sostenida en capacidad de conformado de estructuras de carrocería y carcasas de baterías de Nivel 1 en la región. La inversión del Grupo BMW de 800 millones de EUR (902,9 millones de USD) en San Luis Potosí para la producción del VE Neue Klasse a partir de 2027, que incluye un edificio de ensamblaje de baterías de alto voltaje de 80.000 m², genera demanda de equipos de conformado de aluminio y de embutición profunda para carcasas de baterías. Los componentes estructurales de VE típicamente requieren tonelajes de prensa entre un 15% y un 25% superiores a los de piezas de acero equivalentes de la era de motores de combustión interna (MCI), lo que migra sistemáticamente a los compradores hacia plataformas servo de mayor capacidad. La planta de perfilado por laminación de LINDE + WIEMANN, inaugurada en San Luis Potosí en marzo de 2026 para abastecer el iX3 de BMW, ilustra cómo las decisiones de plataforma de los fabricantes de equipos originales (OEM) se traducen directamente en ciclos de inversión en equipos de conformado de Nivel 1.
Expansión de la Manufactura Aeroespacial en el Norte y Centro de México
El sector aeroespacial de México generó aproximadamente 11 mil millones de USD en exportaciones en 2025, frente a los 10,7 mil millones de USD en 2024, con la manufactura representando el 79% de los ingresos del sector en casi 400 empresas; el contenido local sigue siendo inferior al 10% de las cadenas de suministro aeroespaciales globales. La inversión de GE Aerospace de aproximadamente 1.300 millones de MXN (67,7 millones de USD) en México para 2025-2026 cubre maquinaria de conformado a gran escala, herramentales especializados y sistemas de calibración en Hermosillo y Saltillo. El lanzamiento de operaciones manufactureras de Embraer México en agosto de 2026 en Chihuahua, con más de 1.200 empleos directos, consolida un estado que genera aproximadamente 16.960 millones de MXN (882,8 millones de USD) en producción aeroespacial (36% del total de México) y exportaciones que superan los 2 mil millones de USD anuales en 2025. El clúster de 12 plantas de Safran en Chihuahua y la instalación de 160.000 ft² de GKN Aerospace requieren equipos de conformado de precisión de titanio y aluminio con tolerancias submilimétricas, lo que ancla las adquisiciones a proveedores europeos y japoneses de primer nivel.
Automatización y Adopción de la Industria 4.0 para Compensar las Limitaciones de Mano de Obra
La iniciativa Talento Mexicano de la Secretaría de Economía tiene como objetivo desarrollar habilidades en automatización, robótica y semiconductores, reconociendo que las limitaciones de la fuerza laboral están comprimiendo la capacidad productiva en las operaciones de conformado de alta precisión. Los estampadores de Nivel 2 y Nivel 3 están adoptando sensores en molde y automatización de alimentación servo para compensar la incapacidad de cubrir el segundo y tercer turno con ajustadores de herramientas y matrices calificados, lo que comprime los períodos de recuperación de la inversión para la integración de prensas digitales por debajo de lo que el análisis de costos de capital por sí solo predeciría. El Decreto de Inversión de Vía Rápida del Plan México, vigente desde mayo de 2026, garantiza aprobaciones en 30 días para inversiones estratégicas en la cadena de suministro, acelerando el despacho de importaciones para sistemas de prensas servo-eléctricas y de atención robótica de prensas. En FABTECH México 2026, AIDA demostró líneas integradas de prensa NC1 y alimentación en zigzag automatizada, que representan los paquetes combinados de automatización y conformado que ahora prefieren las operaciones de estampado mexicanas.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Capital y Prolongado Retorno de la Inversión | -0.30% | Nacional | Largo plazo (≥ 4 años) |
| Escasez de Personal Calificado en Herramentales, Controles y Mantenimiento | -0.22% | Norte de México, Bajío | Largo plazo (≥ 4 años) |
| Calidad de Energía Regional, Exposición al Calor y al Polvo en los Corredores Manufactureros del Norte | -0.12% | Sonora, Chihuahua, Nuevo León, Coahuila, Tamaulipas | Mediano plazo (2-4 años) |
| Riesgo de Obsolescencia Tecnológica por la Reconfiguración de la Producción de MCI a VE | -0.10% | Norte de México, Bajío | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Capital y Prolongado Retorno de la Inversión
Las líneas de prensas hidráulicas servo-eléctricas y de gran tonelaje representan el gasto de capital dominante en un programa de conformado de metales, lo que genera una tensión estructural entre las ambiciones de modernización y la disciplina financiera de los proveedores mexicanos de nivel medio. Las deducciones fiscales inmediatas del 35-91% sobre activos fijos del Plan México para inversiones en manufactura avanzada calificada reconocen implícitamente que los períodos de recuperación sin apoyo fiscal son prohibitivamente largos. Los activos fijos totales en la industria manufacturera de México alcanzaron 4.189.745 millones de MXN (218,1 mil millones de USD) en 2024, con un crecimiento del 3,2%, mientras que el valor de los productos elaborados creció solo un 2,1%, una relación divergente que extiende directamente los plazos de retorno de la inversión para nuevos equipos de prensa. La NOM-016-ENER-2025 de la CONUEE establece umbrales actualizados de eficiencia energética para motores de inducción trifásicos de 0,746 kW a 373 kW utilizados en sistemas de accionamiento de prensas, añadiendo una capa de cumplimiento de certificación que incrementa el costo total de adquisición y el tiempo de calificación. Los grandes estampadores afiliados a OEM pueden acceder a financiamiento de cadena de suministro e incentivos del Plan México; los talleres independientes de Nivel 2 y Nivel 3, donde la barrera del costo de capital es más aguda, en gran medida permanecen con líneas mecánicas envejecidas y acceso limitado a crédito estructurado para equipos.
Escasez de Personal Calificado en Herramentales, Controles y Mantenimiento
México importó más de 3,4 mil millones de USD en moldes y matrices en 2024, principalmente de China, Estados Unidos y Alemania, una dependencia que el Clúster de Herramentales atribuyó en TECMA 2025 a la ausencia estructural de talento doméstico en diseño de matrices, fabricación de herramentales y programación CNC. El Plan México tiene como objetivo capacitar a 200.000 técnicos, aunque la Secretaría de Economía reconoce que el objetivo será limitado si las instituciones técnicas continúan operando con equipos obsoletos y planes de estudio desalineados con los requisitos de prensas servo, PLC y sensores en molde. El EMIM del INEGI registró una disminución del 0,3% mensual en el empleo manufacturero en mayo de 2025, con técnicos y trabajadores de producción disminuyendo a la misma tasa, precisamente cuando el nearshoring demanda un mayor número de ajustadores de prensas calificados y personal de mantenimiento de matrices. El enfoque del programa Talento Mexicano en automatización y robótica, aunque correcto en su dirección, no aborda suficientemente las subespecializaciones de mantenimiento de herramentales que constituyen el cuello de botella inmediato de Nivel 2 en el norte de México.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: El Dominio de las Prensas Persiste, las Líneas Servo Establecen Nuevos Referentes de Valor
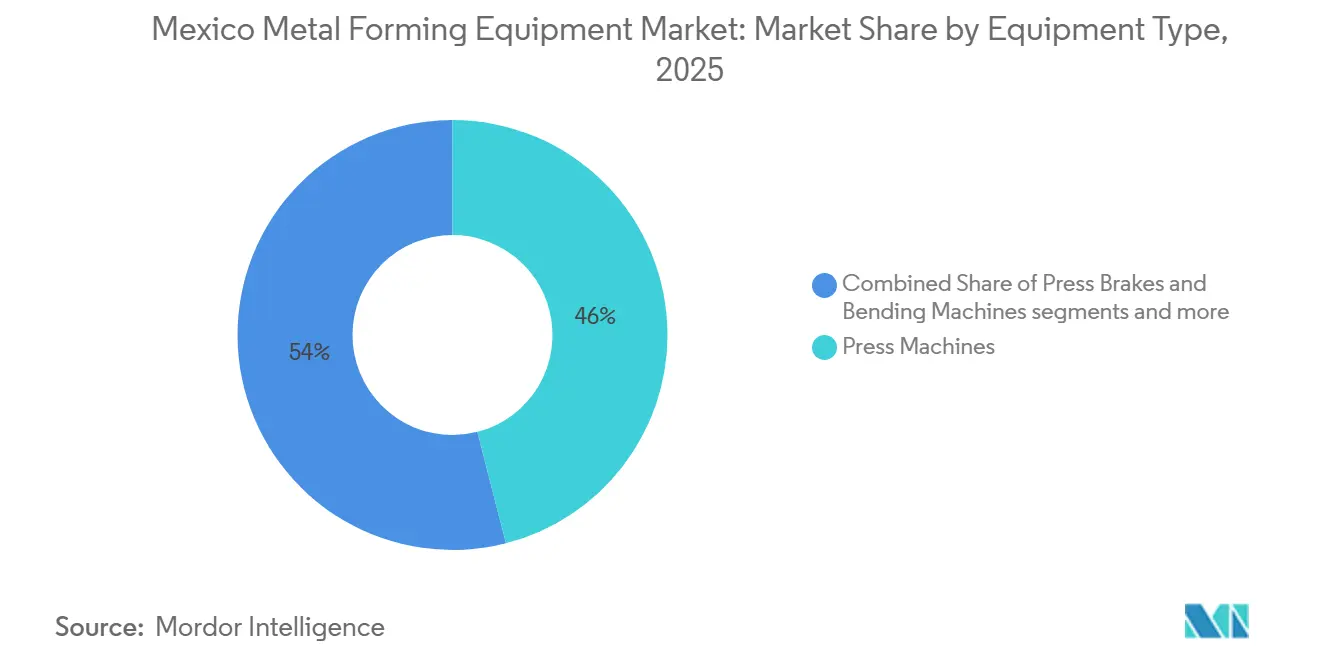
Las prensas representaron el 46,00% del mercado de equipos de conformado de metales en México en 2025, una posición reforzada por la dependencia de la industria automotriz en líneas de estampado en tándem mecánicas y servo de gran tonelaje para la producción de paneles de carrocería y componentes estructurales en plantas de Nuevo León, Guanajuato y Puebla. La migración dentro de la categoría de prensas desde configuraciones mecánicas e hidráulicas convencionales hacia arquitecturas servo-eléctricas, con una CAGR proyectada del 4,50% hasta 2031, es el cambio de mayor creación de valor en curso en este segmento, ya que las prensas servo tienen precios de venta promedio entre un 35% y un 50% superiores a las líneas mecánicas de tonelaje equivalente y generan ingresos recurrentes por servicios digitales y software. La reciente instalación por parte de Wiegel de una prensa servo de accionamiento directo AIDA de 300 toneladas métricas en su instalación de Silao, Guanajuato, para aplicaciones de estampado de alta velocidad que cubren barras colectoras, terminales y componentes de e-movilidad, ilustra el ciclo de modernización de equipos que ahora avanza a través de la base de suministro automotriz de nivel medio. El lanzamiento en enero de 2026 de las prensas de troquelado fino HFA de ANDRITZ Schuler, codesarrolladas con Feintool, que ofrecen mejoras combinadas en eficiencia energética y producción, posiciona al segmento hacia clientes en el norte de México que producen componentes de seguridad críticos de precisión tanto para plataformas MCI como de VE.
Las prensas plegadoras y máquinas de doblado forman la segunda categoría de equipos más grande, ganando participación a través de fabricantes que atienden los segmentos aeroespacial, de gabinetes eléctricos y de construcción. Los equipos de forja, las líneas de perfilado por laminación, los sistemas de hidroconformado y los equipos de conformado de alambre y tubo abordan colectivamente aplicaciones especializadas en las cadenas de suministro de energía, aeroespacial y vehículos comerciales. La influencia regulatoria es relevante aquí: la NOM-016-ENER-2025 establece estándares actualizados de eficiencia energética para motores de inducción trifásicos de hasta 373 kW, la clase de motor que impulsa la mayoría de los husillos de prensas de conformado, lo que requiere que los compradores de equipos en México verifiquen la certificación de cumplimiento antes de la importación, lo que efectivamente eleva el umbral de especificación para nuevas adquisiciones de prensas y perjudica a los diseños mecánicos heredados con sistemas de accionamiento de menor eficiencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Conformado: El Estampado Ancla el Volumen, el Doblado Captura la Prima Aeroespacial
El estampado y punzonado representó el 35,00% de la demanda de equipos de conformado de metales en México en 2025, impulsado por la producción de alto volumen del sector automotriz de paneles de carrocería, cierres y miembros estructurales en complejos de ensamblaje en Saltillo, San Luis Potosí y Toluca. La participación de este segmento refleja la densidad de líneas de estampado progresivo continuo instaladas durante los ciclos de expansión maquiladora anteriores, muchas de las cuales son ahora candidatas para la modernización con accionamiento servo o reemplazo bajo programas de modernización de capital vinculados al nearshoring. La embutición profunda contribuye significativamente a la mezcla del segmento a través de la producción de piezas estructurales para electrodomésticos y aeroespacial, mientras que la extrusión y el perfilado por laminación sirven a perfiles de aluminio para el encuadre de carcasas de baterías de VE y segmentos de construcción comercial.
La CAGR proyectada del 3,80% del doblado hasta 2031 representa la historia de crecimiento de proceso más dinámica, impulsada por un perfil de cliente distinto: proveedores aeroespaciales de Nivel 1 y fabricantes de gabinetes eléctricos que requieren prensas plegadoras CNC capaces de una repetibilidad angular inferior a 0,1 mm para costillas de estructura de aeronaves y chapa metálica de calidad para gabinetes. La asociación estratégica de TRUMPF en julio de 2026 con Mate Precision Technologies, dirigida explícitamente a fabricantes de chapa metálica en México, Estados Unidos y Canadá, amplía el acceso a la cartera de herramentales para los operadores de máquinas de doblado en el mercado mexicano y señala la dirección de la inversión competitiva hacia la profundidad del ecosistema de herramentales más que hacia el hardware solo. El hidroconformado capta un interés creciente entre los proveedores de estructuras automotrices, reemplazando los ensamblajes estampados convencionales de múltiples piezas con secciones huecas de una sola pieza para aros de puertas, pilares y travesaños de suspensión en plataformas de VE, requiriendo prensas especializadas de capital intensivo de entre 2 y 5 millones de USD por sistema, pero ofreciendo ahorros de costos significativos en unión y ensamblaje.
Por Material Conformado: El Acero al Carbono se Mantiene, el Aluminio se Acelera
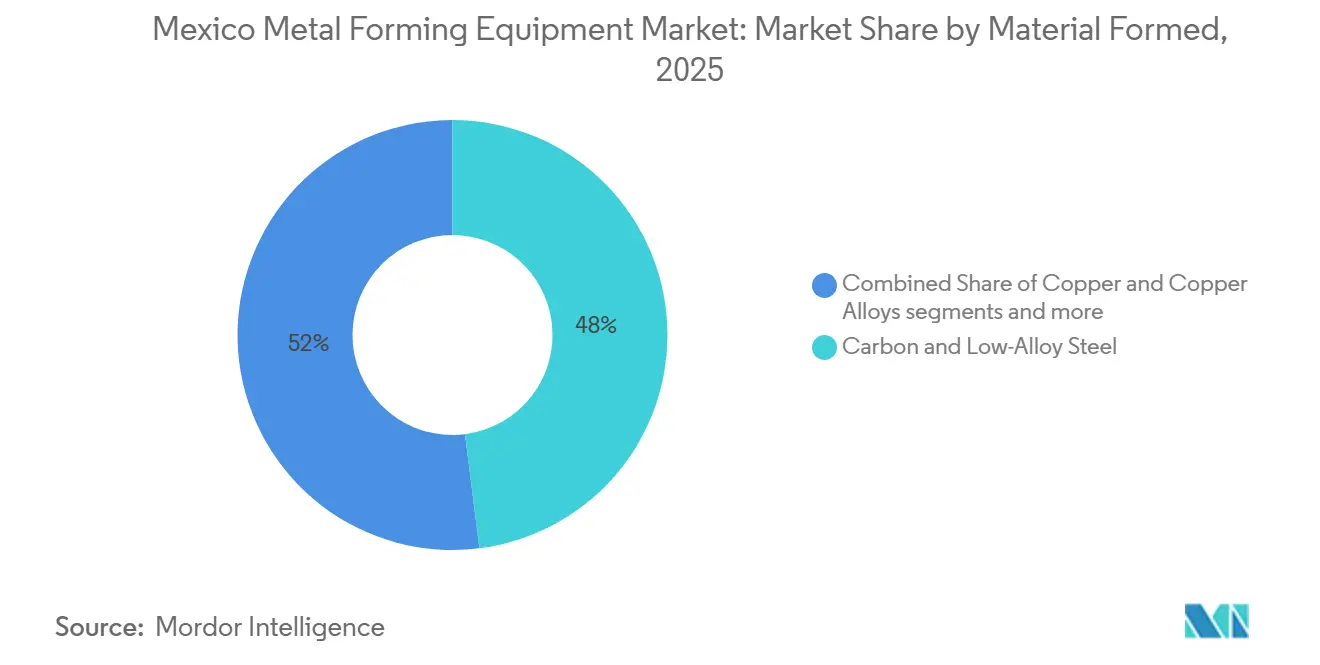
El acero al carbono y de baja aleación representó el 48,00% de la demanda de equipos de conformado de metales en México por material en 2025, lo que refleja el dominio continuo del estampado convencional de carrocería en blanco en los programas de ensamblaje de automóviles de pasajeros y camionetas ligeras que operan en plataformas MCI que permanecerán en producción al menos hasta 2030. El conformado de acero inoxidable sirve a clientes especializados en la fabricación de equipos para alimentos, dispositivos médicos e infraestructura energética, un segmento más pequeño pero de mayor margen que requiere herramentales dedicados, materiales de matrices y parámetros de conformado distintos de las operaciones de acero al carbono, lo que crea una demanda incremental de diferenciación de equipos. Los equipos de conformado de cobre y aleaciones de cobre sirven al segmento de conectores eléctricos y barras colectoras, donde los sistemas de gestión de baterías de VE y los arneses de cableado de alto voltaje están impulsando la demanda de prensas de conformado de precisión capaces de manejar tiras delgadas de alta conductividad a alta velocidad.
El aluminio y las aleaciones de aluminio representan la categoría de material de más rápido crecimiento, con una CAGR proyectada del 4,20% hasta 2031, con el impulsor arraigado en los mandatos de reducción de peso de los vehículos y la arquitectura estructural de los VE. La expansión de 50 millones de USD de Kyungshin Cable de México en su instalación de Gómez Palacio, Durango, en 2025, instalando 27 máquinas especializadas para la producción de módulos de batería de VE de Ford, ilustra la intensidad de inversión en equipos requerida para procesar componentes estructurales de módulos de batería de aluminio con tolerancias de grado VE. La planta de LINDE + WIEMANN en San Luis Potosí, que utiliza tecnologías de perfilado por laminación y unión para producir piezas estructurales de aluminio para el Neue Klasse de BMW, ejemplifica el cambio en las especificaciones de equipos de conformado hacia envolventes de trabajo más grandes, tolerancias más estrictas y capacidad de unión integrada. El titanio, el níquel y otros metales no ferrosos forman un subsegmento de nicho pero de rápido crecimiento anclado completamente por el sector aeroespacial. El denso clúster de fabricantes de componentes de turbinas de Chihuahua crea una demanda sostenida de equipos de conformado y forja multieje capaces de procesar superaleaciones a temperaturas elevadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Automotriz Ancla la Base, el Aeroespacial Remodela la Mezcla
El sector automotriz y de transporte representó el 46,00% de la demanda de equipos de conformado de metales en México en 2025, respaldado por la posición de México como el mayor proveedor de autopartes de Estados Unidos, que representa el 46,25% de las compras de autopartes de Estados Unidos a finales de 2025, y por la producción de 3,95 millones de vehículos anuales en plantas de Nuevo León, San Luis Potosí, Puebla y Guanajuato. El segmento de uso final automotriz se está bifurcando: la demanda de estampado mecánico alineada con plataformas MCI heredadas se está estabilizando, mientras que la demanda de conformado estructural de VE y de carcasas de baterías se está acelerando, creando un ciclo simultáneo de retiro de equipos y nueva inversión que es más intensivo en capital por unidad de producción que cualquier transición automotriz anterior en la historia manufacturera de México. La maquinaria industrial y los bienes de capital, los productos metálicos y la fabricación, y los sectores eléctrico y electrónico representan colectivamente una participación significativa de la demanda de equipos de conformado, sirviendo al estampado por contrato, la fabricación estructural y la producción de componentes de arneses de cableado de VE, respectivamente.
El sector aeroespacial y de defensa es el segmento de uso final de más rápido crecimiento, con una CAGR del 4,40% hasta 2031, respaldado por una base manufacturera que genera 11 mil millones de USD en exportaciones en 2025 y que se expande a un ritmo que está atrayendo sistemáticamente equipos de conformado de mayor precisión y mayor valor que cualquier otro segmento en el mercado mexicano. El diferenciador crítico respecto al sector automotriz es la duración del programa: las decisiones de adquisición de equipos de conformado aeroespacial están vinculadas a contratos de componentes de 5 a 15 años en lugar de ciclos de plataforma de vehículos de 3 a 4 años, lo que genera flujos de ingresos de posventa y repuestos más largos y predecibles para los OEM. La manufactura médica y de precisión, aunque el segmento de uso final más pequeño por volumen, tiene entre los valores de equipo por unidad más altos, ya que las carcasas de dispositivos médicos y los componentes de implantes requieren sistemas de conformado con controles de proceso alineados con la ISO 13485 y especificaciones de trazabilidad completa de lotes de materiales que excluyen las máquinas de mercado medio de bajo costo y concentran las adquisiciones entre proveedores europeos y japoneses de primer nivel con sistemas de gestión de calidad validados.
Análisis Geográfico
El norte de México, que abarca Nuevo León, Chihuahua, Coahuila, Sonora y Tamaulipas, representa la mayor participación de las instalaciones de equipos de conformado de metales en México, lo que refleja la densidad del corredor de plantas OEM automotrices, fabricantes de componentes aeroespaciales e infraestructura logística transfronteriza. Chihuahua se distingue como el epicentro de crecimiento de equipos de conformado aeroespacial: con el lanzamiento de Embraer en agosto de 2026, el clúster de 12 plantas de Safran y la instalación ampliada de 160.000 ft² de GKN Aerospace, la demanda de equipos de conformado de precisión de titanio y aluminio en el estado ha alcanzado una escala sin igual en el resto de América Latina. El corredor norte también presenta la restricción de infraestructura eléctrica más aguda del mercado: el 91% de los parques industriales de México, fuertemente concentrados en el norte, han experimentado fallas en el suministro eléctrico, con el margen de reserva de la red nacional de la CFE cayendo al 3% en períodos de carga máxima, muy por debajo del mínimo del 6% para una operación industrial estable. El plan de expansión de transmisión de 8,2 mil millones de USD de la CFE para 2025-2030 tiene como objetivo 92 proyectos en la zona norte, incluyendo Sonora, Chihuahua, Nuevo León y Tamaulipas, y mejorará materialmente los perfiles de riesgo de tiempo de actividad de las líneas de prensas si se ejecuta según lo programado.
La inversión de 800 millones de euros de BMW en la producción del Neue Klasse en San Luis Potosí, la conversión del VE3 de Kia de 649 millones de USD en Nuevo León y la estructura de clúster dual automotriz-aeroespacial del Bajío están atrayendo a proveedores estructurales de Nivel 1, incluidos LINDE + WIEMANN, Kyungshin y Sungwoo, para colocar capacidad de prensas y conformado dentro de un radio de 150 km de sus plantas cliente. Querétaro ocupa una posición distinta dentro del Bajío como el principal clúster de manufactura aeroespacial de México fuera de Chihuahua: la instalación de 88.000 ft² de Diehl Aviation en Querétaro, inaugurada en septiembre de 2025 para producir piezas estructurales del Airbus A220, ilustra la capacidad del corredor para absorber adquisiciones de equipos de conformado aeroespacial de precisión según los estándares de especificación de OEM europeos. Los datos del DENUE 2026 del INEGI identifican a Nuevo León (526 unidades), Jalisco (476) y Guanajuato (456) como los tres estados con el mayor número de establecimientos de manufactura de maquinaria y equipos, confirmando que el clúster del Bajío compite directamente con los estados del norte en la profundidad de la cadena de valor de talleres de maquinado y equipos de conformado.
El centro de México, que incluye la Ciudad de México, Jalisco, Puebla e Hidalgo, y los estados industriales emergentes representan el tercer nivel geográfico para la demanda de equipos de conformado. Puebla alberga el complejo manufacturero establecido de Volkswagen y su base de proveedores de estampadores estructurales, lo que impulsa una adquisición constante de capacidad de prensas mecánicas convencionales. Jalisco, anclado por el centro de manufactura de electrónica y tecnología de Guadalajara, genera demanda de equipos de punzonado y doblado de precisión para la fabricación de gabinetes eléctricos y electrodomésticos de consumo. El sector de fabricación metálica de Hidalgo contribuyó con 533 millones de MXN (27,74 millones de USD) en valor de producción forjada y estampada en 2024, con Coahuila en 459 millones de MXN (23,89 millones de USD) y San Luis Potosí en 370 millones de MXN (19,26 millones de USD), niveles de producción regional que sitúan a estos estados como mercados de nivel medio pero en crecimiento para equipos de prensas y doblado de nivel básico.
Panorama Competitivo
El mercado de equipos de conformado de metales en México exhibe un bajo nivel de concentración de mercado. Los participantes chinos YANGLI, JIER y MINGXU han expandido su base instalada de gama media desde 2024, ofreciendo precios entre un 30% y un 40% por debajo de los equivalentes europeos, al tiempo que construyen almacenes locales de repuestos en los corredores industriales del norte para reducir la brecha en el servicio posventa. El cambio de marca de ANDRITZ Schuler en septiembre de 2025 a ANDRITZ Schuler Mexico integra la subsidiaria local en la arquitectura del Grupo ANDRITZ, permitiendo la venta cruzada de soluciones de monitoreo digital Metris y de procesamiento de metales junto con equipos de prensa. Este enfoque de agrupación eleva los costos de cambio frente a los competidores de menor costo. Un espacio en blanco direccionable es el monitoreo digital de líneas de prensas para proveedores de Nivel 2 y Nivel 3, donde ni los OEM globales ni los proveedores de servicios locales dominan actualmente el mercado de posventa de sensores de modernización y análisis. La asociación de TRUMPF en julio de 2026 con Mate Precision Technologies para fortalecer su cartera de herramentales para fabricantes de México, Estados Unidos y Canadá señala un giro competitivo hacia el bloqueo del ecosistema de herramentales como diferenciación más allá del hardware.
Los actores locales más pequeños TecnoPress, Stanser, Preci Industria Metalmecánica y Prensas y Cilindros compiten en mantenimiento, reacondicionamiento y suministro de prensas de nivel básico, segmentos que crecen a medida que el nearshoring crea demanda de capacidad de servicio técnico de respuesta rápida en español. El lanzamiento en enero de 2026 de la prensa de troquelado fino HFA de ANDRITZ Schuler con Feintool, basándose en más de 800 sistemas hidráulicos de troquelado fino entregados a nivel mundial, establece una posición de producto respaldada por documentación y patentes en el conformado de componentes de seguridad críticos de precisión para los Nivel 1 automotrices mexicanos. Los participantes coreanos Kyungshin y Sungwoo están instalando equipos de conformado propios como parte de instalaciones de VE verticalmente integradas en Nuevo León y Durango, creando capacidad de prensas cautiva fuera del mercado abierto y reduciendo los volúmenes de adquisición direccionables para los proveedores tradicionales.
Líderes de la Industria de Equipos de Conformado de Metales en México
-
AIDA Engineering, Ltd.
-
AMADA CO., LTD.
-
Schuler Inc
-
TRUMPF México S. de R.L. de C.V.
-
Bystronic Mexico S.A. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Embraer México lanzó operaciones manufactureras en Chihuahua, creando más de 1.200 empleos directos; el estado genera aproximadamente el 36% de la producción manufacturera aeroespacial total de México, con exportaciones aeroespaciales que superan los 2 mil millones de USD en 2025.
- Julio de 2026: TRUMPF estableció una asociación estratégica con Mate Precision Technologies, ampliando su cartera de herramientas de punzonado y doblado para fabricantes de chapa metálica en México, Estados Unidos y Canadá, fortaleciendo el mercado de posventa mediante el bloqueo del ecosistema de herramentales.
- Mayo de 2026: El Decreto de Inversión de Vía Rápida de la Secretaría de Economía entró en vigor, garantizando aprobaciones regulatorias en 30 días para inversiones estratégicas en la cadena de suministro, reduciendo directamente los plazos de despliegue de capital para la adquisición de equipos de conformado avanzados.
- Marzo de 2026: LINDE + WIEMANN inauguró una instalación de perfilado por laminación y unión en el Parque Industrial Millennium de San Luis Potosí para suministrar componentes estructurales para la plataforma VE iX3 Neue Klasse de BMW, con la producción de vehículos a plena escala comenzando en la planta de BMW en febrero de 2027.


Alcance del Informe del Mercado de Equipos de Conformado de Metales en México
El Mercado de Equipos de Conformado de Metales en México está segmentado por tipo de equipo (prensas, prensas plegadoras y máquinas de doblado, y más), por proceso de conformado (estampado y punzonado, forja y más), por material conformado (acero al carbono y de baja aleación, acero inoxidable y más), por industria de uso final (automotriz y transporte, aeroespacial y defensa, y más). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Prensas | Prensas Mecánicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Otras Prensas de Uso General | |
| Prensas Plegadoras y Máquinas de Doblado | Prensas Plegadoras Hidráulicas |
| Prensas Plegadoras Servo / Eléctricas | |
| Prensas Plegadoras Mecánicas | |
| Otras Máquinas de Doblado | |
| Equipos de Forja | Prensas de Forja |
| Martillos de Forja | |
| Máquinas de Recalcado y Encabezado | |
| Otros Equipos de Forja | |
| Equipos de Perfilado por Laminación y Laminado de Placas/Perfiles | Máquinas de Perfilado por Laminación |
| Máquinas Laminadoras de Placas | |
| Máquinas Laminadoras de Secciones y Perfiles | |
| Otros Equipos Secundarios de Laminado/Conformado | |
| Equipos de Conformado de Alambre, Tubo y Perfil | Equipos de Trefilado/Conformado de Alambre y Barra |
| Equipos de Conformado y Doblado de Tubos | |
| Equipos de Conformado de Perfiles | |
| Prensas de Extrusión | |
| Equipos de Hidroconformado | |
| Otros Equipos de Conformado de Metales |
| Estampado y Punzonado |
| Embutición Profunda |
| Doblado |
| Forja |
| Laminado y Perfilado por Laminación |
| Extrusión |
| Hidroconformado |
| Otros Procesos de Conformado |
| Acero al Carbono y de Baja Aleación |
| Acero Inoxidable |
| Aluminio y Aleaciones de Aluminio |
| Cobre y Aleaciones de Cobre |
| Titanio, Níquel y Otros Metales No Ferrosos |
| Otros Materiales |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria Industrial y Bienes de Capital |
| Productos Metálicos y Fabricación |
| Eléctrico y Electrónico |
| Construcción e Infraestructura |
| Energía y Electricidad |
| Electrodomésticos de Consumo y Bienes Duraderos |
| Manufactura Médica y de Precisión |
| Otras Industrias de Uso Final |
| Por Tipo de Equipo | Prensas | Prensas Mecánicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Otras Prensas de Uso General | ||
| Prensas Plegadoras y Máquinas de Doblado | Prensas Plegadoras Hidráulicas | |
| Prensas Plegadoras Servo / Eléctricas | ||
| Prensas Plegadoras Mecánicas | ||
| Otras Máquinas de Doblado | ||
| Equipos de Forja | Prensas de Forja | |
| Martillos de Forja | ||
| Máquinas de Recalcado y Encabezado | ||
| Otros Equipos de Forja | ||
| Equipos de Perfilado por Laminación y Laminado de Placas/Perfiles | Máquinas de Perfilado por Laminación | |
| Máquinas Laminadoras de Placas | ||
| Máquinas Laminadoras de Secciones y Perfiles | ||
| Otros Equipos Secundarios de Laminado/Conformado | ||
| Equipos de Conformado de Alambre, Tubo y Perfil | Equipos de Trefilado/Conformado de Alambre y Barra | |
| Equipos de Conformado y Doblado de Tubos | ||
| Equipos de Conformado de Perfiles | ||
| Prensas de Extrusión | ||
| Equipos de Hidroconformado | ||
| Otros Equipos de Conformado de Metales | ||
| Por Proceso de Conformado | Estampado y Punzonado | |
| Embutición Profunda | ||
| Doblado | ||
| Forja | ||
| Laminado y Perfilado por Laminación | ||
| Extrusión | ||
| Hidroconformado | ||
| Otros Procesos de Conformado | ||
| Por Material Conformado | Acero al Carbono y de Baja Aleación | |
| Acero Inoxidable | ||
| Aluminio y Aleaciones de Aluminio | ||
| Cobre y Aleaciones de Cobre | ||
| Titanio, Níquel y Otros Metales No Ferrosos | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Maquinaria Industrial y Bienes de Capital | ||
| Productos Metálicos y Fabricación | ||
| Eléctrico y Electrónico | ||
| Construcción e Infraestructura | ||
| Energía y Electricidad | ||
| Electrodomésticos de Consumo y Bienes Duraderos | ||
| Manufactura Médica y de Precisión | ||
| Otras Industrias de Uso Final | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la demanda de equipos de conformado de metales en México?
Se proyecta que el mercado de equipos de conformado de metales en México crezca de 0,31 mil millones de USD en 2026 a 0,34 mil millones de USD en 2031 a una CAGR del 1,86%.
¿Qué categoría de equipo tiene la mayor demanda en México?
Las prensas lideraron la demanda con una participación del 46% en 2025, respaldadas por la producción de carrocería automotriz y componentes estructurales.
¿Qué proceso de conformado se espera que crezca más rápido en México?
Se prevé que el doblado crezca a una CAGR del 3,8% hasta 2031, ya que los fabricantes aeroespaciales y de gabinetes eléctricos requieren prensas plegadoras CNC.
¿Por qué los sistemas de conformado de aluminio son cada vez más importantes en México?
Se prevé que las aplicaciones de aluminio y aleaciones de aluminio crezcan a una CAGR del 4,2% hasta 2031, respaldadas por estructuras de VE y sistemas de baterías.
¿Qué sector de uso final crecerá más rápido en equipos de conformado de metales?
Se proyecta que el sector aeroespacial y de defensa crezca a una CAGR del 4,4% hasta 2031, respaldado por la manufactura de componentes de precisión en el norte de México y el Bajío.
¿Qué factores pueden limitar la inversión en equipos en México?
Los altos costos de capital, la escasez de mano de obra calificada, las preocupaciones sobre la calidad de la energía y el cambio de la producción de MCI a VE pueden retrasar las adquisiciones y elevar los requisitos operativos.


 Sus datos están seguros y nunca se venden ni se comparten.
