
韓国金属成形装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.11 十億米ドル |
| 市場規模 (2026) | 1.15 十億米ドル |
| 市場規模 (2031) | 1.31 十億米ドル |
| Growth Rate (2026 - 2031) | 2.64 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国金属成形装置市場分析
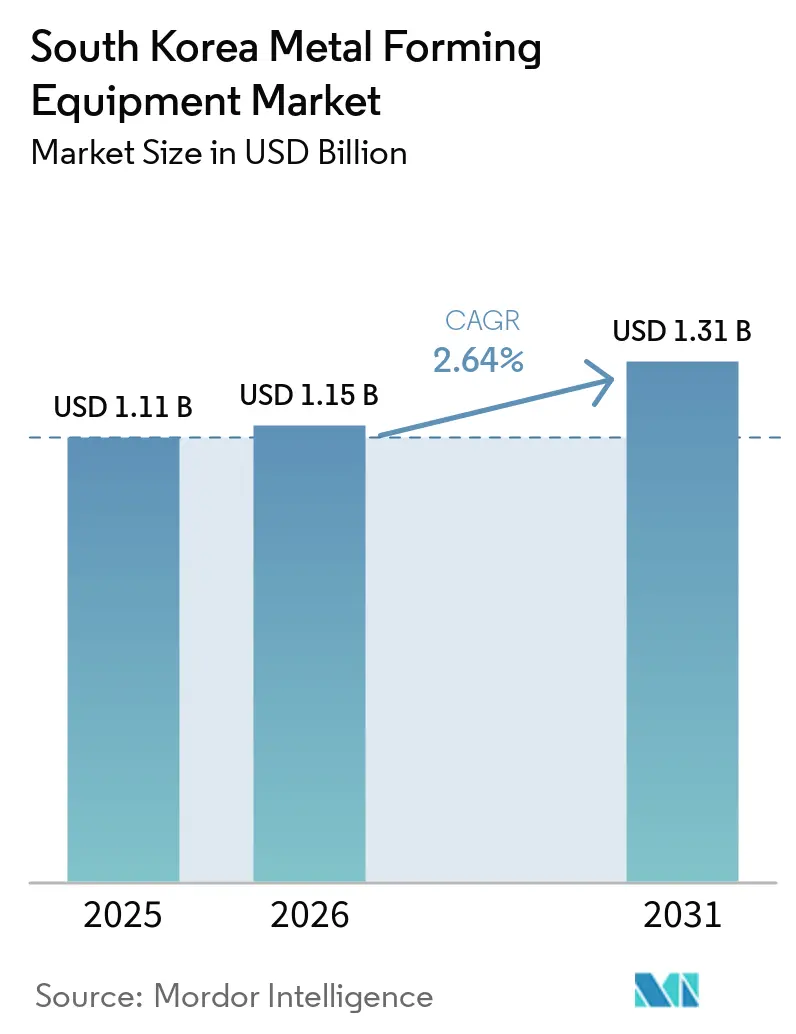
韓国金属成形装置市場規模は、2025年の1.11 ビリオン 米ドル、2026年の1.15 ビリオン 米ドルから2031年までに1.31 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 2.64%を記録する見込みです。
韓国の統合された製造基盤は、鉄鋼、自動車、電子機器、防衛生産全体にわたって安定した装置需要を支えています。購買者は、固定カム式機械プレスよりも、プログラム可能なモーションと生産データを提供するサーボ駆動およびCNC対応システムをますます好む傾向にあります。この傾向は台数ベースの拡大を制限する一方で、個々の装置受注および関連サービス業務の価値を高めています。国内サプライヤーは機械式プレスおよび鍛造プレスにおいて引き続き重要な役割を担っており、日本および欧州の専門メーカーは高精度サーボおよびプログレッシブダイ用途において優位性を維持しています。韓国金属成形装置市場では、熟練オペレーターや技術者の退職が進む中、現地でのトレーニング、技術サポート、長期サービス契約に対する評価も高まっています。
主要レポートのポイント
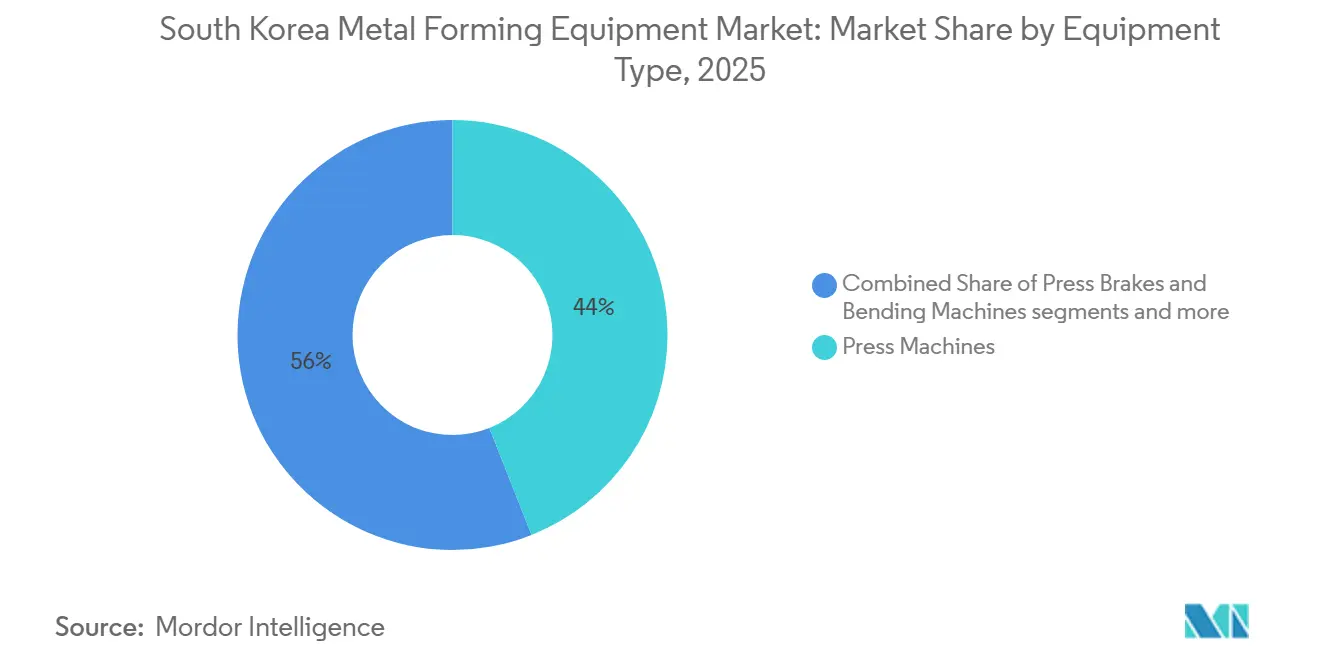
- 装置タイプ別では、プレス機械が2025年の韓国金属成形装置市場シェアの44%を占め、サーボプレスが2031年までの予測CAGRで最高の5%を記録しました。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の韓国金属成形装置市場規模の34%を占め、ハイドロフォーミングが2031年までの予測CAGRで最高の4.8%を記録しました。
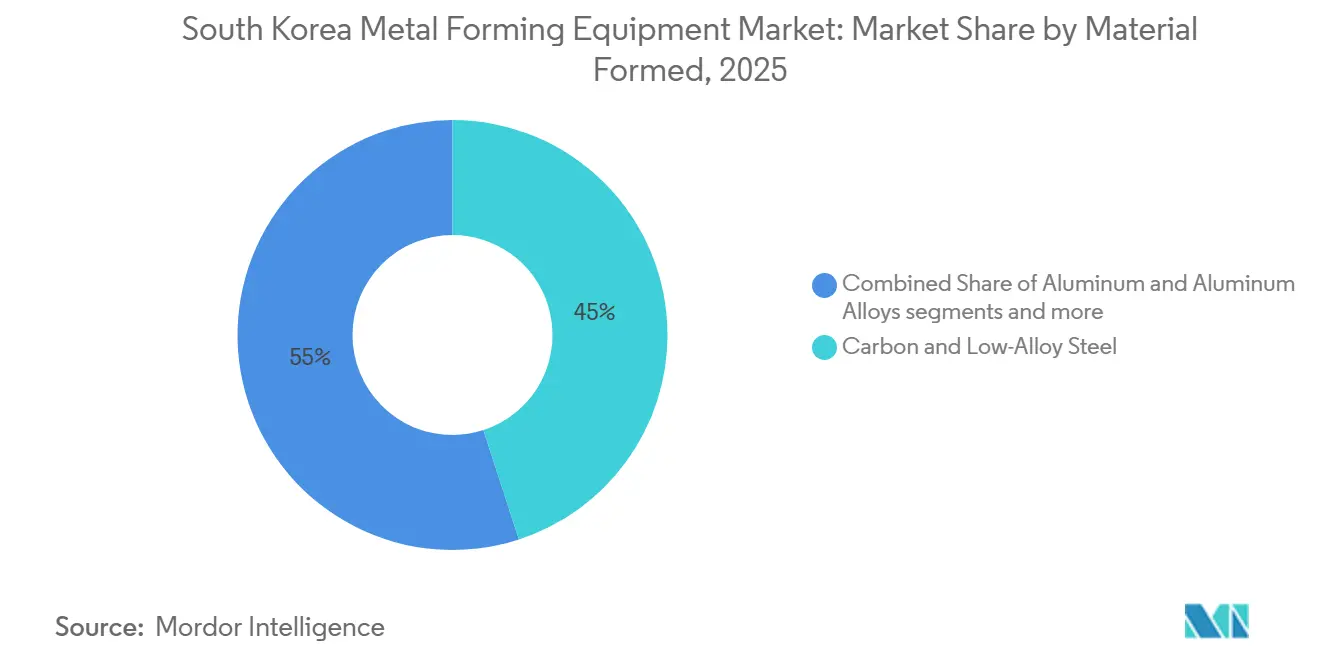
- 成形材料別では、炭素鋼および低合金鋼が2025年の韓国金属成形装置市場規模の45%を占め、アルミニウムおよびアルミニウム合金が2031年までの予測CAGRで最高の4.5%を記録しました。
- 最終用途産業別では、自動車および輸送が2025年の韓国金属成形装置市場シェアの37%を占め、航空宇宙および防衛が2031年までの予測CAGRで最高の5.2%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国金属成形装置市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車の電動化と軽量化 | +0.7% | 蔚山、牙山、光明、京畿道 | 短期(2年以内) |
| CNC、ロボティクスおびスマートファクトリーへの投資 | +0.6% | 昌原、京畿道、亀尾、および全国プログラム | 中期(2〜4年) |
| 高強度鋼およびアルミニウム部品の生産 | +0.5% | 浦項、光陽、昌原 | 中期(2〜4年) |
| 電子機器、半導体、航空宇宙からの精密製造需要 | +0.4% | 亀尾、京畿道、昌原、泗川 | 長期(4年以上) |
| EVバッテリーエンクロージャーおよび水素EV部品の再ツーリング | +0.3% | 天安、亀尾、蔚山 | 中期(2〜4年) |
| サーボおよびデジタルレトロフィットによる老朽化プレスラインの更新 | +0.2% | 多数の中小企業を抱える全国工業団地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動車の電動化と軽量化
韓国の自動車メーカーは電気自動車プラットフォームへの投資を進めており、新規および再構成された成形装置への需要が生まれています。POSCOは2026年9月、光陽第8連続溶融亜鉛めっきラインを建設するため4,800億ウォン(337.6 ミリオン 米ドル)を投資すると発表しました。このラインは2028年から自動車外板用の溶融亜鉛めっき鋼板を年間45万トン生産する予定です。この投資は、車両サプライチェーン全体にわたる鉄鋼加工および成形能力の継続的な必要性を支えています。現代製鉄は2025年に1.2 GPa第3世代自動車用鋼板を導入し、成形性を損なうことなく重量を10%削減しました。これらの新しい鋼材とアルミニウムの広範な使用には、新しいツーリング、プレス設定の見直し、およびサイクルタイムの短縮が必要です。HAIMKは2025年に亀尾で高強度アルミニウム部品工場を完成させ、クラッシュボックス、サイドシル、年間30万台のEV向けバッテリーパックケースを生産しています。したがって、韓国金属成形装置市場は、車両生産台数のみに依存しない再ツーリング需要から恩恵を受けています。
CNC、ロボティクスおよびスマートファクトリーへの投資
スマート製造イノベーション・イニシアティブは2025年に2,479億ウォン(174.4 ミリオン 米ドル)の政府資金を投入しました。このプログラムは2014年以来、約24,000社のメーカーにおける32,000件以上のプロジェクトを支援しており、2025年予算の95%がスマートファクトリー導入に充てられています。[1]経済協力開発機構、「韓国のスマート製造イノベーション・イニシアティブ」、OECD、oecd.org。 早期導入企業は平均29%の生産性向上と35.2%の単位コスト削減を報告しています。このイニシアティブはプロジェクトコストの最大50%を助成でき、CNC装置および自動化マテリアルハンドリングを導入する中小プレス工場の即時負担を軽減します。KERIは昌原にAI CNCデモンストレーションセンターを開設し、300億ウォン(21.1 ミリオン 米ドル)を投資して、2030年までに慶尚南道でのCNC国産化率50%を目指しています。KIMMのK-CNCプラットフォームは8つの商用工作機械モデルで検証済みであり、33種類のドライブシステムタイプに対応しています。デジタル統合された事業者が優遇されることから、韓国金属成形装置市場は通常の設備投資計画を超えた装置更新チャネルを獲得しています。
高強度鋼およびアルミニウム部品の生産
先進鋼材およびアルミニウムへのシフトは、製造サプライチェーン全体にわたって装置ニーズを変化させています。POSCOは2026年6月、現代自動車および8つの他の組織とともに、高効率EVモーター向けに6.5%シリコン含有の広幅電磁鋼板を開発する全国プロジェクトを開始しました。この材料の加工温度における脆性は、既存ラインへの軽微な調整ではなく、異なるプレス構成を必要とします。SeAH昌原統合特殊鋼は昌原に50 MNチューブ押出プレスを稼働させ、ステンレスおよび特殊合金チューブの年間生産能力は35,000トンです。これらの材料は、従来の炭素鋼よりも高い成形力、より耐久性の高いツーリング、および制御された加工条件を必要とします。韓国産業技術研究院は2026年に、国内における高付加価値アルミニウム板材生産の不足をサプライチェーン上の課題として指摘しました。
電子機器、半導体、航空宇宙からの精密製造需要
航空宇宙・防衛のサプライベースは、韓国金属成形装置市場における精度要件を引き上げています。政府支援の航空宇宙部品研究プログラムは、2026年9月までにエアバスA320・A330およびボーイングB737・B787の構造部品に関する製造契約で957億ウォン(67.3 ミリオン 米ドル)を確保しました。このプログラムは2024年に2028年まで185億ウォン(13.0 ミリオン 米ドル)の投資で開始されました。SeAH航空宇宙・防衛は2026年7月にエアバスと胴体および翼構造向け高強度アルミニウム合金の供給に関する長期契約を締結しました。品質認証は現在進行中であり、量産は2028年に予定されています。韓和航空宇宙の昌原エンジン施設は0.4 mmまでの微細欠陥を追跡しており、サプライヤーの成形装置に求められる精度水準を引き上げています。DYSSダイナミクスは2026年9月までに13,000点以上の精密誘導兵器部品を供給し、厳密に管理された生産能力の必要性を強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと長い装置回収期間 | -0.5% | 全国、特に京畿道、慶尚南道、仁川の中小企業 | 短期(2年以内) |
| プログラミング、ダイセッティング、保守に関する熟練労働者不足 | -0.4% | 全国、特に昌原、仁川、金型・鋳造コンプレックス | 長期(4年以上) |
| 鉄鋼、アルミニウム、サーボシステム、輸入部品コストの変動 | -0.3% | 全国の輸出志向型プレス工場 | 中期(2〜4年) |
| 混合材料EVプラットフォームとツーリング切替リスク | -0.2% | 蔚山、牙山、光明、自動車サプライヤークラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと長い装置回収期間
資本支出は、サーボ電動装置を検討している中小金属成形企業にとって依然として障壁となっています。スマート製造イノベーション・イニシアティブでは、有利なマッチング条件のもとでも中小企業がプロジェクトコストの40〜50%を負担する必要があります。韓国は2025年9月、米国の関税の影響を受けた鉄鋼・アルミニウム企業向けに5,700億ウォン(400.9 ミリオン 米ドル)の緊急財政支援を展開しました。この支援には低利融資と中小企業向け金利補助が含まれており、多くのメーカーが抱える流動性バッファーの限界を示しています。トレーニングコストとツーリングの再認定はサーボプレス更新のコストに加算されますが、調達予算に常に反映されるわけではありません。鉄鋼、アルミニウム、輸入サーボシステム、その他の部品の投入コストの変動は、装置導入の意思決定をさらに遅らせる可能性があります。混合材料車両プラットフォームはツーリング変更のリスクとコストも高めます。これらの要因により、先進的な導入は大手ティア1サプライヤーおよびコングロマリット系列工場に集中しています。
プログラミング、ダイセッティング、保守に関する熟練労働者不足
技術労働者の確保は、韓国金属成形装置市場にとって長期的な制約となりつつあります。産業通商資源部の2025年調査では、産業技術分野の雇用者数が1,735,669人であった一方、未充足ポジションは1.6%増加して39,834件に達しました。不足率は5年連続で2.2%を維持しており、労働供給が需要に追いついていないことを示しています。2024年の根幹産業調査では、50歳以上の労働者が744,543人の従業員の36.8%を占め、30歳未満の労働者は10.3%にとどまりました。2024年の根幹産業の空席22,662件のうち、技術・熟練職が18,562件を占めました。韓国は2033年までに製造業12万3,000ポジションを含む82万人超の労働力不足に直面ると予測されています。この不足は、先進システムが約束する生産性向上を実現するために必要なサーボプレスのプログラミング、ダイセッティング、保守において特に深刻です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボプレスがプレス主導市場の価値を向上
プレス機械は2025年の韓国金属成形装置市場規模の44%を占めました。自動車メーカーは高量産ボディパネルおよび構造部品にタンデムおよびトランスファースタンピングシステムを使用しています。サーボプレスは最も成長の速いプレスサブカテゴリーであり、2026年から2031年にかけての予測CAGRは5%です。プログラム可能なモーションプロファイルにより、高強度鋼成形時のダイ摩耗を低減できます。サーボシステムは従来の機械式プレスと比較してエネルギー使用量を30〜50%削減することも可能です。産業用電力料金は2026年8月に1 kWhあたり182ウォン(1 kWhあたり128 米ドル)と報告されました。JNH PressはJHSV-200サーボプレスを2025年に出荷し、国内サーボ製品の商業的発展を示しました。油圧プレスは、ストローク全体で力の要件が変化する鍛造、ハイドロフォーミング、深絞りにおいて引き続き重要です。用途の多様性から、サプライヤーは生産速度と制御された力の供給の両方に対応するポートフォリオを必要としています。材料や部品設計の変化に応じて装置設定を適応させる必要があるため、サービス能力も重要です。
プレスブレーキおよび曲げ加工機は2番目に大きな装置カテゴリーを形成しています。加工金属、建設、電子機器エンクロージャー生産に対応しています。鍛造装置は非常に高い力を必要とする用途において安定した役割を維持しています。JNH Pressは世界で8,000トンプレスを開発した5社のメーカーのうちの1社です。この能力は航空宇宙・防衛需要に関連する重鍛造要件を支えています。ハイドロフォーミングはシェアでは小さいものの、バッテリーエンクロージャーおよびシャシー構造において重要な役割を担っています。スタンピングおよび溶接組立よりも少ない工程で複雑な薄肉チューブを成形できます。押出プレスは、韓国が高付加価値アルミニウム板材の国内生産能力を求める中で戦略的な重要性を増しています。多様な装置基盤により、サプライヤーは確立された加工業務と新しい軽量部品プログラムの両方に対応できます。したがって、需要は更新購入と新しい生産構成を必要とするプロジェクトに分散しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


成形プロセス別:ハイドロフォーミングが成長し、スタンピングが生産量を支える
スタンピングおよびパンチングは2025年の韓国金属成形装置市場の34%を占めました。自動車および電子機器サプライヤーはプログレッシブダイラインへの長期投資を行っています。ツーリング切替コストがこのプロセスの中心的な位置を維持するのに役立っています。ハイドロフォーミングは最も成長の速いプロセスであり、2026年から2031年にかけての予測CAGRは4.8%です。EVシャシー設計において多部品溶接構造を置き換える複雑な一体型プロファイルを作成できます。これにより部品点数、溶接点、車両重量が削減されます。POSCOは車体向けに1.5 GPa超高強度鋼とアルミニウムを接合する技術を開発しています。[2]POSCO、「POSCOが現代自動車および8つの組織とEV向け次世代高効率電磁鋼板の開発でパートナーシップを締結」、POSCOニュースルーム、newsroom.posco.com。 これはハイドロフォーミングとスタンピングへの複合投資需要を支えています。高量産パネルが確立されたダイシステムに依存し続けているため、この移行によってスタンピングが生産基盤から排除されるわけではありません。むしろ、異なる部品に対して複数の成形ルートを管理できる設備の必要性が高まっています。
深絞りはEVバッテリー缶およびモーターハウジングに対応しており、バッテリーおよび電子機器の生産活動と密接に連動しています。CNCプレスブレーキおよびロールベンダーは建設、造船、産業構造物に広く使用されています。鍛造は持続的な高スループットを必要とするドライブトレイン部品、着陸装置、防衛部品を支えています。押出は航空宇宙グレードのアルミニウムおよび特殊鋼チューブの国内生産において重要です。SeAH昌原の50 MNプレスラインは年間35,000トンの特殊合金チューブ生産能力を有しています。プロセス選択は材料選択と部品形状をますます反映するようになっています。これにより、韓国金属成形装置市場全体で柔軟な制御システムとツーリングサポートが重要になっています。生産拠点は、変化する部品要件に対して装置をどれだけ迅速に調整できるかも考慮する必要があります。この必要性がデジタル制御、現地エンジニアリング支援、および資格を持つツーリングサービスへの需要を支えています。
成形材料別:アルミニウムが台頭し、鉄鋼が中心的役割を維持
炭素鋼および低合金鋼は2025年の韓国金属成形装置市場シェアの45%を占めました。鉄鋼は車体構造、建設プロファイル、産業機器フレームに不可欠であり続けています。現代製鉄の1.2 GPa自動車用鋼板は成形性を維持しながら重量を10%削減しました。POSCOの6.5%シリコン電磁鋼板プロジェクトも高力加工装置への需要を支えています。ステンレス鋼は食品加工、医療用途、エネルギーインフラにおける需要を維持しています。銅合金はEVワイヤーハーネスおよび精密電子コネクタに対応しています。これらの用途はバッテリーおよび半導体サプライチェーンとともに拡大しています。鉄鋼の継続的な役割は既存の高力プレス能力への需要を支えています。同時に、先進グレードはツール状態と成形パラメータのより慎重な管理を必要とします。
アルミニウムおよびアルミニウム合金は最も成長の速い材料カテゴリーであり、2026年から2031年にかけてCAGR 4.5%を記録しています。HAIMKの亀尾工場は年間30万台のEVに使用されるアルミニウム部品の生産能力を有しています。このプロジェクトは高速かつ精密なアルミニウム成形への需要を加えています。韓国が20万トンの高付加価値アルミニウム板材ラインの必要性を認識していることも、国内能力のギャップを浮き彫りにしています。推定3,000〜4,000億ウォン(211 ミリオン 米ドル〜281.3 ミリオン 米ドル)の投資要件は、大規模な押出および圧延装置への需要を示しています。チタン、ニッケル、その他の非鉄金属は航空宇宙部品および水素燃料電池用途に対応しています。POSCO Internationalは2027年までに年間10,000トンのセパレーター生産能力を計画しており、薄い金属材料における高い表面精度が必要です。アルミニウムプログラムは、すべての用途で鉄鋼を置き換えるのではなく、鉄鋼と並んで異なるプロセスニーズを加えています。したがって、装置サプライヤーは材料固有のツーリングとプロセス知識を支援する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:航空宇宙が拡大し、自動車がEV向けに再ツーリング
自動車および輸送は2025年の韓国金属成形装置市場シェアの37%を占めました。このセグメントにはボディパネルおよびパワートレイン生産と、独自のEV再ツーリングサイクルが含まれます。バッテリー電気アーキテクチャは大型バッテリーエンクロージャーパネルと変更された構造荷重経路を必要とします。また、アルミニウムおよび超高強度鋼の使用比率も高くなっています。各シフトにより、内燃機関車両に使用されていた成形仕様が変化します。産業機械、金属加工、電気・電子機器は幅広い中間市場を形成しています。これらの購買者は標準精度プレス、プレスブレーキ、ロールフォーミングラインを使用しています。家電および建設は建築・家庭支出パターンに連動した更新需要を提供しています。自動車需要は上流の材料開発とティア1・ティア2部品工場のニーズを結びつけるため引き続き重要です。この関係は、定期的な設計および材料変更を管理できる装置の価値を強化しています。
航空宇宙・防衛は最も成長の速い最終用途セグメントであり、2031年までの予測CAGRは5.2%です。政府支援の航空宇宙プログラムは2026年9月までにエアバスおよびボーイング構造部品の契約で957億ウォン(67.3 ミリオン 米ドル)を確保しました。SeAH昌原は2年間でニッケルおよびチタン系特殊合金向けの研究開発投資を77%増加させ326億ウォン(22.9 ミリオン 米ドル)としました。これらの材料は特殊な高温鍛造および押出装置を必要とします。エネルギーおよび電力は風力構造物および水素燃料電池生産を通じて追加需要を生み出しています。これらの用途では耐食性シートの精密ロールフォーミング、ハイドロフォーミング、スタンピングが使用されます。医療および精密製造は規模は小さいものの、10マイクロメートル以下の公差に対して高い単位投資を必要とします。したがって、韓国金属成形装置市場は高量産生産と特殊精密作業の両方に対応しています。航空宇宙受注は寸法管理、材料認証、および再現性のある加工の重要性を高めています。これにより、装置と長期にわたるエンジニアリングおよびメンテナンスサポートを組み合わせるサプライヤーに機会が生まれています。
地理的分析
蔚山・慶尚南道回廊は、韓国金属成形装置市場における自動車成形需要の最大集積地です。現代自動車の主要組立コンプレックスと、スタンピング、鍛造、ハイドロフォーミングサプライヤーの密なネットワークがこのベルトで操業しています。昌原は高仕様機械および防衛生産の中心地でもあります。KERIの昌原AINCデモンストレーションセンターは300億ウォン(21.1 ミリオン 米ドル)の投資を受けました。韓和航空宇宙の昌原施設は0.4 mmまでの欠陥を追跡しています。SeAH昌原は同じ工業地域に50 MN特殊合金チューブ押出プレスラインを操業しています。認定された現地サービスセンターを持つサプライヤーは、この回廊の先進プレスユーザーにより効果的に対応できます。
ソウル首都圏および京畿道は電子機器、半導体、精密部品の重要な中心地を形成しています。この地域の需要はコンパクトな高精度プレス、CNCプレスブレーキ、ワイヤーおよびチューブ成形装置を好む傾向があります。これらのシステムは半導体および家電生産に使用されるコネクターハウジング、モーターコア、金属エンクロージャーを支えています。スマート製造イノベーション・イニシアティブの2025年予算2,479億ウォン(174.4 ミリオン 米ドル)は中小メーカーのデジタル装置アップグレードを支援しています。このプログラムは油圧装置からサーボシステムへの更新を持続させるのに役立っています。技術サポートと制御システム統合はこの顧客基盤にとって重要な購入検討事項です。
亀尾はHAIMKが2025年にEVアルミニウム部品施設を稼働させた後、注目すべきアルミニウム成形拠点となっています。この工場はクラッシュ構造およびバッテリーケースを成形できる装置への需要を支えています。浦項および光陽は韓国金属成形装置市場内で主に上流の鉄鋼供給センターです。POSCOの光陽における4,800億ウォン(337.6 ミリオン 米ドル)の溶融亜鉛めっきライン投資は、地域の追加的な鉄鋼加工能力を支えています。このラインは2028年に自動車用シートの生産を開始する予定です。自動車、電子機器、航空宇宙、鉄鋼用途では必要なプレス力、ツーリング、制御能力が異なるため、これらの地域全体での装置要件は異なります。
競合環境
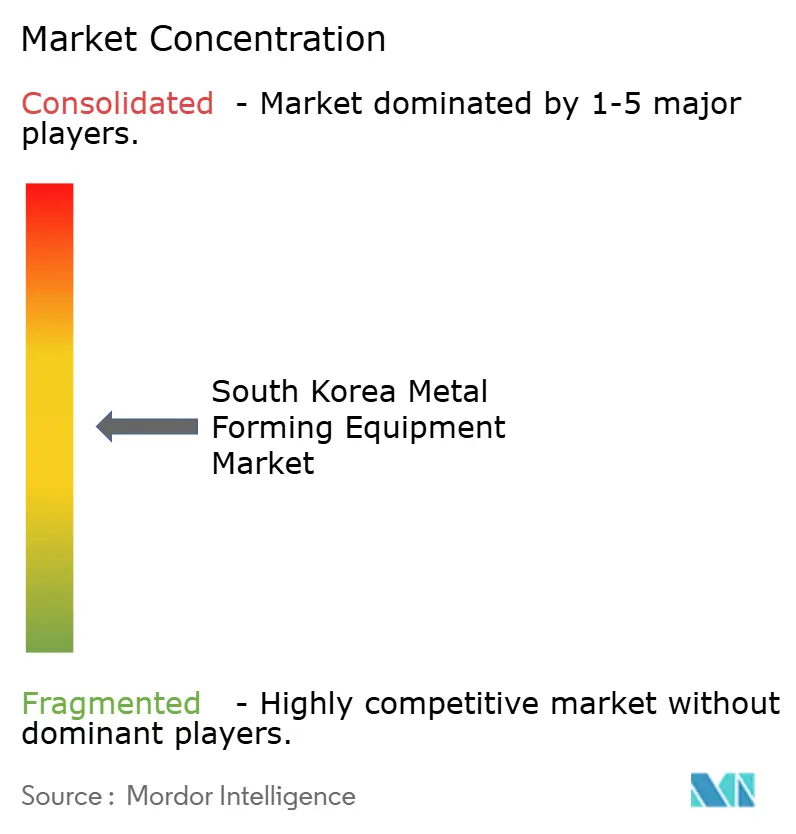
韓国金属成形装置市場は中程度の市場集中度を示しています。Schuler AG、AIDA Engineering、Komatsu Industries、TRUMPFはプレミアム装置カテゴリーで競合しています。これらのサプライヤーは独自のモーション制御、デジタルサービス、グローバル自動車プラットフォームとの関係を活用しています。その能力は精密サーボおよびプログレッシブダイ用途において特に関連性が高いです。TRUMPF韓国は1997年から操業しており、レーザーパンチングおよび曲げ加工装置をスマートファクトリーシステムに統合しています。SIMPACは中間市場層における主要な国内参加者です。機械式、油圧式、サーボプレスにわたって年間1,200台以上の生産能力を有しています。そのサービスネットワークは40カ国以上をカバーし、ソウルの研究センターではサーボ技術を開発ています。[3]SIMPAC Corporation、「概要、韓国の成形技術市場リーダー」、SIMPAC、simpac.com。
JNH Pressは2025年8月に始華第2製造工場を完成させました。同社は56件の特許を保有し、8,000トンプレスを開発しました。これにより航空宇宙・防衛需要に関連する重鍛造用途における地位が確立されています。Schuler AGとFeintoolは2026年1月に自動車用途向けに8,800 kN HFAファインブランキングシステムを共同開発しました。このプロジェクトは、グローバルサプライヤーが精度リーダーシップを維持するために使用するパートナーシップベースの研究モデルを示しています。国内メーカーはこのアプローチを同規模では再現していません。したがって、韓国金属成形装置市場は確立された国内能力と最も要求の高い装置カテゴリーにおける外国専門メーカーを組み合わせています。
機会はAI支援ダイモニタリング、品質検査、老朽化した機械式プレスのレトロフィット、中小企業向けコンパクト柔軟ラインに集中しています。Yangli GroupおよびAccurl CNCを含む中国の参加者は、低コストの油圧式および機械式プレス向けに韓国での販売代理店ネットワークを拡大しています。その価格設定はコモディティ装置カテゴリーのサプライヤーに圧力をかけています。韓国のプレス機械に関する安全要件は、現地認証経験のないサプライヤーにとって参入障壁となっています。これらの要件にはプレス機械のデュアルチャンネル安全制御と物理的ガードが含まれます。安全検証は自動車調達監査において特に重要です。現地サービス、安全準拠システム、ソフトウェア対応メンテナンスを提供するサプライヤーは、その地位をより効果的に守ることができます。
韓国金属成形装置産業リーダー
SIMPAC
HYUNDAI WIA Corporation
JNH Press Co., Ltd.
HYODONG MACHINE CO., LTD
IDS Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:POSCOは光陽統合製鉄所に第8連続溶融亜鉛めっきラインを建設するため4,800億ウォン(337.6 ミリオン 米ドル)の投資を発表し、2028年までに自動車用溶融亜鉛めっき鋼板の年間生産量45万トンを目標とし、上流成形能力を拡大して地域の装置需要を持続させます。
- 2026年8月:Primetals Technologiesは唐津のKG Steelの酸洗ラインおよびタンデム冷間圧延ミルを近代化する18カ月契約を受注し、基本自動化システムをSIMATIC S7-1500プラットフォームに置き換えて将来のデジタル成形ライン更新を可能にします。
- 2026年6月:POSCO、現代自動車、および8つのパートナー組織が、産業通商資源部支援・韓国産業技術評価管理院管理のもと、高効率EVモーター向け6.5%シリコン含有広幅電磁鋼板を開発する国家研究開発プロラムを開始しました。材料の加工脆性により新しいプレス構成が必要です。


韓国金属成形装置市場レポートの範囲
韓国金属成形装置市場は、装置タイプ別(プレス機械、プレスブレーキおよび曲げ加工機、その他)、成形プロセス別(スタンピングおよびパンチング、鍛造、その他)、成形材料別(炭素鋼および低合金鋼、ステンレス鋼、その他)、最終用途産業別(自動車および輸送、航空宇宙および防衛、その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ加工機 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ加工機 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 |
| プレート圧延機械 | |
| 形鋼およびプロファイル圧延機械 | |
| その他の二次圧延・成形装置 | |
| ワイヤー、チューブ、プロファイル成形装置 | ワイヤーおよびバー引抜・成形装置 |
| チューブ成形および曲げ加工装置 | |
| プロファイル成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロールフォーミング |
| 押出 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、その他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本財 |
| 金属製品および加工 |
| 電気・電子機器 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家電および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ加工機 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ加工機 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロールフォーミングおよびプレート・プロファイル圧延装置 | ロールフォーミング機械 | |
| プレート圧延機械 | ||
| 形鋼およびプロファイル圧延機械 | ||
| その他の二次圧延・成形装置 | ||
| ワイヤー、チューブ、プロファイル成形装置 | ワイヤーおよびバー引抜・成形装置 | |
| チューブ成形および曲げ加工装置 | ||
| プロファイル成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロールフォーミング | ||
| 押出 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、その他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本財 | ||
| 金属製品および加工 | ||
| 電気・電子機器 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家電および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||


レポートで回答される主要な質問
韓国金属成形装置市場の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 2.64%で成長し、2026年の1.14 ビリオン 米ドルから2031年までに1.31 ビリオン 米ドルに増加する見込みです。
韓国で最大のシェアを持つ装置カテゴリーはどれですか?
プレス機械は2025年に44%のシェアでリードしており、ボディパネルおよび構造部品の自動車スタンピングに支えられています。
韓国で最も成長の速い成形プロセスはどれですか?
ハイドロフォーミングはEVプラットフォームが複雑な軽量構造部品を必要とするため、2031年までにCAGR 4.8%で成長する見込みです。
新しい成形システムへの需要を生み出している材料は何ですか?
先進高強度鋼およびアルミニウムは、改訂されたツーリング、より高い成形力、およびより制御されたプレス設定を必要とします。
金属成形システムにおいて最も急速に拡大している最終用途セクターはどれですか?
航空宇宙・防衛は精密部品プログラムおよび特殊合金業務に支えられ、2031年までにCAGR 5.2%で成長する見込みです。
韓国における先進プレスシステムの導入を制限しているものは何ですか?
高い初期コスト、長い回収期間、輸入部品コスト、プログラマー・ダイセッター・保守作業者の不足が導入を遅らせています。
最終更新日:



