
Taille et part du marché des machines de presse industrielles au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.51 Milliards de dollars |
| Taille du Marché (2026) | 0.52 Milliards de dollars |
| Taille du Marché (2031) | 0.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.88 % |
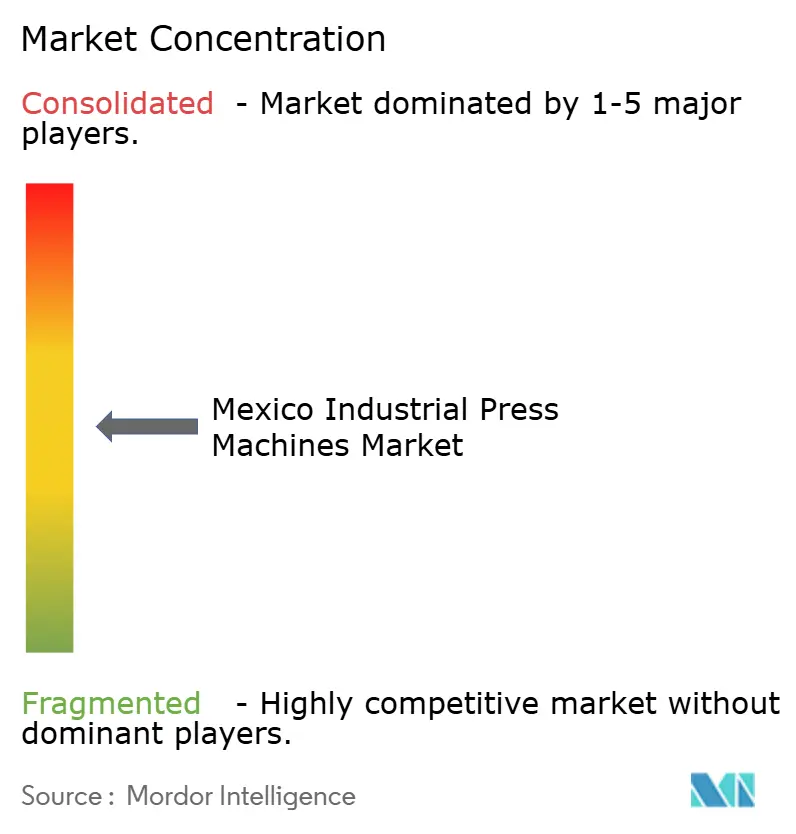
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de presse industrielles au Mexique par Mordor Intelligence
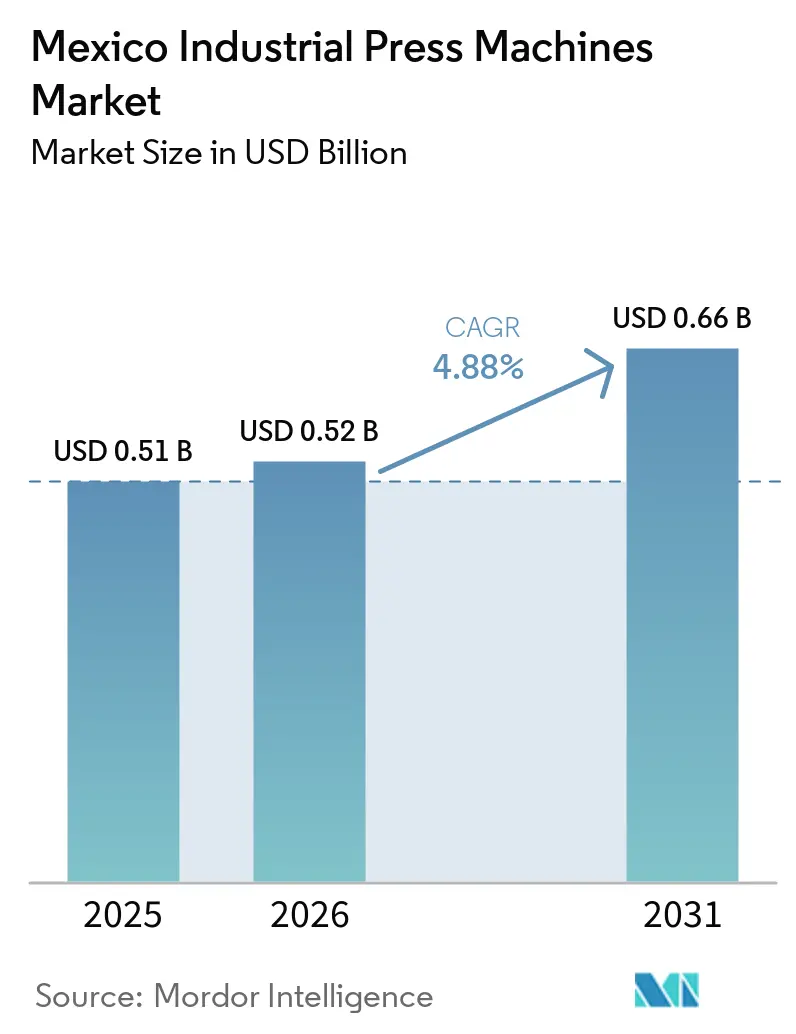
La taille du marché des machines de presse industrielles au Mexique est estimée à 0,51 milliard USD en 2025, 0,52 milliard USD en 2026, et devrait atteindre 0,66 milliard USD d'ici 2031, avec un CAGR de 4,88 % de 2026 à 2031.
La délocalisation de proximité stimule la demande d'équipements de formage, d'emboutissage et d'assemblage, à mesure que la production automobile et de composants se rapproche des clients nord-américains. La production de véhicules électriques et la localisation des composants de batteries élargissent la demande au-delà de l'emboutissage traditionnel de panneaux de carrosserie pour inclure l'emmanchement à la presse de précision, la production de barres omnibus et l'assemblage structurel. Le Plan México combine des allègements fiscaux et des programmes de financement qui soutiennent les achats de machines, bien que les fournisseurs de plus petite taille puissent encore faire face à des conditions de financement difficiles. Le marché des machines de presse industrielles au Mexique est également exposé aux importations, à l'incertitude des coûts énergétiques et aux pénuries de techniciens capables d'installer, de programmer et de maintenir des lignes avancées. Ces conditions favorisent les fournisseurs qui combinent la vente d'équipements avec un service local, une capacité de modernisation et un soutien au financement pour les acheteurs qui ne peuvent pas absorber des retours différés, notamment dans les clusters automobiles établis et les nouveaux sites de fabrication aérospatiale et électronique au Mexique.
Points clés du rapport
- Par technologie d'entraînement/d'actionnement, les presses hydrauliques détenaient 33,5 % de la part du marché des machines de presse industrielles au Mexique en 2025, tandis que les presses servo-mécaniques devraient croître à un CAGR de 8,3 % jusqu'en 2031.
- Par force/capacité de presse, la gamme de 101 à 500 tonnes détenait 33,7 % de la part du marché des machines de presse industrielles au Mexique en 2025, tandis que les presses de plus de 2 000 tonnes devraient se développer à un CAGR de 5,6 % jusqu'en 2031.
- Par application/procédé, l'emboutissage, le découpage et le poinçonnage représentaient 32,8 % de la taille du marché des machines de presse industrielles au Mexique en 2025, tandis que l'assemblage, l'emmanchement à la presse et l'assemblage structurel progressent à un CAGR de 6,0 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports représentaient 38,4 % de la taille du marché des machines de presse industrielles au Mexique en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 6,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de presse industrielles au Mexique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Délocalisation de proximité et ajouts de capacité automobile | +1.5% | Nuevo León, Coahuila, Chihuahua, Guanajuato et San Luis Potosí | Court terme (≤ 2 ans) |
| Localisation des véhicules électriques et des composants de batteries | +1.1% | Nuevo León, San Luis Potosí et Querétaro | Moyen terme (2-4 ans) |
| Adoption de l'automatisation et de l'Industrie 4.0 | +0.8% | National, avec des gains précoces à Nuevo León, Querétaro et Puebla | Moyen terme (2-4 ans) |
| Remplacement des équipements de presse vieillissants | +0.5% | National, concentré dans la ceinture automobile du nord et le corridor du Bajío | Court terme (≤ 2 ans) |
| Adoption des presses servo pour les matériaux à haute résistance et légers | +0.4% | Nuevo León, Guanajuato et San Luis Potosí | Moyen terme (2-4 ans) |
| Économie du service local et de la modernisation sous dépendance aux importations | +0.2% | National, avec des gains précoces dans les pôles de services de Querétaro et Puebla | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de proximité et ajouts de capacité automobile nord-américaine
La délocalisation de proximité et les stratégies régionales de chaîne d'approvisionnement déplacent les capacités de fabrication automobile et de composants vers le Mexique. Nuevo León a attiré 1,45 milliard USD dans le cadre de 18 projets automobiles en 2025, dont 4 liés à l'électromobilité. Coahuila a ajouté 386,84 millions USD dans le cadre de 19 projets automobiles, avec des activités dans le traitement de l'aluminium, les pièces automobiles et les composants d'électromobilité. Ces ajouts nécessitent des presses progressives et de transfert pour les nouvelles capacités d'emboutissage de rang 1 dans le corridor nord. Les 2 274 hectares de parcs industriels en construction en 2025 indiquent que les achats d'équipements se poursuivront à mesure que les usines passeront de la construction à l'aménagement. Le marché des machines de presse industrielles au Mexique bénéficie lorsque les fournisseurs privilégient les agents locaux capables de réduire les délais de livraison, d'installation et de service.
Localisation des véhicules électriques et des composants de batteries
La production de véhicules électriques modifie les exigences en matière d'équipements d'emboutissage, d'assemblage et d'emmanchement à la presse au Mexique. Kia a commencé à produire le SUV électrique compact EV3 dans son usine de Pesquería le 4 août 2026, soutenu par un investissement de 649 millions USD échelonné jusqu'en 2028. Le projet nécessite des structures de carrosserie multi-matériaux et un assemblage structurel spécifique aux véhicules électriques, ce qui accroît le besoin de lignes de presse dédiées. BMW a commencé à construire une capacité d'assemblage de batteries haute tension à San Luis Potosí dans le cadre de son programme d'investissement de 800 millions EUR, soit 870 millions USD. La production de modules de batteries nécessite des équipements pour l'empilage de laminations, l'emboutissage de barres omnibus et le formage par compression de cellules. Le marché des machines de presse industrielles au Mexique bénéficie donc d'une demande accrue tant des assembleurs de véhicules que des fournisseurs de rang 1 et de rang 2 qui soutiennent les nouvelles plateformes de véhicules électriques.
Adoption de l'automatisation et de l'Industrie 4.0
L'automatisation des usines accroît la valeur des nouvelles installations de presses dans les usines automobiles, d'électroménager et d'électronique. Le financement du Plan México via NAFIN et Bancomext avait mobilisé 120 milliards MXN, soit 6,9 milliards USD, pour les petites et moyennes entreprises en février 2026. Le programme comprend un soutien à la modernisation des actifs fixes qui peut aider les fabricants de plus petite taille à financer des mises à niveau de l'automatisation. Les lignes automatisées combinent la manutention robotisée des matériaux, la surveillance du tonnage par capteurs et le contrôle servo en boucle fermée. Ces configurations déplacent les machines autonomes héritées dans les applications à fort volume. Le marché des machines de presse industrielles au Mexique évolue par conséquent vers des systèmes à plus haute valeur ajoutée, même lorsque la demande unitaire augmente plus progressivement.
Remplacement des équipements de presse vieillissants
Une part substantielle du parc de presses installé au Mexique date de l'expansion des maquiladoras des années 1990 au début des années 2000. De nombreuses unités mécaniques conventionnelles et hydrauliques avaient dépassé les intervalles de remise en état recommandés en 2025. Les fournisseurs ne peuvent pas facilement différer le remplacement lorsque les temps d'arrêt menacent la production automobile en flux tendu. Schuler Inc. Mexico exploite des centres de service à Puebla, Querétaro et Ramos Arizpe, tandis qu'AIDA Engineering de México opère depuis Querétaro depuis 2008. Leurs offres de remplacement, de relocalisation et de service répondent à un cycle d'achat différent de l'investissement sur site vierge. La modernisation d'une grande presse hydraulique avec des commandes servo-hydrauliques modernes peut coûter 30 % à 50 % d'un nouveau système tout en offrant des performances proches de celles d'une machine du fabricant d'équipement d'origine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance aux importations, délais d'approvisionnement, exposition aux changes et aux droits de douane | -0.8% | National, avec la plus forte exposition dans les États du nord et le corridor du Bajío | Court terme (≤ 2 ans) |
| Coûts d'investissement initiaux élevés et besoins de financement | -0.6% | National, notamment les entreprises de rang 2 et rang 3 à Guanajuato, Puebla et Coahuila | Moyen terme (2-4 ans) |
| Coûts énergétiques volatils et fiabilité de l'alimentation électrique industrielle | -0.4% | National, avec la plus forte exposition dans les États du nord dépendant du réseau CFE | Moyen terme (2-4 ans) |
| Pénurie de personnel qualifié en maintenance de presses et en intégration de systèmes | -0.3% | Nuevo León, Querétaro et le corridor du Bajío | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux importations, délais d'approvisionnement, exposition aux changes et aux droits de douane
Le Mexique importe une grande partie de ses équipements de presse industrielle d'Allemagne, du Japon et d'autres sites de fabrication asiatiques. Les acheteurs font face à des droits de douane en dehors des règles d'origine préférentielle, à une exposition aux changes sur les contrats en euros et en yens, et à des délais de livraison de 18 à 30 semaines pour les machines de grand tonnage personnalisées. Le programme IMMEX permet aux fabricants orientés vers l'exportation d'importer temporairement des machines sans droits d'importation généraux. Ce soutien ne résout pas entièrement les obligations de taxe sur la valeur ajoutée et ne couvre pas les producteurs à vocation nationale de la même manière. Un décret de 2024 a établi des droits de douane temporaires de 5 % à 50 % sur 544 lignes tarifaires, y compris certaines catégories de biens d'équipement. Le marché des machines de presse industrielles au Mexique peut donc connaître des cycles d'investissement en capital plus longs parmi les acheteurs de petite et moyenne taille en dehors de l'IMMEX.
Coûts d'investissement initiaux élevés et besoins de financement
Les nouveaux systèmes de grand tonnage nécessitent un capital important avant qu'un fabricant puisse réaliser des avantages opérationnels ou fiscaux. Une presse servo de 300 tonnes de gamme intermédiaire peut coûter 500 000 USD, tandis qu'une ligne de presse de transfert multi-postes peut dépasser 5 millions USD. NAFIN propose un financement à taux fixe dans le cadre du Plan México à des taux allant jusqu'à 14,5 % par an. Ces taux augmentent le coût effectif des nouveaux équipements pour les fournisseurs nationaux de petite et moyenne taille. Le décret présidentiel du 22 janvier 2025 prévoit des déductions immédiates de 35 % à 91 % pour les nouveaux investissements en actifs fixes éligibles. Le délai entre le paiement d'un équipement et l'allègement fiscal peut encore limiter l'activité de mise à niveau lorsque les entreprises manquent de liquidités à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'entraînement/d'actionnement : les presses hydrauliques en tête, les presses servo-mécaniques en accélération
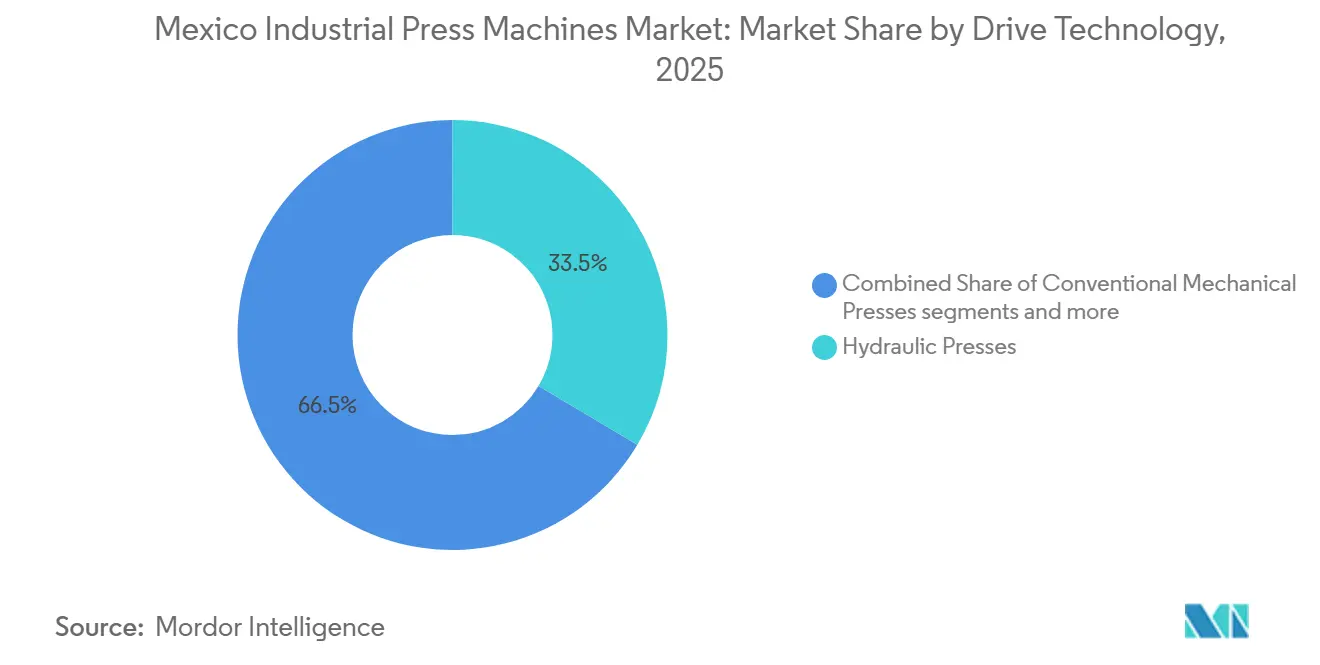
Les presses hydrauliques détenaient 33,5 % de la demande en 2025, soutenues par leur utilisation dans l'emboutissage profond, le forgeage et le formage lourd. Leur polyvalence convient aux exigences variées de la base de fournisseurs automobiles et industriels du Mexique. Les presses servo-mécaniques devraient enregistrer un CAGR de 8,3 % de 2026 à 2031. Les fabricants utilisent des systèmes servo lorsque les aciers à haute résistance avancés et l'aluminium nécessitent un mouvement de coulisseau programmable et une récupération d'énergie. Les presses mécaniques conventionnelles conservent un large parc installé dans l'emboutissage à course unique à fort volume, tandis que les presses pneumatiques servent les travaux d'assemblage plus légers et de production pilote.
Le secteur des machines de presse industrielles mexicain adopte des systèmes servo là où les exigences de tolérance et les changements de matériaux justifient le coût. Les profils de course programmables peuvent prolonger la durée de vie des outillages de 20 % à 40 % par rapport aux systèmes mécaniques à mouvement fixe. Cela est particulièrement pertinent pour la production de composants de véhicules électriques à haute diversité, où le remplacement des matrices est coûteux. L'investissement de BMW à San Luis Potosí comprend l'expansion de l'atelier de carrosserie et l'automatisation avancée, établissant un modèle d'approvisionnement que les fournisseurs locaux peuvent suivre. Les entraînements hybrides et économes en énergie suscitent l'intérêt des opérateurs préoccupés par les coûts de l'électricité.

Par force/capacité de presse : le tonnage intermédiaire ancre le volume, la très grande capacité mène la croissance
La gamme de 101 à 500 tonnes détenait une part de 33,7 % en 2025 et convient à l'emboutissage à matrice progressive de supports structurels, de panneaux intérieurs de portes et de composants de sous-châssis. La catégorie supérieure à 2 000 tonnes devrait croître à un CAGR de 5,6 % de 2026 à 2031. Les grands systèmes soutiennent l'investissement dans les panneaux de carrosserie associé à la reconfiguration des plateformes de véhicules électriques dans les usines d'assemblage. L'investissement de Kia à Pesquería démontre la demande d'équipements capables de former de grandes structures de carrosserie en aluminium et des assemblages de plancher. Le marché des machines de presse industrielles au Mexique continue de s'appuyer sur le segment intermédiaire pour son volume de base.
Les gammes de 501 à 1 000 tonnes et de 1 001 à 2 000 tonnes soutiennent le forgeage et l'emboutissage profond pour les pièces de transmission et de groupe motopropulseur. La demande dans ces gammes est relativement stable pendant que la production de véhicules à combustion interne se poursuit tout au long de la période de prévision. Les machines jusqu'à 100 tonnes servent l'emmanchement à la presse, l'assemblage et l'emboutissage de tôle légère pour l'électronique et l'électroménager. Baja California et Querétaro soutiennent cette demande d'équipements plus légers grâce à l'activité de fabrication électronique. Les acheteurs dans la classe de 101 à 500 tonnes choisissent de plus en plus des options à entraînement servo, car la baisse des coûts des composants et les tolérances plus strictes des clients de véhicules électriques améliorent le cas de mise à niveau.
Par application/procédé : l'emboutissage domine, les presses d'assemblage enregistrent la croissance la plus élevée
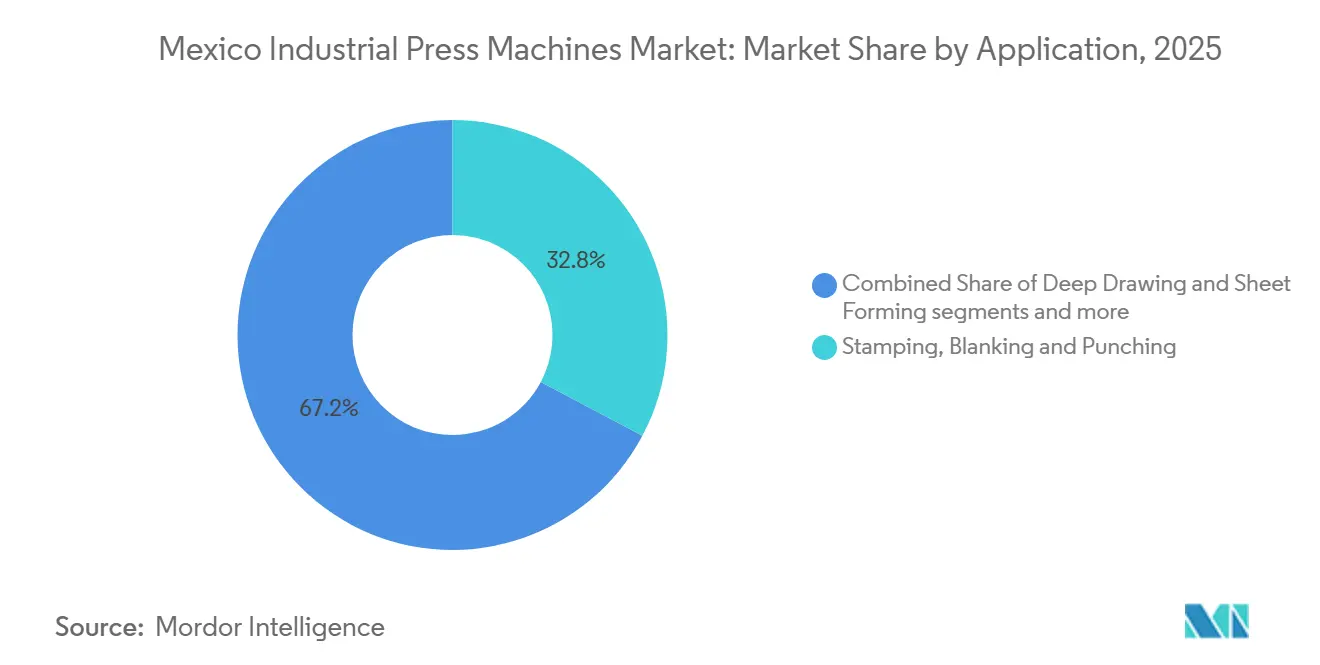
L'emboutissage, le découpage et le poinçonnage représentaient 32,8 % du marché des machines de presse industrielles au Mexique en 2025. Le procédé reste central pour la fabrication de tôlerie pour la carrosserie automobile, le châssis et les composants du groupe motopropulseur. L'assemblage, l'emmanchement à la presse et l'assemblage structurel devraient progresser à un CAGR de 6,0 % jusqu'en 2031. La croissance reflète la demande de presses pour modules de batteries, de lignes d'emboutissage de barres omnibus et de stations d'assemblage par collage structural sous presse. L'investissement dans les batteries à Pesquería a accru la demande d'équipements d'assemblage de modules de batteries par emmanchement à la presse, relativement nouveaux dans la base d'outillage du Mexique.
L'emboutissage profond et le formage de tôle servent les boîtiers d'électroménager et les composants de systèmes de carburant. Le forgeage soutient les applications de transmission et d'équipements lourds dans les États disposant d'une capacité de forgeage établie. Le moulage par compression et le compactage de poudre servent des applications aérospatiales composites et de précision médicale plus restreintes. Le redressage et le formage général fournissent une base de demande pour les fournisseurs d'équipements agricoles et de construction dans le corridor du Bajío. La production de barres omnibus et de connecteurs pour véhicules électriques illustre l'évolution vers des configurations spécifiques aux procédés, à mesure que les chaînes d'approvisionnement en véhicules électriques élèvent les exigences de qualité et de temps de cycle.
Par secteur d'utilisation finale : l'automobile en tête, l'aérospatiale enregistre la croissance la plus rapide
L'automobile et les transports représentaient 38,4 % du chiffre d'affaires en 2025. Les réseaux denses de fournisseurs de rang 1 et de rang 2 autour des usines d'assemblage à Nuevo León, Puebla et Guanajuato soutiennent cette position de leader. L'aérospatiale et la défense devraient croître à un CAGR de 6,3 % entre 2026 et 2031. La base aérospatiale à Querétaro, Baja California et Sonora nécessite des presses hydrauliques et servo-hydrauliques à tolérances serrées pour les pièces de structure de cellule et de structure en aluminium. Le Mexique comptait 5 868 installations de robots en 2023, dont 70 % dans l'automobile, ce qui reflète le lien établi entre la production automobile et l'automatisation.
Les producteurs d'électricité et d'électronique ont besoin d'équipements d'emboutissage de tôle légère et de poinçonnage de précision à Baja California et Nuevo León. La fabrication médicale et de précision utilise des presses hydrauliques et servo pour les composants d'implants près de Monterrey et Guadalajara. La construction et les équipements lourds fournissent une base de demande d'équipements qui suit l'investissement dans les infrastructures. Les applications aérospatiales, médicales et énergétiques favorisent une production à haute diversité et faible volume avec des spécifications plus spécialisées. Le secteur des machines de presse industrielles mexicain voit donc son mix de revenus évoluer vers des équipements à spécifications plus élevées dans plusieurs utilisations finales.
Analyse géographique
Nuevo León, le principal pôle de demande dans la ceinture manufacturière du nord du Mexique, a attiré 3,03 milliards USD d'investissements directs étrangers au cours du deuxième trimestre 2025, soit une augmentation de 31,6 % par rapport à l'année précédente. L'État a également enregistré 1,45 milliard USD d'investissements automobiles dans le cadre de 18 projets en 2025. Monterrey est la base opérationnelle pour le service et la distribution dans le nord. Le centre de service de Schuler Inc. à Ramos Arizpe, la base de Querétaro d'AIDA Engineering de México et les intégrateurs indépendants soutiennent les fabricants dans le corridor.
Coahuila a attiré 386,84 millions USD d'investissements automobiles dans le cadre de 19 projets en 2025. Les projets étaient concentrés dans le formage de l'aluminium, les composants électriques et l'électromobilité. Le corridor du Bajío composé de Guanajuato, Querétaro et San Luis Potosí est le deuxième centre principal pour le marché des machines de presse industrielles au Mexique. San Luis Potosí a attiré des projets de formage de l'aluminium, de faisceaux de câbles et de systèmes électriques. Guanajuato soutient une base importante d'emboutissage à matrice progressive.
Querétaro combine la fabrication aérospatiale avec des fournisseurs automobiles, soutenant la demande de systèmes hydrauliques et servo-hydrauliques à spécifications plus élevées. Puebla-Tlaxcala reste un cluster important pour l'emboutissage et le formage de panneaux de carrosserie en raison de l'usine Volkswagen de Puebla et de sa base de fournisseurs environnante. Baja California concentre la fabrication électronique du Mexique et nécessite donc davantage d'équipements de poinçonnage de tôle légère et de formage de précision. L'Estado de México contribue à la demande d'électroménager et de fabrication générale, qui croît plus lentement que la demande dans le nord et le Bajío. Les 2 274 hectares de parcs industriels en construction en 2025 indiquent des achats de presses qui se matérialiseront en 2026 et 2027 à mesure que les installations entreront en phase d'installation.
Paysage concurrentiel
Le marché des machines de presse industrielles au Mexique présente un niveau de concentration moyen. Schuler Inc., AIDA Engineering, Komatsu Industries et TRUMPF occupent des positions individuelles de premier plan dans les ventes de nouveaux équipements. RAM2 Prensas Hidráulicas, Hydromex Maquinaria, MATRO et KLUMEX servent les besoins de modernisation et d'usage léger qui sont moins attractifs pour les marques mondiales. La concurrence dans le segment intermédiaire se concentre sur le coût total de possession plutôt que sur le seul prix de l'équipement. La dépendance aux importations rend la couverture du service local importante pour les acheteurs qui évaluent la livraison, la mise en service, les pièces de rechange et la réparation d'urgence.
En mars 2025, Schuler Inc. a achevé une refonte de marque mondiale en tant que fournisseur intégré de technologie de formage et de manutention. Cette démarche a élargi sa portée concurrentielle au-delà de la fourniture de presses conventionnelles vers la manutention et l'automatisation connexe. Bystronic a finalisé l'acquisition de la division Tools for Materials Processing de Coherent Corp. en février 2026. Elle a annoncé un accord pour acquérir Isochronic AG en août 2026, ajoutant des systèmes de tri robotisé à grande vitesse et des logiciels pour le traitement de la tôle. Ces opérations regroupent les exigences en matière de laser, de manutention et d'automatisation autour des opérations de tôlerie.
Des opportunités de service subsistent dans la fourniture de pièces de rechange et la réparation d'urgence pour les équipements plus anciens en dehors des principaux corridors automobiles. Les ensembles intégrés de presses, matrices et automatisation peuvent répondre aux besoins des fournisseurs de rang 2 et rang 3 sans ressources d'ingénierie internes. Les systèmes de surveillance pouvant être installés en modernisation sur des machines construites entre 2000 et 2015 constituent une autre opportunité de service pertinente. Les entreprises locales de plus petite taille peuvent être bien positionnées dans ces domaines, car leurs modèles opérationnels axés sur le Mexique soutiennent les mises à niveau requises par les normes de protection des machines NOM-004-STPS-1999 et les exigences des systèmes de commande ISO 13849.
Leaders du secteur des machines de presse industrielles au Mexique
-
TRUMPF SE + Co. KG
-
AMADA CO., LTD.
-
AIDA ENGINEERING, LTD.
-
Schuler Inc.
-
Komatsu Industries Mexico S.A. de C.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Kia a commencé la production du SUV électrique compact EV3 dans son usine de Pesquería, Nuevo León, le 4 août 2026, soutenu par un investissement de 649 millions USD échelonné jusqu'en 2028. Le lancement reconfigure les exigences en matière de presses et d'assemblage dans la base de fournisseurs de rang 1 et établit le Mexique comme le seul pôle de production de l'EV3 de Kia en dehors de la Corée du Sud, créant une demande soutenue d'approvisionnement en presses en aval.
- Août 2026 : Bystronic a annoncé un accord pour acquérir Isochronic AG, un spécialiste suisse de l'automatisation dans les systèmes de tri robotisé à grande vitesse et les logiciels pour le traitement de la tôle. L'acquisition approfondit les capacités d'intégration de l'automatisation de Bystronic dans les flux de travail adjacents aux presses et renforce son positionnement sur le marché mexicain, à mesure que les lignes de presses intègrent de plus en plus la manutention automatisée des matériaux.
- Février 2026 : Bystronic a finalisé l'acquisition de la division Tools for Materials Processing de Coherent Corp., ajoutant le traitement des micro-matériaux et les applications laser à semi-conducteurs à son portefeuille, élargissant son marché adressable vers les segments de fabrication aérospatiale et médicale de précision actifs au Mexique.
Périmètre du rapport sur le marché des machines de presse industrielles au Mexique
Le marché des machines de presse industrielles au Mexique est segmenté par technologie d'entraînement (presses mécaniques conventionnelles, presses hydrauliques, presses pneumatiques et autres), par force de presse (jusqu'à 100 tonnes, 101–500 tonnes, 501–1 000 tonnes et plus), par application (forgeage, compactage de poudre et autres) et par secteur d'utilisation finale (aérospatiale et défense, électricité et électronique et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques conventionnelles |
| Presses servo-mécaniques |
| Presses hydrauliques |
| Presses pneumatiques |
| Presses autres et hybrides |
| Jusqu'à 100 tonnes |
| 101-500 tonnes |
| 501-1 000 tonnes |
| 1 001-2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôle |
| Forgeage |
| Redressage et formage général |
| Moulage par compression |
| Compactage de poudre |
| Assemblage, emmanchement à la presse et assemblage structurel |
| Autres applications de presse |
| Automobile et transports |
| Aérospatiale et défense |
| Machines et équipements industriels |
| Électricité et électronique |
| Électroménager et biens de consommation durables |
| Construction et équipements lourds |
| Équipements énergétiques et de production d'électricité |
| Produits métalliques et fabrication générale |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par technologie d'entraînement/d'actionnement | Presses mécaniques conventionnelles |
| Presses servo-mécaniques | |
| Presses hydrauliques | |
| Presses pneumatiques | |
| Presses autres et hybrides | |
| Par force/capacité de presse | Jusqu'à 100 tonnes |
| 101-500 tonnes | |
| 501-1 000 tonnes | |
| 1 001-2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application/procédé | Emboutissage, découpage et poinçonnage |
| Emboutissage profond et formage de tôle | |
| Forgeage | |
| Redressage et formage général | |
| Moulage par compression | |
| Compactage de poudre | |
| Assemblage, emmanchement à la presse et assemblage structurel | |
| Autres applications de presse | |
| Par secteur d'utilisation finale | Automobile et transports |
| Aérospatiale et défense | |
| Machines et équipements industriels | |
| Électricité et électronique | |
| Électroménager et biens de consommation durables | |
| Construction et équipements lourds | |
| Équipements énergétiques et de production d'électricité | |
| Produits métalliques et fabrication générale | |
| Fabrication médicale et de précision | |
| Autres secteurs d'utilisation finale |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les machines de presse industrielles au Mexique ?
Le marché des machines de presse industrielles au Mexique devrait croître à un CAGR de 4,88 % de 2026 à 2031 et atteindre 0,66 milliard USD d'ici 2031 ; la délocalisation de proximité, la localisation des véhicules électriques et l'automatisation des usines soutiennent cette expansion.
Quelle technologie de presse connaît la croissance la plus rapide au Mexique ?
Les presses servo-mécaniques devraient croître à un CAGR de 8,3 % jusqu'en 2031. Le mouvement de coulisseau programmable, la récupération d'énergie et des exigences de tolérance plus strictes les rendent pertinentes pour les pièces en acier avancé et en aluminium.
Quel secteur d'utilisation finale représente la plus grande demande ?
L'automobile et les transports ont mené avec 38,4 % du chiffre d'affaires en 2025. Sa large base de fournisseurs soutient la demande pour les applications de carrosserie, de châssis, de groupe motopropulseur et de composants de batteries émergents.
Pourquoi les investissements dans les véhicules électriques sont-ils importants pour la demande d'équipements de presse ?
Les projets de véhicules électriques et de batteries nécessitent des équipements pour les structures de carrosserie multi-matériaux, les barres omnibus, l'empilage de laminations et l'assemblage de modules de batteries. Le marché des machines de presse industrielles au Mexique bénéficie d'une demande des assembleurs de véhicules et de leurs fournisseurs de rang 1 et rang 2.
Quelles régions mexicaines présentent la demande d'équipements la plus forte ?
Nuevo León, Coahuila, Guanajuato, Querétaro et San Luis Potosí mènent la demande en raison de l'activité automobile, aérospatiale et électronique. Les centres manufacturiers du nord et le corridor du Bajío soutiennent le marché des machines de presse industrielles au Mexique.
Qu'est-ce qui freine les achats d'équipements par les fournisseurs de plus petite taille ?
Les coûts initiaux élevés, les taux de financement, l'exposition aux importations, les droits de douane et les délais de livraison peuvent retarder les achats en capital des petites et moyennes entreprises. Le soutien de l'IMMEX est le plus pertinent pour les installations orientées vers l'exportation, laissant les producteurs à vocation nationale avec une plus grande exposition.