
Tamaño y Participación del Mercado de Máquinas de Prensa Industrial de México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
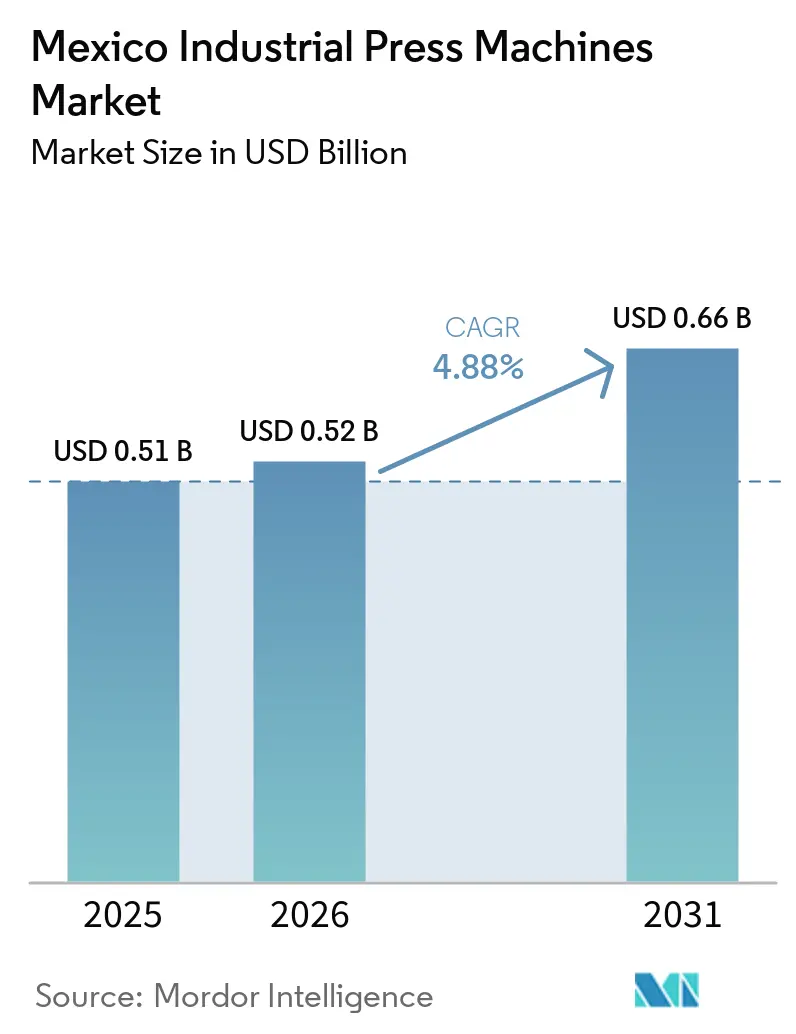
| Tamaño del mercado en el año base (2025) | 0.51 Mil millones de dólares |
| Tamaño del Mercado (2026) | 0.52 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Máquinas de Prensa Industrial de México por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Máquinas de Prensa Industrial de México sea de 0,51 mil millones de USD en 2025, 0,52 mil millones de USD en 2026, y alcance 0,66 mil millones de USD en 2031, creciendo a una CAGR del 4,88% de 2026 a 2031.
El nearshoring está impulsando la demanda de equipos de conformado, estampado y unión a medida que la producción automotriz y de componentes se acerca a los clientes de América del Norte. La producción de vehículos eléctricos y la localización de baterías están ampliando la demanda más allá del estampado tradicional de paneles de carrocería para incluir el prensado de precisión, la producción de barras colectoras y la unión estructural. El Plan México combina alivios fiscales y programas de financiamiento que apoyan la adquisición de maquinaria, aunque los proveedores más pequeños aún pueden enfrentar condiciones de financiamiento difíciles. El mercado de máquinas de prensa industrial de México también enfrenta exposición a importaciones, incertidumbre en los costos de energía y escasez de técnicos que puedan instalar, programar y mantener líneas avanzadas. Estas condiciones favorecen a los proveedores que combinan ventas de equipos con servicio local, capacidad de modernización y apoyo financiero para compradores que no pueden absorber retornos diferidos, particularmente en los clústeres automotrices establecidos y en las nuevas ubicaciones de fabricación aeroespacial y electrónica en México.
Conclusiones Clave del Informe
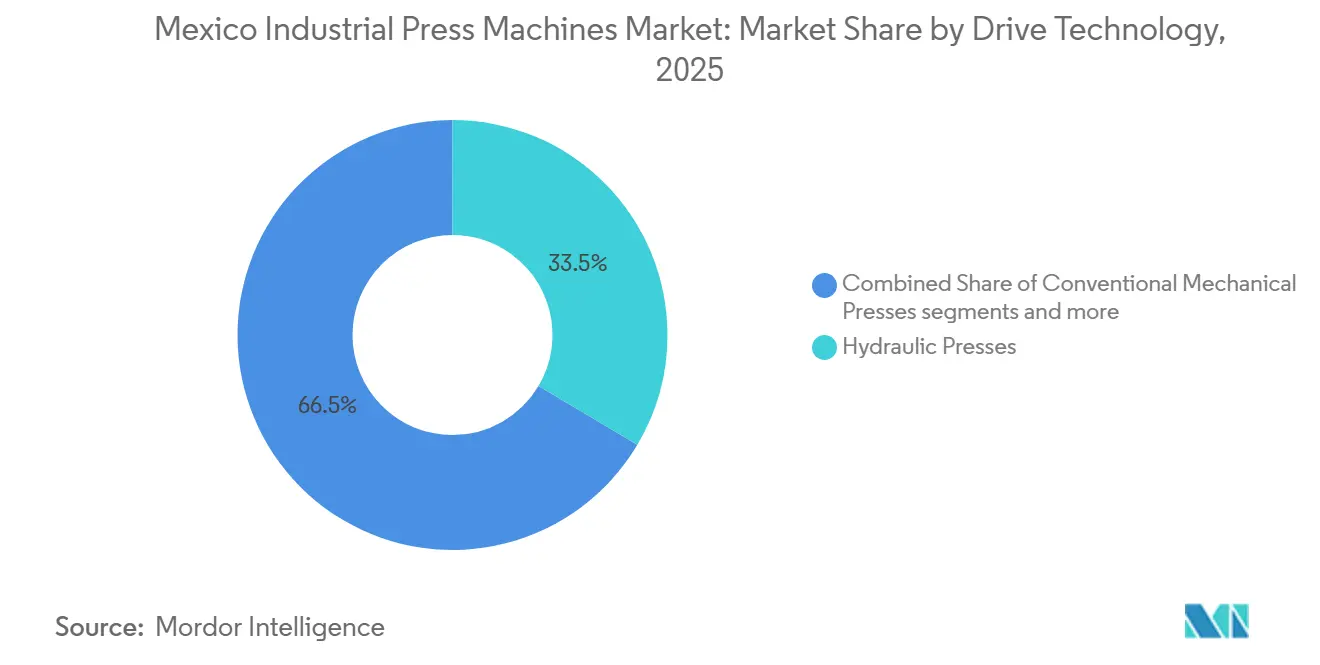
- Por tecnología de accionamiento, las prensas hidráulicas representaron el 33,5% de la participación del mercado de máquinas de prensa industrial de México en 2025, mientras que se prevé que las prensas servo-mecánicas crezcan a una CAGR del 8,3% hasta 2031.
- Por fuerza de prensa, el rango de 101 a 500 toneladas representó el 33,7% de la participación del mercado de máquinas de prensa industrial de México en 2025, mientras que se proyecta que las prensas de más de 2.000 toneladas se expandan a una CAGR del 5,6% hasta 2031.
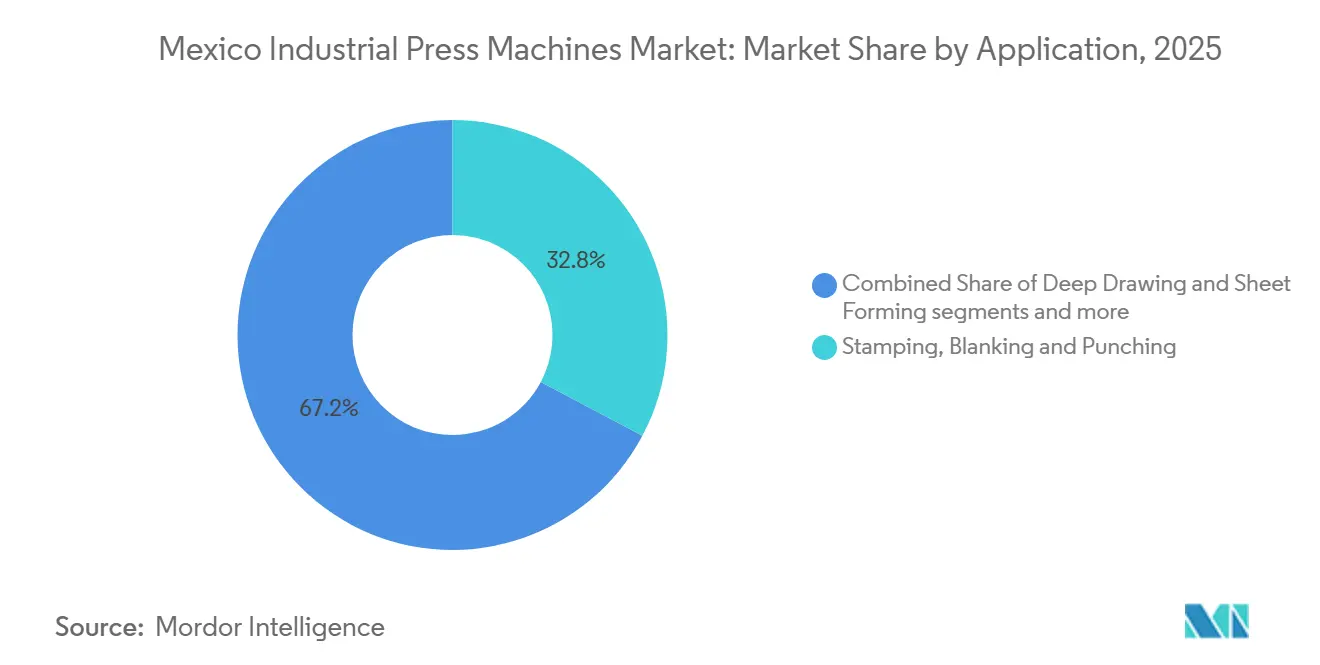
- Por aplicación, el estampado, el troquelado y el punzonado representaron el 32,8% del tamaño del mercado de máquinas de prensa industrial de México en 2025, mientras que el ensamblaje, el prensado de ajuste y la unión avanzan a una CAGR del 6,0% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 38,4% del tamaño del mercado de máquinas de prensa industrial de México en 2025, mientras que se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 6,3% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Máquinas de Prensa Industrial de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Nearshoring y Adiciones de Capacidad Automotriz | +1.5% | Nuevo León, Coahuila, Chihuahua, Guanajuato y San Luis Potosí | Corto plazo (≤ 2 años) |
| Localización de Vehículos Eléctricos y Componentes de Baterías | +1.1% | Nuevo León, San Luis Potosí y Querétaro | Mediano plazo (2-4 años) |
| Automatización y Adopción de la Industria 4.0 | +0.8% | Nacional, con ganancias tempranas en Nuevo León, Querétaro y Puebla | Mediano plazo (2-4 años) |
| Reemplazo de Equipos de Prensa Obsoletos | +0.5% | Nacional, concentrado en el cinturón automotriz del norte y el corredor del Bajío | Corto plazo (≤ 2 años) |
| Adopción de Prensas Servo para Materiales de Alta Resistencia y Ligeros | +0.4% | Nuevo León, Guanajuato y San Luis Potosí | Mediano plazo (2-4 años) |
| Economía de Servicio Local y Modernización bajo Dependencia de Importaciones | +0.2% | Nacional, con ganancias tempranas en los centros de servicio de Querétaro y Puebla | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Nearshoring y Adiciones de Capacidad Automotriz en América del Norte
Las estrategias de nearshoring y cadena de suministro regional están trasladando la capacidad de fabricación automotriz y de componentes hacia México. Nuevo León atrajo 1,45 mil millones de USD en 18 proyectos automotrices en 2025, y 4 proyectos estuvieron vinculados a la electromovilidad. Coahuila sumó 386,84 millones de USD en 19 proyectos automotrices, con actividad en procesamiento de aluminio, autopartes y componentes de electromovilidad. Estas adiciones requieren prensas progresivas y de transferencia para la nueva capacidad de estampado de proveedores Tier 1 en el corredor norte. Los 2.274 hectáreas de espacio en parques industriales en construcción en 2025 indican que las adquisiciones de equipos continuarán a medida que las plantas pasen de la construcción al equipamiento. El mercado de máquinas de prensa industrial de México se beneficia cuando los proveedores favorecen a los agentes locales que pueden acortar los tiempos de entrega, instalación y servicio.
Localización de Vehículos Eléctricos y Componentes de Baterías
La producción de vehículos eléctricos está cambiando los requisitos de equipos de estampado, unión y prensado de ajuste en México. Kia comenzó a producir el SUV eléctrico compacto EV3 en su planta de Pesquería el 4 de agosto de 2026, respaldado por una inversión de 649 millones de USD que se extiende hasta 2028. El proyecto requiere estructuras de carrocería multimaterial y unión estructural específica para vehículos eléctricos, lo que incrementa la necesidad de líneas de prensa dedicadas. BMW comenzó a construir capacidad de ensamblaje de baterías de alto voltaje en San Luis Potosí como parte de su programa de inversión de 800 millones de EUR, o 870 millones de USD. La producción de módulos de batería necesita equipos para apilamiento de laminaciones, estampado de barras colectoras y conformado por compresión de celdas. El mercado de máquinas de prensa industrial de México, por lo tanto, gana demanda tanto de los ensambladores de vehículos como de los proveedores Tier 1 y Tier 2 que apoyan las nuevas plataformas de vehículos eléctricos.
Automatización y Adopción de la Industria 4.0
La automatización de fábricas está incrementando el valor de las nuevas instalaciones de prensas en plantas automotrices, de electrodomésticos y electrónicas. El financiamiento del Plan México a través de NAFIN y Bancomext había movilizado 120 mil millones de MXN, o 6,9 mil millones de USD, para pequeñas y medianas empresas en febrero de 2026. El programa incluye apoyo para la modernización de activos fijos que puede ayudar a los fabricantes más pequeños a financiar mejoras de automatización. Las líneas automatizadas combinan manejo robótico de materiales, monitoreo de tonelaje basado en sensores y control servo de lazo cerrado. Estas configuraciones están desplazando a las máquinas heredadas independientes en aplicaciones de alto volumen. El mercado de máquinas de prensa industrial de México está, en consecuencia, orientándose hacia sistemas de mayor valor incluso donde la demanda unitaria crece de manera más gradual.
Reemplazo de Equipos de Prensa Obsoletos
Una parte sustancial de la base instalada de prensas en México data de la expansión maquiladora de la década de 1990 hasta principios de la década de 2000. Muchas unidades mecánicas convencionales e hidráulicas habían superado los intervalos de renovación recomendados para 2025. Los proveedores no pueden diferir fácilmente el reemplazo cuando el tiempo de inactividad amenaza la producción automotriz justo a tiempo. Schuler Inc. México opera centros de servicio en Puebla, Querétaro y Ramos Arizpe, mientras que AIDA Engineering de México opera desde Querétaro desde 2008. Sus ofertas de reemplazo, reubicación y servicio abordan un ciclo de compra que difiere de la inversión en instalaciones nuevas. La modernización de una prensa hidráulica grande con controles servo-hidráulicos modernos puede costar entre el 30% y el 50% de un sistema nuevo, al tiempo que ofrece un rendimiento cercano al de una máquina del fabricante de equipo original.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de Importaciones, Plazos de Entrega, Tipo de Cambio y Exposición Arancelaria | -0.8% | Nacional, con mayor exposición en los estados del norte y el corredor del Bajío | Corto plazo (≤ 2 años) |
| Altos Costos de Capital Inicial y Necesidades de Financiamiento | -0.6% | Nacional, especialmente empresas Tier 2 y Tier 3 en Guanajuato, Puebla y Coahuila | Mediano plazo (2-4 años) |
| Costos de Energía Volátiles y Confiabilidad del Suministro Eléctrico Industrial | -0.4% | Nacional, con mayor exposición en los estados del norte dependientes del suministro de la red de CFE | Mediano plazo (2-4 años) |
| Escasez de Personal Calificado en Mantenimiento de Prensas e Integración de Sistemas | -0.3% | Nuevo León, Querétaro y el corredor del Bajío | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de Importaciones, Plazos de Entrega, Tipo de Cambio y Exposición Arancelaria
México importa gran parte de su equipo de prensa industrial de Alemania, Japón y otras ubicaciones de fabricación asiáticas. Los compradores enfrentan aranceles fuera de las reglas de origen preferencial, exposición al tipo de cambio en contratos en euros y yenes, y tiempos de entrega de 18 a 30 semanas para máquinas de gran tonelaje personalizadas. El programa IMMEX permite a los fabricantes orientados a la exportación importar maquinaria temporalmente sin aranceles generales de importación. Este apoyo no resuelve completamente las obligaciones del impuesto al valor agregado y no cubre a los productores orientados al mercado interno de la misma manera. Un decreto de 2024 estableció aranceles temporales del 5% al 50% sobre 544 partidas arancelarias, incluidas categorías seleccionadas de bienes de capital. El mercado de máquinas de prensa industrial de México puede, por lo tanto, experimentar ciclos de inversión de capital más largos entre los compradores pequeños y medianos fuera del IMMEX.
Altos Costos de Capital Inicial y Requisitos de Financiamiento
Los nuevos sistemas de gran tonelaje requieren capital significativo antes de que un fabricante pueda obtener beneficios operativos o fiscales. Una prensa servo de 300 toneladas de gama media puede costar 500.000 USD, mientras que una línea de prensa de transferencia multiestación puede superar los 5 millones de USD. NAFIN ofrece financiamiento del Plan México a tasa fija con tasas de hasta el 14,5% anual. Esas tasas incrementan el costo efectivo del nuevo equipo para los proveedores pequeños y medianos nacionales. El Decreto Presidencial del 22 de enero de 2025 prevé deducciones inmediatas del 35% al 91% para nuevas inversiones en activos fijos que califiquen. El tiempo entre el pago del equipo y el alivio fiscal aún puede limitar la actividad de modernización cuando las empresas carecen de liquidez a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Accionamiento: Las Prensas Hidráulicas Lideran Mientras las Servo-Mecánicas Aceleran
Las prensas hidráulicas representaron el 33,5% de la demanda en 2025, respaldadas por su uso en embutición profunda, forja y conformado pesado. Su versatilidad se adapta a los variados requisitos de la base de proveedores automotrices e industriales de México. Se prevé que las prensas servo-mecánicas registren una CAGR del 8,3% de 2026 a 2031. Los fabricantes utilizan sistemas servo cuando el acero de alta resistencia avanzado y el aluminio requieren movimiento de corredera programable y recuperación de energía. Las prensas mecánicas convencionales mantienen una gran base instalada en el estampado de un solo golpe de alto volumen, mientras que las prensas neumáticas sirven para trabajos de ensamblaje más ligeros y producción piloto.
La industria de máquinas de prensa industrial de México está adoptando sistemas servo donde los requisitos de tolerancia y los cambios de material justifican el costo. Los perfiles de carrera programables pueden extender la vida útil de las herramientas entre un 20% y un 40% en comparación con los sistemas mecánicos de movimiento fijo. Esto es particularmente relevante para la producción de componentes de vehículos eléctricos de alta variedad, donde el reemplazo de matrices es costoso. La inversión de BMW en San Luis Potosí incluye la expansión del taller de carrocería y automatización avanzada, estableciendo un patrón de adquisición que los proveedores locales pueden seguir. Los accionamientos híbridos y energéticamente eficientes están atrayendo el interés de los operadores preocupados por los costos de electricidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuerza de Prensa: El Tonelaje de Rango Medio Ancla el Volumen, la Capacidad Ultra-Grande Lidera el Crecimiento
El rango de 101 a 500 toneladas representó una participación del 33,7% en 2025 y es apropiado para el estampado con matriz progresiva de soportes estructurales, paneles interiores de puertas y componentes de subchasis. Se proyecta que la categoría de más de 2.000 toneladas crezca a una CAGR del 5,6% de 2026 a 2031. Los sistemas de gran tamaño respaldan la inversión en paneles de carrocería asociada con la reconfiguración de plataformas de vehículos eléctricos en plantas de ensamblaje. La inversión de Kia en Pesquería demuestra la demanda de equipos capaces de conformar grandes estructuras de carrocería de aluminio y ensamblajes de piso. El mercado de máquinas de prensa industrial de México continúa dependiendo del segmento de rango medio para su volumen principal.
Los rangos de 501 a 1.000 toneladas y de 1.001 a 2.000 toneladas respaldan la forja y la embutición profunda para piezas de transmisión y tren motriz. La demanda en estos rangos es comparativamente estable mientras la producción de vehículos de combustión interna continúa durante el período de pronóstico. Las máquinas de hasta 100 toneladas sirven para el prensado de ajuste, el ensamblaje y el estampado de calibre ligero para electrónica y electrodomésticos. Baja California y Querétaro respaldan esta demanda de equipos más ligeros a través de la actividad de fabricación electrónica. Los compradores en la clase de 101 a 500 toneladas están eligiendo cada vez más opciones de accionamiento servo a medida que los menores costos de componentes y las tolerancias más estrictas de los clientes de vehículos eléctricos mejoran el caso de modernización.
Por Aplicación: El Estampado Domina, las Prensas de Ensamblaje Registran el Mayor Crecimiento
El estampado, el troquelado y el punzonado representaron el 32,8% del mercado de máquinas de prensa industrial de México en 2025. El proceso sigue siendo central para la fabricación de chapa metálica para carrocería automotriz, chasis y componentes del tren motriz. Se proyecta que el ensamblaje, el prensado de ajuste y la unión aumenten a una CAGR del 6,0% hasta 2031. El crecimiento refleja la demanda de prensas para módulos de batería, líneas de estampado de barras colectoras y estaciones de unión estructural por prensado. La inversión en baterías en Pesquería ha incrementado la demanda de equipos de ensamblaje de módulos de batería por prensado de ajuste, que son relativamente nuevos en la base de herramientas de México.
La embutición profunda y el conformado de chapa sirven para carcasas de electrodomésticos y componentes de sistemas de combustible. La forja respalda aplicaciones de transmisión y equipos pesados en estados con capacidad de forja establecida. El moldeo por compresión y la compactación de polvo sirven para aplicaciones aeroespaciales de composites y de precisión médica más pequeñas. El enderezado y el conformado general proporcionan una base de demanda para proveedores de equipos agrícolas y de construcción en el corredor del Bajío. La producción de barras colectoras y conectores para vehículos eléctricos ilustra el movimiento hacia configuraciones específicas de proceso a medida que las cadenas de suministro de vehículos eléctricos elevan las expectativas de calidad y tiempo de ciclo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Automotriz Lidera, el Aeroespacial Registra el Mayor Crecimiento
El sector automotriz y de transporte representó el 38,4% de los ingresos en 2025. Las densas redes de proveedores Tier 1 y Tier 2 alrededor de las plantas de ensamblaje en Nuevo León, Puebla y Guanajuato respaldan esta posición de liderazgo. Se prevé que el sector aeroespacial y de defensa crezca a una CAGR del 6,3% entre 2026 y 2031. La base aeroespacial en Querétaro, Baja California y Sonora necesita prensas hidráulicas y servo-hidráulicas de tolerancias estrechas para piezas de estructura de fuselaje de aluminio y componentes estructurales. México tuvo 5.868 instalaciones de robots en 2023, con el sector automotriz representando el 70%, lo que refleja la conexión establecida entre la producción automotriz y la automatización.
Los productores eléctricos y electrónicos necesitan equipos de estampado de calibre ligero y punzonado de precisión en Baja California y Nuevo León. La fabricación médica y de precisión utiliza prensas hidráulicas y servo para componentes de implantes cerca de Monterrey y Guadalajara. La construcción y los equipos pesados proporcionan una base de demanda de equipos que sigue la inversión en infraestructura. Las aplicaciones aeroespaciales, médicas y energéticas favorecen la producción de alta variedad y bajo volumen con especificaciones más especializadas. La industria de máquinas de prensa industrial de México está, por lo tanto, viendo cómo su combinación de ingresos se orienta hacia equipos de mayor especificación en varios usos finales.
Análisis Geográfico
Nuevo León, el mayor centro de demanda en el cinturón manufacturero del norte de México, atrajo 3,03 mil millones de USD en inversión extranjera directa durante el segundo trimestre de 2025, un aumento del 31,6% respecto al año anterior. El estado también registró 1,45 mil millones de USD en inversión automotriz en 18 proyectos durante 2025. Monterrey es la base operativa para el servicio y la distribución en el norte. El centro de servicio de Schuler Inc. en Ramos Arizpe, la base de AIDA Engineering de México en Querétaro y los integradores independientes apoyan a los fabricantes en el corredor.
Coahuila atrajo 386,84 millones de USD en inversión automotriz en 19 proyectos en 2025. Los proyectos se concentraron en conformado de aluminio, componentes eléctricos y electromovilidad. El corredor del Bajío de Guanajuato, Querétaro y San Luis Potosí es el segundo centro principal para el mercado de máquinas de prensa industrial de México. San Luis Potosí ha atraído proyectos de conformado de aluminio, arneses de cableado y sistemas eléctricos. Guanajuato cuenta con una considerable base de estampado con matriz progresiva.
Querétaro combina la fabricación aeroespacial con proveedores automotrices, lo que respalda la demanda de sistemas hidráulicos y servo-hidráulicos de mayor especificación. Puebla-Tlaxcala sigue siendo un clúster importante para el estampado y el conformado de paneles de carrocería debido a la planta de Volkswagen en Puebla y su base de proveedores circundante. Baja California concentra la fabricación electrónica de México y, por lo tanto, necesita más equipos de punzonado de calibre ligero y conformado de precisión. El Estado de México contribuye a la demanda de electrodomésticos y fabricación general, que crece más lentamente que la demanda en el norte y el Bajío. Las 2.274 hectáreas de espacio en parques industriales en construcción en 2025 apuntan a compras de prensas que surgirán durante 2026 y 2027 a medida que las instalaciones entren en las fases de equipamiento.
Panorama Competitivo
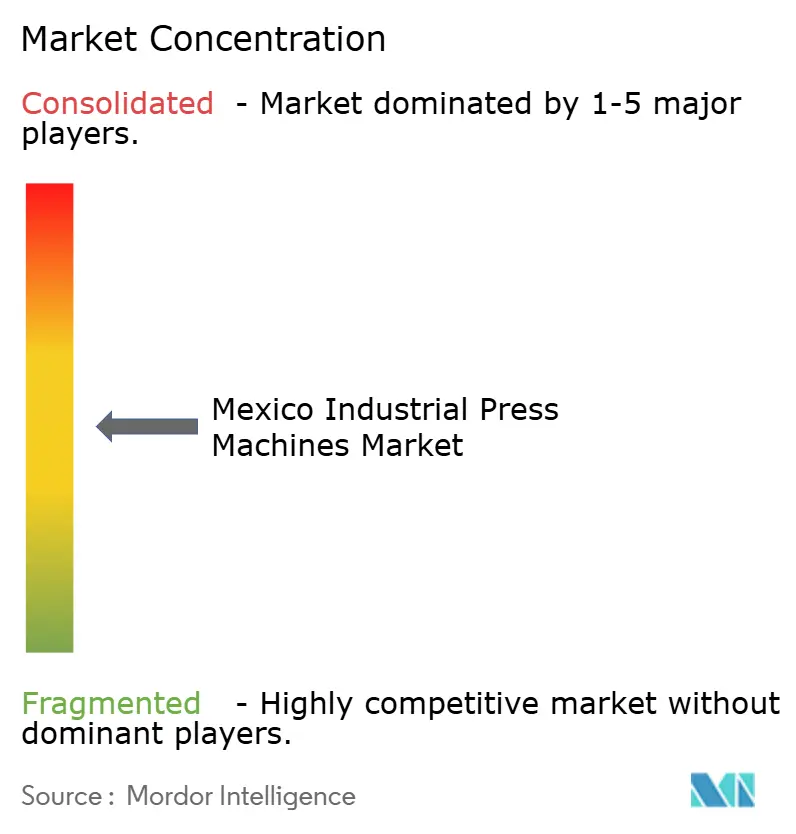
El mercado de máquinas de prensa industrial de México exhibe un nivel medio de concentración de mercado. Schuler Inc., AIDA Engineering, Komatsu Industries y TRUMPF ocupan posiciones individuales de liderazgo en ventas de equipos nuevos. RAM2 Prensas Hidráulicas, Hydromex Maquinaria, MATRO y KLUMEX atienden necesidades de modernización y uso ligero que resultan menos atractivas para las marcas globales. La competencia en el segmento medio se centra en el costo total de propiedad más que en el precio del equipo por sí solo. La dependencia de importaciones hace que la cobertura de servicio local sea importante para los compradores que evalúan entrega, puesta en marcha, repuestos y reparación de emergencia.
En marzo de 2025, Schuler Inc. completó un reposicionamiento de marca global como proveedor integrado de tecnología de conformado y manejo. Este movimiento amplió su alcance competitivo más allá del suministro convencional de prensas hacia el manejo y la automatización relacionada. Bystronic completó su adquisición de la división Tools for Materials Processing de Coherent Corp. en febrero de 2026. Anunció un acuerdo para adquirir Isochronic AG en agosto de 2026, añadiendo sistemas de clasificación robótica de alta velocidad y software para el procesamiento de chapa metálica. Estos movimientos integran los requisitos de láser, manejo y automatización en torno a las operaciones de chapa metálica.
Las oportunidades de servicio permanecen en el suministro de repuestos y la reparación de emergencia para equipos más antiguos fuera de los principales corredores automotrices. Los paquetes integrados de prensa, matriz y automatización pueden atender a los proveedores Tier 2 y Tier 3 sin recursos de ingeniería internos. Los sistemas de monitoreo que pueden instalarse en máquinas fabricadas entre 2000 y 2015 representan otra oportunidad de servicio relevante. Las empresas locales más pequeñas pueden estar bien posicionadas en estas áreas porque sus modelos operativos centrados en México respaldan las actualizaciones requeridas por las normas de protección de maquinaria NOM-004-STPS-1999 y los requisitos de sistemas de control ISO 13849.
Líderes de la Industria de Máquinas de Prensa Industrial de México
-
TRUMPF SE + Co. KG
-
AMADA CO., LTD.
-
AIDA ENGINEERING, LTD.
-
Schuler Inc.
-
Komatsu Industries Mexico S.A. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Kia inició la producción del SUV eléctrico compacto EV3 en su planta de Pesquería, Nuevo León, el 4 de agosto de 2026, respaldado por una inversión de 649 millones de USD escalonada hasta 2028. El lanzamiento reconfigura los requisitos de prensado y unión en toda la base de proveedores Tier 1 y establece a México como el único centro de producción del EV3 de Kia fuera de Corea del Sur, creando una demanda sostenida de adquisición de prensas en la cadena de valor.
- Agosto de 2026: Bystronic anunció un acuerdo para adquirir Isochronic AG, un especialista suizo en automatización de sistemas de clasificación robótica de alta velocidad y software para el procesamiento de chapa metálica. La adquisición profundiza las capacidades de integración de automatización de Bystronic en flujos de trabajo adyacentes a las prensas y fortalece su posicionamiento en el mercado de México a medida que las líneas de prensa incorporan cada vez más el manejo automatizado de materiales.
- Febrero de 2026: Bystronic completó la adquisición de la división Tools for Materials Processing de Coherent Corp., añadiendo aplicaciones de microprocesamiento de materiales y láser de semiconductores a su cartera, ampliando su mercado direccionable hacia los segmentos de fabricación aeroespacial y de precisión médica activos en México.


Alcance del Informe del Mercado de Máquinas de Prensa Industrial de México
El Mercado de Máquinas de Prensa Industrial de México está Segmentado por Tecnología de Accionamiento (Prensas Mecánicas Convencionales, Prensas Hidráulicas, Prensas Neumáticas y Más), por Fuerza de Prensa (Hasta 100 Toneladas, 101–500 Toneladas, 501–1.000 Toneladas y Más), por Aplicación (Forja, Compactación de Polvo y Más), por Industria de Uso Final (Aeroespacial y Defensa, Eléctrica y Electrónica y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas |
| Prensas Hidráulicas |
| Prensas Neumáticas |
| Otras Prensas e Híbridas |
| Hasta 100 Toneladas |
| 101-500 Toneladas |
| 501-1.000 Toneladas |
| 1.001-2.000 Toneladas |
| Más de 2.000 Toneladas |
| Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa |
| Forja |
| Enderezado y Conformado General |
| Moldeo por Compresión |
| Compactación de Polvo |
| Ensamblaje, Prensado de Ajuste y Unión |
| Otras Aplicaciones de Prensa |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria y Equipos Industriales |
| Eléctrica y Electrónica |
| Electrodomésticos y Bienes de Consumo Duraderos |
| Construcción y Equipos Pesados |
| Energía y Equipos de Potencia |
| Productos Metálicos y Manufactura General |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Por Tecnología de Accionamiento | Prensas Mecánicas Convencionales |
| Prensas Servo-Mecánicas | |
| Prensas Hidráulicas | |
| Prensas Neumáticas | |
| Otras Prensas e Híbridas | |
| Por Fuerza de Prensa | Hasta 100 Toneladas |
| 101-500 Toneladas | |
| 501-1.000 Toneladas | |
| 1.001-2.000 Toneladas | |
| Más de 2.000 Toneladas | |
| Por Aplicación | Estampado, Troquelado y Punzonado |
| Embutición Profunda y Conformado de Chapa | |
| Forja | |
| Enderezado y Conformado General | |
| Moldeo por Compresión | |
| Compactación de Polvo | |
| Ensamblaje, Prensado de Ajuste y Unión | |
| Otras Aplicaciones de Prensa | |
| Por Industria de Uso Final | Automotriz y Transporte |
| Aeroespacial y Defensa | |
| Maquinaria y Equipos Industriales | |
| Eléctrica y Electrónica | |
| Electrodomésticos y Bienes de Consumo Duraderos | |
| Construcción y Equipos Pesados | |
| Energía y Equipos de Potencia | |
| Productos Metálicos y Manufactura General | |
| Fabricación Médica y de Precisión | |
| Otras Industrias de Uso Final |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para las máquinas de prensa industrial en México?
Se prevé que el mercado de máquinas de prensa industrial de México crezca a una CAGR del 4,88% de 2026 a 2031 y alcance 0,66 mil millones de USD en 2031; el nearshoring, la localización de vehículos eléctricos y la automatización de fábricas respaldan esta expansión.
¿Qué tecnología de prensa está creciendo más rápido en México?
Se proyecta que las prensas servo-mecánicas crezcan a una CAGR del 8,3% hasta 2031. El movimiento de corredera programable, la recuperación de energía y los requisitos de tolerancias más estrechas las hacen relevantes para piezas avanzadas de acero y aluminio.
¿Qué sector de uso final representa la mayor demanda?
El sector automotriz y de transporte lideró con el 38,4% de los ingresos en 2025. Su amplia base de proveedores respalda la demanda de aplicaciones de carrocería, chasis, tren motriz y componentes de baterías emergentes.
¿Por qué son importantes las inversiones en vehículos eléctricos para la demanda de equipos de prensa?
Los proyectos de vehículos eléctricos y baterías necesitan equipos para estructuras de carrocería multimaterial, barras colectoras, apilamiento de laminaciones y ensamblaje de módulos de batería. El mercado de máquinas de prensa industrial de México gana demanda de los ensambladores de vehículos y de sus proveedores Tier 1 y Tier 2.
¿Qué regiones de México tienen la mayor demanda de equipos?
Nuevo León, Coahuila, Guanajuato, Querétaro y San Luis Potosí lideran la demanda debido a la actividad automotriz, aeroespacial y electrónica. Los centros manufactureros del norte y el corredor del Bajío respaldan el mercado de máquinas de prensa industrial de México.
¿Qué limita las compras de equipos por parte de los proveedores más pequeños?
Los altos costos iniciales, las tasas de financiamiento, la exposición a importaciones, los aranceles y los tiempos de entrega pueden retrasar las compras de capital de las pequeñas y medianas empresas. El apoyo del IMMEX es más relevante para las instalaciones orientadas a la exportación, dejando a los productores orientados al mercado interno con mayor exposición.


 Sus datos están seguros y nunca se venden ni se comparten.
