
Tamanho e Participação do Mercado de Máquinas de Prensa Industrial do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Prensa Industrial do México por Mordor Intelligence
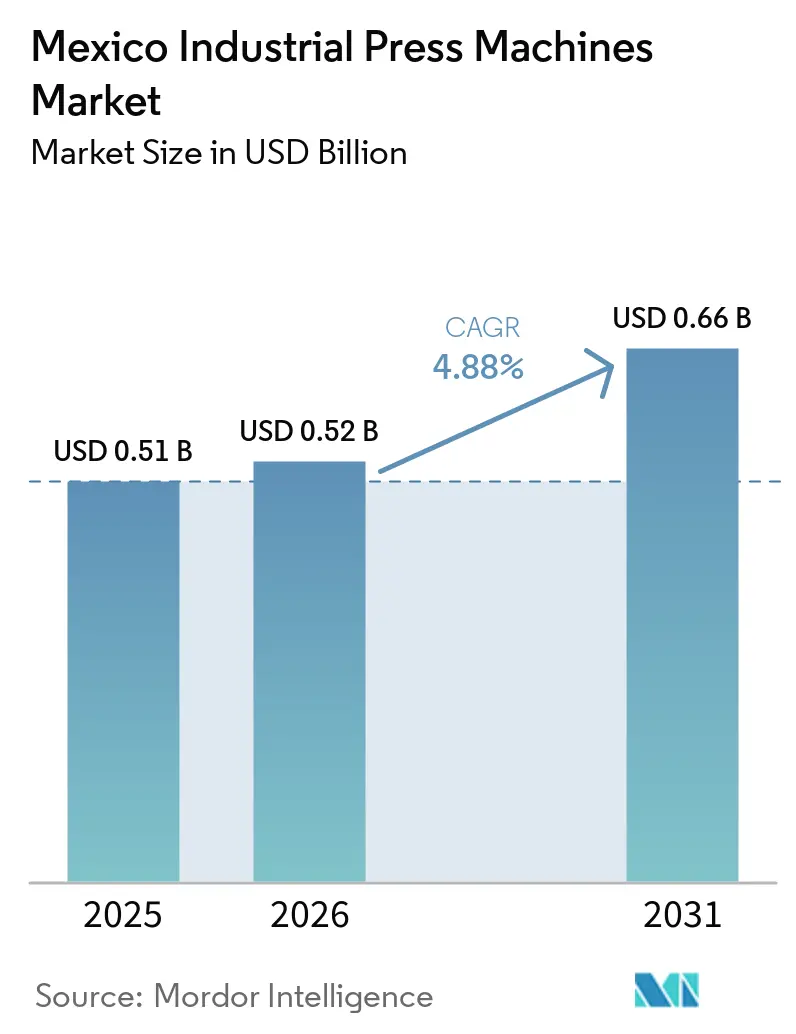
O tamanho do Mercado de Máquinas de Prensa Industrial do México está projetado em 0,51 bilhões de USD em 2025, 0,52 bilhões de USD em 2026, e deve atingir 0,66 bilhões de USD até 2031, crescendo a um CAGR de 4,88% de 2026 a 2031.
O nearshoring está impulsionando a demanda por equipamentos de conformação, estampagem e união, à medida que a produção automotiva e de componentes se aproxima dos clientes norte-americanos. A produção de veículos elétricos e a localização de baterias estão ampliando a demanda além da estampagem tradicional de painéis de carroceria para incluir prensagem de precisão, produção de barramentos e união estrutural. O Plan México combina incentivos fiscais e programas de financiamento que apoiam a aquisição de maquinário, embora fornecedores menores ainda possam enfrentar condições de financiamento difíceis. O mercado de máquinas de prensa industrial do México também enfrenta exposição a importações, incerteza nos custos de energia e escassez de técnicos capazes de instalar, programar e manter linhas avançadas. Essas condições favorecem fornecedores que combinam vendas de equipamentos com serviço local, capacidade de retrofit e suporte de financiamento para compradores que não conseguem absorver retornos tardios, particularmente nos clusters automotivos estabelecidos e nos novos locais de fabricação aeroespacial e eletrônica no México.
Principais Conclusões do Relatório
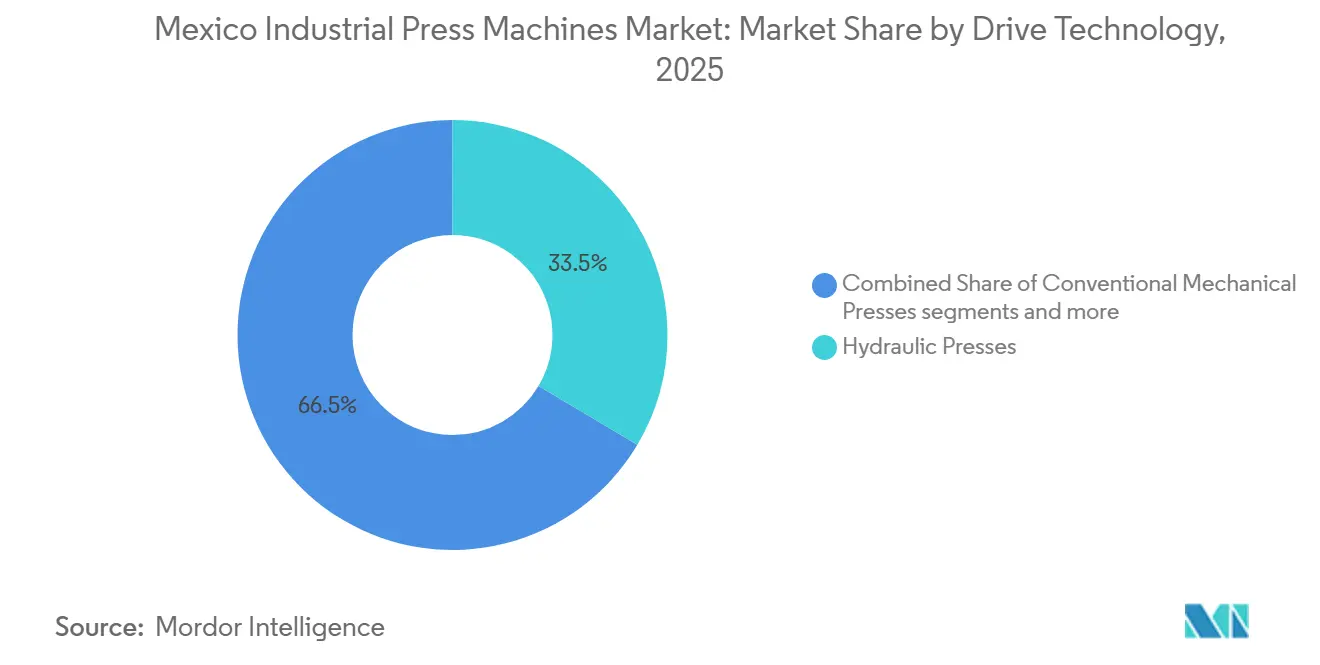
- Por tecnologia de acionamento, as prensas hidráulicas detinham 33,5% da participação do mercado de máquinas de prensa industrial do México em 2025, enquanto as prensas servo-mecânicas têm previsão de crescer a um CAGR de 8,3% até 2031.
- Por força de prensa, a faixa de 101 a 500 toneladas detinha 33,7% da participação do mercado de máquinas de prensa industrial do México em 2025, enquanto as prensas acima de 2.000 toneladas têm projeção de expansão a um CAGR de 5,6% até 2031.
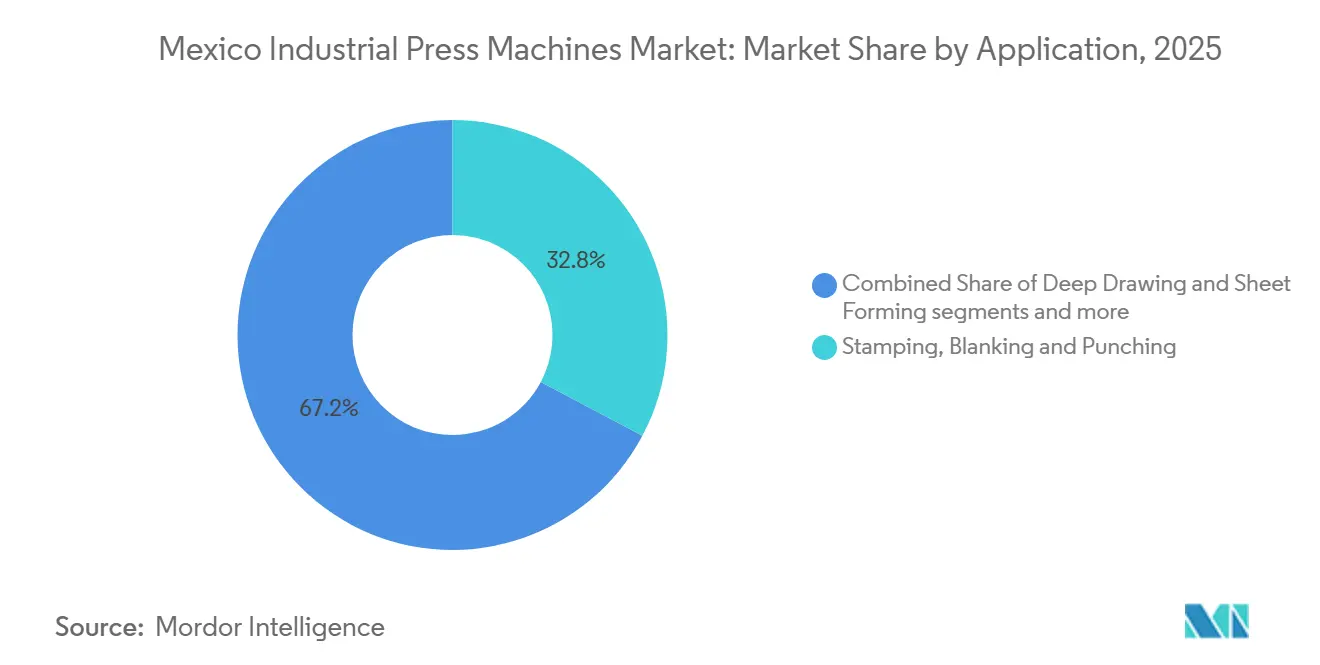
- Por aplicação, estampagem, corte e puncionamento responderam por 32,8% do tamanho do mercado de máquinas de prensa industrial do México em 2025, enquanto montagem, prensagem e união estão avançando a um CAGR de 6,0% até 2031.
- Por indústria de uso final, automotivo e transporte responderam por 38,4% do tamanho do mercado de máquinas de prensa industrial do México em 2025, enquanto aeroespacial e defesa têm previsão de crescer a um CAGR de 6,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Prensa Industrial do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Nearshoring e Adições de Capacidade Automotiva | +1.5% | Nuevo León, Coahuila, Chihuahua, Guanajuato e San Luis Potosí | Curto prazo (≤ 2 anos) |
| Localização de Veículos Elétricos e Componentes de Baterias | +1.1% | Nuevo León, San Luis Potosí e Querétaro | Médio prazo (2-4 anos) |
| Automação e Adoção da Indústria 4.0 | +0.8% | Nacional, com ganhos iniciais em Nuevo León, Querétaro e Puebla | Médio prazo (2-4 anos) |
| Substituição de Equipamentos de Prensa Envelhecidos | +0.5% | Nacional, concentrado no cinturão automotivo do norte e no corredor do Bajío | Curto prazo (≤ 2 anos) |
| Adoção de Prensas Servo para Materiais de Alta Resistência e Leves | +0.4% | Nuevo León, Guanajuato e San Luis Potosí | Médio prazo (2-4 anos) |
| Serviço Local e Economia de Retrofit sob Dependência de Importações | +0.2% | Nacional, com ganhos iniciais nos polos de serviço de Querétaro e Puebla | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring e Adições de Capacidade Automotiva Norte-Americana
O nearshoring e as estratégias regionais de cadeia de suprimentos estão transferindo capacidade de fabricação automotiva e de componentes para o México. Nuevo León atraiu 1,45 bilhões de USD em 18 projetos automotivos em 2025, e 4 projetos estavam vinculados à eletromobilidade. Coahuila adicionou 386,84 milhões de USD em 19 projetos automotivos, com atividade em processamento de alumínio, autopeças e componentes de eletromobilidade. Essas adições requerem prensas progressivas e de transferência para nova capacidade de estampagem Tier 1 no corredor norte. Os 2.274 hectares de espaço em parques industriais em construção em 2025 indicam que as aquisições de equipamentos continuarão à medida que as plantas passarem da construção para a instalação. O mercado de máquinas de prensa industrial do México se beneficia quando os fornecedores favorecem agentes locais que podem reduzir o tempo de entrega, instalação e serviço.
Localização de Veículos Elétricos e Componentes de Baterias
A produção de veículos elétricos está mudando os requisitos de equipamentos de estampagem, união e prensagem no México. A Kia começou a produzir o SUV elétrico compacto EV3 em sua instalação de Pesquería em 4 de agosto de 2026, apoiada por um investimento de 649 milhões de USD escalonado até 2028. O projeto requer estruturas de carroceria multimaterial e união estrutural específica para veículos elétricos, o que aumenta a necessidade de linhas de prensa dedicadas. A BMW começou a construir capacidade de montagem de baterias de alta tensão em San Luis Potosí como parte de seu programa de investimento de 800 milhões de EUR, ou 870 milhões de USD. A produção de módulos de bateria necessita de equipamentos para empilhamento de laminações, estampagem de barramentos e conformação por compressão de células. O mercado de máquinas de prensa industrial do México, portanto, ganha demanda tanto dos montadores de veículos quanto dos fornecedores Tier 1 e Tier 2 que apoiam as novas plataformas de veículos elétricos.
Automação e Adoção da Indústria 4.0
A automação de fábricas está aumentando o valor das novas instalações de prensas em plantas automotivas, de eletrodomésticos e eletrônicas. O financiamento do Plan México por meio da NAFIN e do Bancomext havia mobilizado 120 bilhões de MXN, ou 6,9 bilhões de USD, para pequenas e médias empresas até fevereiro de 2026. O programa inclui suporte à modernização de ativos fixos que pode ajudar fabricantes menores a financiar atualizações de automação. As linhas automatizadas combinam manuseio robótico de materiais, monitoramento de tonelagem baseado em sensores e controle servo de malha fechada. Essas configurações estão substituindo máquinas legadas independentes em aplicações de alto volume. O mercado de máquinas de prensa industrial do México está, consequentemente, se deslocando para sistemas de maior valor, mesmo onde a demanda unitária cresce de forma mais gradual.
Substituição de Equipamentos de Prensa Envelhecidos
Uma parte substancial da base instalada de prensas do México data da expansão das maquiladoras dos anos 1990 até o início dos anos 2000. Muitas unidades mecânicas convencionais e hidráulicas haviam ultrapassado os intervalos de reforma recomendados até 2025. Os fornecedores não podem facilmente adiar a substituição quando o tempo de inatividade ameaça a produção automotiva just-in-time. A Schuler Inc. México opera centros de serviço em Puebla, Querétaro e Ramos Arizpe, enquanto a AIDA Engineering de México opera a partir de Querétaro desde 2008. Suas ofertas de substituição, realocação e serviço atendem a um ciclo de compras que difere do investimento em novas instalações. A modernização de uma grande prensa hidráulica com controles servo-hidráulicos modernos pode custar de 30% a 50% de um sistema novo, entregando desempenho próximo ao de uma máquina do fabricante original do equipamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Importações, Prazo de Entrega, Câmbio e Exposição Tarifária | -0.8% | Nacional, com maior exposição nos estados do norte e no corredor do Bajío | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital Inicial e Necessidades de Financiamento | -0.6% | Nacional, especialmente empresas Tier 2 e Tier 3 em Guanajuato, Puebla e Coahuila | Médio prazo (2-4 anos) |
| Custos de Energia Voláteis e Confiabilidade do Fornecimento de Energia Industrial | -0.4% | Nacional, com maior exposição nos estados do norte dependentes do fornecimento da rede da CFE | Médio prazo (2-4 anos) |
| Escassez de Pessoal Qualificado em Manutenção de Prensas e Integração de Sistemas | -0.3% | Nuevo León, Querétaro e o corredor do Bajío | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Importações, Prazo de Entrega, Câmbio e Exposição Tarifária
O México importa grande parte de seus equipamentos de prensa industrial da Alemanha, Japão e outros locais de fabricação asiáticos. Os compradores enfrentam tarifas fora das regras de origem preferencial, exposição cambial em contratos em euros e ienes, e prazos de entrega de 18 a 30 semanas para máquinas de grande tonelagem personalizadas. O programa IMMEX permite que fabricantes orientados à exportação importem maquinário temporariamente sem tarifas gerais de importação. Esse suporte não resolve totalmente as obrigações de imposto sobre valor agregado e não cobre os produtores voltados ao mercado doméstico da mesma forma. Um decreto de 2024 estabeleceu tarifas temporárias de 5% a 50% sobre 544 itens de linha tarifária, incluindo categorias selecionadas de bens de capital. O mercado de máquinas de prensa industrial do México pode, portanto, apresentar ciclos de investimento de capital mais longos entre compradores pequenos e médios fora do IMMEX.
Altos Custos de Capital Inicial e Requisitos de Financiamento
Novos sistemas de grande tonelagem requerem capital significativo antes que um fabricante possa realizar benefícios operacionais ou fiscais. Uma prensa servo de 300 toneladas de médio porte pode custar 500.000 USD, enquanto uma linha de prensa de transferência multiestação pode ultrapassar 5 milhões de USD. A NAFIN oferece financiamento do Plan México a taxa fixa de até 14,5% ao ano. Essas taxas aumentam o custo efetivo de novos equipamentos para fornecedores domésticos de pequeno e médio porte. O Decreto Presidencial de 22 de janeiro de 2025 prevê deduções imediatas de 35% a 91% para novos investimentos qualificados em ativos fixos. O intervalo entre o pagamento do equipamento e o benefício fiscal ainda pode limitar a atividade de atualização quando as empresas carecem de liquidez de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Acionamento: Prensas Hidráulicas Lideram enquanto as Servo-Mecânicas Aceleram
As prensas hidráulicas detinham 33,5% da demanda em 2025, apoiadas por seu uso em embutimento profundo, forjamento e conformação pesada. Sua versatilidade atende aos variados requisitos da base de fornecedores automotivos e industriais do México. As prensas servo-mecânicas têm previsão de registrar um CAGR de 8,3% de 2026 a 2031. Os fabricantes utilizam sistemas servo quando aços de alta resistência avançados e alumínio requerem movimento programável do cursor e recuperação de energia. As prensas mecânicas convencionais mantêm uma grande base instalada na estampagem de curso único de alto volume, enquanto as prensas pneumáticas atendem trabalhos de montagem mais leves e produção piloto.
A indústria de máquinas de prensa industrial mexicana está adotando sistemas servo onde os requisitos de tolerância e as mudanças de material justificam o custo. Perfis de curso programáveis podem estender a vida útil das ferramentas em 20% a 40% em comparação com sistemas mecânicos de movimento fixo. Isso é particularmente relevante para a produção de componentes de veículos elétricos de alto mix, onde a substituição de matrizes é cara. O investimento da BMW em San Luis Potosí inclui expansão da carroceria e automação avançada, estabelecendo um padrão de aquisição que os fornecedores locais podem seguir. Acionamentos híbridos e energeticamente eficientes estão atraindo interesse de operadores preocupados com os custos de eletricidade.


Por Força de Prensa: Tonelagem de Médio Porte Ancora o Volume, Capacidade Ultra-Grande Lidera o Crescimento
A faixa de 101 a 500 toneladas detinha uma participação de 33,7% em 2025 e é adequada para estampagem em matriz progressiva de suportes estruturais, painéis internos de portas e componentes de subquadro. A categoria acima de 2.000 toneladas tem projeção de crescer a um CAGR de 5,6% de 2026 a 2031. Sistemas de grande porte apoiam o investimento em painéis de carroceria associado ao reequipamento de plataformas de veículos elétricos em plantas de montagem. O investimento da Kia em Pesquería demonstra a demanda por equipamentos capazes de conformar grandes estruturas de carroceria em alumínio e conjuntos de piso. O mercado de máquinas de prensa industrial do México continua a depender do segmento de médio porte para seu volume principal.
As faixas de 501 a 1.000 toneladas e de 1.001 a 2.000 toneladas apoiam o forjamento e o embutimento profundo para peças de transmissão e trem de força. A demanda nessas faixas é comparativamente estável enquanto a produção de veículos de combustão interna continua ao longo do período de previsão. Máquinas de até 100 toneladas atendem prensagem, montagem e estampagem de chapas finas para eletrônicos e eletrodomésticos. Baja California e Querétaro apoiam essa demanda por equipamentos mais leves por meio da atividade de fabricação de eletrônicos. Os compradores na faixa de 101 a 500 toneladas estão cada vez mais optando por opções de acionamento servo, à medida que os menores custos de componentes e as tolerâncias mais rígidas dos clientes de veículos elétricos melhoram o caso de atualização.
Por Aplicação: Estampagem Domina, Prensas de Montagem Registram o Maior Crescimento
Estampagem, corte e puncionamento responderam por 32,8% do mercado de máquinas de prensa industrial do México em 2025. O processo permanece central para a fabricação de chapas metálicas para carroceria automotiva, chassi e componentes de trem de força. Montagem, prensagem e união têm projeção de crescer a um CAGR de 6,0% até 2031. O crescimento reflete a demanda por prensas de módulos de bateria, linhas de estampagem de barramentos e estações de prensagem-colagem estrutural. O investimento em baterias em Pesquería aumentou a demanda por equipamentos de montagem de módulos de bateria por prensagem, que são relativamente novos na base de ferramentas do México.
O embutimento profundo e a conformação de chapas atendem a carcaças de eletrodomésticos e componentes de sistemas de combustível. O forjamento apoia aplicações de transmissão e equipamentos pesados em estados com capacidade de forjamento estabelecida. A moldagem por compressão e a compactação de pó atendem aplicações menores de compósitos aeroespaciais e fabricação de precisão médica. O endireitamento e a conformação geral fornecem uma base de demanda para fornecedores de equipamentos agrícolas e de construção no corredor do Bajío. A produção de barramentos e conectores para veículos elétricos ilustra a tendência para configurações específicas de processo, à medida que as cadeias de suprimentos de veículos elétricos elevam as expectativas de qualidade e tempo de ciclo.
Por Indústria de Uso Final: Automotivo Lidera, Aeroespacial Registra o Crescimento Mais Rápido
Automotivo e transporte responderam por 38,4% da receita em 2025. Densas redes de fornecedores Tier 1 e Tier 2 em torno das plantas de montagem em Nuevo León, Puebla e Guanajuato sustentam essa posição de liderança. Aeroespacial e defesa têm previsão de crescer a um CAGR de 6,3% entre 2026 e 2031. A base aeroespacial em Querétaro, Baja California e Sonora necessita de prensas hidráulicas e servo-hidráulicas de tolerância estreita para peças de estrutura de aeronaves em alumínio e componentes estruturais. O México tinha 5.868 instalações de robôs em 2023, com o setor automotivo respondendo por 70%, o que reflete a conexão estabelecida entre a produção automotiva e a automação.
Os produtores de elétricos e eletrônicos necessitam de equipamentos de estampagem de chapas finas e puncionamento de precisão em Baja California e Nuevo León. A fabricação médica e de precisão utiliza prensas hidráulicas e servo para componentes de implantes próximos a Monterrey e Guadalajara. Construção e equipamentos pesados fornecem uma base de demanda por equipamentos que acompanha o investimento em infraestrutura. Aplicações aeroespaciais, médicas e de energia favorecem a produção de alto mix e baixo volume com especificações mais especializadas. A indústria de máquinas de prensa industrial mexicana está, portanto, vendo seu mix de receita se deslocar para equipamentos de maior especificação em vários usos finais.
Análise Geográfica
Nuevo León, o maior polo de demanda no cinturão de fabricação do norte do México, atraiu 3,03 bilhões de USD em investimento estrangeiro direto durante o segundo trimestre de 2025, um aumento de 31,6% em relação ao ano anterior. O estado também registrou 1,45 bilhões de USD em investimento automotivo em 18 projetos durante 2025. Monterrey é a base operacional para serviços e distribuição em todo o norte. O centro de serviços da Schuler Inc. em Ramos Arizpe, a base da AIDA Engineering de México em Querétaro e integradores independentes apoiam os fabricantes no corredor.
Coahuila atraiu 386,84 milhões de USD em investimento automotivo em 19 projetos em 2025. Os projetos estavam concentrados em conformação de alumínio, componentes elétricos e eletromobilidade. O corredor do Bajío, composto por Guanajuato, Querétaro e San Luis Potosí, é o segundo principal centro do mercado de máquinas de prensa industrial do México. San Luis Potosí atraiu projetos de conformação de alumínio, chicotes elétricos e sistemas elétricos. Guanajuato sustenta uma base considerável de estampagem em matriz progressiva.
Querétaro combina fabricação aeroespacial com fornecedores automotivos, apoiando a demanda por sistemas hidráulicos e servo-hidráulicos de maior especificação. Puebla-Tlaxcala permanece um cluster importante para estampagem e conformação de painéis de carroceria devido à planta da Volkswagen em Puebla e sua base de fornecedores circundante. Baja California concentra a fabricação de eletrônicos do México e, portanto, necessita de mais equipamentos de puncionamento de chapas finas e conformação de precisão. Estado de México contribui para a demanda de eletrodomésticos e fabricação geral, que cresce mais lentamente do que a demanda no norte e no Bajío. Os 2.274 hectares de espaço em parques industriais em construção em 2025 apontam para compras de prensas que surgirão ao longo de 2026 e 2027, à medida que as instalações entrarem nas fases de instalação.
Cenário Competitivo
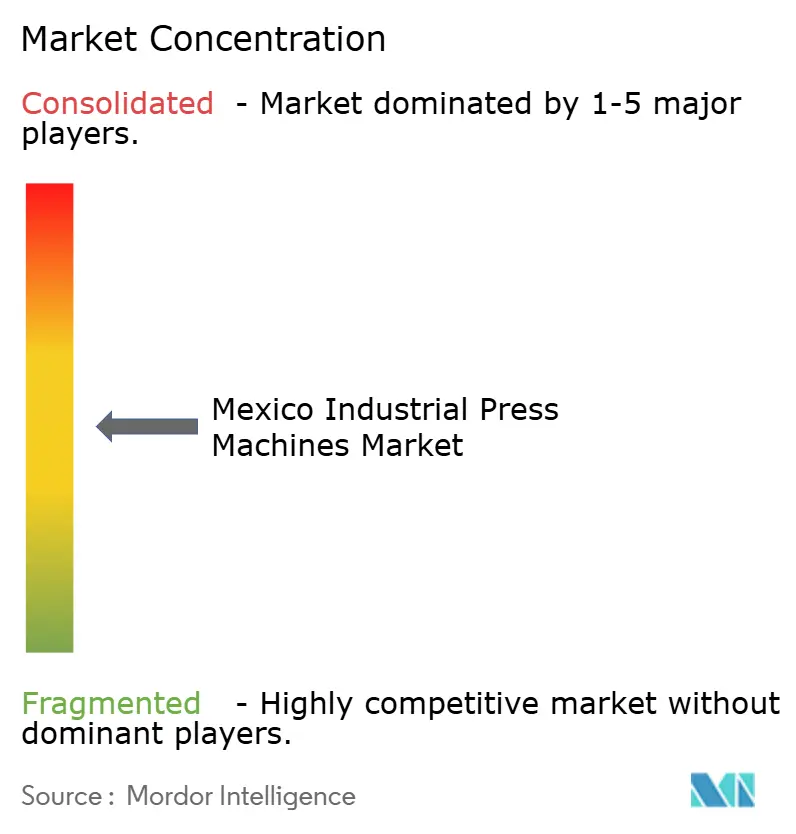
O mercado de máquinas de prensa industrial do México apresenta um nível médio de concentração de mercado. Schuler Inc., AIDA Engineering, Komatsu Industries e TRUMPF detêm posições individuais de liderança nas vendas de novos equipamentos. RAM2 Prensas Hidráulicas, Hydromex Maquinaria, MATRO e KLUMEX atendem necessidades de retrofit e uso leve que são menos atrativas para marcas globais. A concorrência no segmento intermediário concentra-se no custo total de propriedade, e não apenas no preço do equipamento. A dependência de importações torna a cobertura de serviço local importante para compradores que avaliam entrega, comissionamento, peças de reposição e reparo de emergência.
Em março de 2025, a Schuler Inc. concluiu um rebranding global como fornecedora integrada de tecnologia de conformação e manuseio. Essa mudança ampliou seu alcance competitivo além do fornecimento convencional de prensas para manuseio e automação relacionada. A Bystronic concluiu a aquisição da divisão de Ferramentas para Processamento de Materiais da Coherent Corp. em fevereiro de 2026. Anunciou um acordo para adquirir a Isochronic AG em agosto de 2026, adicionando sistemas robóticos de triagem de alta velocidade e software para processamento de chapas metálicas. Essas movimentações unem requisitos de laser, manuseio e automação em torno de operações com chapas metálicas.
As oportunidades de serviço permanecem no fornecimento de peças de reposição e reparo de emergência para equipamentos mais antigos fora dos principais corredores automotivos. Pacotes integrados de prensa, matriz e automação podem atender fornecedores Tier 2 e Tier 3 sem recursos de engenharia internos. Sistemas de monitoramento que podem ser instalados em máquinas fabricadas entre 2000 e 2015 são outra oportunidade de serviço relevante. Empresas locais menores podem estar bem posicionadas nessas áreas porque seus modelos operacionais focados no México apoiam as atualizações exigidas pelas normas de proteção de maquinário NOM-004-STPS-1999 e pelos requisitos de sistemas de controle ISO 13849.
Líderes da Indústria de Máquinas de Prensa Industrial do México
-
TRUMPF SE + Co. KG
-
AMADA CO., LTD.
-
AIDA ENGINEERING, LTD.
-
Schuler Inc.
-
Komatsu Industries Mexico S.A. de C.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Agosto de 2026: A Kia iniciou a produção do SUV elétrico compacto EV3 em sua instalação de Pesquería, Nuevo León, em 4 de agosto de 2026, apoiada por um investimento de 649 milhões de USD escalonado até 2028. O lançamento reconfigura os requisitos de prensagem e união em toda a base de fornecedores Tier 1 e estabelece o México como o único polo de produção do EV3 da Kia fora da Coreia do Sul, criando demanda sustentada de aquisição de prensas a jusante.
- Agosto de 2026: A Bystronic anunciou um acordo para adquirir a Isochronic AG, uma especialista suíça em automação de sistemas robóticos de triagem de alta velocidade e software para processamento de chapas metálicas. A aquisição aprofunda as capacidades de integração de automação da Bystronic em fluxos de trabalho adjacentes a prensas e fortalece seu posicionamento no mercado mexicano, à medida que as linhas de prensa incorporam cada vez mais o manuseio automatizado de materiais.
- Fevereiro de 2026: A Bystronic concluiu a aquisição da divisão de Ferramentas para Processamento de Materiais da Coherent Corp., adicionando processamento de micro-materiais e aplicações de laser semicondutor ao seu portfólio, expandindo seu mercado endereçável para os segmentos de fabricação aeroespacial e de precisão médica ativos no México.


Escopo do Relatório do Mercado de Máquinas de Prensa Industrial do México
O Mercado de Máquinas de Prensa Industrial do México é Segmentado por Tecnologia de Acionamento (Prensas Mecânicas Convencionais, Prensas Hidráulicas, Prensas Pneumáticas e Mais), por Força de Prensa (Até 100 Toneladas, 101–500 Toneladas, 501–1.000 Toneladas e Mais), por Aplicação (Forjamento, Compactação de Pó e Mais), por Indústria de Uso Final (Aeroespacial e Defesa, Elétrico e Eletrônico e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas |
| Prensas Hidráulicas |
| Prensas Pneumáticas |
| Outras Prensas e Híbridas |
| Até 100 Toneladas |
| 101-500 Toneladas |
| 501-1.000 Toneladas |
| 1.001-2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Forjamento |
| Endireitamento e Conformação Geral |
| Moldagem por Compressão |
| Compactação de Pó |
| Montagem, Prensagem e União |
| Outras Aplicações de Prensa |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário e Equipamentos Industriais |
| Elétrico e Eletrônico |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Construção e Equipamentos Pesados |
| Equipamentos de Energia e Geração de Energia |
| Produtos Metálicos e Fabricação Geral |
| Fabricação Médica e de Precisão |
| Outras Indústrias de Uso Final |
| Por Tecnologia de Acionamento | Prensas Mecânicas Convencionais |
| Prensas Servo-Mecânicas | |
| Prensas Hidráulicas | |
| Prensas Pneumáticas | |
| Outras Prensas e Híbridas | |
| Por Força de Prensa | Até 100 Toneladas |
| 101-500 Toneladas | |
| 501-1.000 Toneladas | |
| 1.001-2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação | Estampagem, Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Forjamento | |
| Endireitamento e Conformação Geral | |
| Moldagem por Compressão | |
| Compactação de Pó | |
| Montagem, Prensagem e União | |
| Outras Aplicações de Prensa | |
| Por Indústria de Uso Final | Automotivo e Transporte |
| Aeroespacial e Defesa | |
| Maquinário e Equipamentos Industriais | |
| Elétrico e Eletrônico | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Construção e Equipamentos Pesados | |
| Equipamentos de Energia e Geração de Energia | |
| Produtos Metálicos e Fabricação Geral | |
| Fabricação Médica e de Precisão | |
| Outras Indústrias de Uso Final |


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para máquinas de prensa industrial no México?
O mercado de máquinas de prensa industrial do México tem previsão de crescer a um CAGR de 4,88% de 2026 a 2031 e atingir 0,66 bilhões de USD até 2031; nearshoring, localização de veículos elétricos e automação de fábricas apoiam essa expansão.
Qual tecnologia de prensa está crescendo mais rapidamente no México?
As prensas servo-mecânicas têm projeção de crescer a um CAGR de 8,3% até 2031. O movimento programável do cursor, a recuperação de energia e os requisitos de tolerância mais rígidos as tornam relevantes para peças avançadas de aço e alumínio.
Qual setor de uso final responde pela maior demanda?
Automotivo e transporte lideraram com 38,4% da receita em 2025. Sua grande base de fornecedores apoia a demanda por aplicações de carroceria, chassi, trem de força e componentes de bateria emergentes.
Por que os investimentos em veículos elétricos são importantes para a demanda por equipamentos de prensa?
Projetos de veículos elétricos e baterias necessitam de equipamentos para estruturas de carroceria multimaterial, barramentos, empilhamento de laminações e montagem de módulos de bateria. O mercado de máquinas de prensa industrial do México ganha demanda dos montadores de veículos e de seus fornecedores Tier 1 e Tier 2.
Quais regiões mexicanas têm a maior demanda por equipamentos?
Nuevo León, Coahuila, Guanajuato, Querétaro e San Luis Potosí lideram a demanda devido à atividade automotiva, aeroespacial e eletrônica. Os centros de fabricação do norte e o corredor do Bajío sustentam o mercado de máquinas de prensa industrial do México.
O que restringe as compras de equipamentos por fornecedores menores?
Altos custos iniciais, taxas de financiamento, exposição a importações, tarifas e prazos de entrega podem atrasar as compras de capital por pequenas e médias empresas. O suporte do IMMEX é mais relevante para instalações orientadas à exportação, deixando os produtores voltados ao mercado doméstico com maior exposição.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
