
Marktgröße und Marktanteile für industrielle Pressen in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.51 Milliarden US-Dollar |
| Marktgröße (2026) | 0.52 Milliarden US-Dollar |
| Marktgröße (2031) | 0.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.88 % |
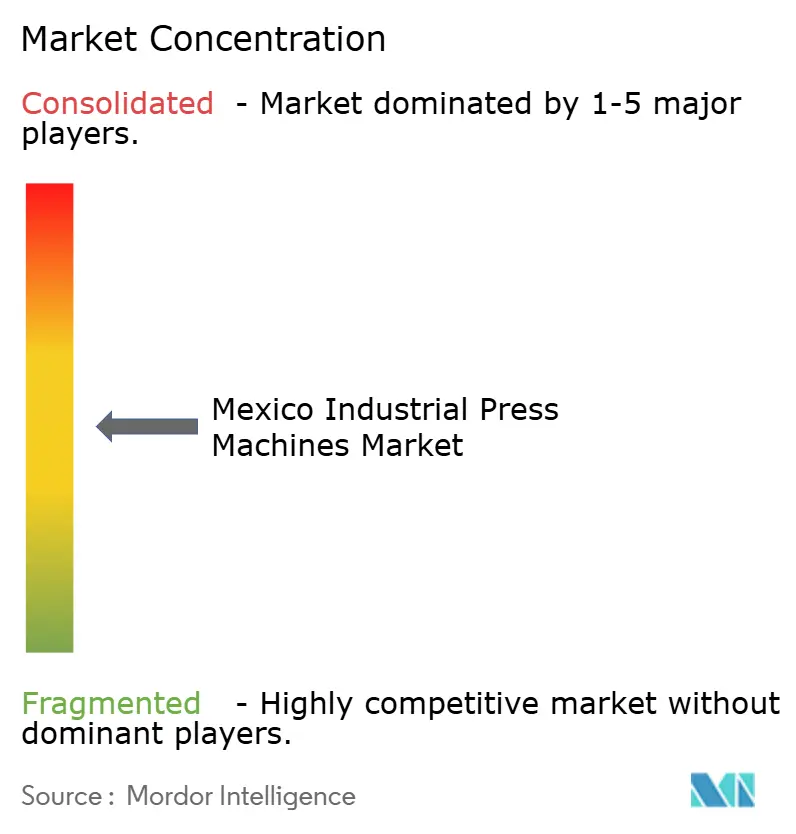
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Pressen in Mexiko von Mordor Intelligence
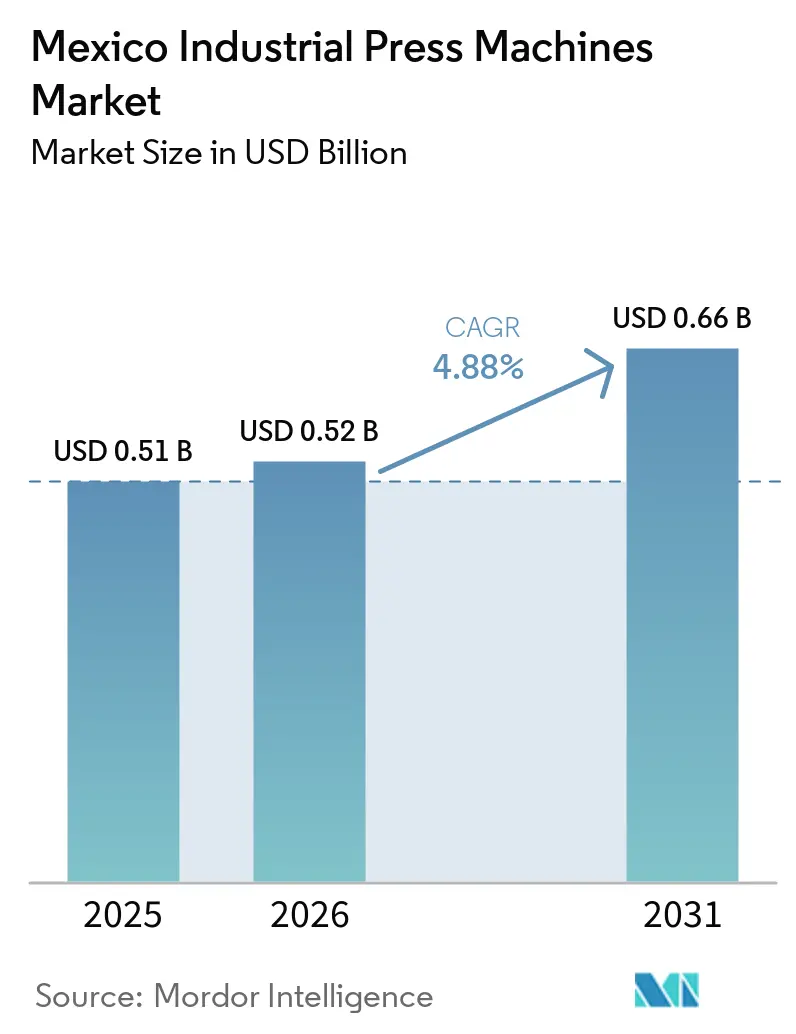
Die Marktgröße für industrielle Pressen in Mexiko wird für 2025 auf 0,51 Milliarden USD und für 2026 auf 0,52 Milliarden USD geschätzt und soll bis 2031 0,66 Milliarden USD erreichen, mit einer CAGR von 4,88 % von 2026 bis 2031.
Nearshoring treibt die Nachfrage nach Umform-, Stanz- und Fügetechnik an, da die Automobil- und Komponentenproduktion näher an nordamerikanische Kunden verlagert wird. Die Produktion von Elektrofahrzeugen und die Lokalisierung von Batteriekomponenten weiten die Nachfrage über das traditionelle Karosserieblechstanzen hinaus auf Präzisionseinpressungen, Sammelschienenfertigung und strukturelles Fügen aus. Plan México kombiniert Steuererleichterungen und Finanzierungsprogramme, die Maschinenkäufe unterstützen, obwohl kleinere Zulieferer nach wie vor auf schwierige Finanzierungsbedingungen stoßen können. Der Markt für industrielle Pressen in Mexiko ist zudem mit Importabhängigkeit, Energiekostenunsicherheit und einem Mangel an Technikern konfrontiert, die fortschrittliche Linien installieren, programmieren und warten können. Diese Bedingungen begünstigen Anbieter, die Geräteverkäufe mit lokalem Service, Nachrüstkapazitäten und Finanzierungsunterstützung für Käufer kombinieren, die keine verzögerten Renditen verkraften können, insbesondere in etablierten Automobilclustern und neueren Standorten der Luft- und Raumfahrt- sowie Elektronikindustrie in Mexiko.
Wichtigste Erkenntnisse des Berichts
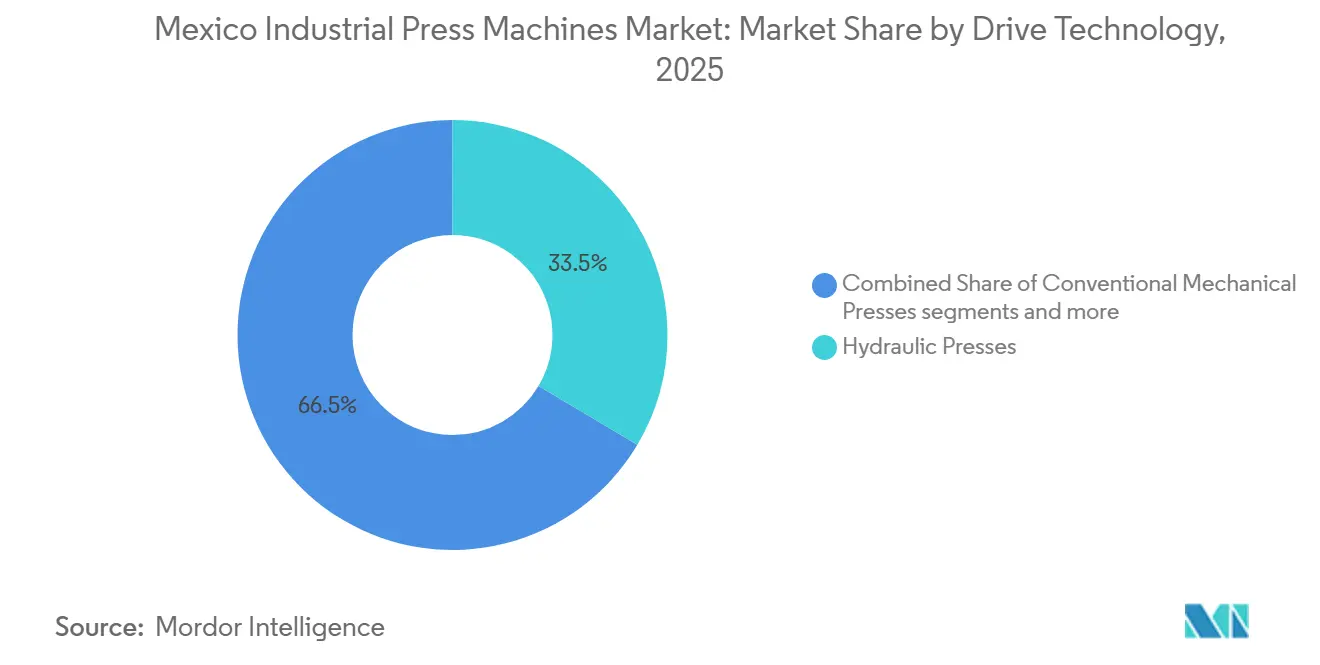
- Nach Antriebs- und Betätigungstechnologie hielten Hydraulikpressen im Jahr 2025 einen Marktanteil von 33,5 % am Markt für industrielle Pressen in Mexiko, während Servo-Mechanikpressen bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen werden.
- Nach Presskraft und Kapazität hielt der Bereich von 101 bis 500 Tonnen im Jahr 2025 einen Marktanteil von 33,7 % am Markt für industrielle Pressen in Mexiko, während Pressen über 2.000 Tonnen bis 2031 voraussichtlich mit einer CAGR von 5,6 % wachsen werden.
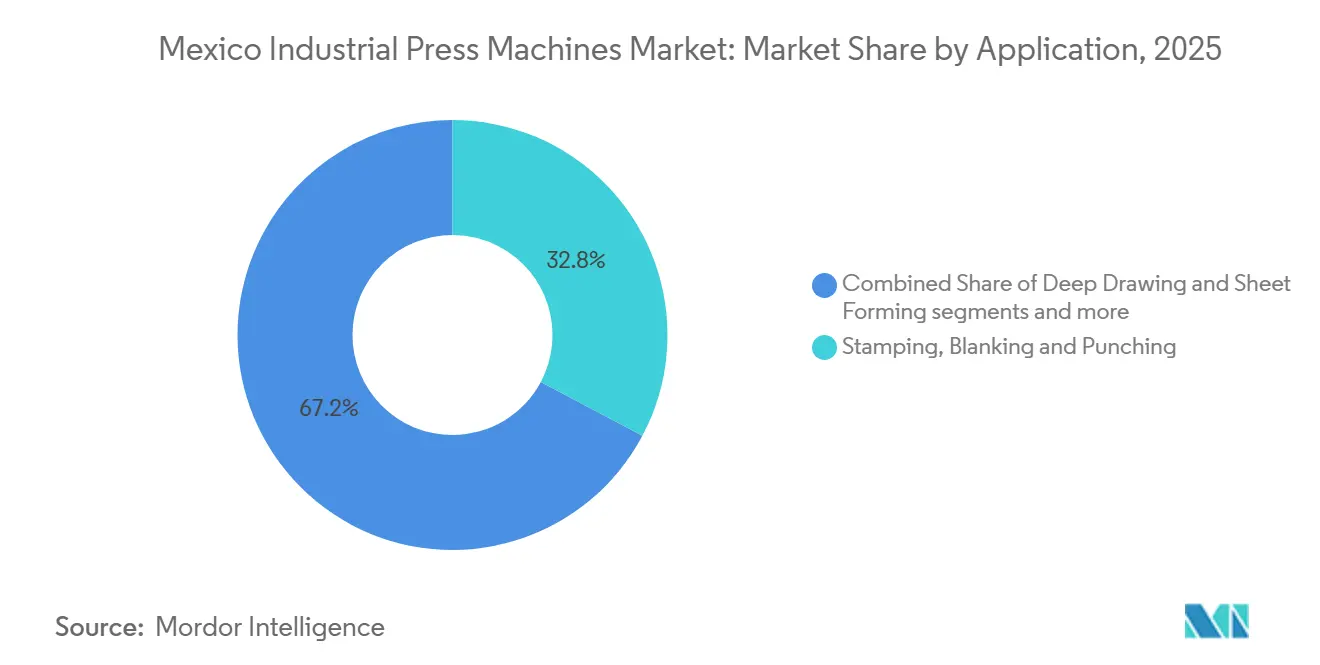
- Nach Anwendung und Prozess entfielen Stanzen, Schneiden und Lochen im Jahr 2025 auf 32,8 % der Marktgröße für industrielle Pressen in Mexiko, während Montage, Einpressen und Fügen mit einer CAGR von 6,0 % bis 2031 zunehmen.
- Nach Endverbrauchsbranche entfielen Automobil und Transport im Jahr 2025 auf 38,4 % der Marktgröße für industrielle Pressen in Mexiko, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für industrielle Pressen in Mexiko
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring und Erweiterung der Automobilkapazitäten | +1.5% | Nuevo León, Coahuila, Chihuahua, Guanajuato und San Luis Potosí | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung von Elektrofahrzeugen und Batteriekomponenten | +1.1% | Nuevo León, San Luis Potosí und Querétaro | Mittelfristig (2–4 Jahre) |
| Automatisierung und Einführung von Industrie 4.0 | +0.8% | National, mit frühen Gewinnen in Nuevo León, Querétaro und Puebla | Mittelfristig (2–4 Jahre) |
| Ersatz veralteter Pressenausrüstung | +0.5% | National, konzentriert im nördlichen Automobilgürtel und dem Bajío-Korridor | Kurzfristig (≤ 2 Jahre) |
| Einführung von Servopressen für hochfeste und leichte Werkstoffe | +0.4% | Nuevo León, Guanajuato und San Luis Potosí | Mittelfristig (2–4 Jahre) |
| Lokaler Service und Nachrüstungsökonomie unter Importabhängigkeit | +0.2% | National, mit frühen Gewinnen in den Servicezentren Querétaro und Puebla | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring und Erweiterung der nordamerikanischen Automobilkapazitäten
Nearshoring und regionale Lieferkettenstrategien verlagern Automobil- und Komponentenfertigungskapazitäten nach Mexiko. Nuevo León zog im Jahr 2025 1,45 Milliarden USD aus 18 Automobilprojekten an, wobei 4 Projekte mit der Elektromobilität verbunden waren. Coahuila verzeichnete 386,84 Millionen USD aus 19 Automobilprojekten, mit Aktivitäten in der Aluminiumverarbeitung, Automobilteilen und Elektromobilitätskomponenten. Diese Erweiterungen erfordern Progressive- und Transferpressen für neue Tier-1-Stanzkapazitäten im nördlichen Korridor. Die 2.274 Hektar Industrieparkfläche, die sich 2025 im Bau befanden, deuten darauf hin, dass Gerätekäufe fortgesetzt werden, wenn Werke von der Bau- in die Ausstattungsphase übergehen. Der Markt für industrielle Pressen in Mexiko profitiert, wenn Anbieter lokale Vertreter bevorzugen, die Liefer-, Installations- und Servicezeiten verkürzen können.
Lokalisierung von Elektrofahrzeugen und Batteriekomponenten
Die Produktion von Elektrofahrzeugen verändert die Anforderungen an Stanz-, Füge- und Einpressanlagen in Mexiko. Kia begann am 4. August 2026 mit der Produktion des kompakten Elektro-SUV EV3 in seinem Werk in Pesquería, unterstützt durch eine Investition von 649 Millionen USD, die bis 2028 gestaffelt ist. Das Projekt erfordert Mehrwerkstoff-Karosseriestrukturen und EV-spezifisches strukturelles Fügen, was den Bedarf an dedizierten Pressenlinien erhöht. BMW begann mit dem Aufbau von Hochvoltbatterie-Montagekapazitäten in San Luis Potosí im Rahmen seines Investitionsprogramms von 800 Millionen EUR bzw. 870 Millionen USD. Die Batteriemodulproduktion benötigt Anlagen für Laminierungsstapelung, Sammelschienenstanzen und Zellkompressionsformen. Der Markt für industrielle Pressen in Mexiko gewinnt daher Nachfrage sowohl von Fahrzeugherstellern als auch von den Tier-1- und Tier-2-Zulieferern, die neue EV-Plattformen unterstützen.
Automatisierung und Einführung von Industrie 4.0
Die Fabrikautomatisierung steigert den Wert neuer Presseninstallationen in Automobil-, Haushaltsgeräte- und Elektronikwerken. Die Plan-México-Finanzierung über NAFIN und Bancomext hatte bis Februar 2026 120 Milliarden MXN bzw. 6,9 Milliarden USD für kleine und mittlere Unternehmen mobilisiert. Das Programm umfasst Unterstützung für die Modernisierung von Anlagevermögen, die kleineren Herstellern helfen kann, Automatisierungsaufrüstungen zu finanzieren. Automatisierte Linien kombinieren robotergestützte Materialhandhabung, sensorbasierte Tonnageüberwachung und geschlossene Servosteuerung. Diese Konfigurationen verdrängen eigenständige Altmaschinen in Hochvolumenanwendungen. Der Markt für industrielle Pressen in Mexiko verlagert sich daher hin zu höherwertigen Systemen, auch wenn die Stückzahlnachfrage langsamer steigt.
Ersatz veralteter Pressenausrüstung
Ein erheblicher Teil des in Mexiko installierten Pressenbestands stammt aus der Maquiladora-Expansion der 1990er bis frühen 2000er Jahre. Viele konventionelle mechanische und hydraulische Einheiten hatten bis 2025 die empfohlenen Überholungsintervalle überschritten. Anbieter können den Ersatz nicht leicht aufschieben, wenn Ausfallzeiten die Just-in-time-Automobilproduktion gefährden. Schuler Inc. Mexico betreibt Servicezentren in Puebla, Querétaro und Ramos Arizpe, während AIDA Engineering de México seit 2008 von Querétaro aus tätig ist. Ihre Angebote für Ersatz, Verlagerung und Service adressieren einen Kaufzyklus, der sich von Greenfield-Investitionen unterscheidet. Die Nachrüstung einer großen Hydraulikpresse mit modernen Servo-Hydrauliksteuerungen kann 30 % bis 50 % eines neuen Systems kosten und dabei eine Leistung nahe der eines Originalgeräts des Herstellers erzielen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Importabhängigkeit, Lieferzeiten, Devisenrisiko und Zollbelastung | -0.8% | National, mit der stärksten Belastung in den nördlichen Bundesstaaten und dem Bajío-Korridor | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten und Finanzierungsbedarf | -0.6% | National, insbesondere Tier-2- und Tier-3-Unternehmen in Guanajuato, Puebla und Coahuila | Mittelfristig (2–4 Jahre) |
| Volatile Energiekosten und Zuverlässigkeit der industriellen Stromversorgung | -0.4% | National, mit der höchsten Belastung in den nördlichen Bundesstaaten, die auf das CFE-Netz angewiesen sind | Mittelfristig (2–4 Jahre) |
| Mangel an qualifiziertem Personal für Pressenwartung und Systemintegration | -0.3% | Nuevo León, Querétaro und der Bajío-Korridor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Importabhängigkeit, Lieferzeiten, Devisenrisiko und Zollbelastung
Mexiko importiert einen Großteil seiner industriellen Pressenausrüstung aus Deutschland, Japan und anderen asiatischen Fertigungsstandorten. Käufer sind mit Zöllen außerhalb von Präferenzursprungsregeln, Devisenrisiken bei Euro- und Yen-Verträgen sowie Lieferzeiten von 18 bis 30 Wochen für maßgefertigte Großtonnagenmaschinen konfrontiert. Das IMMEX-Programm erlaubt exportorientierten Herstellern, Maschinen vorübergehend ohne allgemeine Einfuhrzölle zu importieren. Diese Unterstützung löst Mehrwertsteuerverpflichtungen nicht vollständig und deckt inlandsorientierte Produzenten nicht in gleicher Weise ab. Ein Erlass aus dem Jahr 2024 legte vorübergehende Zölle von 5 % bis 50 % auf 544 Zolltarifpositionen fest, darunter ausgewählte Investitionsgüterkategorien. Der Markt für industrielle Pressen in Mexiko kann daher bei kleinen und mittleren Käufern außerhalb von IMMEX längere Kapitalinvestitionszyklen verzeichnen.
Hohe Anfangsinvestitionskosten und Finanzierungsanforderungen
Neue Großtonnagenmaschinen erfordern erhebliches Kapital, bevor ein Hersteller betriebliche oder steuerliche Vorteile realisieren kann. Eine mittelgroße 300-Tonnen-Servopresse kann 500.000 USD kosten, während eine mehrstufige Transferpressenlinie 5 Millionen USD übersteigen kann. NAFIN bietet eine Plan-México-Festzinsfinanzierung zu Zinssätzen von bis zu 14,5 % pro Jahr an. Diese Zinssätze erhöhen die effektiven Kosten neuer Ausrüstung für inländische kleine und mittlere Zulieferer. Das Präsidialdekret vom 22. Januar 2025 sieht sofortige Abzüge von 35 % bis 91 % für qualifizierende neue Anlagevermögensinvestitionen vor. Der zeitliche Abstand zwischen einer Gerätezahlung und der Steuererleichterung kann Aufrüstungsaktivitäten dennoch einschränken, wenn Unternehmen kurzfristig über keine ausreichende Liquidität verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebs- und Betätigungstechnologie: Hydraulikpressen führen, während Servo-Mechanikpressen beschleunigen
Hydraulikpressen hielten 2025 einen Nachfrageanteil von 33,5 %, gestützt durch ihren Einsatz beim Tiefziehen, Schmieden und Schwerstformen. Ihre Vielseitigkeit entspricht den vielfältigen Anforderungen der mexikanischen Automobil- und Industriezuliefererbasis. Servo-Mechanikpressen werden voraussichtlich von 2026 bis 2031 eine CAGR von 8,3 % verzeichnen. Hersteller setzen Servosysteme ein, wenn hochfester Stahl und Aluminium programmierbare Stößelbewegungen und Energierückgewinnung erfordern. Konventionelle mechanische Pressen behalten einen großen installierten Bestand im Hochvolumen-Einzelhubstanzen, während Pneumatikpressen leichtere Montage- und Pilotproduktionsarbeiten bedienen.
Die mexikanische Industrie für industrielle Pressen übernimmt Servosysteme dort, wo Toleranzanforderungen und Materialveränderungen die Kosten rechtfertigen. Programmierbare Hubprofile können die Werkzeugstandzeit im Vergleich zu mechanischen Systemen mit fester Bewegung um 20 % bis 40 % verlängern. Dies ist besonders relevant für die Hochmix-EV-Komponentenproduktion, bei der der Werkzeugwechsel kostspielig ist. BMWs Investition in San Luis Potosí umfasst die Erweiterung der Karosseriewerkstatt und fortschrittliche Automatisierung und setzt ein Beschaffungsmuster, dem lokale Zulieferer folgen können. Hybrid- und energieeffiziente Antriebe wecken das Interesse von Betreibern, die sich um Stromkosten sorgen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Presskraft und Kapazität: Mittlere Tonnage verankert das Volumen, Ultragroßkapazität führt das Wachstum an
Der Bereich von 101 bis 500 Tonnen hielt 2025 einen Anteil von 33,7 % und eignet sich für das Progressive-Stanzwerkzeugstanzen von Strukturhalterungen, Türinnenteilen und Hilfsrahmenkomponenten. Die Kategorie über 2.000 Tonnen wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,6 % wachsen. Große Systeme unterstützen Karosserieblech-Investitionen im Zusammenhang mit der EV-Plattform-Umrüstung in Montagewerken. Kias Investition in Pesquería zeigt die Nachfrage nach Anlagen, die große Aluminiumkarosseriestrukturen und Bodengruppen formen können. Der Markt für industrielle Pressen in Mexiko stützt sich weiterhin auf das mittlere Segment für sein Kernvolumen.
Die Bereiche von 501 bis 1.000 Tonnen und von 1.001 bis 2.000 Tonnen unterstützen das Schmieden und Tiefziehen für Antriebsstrang- und Antriebskomponenten. Die Nachfrage in diesen Bereichen ist vergleichsweise stabil, solange die Produktion von Fahrzeugen mit Verbrennungsmotor im Prognosezeitraum anhält. Maschinen bis 100 Tonnen bedienen Einpress-, Montage- und Dünnblechstanzarbeiten für Elektronik und Haushaltsgeräte. Baja California und Querétaro unterstützen diese leichtere Geräteanfrage durch Elektronikfertigungsaktivitäten. Käufer in der Klasse von 101 bis 500 Tonnen wählen zunehmend Servoantriebsoptionen, da niedrigere Komponentenkosten und engere EV-Kundentoleranzen den Aufrüstungsfall verbessern.
Nach Anwendung und Prozess: Stanzen dominiert, Montagepressen verzeichnen das höchste Wachstum
Stanzen, Schneiden und Lochen entfielen 2025 auf 32,8 % des Marktes für industrielle Pressen in Mexiko. Der Prozess bleibt zentral für die Blechfertigung für Automobil-Karosserie-, Fahrgestell- und Antriebsstrangkomponenten. Montage, Einpressen und Fügen werden bis 2031 voraussichtlich mit einer CAGR von 6,0 % steigen. Das Wachstum spiegelt die Nachfrage nach Batteriemodulpressen, Sammelschienenstanzlinien und strukturellen Pressbondingstationen wider. Batterieinvestitionen in Pesquería haben die Nachfrage nach Einpress-Batteriemodulmontageausrüstung erhöht, die in Mexikos Werkzeugbasis relativ neu ist.
Tiefziehen und Blechformen bedienen Gehäuse für Haushaltsgeräte und Kraftstoffsystemkomponenten. Schmieden unterstützt Antriebsstrang- und Schwermaschineanwendungen in Bundesstaaten mit etablierter Schmiedekapazität. Pressformen und Pulververdichtung bedienen kleinere Luft- und Raumfahrtverbundstoff- und Medizinpräzisionsanwendungen. Richten und allgemeines Formen bieten eine Nachfragebasis für Landwirtschafts- und Baumaschinenlieferanten im Bajío-Korridor. Die Sammelschienen- und EV-Steckverbinderproduktion veranschaulicht den Übergang zu prozessspezifischen Konfigurationen, da EV-Lieferketten Qualitäts- und Zykluszeit-Erwartungen erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil führt, Luft- und Raumfahrt verzeichnet das schnellste Wachstum
Automobil und Transport entfielen 2025 auf 38,4 % des Umsatzes. Dichte Tier-1- und Tier-2-Zulieferernetzwerke rund um Montagewerke in Nuevo León, Puebla und Guanajuato stützen diese führende Position. Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,3 % wachsen. Die Luft- und Raumfahrtbasis in Querétaro, Baja California und Sonora benötigt engtolerante hydraulische und servo-hydraulische Pressen für Aluminium-Flugzeugzellen- und Strukturteile. Mexiko verzeichnete 2023 5.868 Roboterinstallationen, wobei der Automobilbereich 70 % ausmachte, was die etablierte Verbindung zwischen Automobilproduktion und Automatisierung widerspiegelt.
Hersteller von Elektro- und Elektronikprodukten benötigen Dünnblechstanz- und Präzisionslochausrüstung in Baja California und Nuevo León. Medizin- und Präzisionsfertigung nutzt Hydraulik- und Servopressen für Implantatkomponenten in der Nähe von Monterrey und Guadalajara. Bau- und Schwermaschinenbau bieten eine Basisnachfrage nach Ausrüstung, die Infrastrukturinvestitionen folgt. Luft- und Raumfahrt-, Medizin- und Energieanwendungen bevorzugen Hochmix- und Niedrigvolumenproduktion mit spezialisierten Spezifikationen. Die mexikanische Industrie für industrielle Pressen sieht daher, wie sich ihr Umsatzmix in mehreren Endverwendungen hin zu höherspezifizierten Anlagen verschiebt.
Geografische Analyse
Nuevo León, das größte Nachfragezentrum im nördlichen Fertigungsgürtel Mexikos, zog im zweiten Quartal 2025 3,03 Milliarden USD an ausländischen Direktinvestitionen an, ein Anstieg von 31,6 % gegenüber dem Vorjahr. Der Bundesstaat verzeichnete auch 1,45 Milliarden USD an Automobilinvestitionen in 18 Projekten im Jahr 2025. Monterrey ist die Betriebsbasis für Service und Distribution im Norden. Das Servicezentrum von Schuler Inc. in Ramos Arizpe, die Querétaro-Basis von AIDA Engineering de México und unabhängige Integratoren unterstützen Hersteller im Korridor.
Coahuila zog 2025 386,84 Millionen USD an Automobilinvestitionen in 19 Projekten an. Die Projekte konzentrierten sich auf Aluminiumformen, elektrische Komponenten und Elektromobilität. Der Bajío-Korridor von Guanajuato, Querétaro und San Luis Potosí ist das zweite Hauptzentrum für den Markt für industrielle Pressen in Mexiko. San Luis Potosí hat Aluminiumform-, Kabelbaumfertigungs- und Elektroniksystemprojekte angezogen. Guanajuato untersttzt eine beträchtliche Progressive-Stanzwerkzeugbasis.
Querétaro kombiniert Luft- und Raumfahrtfertigung mit Automobilzulieferern und unterstützt die Nachfrage nach höherspezifizierten hydraulischen und servo-hydraulischen Systemen. Puebla-Tlaxcala bleibt ein wichtiger Cluster für Stanzen und Karosserieblech-Formen aufgrund des Volkswagen-Werks in Puebla und seiner umliegenden Zuliefererbasis. Baja California beherbergt Mexikos Elektronikfertigungskonzentration und benötigt daher mehr Dünnblechloch- und Präzisionsformausrüstung. Estado de México trägt zur Haushaltsgeräte- und Allgemeinfertigungsnachfrage bei, die langsamer wächst als die Nachfrage im Norden und im Bajío. Die 2.274 Hektar Industrieparkfläche, die sich 2025 im Bau befanden, deuten auf Pressenkäufe hin, die bis 2026 und 2027 entstehen werden, wenn Einrichtungen in die Installationsphase eintreten.
Wettbewerbslandschaft
Der Markt für industrielle Pressen in Mexiko weist ein mittleres Maß an Marktkonzentration auf. Schuler Inc., AIDA Engineering, Komatsu Industries und TRUMPF halten führende Einzelpositionen im Neugeräteverkauf. RAM2 Prensas Hidráulicas, Hydromex Maquinaria, MATRO und KLUMEX bedienen Nachrüstungs- und Leichtlastbedürfnisse, die für globale Marken weniger attraktiv sind. Der Wettbewerb im mittleren Segment konzentriert sich auf die Gesamtbetriebskosten und nicht allein auf den Gerätepreis. Importabhängigkeit macht eine lokale Serviceabdeckung für Käufer wichtig, die Lieferung, Inbetriebnahme, Ersatzteile und Notfallreparatur bewerten.
Im März 2025 schloss Schuler Inc. ein globales Rebranding als integrierter Anbieter von Form- und Handhabungstechnologie ab. Dieser Schritt erweiterte seine Wettbewerbsreichweite über die konventionelle Pressenlieferung hinaus in Handhabung und verwandte Automatisierung. Bystronic schloss im Februar 2026 die Übernahme der Sparte Tools for Materials Processing von Coherent Corp. ab. Im August 2026 gab das Unternehmen eine Vereinbarung zur Übernahme von Isochronic AG bekannt und fügte damit Hochgeschwindigkeits-Robotersortiersysteme und Software für die Blechbearbeitung hinzu. Diese Schritte verbinden Laser-, Handhabungs- und Automatisierungsanforderungen rund um Blechbearbeitungsvorgänge.
Servicemöglichkeiten bestehen weiterhin in der Ersatzteilversorgung und Notfallreparatur für ältere Ausrüstung außerhalb der großen Automobilkorridore. Integrierte Pressen-, Werkzeug- und Automatisierungspakete können Tier-2- und Tier-3-Zulieferer ohne interne Ingenieurressourcen ansprechen. Überwachungssysteme, die an zwischen 2000 und 2015 gebaute Maschinen nachgerüstet werden können, sind eine weitere relevante Servicemöglichkeit. Kleinere lokale Unternehmen können in diesen Bereichen gut positioniert sein, da ihre auf Mexiko ausgerichteten Betriebsmodelle Aufrüstungen unterstützen, die durch die Maschinenschutzstandards NOM-004-STPS-1999 und die Steuerungssystemanforderungen ISO 13849 erforderlich sind.
Marktführer in der Branche für industrielle Pressen in Mexiko
-
TRUMPF SE + Co. KG
-
AMADA CO., LTD.
-
AIDA ENGINEERING, LTD.
-
Schuler Inc.
-
Komatsu Industries Mexico S.A. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Kia nahm am 4. August 2026 die Produktion des vollelektrischen kompakten SUV EV3 in seinem Werk in Pesquería, Nuevo León, auf, unterstützt durch eine Investition von 649 Millionen USD, die bis 2028 gestaffelt ist. Der Marktstart konfiguriert die Press- und Fügetechnik-Anforderungen in der gesamten Tier-1-Zuliefererbasis neu und etabliert Mexiko als einzigen EV3-Produktionsstandort von Kia außerhalb Südkoreas, was eine anhaltende nachgelagerte Pressenbeschaffungsnachfrage schafft.
- August 2026: Bystronic gab eine Vereinbarung zur Übernahme von Isochronic AG bekannt, einem Schweizer Automatisierungsspezialisten für Hochgeschwindigkeits-Robotersortiersysteme und Software für die Blechbearbeitung. Die Übernahme vertieft Bystronics Automatisierungsintegrationsfähigkeiten in pressennahen Arbeitsabläufen und stärkt seine Marktpositionierung in Mexiko, da Pressenlinien zunehmend automatisierte Materialhandhabung integrieren.
- Februar 2026: Bystronic schloss die Übernahme der Sparte Tools for Materials Processing von Coherent Corp. ab und fügte damit Mikromaterialverarbeitung und Halbleiterlaseranwendungen zu seinem Portfolio hinzu, wodurch sein adressierbarer Markt in die in Mexiko aktiven Segmente Luft- und Raumfahrt sowie Medizinpräzisionsfertigung ausgeweitet wurde.


Berichtsumfang für den Markt für industrielle Pressen in Mexiko
Der Markt für industrielle Pressen in Mexiko ist segmentiert nach Antriebstechnologie (konventionelle mechanische Pressen, Hydraulikpressen, Pneumatikpressen und weitere), nach Presskraft (bis zu 100 Tonnen, 101–500 Tonnen, 501–1.000 Tonnen und weitere), nach Anwendung (Schmieden, Pulververdichtung und weitere) sowie nach Endverbrauchsbranche (Luft- und Raumfahrt sowie Verteidigung, Elektro und Elektronik und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Konventionelle mechanische Pressen |
| Servo-Mechanikpressen |
| Hydraulikpressen |
| Pneumatikpressen |
| Sonstige und Hybridpressen |
| Bis zu 100 Tonnen |
| 101–500 Tonnen |
| 501–1.000 Tonnen |
| 1.001–2.000 Tonnen |
| Über 2.000 Tonnen |
| Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechformen |
| Schmieden |
| Richten und allgemeines Formen |
| Pressformen |
| Pulververdichtung |
| Montage, Einpressen und Fügen |
| Sonstige Pressenanwendungen |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und -ausrüstung |
| Elektro und Elektronik |
| Haushaltsgeräte und langlebige Konsumgüter |
| Bau- und Schwermaschinenbau |
| Energie- und Stromanlagen |
| Metallerzeugnisse und allgemeine Fertigung |
| Medizin- und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Nach Antriebs- und Betätigungstechnologie | Konventionelle mechanische Pressen |
| Servo-Mechanikpressen | |
| Hydraulikpressen | |
| Pneumatikpressen | |
| Sonstige und Hybridpressen | |
| Nach Presskraft und Kapazität | Bis zu 100 Tonnen |
| 101–500 Tonnen | |
| 501–1.000 Tonnen | |
| 1.001–2.000 Tonnen | |
| Über 2.000 Tonnen | |
| Nach Anwendung und Prozess | Stanzen, Schneiden und Lochen |
| Tiefziehen und Blechformen | |
| Schmieden | |
| Richten und allgemeines Formen | |
| Pressformen | |
| Pulververdichtung | |
| Montage, Einpressen und Fügen | |
| Sonstige Pressenanwendungen | |
| Nach Endverbrauchsbranche | Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung | |
| Industriemaschinen und -ausrüstung | |
| Elektro und Elektronik | |
| Haushaltsgeräte und langlebige Konsumgüter | |
| Bau- und Schwermaschinenbau | |
| Energie- und Stromanlagen | |
| Metallerzeugnisse und allgemeine Fertigung | |
| Medizin- und Präzisionsfertigung | |
| Sonstige Endverbrauchsbranchen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für industrielle Pressen in Mexiko?
Der Markt für industrielle Pressen in Mexiko wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 4,88 % wachsen und bis 2031 0,66 Milliarden USD erreichen; Nearshoring, EV-Lokalisierung und Fabrikautomatisierung unterstützen diese Expansion.
Welche Pressentechnologie wächst in Mexiko am schnellsten?
Servo-Mechanikpressen werden bis 2031 voraussichtlich mit einer CAGR von 8,3 % wachsen. Programmierbare Stößelbewegungen, Energierückgewinnung und engere Toleranzanforderungen machen sie für fortschrittliche Stahl- und Aluminiumteile relevant.
Welcher Endverbrauchssektor hat die größte Nachfrage?
Automobil und Transport führten 2025 mit 38,4 % des Umsatzes. Die große Zuliefererbasis unterstützt die Nachfrage nach Karosserie-, Fahrgestell-, Antriebsstrang- und aufkommenden Batteriekomponentenanwendungen.
Warum sind EV-Investitionen für die Nachfrage nach Pressenausrüstung wichtig?
EV- und Batterieprojekte benötigen Ausrüstung für Mehrwerkstoff-Karosseriestrukturen, Sammelschienen, Laminierungsstapelung und Batteriemodulmontage. Der Markt für industrielle Pressen in Mexiko gewinnt Nachfrage von Fahrzeugherstellern und ihren Tier-1- und Tier-2-Zulieferern.
Welche mexikanischen Regionen haben die stärkste Ausrüstungsnachfrage?
Nuevo León, Coahuila, Guanajuato, Querétaro und San Luis Potosí führen die Nachfrage aufgrund von Automobil-, Luft- und Raumfahrt- sowie Elektronikaktivitäten an. Nördliche Fertigungszentren und der Bajío-Korridor stützen den Markt für industrielle Pressen in Mexiko.
Was schränkt Gerätekäufe kleinerer Zulieferer ein?
Hohe Anfangskosten, Finanzierungszinsen, Importbelastung, Zölle und Lieferzeiten können Kapitalinvestitionen kleiner und mittlerer Unternehmen verzögern. Die IMMEX-Unterstützung ist am relevantesten für exportorientierte Einrichtungen und lässt inlandsorientierte Produzenten mit größerer Belastung zurück.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
