
インドの産業用プレス機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.58 十億米ドル |
| 市場規模 (2026) | 0.62 十億米ドル |
| 市場規模 (2031) | 0.91 十億米ドル |
| 成長率 (2026 - 2031) | 7.98 % |
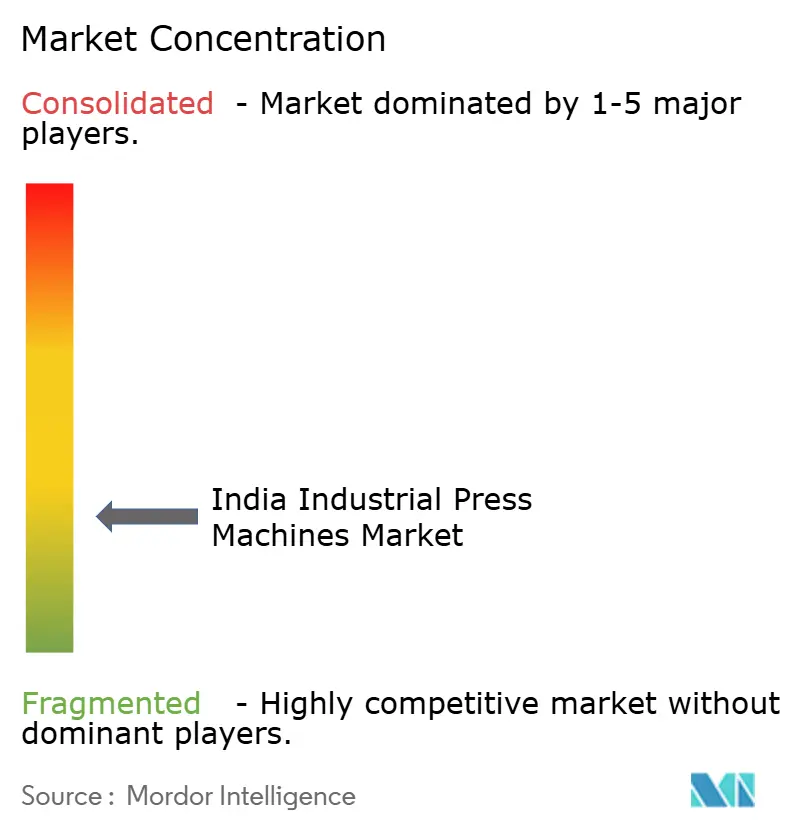
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの産業用プレス機械市場分析
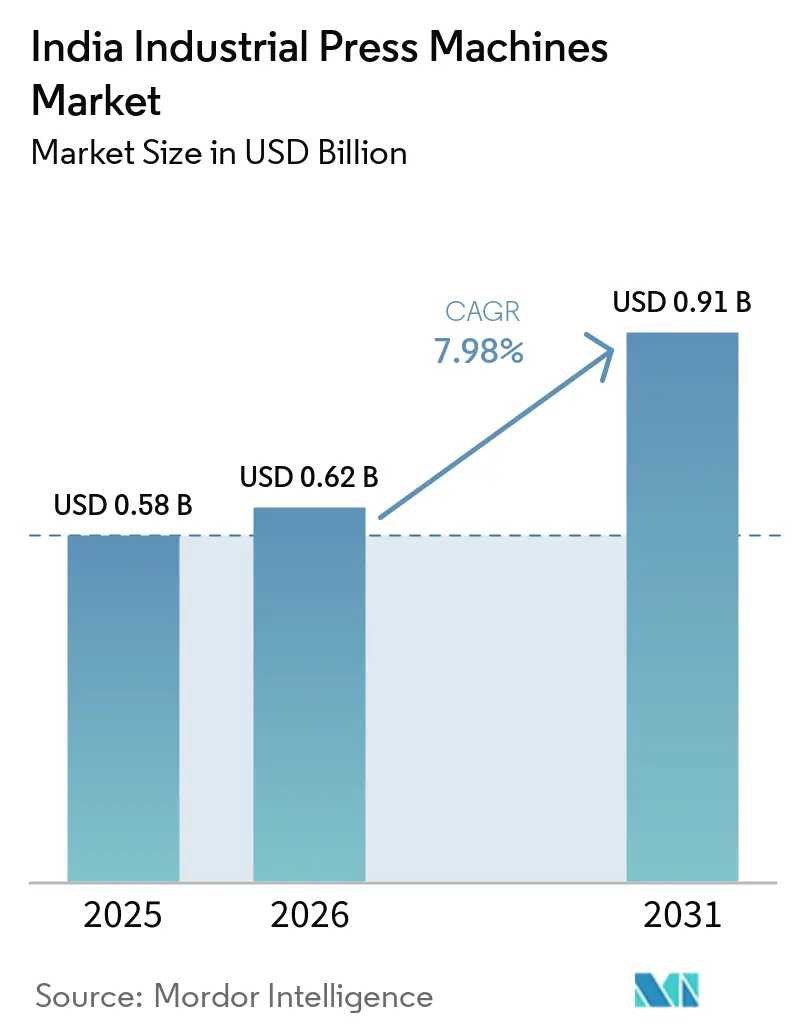
インドの産業用プレス機械市場規模は2025年に0.58 ビリオン 米ドルと評価され、2026年の0.62 ビリオン 米ドルから2031年には0.91 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.98%です。
インドの産業用プレス機械市場は、自動車、電子機器、防衛、重工業分野における産業設備投資によって支えられています。生産連動型インセンティブ(PLI)プログラムは、2025年12月時点で14セクターにわたり2兆1,600 ビリオン インドルピー(240 ビリオン 米ドル)を超える投資を呼び込み、20兆4,100 ビリオン インドルピー(2,272 ビリオン 米ドル)を超える生産・販売を生み出しました。[1] 自動車の現地調達は設備需要の中心的な源泉であり続けており、電子部品生産はより精密な成形・接合工程の必性を高めています。インドの産業用プレス機械市場は、輸入制御部品、高い設備コスト、先進ラインの立ち上げ・認定ができる専門家不足という制約にも直面しています。こうした状況は、現地サービス、アプリケーションサポート、先進技術への安定したアクセスを組み合わせることができるサプライヤーに有利に働きます。
主要レポートのポイント
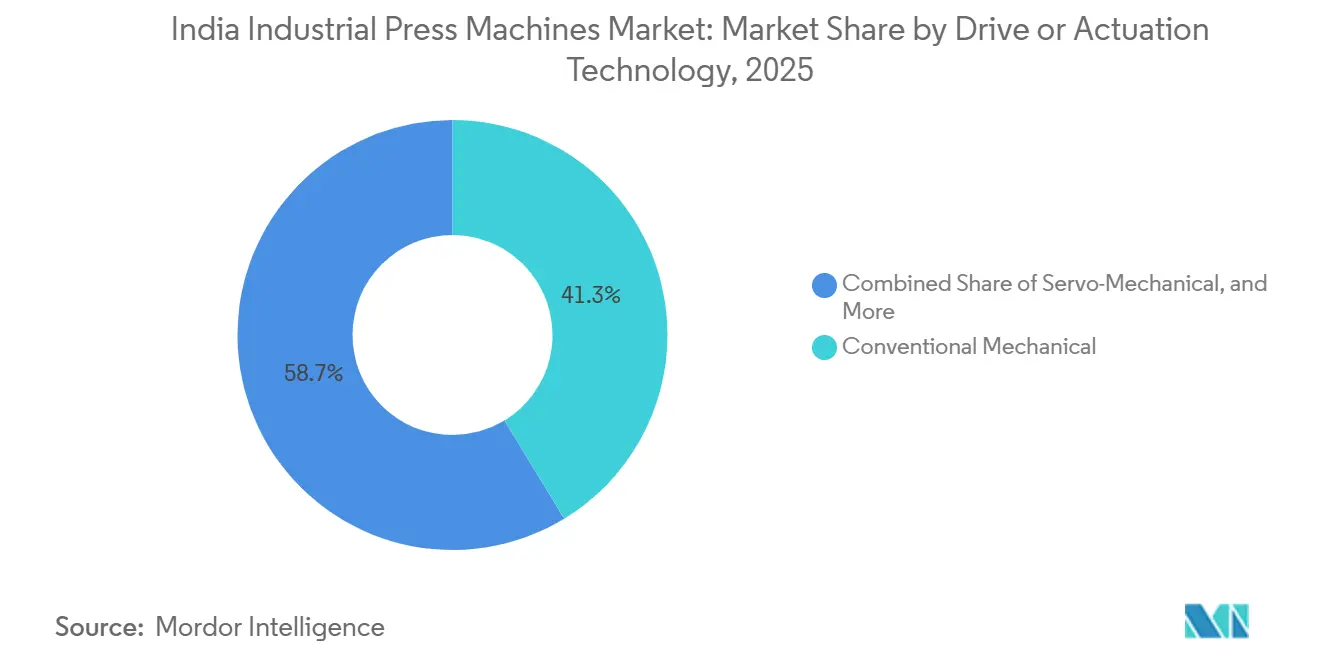
- 駆動・作動技術別では、従来型機械式プレスが2025年のインドの産業用プレス機械市場シェアの41.3%を占め、サーボ機械式プレスは2031年にかけてCAGR 9.2%で拡大すると予測されています。
- プレス力・能力別では、101~500トンの範囲が2025年のインドの産業用プレス機械市場規模の37.2%を占め、2,000トン超のシステムは2031年にかけてCAGR 8.9%で成長すると予測されています。
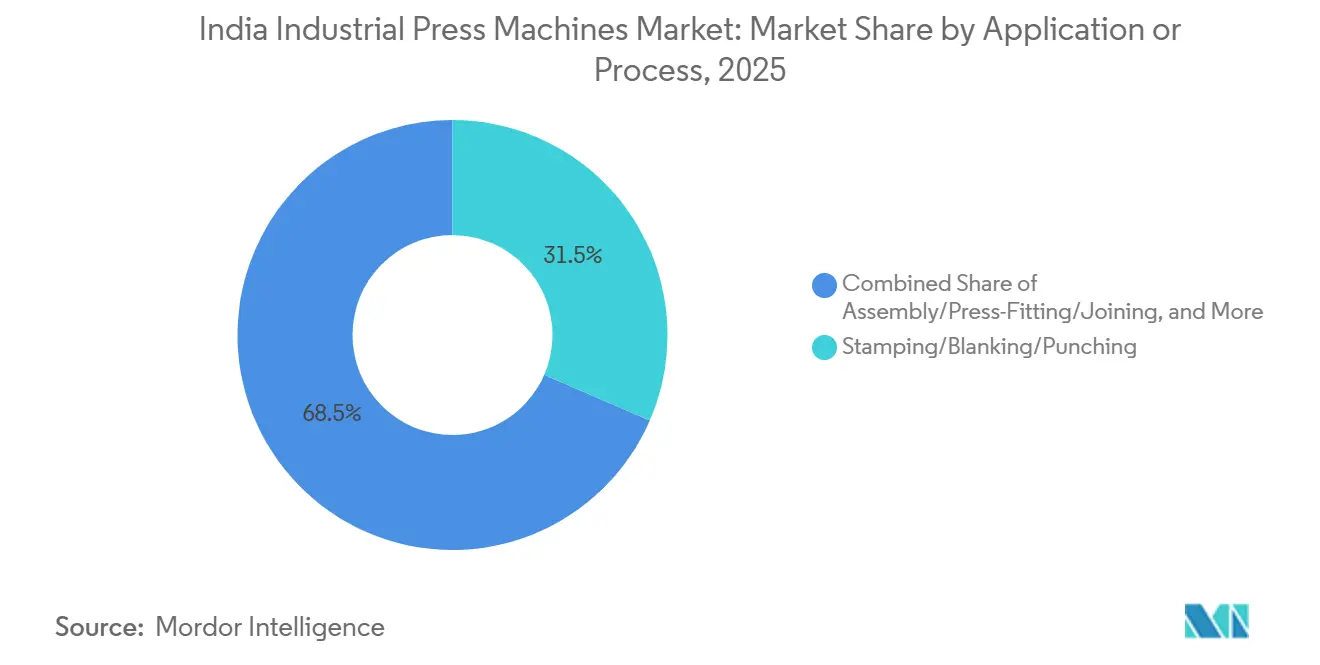
- 用途・工程別では、スタンピング、ブランキング、パンチングが2025年のインドの産業用プレス機械市場シェアの31.5%を占め、組立、圧入、接合は2031年にかけてCAGR 8.9%で拡大すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年の需要の42%占め、医療・精密製造は2031年にかけてCAGR 9.5%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの産業用プレス機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車、EV、 自動車部品の生産能力拡大 | +2.1% | マハラシュトラ州、タミル・ナードゥ州、ハリヤーナー州、 グジャラート州 | 短期(2年以内) |
| 電子機器、電気機器、 精密部品製造 | +1.6% | タミル・ナードゥ州、カルナータカ州、 マハラシュトラ州、アーンドラ・プラデーシュ州 | 中期(2~4年) |
| サーボ、CNC、 自動プレスシステムの採用 | +1.2% | 全国規模、プネー、チェンナイ、グルグラムで 早期の成果 | 中期(2~4年) |
| 防衛、航空宇宙、 重工業の現地化 | +0.9% | ウッタル・プラデーシュ州、カルナータカ州、オディシャー州 | 長期(4年以上) |
| 更新、改修、 エネルギー効率化需要 | +0.7% | 全国規模、ファリダーバード、ラージコート、 コインバトールに集中 | 短期(2年以内) |
| 輸出志向型金属成形 能力の開発 | +0.5% | タミル・ナードゥ州、マハラシュトラ州、グジャラート州の 輸出加工区 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車、EV、自動車部品の生産能力拡大
自動車・自動車部品向けPLIスキームは2,594 ビリオン インドルピー(29 ビリオン 米ドル)の予算を持ち、2025年3月までに2,958 ビリオン インドルピー(33 ビリオン 米ドル)の累積投資を呼び込み、44,987件の雇用を創出しました。EVおよび水素燃料電池部品に対する13%~18%のインセンティブ枠は、先進高張力鋼構造に適したサーボ制御システムを含む先進成形設備への投資を支援しています。PM E-DRIVEスキームは2028年3月までに1,090 ビリオン インドルピー(12 ビリオン 米ドル)の予算を持ち、指定EV部品の国内生産を義務けています。マハラシュトラ州、タミル・ナードゥ州、ハリヤーナー州は、2026年7月時点でPLI自動車製造ユニット225件のうち139件を占め、確立された産業集積地における設置、工具、保守需要を集中させています。マヒンドラ・アンド・マヒンドラは、チャカンと新設のナーグプール施設において、2027年3月までにSUVおよびEVの生産能力を月産82,000台に引き上げる計画です。インドの産業用プレス機械市場は、新ラインの導入と、部品設計の変更や厳格化するプロセス要件に対応するための更新購入から恩恵を受けています。
電子機器、電気機器、精密部品製造
電子部品製造スキームは2025年4月に2,292 ビリオン インドルピー(26 ビリオン 米ドル)の予算で承認され、多層PCB、SMDパッシブ部品、リチウムイオンセル、コネクタなどの部品を対象としています。このプログラムは5,900 ビリオン インドルピー(66 ビリオン 米ドル)を超える投資を呼び込み、6年間で45,600 ビリオン インドルピー(5,080 ビリオン 米ドル)の生産を支援することが期待されています。これらの製品は精密ブランキング、スタンピング、圧入工程を使用しており、0.1mm以下の公差で作業できる設備への需要を生み出しています。PLI電子機器スキームは2025年12月までに1,555 ビリオン インドルピー(17 ビリオン 米ドル)を支出しており、設備投資が進行中であることを示しています。サーボ電動およびサーボ油圧設備は、これらの工程に必要な繰り返し可能な力、速度、位置制御を提供できます。インドの産業用プレス機械市場は、サプライヤーが先進設備と現地での立ち上げ・サービスサポートを組み合わせることで恩恵を受けることができます。
サーボ、CNC、自動プレスシステムの採用
購買者は、より高い稼働率、制御された成形、低エネルギー消費、手作業の削減を提供する完全な生産セルをより重視するようになっています。これらの要件は、一貫性とサイクルタイムが生産経済性を左右するEVおよび電子機器工場で最も強く求められています。インドの産業用プレス機械市場は、そのためサーボドライブ、CNC制御、モニタリング、自動搬送機能を備えたシステムへと移行しています。サプライヤーは、プレス、工具、制御装置、マテリアルハンドリングが生産においてどのように連携するかを示す必要があります。ANDRITZ Schulerは2026年1月にHFA plus+ファインブランキングプレスを発売し、サーボ制御油圧ポンプドライブ、より高いストロークレート、改善されたエネルギー効率を実現しました。これらのシステムは、エンボス加工、コイニング、金型内組立などの工程を単一の成形ストロークに統合でき、精度とプロセス効率の両方を向上させる設備の導入根拠を強化しています。
防衛、航空宇宙、重工業の現地化
防衛・航空宇宙プログラムは、制御加熱、追跡可能なプロセス、用途別工具、認定された品質管理を備えた高力プレスシステムを必要とします。提供された評価は、防衛グレードの航空宇宙材料における超高トン数能力への需要を特定しており、プレスサプライヤーが機械設備をプロセス制御および文書化と統合することを求めています。等温加熱、クローズドループ力制御、専用工具は設置の難易度を高め、プロジェクト選定から生産開始までの期間を延長します。これらの要件により、防衛調達は標準的な単体機械購入よりも複雑になります。ISGEC Heavy Engineeringは2026年2月に、自動車プレス、鍛造プレス、防衛プレス、原子力分野向け設備のための22 ビリオン インドルピー(243 ミリオン 米ドル)の機械製造拡張を承認しました。インドの産業用プレス機械市場はこれらの高付加価値プロジェクトから恩恵を受けていますが、認定・納期サイクルは依然として長期にわたります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備コストと中小企業向け 融資の限界 | -1.5% | 全国規模、第2・第3層の 中小製造業クラスターで最も深刻 | 短期(2年以内) |
| 輸入制御装置、ドライブ、 精密部品への依存 | -1.0% | 全国規模、サーボおよびCNCプレス セグメントに集中した露出 | 中期(2~4年) |
| 金型・ダイ、制御装置、 立ち上げ専門家の不足 | -0.8% | 全国規模、プネー、チェンナイ、 ファリダーバードの拠点で早期の成果 | 中期(2~4年) |
| 高精度・安全重要用途向けの 長い認定サイクル | -0.4% | オディシャー州、ウッタル・プラデーシュ州、カルナータカ州の防衛、 ベンガルールとナーシクの航空宇宙 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備コストと中小企業向け融資の限界
自動車OEMおよびTier-1サプライヤーは通常、明確な設備投資予算と銀行との関係を持っていますが、中小のスタンピング・製造業者はより限られた融資能力に直面しています。中小企業向け相互信用保証スキームは、機械購入のための最大100 ビリオン インドルピー(111 ミリオン 米ドル)の信用枠に対して60%の保証カバーを提供しており、2026年の改正によりプロジェクトコストに占める機械コストの閾値が75%から60%に引き下げられました。[2] 2025年~2026年度予算では、零細・小規模企業向けの信用保証カバーも500 ミリオン インドルピー(6 ミリオン 米ドル)から1,000 ミリオン インドルピー(11 ミリオン 米ドル)に引き上げられました。中級の自動化サーボ機械式ラインは通常、2,000 ミリオン インドルピー(2 ミリオン 米ドル)から10,000 ミリオン インドルピー(11 ミリオン 米ドル)のコストがかかります。技術的な審査と担保要件は、依然として中小購買者のプロジェクトファイナンスを制限する可能性があります。インドの産業用プレス機械市場は、多くのこうした企業が従来型プレスを意図されたメンテナンス寿命を超えて稼働させ続けているため、引き続き影響を受けています。
輸入制御装置、ドライブ、精密部品への依存
インドは製造業のサブセクター全体で資本財の純輸入国であり続けており、CNCコントローラー、サーボアンプ、精密ボールスクリュー、リニアガイドはプレスの精度、信頼性、サイクルタイムの中核を担っています。[3] 提供された評価は、ドイツ、日本、台湾がこれら部品の主要な調達先であることを特定しており、外貨エクスポージャーと設備のリードタイム長期化をもたらしています。この依存は、輸入要素がコア性能を決定するサーボおよびCNCシステムで最も大きくなっています。NITI Aayogは、2025年~2026年度第2四半期(2025年7月~9月)において、インドが半導体、集積回路、電池を含む部品で依然として輸入依存度が高く、集積回路が電子機器輸入の23.7%を占めていると報告しました。[4] 国内メーカーは結果として先進設備においてより高いコスト基盤に直面しており、現地サービスと在庫を慎重に管理する必要があります。インドの産業用プレス機械市場は、先進制御・ドライブ部品の国内供給経路が確立されるまで制約を受け続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
駆動・作動技術別:サーボへの移行が価値構造を変える
従来型機械式プレスは2025年のインドの産業用プレス機械市場規模の41.3%を占めました。その地位は、中トン数自動車スタンピングにおける設置基盤の深さを反映しています。更新需要はこのカテゴリーで重要であり、購買者はメンテナンス要件が高まるか、新しい部品がより厳しい公差を必要とするまで設備を保持することが多いです。固定クランク設計は多くの確立されたスタンピング作業に適しています。油圧プレスは第2の主要技術グループを形成しており、ストロークの異なる位置で全トン数が必要な場合に使用されます。防衛鍛造、重工業成形、深絞り加工は油圧システムの重要な用途です。空圧プレスとハイブリッドシステムは、軽量組立および特殊成形用途に対応しています。その需要は、力の要件が低い場合でも繰り返し精度が重要な電子機器および医療機器製造に関連しています。
サーボ機械式プレスは2031年にかけてCAGR 9.2%で成長すると予測されています。EVモーターの積層コア積み重ねは主要な用途であり、固定クランク設備では提供できないプログラム可能な下死点制御を必要とします。ANDRITZ Schulerの2026年1月のHFA plus+発売は、サーボ制御油圧ポンプドライブとより高いストロークレートおよびエネルギー効率の向上を組み合わせました。この製品例は、自動車および電子機器の顧客が設備仕様に含めることができる機能を示しています。サーボシステムの事業性は、精度だけでなく、エネルギー節約とプロセス工程の削減に基づくようになっています。製品設計が許す場合、エンボス加工、コイニング、金型内組立を1回の成形ストロークに統合できます。これにより工具交換が減少し、生産セルに必要なスペースが削減される可能性があります。インドの産業用プレス機械産業は、より強力なアプリケーションサポートとサーボ技術へのアクセスを通じて、より高性能な設備における地位を向上させる機会を持っています。
プレス力・能力別:高トン数システムが最速の構造的成長を牽引
101~500トンの範囲は2025年のインドの産業用プレス機械市場シェアの37.2%を占めました。この能力クラスは乗用車のボディパネル、構造クロスメンバー、家電製品の筐体に対応しています。国内プレスメーカーとグローバルOEM子会社の間で最も重複が深いセグメントです。そのため、価格と技術の両面で競争が活発です。501~1,000トンおよび1,001~2,000トンの範囲は、フレームレール、EVバッテリーエンクロージャー、重量鋳造コアなどの重構造物に対応しています。これらの範囲の需要は、新しい車両プラットフォームの発売とより大型のEV構造部品の使用拡大に伴います。100トン以下のカテゴリーは精密組立、圧入、小ロット成形を支援しています。電子機器サブアセンブリと医療機器生産がその安定した需要を支えています。
2,000トン超のシステムは2031年にかけてCAGR 8.9%で成長すると予測されています。その成長は防衛鍛造と航空宇宙構造製造に関連しています。提供された評価は、防衛グレードの航空宇宙材料プログラムを国内超高トン数能力への需要源として特定しています。インドは2025年~2026年度に1,224.3 ビリオン 米ドルの機械輸出を記録し、産業機械、鉄鋼製品が主要な輸出品目に含まれていました。輸出志向型メーカーは高能力ラインを使用して、成形製品の海外需要を支援できます。能力範囲全体にわたって、サーボドライブ、プロセスモニタリング、ロボット搬送がフルシステム能力の重要性を高めています。これらの追加機能は、プレスの定格力を超えて設置ラインの価値を高めます。また、稼働率とエンジニアリングサポートを購買決定のより重要な要素にしています。インドの産業用プレス機械市場は、そのため機械的能力を自動化とサービスと統合できるサプライヤーへとシフトしています。
用途・工程別:EVと電子機器の追い風で組立用途が拡大
スタンピング、ブランキング、パンチングは2025年のインドの産業用プレス機械市場規模の31.5%を占めました。自動車ボディショップ、電気エンクロージャー製造業者、家電製品メーカーが大量の板金部品を必要とするため、これが主要なプロセス用途となりました。深絞り加工と板金成形は別の主要用途です。燃料タンク、オイルパン、EVバッテリーケーシング部品、白物家電の筐体に使用されます。このプロセスグループの需要は、OEMがセルパッケージングとモジュール組立を現地化するにつれてEVバッテリーパック製造に伴います。鍛造は低量だが高付加価値の用途です。認定されたチタンおよびニッケル合金部品を必要とする防衛・航空宇宙プログラムに関連しています。材料認定要件が厳格化するにつれて、等温および近ネットシェイププロセスの重要性が増しています。
組立、圧入、接合は2031年にかけてCAGR 8.9%で成長すると予測されています。EVパワートレイン生産はこの需要を支えており、ロータ・ステータの圧入とバッテリーモジュールの接合には制御された繰り返し可能な力変位プロファイルが必要です。従来型機械式設備はこれらの作業に対して同レベルの制御を一貫して提供することができません。矯正と一般成形は鉄道、建設、重量製造の購買者に対応しています。圧縮成形と粉末圧縮は複合材料と焼結金属部品に対応しています。これらの用途は航空宇宙構造能力が発展するにつれて重要性を増しています。電子部品製造スキームはPCBサブアセンブリとコネクタ製造も支援しています。これにより電子機器関連プロセスにおける精密ブランキングと圧入設備への需要が強化されます。インドの産業用プレス機械市場は、最も急速に拡大している用途が正確な力制御システムと従来型成形設備の両方を必要とするため恩恵を受けています。
最終用途産業別:医療と防衛が自動車を超えて市場を牽引
自動車・輸送は2025年の需要の42%を占めました。これにより、インドの産業用プレス機械市場において最大の最終用途グループとなりました。その地位はEVプラットフォーム投資とPLI自動車に関連する国内付加価値要件によって強化されています。これらの条件により、Tier-1およびTier-2サプライヤーは以前輸入によって供給されていた成形工程を現地化するよう促されています。産業機械・設備と電気・電子機器は次の重要な最終ユーザーグループを代表しています。これらは国内資本財と電子機器生産の拡大する基盤を反映しています。車両プラットフォームが大量のスタンピングパネル、構造部品、パワートレイン部品を使用するため、自動車需要は引き続き重要です。車両材料の選択と部品設計の変更も既存の成形ラインをアップグレードする理由を生み出しています。
医療・精密製造は2031年にかけてCAGR 9.5%で拡大すると予測されています。外科器具、整形外科インプラント、診断機器エンクロージャー、精密電子アセンブリは細かい公差と高品質な表面を必要とします。サーボ制御プレスはこれらの要件の多くに対して基本的な機械式設備よりも適しています。航空宇宙と防衛は他の重要な最終用途グループですが、調達サイクルが長く設備価値が高くなっています。ISGECの2026年2月の投資承認は、計画された機械製造拡張の中に防衛プレスと原子力分野向け設備を特定しました。航空宇宙サプライチェーンも追跡可能なプロセス文書と確立された認定記録を必要とします。建設・重機、エネルギー・電力設備、家電・耐久消費財はインフラ支出と製造現地化に関連した需要を加えています。インドの産業用プレス機械産業は、そのため自動車顧客に関連するものだけでなく、より広範な運用・文書化要件を満たす必要があります。
地理的分析
マハラシュトラ州、タミル・ナードゥ州、ハリヤーナー州は2026年7月時点でPLI自動車製造ユニットの最大集積地を占めていました。マハラシュトラ州は66ユニット、タミル・ナードゥ州は38ユニット、ハリヤーナー州は35ユニットを有していました。この集積により、これらの州はインドの産業用プレス機械市場における調達の最高強度地域となっています。マハラシュトラ州のプネー、ナーシク、アウランガーバードのクラスターは、OEM組立施設と広範なTier-1・Tier-2サプライチェーンを組み合わせています。この構造はスタンピング能力の定期的な更新・アップグレード需要を支えています。ハリヤーナー州のグルグラム、マネサール、バワールの回廊は、乗用車と二輪車向けの密集したスタンピングベルです。この地域は車両生産、サプライヤー、技術サービスプロバイダー間の緊密な連携から恩恵を受けています。
タミル・ナードゥ州のチェンナイとホスールゾーンは、複数OEMの自動車基盤と新興の電子機器製造回廊を統合しています。そのため、この州は自動車スタンピング設備と精密成形システムの両方への需要を生み出しています。3つの主要州は、立ち上げ、保守、プロセスサポートのための大規模な組織化された技術者基盤を持っています。これにより購買者の所有リスクが低減され、グローバルプレスOEMによる繰り返し投資が支援されます。カルナータカ州とグジャラート州は次の需要層を形成していますが、その推進要因は異なります。ベンガルールは航空宇宙、防衛電子機器、精密製造に焦点を当てています。これにより要求の厳しい用途向けの専門設備要件とライフサイクルサービスが支援されます。グジャラート州のラージコート、アフマダーバード、サナンド、ヴァドーダラー地域には多くの中小精密・一般機械メーカーがあります。ラージコートはまた、工具室や受注加工業者に対応する小型油圧・空圧プレス生産の中心地でもあります。
ウッタル・プラデーシュ州、オディシャー州、ラージャスターン州は防衛・重工業の現地化を通じて需要地として発展しています。防衛サプライチェーンに関連する大規模鍛造要件がウッタル・プラデーシュ州とオディシャー州の需要を支えています。ウッタル・プラデーシュ州とタミル・ナードゥ州の防衛産業回廊は、これらの地域における設備調達の長期的な見通しを支援しています。オディシャー州は高力鍛造プログラムと関連するエンジニアリング能力に関連しています。コインバトール、ルディアナー、ハイデラバードにも小規模な需要センターが残っています。これらのクラスターは自動車部品、航空宇宙ファスナー、産業機械の輸出を支援しています。これらの購買者はサービスの近接性、融資、改修サポートをより重視することが多いです。インドの産業用プレス機械市場における地理的分布は、車両生産、精密製造、防衛プログラム、先進設備を運用するために必要な技術リソースの組み合わせによって形成されています。
競合環境
インドの産業用プレス機械市場は、能力と技術範囲にわたって異なる競合グループをカバーしています。超高トン数システムと自動化ラインでは競争がより集中しており、プロジェクトには専門的なエンジニアリングと認定能力が必要です。500トン以下の標準・セミカスタムセグメントはより分散しています。インドで事業を展開するグローバルOEMは、従来型、サーボ機械式、油圧システムにわたるより広い製品範囲から恩恵を受けています。また、親会社のデジタルツールと確立されたアプリケーション専門知識を活用することもできます。ANDRITZは2025年3月にSchulをANDRITZ Schulerとしてリブランディングを完了しました。この統合により、SchulのプレスシステムがANDRITZの金属加工・バッテリー生産技術との統一インターフェースを通じて利用可能になりました。統合されたオファリングはデジタルモニタリング、予知保全、リモートプロセス診断をサポートしています。
ISGEC Heavy Engineeringは重要な国内重量プレスメーカーです。同社は80年以上にわたって4,000台以上のプレスを製造しており、バワールに専用の機械式プレス生産、バルタウリに油圧式プレス生産を持っています。締役会は機械製造拡張のために22 ビリオン インドルピー(243 ミリオン 米ドル)を承認し、2027年7月までに年間380 ビリオン インドルピー(417 ミリオン 米ドル)の収益を追加することが期待されています。この拡張は自動車、鍛造、防衛、原子力分野の設備を対象としています。これは国内能力が高付加価値用途に向けて準備されている直接的な例です。ANDRITZ Schulerの2026年1月のHFA plus+発売は別の戦略的動きであり、サーボ制御油圧ドライブ、エネルギー効率、より高いストロークレートへの注力を示しています。複雑な鍛造設備における国内能力投資は、防衛グレード材料における民間セクター参加への移行も反映しています。
地域の製造業者と自動化インテグレーターは、価格、納期、現地サービスを通じて小型・中トン数システムで競争しています。インドの産業用プレス機械市場のこの部分は価格感応度が高く、通常マージンが薄くなっています。サプライヤーは定期的な収益を生み出すために、アフターセールス契約、改修、予知保全サービスへの注力を強めています。顧客がフルラインを交換せずにより良い制御を必要とする場合、レガシー機械式プレス向けの改修キットが有用です。統合ホットスタンピングラインと輸出対応精密成形セルは、提供された評価で特定された他の機会領域です。インド標準局は2026年9月から関連する機械・電気機器カテゴリーに対してスキームX認証を義務付けました。この要件は認定サプライヤーに有利に働き、中小メーカーのコンプライアンス負担を高めています。
インドの産業用プレス機械産業のリーダー企業
-
ANDRITZ Schuler Group
-
AIDA India Private Limited
-
ISGEC Heavy Engineering Limited
-
Komatsu India Private Limited
-
Godrej and Boyce Manufacturing Company Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドの産業用プレス機械市場レポートの範囲
| 従来型機械式プレス |
| サーボ機械式プレス |
| 油圧式プレス |
| 空圧式プレス |
| その他・ハイブリッドプレス |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| スタンピング、ブランキング、パンチング |
| 深絞り加工と板金成形 |
| 鍛造 |
| 矯正と一般成形 |
| 圧縮成形 |
| 粉末圧縮 |
| 組立、圧入、接合 |
| その他のプレス用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・設備 |
| 電気・電子機器 |
| 家電・耐久消費財 |
| 建設・重機 |
| エネルギー・電力設備 |
| 金属製品・一般製造 |
| 医療・精密製造 |
| その他の最終用途産業 |
| 駆動・作動技術別 | 従来型機械式プレス |
| サーボ機械式プレス | |
| 油圧式プレス | |
| 空圧式プレス | |
| その他・ハイブリッドプレス | |
| プレス力・能力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途・工程別 | スタンピング、ブランキング、パンチング |
| 深絞り加工と板金成形 | |
| 鍛造 | |
| 矯正と一般成形 | |
| 圧縮成形 | |
| 粉末圧縮 | |
| 組立、圧入、接合 | |
| その他のプレス用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・設備 | |
| 電気・電子機器 | |
| 家電・耐久消費財 | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 金属製品・一般製造 | |
| 医療・精密製造 | |
| その他の最終用途産業 |
レポートで回答される主要な質問
インドにおける産業用プレス機械の予測成長率は?
インドの産業用プレス機械市場は2026年から2031年にかけてCAGR 7.98%で成長し、2031年までに0.91 ビリオン 米ドルに達すると予測されています。
インドで最も急速に成長しているプレス技術は何ですか?
サーボ機械式プレスは、EVモーター積層コアと精密電子機器用途に支えられ、2031年にかけてCAGR 9.2%で成長すると予測されています。
最も高い成長見通しを持つ能力範囲はどれですか?
2,000トン超のシステムは、防衛鍛造と航空宇宙構造製造に牽引され、2031年にかけてCAGR 8.9%で成長すると予測されています。
インドにおける産業用プレスの需要を牽引する主要用途は何ですか?
スタンピング、ブランキング、パンチングは、自動車、電気エンクロージャー、耐久消費財での使用により、2025年に31.5%のシェアで需要をリードしました。
プレス機械の最大の購買セクターはどこですか?
自動車・輸送は2025年の需要の42%を占め、EV投資と現地部品生産に支えられた最大の最終用途セクターでした。
中小プレス購買者による採用を制限する要因は何ですか?
高い設備コスト、限られた技術的プロジェクトファイナンス、輸入CNCおよびサーボ部品への依存が、中小スタンピング・製造業者による採用を遅らせています。