
メキシコ家庭用家具市場規模およびシェア
市場概要
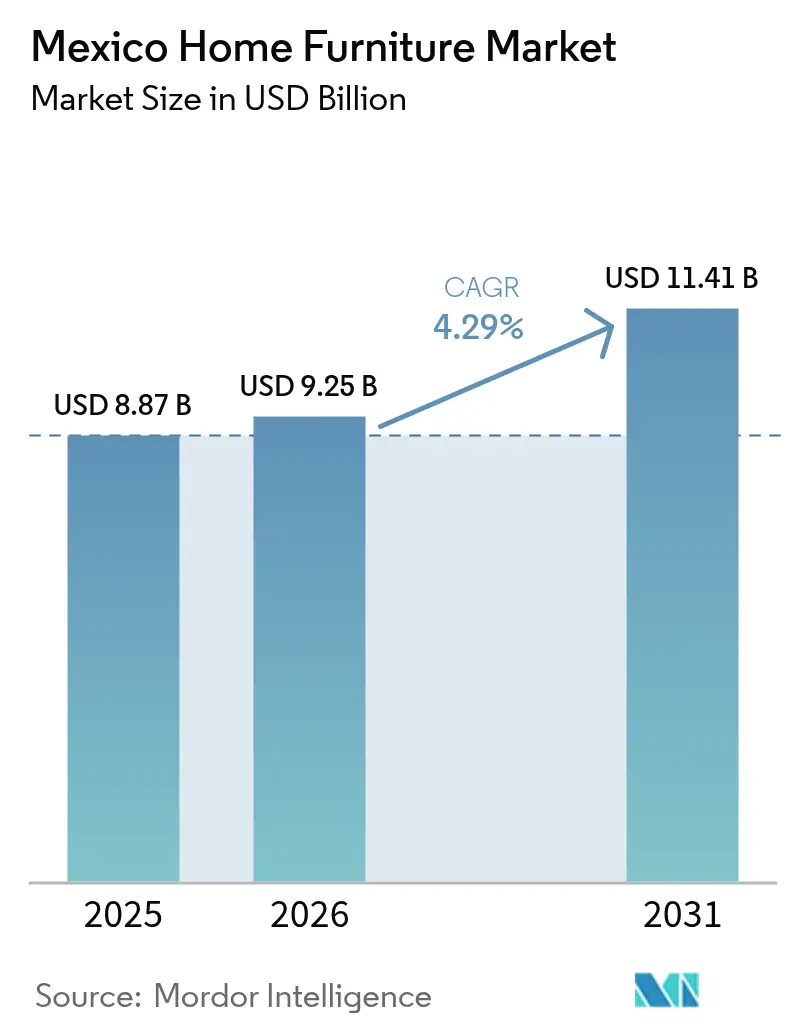
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 8.87 十億米ドル |
| 市場規模 (2026) | 9.25 十億米ドル |
| 市場規模 (2031) | 11.41 十億米ドル |
| Growth Rate (2026 - 2031) | 4.29 % |
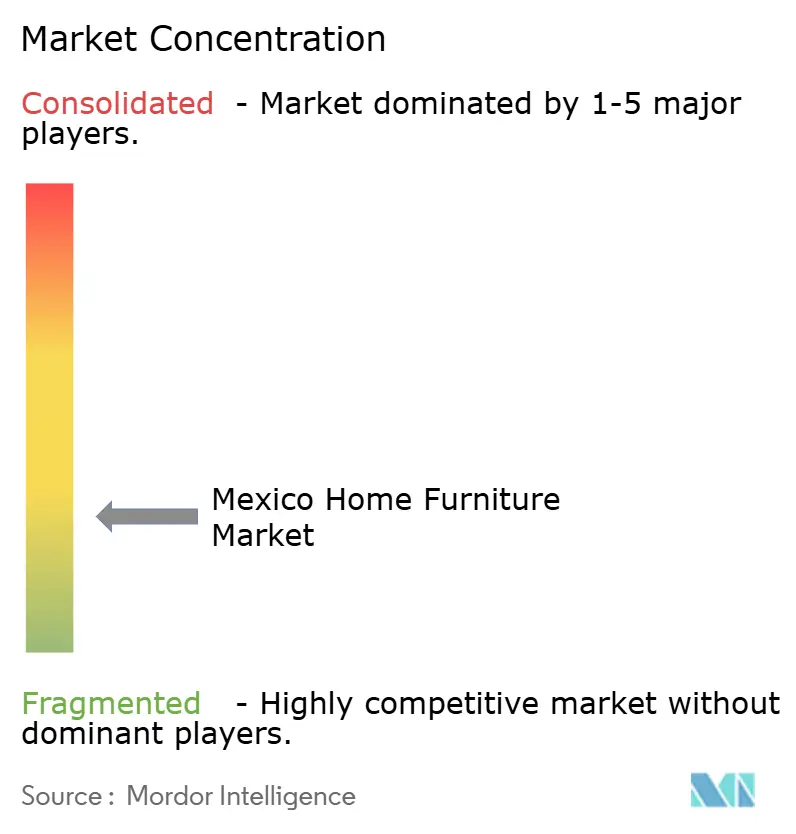
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ家庭用家具市場分析
メキシコ家庭用家具市場規模は2025年に88億7,000万米ドルと評価され、2026年の92億5,000万米ドルから2031年には114億1,000万米ドルへと、予測期間(2026年~2031年)において年平均成長率(CAGR)4.29%で成長すると推計されます。世帯形成の増加、政府による100万戸の新築住宅を無利子住宅ローンで建設するとの公約、そしてニアショアリング投資の加速が相まって、住宅用家具のあらゆる価格帯における需要を押し上げています。急速なデジタル普及により、eコマースはすでに小売総売上高の23%を占めており、流通経済を再編し、レガシー家具チェーンにもオムニチャネル能力の強化を迫っています。同時に、544のHSコードに対する5%~50%の暫定関税が国内生産者を低コストのアジア製品の輸入から保護し、消費者の価格感応度と産業政策目標のバランスを取っています[1]出典:繊維・アパレル局(Office of Textiles & Apparel)、「家具HSコードに関する暫定関税」、trade.gov。FSC認証の取得からコンパクトなアパートに適したモジュラーデザインに至るまで、サステナビリティへの配慮は今や主流の購買基準となっており、特にミレニアル世代とZ世代の間で顕著です。La-Z-Boyの生産合理化やMan Wahの232,258平方メートル規模の施設に代表される供給側の集約化が、バリューチェーンの管理をさらに強化し、リードタイムの信頼性を向上させています。
レポートの主要ポイント
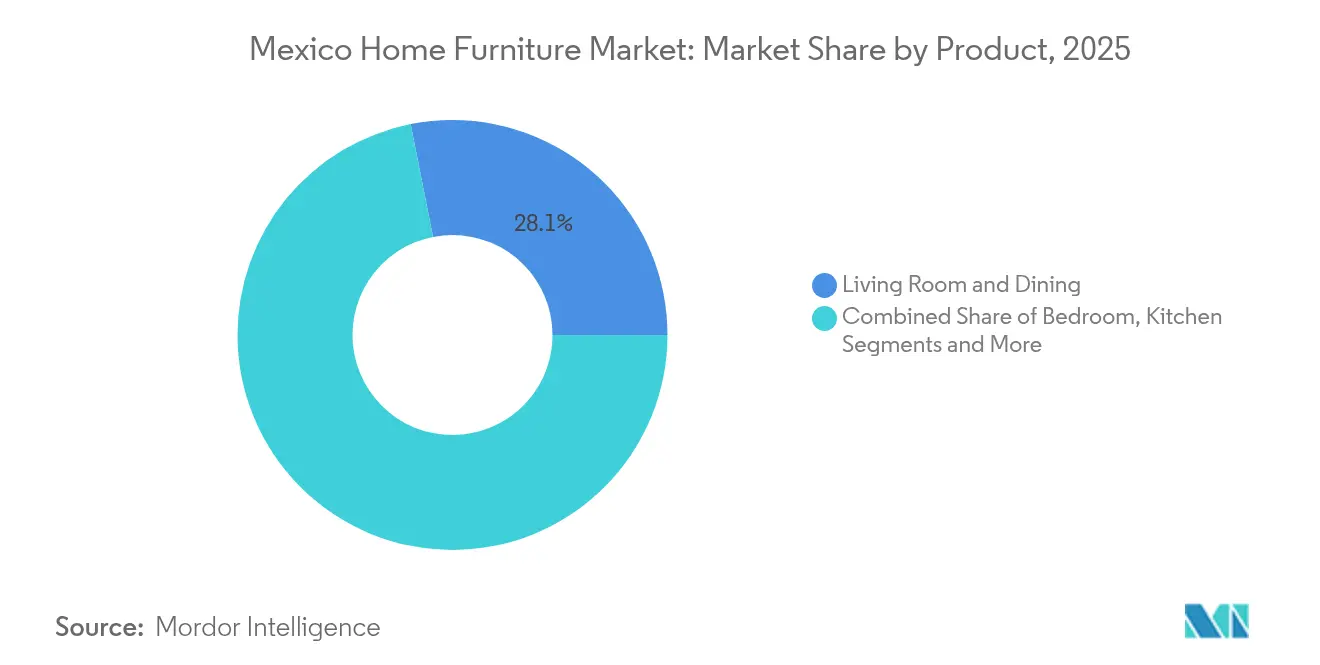
- 製品カテゴリー別では、リビングルーム&ダイニング家具が2025年のメキシコ家庭用家具市場シェアの28.12%を占め、ベッドルーム家具は2031年までに最速の年平均成長率(CAGR)6.85%を達成する見通しです。
- 素材別では、木材が2025年のメキシコ家庭用家具市場規模の57.10%を占め、プラスチック&ポリマー製品は2031年までに年平均成長率(CAGR)7.75%で成長をリードすると予測されます。
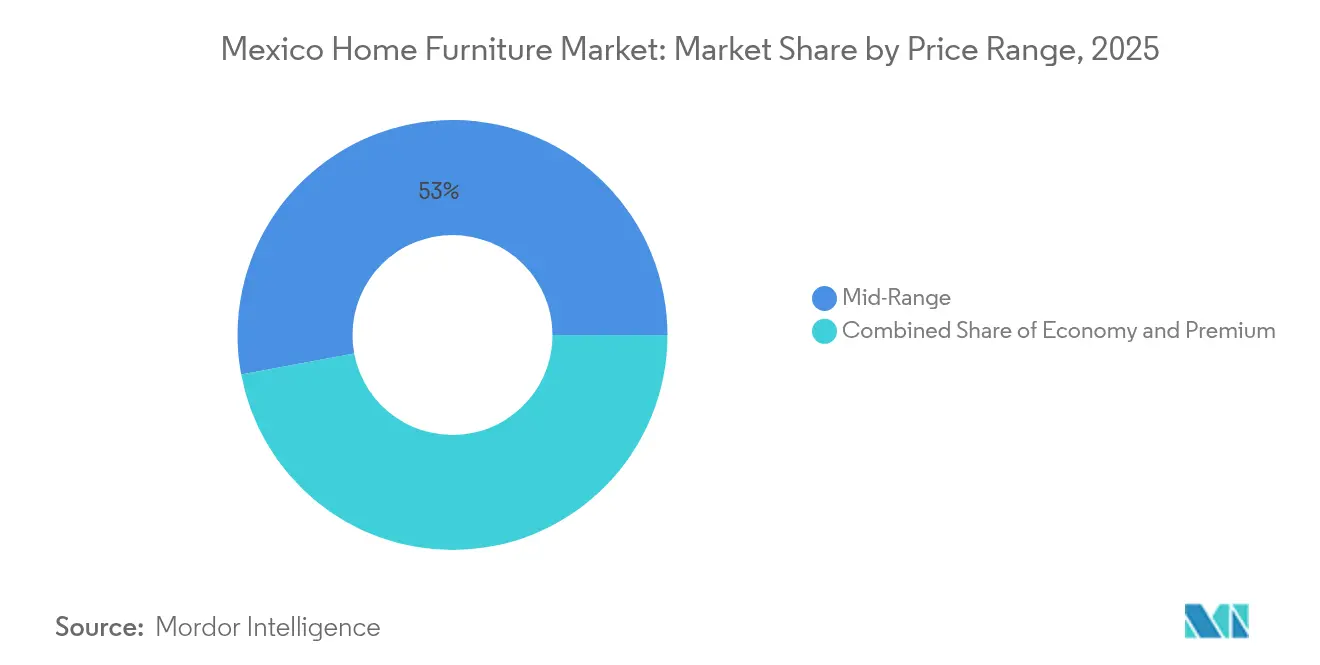
- 価格帯別では、ミドルレンジ製品が2025年に52.95%の売上シェアを占め、プレミアム家具は予測期間において年平均成長率(CAGR)6.15%で拡大する見込みです。
- 流通チャネル別では、専門家具店が2025年のメキシコ家庭用家具市場規模の43.85%のシェアを維持しており、オンラインチャネルは2031年までに年平均成長率(CAGR)8.35%で拡大しています。
- 地域別では、メキシコ中部が2025年の売上の39.10%を占め、メキシコシティ都市圏は2031年までに年平均成長率(CAGR)6.55%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
メキシコ家庭用家具市場のトレンドとインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中産階級の可処分所得の増大 | +1.2% | 全国的、特にメキシコ中部およびメキシコシティ都市圏で顕著 | 中期(2〜4年) |
| 住宅建設・リノベーションブーム | +1.8% | 全国的、特にメキシコ中部および北部に集中 | 短期(2年以内) |
| eコマースおよびオムニチャネルの拡大 | +0.9% | 全国的、メキシコシティ都市圏および都市部が主導 | 中期(2〜4年) |
| 在宅勤務によるエルゴノミクス対応ホームオフィス家具需要 | +0.7% | メキシコ中部、メキシコシティ都市圏、北部の産業センター | 短期(2年以内) |
| ニアショアリングを起因とした外国人駐在員流入による家具付き賃貸住宅需要の増加 | +0.5% | メキシコ北部、メキシコ中部の産業回廊 | 中期(2〜4年) |
| 家具購入を可能にするINFONAVIT(住宅ローン基金)クレジットプログラム | +0.8% | 全国的、特にメキシコ中部および南部で高い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中産階級の可処分所得の増大
家計の純調整可処分所得は2024年に16,269米ドルに達し、引き続き上昇しており、新興中産階級をメキシコ家庭用家具市場のコア顧客層として位置づけています[2]出典:メキシコデスク、「中産階級の所得動向」、サンタンデール・トレード(Santander Trade)、santandertrade.com。都市化率は80%に達しており、品質を犠牲にせずに狭い住居に合ったスタイリッシュかつ機能的な製品への需要を強化しています。現金支払いが依然として主流ですが、小売店カードからフィンテックローンに至るまで、消費者ローンの拡大がミドルレンジおよびプレミアム購入に対する資金調達手段のアクセスを広げています。中央値年齢29.8歳に反映される若い人口層は、空間的制約を解消し、サステナビリティの理想に共鳴する製品を求めています。これらの要因が組み合わさり、ほぼすべての製品カテゴリーおよび価格帯にわたる持続的な需要成長を支えています。
住宅建設・リノベーションブーム
クラウディア・シェインバウム大統領の6,000億メキシコペソを財源とする100万戸住宅追加計画は、家具乗数効果を直接生み出しています。2025年3月までの完成が予定される55,000件のプロジェクトからなる政府支援パイプラインにより、メーカーはより高い精度で生産量を予測できます。2023年の不動産GDPが15.6%成長したことは、家具、家電、インテリア需要に波及するセクターの勢いを裏付けています。メキシコシティの物件価格が5年間で30%上昇したため、既存の住宅所有者もインテリアのアップグレードを進めており、リノベーションの波を形成しています。280万戸という構造的な住宅不足は、この促進要因が現政権の任期をはるかに超えて継続することを意味しています。
eコマースおよびオムニチャネルの拡大
デジタルチャネルは2023年に450億米ドルの総流通取引額(GMV)を生み出し、ラストマイル物流の改善により全国すべての地域をすでにカバーしています。IKEA Méxicoはオンライン売上高が42%増加し、単一の物流センターから全32州への配送を実現しており、パフォーマンスの基準を示しています。Liverpool(El Puerto de Liverpool)はパンデミック中にオンライン売上を5.1倍に伸ばし、ピーク時にはデジタルタッチポイントを通じて総売上の80%を獲得しており、オムニチャネルがもはや選択肢ではなく必須であることを証明しています。Z世代とミレニアル世代の購買層は、利便性、透明性の高い配送時間、容易な返品を優先し、レガシー小売業者にテクノロジースタックの刷新を迫っています。代金引換やOxxoストアでの決済コードにより、銀行口座を持たない層でもオンライン家具購入に参加できるようになっています。
在宅勤務によるエルゴノミクス対応ホームオフィス家具需要
パンデミック規制終了後も在宅勤務は定着しており、多国籍企業のニアショアリングにより、エンタープライズグレードのデスク、チェア、収納ソリューションを求める多くのナレッジワーカーが流入しています。郊外への移住トレンドにより床面積が拡大し、消費者はオフィス設備に専用の部屋を充てることができ、平均購買単価が上昇しています。コワーキングアメニティフロアを備えたコンドミニアムは、居住モードと就業モードを切り替えられるモジュラーまたは可動式家具の購入を促しています。企業の調達部門が分散勤務する社員の自宅を備品で整えており、メーカーにとって新たなB2B収益源が開かれています。メキシコが米国との時間帯の整合性という強みを持つため、在宅勤務の普及はさらに進む可能性が高く、この需要促進要因は短期的に有効であり続けます。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(概算)影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材・原材料コストの変動 | -0.8% | 全国的、特にメキシコ北部の製造拠点で高い影響 | 短期(2年以内) |
| 低コストのアジア製品の流入 | -1.1% | 全国的、特にメキシコ中部および南部の価格感応度が高いセグメントに影響 | 中期(2〜4年) |
| 貨物輸送・国境越え時のボトルネック | -0.6% | メキシコ北部の国境地域、メキシコ中部の流通ハブへの波及効果あり | 短期(2年以内) |
| 国内製造業の生産性の分散 | -0.9% | 全国的、メキシコ中部および南部の伝統的家具産業集積地に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
木材・原材料コストの変動
メキシコの木材の約30%〜70%が違法に調達されている可能性があり、合法的なメーカーは予測不可能な原材料費の変動にさらされ、利益率が圧迫されています[3]出典:カースティン・キャンビー(Kerstin Canby)、「メキシコの木材供給における違法性」、フォレスト・トレンズ(Forest Trends)、forest-trends.org。コミュニティ林業企業が国内森林の80%を管理していますが、煩雑な規制に直面しており、生産量を効率的に拡大する能力が制限されています。そのため、製材の多くは輸入に頼っており、生産者はグローバルな価格変動や通貨の変動にさらされています。自動車・建設業界からのポリウレタン需要の高まりが、張り地家具製造に不可欠なフォーム素材をめぐる競合を激化させています。垂直統合または認証木材調達パートナーシップがなければ、工場は利益の侵食と納期遅延のリスクを負うことになります。
低コストのアジア製品の流入
中国からメキシコへの専用海上輸送ルートにより輸送時間と運賃が削減され、海外サプライヤーが地元価格を下回ることが可能となっています。最大50%の暫定関税がダンピング対策を目的としているものの、長期的な保護に関する不確実性が投資計画を複雑にしています。Sheinなどのオンラインマーケットプレイスは脱税の疑いで監視を受けていますが、その存在は、価格と利便性が合致すればメキシコ消費者が海外製家具を購入することを証明しています。チワワ州やハリスコ州の国内産業集積地は老朽化した設備と分散したサプライチェーンに悩まされており、コスト競争力を実現する能力が制限されています。生産性のギャップが続けば、関税の盾があっても国内プレーヤーはエコノミーおよびミドルレンジセグメントでシェアを失う可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:リビングルームの優位性が市場を牽引
リビングルーム&ダイニング家具は2025年のメキシコ家庭用家具市場シェアの28.12%を生み出し、家族が集まる空間を家計予算の中心に置くという文化的規範を反映しています。ベッドルーム家具は2025年時点では規模が小さいものの、他のすべてのカテゴリーを上回る年平均成長率(CAGR)6.85%で成長すると予測されており、新築住宅とウェルネストレンドが質の高い睡眠環境を重視しているためです。キッチンおよびバスルーム製品は、メキシコシティにおける30%の物件価格上昇に伴うリノベーション活動の恩恵を受けており、再販価値を高めるアップグレードを促進しています。かつてはニッチであったホームオフィス家具は、エルゴノミクスに妥協しないハイブリッドワーカーやニアショアリングによる外国人駐在員からの継続的な需要を集めています。アウトドアおよびスペシャリティ製品(子供用および福祉対応家具を含む)はポートフォリオを補完し、小売業者が増分的なアドオン販売を獲得することを可能にしています。
リビングルーム&ダイニング製品のメキシコ家庭用家具市場規模は、高い購買単価とスタイルの陳腐化に連動した反復購買サイクルに支えられ、着実に成長する見込みです。ベッドルームセットは、無利子住宅ローン受給者が一度に複数の部屋を揃えることで平均注文額を引き上げることから、勢いを増しています。メキシコ家庭用家具市場の成長は、デベロッパーが造り付けキッチンを事前設置することでも促進されており、補完的なテーブル、スツール、収納製品への市場後需要が生じています。プレミアムサプライヤーはVR(バーチャルリアリティ)可視化ツールを活用することで、顧客が部屋全体のパッケージをプレビューできるようにし、販売サイクルを短縮してコンバージョン率を向上させています。全体として、製品レベルのダイナミクスは、機能的要件とライフスタイルへの憧れがいかに絡み合い、複数セグメントにわたる拡大を持続させているかを示しています。


素材別:木材の伝統とポリマーの革新の融合
木材は2025年に市場シェア57.10%を維持しており、メキシコの伝承的な職人技と、コロニアル様式と現代的なインテリアの両方に合う温かみのある美学に対する消費者の親和性を示しています。しかし、プラスチック&ポリマー家具は年平均成長率(CAGR)7.75%を記録すると見込まれており、コンパクトなアパートに適した軽量で積み重ね可能かつ耐湿性のあるソリューションへの都市部の購買者のニーズを反映しています。金属製品はインダストリアル調およびミニマリスト調のインテリアの好みに応え、グアダラハラやモンテレイのロフト型リノベーションで採用が増加しています。リサイクルPETからキノコベースの皮革まで、複合素材や実験的素材がESG規制の高まりを背景にプロトタイプからパイロット段階へと移行しています。FSC認証木材は今や価格プレミアムを獲得しており、合法性の検証が環境意識の高い消費者の間でブランドを差別化できることを示しています。
プラスチック&ポリマー製品のメキシコ家庭用家具市場規模は、ポリウレタン生産量が年率7%増加し、高密度フォームや成形シェルの国内供給が拡大するにつれて加速する見通しです。生産者は、木材価格の変動をヘッジするため、エントリーレベルのラインをエンジニアリング基材に移行させ、原木価格変動から利益率を守っています。同時に、メキシコ家庭用家具市場では、産地が追跡可能な場合に特に、触感の豊かさが高い支出を正当化するプレミアム層では依然として木材が君臨していることが示されています。木材フレームにポリマー部品を組み合わせたハイブリッド構造は、耐久性とコストの魅力的なバランスを提供しており、両素材グループの関連性を維持しています。ベラクルス州の石油化学拠点近辺のイノベーションクラスターが、次世代家具用ポリマーの開発を主導することが期待されます。
価格帯別:ミドルレンジの安定性がプレミアム成長を支える
ミドルレンジのSKUは2025年に52.95%の売上シェアで優位を占め、平均可処分所得水準および12〜24か月にわたって購買力を拡大する小売クレジットプログラムと整合しています。しかし、プレミアムカテゴリーは、不動産のジェントリフィケーションと外国人駐在員の流入がポランコ、ローマ、サンタフェなどのエリアのデザイン期待値を高めるにつれ、2031年まで年平均成長率(CAGR)6.15%の軌道にあります。エコノミーラインは低所得世帯や社会住宅受益者にとって依然として不可欠ですが、インフレ圧力により、生産者がリーン生産方式を採用しない限り、すでに薄い利益率がさらに圧縮される可能性があります。小売分析では、消費者が家具をただの必需品ではなくライフスタイルの表現として捉える傾向が強まっており、プレミアムな仕上げやスマートホーム統合へのアップセルの機会が生まれていることが示されています。LiverpoolとCoppelのロイヤルティプログラムは、高額家具と交換可能なポイントを付与することでランクアップ購買行動をさらに促進しています。
メキシコ家庭用家具市場シェアのプレミアム志向へのシフトは、従来の信用審査を迂回するBNPL(後払い)フィンテックオプションによっても恩恵を受けます。一方、ビルト・トゥ・レントポートフォリオの開発者は、複数回の入れ替わりにわたる交換コストを最小化するため、耐久性のあるミドルレンジの設備を好みます。供給面では、IKEAのようなバーティカルブランドが、アクセスしやすい価格でプレミアムなデザインを提供することで従来の価格帯を曖昧にし、国内競合他社にサービスとカスタマイズでの差別化を迫っています。データ駆動型の在庫計画は、販促カレンダーが知覚価値を損ないうる市場において不可欠な、値引きリスクを低減します。したがって、メキシコ家庭用家具産業は価格セグメンテーションを流動的にバランスさせており、中産階級の拡大が取引量を支え、プレミアム化が利益を牽引しています。
流通チャネル別:専門家具店がデジタル変革を乗り越える
専門家具店は2025年の売上の43.85%を維持し、実際に触れて確認できるショールームと設計アドバイスによってコンバージョン率を高めています。しかし、オンラインプラットフォームは地理的制約を排除し、実店舗では在庫できない幅広いラインナップを展示できることから、最速の年平均成長率(CAGR)8.35%を記録する見通しです。Home Depot Mexicoなどのホームセンターは、工具、木材、組み立て式収納棚を一か所で購入できるワンストップサービスによってリノベーション連動型の購買を獲得しています。ダイレクト・トゥ・コンスーマーのスタートアップ企業は、ソーシャルメディアでのストーリーテリングと自宅配送を活用し、デジタルネイティブな購買層からシェアを獲得しています。レガシーチェーンは関連性を維持するため、クリック&コレクト、AR(拡張現実)可視化、即日配送の導入を急いでいます。
インターネット普及率が年率4%の成長を持続すれば、eコマースに帰属するメキシコ家庭用家具市場規模は2031年前に倍増する可能性があります。IKEAの単一物流センターモデルはスケールメリットを示す一方、Liverpoolのオンラインピークでのデジタルセールスのシェアが80%に達したことは、摩擦が取り除かれた際の需要弾力性を実証しています。専門店にとっては、コーヒーバー、インテリアデザインワークショップ、VRブースといった体験型小売が、純粋なオンラインプレーヤーには提供できない付加価値をもたらします。Oxxoで受け付けるデジタルウォレットや現金コード決済などの決済イノベーションは、銀行口座を持たない顧客の利用の幅を広げます。最終的に、勝者となる小売業者は両チャネルのデータを統合してオファーをパーソナライズし、在庫回転率を最適化するでしょう。
地域分析
メキシコ中部は2025年の売上の39.10%を生み出しており、メキシコシティの高い人口密度、購買力、そして原材料の入荷と出荷の配送をスムーズにするマルチモーダル接続性を活かしています。この地域は国内で最も多様な顧客基盤を有しており、小売業者は富裕層エリアのプレミアムショールームと周辺郊外の低価格志向フォーマットをバランスよく展開できます。政府支援の住宅プログラムと無利子住宅ローンはここに集中しており、大量需要カテゴリーの安定した需要底を形成しています。eコマースは、メキシコシティの環状道路周辺に集積したフルフィルメントハブによる恩恵を受けており、ラストマイルコストを削減し24時間配送を実現しています。総じて、メキシコ中部はメキシコ家庭用家具市場の戦略的な中核を形成しています。
メキシコシティ都市圏自体は2031年まで年平均成長率(CAGR)6.55%で成長すると見込まれており、集合住宅の高密度化と5年間で30%上昇した物件価格がインテリアアップグレードの動機となっています。デベロッパーはコワーキングラウンジやルーフトップガーデンを組み込んでおり、余暇モードと就業モードを切り替えられるモジュラーかつ多機能な製品への需要を促しています。ニアショアリングに伴う外国人駐在員の流入は、家具付き賃貸住宅の需要をさらに押し上げ、品質への期待値を高めています。この地域のデジタルネイティブはバーチャルショールームを積極的に活用しており、海外の購買者が投資用コンドミニアムを現地を見ずに家具を揃えることができます。したがって、首都のメキシコ家庭用家具市場規模は全国平均を上回る利益を享受する態勢にあります。
メキシコ北部はニアショアリングの波に乗り、2027年までに600億米ドルを超える見込みの産業向け海外直接投資(FDI)を獲得し、数千の高度技能職を創出しています。ティファナやモンテレイなどの国境隣接都市では、移転した企業スタッフのためのオフィスおよび住宅用家具の需要が高まっており、エルゴノミクス対応シーティングとターンキーパッケージへの需要が増加しています。米国への物流回廊は、メキシコ・米国・カナダ協定(USMCA)の規則に基づき完成家具を北に輸出することを可能にし、工場の稼働率を支えています。ホームセンターの店舗網も拡大しており、Home Depot Mexicoはメキシコ全土で165店舗体制を計画し、コントラクターと一般家庭の双方にサービスを提供しています。したがって、メキシコ北部はメキシコ家庭用家具市場における第二の成長極として浮上しています。
バリューチェーン分析
メキシコの家庭用家具のバリューチェーンは、製材や集成材パネル、張り材用フォームとテキスタイル、金具(ヒンジ、スライド、締結具)、塗料・接着剤、包装材などの資材から始まり、国内木材供給の不安定さから輸入に依存する割合も相当ある。製造は小規模な職人工房からCNC対応の自動化工場まで幅広く、政府データによると産業基盤は広範で、家庭用・業務用家具およびキッチンキャビネット製造に携わる企業は31,600社超(2024年)に上る。生産拠点はハリスコ州とメキシコ州に集中しており、チワワ州、ヌエボレオン州、バハカリフォルニア州などの北部諸州は、米国の物流回廊に連なる輸出向け生産への貢献度が高い。
下流では、製品は卸売業者やブランド直営の流通センターを経由して、専門家具店、ホームセンター、オンラインチャネルへと流れ、ラストマイル配送と設置作業が成約率と返品管理を左右する。業界団体やクラスターもサプライヤーの高度化やチェーン全体の商業的連携を支えており、CANACINTRAは産業用家具セグメントを支援し、AMPIMMなどの団体はサプライヤー・機械関連の会合(2026年4月のティフアナでの会合や2026年5月の機械・サプライヤー会合を含む)を開催してきた。これは、国内向けおよび輸出向けメーカーのサプライヤーアクセス改善、技術導入、サプライチェーン統合を進める継続的な取り組みを反映している。
競争環境
競争は分散した状態ながら激化しており、グローバルおよび国内の主要プレーヤーが、オムニチャネル小売における先行者優位を獲得するために資本を投入しています。IKEAの6億米ドルプログラムはグアダラハラにメキシコ最大の店舗を開設し、全州にわたるeコマースカバレッジを確立しており、規模とサプライチェーンの精通がレガシーブランド認知を凌駕できることを示しています。Home Depot Mexicoの13億米ドルの誓約は2028年までに100%国内調達を目指しており、後方連携を強化してメキシコ家庭用家具市場の製造基盤を底上げしています。Coppelは88%のクレジット販売モデルを活用してアンダーサーブドな消費者を取り込み、2025年に100店舗の新規開設とデジタルインフラのアップグレードのために142億メキシコペソを投資しています。Liverpoolはパンデミック中にオンライン売上を5倍に伸ばし、現在は統合在庫プールを運用することで主要都市圏において2時間以内の店舗出荷を実現しています[4]出典:企業リリース、「LiverpoolのデジタルRevenue急増に関する発表」、El Puerto de Liverpool、elpuertoliverpool.mx。
戦略的差別化は、品揃えの幅よりもスピード、サービス、サステナビリティを中心に進んでいます。ホワイトグローブ配送・組み立てサービスは、フラットパック物流を自分で行いたくないプレミアム購買者にとって主要なロイヤルティ促進要因となっています。ブランドはFSC認証とリサイクル素材含有量を打ち出し、環境意識の高いミレニアル世代にアピールしており、アーリーアダプターは最大15%の価格プレミアムを獲得しています。B2Bチャネルは、企業クライアントが分散する労働者のためにデスク、タスクチェア、収納製品の大量契約を結ぶにつれ、存在感を増しています。メーカーは生産拠点を合理化しており、La-Z-Boyは北米向けリクライナー生産をヌエボレオン州の施設に集約し、間接費削減と迅速な出荷対応を実現しています。
デジタル能力がリーダーと遅れをとる企業を分けています。AI(人工知能)駆動のレコメンデーションエンジンが平均注文額を引き上げ、ARツールが購買者にリアルな空間でのスケールとスタイルをイメージさせることで返品率を低減させています。フィンテックとのパートナーシップにより分割払いオプションが提供され、デフォルトリスクを高めずにバスケットサイズを拡大しています。モジュラーなペット対応ソファや省スペースの二段ベッドシステムなど、ニッチな提案に焦点を当てた市場参入者がソーシャルコマースチャネルを通じて支持を獲得しています。近代化に失敗した小売業者は、価格の透明性が高まりアジアからの輸入競争が続く中、利益率が侵食されるリスクを抱えています。全体として、メキシコ家庭用家具市場のトレンドは、業務卓越性と顧客中心のイノベーションを組み合わせた企業が恩恵を受ける緩やかな集約化へと向かっています。
メキシコ家庭用家具産業リーダー
IKEA México
El Puerto de Liverpool
Coppel
Walmart de México y Centroamérica
Muebles Dico
- *免責事項:主要選手の並び順不同

市場機会と将来展望
モジュール式で多機能な品揃えは、メキシコの高密度な都市住宅事情と、コンパクトな暮らしへの継続的な移行に対応するとともに、フラットパックで軽量な設計が配送の複雑さを軽減するため、オムニチャネルでのフルフィルメント上の制約にも適合する。すでに全国規模のEコマースと物流網を運用する小売業者は、こうした品揃えの直接的な販路となっており、流通網は広範である。Data Mexicoによると、家具・家庭用品の小売取引に携わる経済単位は44,140超(2025年)に達する。サプライヤーにとって、この状況は標準化された即配送可能なモジュール式SKUをオンラインで収益的に販売する機会を支え、予測可能な包装、破損クレームの減少、補充サイクルの高速化を伴う。
持続可能で認証された木材のライン(FSC/トレーサブルな調達)も、違法木材や資材の不安定さに関する懸念が指摘されている中、特に中価格帯から高価格帯の木材重視カテゴリーにおいて、実践的な差別化手段となる。供給側では、自動化とデジタル生産に関する能力構築が、国内での応答性と輸出競争力の両方を支えている。Lectraなどの技術プロバイダーは、CAD/CAM自動化とカッティングルームシステム向けのFurniture on Demandプログラムをメキシコに拡大した一方、Grupo Escatoなどのメキシコのメーカーはインダストリー4.0の導入(CNC、クラウドワークフロー、リモート支援)を公表している。これらの能力が相まって、仕上げ、サイズ、収納構成など、より短いリードタイムでのカスタマイズと、コンプライアンス重視の調達ストーリーを支え、小売業者は実店舗のショールームとオンラインカタログの両方でこれを展開できる。
最近の業界動向
- 2026年3月:El Puerto de Liverpoolは、変革計画の下での進展を報告し、Arco Norte物流プラットフォームの運営安定化やオムニチャネル展開への継続的な重点強化を含む内容を発表した。この物流プラットフォームは、家庭用家具などの大型カテゴリーにおいて、より迅速で一貫したフルフィルメントを支え、主要都市圏でのネットワーク発送や配送スロットの信頼性を強化している。
- 2026年2月:Grupo Coppelは、2026-2030年変革計画の一環として2026年に143億メキシコペソの投資プログラムを発表し、80店舗以上の新規開店と、約100拠点の店舗・流通センターの改装を対象としている。拡大された店舗網と強化された流通能力により、各所得層における家具の割賦購入へのアクセスが広がり、専門小売業者への競争圧力が高まる。
- 2026年1月:Ikano Retailは、グアダラハラ店(約37,000平方メートル)の初の完全年間運営に支えられたIKEAメキシコの業績を強調し、全国的な配送網もそれを後押ししている。この旗艦フォーマットの規模と統合型流通モデルは、メキシコの家庭用家具カテゴリーにおいて、品揃えの深さ、価格帯、配送体験に対する顧客の期待を高めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本方法論において、対象市場はメキシコで販売される家庭用家具であり、販売時点での価値ベースで計上され、オフラインおよびオンラインの小売チャネルを通じて捕捉される国内製品と輸入品を含む。
対象範囲外:主にオフィス、ホスピタリティ、施設向けの家具、および装飾用ホームテキスタイルや家具以外の装飾品は除外する。
セグメンテーション概要
- 製品別
- リビングルーム&ダイニングルーム家具
- ベッドルーム家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- アウトドア家具
- その他の家具
- 素材別
- 木材
- 金属
- プラスチック&ポリマー
- その他
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店
- オンライン
- その他チャネル
- 地域別
- メキシコ北部
- メキシコ中部(メキシコシティを含む)
- メキシコ南部
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、まずメキシコの住宅動向、家庭消費、小売取引の傾向に関する明確なファクトベースを構築することから始まる。これらの指標は家具の買い替えや新居購入に影響を与える要因となるためである。また、輸入・輸出が時間の経過とともに利用可能な供給プールや価格圧力をどのように変化させうるかを理解するため、メキシコの貿易フローも確認する。
使用する情報源は主に公的・公式な参照資料であり、メキシコの国家統計発表、中央銀行のマクロ系列データ、税関・関税関連の公表資料、非有料の集計データを公開するグローバル貿易データベースなどが含まれる。また、企業の年次報告書や投資家向け資料、業界団体の選定された最新情報、信頼できる経済メディアも活用し、製品構成の変化、チャネル動向、主要な生産能力の動きを確認する。非上場企業の収益分布、特許動向、出荷方向といった入手困難な項目については、企業財務情報や輸出入の出荷レベルのデータを扱う有料サブスクリプションを選択的に利用する。ここに列挙したデスクソースは例示であり、データの収集、検証、明確化のために他の公開参照資料も使用した。
一次インタビューおよび調査
一次調査は、公開データが家庭用家具のみを対象とするには十分な粒度を持たない部分において、デスクリサーチのファクトベースを実用的な規模算定の前提へと転換するために用いられる。メーカー、流通業者、小売業者、原材料関連の関係者などに聞き取りを行い、回答者からの情報を用いてチャネル構成、典型的な価格変動、メキシコ国内の主要消費地域における輸入依存度に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | CXO:14% |
| ミドルティア:48% | 機能/事業部門リーダー:39% |
| 中小規模プレーヤー:18% | マネージャー:47% |
市場規模算定と予測
まず、メキシコの家庭需要プールを家具支出に変換するトップダウン型の構築から始め、その後、小売および輸出入の指標を通じてフィルタリングすることで、最終的な数値が国内で現実的に販売可能な範囲に整合するようにする。その結果は、カテゴリー別のサンプル平均販売価格にチャネル調査から得られる推定販売数量を乗じるといった選択的なボトムアップ推計と照合され、単一の指標が過大に見える場合に合計値を調整するのに役立つ。
モデルへの入力には、新規住宅完成件数と改修活動、個人消費とインフレ動向、家具輸入額と主要な原産国の変化、住宅関連小売におけるオンライン浸透率、小売業者調査によるカテゴリー別の価格変動が含まれる。ボトムアップの相互検証にギャップがある場合(例:インフォーマルな小売や小規模工房に関する視認性の限界)、モデルは保守的な範囲を用い、インタビューでの反応を踏まえて範囲を絞り込む。
予測にあたっては、マクロ変数と住宅指標に基づくシナリオ分析を適用し、価格とミックスの変化の速度を、業界関係者が見込むプロモーション、輸送コストの正常化、予想されるチャネル変化と整合させる。成長の前提は、住宅着工件数、輸入価格、Eコマース比率といった影響力の大きい少数の変数を変化させてストレステストされ、予測が単一の要因のみに依存しないようにしている。
データ検証と更新サイクル
合計値は複数のチェックを通じて検証され、世帯当たりの推定家具支出を過去の範囲と比較したり、貿易ベースの供給指標と報告された小売の勢いを照合したりする。年次またはチャネル別に大きな差異が見られる場合は、推進要因を再検討し、入力データを再確認し、選定した専門家に再度連絡して変化の内容を確認する。
承認前には、モデルが段階的なアナリストレビューを経ることで、前提条件、計算式、年次変動が整合的かつ説明可能であることを確認する。レポートは年次で更新され、関税変更、急激な為替変動、大手小売業者の戦略転換など重要な事象が発生した場合には中間更新を行う。納品直前には最新のパスを実施し、クライアントが最新の公開情報を反映した最新の見解を受け取れるようにしている。
Mordor Intelligenceのメキシコ家庭用家具市場推計値と他の公表推計値との比較
公表されている市場規模が大きく異なるように見えることがあるのは、対象範囲が常に同一ではないこと、また価格やチャネルに関する前提が調査ごとに異なる形で扱われることが多いためである。基準年、インフレの扱い方、輸入を国内消費にどのように反映させるかによっても、最終的な数値は無視できない程度に変動しうる。
最も大きなギャップは、通常、家庭用家具をホームデコアやコントラクト家具といった隣接カテゴリーと組み合わせることや、小売プロモーションや貿易額との照合を行わずに積極的な価格成長率を用いることから生じる。もう一つのよくある要因は為替の扱いであり、輸入依存度の高いバスケット部分が年内の為替変動や変化する関税コストとともに変動する場合でも、一部の推計は単一の年間平均レートで換算している。この点は、Mordor Intelligenceが用いる年次別の貿易・チャネル確認によって対処されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.87 B (2025) | |
| グローバルコンサルティング会社A | USD 10.60 B (2025) | より広範な家具全体の総計として示されることが多く、家庭用以外の需要やより広範な製品群を含み得るため、小売の販売実績に基づく家庭用のみの見方と比較して2025年の値が高くなる。 |
| 業界出版社B | USD 9.36 B (2024) | 異なる基準年を用いており、家庭用家具を隣接カテゴリーから十分に区別せずに主要な業界収益に依拠する傾向があり、また国内総計をメキシコの貿易フローと年次で整合させていない場合がある。 |
3つの数値の差異は、主にカテゴリーの境界、基準年の選択、価格上昇の適用方法を反映している。対象範囲を家庭用家具に絞り、需要指標を輸入および チャネルの動向と整合させることで、新たな公開データが得られた際にも検証と再現がしやすい推計値を維持している。


レポートで回答される主要な質問
2026年のメキシコ家庭用家具市場の規模はどのくらいですか?
市場は2026年に92億5,000万米ドルと評価され、2031年までに114億1,000万米ドルに達すると予測されています。
メキシコの家庭用家具売上の予測成長率はどのくらいですか?
売上高は2026年から2031年にかけて年平均成長率(CAGR)4.29%で増加すると予測されており、住宅建設とeコマースの拡大がその基盤を支えています。
最も成長の速い製品セグメントはどれですか?
ベッドルーム家具は年平均成長率(CAGR)6.85%でリードしており、新築住宅の引き渡しと睡眠・ウェルネストレンドが高付加価値購買を促進しています。
メキシコの家具小売においてオンラインチャネルがシェアを獲得している理由は何ですか?
eコマースはすでに小売総売上高の23%を占めており、全国規模の配送ネットワーク、現金決済オプション、オムニチャネルのイノベーションがその原動力となっています。
最終更新日:


