
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.78 十億米ドル |
| 市場規模 (2026) | 0.83 十億米ドル |
| 市場規模 (2031) | 1.14 十億米ドル |
| 成長率 (2026 - 2031) | 6.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
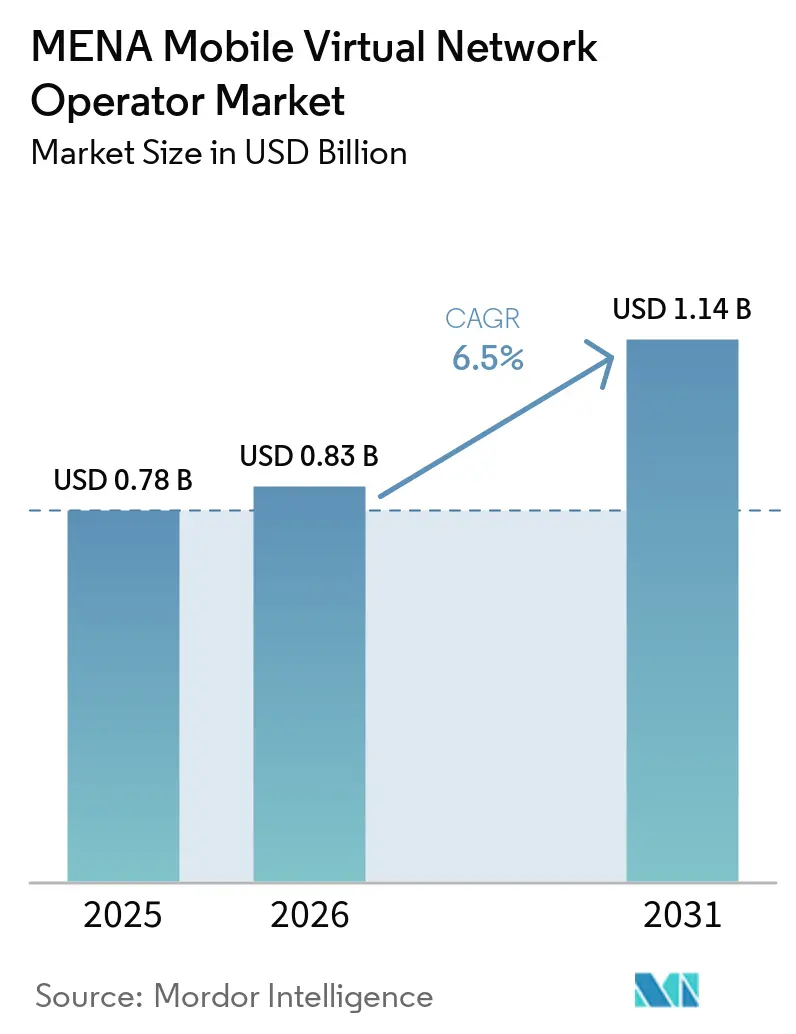
Mordor IntelligenceによるMENAモバイル仮想移動体通信事業者市場分析
MENA モバイル仮想ネットワーク事業者市場規模は2025年に7,800万 ミリオン 米ドルと評価され、2026年の8,300万 ミリオン 米ドルから2031年には11,400万 ミリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)においてCAGR 6.5%で成長する見込みです。加入者数においては、市場は2025年に1,250万人と評価され、2026年の1,324万人から2031年には1,762万人に成長すると予測され、予測期間(2026年〜2031年)においてCAGR 5.89%で成長する見込みです。
この拡大は、デジタルトランスフォーメーションの加速、有利な卸売規制、および低コストでアプリ中心のモバイルサービスの魅力を反映しています。クラウドネイティブプラットフォーム、eSIM導入、および衛星NTNリンクは資本集約度を低下させ、事業者がニッチなセグメントに迅速にリーチすることを可能にします。規制による価格上限は、サウジアラビア、UAE、オマーンにおける卸売手数料を引き続き圧縮し、機動力のある新規参入者の粗利益率の余地を拡大しています。競争の焦点は、純粋な価格競争よりも、IoTの有効化、国際送金バンドル、およびライフスタイルベースのサブブランドへと傾いています。
主要レポートポイント
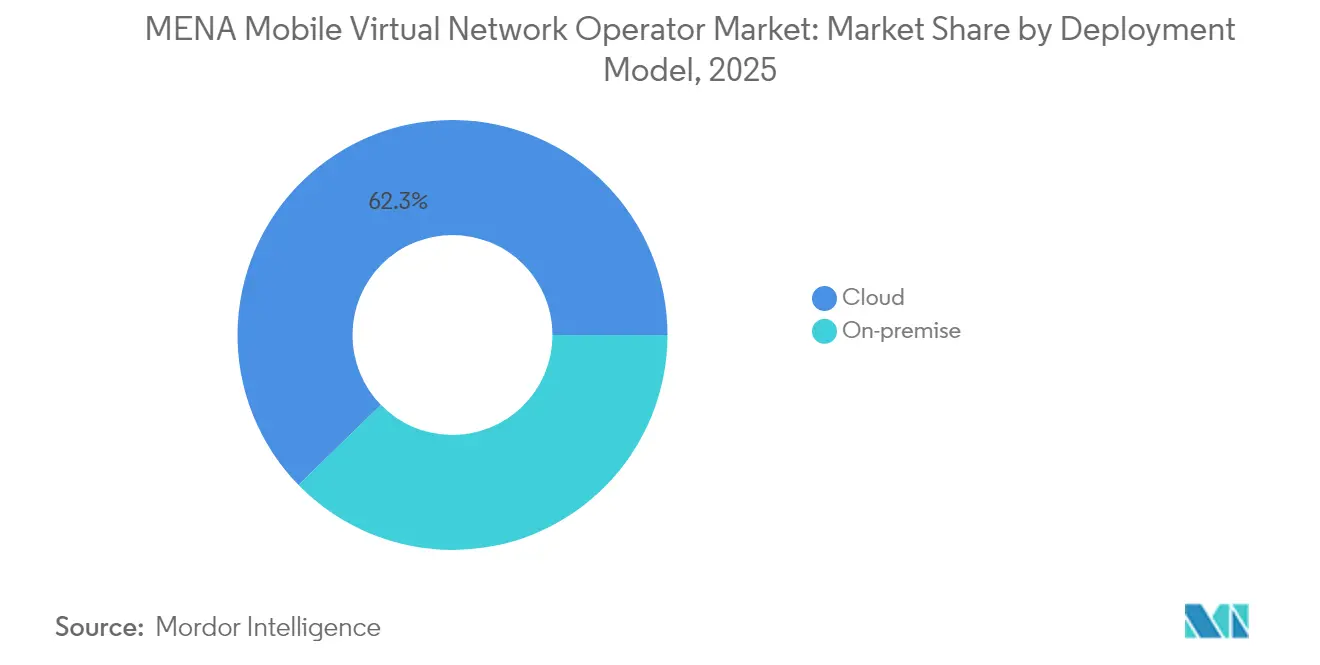
- 展開モデル別では、クラウドインフラストラクチャが2025年のMENA仮想移動体通信事業者(MVNO)市場において62.30%の収益シェアを獲得し、同セグメントは2031年まで11.45%のCAGRで成長すると予測されています。
- 運用モード別では、リセラー/ライト/ブランドMVNOが2025年のMENA MVNO市場シェアの62.85%を占め、フルMVNOは2031年まで23.6%のCAGRで前進しています。
- 加入者タイプ別では、コンシューマーセグメントが2025年のMENA MVNO市場規模の84.10%のシェアを占め、IoT専用接続は2026年から2031年にかけて24.9%のCAGRで拡大すると予測されています。
- アプリケーション別では、ディスカウントサービスが2025年に43.10%のシェアでリードし、セルラーM2M接続は2031年まで17.75%のCAGRで最も急成長するアプリケーションとなっています。
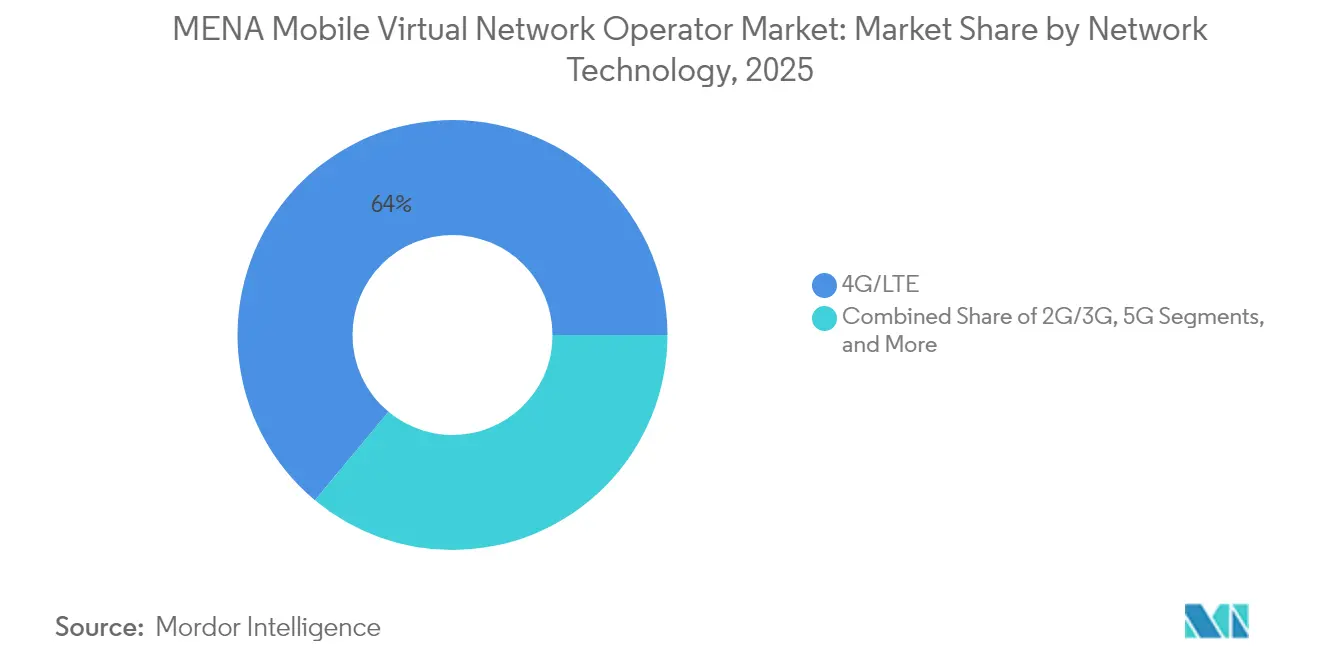
- ネットワーク技術別では、4G/LTEが2025年に展開の63.95%を支え、衛星/NTN接続は2031年まで124.8%のCAGRで増加する見込みです。
- 流通チャネル別では、オンライン/デジタル専用チャネルが2025年のMENA MVNO市場において50.05%の収益シェアを獲得し、第三者/卸売セグメントは2031年まで12.9%のCAGRで成長すると予測されています。
- 地域別では、中東が2025年収益の60.10%を占め、2031年まで7.75%のCAGRを達成する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 価格に敏感な在外居住者および若年層セグメントがMVNOへのプリペイドチャーンを促進 | +1.8% | GCCコア;北アフリカへの波及 | 中期(2~4年) |
| 5G対応デジタルブランドがeSIMおよびアプリ専用オンボーディングを活用 | +1.2% | 中東;選択的な北アフリカ | 短期(2年以内) |
| 規制当局によるネットワーク共有/卸売価格上限がMVNO経済性を改善 | +0.9% | サウジアラビア、UAE、オマーン;より広いMENA | 長期(4年以上) |
| 越境送金バンドル(例:エアタイムから現金へのコリドー) | +0.7% | GCC-北アフリカコリドー | 中期(2~4年) |
| 遠隔地の石油・ガスサイト向け衛星NTN接続 | +0.6% | サウジアラビア、UAE、オマーン | 長期(4年以上) |
| グリーンフィンテック-MVNOハイブリッドによるカーボンクレジットマイクロトランザクションの収益化 | +0.4% | UAE、サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格に敏感な在外居住者および若年層セグメントがプリペイドチャーンを促進
サウジアラビアの約1,000万人の在外居住者およびGCC全域の大規模な若年層は、低コミットメントのプリペイドプランを求めており、安価な国際通話と柔軟なデータ配分を組み合わせたMVNOのサービスへの加入者移行が着実に進んでいます。番号ポータビリティ改革と完全なデジタルオンボーディングにより乗り換えの摩擦が解消され、既存事業者からのチャーンが加速しています。Virgin Mobileが地域ユーザー350万人に急成長したことは、簡素化された料金体系とアプリ内サービスがいかに迅速にスケールを獲得できるかを示しています。この結果生じる圧力は、ホストオペレーターに卸売条件を再交渉させ、アウトバウンドトラフィックを維持させることで、間接的にMVNOの経済性を改善します。したがって、在外居住者および若年層主導の成長は、多額のマーケティング費用をかけることなく、MENA MVNO市場に安定した需要基盤を確保します。
5G対応デジタルブランドがeSIMおよびアプリ専用オンボーディングを活用
地域のeSIM接続は年間20%の成長を追跡しており、2028年までに1億3,500万のアクティブプロファイルが見込まれ、MVNOが物理的な流通を省略してユーザーを数分でアクティベートできるようになっています。[1] stcによるJawwyなどのプラットフォームは、クラウドネイティブの課金スタックを活用してリアルタイムのオファーとポリシー制御を顧客アプリに配信し、獲得コストを低下させ、詳細なセグメンテーションをサポートしています。5Gネットワークスライシングとeプロビジョニングの融合により、マイクロバンドル、日次ギガバイトパス、またはレイテンシー最適化ストリームが可能となり、SIMカードチャネルには存在しない収益化可能なユースケースが生まれます。その結果、デジタル専用ブランドはスティッキネスを高め、見出し料金が低水準を維持していても平均収入単価(ARPU)を引き上げ、MENA MVNO市場の成長見通しを強化します。
規制当局によるネットワーク共有および卸売価格上限が経済性を改善
サウジアラビア、UAE、およびオマーンはコストベースの卸売アクセスを強制し、小売マイナススプレッドを縮小して、MVNOに予測可能なマージン構造を提供しています。クウェートのSMS終端規則およびMaroc TelecomによるモロッコでのAMLO問題に対するペナルティは、サービス多様性を支持する政策転換をさらに証明しています。安定した卸売インプットは回収期間を短縮し、新規参入者のより積極的な市場参入戦略を可能にします。長期的には、これらの改革は参入障壁が低下し価格革新が激化するにつれて、MENA MVNO市場の予測CAGRに約1パーセントポイント貢献します。
遠隔地の石油・ガスサイト向け衛星NTN接続
Space42およびViasatによる新しい5G-NRベースの非地上系ネットワークは、砂漠、掘削リグ、および海上航路における地上カバレッジのギャップを回避する直接デバイスへのリンクを提供します。地域の上流エネルギーセクターがレジリエントなテレメトリーおよび労働者安全フィードを必要としているため、衛星MVNOのサービスは重い鉄塔展開を避けながらプレミアム料金を請求できます。UAEおよびオマーンでの早期試験では、現場エンジニアにとって重要なユースケースであるHDビデオ検査に十分なダウンロード速度が示されています。この新興能力はMENA MVNO市場に追加的な収益をもたらし、都市部コア以外にもアドレス可能なフットプリントを拡大する見込みです。
抑制要因インパクト分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 湾岸諸国の高いモバイルデータフロア価格がMVNO ARPUを圧迫 | -0.8% | GCC 市場、特にUAE、クウェート、バーレーン | 短期 (2年以内) |
| 北アフリカにおける番号ポータビリティの制限が加入者乗り換えを抑制 | -0.5% | 北 アフリカコア、エジプト、モロッコ、チュニジア、アルジェリア | 中期 (2~4年) |
| 従来の4Gレートに対する5Gスライシング卸売手数料の上昇 | -0.4% | グローバル MENA、サウジアラビア、UAEでの早期影響 | 短期 (2年以内) |
| 地政学的なスペクトル割り当て遅延(例:リビア、イエメン) | -0.3% | リビア、 イエメン、特定の紛争影響地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
湾岸諸国の高いモバイルデータフロア価格がARPUを圧迫
卸売データフロア規制により、UAEおよびクウェートのMVNOはしばしばヨーロッパの比較対象より15~20%高いギガバイトあたりのレートを支払うことになり、見出し割引を制限してアドレス可能な大衆市場セグメントを限定しています。付加価値機能が一部のマージン損失を相殺できる一方で、オペレーターはデータ集中型のコンシューマープランで既存事業者を下回るコストを提示することに苦戦しています。したがって、競争上の差別化はアグレッシブな価格変動よりも、ライフスタイルブランディング、ロイヤルティ特典、およびフィンテック付加機能へとシフトし、MENA MVNO市場の短期的な上昇余地を抑制しています。
北アフリカにおける番号ポータビリティの制限が乗り換えを抑制
エジプトおよびアルジェリアにおける断片的な番号転出手続きは、アクティベーションサイクルを延長し、代替プロバイダーへの移行時に多くのユーザーが長年保持していた番号を放棄することを強い、チャーン率を低下させ、獲得コストを引き上げます。インフラ投資に焦点を当てた規制方針が小売競争よりも優先され、完全ポータビリティの義務化が遅延しています。MVNOにとって、この摩擦はキャンペーン効率を低下させ、口コミの拡散を阻害し、北アフリカのサブ市場における予測CAGR貢献を約0.5パーセントポイント削減します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
クラウドプラットフォームがコストリーダーシップを確保クラウド実装は2025年に62.30%の収益を占め、11.45%のCAGRでMENA MVNO市場規模を前進させました。この運用モデルはモバイル交換ノードなどの多額の設備投資項目を排除し、グリーンフィールドブランドの損益分岐点の達成期間を18ヶ月未満に短縮する、従量課金型のスケーリングを可能にします。AI支援による不正チェックおよびリアルタイムポリシーエンジンは、ほとんどのハイパースケールサービスに組み込まれており、サービス品質を強化します。
オンプレミス環境は、データ主権条項がローカル処理を必要とする場合、特に国有エネルギーおよび防衛の垂直市場において持続します。これらの展開はより長い展開サイクルを課しますが、サービスレベルコミットメントのために緊密なネットワーク統合を提供します。ベンダーは、ミッションクリティカルな機能をプライベートクラウドに固定しながら、メディエーション、アナリティクス、および請求をマルチテナントリージョンにシフトすることで、ソリューションをハイブリッド化し、レガシーMVNOの移行パスを円滑化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
運用モード別:
フルMVNOが戦略的制御を獲得リセラー/ライト/ブランド形式は、クイックローンチブランドが既存のホスト資産を活用したことで、2025年のMENA MVNO市場シェアの62.85%を占めました。しかし、コアネットワーク要素とSIMプロファイルを制御するフルMVNOの枠組みは23.6%のCAGRを記録する見込みで、市場がサービス自律性へと進む方向を示しています。
Red Bull Mobileのようなブランデッドコンセプトは、永続的なギガコインデータウォレットを試験的に導入していますが、これはリセラー契約の制限下では実現不可能な構造です。フルコントロールにより、独立したローミング契約および5Gネットワークスライス上に構築されたオンデマンドの品質階層が可能となります。長期的には、より豊富なマージンと差別化された機能セットがフルMVNOの魅力を高め、MENA MVNO市場内の長期的な競争力を確固たるものにします。
加入者タイプ別:
IoTが次の収益の丘となるコンシューマーユーザーは2025年に84.10%のシェアで支配的であり、低コストの国際通話への在外居住者の需要に牽引されました。エンタープライズ回線はマネージドモビリティ契約を通じて予測可能な収益を追加しますが、IoTリンクは24.9%のCAGRで最も速いペースで成長しています。
オマーンでは、IoT SIMが前年比72%成長して110万枚に達し、タンク監視、スマート灌漑、および車両追跡をカバーしています。センサーモジュール、クラウドダッシュボード、およびデータアナリティクスをバンドルする専門MVNOは、純粋な接続サービスの数倍のARPUを実現します。その結果、MENA MVNO市場は、接続性とドメインサービスを組み合わせた垂直ソリューションプレイブックへの投資をシフトしています。
アプリケーション別:
M2M接続がディスカウント音声を凌駕ディスカウントパッケージは2025年に43.10%のシェアを維持し、価格主導のチャーナーにサービスを提供しています。しかし、機器中心のセルラーM2Mトラフィックは2031年まで17.75%のCAGRで複合成長し、インクリメンタルな収益追加においてビジネス音声を上回ると予測されています。
EmnifyのようなグローバルなIoTアグリゲーターは、容量を卸売で借用し、プールドデータ、マルチIMSIフォールバック、およびポリシーAPIを備えたSIMを再販しており、これらはエネルギーおよびロジスティクスの顧客に重宝される機能です。このようなスタックを活用するMVNOは、多額の研究開発費をかけることなく産業セグメントに飛躍でき、狭いマージンのプリペイド音声を超えた多様化が可能となります。
ネットワーク技術別:
衛星がエッジカバレッジを拡大4G/LTEは2025年のライブベースの63.95%を支え、GCC7カ国における5Gロールアウトは帯域幅豊富なサービスを約束しています。衛星/NTNは、現場サイト、海洋艦隊、および砂漠のサプライチェーンが常時オンのテレメトリーを求める中、124.8%のCAGRで急拡大しており、突出した存在となっています。
カタールは2025年12月までに3Gネットワークを閉鎖し、5G用にスペクトルを回収することを目指しており、レガシーデバイスの移行を強制しています。衛星ペイロードと地上ローミングを統合するMVNOはシームレスなフォールバックを提供し、計画されたサンセットから産業クライアントを保護し、MENA MVNO市場のフロンティアを前進させます。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
流通チャネル別:
デジタル専用ポータルが顧客獲得コストを削減オンライン/デジタル専用チャネルは、SIMロジスティクスおよびキオスクスタッフィングを排除することで、2025年に50.05%の収益を占めました。eSIM QRコードおよび国民IDアプリによる即時KYCにより、ワンクリックアクティベーションが可能となり、獲得コストが40~60%削減されました。
Paynet.redなどのサードパーティeバウチャープラットフォームは、食料品店やウェブウォレットを通じて在外居住者地区でのリーチを拡大し、卸売チャネルに12.9%のCAGRの成長をもたらしています。物理店舗はハンドセットバンドルおよびエンタープライズデモのために継続しますが、デジタルオンボーディングがインクリメンタルな純増加入者を支配しており、MENA MVNO市場全体にわたるユーザーエクスペリエンス投資の重要性が強調されています。
地域分析
中東モバイル仮想ネットワーク事業者市場
中東の事業者は2025年に60.10%の収益シェアを占め、2031年までに7.75%のCAGRを記録すると予測されています。サウジアラビアのビジョン2030戦略は、MVNO免許取得を加速させた規制上のインセンティブを生み出し、一方でMobilyの6年間のインフラ協定(2023年収の5%超相当)はブランドパートナーへの容量を保証しています。UAEは高いeSIM普及率と国家デジタルIDオンボーディングを組み合わせ、MVNOにシームレスな登録フローを提供しています。オマーンは認可事業者数を24社に引き上げ、750万のアクティブ回線を記録し、中小企業向け仮想ブランドへの道筋を切り開いています。
北アフリカモバイル仮想ネットワーク事業者市場
北アフリカは39.90%のシェアを保有していますが、番号ポータビリティ政策の相違や端末割賦販売の制約が成長を抑制しています。エジプトのe&キャッシュウォレットは1,000万人の出稼ぎ労働者向けに通話料から現金への送金回路を開いていますが、シームレスな番号移転の欠如が既存事業者からの乗り換えを遅らせています。モロッコのMaroc Telecomに対する独占禁止規制は新規参入者に有利に働き、チュニジアの3事業者による5Gオークションは将来的な卸売市場の開放を示唆しています。アルジェリアの慎重な自由化はMVNO提案を宙吊り状態に置いていますが、大規模な送金受取コミュニティは依然として魅力的な市場として残っていす。
MEA モバイル仮想ネットワーク事業者市場
OoredooやMobilyとiBASISとの協定など、地域をまたぐ戦略的協定により、調和のとれたICTバックボーンが構築され、MVNOはシームレスにローミングできる統合地域プランを提供できるようになっています。衛星ビームはリビアの砂漠油田からイエメンの高地に至る地上回線の空白を補完し、サービス提供可能な対象市場を拡大しています。5Gの成熟度の差異は国ごとの参入戦術を必要としますが、より広い地域全体としてはMENA MVNO市場全体に恩恵をもたらす上昇基調の普及曲線を維持しています。
規制環境
MENA全域におけるMVNO市場参入・運営モデルは、主にライセンス供与、番号付与、相互接続、ホストMNOへの卸売アクセスを監督する各国の通信規制当局によって形作られている。サウジアラビアでは、通信・宇宙・技術委員会(CST)がMVNOおよびIoT-VNO専用の枠組み(2022年導入)を設けており、MVNOとホストMNOの役割を正式化し、コストベースの卸売アクセス、技術的コンプライアンス、消費者保護要件を重視している。
他地域の規制当局も同様のゲートキーピング手法を採用しているが、開放度には差がある。クウェートのCITRAは自国の通信法の下で申請要請方式を採用し、独自の番号付与・相互接続規則を設けている一方、UAEのTDRAの枠組みは依然としてduおよびEtisalat(e&)の政策構造に組み込まれており、単独の新規MVOライセンス供与を制約している。事業者にとって、MVNOの拡大スケジュールは規制当局が定める卸売条件(価格上限やコストベースのアクセスを含む)や番号ポータビリティ手続きと密接に関連しており、これらは北アフリカ全域で不均一なままであり、MVNOの顧客獲得に摩擦を加える可能性がある。
バリューチェーン分析
MENAのMVNOバリューチェーンは、各国の規制当局(ライセンス供与、番号付与、KYC/消費者規則)と、無線アクセス、コア接続、ローミング、卸売取り決めを提供するホストMNOから始まる。次にMVNOは、クラウドベースのBSS/OSS、ポリシー制御・課金、eSIMプロビジョニング、不正・ID対応ツールなどのイネーブラーを重ね、その上でリテール提案(プリペイドバンドル、デジタル専用プラン、ニッチなサブブランド)をパッケージ化し、オンラインオンボーディング、キャリアサブブランド店舗、サードパーティのバウチャー・決済チャネルを通じて流通させる。
ホストMNOとの関係は最も影響力の大きいポイントであり、単位経済性、4G/5G機能へのアクセス、サービスの機動性を左右する。サウジアラビアでは、ホスト主導のパートナーシップが規模の経済を支えており、MobilyがMVNOホストとして担う役割と、Lebara Mobile KSAなどのブランドとの継続的な協業、およびMVNOパートナー向けの容量を保証するための複数年にわたるインフラ取り決めがその例である。下流での差別化は、アプリ中心の顧客体験スタックや課金・コンテンツ提携(GCC地域のMVNOブランドが利用するキャリア課金プラットフォームを含む)から生まれることが増えており、一方で上流の制約としては、一部の湾岸市場における卸売データフロア価格や、北アフリカ全域でのポータビリティ対応状況の差異が挙げられる。
競争環境
市場集中度
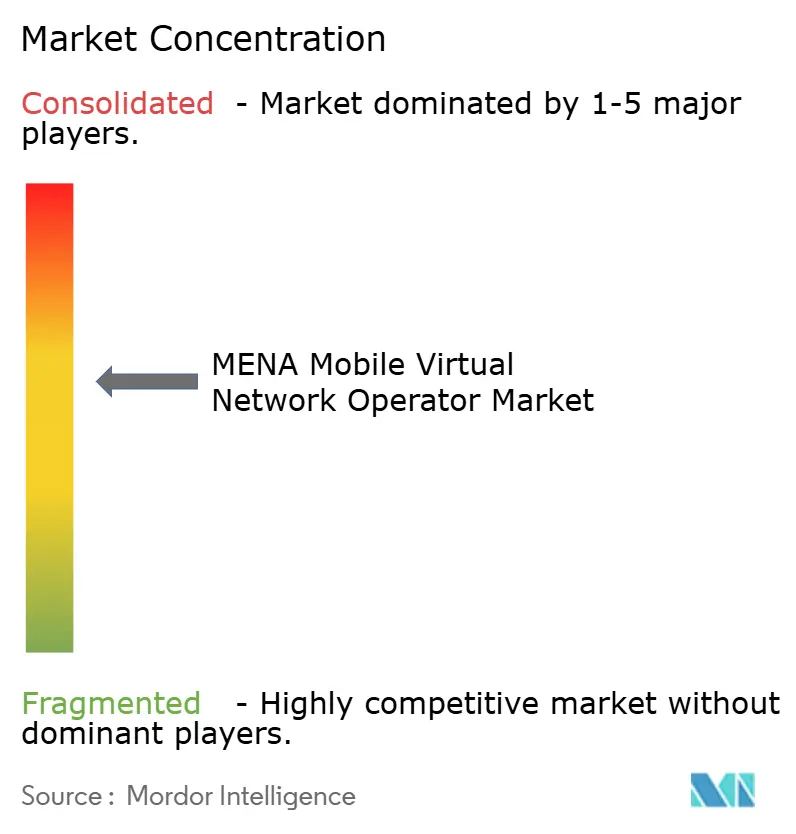
競争は寡占と断片化の中間点にあります。Virgin Mobile MEA、FRiENDi、Jawwy、およびRed Bull MOBILEは合計450万以上の加入者を超え、数十のマイクロブランドがフィンテックまたはライフスタイルの隣接分野を活用しています。クラウド請求、AI駆動の不正フィルター、およびネットワークスライスブローカレッジが標準的な差別化要因となっています。
Virgin Mobileの単一アプリはKYC、eSIMダウンロード、および越境チャージアップをサポートし、平均処理時間を5分未満に短縮しています。Red Bull Mobileは無制限のソーシャルメディアパスとイベントアクセスを組み合わせ、親ブランドのエクイティを活用して価格硬直性を相殺しています。Jawwyは、CelfocusのポリシーコントロールとMATRIXXのレーティングを統合することで、ユーザーがデータをリアルタイムで通話分数に交換できるようにし、知覚価値を高めています。
Beyond ONEおよびTIMWETECHは、GCCの330万ユーザーにキャリア請求を提供し、現金主体の社会においてデジタルコンテンツを収益化しています。今後のグリーンフィンテックハイブリッドは、カーボンクレジットマイクロトランザクションをエアタイムにバンドルする計画であり、MENA MVNO市場内の将来の競争を形成するサービスモジュール性の要件を示唆しています。
MENA仮想移動体通信事業者産業リーダー
-
Lebara Mobile KSA
-
FRiENDi Mobile Oman (Beyond ONE)
-
Renna Mobile Oman
-
Jawwy (Saudi Telecom Company)
-
Virgin Mobile Middle East and Africa (Beyond ONE)
- 注:主要企業の掲載順は順位を示すものではありません。
MENA モバイル仮想ネットワーク事業者市場 このレポートでカバーされる企業
- Virgin Mobile Middle East and Africa (Beyond ONE)
- Lebara Mobile KSA
- FRiENDi Mobile Oman (Beyond ONE)
- Renna Mobile Oman
- Jawwy (Saudi Telecom Company)
- Salam Mobile
- Red Bull MOBILE Bahrain
- Swyp (Etisalat UAE)
- Lyca Mobile Tunisia
市場機会と将来展望
近い将来のホワイトスペースは、規制当局が参入障壁を下げたり、MVNOの運営条件を明確化した地域で最も明確である。オマーンは具体例を提供している。2025年11月、通信規制庁(TRA)はMVNOライセンス料を(500万米ドルから約14万米ドルへ)削減し、ライセンス期間を15年に延長した。これにより、消費者向けおよびSME向けの新規バーチャルブランドのビジネスケースが強化される。また、事前のライセンス取得コストに支出を集中させるのではなく、デジタルオンボーディングや顧客体験へのさらなる投資を後押ししている。
企業向けおよびIoT主導の提案は、もう一つの拡大の道であり、地域がレガシースペクトラムの再割り当てと5G機能の深化に動いていることによって支えられている。2024年7月、e&とEricssonが5Gスタンドアロンネットワーク上でエンドツーエンドの5G RedCapソフトウェアソリューションを検証したことは、MVNOの垂直バンドルに適合し得る低複雑性のIoTデバイス(トラッキング、ユーティリティ、産業用センサー)に向けた現場レベルの道筋を示している。複数国間の卸売連携も、よりシンプルな国境を越えたオファーの余地を生み出しており、2024年9月のstc GroupとOoredoo GroupによるMENA全域の卸売枠組み調整のためのMoUがそれを支えている。これは、予測可能な地域ローミングと、出稼ぎ労働者や渡航経路の通信量に対する統一プランを求めるMVNOのニーズと一致している。この動きは、物理チャネルへの依存を減らすeSIMファーストの流通モデルによってさらに強化されている。
最近の産業開発事情 MENA モバイル仮想ネットワーク事業者市場
- 2026年6月:Mobilyは、Lebara Mobile KSAとのホスティングパートナーシップの長期延長を確認し、サウジアラビアにおけるMVNO提案の主要な卸売プロバイダーとしてのMobilyの地位を強化した。この継続により、Lebaraのプリペイドおよび出稼ぎ労働者向け基盤のサービス継続性が支えられ、卸売アクセスが競争上の差別化の中心にあり続けている。
- 2025年3月:Beyond ONEはTIMWETECHと提携し、Virgin Mobile Saudi ArabiaおよびFRiENDi Omanでデジタルコンテンツ課金を展開し、約350万回線をカバーした。これにより、バンドル型デジタルサービスとキャリア課金による収益化が強化され、MVNOが厳しい価格条件下で運営するのを助ける非接続性収益源が追加された。
- 2024年2月:Jawwy(stc Group)は、MATRIXX SoftwareとCelfocusを通じたリアルタイムのポリシー・課金機能によりデジタル顧客体験をアップグレードし、より個別化されたアプリ主導型のプラン管理を実現した。この動きにより、マイクロバンドルやデータ管理などのセルフサービス機能の機動性が向上し、地域におけるデジタル専用MVNO流通への移行を後押しした。
MENA モバイル仮想ネットワーク事業者市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場はMENA地域のモバイル仮想ネットワーク事業者が、ホストモバイルネットワーク事業者からリースした容量を使用してエンドユーザーにモバイル接続および関連する小売通信サービスを提供することで得た収益を対象としています。
対象除外範囲:モバイルネットワーク事業者が所有する小売ブランドからの収益、純粋なインフラリース、およびMVNOサービス収益にバンドルされていない端末または端末のみの販売は除外しています。
セグメンテーション概要
- 展開モデル別
- クラウド
- オンプレミス
- 運用モード別
- リセラー/ライト/ブランドMVNO
- サービスオペレーター
- フルMVNO
- 加入者タイプ別
- コンシューマー
- エンタープライズ
- IoT専用
- アプリケーション別
- ディスカウント
- ビジネス
- セルラーM2M
- その他
- ネットワーク技術別
- 2G/3G
- 4G/LTE
- 5G
- 衛星/NTN
- 流通チャネル別
- オンライン/デジタル専用
- 従来の小売店
- キャリアサブブランド店舗
- 第三者/卸売
- 地域別
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- 北アフリカ
- エジプト
- モロッコ
- チュニジア
- アルジェリア
- その他の北アフリカ
- 中東
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モバイル利用状況と通信経済の国別ビューを構築し、MVNOが活動・許可されている場所をマッピングすることから始まります。ITUモバイル加入者シリーズ、世界銀行の人口・所得指標、GSMAインテリジェンス形式の公開リリース、MENA全域の国家通信規制当局の公表資料などの公的統計および参照データセットを活用し、現実的な普及率と価格帯を設定します。
また、事業者の年次報告書、投資家向けプレゼンテーション、入手可能な監査済み財務申告書、および信頼性の高い報道を精査し、ローンチ、ライセンス条件、卸売アクセスルール、主要料金の動向を追跡します。特許データベースは、eSIMやデジタルオンボーディングなど、時間の経過とともに効化の障壁を変化させる可能性のある主要テーマを把握するために選択的に確認します。一部の国では、輸入または貿易の出荷レベルの概要が、端末普及率とSIMアクティビティの補助的なシグナルとして使用されます。これらのソースは網羅的なものではなく、データ収集、前提条件の検証、および未解決事項の明確化のために他の公開資料も使用しています。
一次インタビューおよびサーベイ
中東・北アフリカ全域のモバイルサービス、卸売アクセス、規制、流通、デジタルオペレーションに携わるCXO、機能・ユニットリーダー、マネージャーとの専門家インタビューおよびサーベイを実施しています。その意見は、加入者動向、サービス価格設定、卸売控除、チャネル活動、および公開データでは十分に説明できない前提条件を検証するために活用されます。回答は国別のデータギャップを埋め、最終的な市場モデルを三角測量するために使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:18% |
| 中位層:47% | 機能・ユニットリーー:31% |
| 中小規模プレーヤー:25% | マネージャー:51% |
市場規模算定と予測
規模算定は、モバイル加入者ベース、想定されるMVNO普及率、および国別ARPUレベルからMVNO収益を再構築するトップダウン型の需要プール構築から始まり、プリペイドシェアと典型的なMVNO割引率に応じて調整されます。国別合計が形成されると、MENA全体レベルに集計され、通信収益動向との論理的整合性が確認されます。
推定値を確実なものにするため、プラン価格カードのサンプリング、アクティブ加入者に関する情報に基づいた数量前提の使用、インタビュー対象者から共有された卸売マージン範囲の検証など、選択的なボトムアップチェックが実施されます。小規模市場でハードデータが不足している場合は、規制とプリペイド集中度が類似した比較可能な国からの代理前提が使用され、人口とスマートフォン普及率によってスケーリングされます。
予測においては、規制、ホストネットワークの卸売条件、デジタルオンボーディングが急速に変化する可能性があるため、シナリオ分析が使用されます。一般的ストレステストが行われる入力項目には、MVNOライセンスの開放、eSIM導入率、モバイルデータ消費の成長、プロモーション期間後のARPU推移、加入者解約パターンが含まれ、将来の見通しは一次回答者が妥当なタイミングと見なすものに合わせて調整されます。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が単一のデータ系列に依存しないようにします。モデルの出力は、通信セクターの収益動向、報告された加入者ベース、国別の価格方向性などの独立したシグナルと比較され、大きな乖離は承認前に調査されます。
結果が異常に見える場合は、ユニットエコノミクス、通貨タイミング、および一時的なイベントが二重計上されていないかを再確認し、必要に応じて別の専門家との通話で前提条件を再検討します。レポートは年次で更新され、主要なライセンス変更、大規模なMVNOローンチ、急激な価格リセットなどの重要なイベントによって中間更新がトリガーされます。納品前に最新のレビューパスが完了し、クライアントは入手可能な最新情報に基づいた新のビューを受け取ります。
Mordor IntelligenceのMENA モバイル仮想ネットワーク事業者市場規模と他の公表推定値との比較
異なる出版社がMENA地域のMVNOについて異なる市場価値を報告することが多いのは、同じ収益ラインを計上していないためであり、基準年や通貨換算のタイミングが異なる場合もあります。この分野では、ARPUロジックや非アクティブSIMの取り扱いにわずかな変更があるだけで、市場全体の数値が顕著に変動する可能性があります。
主なギャップは通常、ホストネットワークの小売ブランドを含めるかどうか、エンタープライズモビリティバンドルの取り扱い方法、およびプロモーション後のARPU正常化の速度に関する前提から生じます。予測スタンスの選択も重要であり、新規ライセンス発行とeSIM普及に積極的なモデルもあれば、規制の実施が遅く価格圧力が大きいと想定するモデルもあります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7,800万 ミリオン 米ドル(2025年) | |
| 地域コンサルタントA | 18,500万 ミリオン 米ドル(2026年) | より後の年使用しており、より広い収益プールを含んでいると見られ、ホスト主導のサブブランドおよびより広範な通信サービスのアドオンがMVNO小売サービス収益と並んで計上されている可能性があります。 |
| 業界出版社B | 7,000万 ミリオン 米ドル(2025年) | 普及率とARPU推移について保守的な見方をしており、プリペイド比率の高いベースが一定の支出前提でモデル化されている場合、新しいMVNOの立ち上がりを過小評価する可能性があります。 |
この表は、主に対象範囲とタイミングの違いから生じる乖離を示しており、Mordor Intelligenceのモデルでは、MENA域内のMVNO獲得サービス収益のみを計上し、国別合計は集計前に普及率とARPUのチェックに紐付けられています。入力ドライバーを可視化し、フィールドフィードバックで再確認することで、市場環境が変化しても推定値の追跡可能性が維持されます。
レポートで回答される主要質問
MENA MVNO市場の現在の価値はいくらですか?
MENA MVNO市場は2026年に8億3,000万USDと評価され、2031年までに11億4,000万USDに達すると予測されています。
どの展開モデルが導入をリードしていますか?
クラウドプラットフォームは62.30%の収益シェアで支配的であり、設備投資を削減し地域展開を加速するためです。
衛星NTN接続はどの程度の速さで成長していますか?
衛星およびその他の非地上系リンクは、エネルギーおよび海洋セクターが遠隔カバレッジを求める中、2031年まで124.8%のCAGRを記録すると予測されています。
どの加入者セグメントが最も急速に拡大していますか?
IoT専用接続は24.9%のCAGRで成長すると予測されており、コンシューマーおよびエンタープライズ回線を上回ります。
どの国が最大のシェアを占めていますか?
サウジアラビアおよびUAEを筆頭とする中東が、2025年の市場収益の60.10%を占めています。
湾岸市場でARPUが圧力下に置かれている理由は何ですか?
卸売データフロア価格設定により、MVNOが大幅な割引を提供できず、価格以外の機能による差別化を余儀なくされています。