
Taille et part de marché des opérateurs de réseau mobile virtuel MENA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 0.78 Milliards de dollars |
| Taille du Marché (2026) | 0.83 Milliards de dollars |
| Taille du Marché (2031) | 1.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.50 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des opérateurs de réseau mobile virtuel MENA par Mordor Intelligence
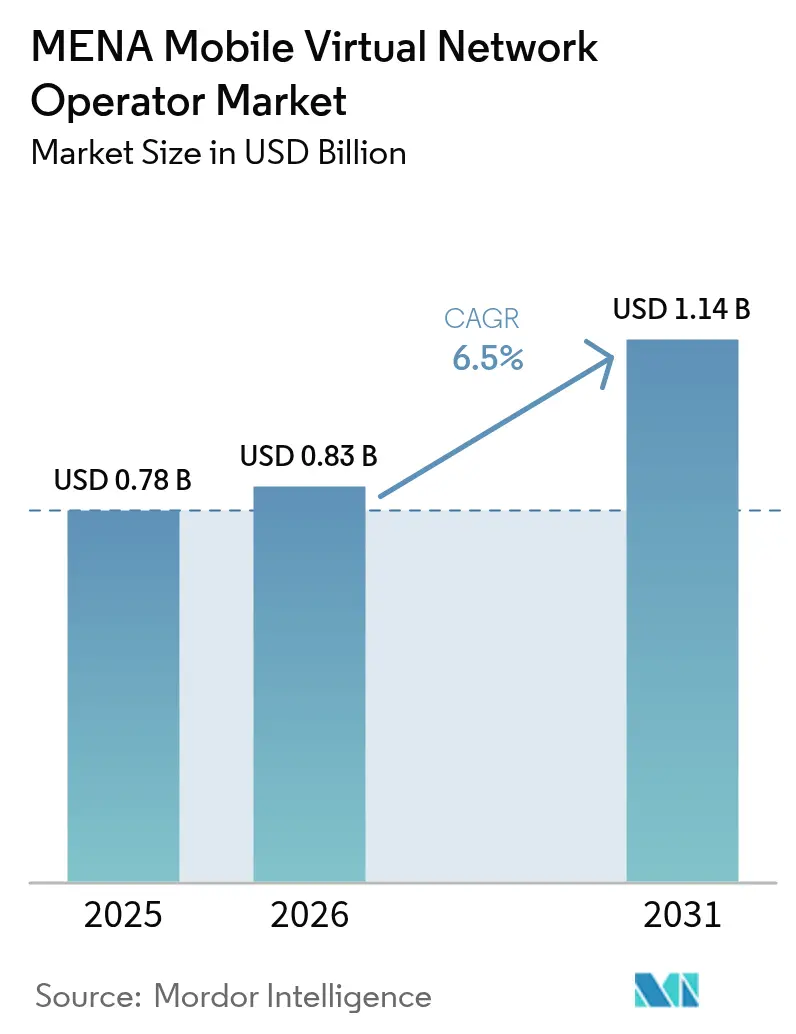
La taille du marché des opérateurs de réseau mobile virtuel MENA est estimée à 0,83 milliard USD en 2026, en hausse par rapport à la valeur de 0,78 milliard USD enregistrée en 2025, avec des projections à 1,14 milliard USD pour 2031, progressant à un TCAC de 6,5 % sur la période 2026-2031. En termes de volume d'abonnés, le marché devrait passer de 12,5 millions d'abonnés en 2025 à 16,64 millions d'abonnés d'ici 2030, à un TCAC de 5,89 % au cours de la période de prévision (2025-2030). Cette expansion reflète l'accélération de la transformation numérique, des réglementations favorables en matière de vente en gros et l'attrait des offres mobiles centrées sur les applications à faible coût. Les plateformes nativement cloud, l'adoption de l'eSIM et les liaisons satellite-NTN réduisent l'intensité capitalistique et permettent aux opérateurs d'atteindre rapidement des segments de niche. Les plafonds de prix réglementaires continuent de comprimer les frais de gros en Arabie Saoudite, aux Émirats Arabes Unis et à Oman, élargissant les marges brutes pour les nouveaux entrants agiles. L'accent concurrentiel se déplace vers l'activation de l'IoT, le groupement des transferts d'argent transfrontaliers et les sous-marques axées sur le mode de vie, plutôt que vers une simple réduction des prix.
Principaux enseignements du rapport
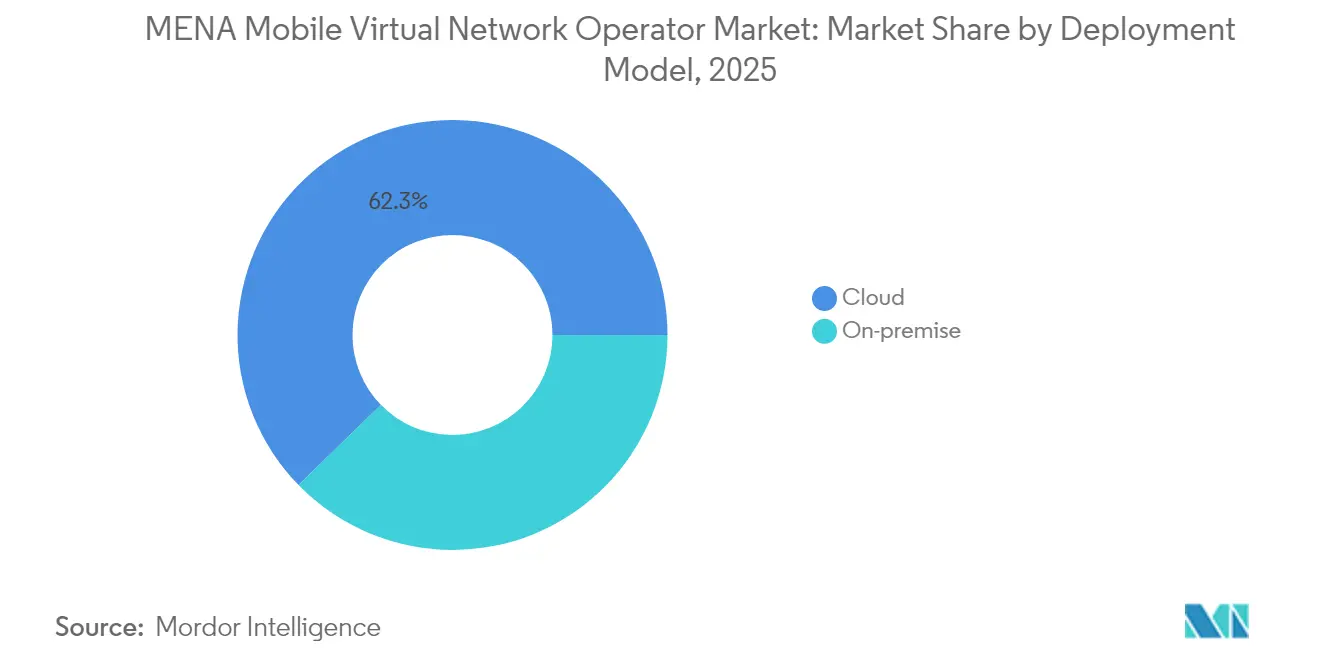
- Par modèle de déploiement, l'infrastructure cloud a capturé 62,30 % de la part de revenus du marché des opérateurs de réseau mobile virtuel MENA en 2025, et ce segment devrait croître à un TCAC de 11,45 % jusqu'en 2031.
- Par mode opérationnel, les opérateurs de réseau mobile virtuel revendeurs/allégés/sous marque ont détenu 62,85 % de la part de marché des opérateurs de réseau mobile virtuel MENA en 2025, tandis que les opérateurs de réseau mobile virtuel complets progressent à un TCAC de 23,6 % jusqu'en 2031.
- Par type d'abonné, le segment consommateur a représenté 84,10 % de la taille du marché des opérateurs de réseau mobile virtuel MENA en 2025, tandis que les connexions spécifiques à l'IoT devraient se développer à un TCAC de 24,9 % entre 2026 et 2031.
- Par application, les services à prix réduit ont dominé avec une part de 43,10 % en 2025, tandis que la connectivité M2M cellulaire est l'application à la croissance la plus rapide avec un TCAC de 17,75 % jusqu'en 2031.
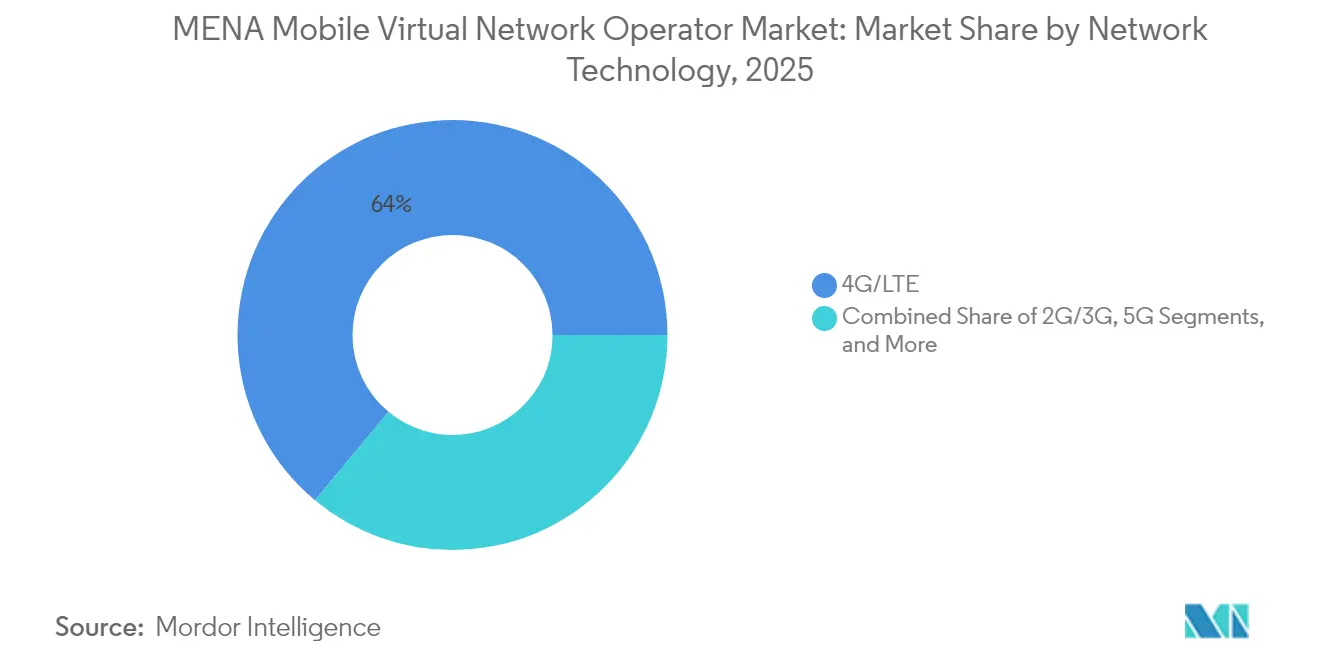
- Par technologie de réseau, la 4G/LTE a soutenu 63,95 % des déploiements en 2025, mais les connexions satellite/NTN devraient progresser à un TCAC de 124,8 % jusqu'en 2031.
- Par canal de distribution, le canal en ligne/exclusivement numérique a capturé 50,05 % de la part de revenus du marché des opérateurs de réseau mobile virtuel MENA en 2025, tandis que le segment tiers/vente en gros devrait croître à un TCAC de 12,9 % jusqu'en 2031.
- Par zone géographique, le Moyen-Orient a contribué à hauteur de 60,10 % des revenus de 2025 et est en voie d'atteindre un TCAC de 7,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des opérateurs de réseau mobile virtuel MENA
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les segments d'expatriés et de jeunes sensibles aux prix alimentent le taux de désabonnement prépayé vers les opérateurs de réseau mobile virtuel | +1.8% | Cœur du CCG ; répercussions sur l'Afrique du Nord | Moyen terme (2 à 4 ans) |
| Les marques numériques dotées de la 5G exploitent l'eSIM et l'inscription exclusivement via application | +1.2% | Moyen-Orient ; Afrique du Nord sélective | Court terme (≤ 2 ans) |
| Les plafonds de prix de partage de réseau/vente en gros imposés par les régulateurs améliorent l'économie des opérateurs de réseau mobile virtuel | +0.9% | Arabie Saoudite, Émirats Arabes Unis, Oman ; MENA élargi | Long terme (≥ 4 ans) |
| Regroupement des transferts d'argent transfrontaliers (ex. : corridors airtime-to-cash) | +0.7% | Corridors CCG–Afrique du Nord | Moyen terme (2 à 4 ans) |
| Connectivité satellite–NTN pour les sites pétroliers et gaziers éloignés | +0.6% | Arabie Saoudite, Émirats Arabes Unis, Oman | Long terme (≥ 4 ans) |
| Les hybrides fintechs vertes-opérateurs de réseau mobile virtuel monétisent les microtransactions de crédits carbone | +0.4% | Émirats Arabes Unis, Arabie Saoudite | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les segments d'expatriés et de jeunes sensibles aux prix alimentent le taux de désabonnement prépayé
Environ 10 millions d'expatriés en Arabie Saoudite et de larges cohortes de jeunes dans l'ensemble du CCG recherchent des formules prépayées sans engagement, favorisant une migration régulière des abonnés vers des offres d'opérateurs de réseau mobile virtuel combinant des minutes internationales moins chères et des allocations de données flexibles. Les réformes de la portabilité des numéros et l'inscription entièrement numérique suppriment les obstacles au changement, accélérant le désabonnement des opérateurs en place. Le passage de Virgin Mobile à 3,5 millions d'utilisateurs régionaux illustre la façon dont des tarifs simplifiés associés à un service intégré à l'application permettent d'atteindre rapidement une échelle significative. La pression qui en résulte oblige les opérateurs hôtes à renégocier les conditions de gros pour retenir le trafic sortant, améliorant indirectement l'économie des opérateurs de réseau mobile virtuel. La croissance tirée par les expatriés et les jeunes assure donc une base de demande stable pour le marché des opérateurs de réseau mobile virtuel MENA sans dépenses marketing importantes.
Les marques numériques dotées de la 5G exploitent l'eSIM et l'inscription exclusivement via application
Les connexions eSIM régionales progressent à un rythme annuel de 20 %, avec des projections de 135 millions de profils actifs d'ici 2028, permettant aux opérateurs de réseau mobile virtuel de se passer de distribution physique et d'activer les utilisateurs en quelques minutes.[1]GSMA, "eSIM : état du marché consommateur 2025," gsma.com Des plateformes telles que Jawwy by stc s'appuient sur des systèmes de facturation nativement cloud qui transmettent des offres en temps réel et des contrôles de politique aux applications clients, réduisant les coûts d'acquisition et permettant une segmentation granulaire. La convergence du découpage de réseau 5G avec le provisionnement eSIM permet des micro-offres groupées, des passes journaliers par gigaoctet ou des flux optimisés en termes de latence, créant des cas d'usage monétisables absents des canaux de carte SIM. Par conséquent, les marques exclusivement numériques renforcent la fidélisation et augmentent l'ARPU même lorsque les tarifs de base restent bas, renforçant les perspectives de croissance du marché des opérateurs de réseau mobile virtuel MENA.
Partage de réseau imposé par les régulateurs et plafonds de prix de vente en gros améliorent l'économie du marché
L'Arabie Saoudite, les Émirats Arabes Unis et Oman ont imposé un accès en gros basé sur les coûts qui réduit l'écart de vente au détail moins le gros et confère aux opérateurs de réseau mobile virtuel des structures de marge prévisibles. Les règles de terminaison SMS du Koweït et les pénalités infligées au Maroc à Maroc Telecom pour abus de position dominante témoignent davantage d'un changement de politique en faveur de la diversité des services. Des intrants en gros stables raccourcissent les délais de retour sur investissement et permettent des stratégies commerciales plus agressives pour les nouveaux entrants. À long terme, ces réformes contribuent à près d'un point de pourcentage au TCAC projeté du marché des opérateurs de réseau mobile virtuel MENA, à mesure que les barrières à l'entrée s'effondrent et que l'innovation tarifaire s'intensifie.
Connectivité satellite-NTN pour les sites pétroliers et gaziers éloignés
Les nouveaux réseaux non terrestres basés sur la 5G-NR de Space42 et Viasat promettent des liaisons directes vers les appareils contournant les lacunes de couverture terrestre dans les déserts, sur les plateformes pétrolières et dans les couloirs maritimes. Le secteur énergétique amont régional nécessitant des flux de télémétrie résilients et des systèmes de sécurité pour les travailleurs, les offres d'opérateurs de réseau mobile virtuel par satellite peuvent facturer des tarifs premium tout en évitant des déploiements coûteux de tours. Les premiers essais aux Émirats Arabes Unis et à Oman indiquent des vitesses de téléchargement suffisantes pour l'inspection vidéo HD, un cas d'usage déterminant pour les ingénieurs de terrain. Cette capacité émergente est appelée à injecter des revenus supplémentaires dans le marché des opérateurs de réseau mobile virtuel MENA et à élargir son empreinte adressable au-delà des centres urbains.
Analyse de l'impact des facteurs de restriction*
| Facteur de restriction | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les prix planchers élevés des données mobiles dans les États du Golfe compriment l'ARPU des opérateurs de réseau mobile virtuel | -0.8% | Marchés du CCG, notamment les Émirats Arabes Unis, le Koweït, Bahreïn | Court terme (≤ 2 ans) |
| La portabilité limitée des numéros en Afrique du Nord freine le changement d'abonnés | -0.5% | Cœur de l'Afrique du Nord, Égypte, Maroc, Tunisie, Algérie | Moyen terme (2 à 4 ans) |
| Hausse des frais de découpage en tranches 5G en gros par rapport aux tarifs 4G existants | -0.4% | MENA global, impact précoce en Arabie Saoudite, Émirats Arabes Unis | Court terme (≤ 2 ans) |
| Retards géopolitiques dans l'attribution du spectre (ex. : Libye, Yémen) | -0.3% | Libye, Yémen, zones affectées par des conflits | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les prix planchers élevés des données mobiles dans les États du Golfe compriment l'ARPU
Les réglementations sur le prix plancher des données en gros signifient que les opérateurs de réseau mobile virtuel aux Émirats Arabes Unis et au Koweït paient souvent des tarifs par gigaoctet supérieurs de 15 à 20 % aux comparaisons européennes, ce qui contraint les remises affichées et limite les segments de marché de masse adressables. Bien que les fonctionnalités à valeur ajoutée puissent compenser partiellement la perte de marge, les opérateurs peinent à battre les opérateurs en place sur les offres destinées aux consommateurs avides de données. La différenciation concurrentielle se déplace donc vers le positionnement de marque lié au mode de vie, les avantages de fidélité et les services complémentaires de fintech plutôt que vers des mouvements tarifaires agressifs, ce qui tempère les perspectives à court terme du marché des opérateurs de réseau mobile virtuel MENA.
La portabilité limitée des numéros en Afrique du Nord freine le changement d'opérateur
Des procédures de portage déficientes en Égypte et en Algérie prolongent les cycles d'activation et obligent de nombreux utilisateurs à abandonner leurs numéros anciens lors de la migration vers des fournisseurs alternatifs, ce qui refroidit les taux de désabonnement et augmente les coûts d'acquisition. L'accent réglementaire mis sur l'investissement dans les infrastructures plutôt que sur la concurrence au détail retarde les mandats de portabilité complète. Pour les opérateurs de réseau mobile virtuel, ce frein réduit l'efficacité des campagnes et freine la viralité du bouche-à-oreille, réduisant d'un demi-point de pourcentage les contributions attendues au TCAC dans les sous-marchés nord-africains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de déploiement : les plateformes cloud assurent le leadership en matière de coûts
Les implémentations cloud ont représenté 62,30 % des revenus en 2025 et ont propulsé la taille du marché des opérateurs de réseau mobile virtuel MENA avec un TCAC de 11,45 %. Le modèle opérationnel supprime les importants postes de dépenses en capital tels que les nœuds de commutation mobile et permet une mise à l'échelle progressive, créant un horizon de rentabilité inférieur à 18 mois pour les marques en phase de lancement. Les contrôles antifraude assistés par l'IA et les moteurs de politique en temps réel sont inclus dans la plupart des offres hyperscale, renforçant la qualité de service.
Les environnements sur site persistent là où les clauses de souveraineté des données exigent un traitement local, notamment dans les secteurs énergétiques souverains et de la défense. Ces déploiements imposent des cycles de mise en œuvre plus longs mais offrent une intégration réseau étroite pour les engagements de niveau de service. Les fournisseurs hybridisent de plus en plus les solutions en ancrant les fonctions critiques dans des clouds privés tout en transférant la médiation, l'analytique et la facturation vers des régions mutualisées, facilitant les parcours de migration pour les opérateurs de réseau mobile virtuel existants.


Par mode opérationnel : les opérateurs de réseau mobile virtuel complets s'approprient le contrôle stratégique
Les formats revendeur/allégé/sous marque ont représenté 62,85 % de la part de marché des opérateurs de réseau mobile virtuel MENA en 2025, les marques à lancement rapide exploitant les actifs des opérateurs hôtes existants. Pourtant, les cadres d'opérateurs de réseau mobile virtuel complets, contrôlant les éléments du réseau central et les profils SIM, devraient enregistrer un TCAC de 23,6 %, signalant la marche du marché vers l'autonomie de service.
Des concepts de marque comme Red Bull Mobile expérimentent des portefeuilles de données Gigacoin perpétuels, une structure irréalisable dans le cadre de contrats revendeurs restrictifs. Le contrôle total permet des accords d'itinérance indépendants et des niveaux de qualité à la demande construits sur des tranches de réseau 5G. Au fil du temps, des marges plus riches et des offres de fonctionnalités différenciées propulsent l'attrait des opérateurs de réseau mobile virtuel complets, ancrant la compétitivité à long terme au sein du marché des opérateurs de réseau mobile virtuel MENA.
Par type d'abonné : l'IoT devient la prochaine source de revenus
Les utilisateurs grand public ont dominé avec une part de 84,10 % en 2025, portés par la demande des expatriés pour des appels internationaux à faible coût. Les lignes entreprises ajoutent des revenus prévisibles via des contrats de mobilité gérée, mais les connexions IoT progressent le plus rapidement avec un TCAC de 24,9 %.
À Oman, les cartes SIM IoT ont progressé de 72 % d'une année sur l'autre pour atteindre 1,1 million, couvrant la surveillance des réservoirs, l'irrigation intelligente et le suivi de flotte. Les opérateurs de réseau mobile virtuel spécialisés qui regroupent des modules de capteurs, des tableaux de bord cloud et des analyses de données commandent des multiples d'ARPU par rapport à la connectivité pure. Par conséquent, le marché des opérateurs de réseau mobile virtuel MENA oriente ses investissements vers des guides de solutions verticales couplant la connectivité aux services de domaine.
Par application : la connectivité M2M dépasse la voix à prix réduit
Les offres à prix réduit ont conservé une part de 43,10 % en 2025, au service des utilisateurs sensibles aux prix. Pourtant, le trafic M2M cellulaire centré sur les machines devrait progresser à un TCAC de 17,75 % jusqu'en 2031, dépassant la voix professionnelle dans l'ajout de revenus incrémentaux.
Des agrégateurs IoT mondiaux tels qu'Emnify louent de la capacité en gros et revendent des cartes SIM avec des données mutualisées, une solution de repli multi-IMSI et des API de politique, des fonctionnalités prisées par les clients de l'énergie et de la logistique. Les opérateurs de réseau mobile virtuel s'appuyant sur de telles infrastructures peuvent s'orienter vers des segments industriels sans lourds investissements en recherche et développement, leur permettant de se diversifier au-delà de la voix prépayée à faible marge.
Par technologie de réseau : les satellites étendent la couverture en périphérie
La 4G/LTE a soutenu 63,95 % des bases actives en 2025, tandis que les déploiements 5G dans sept nations du CCG promettent des offres riches en bande passante. Le satellite/NTN est la percée, croissant à un TCAC de 124,8 % alors que les sites de terrain, les flottes maritimes et les chaînes d'approvisionnement désertiques exigent une télémétrie permanente.
Le Qatar vise à fermer les réseaux 3G d'ici décembre 2025 pour récupérer du spectre pour la 5G, forçant des migrations d'appareils hérités. Les opérateurs de réseau mobile virtuel qui intègrent des charges utiles satellite avec l'itinérance terrestre offrent un repli transparent, protégeant les clients industriels des fermetures planifiées et faisant avancer la frontière du marché des opérateurs de réseau mobile virtuel MENA.
Par canal de distribution : les portails exclusivement numériques réduisent le coût d'acquisition client
Les canaux en ligne/exclusivement numériques ont représenté 50,05 % des revenus en 2025 en supprimant la logistique des cartes SIM et le personnel des kiosques. Les codes QR eSIM et la vérification d'identité instantanée via les applications d'identité nationale permettent une activation en un clic, réduisant le coût d'acquisition de 40 à 60 %.
Les plateformes de bons électroniques tiers telles que Paynet.red élargissent la portée dans les quartiers d'expatriés via les épiceries et les portefeuilles en ligne, générant une croissance de 12,9 % de TCAC pour les canaux de gros. Bien que les boutiques physiques perdurent pour les offres groupées de smartphones et les démonstrations aux entreprises, l'inscription numérique domine les ajouts nets incrémentaux, soulignant l'importance de l'investissement dans l'expérience utilisateur à travers le marché des opérateurs de réseau mobile virtuel MENA.
Analyse géographique
Les opérateurs du Moyen-Orient ont commandé 60,10 % des revenus en 2025 et devraient enregistrer un TCAC de 7,75 % jusqu'en 2031. La stratégie Vision 2030 de l'Arabie Saoudite a semé des incitations réglementaires qui ont accéléré l'octroi de licences aux opérateurs de réseau mobile virtuel, tandis que le pacte d'infrastructure de six ans de Mobily, d'une valeur supérieure à 5 % des revenus de 2023, garantit des capacités aux partenaires de marque. Les Émirats Arabes Unis combinent une forte pénétration de l'eSIM avec l'inscription via une identité numérique nationale, offrant aux opérateurs de réseau mobile virtuel des entonnoirs d'inscription sans friction. Oman a porté les entités licenciées à 24 et enregistré 7,5 millions de lignes actives, ouvrant la voie à des marques virtuelles orientées PME.
L'Afrique du Nord a détenu une part de 39,90 %, mais des politiques de portabilité divergentes et le financement limité des appareils tempèrent la croissance. Le portefeuille e& Cash d'Égypte ouvre des corridors airtime-to-cash pour 10 millions de travailleurs migrants, mais l'absence de transfert de numéro transparent ralentit le désabonnement des opérateurs en place. La sanction antitrust du Maroc contre Maroc Telecom profite aux nouveaux entrants, tandis que l'appel d'offres 5G à trois opérateurs en Tunisie laisse entrevoir de futures ouvertures en gros. La libéralisation prudente de l'Algérie maintient les propositions d'opérateurs de réseau mobile virtuel en suspens, bien que les importantes communautés bénéficiaires de transferts d'argent restent attrayantes.
Les accords stratégiques transfrontaliers régionaux, tels que ceux conclus avec Ooredoo, Mobily avec iBASIS, créent une dorsale TIC harmonisée, permettant aux opérateurs de réseau mobile virtuel de proposer des plans régionaux unifiés avec itinérance transparente. Les faisceaux satellites complètent les lacunes terrestres, des champs pétrolifères désertiques libyens aux hauts plateaux yéménites, élargissant le marché adressable. Les niveaux de maturité 5G divergents impliquent des tactiques d'entrée spécifiques à chaque pays, mais la région dans son ensemble reste sur une courbe d'adoption ascendante qui bénéficie au marché global des opérateurs de réseau mobile virtuel MENA.
Paysage réglementaire
L'entrée sur le marché des MVNO et les modèles d'exploitation dans la région MENA sont principalement façonnés par les régulateurs télécoms nationaux qui supervisent l'octroi de licences, la numérotation, l'interconnexion et l'accès de gros aux MNO hôtes. En Arabie saoudite, la Communications, Space and Technology Commission (CST) dispose d'un cadre dédié aux MVNO et IoT-VNO (introduit en 2022) qui formalise les rôles du MVNO et du MNO hébergeur, avec un accent sur l'accès de gros basé sur les coûts, la conformité technique et les exigences de protection des consommateurs.
Ailleurs, les régulateurs adoptent des approches de contrôle similaires mais avec des degrés d'ouverture différents. La CITRA du Koweït applique une approche d'appel à candidatures dans le cadre de ses lois télécoms, ainsi que des règles spécifiques de numérotation et d'interconnexion, tandis que le cadre TDRA des Émirats arabes unis reste intégré dans une structure de politique du et Etisalat (e&) qui restreint l'octroi de nouvelles licences MVNO autonomes. Pour les opérateurs, les calendriers de mise à l'échelle des MVNO sont étroitement liés aux conditions de gros définies par les régulateurs (y compris les plafonds de prix ou l'accès basé sur les coûts) et aux processus de portabilité des numéros, qui restent inégaux en Afrique du Nord et peuvent ajouter des frictions à l'acquisition de clients MVNO.
Analyse de la chaîne de valeur
La chaîne de valeur des MVNO dans la région MENA commence par les régulateurs nationaux (licences, numérotation et règles KYC/consommateurs) et les MNO hôtes qui fournissent l'accès radio, la connectivité cœur, l'itinérance et les accords de gros. Les MVNO ajoutent ensuite des facilitateurs tels que les BSS/OSS basés sur le cloud, le contrôle des politiques et la facturation, le provisionnement eSIM et les outils de fraude et d'identité, avant d'emballer des propositions de détail (forfaits prépayés, plans entièrement numériques et sous-marques de niche) et de les distribuer via l'intégration en ligne, les boutiques de sous-marques d'opérateurs et les canaux tiers de bons et de paiement.
La relation avec le MNO hôte constitue le point de levier le plus important car elle déterminant l'économie unitaire, l'accès aux capacités 4G/5G et l'agilité de service. En Arabie saoudite, les partenariats menés par les hôtes sous-tendent les économies d'échelle, illustrées par le rôle de Mobily en tant qu'hôte MVNO et sa collaboration continue avec des marques telles que Lebara Mobile KSA, ainsi que des accords d'infrastructure pluriannuels utilisés pour garantir la capacité des partenaires MVNO. La différenciation en aval provient de plus en plus des piles d'expérience client centrées sur les applications et des partenariats de facturation ou de contenu (y compris les plateformes de facturation opérateur utilisées par les marques MVNO dans le CCG), tandis que les contraintes en amont incluent une tarification plancher de données de gros dans certains marchés du Golfe et une préparation variable à la portabilité en Afrique du Nord.
Paysage concurrentiel
La concurrence se situe à un point intermédiaire entre l'oligopole et la fragmentation. Virgin Mobile MEA, FRiENDi, Jawwy et Red Bull MOBILE dépassent 4,5 millions d'abonnés combinés, tandis que des dizaines de micro-marques exploitent des adjacences fintech ou de mode de vie. La facturation cloud, les filtres antifraude basés sur l'IA et le courtage en tranches de réseau deviennent des différenciateurs standard.
L'application unique de Virgin Mobile prend en charge la vérification d'identité, le téléchargement d'eSIM et la recharge transfrontalière, réduisant le temps de traitement moyen à moins de cinq minutes. Red Bull Mobile associe des passes illimitées pour les réseaux sociaux à l'accès à des événements, s'appuyant sur l'équité de la marque mère pour compenser la rigidité des prix. Jawwy, en intégrant le contrôle de politique de Celfocus avec la tarification de MATRIXX, permet aux utilisateurs d'échanger des données contre des minutes en temps réel, améliorant sa valeur perçue.
Beyond ONE et TIMWETECH assurent la facturation par opérateur à 3,5 millions d'utilisateurs du CCG, monétisant le contenu numérique dans des sociétés à prédominance de liquidités. Les futurs hybrides fintech verts prévoient de regrouper les microtransactions de crédits carbone avec le temps d'antenne, laissant entrevoir des impératifs de modularité des services qui façonneront la concurrence future au sein du marché des opérateurs de réseau mobile virtuel MENA.
Leaders du secteur des opérateurs de réseau mobile virtuel MENA
Lebara Mobile KSA
FRiENDi Mobile Oman (Beyond ONE)
Renna Mobile Oman
Jawwy (Saudi Telecom Company)
Virgin Mobile Middle East and Africa (Beyond ONE)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les espaces vacants à court terme sont les plus clairs là où les régulateurs ont abaissé les barrières à l'entrée ou clarifié les conditions d'exploitation des MVNO. Oman en fournit un exemple concret : en novembre 2025, la Telecommunications Regulatory Authority a réduit les frais de licence MVNO (à environ 140 000 USD contre 5 millions USD) et prolongé la durée de licence à 15 ans, ce qui renforce la logique commerciale pour de nouvelles marques virtuelles axées sur les consommateurs et les PME. Cela soutient également davantage d'investissement dans l'intégration numérique et l'expérience client, plutôt que de concentrer les dépenses sur les coûts de licence initiaux.
Les propositions axées sur les entreprises et l'IoT constituent une autre voie d'expansion, soutenue par la volonté de la région de reconvertir le spectre existant et d'approfondir les capacités 5G. La vérification en juillet 2024 d'une solution logicielle 5G RedCap de bout en bout sur un réseau 5G autonome par e& et Ericsson met en évidence une voie concrète pour les dispositifs IoT à moindre complexité (suivi, services publics et capteurs industriels) qui peuvent s'intégrer dans des offres verticales MVNO. La coordination de gros multi-pays crée également de la place pour des offres transfrontalières plus simples, soutenue par le protocole d'accord de septembre 2024 entre stc Group et Ooredoo Group visant à coordonner les cadres de gros à travers la région MENA, en accord avec les besoins des MVNO en matière d'itinérance régionale prévisible et de plans unifiés pour les expatriés et le trafic de couloir. Ceci est renforcé par des modèles de distribution axés sur l'eSIM qui réduisent la dépendance aux canaux physiques.
Développements récents du secteur
- Juin 2026 : Mobily a confirmé une extension à long terme de son partenariat d'hébergement avec Lebara Mobile KSA, renforçant la position de Mobily en tant que fournisseur de gros clé pour les propositions MVNO en Arabie saoudite. Cette continuation soutient la continuité de service pour la base prépayée et axée sur les expatriés de Lebara, tout en maintenant l'accès de gros au centre de la différenciation concurrentielle.
- Mars 2025 : Beyond ONE s'est associé à TIMWETECH pour déployer la facturation de contenu numérique sur Virgin Mobile Saudi Arabia et FRiENDi Oman, couvrant environ 3,5 millions de lignes. Cela a renforcé les services numériques groupés et la monétisation de la facturation opérateur, ajoutant des flux de revenus hors connectivité qui aident les MVNO à opérer dans des conditions de prix serrées.
- Février 2024 : Jawwy (stc Group) a amélioré son expérience client numérique avec des capacités de politique et de facturation en temps réel via MATRIXX Software et Celfocus, permettant un contrôle des plans plus personnalisé et piloté par application. Cette évolution a amélioré l'agilité pour les micro-forfaits et les fonctionnalités en libre-service telles que la gestion des données, soutenant l'évolution de la région vers une distribution MVNO entièrement numérique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Pour cette étude, le marché couvre les revenus générés par les opérateurs de réseau mobile virtuel dans la région MENA grâce à la fourniture de connectivité mobile et de services télécoms de détail associés aux utilisateurs finaux, en utilisant la capacité louée auprès des opérateurs de réseau mobile hôtes.
Exclusions du périmètre : nous excluons les revenus des marques de détail détenues par les opérateurs de réseau mobile, la simple location d'infrastructure, ainsi que les ventes de téléphones ou d'appareils uniquement qui ne sont pas intégrées dans les revenus des services MVNO.
Aperçu de la segmentation
- Par modèle de déploiement
- Cloud
- Sur site
- Par mode opérationnel
- Revendeur / Allégé / Opérateur de réseau mobile virtuel sous marque
- Opérateur de services
- Opérateur de réseau mobile virtuel complet
- Par type d'abonné
- Consommateur
- Entreprise
- Spécifique à l'IoT
- Par application
- Remise
- Entreprises
- M2M cellulaire
- Autres
- Par technologie de réseau
- 2G/3G
- 4G/LTE
- 5G
- Satellite/NTN
- Par canal de distribution
- En ligne / Exclusivement numérique
- Boutiques de détail traditionnelles
- Boutiques de sous-marques d'opérateurs
- Tiers / Vente en gros
- Par zone géographique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique du Nord
- Égypte
- Maroc
- Tunisie
- Algérie
- Reste de l'Afrique du Nord
- Moyen-Orient
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'une vue par pays de l'utilisation mobile et de l'économie des télécommunications, puis par la cartographie des endroits où les MVNO sont actifs et autorisés. Les statistiques publiques et les ensembles de données de référence, tels que les séries d'abonnements mobiles de l'UIT, les indicateurs de population et de revenu de la Banque mondiale, les publications publiques de type intelligence GSMA et les publications des régulateurs télécoms nationaux à travers la région MENA, nous aident à établir des fourchettes réalistes d'adoption et de tarification.
Nous examinons également les rapports annuels des opérateurs, les présentations aux investisseurs, les dépôts financiers audités lorsqu'ils sont disponibles, et une couverture presse réputée pour suivre les lancements, les termes de licence, les règles d'accès de gros et les mouvements tarifaires majeurs. Les bases de données de brevets sont vérifiées sélectivement pour comprendre les thèmes habilitants tels que l'eSIM et l'intégration numérique, qui peuvent réduire les frictions d'activation au fil du temps. Dans certains pays, des résumés d'importation ou de commerce au niveau des expéditions sont utilisés comme signal complémentaire pour la pénétration des appareils et l'activité des cartes SIM. Ces sources ne sont pas exhaustives, et d'autres matériaux publics ont également été utilisés pour collecter des données, valider des hypothèses et clarifier les points en suspens.
Entretiens et enquêtes primaires
Nous utilisons des entretiens d'experts et des enquêtes auprès de dirigeants (CXO), de responsables fonctionnels et d'unités, et de gestionnaires impliqués dans les services mobiles, l'accès de gros, la réglementation, la distribution et les opérations numériques dans la région Moyen-Orient et Afrique du Nord. Leurs contributions permettent de tester les tendances d'abonnés, la tarification des services, les déductions de gros, l'activité des canaux et les hypothèses que les données publiques ne peuvent pas entièrement expliquer. Les réponses sont utilisées pour combler les lacunes par pays et trianguler le modèle de marché final.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 28 % | Cadres dirigeants : 18 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 25 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante du pool de demande qui reconstitue les revenus des MVNO à partir des bases d'abonnements mobiles, de la pénétration attendue des MVNO et des niveaux d'ARPU par pays, qui sont ensuite ajustés en fonction de la part du prépayé et des remises typiques des MVNO. Une fois les totaux par pays formés, ils sont regroupés au niveau de la région MENA et vérifiés pour la cohérence logique par rapport aux tendances des revenus télécoms.
Pour ancrer l'estimation, des vérifications ascendantes sélectives sont effectuées, telles que l'échantillonnage de grilles tarifaires, l'utilisation d'hypothèses de volume éclairées pour les abonnés actifs, et la validation des fourchettes de marge de gros partagées par les personnes interrogées. Lorsque les données solides manquent pour les marchés plus petits, des hypothèses de substitution sont utilisées à partir de pays comparables avec une réglementation et une intensité prépayée similaires, puis mises à l'échelle selon la population et la pénétration des smartphones.
Pour les prévisions, une analyse de scénarios est utilisée car la réglementation, les conditions de gros des réseaux hôtes et l'intégration numérique peuvent évoluer rapidement. Les intrants couramment testés incluent les ouvertures de licences MVNO, le taux d'adoption de l'eSIM, la croissance de la consommation de données mobiles, la progression de l'ARPU après les périodes promotionnelles, et les schémas de churn des abonnés, la vision prospective étant alignée sur ce que les répondants primaires jugent plausible en termes de calendrier.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs vérifications afin que les chiffres finaux ne reposent pas sur une seule piste de données. Les résultats du modèle sont comparés à des signaux indépendants tels que l'évolution des revenus du secteur des télécommunications, les bases d'abonnés déclarées et la direction des prix au niveau national, puis les écarts importants sont examinés avant validation finale.
Lorsqu'un résultat semble inhabituel, nous revérifions l'économie unitaire, le calendrier des devises, et si un événement ponctuel est compté en double, puis les hypothèses sont réexaminées avec un autre appel d'expert si nécessaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements majeurs de licence, de grands lancements de MVNO ou des réinitialisations tarifaires marquées. Avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent une vue actualisée basée sur les informations les plus récentes disponibles.
Taille du marché des opérateurs de réseau mobile virtuel MENA de Mordor Intelligence comparée à d'autres estimations publiées
Différents éditeurs rapportent souvent des valeurs de marché différentes pour les MVNO dans la région MENA car ils ne comptabilisent pas les mêmes lignes de revenus, et ils peuvent également utiliser des années de base ou des moments de conversion de devises différents. Dans ce domaine, même un petit changement dans la logique de l'ARPU ou le traitement des cartes SIM inactives peut faire bouger sensiblement le marché total.
Les écarts principaux proviennent généralement du fait qu'un chiffre inclut ou non les marques de détail des réseaux hôtes, de la manière dont les forfaits de mobilité d'entreprise sont traités, et de la vitesse à laquelle l'ARPU est censé se normaliser après les promotions. Le choix de la posture de prévision compte également, car certains modèles adoptent une position agressive sur la délivrance de nouvelles licences et l'adoption de l'eSIM, tandis que d'autres supposent un suivi réglementaire plus lent et davantage de pression sur les prix.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,78 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,85 milliard USD (2026) | Utilise une année ultérieure et semble inclure un pool de revenus plus large, où les sous-marques dirigées par les hôtes et des compléments de services télécoms plus larges peuvent être comptabilisés avec les revenus de services de détail des MVNO. |
| Éditeur sectoriel B | 0,70 milliard USD (2025) | Adopte une approche conservatrice concernant la pénétration et la progression de l'ARPU, et peut sous-estimer les nouvelles montées en puissance des MVNO lorsque les bases fortement prépayées sont modélisées avec une hypothèse de dépenses plate. |
Le tableau montre un écart provenant principalement de différences de périmètre et de calendrier, et dans le modèle de Mordor Intelligence, la valeur n'est comptabilisée que pour les revenus de service générés par les MVNO au sein de la région MENA, avec des totaux par pays rattachés à des vérifications de pénétration et d'ARPU avant l'agrégation. En gardant les moteurs d'entrée visibles et en les revérifiant avec les retours du terrain, l'estimation reste traçable même lorsque les conditions du marché évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des opérateurs de réseau mobile virtuel MENA ?
Le marché des opérateurs de réseau mobile virtuel MENA est évalué à 0,83 milliard USD en 2026 et devrait atteindre 1,14 milliard USD d'ici 2031.
Quel modèle de déploiement domine l'adoption ?
Les plateformes cloud dominent avec une part de revenus de 62,30 % car elles réduisent les dépenses en capital et accélèrent les lancements régionaux.
À quelle vitesse la connectivité satellite–NTN progresse-t-elle ?
Les liaisons satellite et autres non terrestres devraient afficher un TCAC de 124,8 % jusqu'en 2031, les secteurs de l'énergie et du maritime exigeant une couverture à distance.
Quel segment d'abonnés se développe le plus rapidement ?
Les connexions spécifiques à l'IoT devraient croître à un TCAC de 24,9 %, dépassant les lignes grand public et entreprises.
Quel pays contribue à la plus grande part ?
Le Moyen-Orient, mené par l'Arabie Saoudite et les Émirats Arabes Unis, représente 60,10 % des revenus du marché en 2025.
Qu'est-ce qui maintient l'ARPU sous pression sur les marchés du Golfe ?
La tarification du prix plancher des données en gros empêche les opérateurs de réseau mobile virtuel d'offrir des remises importantes, les contraignant à se différencier via des fonctionnalités non tarifaires.
Dernière mise à jour de la page le:



