
マネージド・ワイヤレス IDS/IPS サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
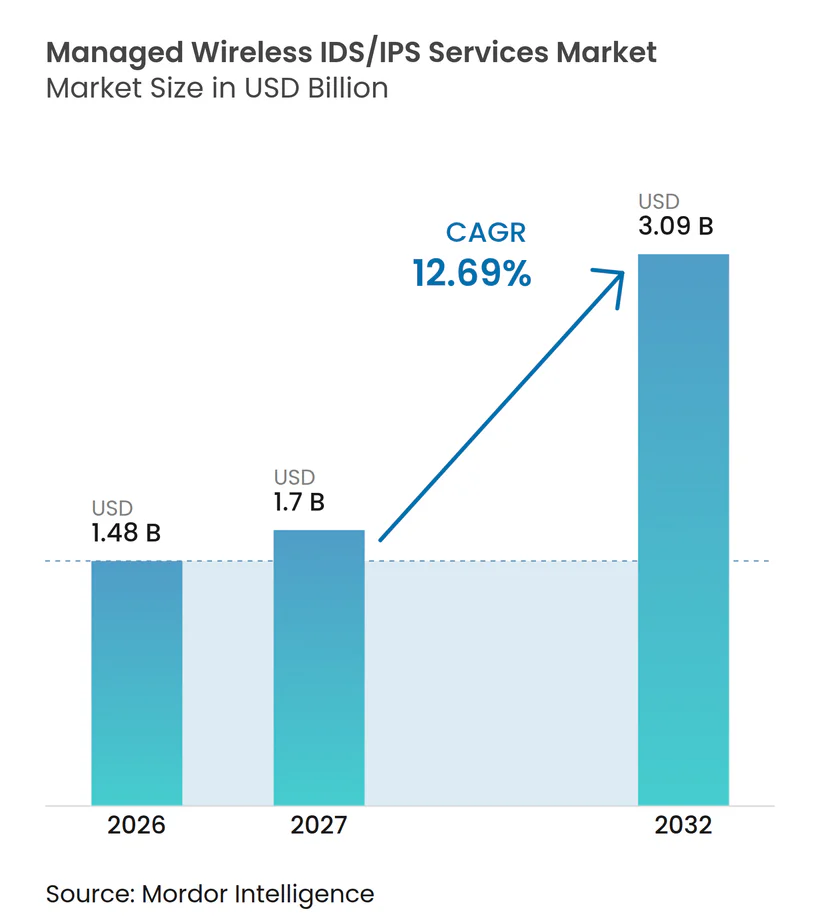
| 市場規模 (2027) | 1.7 十億米ドル |
| 市場規模 (2032) | 3.09 十億米ドル |
| 成長率 (2027 - 2032) | 12.69 % |
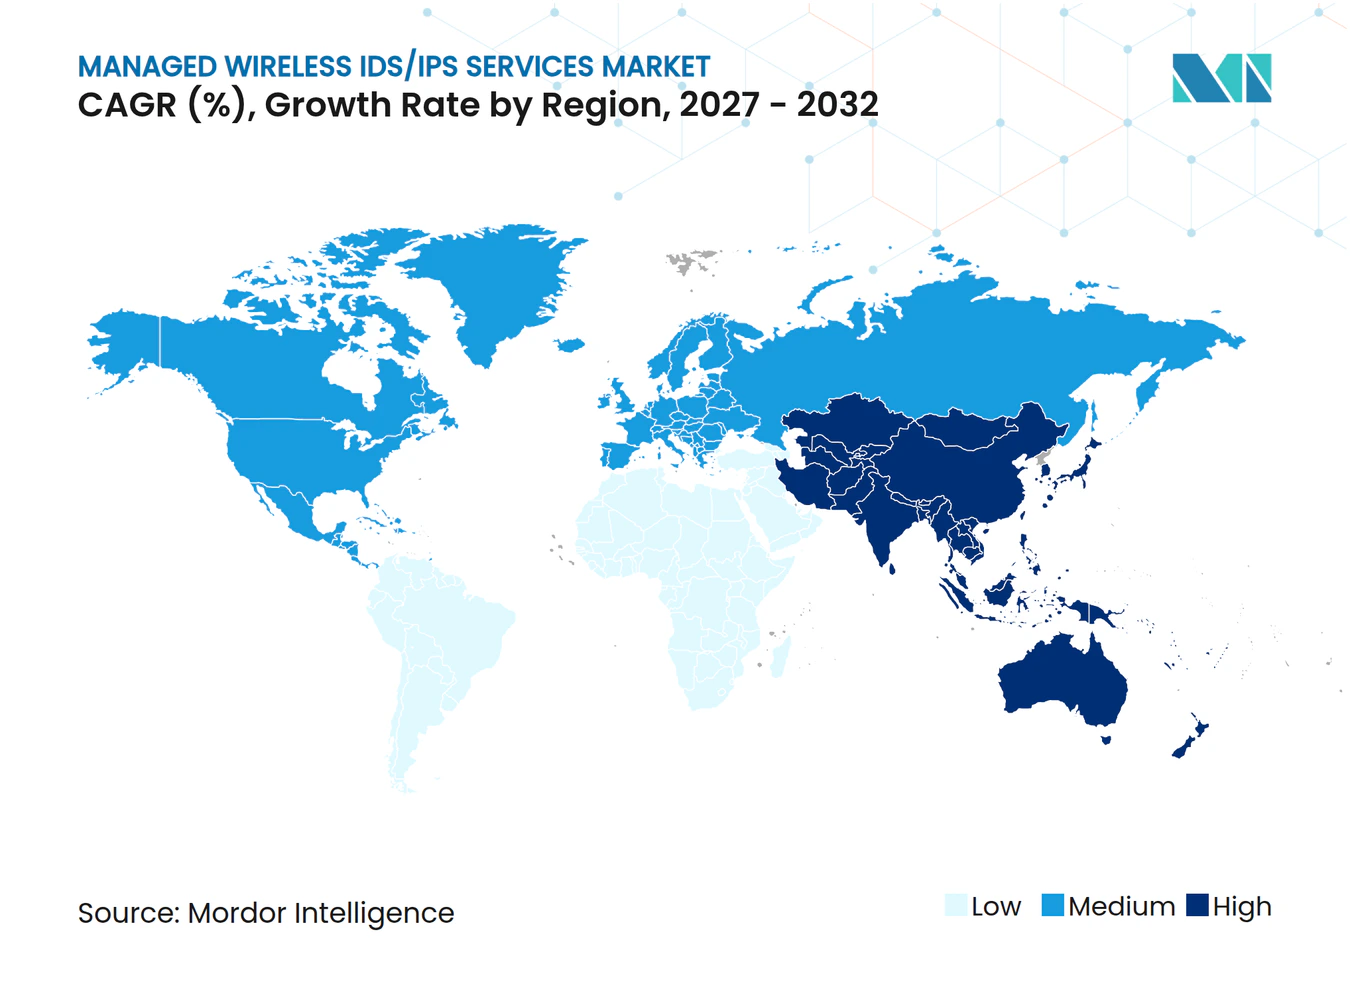
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド・ワイヤレス IDS/IPS サービス市場分析
マネージド・ワイヤレス IDS/IPS サービス市場規模は2026年に1.48 ビリオン 米ドルと評価され、2027年の1.70 ビリオン 米ドルから2032年には3.09 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは12.69%です。企業ネットワークはマネージドラップトップ、IoTセンサー、5G対応の運用技術をますます接続するようになっており、これによりマネージド・ワイヤレス IDS/IPS サービス市場はより広範なセキュリティ上の役割を担っています。組織はワイヤレスインフラの展開を、社内のイヤレスセキュリティチームを構築するよりも速いペースで進めています。プロバイダーは、顧客の運用負担を軽減する監視、脅威ハンティング、ポリシーサービスで対応しています。ワイヤレステレメトリが単なるアラートの発生源ではなく、ゼロトラストアクセスポリシーへのインプットとなるにつれ、マネージド・ワイヤレス IDS/IPS サービス市場もその恩恵を受けています。
レポートの主要ポイント
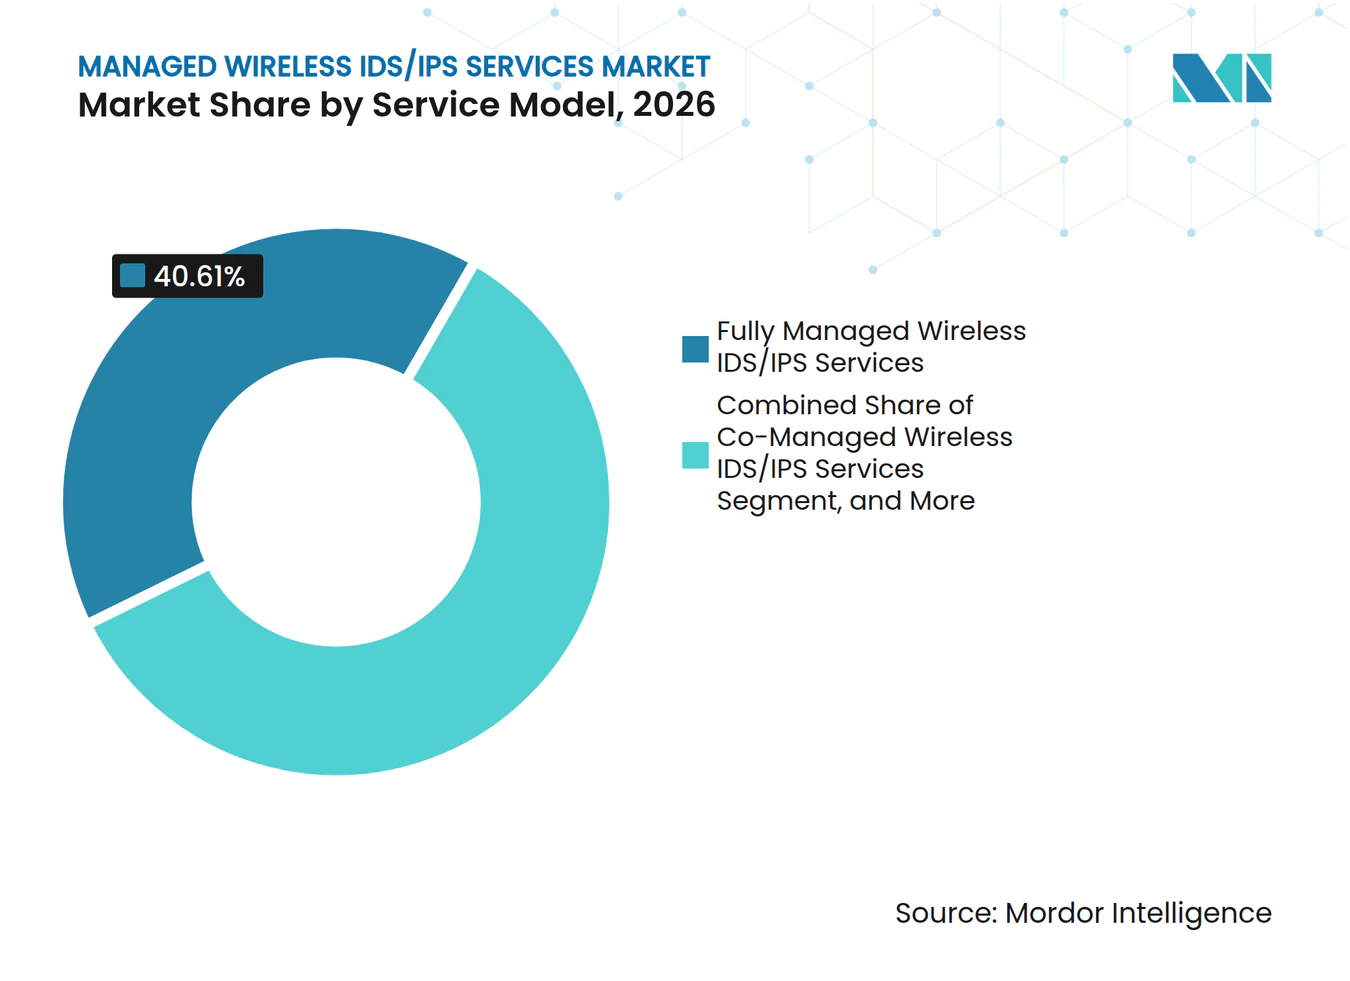
- サービスモデル別では、フルマネージドサービスが2026年のマネージド・ワイヤレス IDS/IPS サービス市場シェアの40.61%を占め、コマネージドサービスは2032年にかけてCAGR 13.72%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースサービスが2026年の収益の46.27%を占め、2032年にかけて最高のCAGR 14.69%を記録すると予測されています。
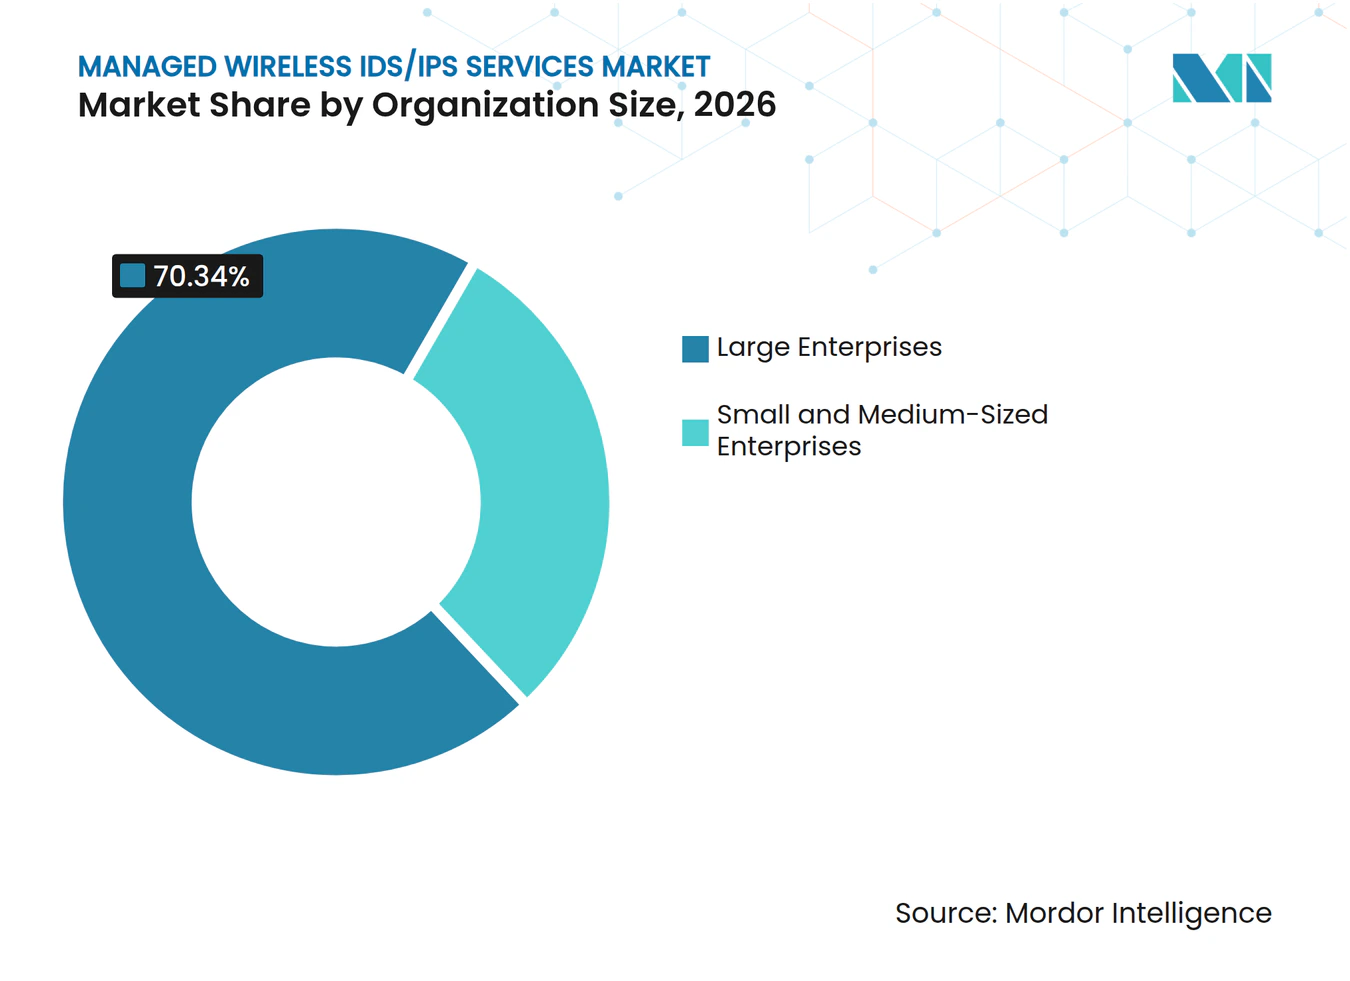
- 組織規模別では、大企業が2026年のマネージド・ワイヤレス IDS/IPS サービス市場シェアの70.34%を占め、中小企業は2032年にかけてCAGR 14.41%を記録すると予測されています。
- エンドユーザー産業別では、BFSI(銀行・金サービス・保険)が2026年の収益の22.43%を占め、ヘルスケア・ライフサイエンスは2032年にかけてCAGR 14.89%で成長すると予測されています。
- 地域別では、北米が2026年のマネージド・ワイヤレス IDS/IPS サービス市場シェアの35.27%を占め、アジア太平洋地域は2032年にかけてCAGR 15.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IoT、BYOD、5Gネットワークにわたるワイヤレス攻撃対象領域の拡大 | +3.5% | グローバル | 短期(2年以内) |
| 24時間365日監視および迅速なインシデント対応への需要の高まり | +2.8% | グローバル | 短期(2年以内) |
| 継続的なネットワーク監視に関する規制要件 | +2.1% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2~4年) |
| サイバーセキュリティ人材不足とアウトソーシング需要 | +1.9% | グローバル、アジア太平洋地域および中東・アフリカで加速 | 中期(2~4年) |
| プライベート5Gおよび産業用ワイヤレスの展開 | +1.4% | アジア太平洋地域が中核、北米およびヨーロッパへの波及 | 長期(4年以上) |
| ゼロトラストアクセスのコントロールレイヤーとしてのワイヤレスセキュリティテレメト | +1.0% | 北米およびヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
IoT、BYOD、5Gネットワークにわたるワイヤレス攻撃対象領域の拡大
IoTデバイス、個人用デバイス、5G接続の普及により、多くの組織においてワイヤレス攻撃対象領域が拡大しています。Eseyeは、調査対象企業の75%が過去12ヶ月間にIoTセキュリティ侵害を経験したと報告しており、これは2024年の50%から増加しており、76%がIoTプロジェクトの失敗の大半をデバイスレベルの脆弱性に起因すると関連付けています。[1] Forescoutは企業デバイスリスクの前年比15%増を記録し、ルーターが最も危険な脆弱性を持つデバイスの50%以上を占めることを発見しました。Zscalerは、Androidマルウェアトランザクションの前年比67%増を記録し、エネルギー分野で387%、ヘルスケア分野で224%の攻撃増加を確認しました。マネージド・ワイヤレス IDS/IPS サービス市場は、Wi-Fi、Bluetooth、産業用無線、プライベート5Gデバイスを組み合わせたネットワークを含む、さまざまなワイヤレス環境にわたってデバイスの動作、無線周波数(RF)アクティビティ、トラフィックパターンを認識できるカバレッジへと移行しています。侵害されたIoTエンドポイントは、ネットワークに十分なセグメンテーションと監視が欠如している場合、ラテラルムーブメントを可能にする可能性があります。
24時間365日監視および迅速なインシデント対応への需要の高まり
継続的な監視は、組織がマネージドセキュリティサービスを利用する中心的な理由となっています。Barracudaは、調査対象組織の73%がすでにセキュリティにマネージドサービスプロバイダーを利用しており、48%が提供される主な価値として24時間365日のカバレッジを挙げていることを発見しました。同調査では、従業員数1,000人から2,000人の組織の85%がセキュリティサポートにマネージドサービスプロバイダーを利用していること明らかになりました。マネージド・ワイヤレス IDS/IPS サービス市場は、専任スタッフが不在の可能性がある複数の拠点にわたって、不正アクセスポイント、イービルツイン活動、RF異常を解釈できる専門家への需要によって支えられています。社内のセキュリティオペレーションチームは、この特定の経験を欠いていることが多いです。マネージド・ワイヤレス IDS/IPS サービス市場において、ワイヤレスに特化した脅威インテリジェンス、明確な対応手順、テスト済みの検知プロセスを持つプロバイダーは、顧客維持を強化することができます。
継続的なネットワーク監視に関する規制要件
コンプライアンス要件は、脅威環境の変化のみに依存しない継続的なワイヤレス監視への需要を生み出しています。米国国防総省は、DoDI 8420.01に基づき、非機密および機密WLANにおいてワイヤレス IDS/IPS 機能を要求しており、継続的なスキャン、不正デバイスの位置特定、システム統合、対応計画が含まれます。2026年10月、米国国立標準技術研究所(NIST)は5G オープンRANデプロイメントにおけるRANインテリジェントコントローラーのセキュリティ要件に関するIR 8625を公開し、オープンRANを採用する機関向けのドラフトIR 8623を公開しました。[2] これらの要件は、多くの組織がワイヤレス環境を継続的に評価していることを示す文書化された監視、対応コントロール、証拠を必要とするため、マネージド・ワイヤレス IDS/IPS サービス市場を支援します。金融機関や小売業者も、決済セキュリティ規則に基づくワイヤレステストおよびネットワーク分離要件に直面しています。マネージド・ワイヤレス IDS/IPS サービス市場において、プロバイダーはサービスレポート、対応プロセス、監査証拠を購入者の適用コントロールおよび内部レビュー要件に合わせることで、購入者を支援することができます。
サイバーセキュリティ人材不足とアウトソーシング需要
サイバーセキュリティ人材の不足は、アウトソーシングによる監視体制を引き続き支援しています。ISACAは2025年の調査において、サイバーセキュリティチームの54%が人員不足であり、58%が未充足のポジションを抱えていることを発見しました。エントリーレベル以外の役職の採用には、調査対象組織のほぼ半数で3ヶ月から6ヶ月を要しました。マネージド・ワイヤレス IDS/IPS サービス市場は、すべての顧客がRFセキュリティ専門家を雇用することなく継続的な監視と脅威ハンティングを提供することでこのギャップに対処しており、通常の業務時間外に運営するチームにとって特に実用的な選択肢です。大規模な組織は、日常的な監視にプロバイダーを利用しながら、インシデント対応の意思決定責任を自社で保持することが多いです。小規模な組織は、よりシンプルな運用モデルを必要とするため、フルマネージドサービスを選択することが多く、マネージド・ワイヤレス IDS/IPS サービス市場に幅い購入者ニーズをもたらしています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合コストおよびセンサー展開コスト | -1.8% | グローバル、特に北米およびヨーロッパで顕著 | 短期(2年以内) |
| アウトソーシング監視におけるデータ主権と信頼に関する懸念 | -1.2% | ヨーロッパ、アジア太平洋地域、中東 | 中期(2~4年) |
| 暗号化とプロトコルの多様性によるワイヤレステレメトリのブラインドスポット | -0.9% | グローバル | 長期(4年以上) |
| RFキャリブレーション、誤検知、および運用チューニングの負担 | -0.7% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い統合コストおよびセンサー展開コスト
センサーの展開と統合のコストは、特に多数の拠点にわたって運営する組織にとって、依然として重大な障壁となっています。専用のワイヤレス IDS/IPS アーキテクチャには、専門的なRFエンジニアリング、センサーの配置、閾値のチューニング、セキュリティ情報・イベント管理プラットフォームとの統合が必要です。大規模な分散型サイトの展開には数ヶ月かかる場合があります。ハードウェアとキャリブレーションサービスは、数百の支店や施設を持つ組織の投資回収期間を3年以上に延ばす可能性があります。このプレッシャーは、独立したワイヤレスセキュリティ予算を持たない中規模の購入者に最も強く影響します。マネージド・ワイヤレス IDS/IPS サービス市場において、既存のWi-Fi 6EまたはWi-Fi 7アクセスポイントフリートをソフトウェア定義型監視に活用できるプロバイダーは、独立したセンサーハードウェアの必要性を低減することができます。
アウトソーシング監視におけるデータ主権と信頼に関する懸念
アウトソーシング監視では、顧客がRFテレメトリ、デバイス動作記録、ネットワークトポロジー情報をサービスプロバイダーに送信する必要があります。これにより、データの保存場所や運用技術通信の取り扱いに関する疑問が生じる可能性があります。規制対象セクターの組織は、テレメトリが自社環境外に出ることを許可する前に、文書化されたコントロール、データ処理契約、詳細な監査証跡を要求する場合があります。銀行およびルスケアの購入者は、法務・コンプライアンスチームが機密データに関連するリスクを特定した場合、サービスの承認に時間がかかることがあります。マネージド・ワイヤレス IDS/IPS サービス市場は、ローカライズされたインフラと明確なデータ取り扱いプロセスを通じてこれらの懸念に対処する必要があります。これらの要件は、購入者がワイヤレス脅威を監視するために必要な社内専門知識を欠いている場合でも調達を遅らせる可能性があり、マネージド・ワイヤレス IDS/IPS サービス市場にとって実際的な提供上の課題を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
コマネージド構成がエンタープライズアカウントで存在感を高めるフルマネージドサービスは2026年の収益の40.61%を占めました。この位置は、十分な社内RFセキュリティ専門知識を持たない中規模および公共部門の組織のニーズを反映しています。コマネージドサービスは、2032年にかけてサービスモデルの中で最高のCAGR 13.72%を記録すると予測されています。大企業は、プロバイダーが脅威の監視とハンティングを行いがら、顧客がエスカレーション、対応、ポリシー決定の権限を保持する共有運用モデルへと移行しています。この傾向は、ワイヤレスセキュリティインシデントに対する購入者の経験の深まりと、外部チームに完全なインシデント権限を与えることへの抵抗感を反映しています。
マネージド・ワイヤレス IDS/IPS サービス市場において、マネージド・ワイヤレスセキュリティオペレーションセンターサービスは、ある程度の社内セキュリティ能力を持ちながらも継続的な監視を必要とする組織を支援します。マネージドインシデント対応サービスは、多くの場合、事前承認済みのプレイブックと定義されたエスカレーションパスを中心に構成されており、迅速な封じ込めが必要な場合に金融機関に高い確実性を提供することができます。マネージド・ワイヤレス IDS/IPS 産業は、顧客が必要とする運用コントロールのレベルを選択できるモジュール型の取り決めへとシフトしています。顧客がフルマネージドとコマネージドの間を移行できるプロバイダーは、社内セキュリティの成熟度の変化に対応することがきます。この柔軟性は、より大きなコミットメントと強力な更新パフォーマンスを支援することもできます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
デプロイメントモデル別:
クラウド提供が複数拠点のワイヤレス環境全体で加速クラウドベースの提供は2026年の収益の46.27%を占めました。また、2032年にかけてデプロイメントモデルの中で最高のCAGR 14.69%を記録すると予測されています。クラウドホスト型ポリシーエンジンは、分散したワイレスサイト全体に同じ検知ロジックを適用することができます。また、各拠点での手動ファームウェアプロセスなしに、脅威シグネチャとRFフィンガープリンティングモデルを更新することも可能です。このモデルは、限られた地域セキュリティスタッフで多数のサイトを管理する組織に特に有用です。
マネージド・ワイヤレス IDS/IPS サービス市場において、オンプレミスデプロイメントは、厳格なデータ主権とネットワーク分離要件を持つ政府、防衛、重要インフラの顧客にとって引き続き重要です。DoDI 8420.01は、国防総省のWLAN環境に対するワイヤレスセキュリティ要件を定めています。[3] ハイブリッドモデルにより、組織は一部のテレメトリをクラウド分析システムに送しながら、機密性の高いネットワークセグメントをオンプレミスに保持することができます。統合ポリシーコンソールにより、顧客はこれらの環境全体で一貫した監視を実現し、複数の独立したツールからのアラートを照合する必要性を低減することができます。このアプローチをサポートするプロバイダーは、同一組織の異なる部門が使用する断絶したツールを置き換えることができます。これらの顧客が混在するデプロイメント環境を個別のワークフローなしに管理できる場合、マネージド・ワイヤレス IDS/IPS サービス市場はその恩恵を受けます。
組織規模別:
中小企業が高成長の購入者セグメントとして台頭大企業は2026年の収益の70.34%を占めました。その地位は、ワイヤレス環境の規模、規制上の義務、および確立されたサイバーセキュリティ予算と関連しています。中小企業は2032年にかけてCAGR 14.41%で拡大すると予測されています。プロバイダーは、専任のワイヤレスセキュリティチームを持たない購入者がマネージドカバレッジにアクセスしやすくするため、サブスクリプションおよび従量課金型サービスを提供しています。これにより、大企業とは異なる購買パターンが生まれています。
マネージド・ワイヤレス IDS/IPS サービス市場の大規模組織は、コマネージドサービスおよびセキュリティ情報・イベント管理とセキュリティオーケストレーションプラットフォームとの深い統合をますます求めています。中小企業は、シンプルな展開とすぐに使えるプロテクションをより重視しています。そのため、フルマネージドのクラウドベースサービスは小規模な購入者に適した選択肢となっています。Barracudaは、調査対象組織の52%がマネージドサービスプロバイダーに断絶したセキュリティツールの管理を支援してほしいと考えており、51%がビジネスの拡大に伴うセキュリティ戦略の進化を支援してほしいと考えていることを発見しました。これらの要件は、マネージドワイヤレス監視をより広範なセキュリティサービス関係の中に位置づけます。マネージド・ワイヤレス IDS/IPS 産業は、統合ニーズと運用のシンプルさの両方に対応するサービスパッケージを必要とするでしょう。

エンドユーザー産業別:
BFSIが市場を牽引し、ヘルスケア・ライフサイエンスが加速BFSIは2026年の収益の22.43%を占めました。支店ネットワークの密度と決済セキュリティ上の義務により、このセグメントにとって継続的なワイヤレス監視が重要となっています。ヘルスケア・ライフサイエンスは2032年にかけて最高の垂直市場CAGR 14.89%を記録すると予測されています。接続された医療機器、画像診断機器、ナースコールシステムにより、従来の情報技術セキュリティツールが監視するように設計されていなかったワイヤレスエンドポイントが追加されています。ワイヤレスセキュリティは、患者の安全と運用の継続性とより密接に結びつくようになっています。
ITおよび通信は、マネージド・イヤレス IDS/IPS サービス市場において3番目に大きなエンドユーザー垂直市場であり、プロバイダーはより広範なネットワーク運用契約にワイヤレス監視を含めることができます。政府・防衛の購入者は、そのワイヤレス環境が特定の連邦要件の対象となるため、戦略的に重要であり続けます。オープンRANセキュリティに関するNISTガイダンスは、5Gデプロイメントのさらなる参照点を追加します。[4] 製造業の組織はスマート施設にプライベート5Gを採用しており、3GPPプロトコルアクティビティの監視を必要としています。小売・eコマースの組織は、販売時点管理セキュリティと損失防止システムの接続性が高まるにつれ、ワイヤレス威監視を追加しています。これらのエンドユーザー要件は、マネージド・ワイヤレス IDS/IPS サービス市場を従来のオフィスWLAN環境を超えて拡大させています。
地域分析
北米マネージド・ワイヤレス IDS/IPS サービス市場
北米は2026年のマネージド・ワイヤレス IDS/IPS サービス市場において、収益の35.27%を占めました。同地域には大規模エンタープライズ購買者の密な基盤と、成熟したマネージド・セキュリティ・サービス・プロバイダーのエコシステムが存在します。連邦政府および業種別の要件も、継続的なワイヤレス監視を支援しています。2026年7月、AT&T BusinessとPalo Alto Networksは、AT&T Dynamic Defense with Palo Alto NetworksおよびAT&T SASE with Palo Alto Networksを一般提供始しました。[5] これらのサービスは、マネージド・フレームワーク内において有線および無線接続全体にわたるネットワーク統合型脅威防御を組み合わせたものです。
欧州マネージド・ワイヤレス IDS/IPS サービス市場
欧州はマネージド・ワイヤレス IDS/IPS サービスにおいて第2位の地域市場であり、ドイツ、英国、フランスが牽引しています。需要はエネルギー、輸送、銀行、ヘルスケア分野におけるセキュリティおよびサプライチェーン・リスク管理要件と連動しています。通信キャリアは、エンタープライズによる直接的なセキュリティ調達が未発達な市場へのリーチを支援できます。Orange Cyberdéfenseは2026年5月にMasOrangeとのパートナーシップを通じてスペインへ事業を拡大しました。このモデルは、キャリアとの関係がマネージド・セキュリテ・サービスを欧州の追加市場へ拡張できることを示しています。
アジア太平洋・中東・アフリカ マネージド・ワイヤレス IDS/IPS サービス市場
アジア太平洋地域は、2032年までのマネージド・ワイヤレス IDS/IPS サービス市場において、地域別で最高のCAGR 15.12%を記録すると予測されています。中国、インド、日本、韓国はワイヤレス・インフラの展開を拡大しており、サイバー脅威へのエクスポージャーも高まっています。金融サービス、製造業、通信業が同地域における重要な需要源となっています。プライベート5Gプロジェクトは、多くの旧来のワイヤレス・セキュリティ・プラットフォームが対応していない3GPPプロトコル・スタックに対する監視要件を生み出しています。インドは、デジタル化プログラムおよびデータ保護要件がセキュリティ・オペレーションの近代化を促進する重要な成長エリアです。中東・アフリカは依然として初期段階の機会にとどまっており、スマートシティ・プログラム、プライベート5Gの展開、および国家サイバーセキュリティ・イニシアティブが機関需要を支えています。
競合環境
市場集中度
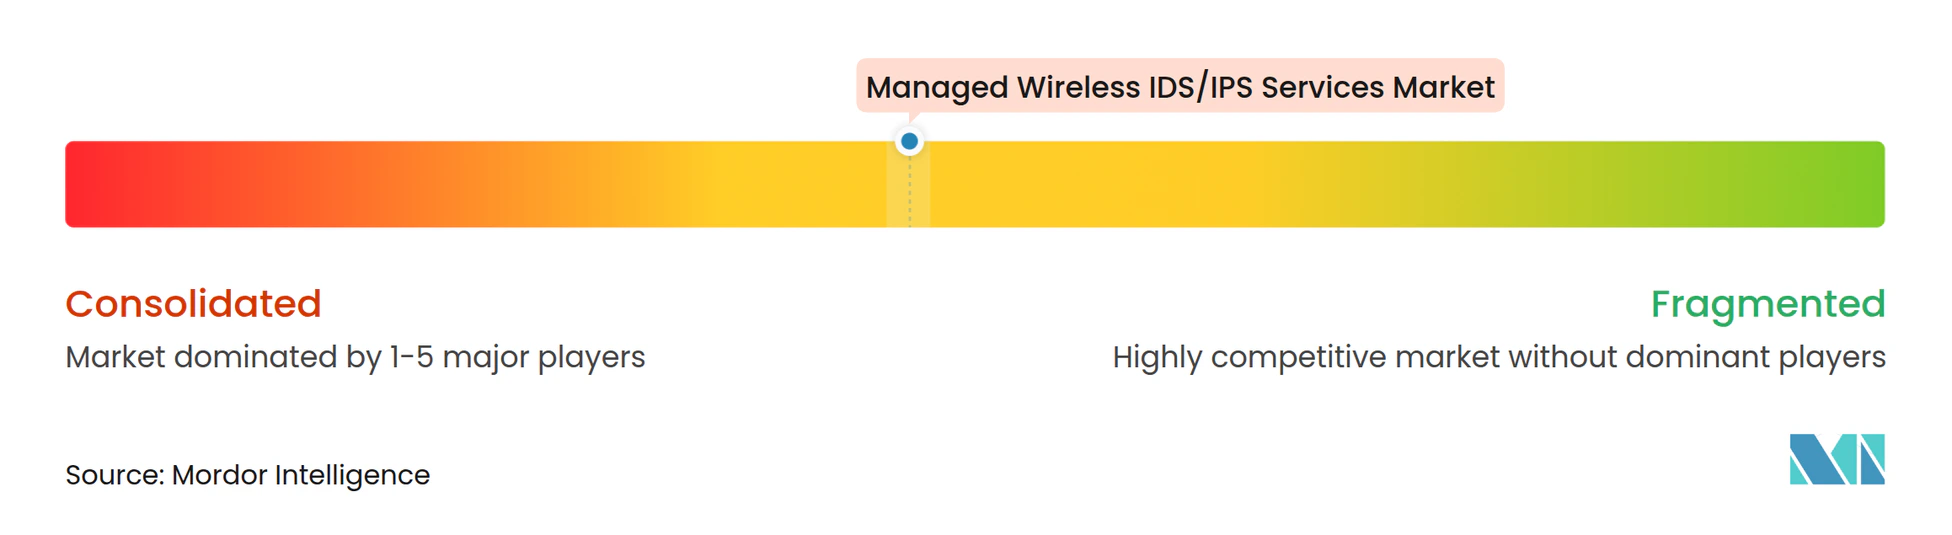
マネージド・ワイヤレス IDS/IPS サービス市場は適度に集中しています。マネージド・ワイヤレス IDS/IPS サービス市場では、確立されたネットワークセキュリテベンダーがマネージドセキュリティプロバイダー、通信キャリア、クラウドネイティブセキュリティプラットフォームと競合しています。主要プロバイダーは、ワイヤレス、エンドポイント、クラウド、アイデンティティのテレメトリを統合管理環境に統合しています。これにより調査時間を短縮し、ワイヤレス監視をより広範なセキュリティオペレーション契約の一部として位置づけることができます。Cisco Systemsは2025年11月、マネージドサービスプロバイダー向けにセキュリティクラウドコントロール機能を導入し、ハイブリッドメッシュファイアウォールおよびセキュアアクセスデプロイメントのマルチカスタマー管理を含めました。
マネージド・ワイヤレス IDS/IPS サービス市場における重要な機会は、多くの既存のワイヤレス侵入プラットフォームが3GPPプロトコルテレメトリを統合していないプライベート5G環境にあります。従業員数500人から2,000人の組織向けのコマネージドサービスも、これらの顧客がフルマネージドの取り決めを超えて成長する可能性があるものの、専任のワイヤレスセキュリィ機能を欠いているため、参入機会となっています。NIST IR 8625はRANインテリジェントコントローラーのセキュリティ要件を定めており、検証済みの5G監視機能に関する将来の調達に影響を与える可能性があります。NTT DATAとPalo Alto Networksは2025年2月、プライベート5Gアーキテクチャ、次世代ファイアウォール機能、デバイスプロファイリング、ゼロトラストコントロールを組み合わせたプライベート5Gマネージドセキュリティサービスを導入しました。
通信キャリアは、エンドポイントエージェントや個別管理のセンサーハードウェアなしにネットワーク層でセキュリティを提供できるため、破壊的な勢力となっています。このアプローチにより、中規模アカウントでの採用を制限する統合コストを削減することができます。AT&TとPalo Alto Networksは2025年4月にダイナミックディフェンスに関する戦略的協業を開始し、2025年中頃に企業顧客トライアルを計画しました。ネットワーク層統合を持たないプロバイダーは、脅威インテリジェンス、RFフィンガープリンティング、ヘルスケア、金融サービス、製造向けの垂パッケージに注力しています。WatchGuard Technologiesは2025年6月にトータルMDRを開始し、既存のセキュリティスタックへの変更を必要とせず、エンドポイント、アイデンティティ、ネットワーク、サードパーティクラウドアプリケーションにわたってマネージド検知・対応を拡張しました。マネージド・ワイヤレス IDS/IPS サービス市場は、統合された提供、専門的な検知能力、顧客のコントロール要件に合致するサービスモデルを中心に競争が展開されています。
マネージド・ワイヤレス IDS/IPS サービス産業のリーダー企業
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Extreme Networks, Inc.
-
WatchGuard Technologies, Inc.
-
Sophos Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ワイヤレス IDS/IPS サービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- WatchGuard Technologies, Inc.
- Sophos Limited
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- Arctic Wolf Networks
- NETSCOUT SYSTEMS, INC.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- AT&T Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Verizon Communications Inc.
- Orange Cyberdefense SA
- Tata Consultancy Services Limited
最近の産業開発事情 マネージド・ワイヤレス IDS/IPS サービス市場
- 2026年10月:WatchGuard Technologiesは、ナッシュビルで開催されたIMPACT北米カンファレンスにおいて、エージェンティックAI搭載のセキュリティオペレーション、インテリジェントネットワークセキュリティ、AIガバナンス機能、フリクションレスセキュアアクセスを含む一連の主要プラットフォームイノベーションを発表し、ワイヤレスおよびハイブリッドセキュリティ環境を管理するMSP向けの統合セキュリティプラットフォームとしての地位を強化しました。
- 2026年10月:CBTSとFortinet, Inc.は、中堅市場および複数拠点の組織を対象としたフルマネージドセキュアネットワーキングサービスであるCBTS Fortinet マネージドサービスを開始しました。このサービスは、Fortinetのファイアウォール、スイッチング、ワイヤレスインフラ、SD-WANを単一プラットフォームに統合し、24時間365日のCBTSオペレーションと月額サブスクリプションで提供され、ワイヤレスインフラとセキュリティ管理の統合に対応しています。
- 2026年7月:AT&T ビジネスとPalo Alto Networksは、AT&T ダイナミックディフェンス with Palo Alto NetworksおよびAT&T SASE with Palo Alto Networksの一般提供開始を発表し、統合されたフルネージドセキュリティフレームワーク内で有線および無線の企業接続にわたってAI駆動のセキュリティによるネットワーク統合型脅威保護を提供しました。
- 2026年1月:WatchGuard Technologiesは、既存のセキュリティスタックへの変更を必要とせず、エンドポイント、アイデンティティ、ネットワーク、クラウド環境にわたって顧客の既存セキュリティツールに専門家による監視とリアルタイム対応を重ねるマネージド検知・対応サービスであるオープンMDRを開始しました。
グローバル・マネージド・ワイヤレス IDS/IPS サービス市場レポートの調査範囲
マネージド・ワイヤレス侵入検知・防止システム(IDS/IPS)サービスとは、専門のサードパーティプロバイダーが組織の無線周波数(RF)スペクトルおよびワイヤレスネットワークインフラの監視、防御、強化に対して24時間365日の運用責任を担うアウトソーシング型のネットワークセキュリティソリューションです。
マネージド・ワイヤレス IDS/IPS サービス市場レポートは、サービスモデル(フルマネージド・ワイヤレス IDS/IPS サービス、コマネージド・ワイヤレス IDS/IPS サービス、マネージド・ワイヤレスSOCおよび監視サービス、マネージド・ワイヤレスインシデント対応サービス)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、政府・防衛、ヘルスケア・ライフサイエンス、小売・eコマース、製造・産業、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フルマネージド・ワイヤレス IDS/IPS サービス |
| コマネージド・ワイヤレス IDS/IPS サービス |
| マネージド・ワイヤレスSOCおよび監視サービス |
| マネージド・ワイヤレスインシデント対応サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| 政府・防衛 |
| ヘルスケア・ライフサイエン |
| 小売・eコマース |
| 製造・産業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他の南アフリカ |
| サービスモデル別 | フルマネージド・ワイヤレス IDS/IPS サービス | |
| コマネージド・ワイヤレス IDS/IPS サービス | ||
| マネージド・ワイヤレスSOCおよび監視サービス | ||
| マネージド・ワイヤレスインシデント対応サービス | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| 政府・防衛 | ||
| ヘルスケア・ライフサイエン | ||
| 小売・eコマース | ||
| 製造・産業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他の南アフリカ | ||
レポートで回答される要な質問
マネージド・ワイヤレス IDS/IPS サービス市場の規模はどのくらいですか?
このセクターは2026年に1.48 ビリオン 米ドルと評価されており、2032年までに3.09 ビリオン 米ドルに達すると予測され、2027年から2032年にかけてCAGR 12.69%で成長します。
マネージド・ワイヤレス侵入検知・防止サービスへの需要を促進しているものは何ですか?
IoTデバイス、個人用デバイス、5G接続機器の利用拡大により、継続的なワイヤレス監視、専門的な脅威対応、拠点間での一貫したセキュリティポリシーの適用、およびRFセキュリティ専門家を持たないチームへのサポートの必要性が高まっています。
最も急速に拡大しているサービスモデルはどれですか?
コマネージドサービスは、企業が監視、脅威ハンティング、RF イベントのレビューをアウトソーシングしながら対応権限を保持するため、2032年にかけてCAGR 13.72%を記録すると予測されています。
クラウドベースのマネージド・ワイヤレスセキュリティサービスが重要な理由は何ですか?
クラウドベースの提供は2026年の収益の46.27%を占め、プロバイダーが一貫した監視ポリシーを適用し、検知ロジックを更新し、分散した拠点全体の可視性を維持することを可能にします。
最も強い成長が予測される顧客グループはどれですか?
中小企業は、マネージドサービスが専任のワイヤレスセキュリティスタッフの必要性を低減し、日常業務を簡素化するため、2032年にかけてCAGR 14.41%で成長すると予測されています。
最も急速に拡大すると予測されている地域はどこですか?
アジア太平洋地域は、主要な地域経済全体でワイヤレスの展開、プライベート5Gプロジェクト、マネージドセキュリティ需要が増加するにつれ、2032年にかけてCAGR 15.12%を記録すると予測されています。