
Tamanho e Participação do Mercado de Serviços Gerenciados de IDS/IPS sem Fio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
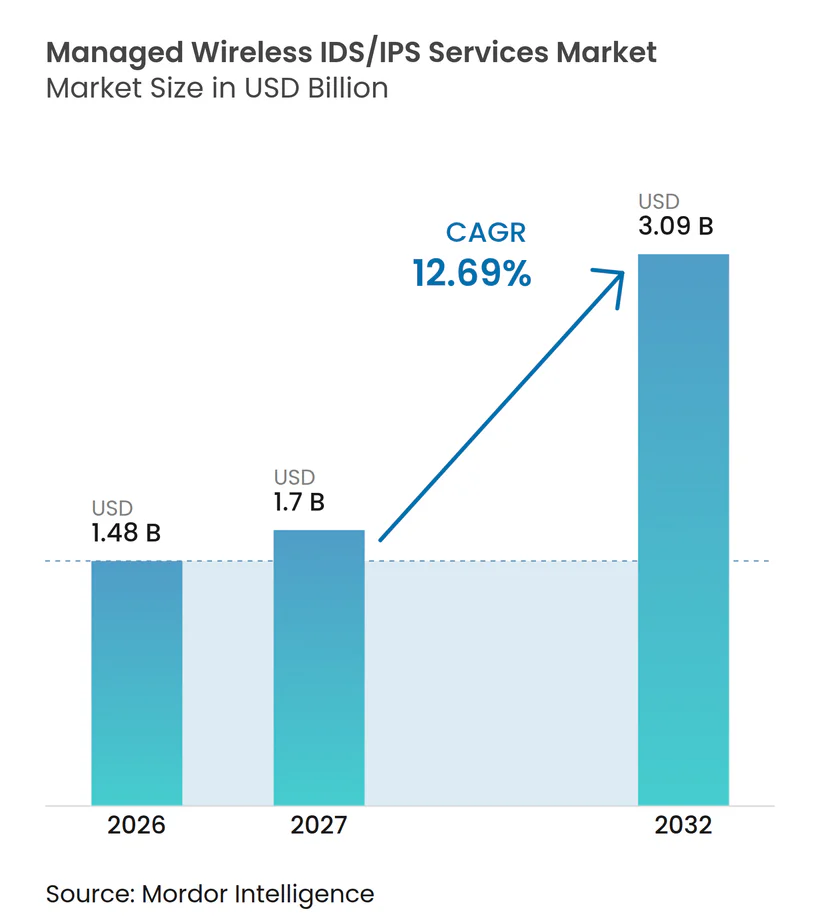
| Tamanho do Mercado (2027) | 1.7 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.69 % |
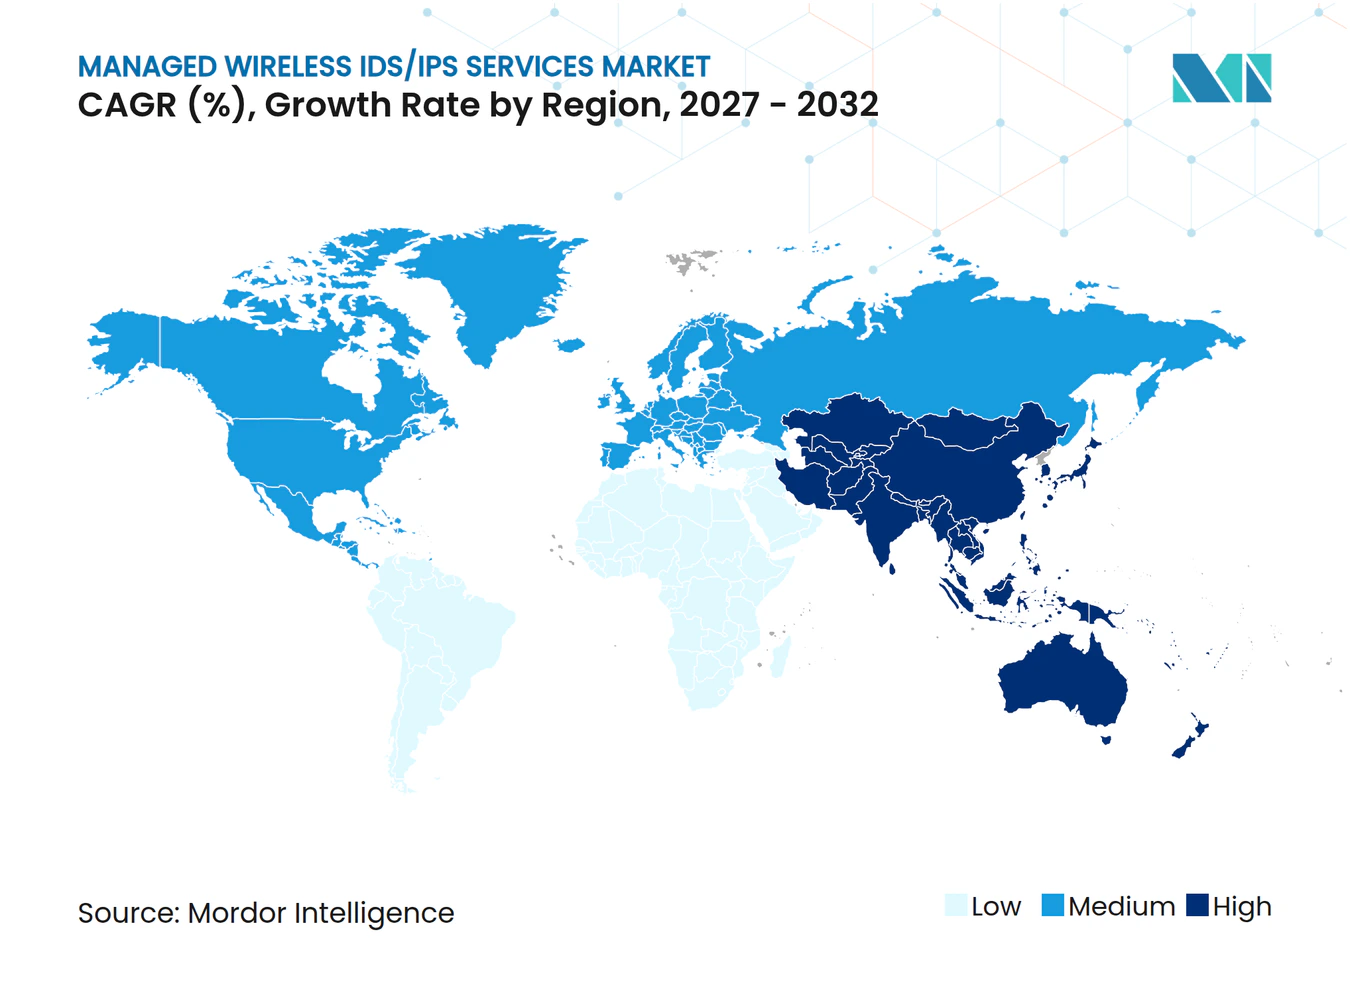
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de IDS/IPS sem Fio por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de IDS/IPS sem fio foi avaliado em 1,48 bilhões de USD em 2026 e estima-se que se expanda de 1,70 bilhões de USD em 2027 para atingir 3,09 bilhões de USD até 2032, a um CAGR de 12,69% durante o período de previsão (2027-2032). As redes corporativas conectam cada vez mais laptops gerenciados, sensores de IoT e tecnologia operacional habilitada para 5G, o que confere ao mercado de serviços gerenciados de IDS/IPS sem fio um papel de segurança mais amplo. As organizações estão implantando infraestrutura sem fio mais rapidamente do que conseguem formar equipes internas de segurança sem fio. Os provedores estão respondendo com serviços de monitoramento, caça a ameaças e políticas que reduzem a carga operacional dos clientes. O mercado de serviços gerenciados de IDS/IPS sem fio também se beneficia à medida que a telemetria sem fio se torna um insumo para políticas de acesso de confiança zero, em vez de ser apenas uma fonte de alertas.
Principais Conclusões do Relatório
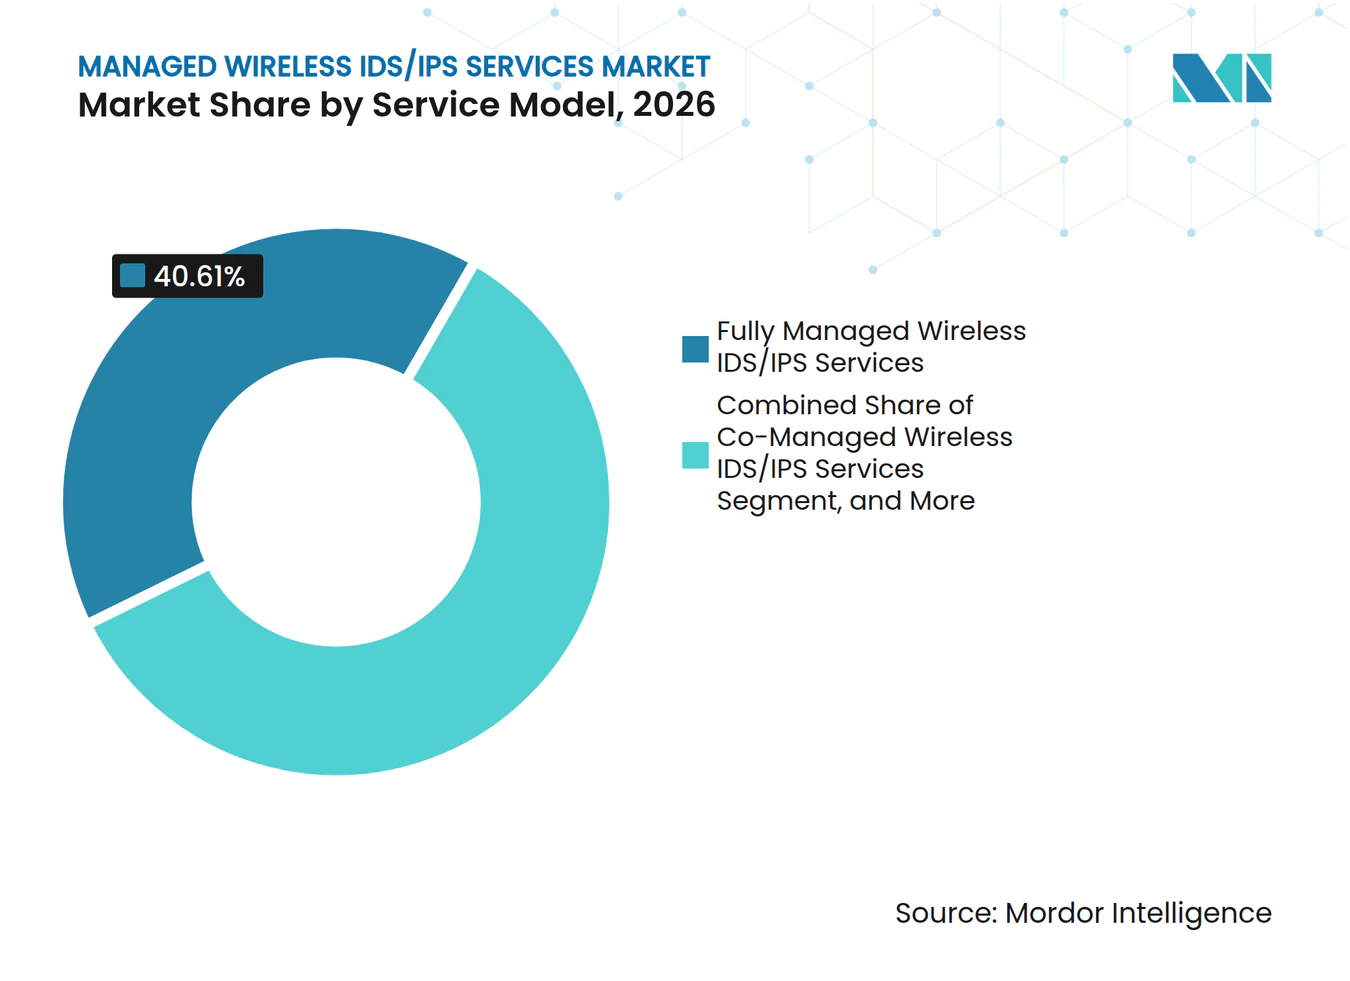
- Por modelo de serviço, os serviços totalmente gerenciados detinham 40,61% da participação do mercado de serviços gerenciados de IDS/IPS sem fio em 2026, enquanto os serviços co-gerenciados devem se expandir a um CAGR de 13,72% até 2032.
- Por modelo de implantação, os serviços baseados em nuvem responderam por 46,27% da receita em 2026 e devem registrar o maior CAGR de 14,69% até 2032.
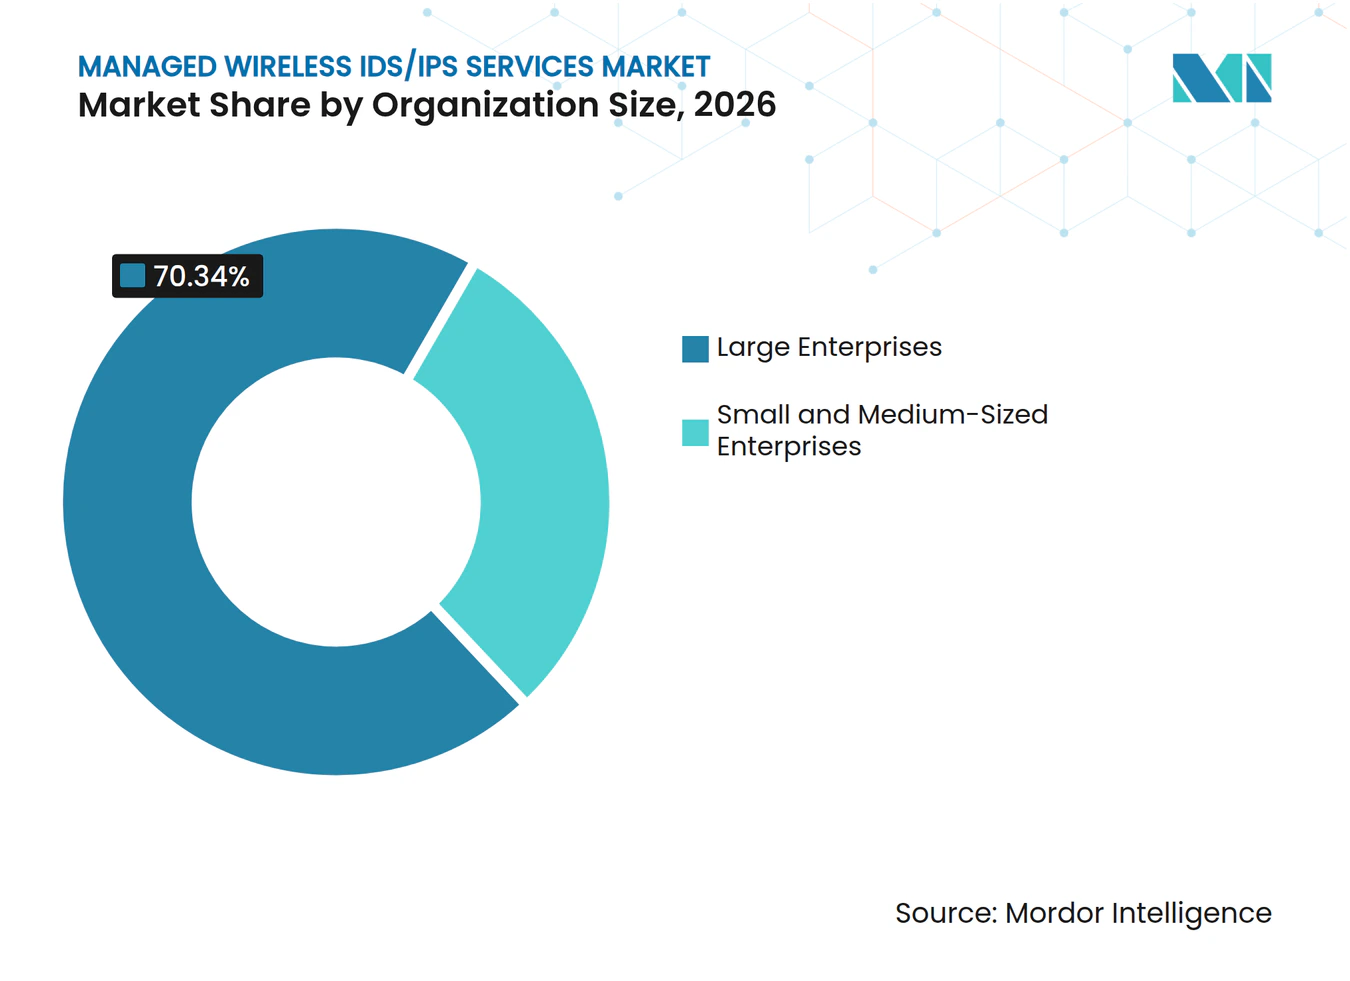
- Por tamanho de organização, as grandes empresas responderam por 70,34% da participação do mercado de serviços gerenciados de IDS/IPS sem fio em 2026, enquanto as pequenas e médias empresas devem registrar um CAGR de 14,41% até 2032.
- Por setor do usuário final, o BFSI detinha 22,43% da receita em 2026, enquanto saúde e ciências da vida devem avançar a um CAGR de 14,89% até 2032.
- Por geografia, a América do Norte respondeu por 35,27% da participação do mercado de serviços gerenciados de IDS/IPS sem fio em 2026, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 15,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada da Superfície de Ataque sem Fio em Redes de IoT, BYOD e 5G | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Monitoramento 24/7 e Resposta Rápida a Incidentes | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios para Monitoramento Contínuo de Rede | +2.1% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Competências em Cibersegurança e Demanda por Terceirização | +1.9% | Global, acelerado na Ásia-Pacífico e no Oriente Médio e África | Médio prazo (2-4 anos) |
| Implantação de 5G Privado e Redes sem Fio Industriais | +1.4% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Telemetria de Segurança sem Fio como Camada de Controle para Acesso de Confiança Zero | +1.0% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Superfície de Ataque sem Fio em Redes de IoT, BYOD e 5G
Dispositivos de IoT, dispositivos pessoais e conexões 5G ampliaram a superfície de ataque sem fio de muitas organizações. A Eseye relatou que 75% das empresas pesquisadas sofreram uma violação de segurança de IoT nos 12 meses anteriores, em comparação com 50% em 2024, enquanto 76% atribuíram a maioria das falhas em projetos de IoT a vulnerabilidades no nível do dispositivo.[1] A Forescout registrou um aumento de 15% ano a ano no risco médio de dispositivos corporativos e constatou que roteadores representavam mais de 50% dos dispositivos com as vulnerabilidades mais perigosas. A Zscaler registrou um aumento de 67% ano a ano nas transações de malware para Android, com ataques crescendo 387% no setor de energia e 224% na área de saúde. O mercado de serviços gerenciados de IDS/IPS sem fio está, portanto, avançando em direção a uma cobertura capaz de reconhecer o comportamento de dispositivos, a atividade de radiofrequência e os padrões de tráfego em diferentes ambientes sem fio, incluindo redes que combinam Wi-Fi, Bluetooth, rádio industrial e dispositivos 5G privados. Um endpoint de IoT comprometido pode permitir movimentação lateral quando uma rede carece de segmentação e monitoramento suficientes.
Demanda Crescente por Monitoramento 24/7 e Resposta Rápida a Incidentes
O monitoramento contínuo tornou-se um motivo central para as organizações utilizarem serviços de segurança gerenciados. A Barracuda constatou que 73% das organizações pesquisadas já utilizam provedores de serviços gerenciados para segurança, e 48% identificaram a cobertura 24/7 como o principal valor oferecido. A mesma pesquisa revelou que 85% das organizações com 1.000 a 2.000 funcionários dependem de provedores de serviços gerenciados para suporte de segurança. O mercado de serviços gerenciados de IDS/IPS sem fio é sustentado pela demanda por especialistas capazes de interpretar pontos de acesso não autorizados, atividade de evil-twin e anomalias de radiofrequência em locais que podem não ter equipe dedicada. As equipes internas de operações de segurança frequentemente carecem dessa experiência específica. No mercado de serviços gerenciados de IDS/IPS sem fio, provedores com inteligência de ameaças focada em redes sem fio, procedimentos de resposta claros e processos de detecção testados podem fortalecer a retenção de clientes.
Requisitos Regulatórios para Monitoramento Contínuo de Rede
Os requisitos de conformidade criam demanda por monitoramento contínuo de redes sem fio que não depende apenas de mudanças no ambiente de ameaças. O Departamento de Defesa dos Estados Unidos exige capacidades de IDS/IPS sem fio em WLANs não classificadas e classificadas sob a DoDI 8420.01, incluindo varredura contínua, localização de dispositivos não autorizados, integração de sistemas e planejamento de resposta. Em outubro de 2026, o NIST publicou o IR 8625 sobre requisitos de segurança para Controladores Inteligentes de RAN em implantações de Open RAN 5G e divulgou o rascunho do IR 8623 para agências que adotam o Open RAN.[2] Esses requisitos apoiam o mercado de serviços gerenciados de IDS/IPS sem fio porque muitas organizações precisam de monitoramento documentado, controles de resposta e evidências de que seus ambientes sem fio são avaliados de forma contínua. Instituições financeiras e varejistas também enfrentam requisitos de testes sem fio e separação de rede sob as regras de segurança de pagamentos. No mercado de serviços gerenciados de IDS/IPS sem fio, os provedores podem apoiar os compradores alinhando relatórios de serviço, processos de resposta e evidências de auditoria com seus controles aplicáveis e requisitos de revisão interna.
Escassez de Competências em Cibersegurança e Demanda por Terceirização
A escassez de talentos em cibersegurança continua a apoiar arranjos de monitoramento terceirizado. A ISACA constatou que 54% das equipes de cibersegurança estão com pessoal insuficiente e 58% têm vagas não preenchidas em sua pesquisa de 2025. A contratação para funções não iniciais levou de 3 a 6 meses em quase metade das organizações pesquisadas. O mercado de serviços gerenciados de IDS/IPS sem fio aborda essa lacuna fornecendo monitoramento contínuo e caça a ameaças sem exigir que cada cliente empregue especialistas em segurança de radiofrequência, uma opção especialmente prática para equipes que operam fora do horário comercial normal. Organizações maiores frequentemente mantêm a responsabilidade pelas decisões de incidentes enquanto utilizam um provedor para o monitoramento diário. Organizações menores optam com mais frequência por serviços totalmente gerenciados porque precisam de um modelo operacional mais simples, conferindo ao mercado de serviços gerenciados de IDS/IPS sem fio uma ampla gama de requisitos de compradores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Integração e Implantação de Sensores | -1.8% | Global, mais agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preocupações com Soberania de Dados e Confiança no Monitoramento Terceirizado | -1.2% | Europa, Ásia-Pacífico, Oriente Médio | Médio prazo (2-4 anos) |
| Pontos Cegos de Telemetria sem Fio Causados por Criptografia e Diversidade de Protocolos | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Calibração de RF, Falsos Positivos e Carga de Ajuste Operacional | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Implantação de Sensores
Os custos de implantação de sensores e integração continuam sendo um obstáculo relevante, especialmente para organizações que operam em muitos locais. As arquiteturas dedicadas de IDS/IPS sem fio exigem engenharia especializada de radiofrequência, posicionamento de sensores, ajuste de limites e integração com plataformas de gerenciamento de informações e eventos de segurança. Grandes locais distribuídos podem levar vários meses para serem implantados. Os serviços de hardware e calibração podem estender os períodos de retorno do investimento para além de 3 anos em organizações com centenas de filiais ou instalações. Essa pressão é mais intensa para compradores de médio porte que não dispõem de um orçamento separado para segurança sem fio. Para o mercado de serviços gerenciados de IDS/IPS sem fio, provedores que conseguem utilizar frotas de pontos de acesso Wi-Fi 6E ou Wi-Fi 7 existentes para monitoramento definido por software podem reduzir a necessidade de hardware de sensor separado.
Preocupações com Soberania de Dados e Confiança no Monitoramento Terceirizado
O monitoramento terceirizado exige que os clientes transmitam telemetria de radiofrequência, registros de comportamento de dispositivos e informações de topologia de rede a um provedor de serviços. Isso pode levantar questões sobre residência de dados e o tratamento de comunicações de tecnologia operacional. Organizações em setores regulamentados podem exigir controles documentados, acordos de processamento de dados e trilhas de auditoria detalhadas antes de permitir que a telemetria saia de seu ambiente. Compradores do setor bancário e de saúde podem levar mais tempo para aprovar serviços quando suas equipes jurídicas e de conformidade identificam riscos relacionados a dados sensíveis. O mercado de serviços gerenciados de IDS/IPS sem fio deve abordar essas preocupações por meio de infraestrutura localizada e processos claros de tratamento de dados. Esses requisitos podem retardar a aquisição mesmo quando o comprador não possui a expertise interna necessária para monitorar ameaças sem fio, o que cria um desafio prático de entrega para o mercado de serviços gerenciados de IDS/IPS sem fio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço:
Configurações Co-Gerenciadas Ganham Espaço em Contas CorporativasOs serviços totalmente gerenciados detinham 40,61% da receita em 2026. Essa posição reflete as necessidades de organizações de médio porte e do setor público que não possuem expertise interna suficiente em segurança de radiofrequência. Os serviços co-gerenciados devem registrar o maior CAGR por modelo de serviço, de 13,72%, até 2032. As grandes empresas estão migrando para modelos operacionais compartilhados nos quais o provedor monitora e caça ameaças enquanto o cliente mantém autoridade sobre escalada, resposta e decisões de política. Essa preferência reflete maior experiência dos compradores com incidentes de segurança sem fio e relutância em conceder a uma equipe externa autoridade completa sobre incidentes.
No mercado de serviços gerenciados de IDS/IPS sem fio, os serviços de centro de operações de segurança sem fio gerenciado apoiam organizações que possuem alguma capacidade interna de segurança, mas requerem monitoramento contínuo. Os serviços gerenciados de resposta a incidentes são frequentemente estruturados em torno de manuais pré-autorizados e caminhos de escalada definidos, o que pode proporcionar às instituições financeiras maior certeza quando a contenção rápida é necessária. O setor de serviços gerenciados de IDS/IPS sem fio está migrando para arranjos modulares que permitem aos clientes selecionar o nível de controle operacional de que necessitam. Provedores que permitem ao cliente transitar entre os níveis totalmente gerenciado e co-gerenciado podem apoiar mudanças na maturidade interna de segurança. Essa flexibilidade também pode apoiar compromissos maiores e melhor desempenho de renovação.



Por Modelo de Implantação:
A Entrega em Nuvem Acelera em Ambientes sem Fio com Múltiplos LocaisA entrega baseada em nuvem respondeu por 46,27% da receita em 2026. Também deve registrar o maior CAGR por modelo de implantação, de 14,69%, até 2032. Os mecanismos de política hospedados na nuvem podem aplicar a mesma lógica de detecção em locais sem fio dispersos. Eles também permitem que assinaturas de ameaças e modelos de identificação de radiofrequência sejam atualizados sem um processo manual de firmware em cada local. Esse modelo é particularmente útil para organizações que gerenciam muitos locais com equipe de segurança local limitada.
Para o mercado de serviços gerenciados de IDS/IPS sem fio, as implantações locais continuam importantes para clientes governamentais, de defesa e de infraestrutura crítica com requisitos rigorosos de soberania de dados e separação de rede. A DoDI 8420.01 estabelece requisitos de segurança sem fio para ambientes de WLAN do Departamento de Defesa.[3] Os modelos híbridos permitem que as organizações enviem parte da telemetria para sistemas de análise em nuvem enquanto mantêm segmentos de rede sensíveis localmente. Um console de política unificado pode oferecer aos clientes monitoramento consistente nesses ambientes e reduzir a necessidade de reconciliar alertas de várias ferramentas separadas. Provedores que suportam essa abordagem podem substituir ferramentas desconectadas utilizadas por diferentes partes da mesma organização. O mercado de serviços gerenciados de IDS/IPS sem fio se beneficia quando esses clientes conseguem gerenciar seus ambientes de implantação mista sem fluxos de trabalho separados.
Por Tamanho de Organização:
As PMEs Emergem como o Segmento de Compradores de Alto CrescimentoAs grandes empresas responderam por 70,34% da receita em 2026. Sua posição está ligada à escala de seus ambientes sem fio, obrigações regulatórias e orçamentos de cibersegurança estabelecidos. As pequenas e médias empresas devem se expandir a um CAGR de 14,41% até 2032. Os provedores estão oferecendo serviços por assinatura e baseados em consumo para tornar a cobertura gerenciada mais acessível a compradores sem equipes dedicadas de segurança sem fio. Isso cria um padrão de compra diferente do das grandes empresas.
As grandes organizações no mercado de serviços gerenciados de IDS/IPS sem fio buscam cada vez mais serviços co-gerenciados e integração profunda com plataformas de gerenciamento de informações e eventos de segurança e de orquestração de segurança. As pequenas e médias empresas valorizam mais a implantação direta e a proteção pronta para uso. Os serviços totalmente gerenciados e baseados em nuvem são, portanto, uma opção comum para compradores menores. A Barracuda constatou que 52% das organizações pesquisadas desejam que os provedores de serviços gerenciados ajudem a gerenciar ferramentas de segurança desconectadas, enquanto 51% buscam ajuda para desenvolver sua estratégia de segurança à medida que o negócio se expande. Esses requisitos inserem o monitoramento sem fio gerenciado em um relacionamento de serviço de segurança mais amplo. O setor de serviços gerenciados de IDS/IPS sem fio precisará de pacotes de serviços que atendam tanto às necessidades de integração quanto à simplicidade operacional.

Por Setor do Usuário Final:
O BFSI Ancora o Mercado Enquanto Saúde e Ciências da Vida AceleramO BFSI respondeu por 22,43% da receita em 2026. A densidade da rede de agências e as obrigações de segurança de pagamentos tornam o monitoramento contínuo sem fio relevante para esse segmento. Saúde e ciências da vida devem registrar o maior CAGR vertical de 14,89% até 2032. Dispositivos médicos conectados, equipamentos de imagem e sistemas de chamada de enfermagem adicionaram endpoints sem fio que as ferramentas tradicionais de segurança de tecnologia da informação não foram projetadas para monitorar. A segurança sem fio está se tornando mais estreitamente ligada à segurança do paciente e à continuidade operacional.
Tecnologia da informação e telecomunicações é o terceiro maior setor de usuário final no mercado de serviços gerenciados de IDS/IPS sem fio, onde os provedores podem incluir o monitoramento sem fio em contratos mais amplos de operações de rede. Os compradores governamentais e de defesa permanecem estrategicamente importantes porque seus ambientes sem fio estão sujeitos a requisitos federais específicos. A orientação do NIST sobre segurança de Open RAN acrescenta um ponto de referência adicional para implantações 5G.[4] As organizações de manufatura estão adotando 5G privado em instalações inteligentes e precisam de monitoramento para a atividade do protocolo 3GPP. As organizações de varejo e comércio eletrônico estão adicionando monitoramento de ameaças sem fio à medida que os sistemas de segurança de ponto de venda e prevenção de perdas se tornam mais conectados. Esses requisitos dos usuários finais ampliam o mercado de serviços gerenciados de IDS/IPS sem fio para além dos ambientes convencionais de WLAN de escritório.
Análise Geográfica
Mercado de Serviços Gerenciados de IDS/IPS sem Fio da América do Norte
A América do Norte respondeu por 35,27% da receita no mercado de serviços gerenciados de IDS/IPS sem fio em 2026. A região possui uma base densa de grandes compradores corporativos e ecossistemas maduros de provedores de serviços de segurança gerenciada. Requisitos federais e setoriais específicos também apoiam o monitoramento contínuo de redes sem fio. Em julho de 2026, a AT&T Business e a Palo Alto Networks disponibilizaram de forma geral o AT&T Dynamic Defense com Palo Alto Networks e o AT&T SASE com Palo Alto Networks.[5] Essas ofertas combinam proteção integrada contra ameaças na rede em conexões com e sem fio em um modelo gerenciado.
Mercado de Serviços Gerenciados de IDS/IPS sem Fio da Europa
A Europa é o segundo maior mercado regional para serviços gerenciados de IDS/IPS sem fio, liderado pela Alemanha, pelo Reino Unido e pela França. A demanda está associada a requisitos de segurança e gestão de riscos na cadeia de suprimentos nos setores de energia, transporte, serviços bancários e saúde. As operadoras de telecomunicações podem ajudar a alcançar mercados onde a aquisição direta de segurança por empresas é menos desenvolvida. A Orange Cyberdefense expandiu sua atuação para a Espanha por meio de uma parceria com a MasOrange em maio de 2026. Esse modelo demonstra como os relacionamentos com operadoras podem estender os serviços de segurança gerenciada para mercados europeus adicionais.
Mercado de Serviços Gerenciados de IDS/IPS sem Fio da APAC e do Oriente Médio e África
A Ásia-Pacífico deve registrar o maior CAGR regional de 15,12% no mercado de serviços gerenciados de IDS/IPS sem fio até 2032. China, Índia, Japão e Coreia do Sul estão ampliando a implantação de infraestrutura sem fio enquanto sua exposição a ameaças cibernéticas também cresce. Serviços financeiros, manufatura e telecomunicações são fontes importantes de demanda na região. Projetos de 5G privado estão criando requisitos de monitoramento para pilhas de protocolos 3GPP que muitas plataformas de segurança sem fio mais antigas não atendem. A Índia é uma área de crescimento importante, pois programas digitais e requisitos de proteção de dados incentivam a modernização das operações de segurança. O Oriente Médio e a África permanecem como oportunidades em estágio inicial, com programas de cidades inteligentes, implantações de 5G privado e iniciativas nacionais de cibersegurança apoiando a demanda institucional.
Cenário Competitivo
Concentração do Mercado
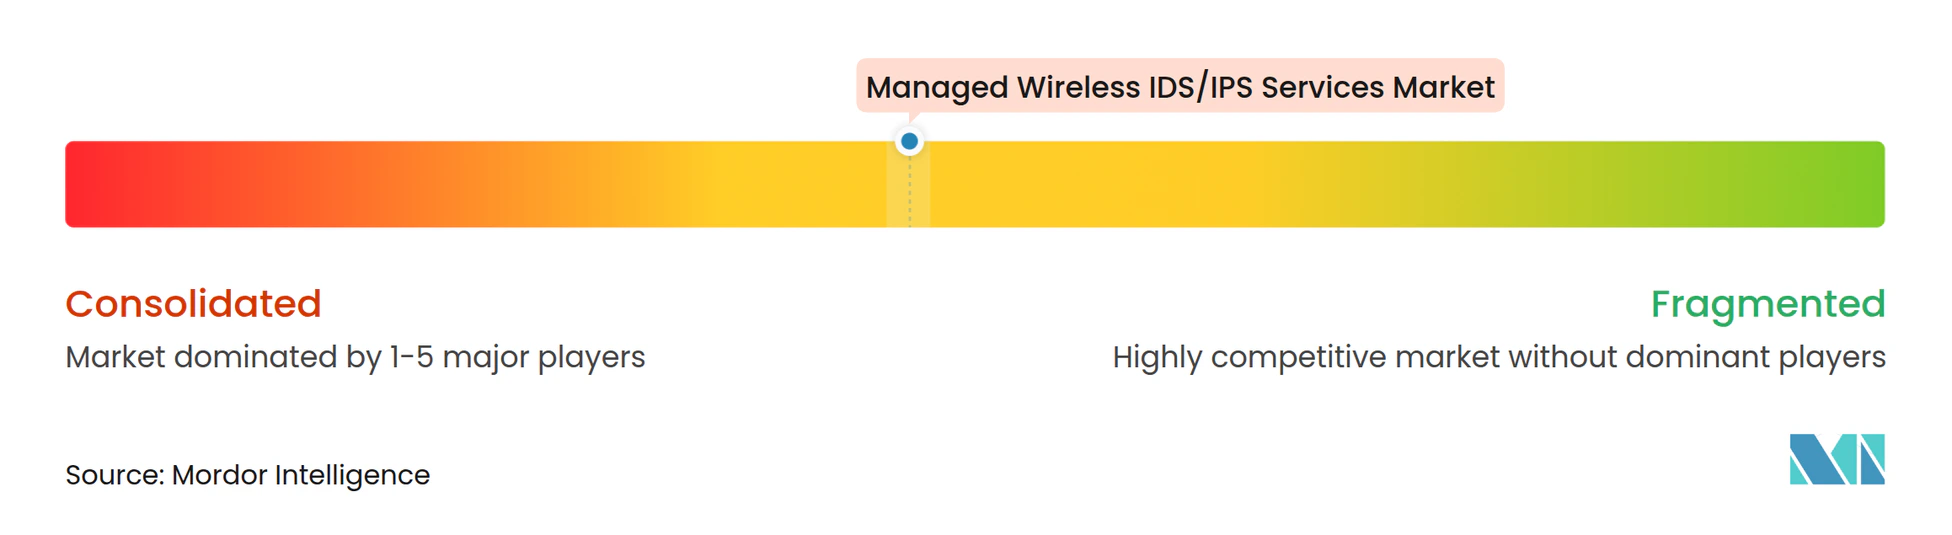
O mercado de serviços gerenciados de IDS/IPS sem fio é moderadamente consolidado. No mercado de serviços gerenciados de IDS/IPS sem fio, fornecedores estabelecidos de segurança de rede competem com provedores de segurança gerenciada, operadoras de telecomunicações e plataformas de segurança nativas em nuvem. Os principais provedores estão consolidando telemetria de redes sem fio, endpoints, nuvem e identidade em ambientes de gerenciamento unificados. Isso pode reduzir o tempo de investigação e posicionar o monitoramento sem fio como parte de um contrato mais amplo de operações de segurança. A Cisco introduziu capacidades do Security Cloud Control para provedores de serviços gerenciados em novembro de 2025, incluindo gerenciamento de múltiplos clientes para implantações de Firewall de Malha Híbrida e Acesso Seguro.
Uma oportunidade importante no mercado de serviços gerenciados de IDS/IPS sem fio reside nos ambientes de 5G privado, onde muitas plataformas existentes de intrusão sem fio não integram telemetria de protocolo 3GPP. Os serviços co-gerenciados para organizações com 500 a 2.000 funcionários também representam uma abertura, pois esses clientes podem superar os arranjos totalmente gerenciados, mas carecem de uma função dedicada de segurança sem fio. O NIST IR 8625 estabelece requisitos de segurança para Controladores Inteligentes de RAN e pode influenciar futuras aquisições de capacidades validadas de monitoramento 5G. A NTT DATA e a Palo Alto Networks introduziram um serviço de segurança gerenciado de 5G privado em fevereiro de 2025 que combina arquitetura de 5G Privado, capacidades de Firewall de Próxima Geração, perfilamento de dispositivos e controles de confiança zero.
As operadoras de telecomunicações são uma força disruptiva porque podem fornecer segurança na camada de rede sem agentes de endpoint ou hardware de sensor gerenciado separadamente. Essa abordagem pode reduzir o custo de integração que limita a adoção entre contas de médio porte. A AT&T e a Palo Alto Networks iniciaram uma colaboração estratégica sobre o Dynamic Defense em abril de 2025, com testes com clientes corporativos previstos para meados de 2025. Os provedores sem integração na camada de rede estão se concentrando em inteligência de ameaças, identificação de radiofrequência e pacotes verticais para saúde, serviços financeiros e manufatura. A WatchGuard lançou o Total MDR em junho de 2025, estendendo a detecção e resposta gerenciadas a endpoint, identidade, rede e aplicações em nuvem de terceiros. O mercado de serviços gerenciados de IDS/IPS sem fio centra, portanto, a competição na entrega integrada, na capacidade de detecção especializada e em um modelo de serviço que corresponda aos requisitos de controle do cliente.
Líderes do Setor de Serviços Gerenciados de IDS/IPS sem Fio
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Extreme Networks, Inc.
-
WatchGuard Technologies, Inc.
-
Sophos Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de IDS/IPS sem Fio Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- WatchGuard Technologies, Inc.
- Sophos Limited
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- Arctic Wolf Networks
- NETSCOUT SYSTEMS, INC.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- AT&T Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Verizon Communications Inc.
- Orange Cyberdefense SA
- Tata Consultancy Services Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de IDS/IPS sem Fio
- Outubro de 2026: A WatchGuard Technologies anunciou uma série de grandes inovações de plataforma em sua conferência IMPACT América do Norte em Nashville, incluindo operações de segurança com inteligência artificial agêntica, segurança de rede inteligente, capacidades de governança de IA e acesso seguro sem atrito, reforçando sua posição como plataforma de segurança unificada para MSPs que gerenciam ambientes de segurança sem fio e híbridos.
- Outubro de 2026: A CBTS e a Fortinet lançaram o CBTS Fortinet Managed Services, um serviço de rede segura totalmente gerenciado voltado para organizações de médio porte e com múltiplos locais. A oferta integra firewalls Fortinet, comutação, infraestrutura sem fio e SD-WAN em uma única plataforma sob operações CBTS 24/7 e uma única assinatura mensal, abordando a convergência de infraestrutura sem fio e gerenciamento de segurança.
- Julho de 2026: A AT&T Business e a Palo Alto Networks anunciaram a disponibilidade geral do AT&T Dynamic Defense com Palo Alto Networks e do AT&T SASE com Palo Alto Networks, oferecendo proteção contra ameaças integrada à rede com segurança orientada por IA em conexões corporativas com e sem fio dentro de uma estrutura de segurança unificada e totalmente gerenciada.
- Janeiro de 2026: A WatchGuard Technologies lançou o Open MDR, um serviço de detecção e resposta gerenciados que adiciona monitoramento especializado e resposta em tempo real às ferramentas de segurança existentes dos clientes em ambientes de endpoint, identidade, rede e nuvem, sem exigir alterações na pilha de segurança existente.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de IDS/IPS sem Fio
Os Serviços Gerenciados de Sistemas de Detecção e Prevenção de Intrusão sem Fio (IDS/IPS) são soluções de segurança de rede terceirizadas nas quais um provedor terceirizado especializado assume a responsabilidade operacional 24/7/365 pelo monitoramento, defesa e fortalecimento do espectro de radiofrequência (RF) e da infraestrutura de rede sem fio de uma organização.
O Relatório do Mercado de Serviços Gerenciados de IDS/IPS sem Fio é Segmentado por Modelo de Serviço (Serviços de IDS/IPS sem Fio Totalmente Gerenciados, Serviços de IDS/IPS sem Fio Co-Gerenciados, Serviços de SOC sem Fio Gerenciado e Monitoramento, e Serviços de Resposta a Incidentes sem Fio Gerenciados), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Tecnologia da Informação e Telecomunicações, Governo e Defesa, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura e Industrial e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de IDS/IPS sem Fio Totalmente Gerenciados |
| Serviços de IDS/IPS sem Fio Co-Gerenciados |
| Serviços de SOC sem Fio Gerenciado e Monitoramento |
| Serviços de Resposta a Incidentes sem Fio Gerenciados |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Tecnologia da Informação e Telecomunicações |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura e Industrial |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África do Sul |
| Por Modelo de Serviço | Serviços de IDS/IPS sem Fio Totalmente Gerenciados | |
| Serviços de IDS/IPS sem Fio Co-Gerenciados | ||
| Serviços de SOC sem Fio Gerenciado e Monitoramento | ||
| Serviços de Resposta a Incidentes sem Fio Gerenciados | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Tecnologia da Informação e Telecomunicações | ||
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura e Industrial | ||
| Outros Setores de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de IDS/IPS sem fio?
O setor é avaliado em 1,48 bilhões de USD em 2026 e deve atingir 3,09 bilhões de USD até 2032, com um CAGR de 12,69% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de detecção e prevenção de intrusão sem fio?
O maior uso de dispositivos de IoT, dispositivos pessoais e equipamentos conectados por 5G está aumentando a necessidade de monitoramento contínuo sem fio, resposta especializada a ameaças, aplicação consistente de políticas de segurança em múltiplos locais e suporte para equipes sem especialistas em segurança de radiofrequência.
Qual modelo de serviço está se expandindo mais rapidamente?
Os serviços co-gerenciados devem registrar um CAGR de 13,72% até 2032, à medida que as empresas mantêm a autoridade de resposta enquanto terceirizam o monitoramento, a caça a ameaças e a revisão de eventos de radiofrequência.
Por que os serviços de segurança sem fio gerenciados baseados em nuvem são importantes?
A entrega baseada em nuvem detinha 46,27% da receita em 2026 e permite que os provedores apliquem políticas de monitoramento consistentes, atualizem a lógica de detecção e mantenham visibilidade em locais dispersos.
Qual grupo de clientes tem a expansão projetada mais forte?
As pequenas e médias empresas devem avançar a um CAGR de 14,41% até 2032, pois os serviços gerenciados reduzem a necessidade de equipe dedicada de segurança sem fio e simplificam as operações diárias.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico deve registrar um CAGR de 15,12% até 2032, à medida que a implantação sem fio, os projetos de 5G privado e a demanda por segurança gerenciada aumentam nas principais economias regionais.