
Taille et Part du Marché des Services Gérés de IDS/IPS Sans Fil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.7 Milliards de dollars |
| Taille du Marché (2032) | 3.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.69 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés de IDS/IPS Sans Fil par Mordor Intelligence
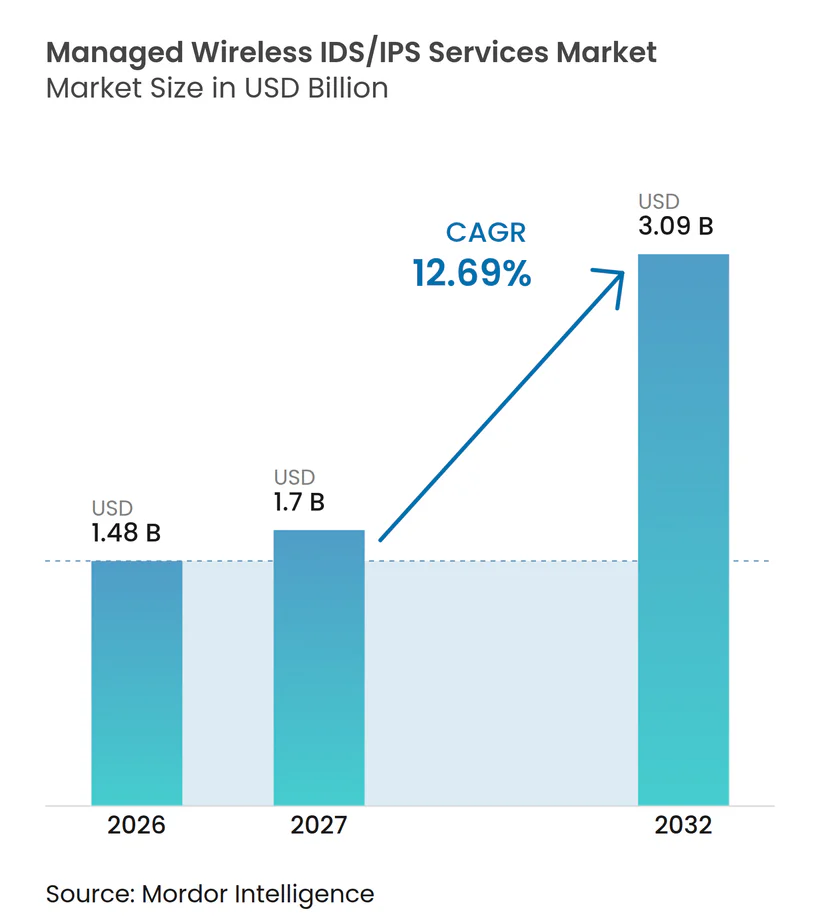
La taille du marché des services gérés de IDS/IPS sans fil était évaluée à 1,48 milliard USD en 2026 et devrait s'étendre de 1,70 milliard USD en 2027 pour atteindre 3,09 milliards USD d'ici 2032, à un CAGR de 12,69% pendant la période de prévision (2027-2032). Les réseaux d'entreprise connectent de plus en plus des ordinateurs portables gérés, des capteurs IoT et des technologies opérationnelles compatibles 5G, ce qui confère au marché des services gérés de IDS/IPS sans fil un rôle de sécurité plus large. Les organisations déploient des infrastructures sans fil plus rapidement qu'elles ne peuvent constituer des équipes internes de sécurité sans fil. Les fournisseurs répondent avec des services de surveillance, de chasse aux menaces et de politique qui réduisent la charge opérationnelle des clients. Le marché des services gérés de IDS/IPS sans fil bénéficie également du fait que la télémétrie sans fil devient une entrée pour les politiques d'accès zéro confiance plutôt qu'une simple source d'alertes.
Principaux Points à Retenir du Rapport
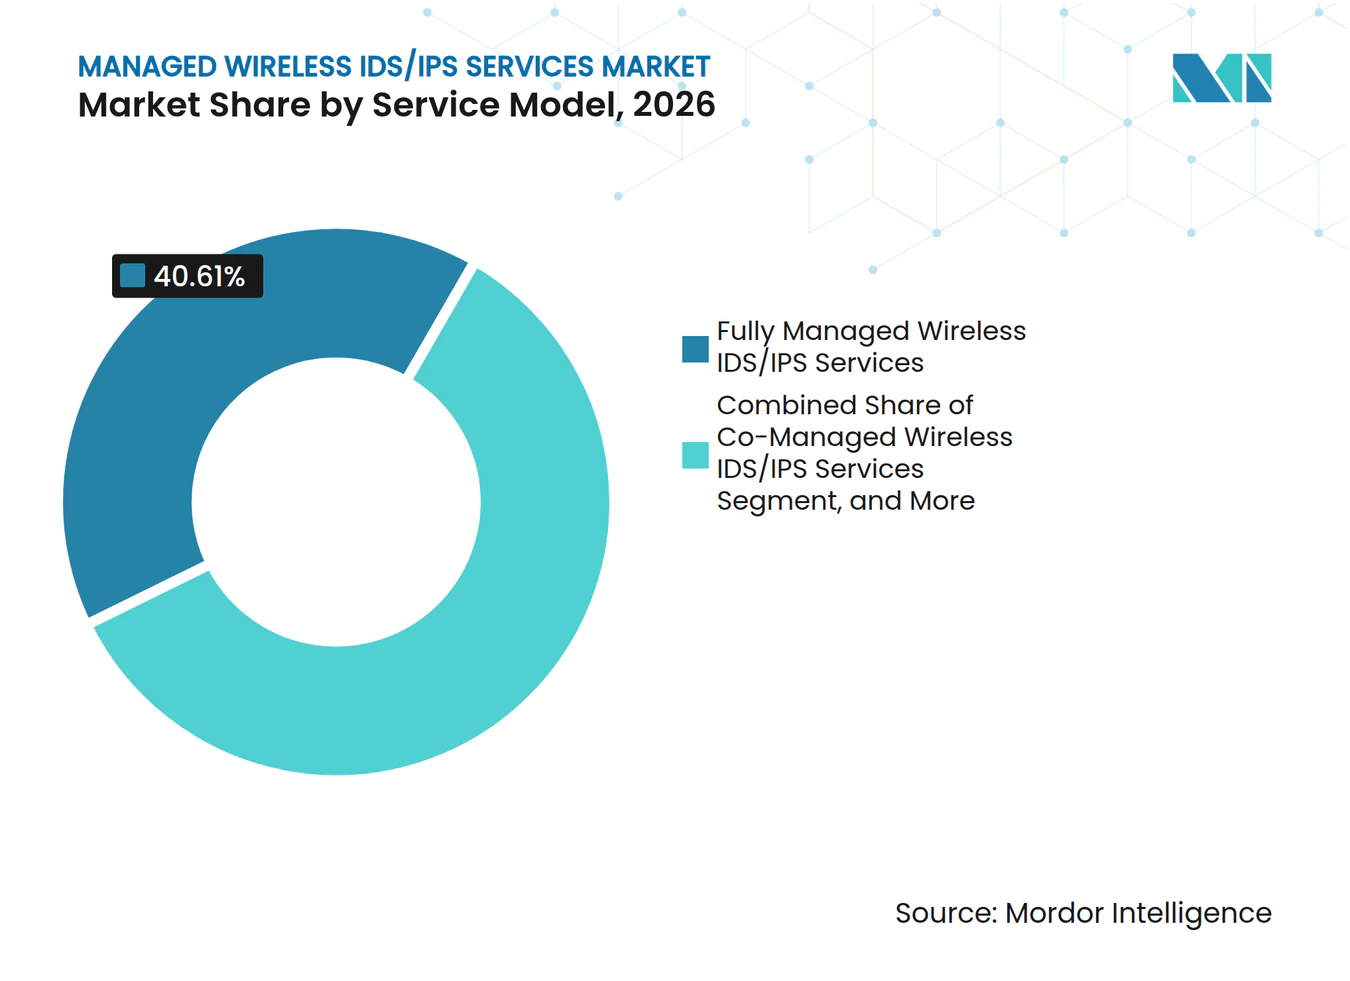
- Par modèle de service, les services entièrement gérés détenaient 40,61% de la part du marché des services gérés de IDS/IPS sans fil en 2026, tandis que les services co-gérés devraient se développer à un CAGR de 13,72% jusqu'en 2032.
- Par modèle de déploiement, les services basés sur le cloud représentaient 46,27% des revenus en 2026 et devraient enregistrer le CAGR le plus élevé de 14,69% jusqu'en 2032.
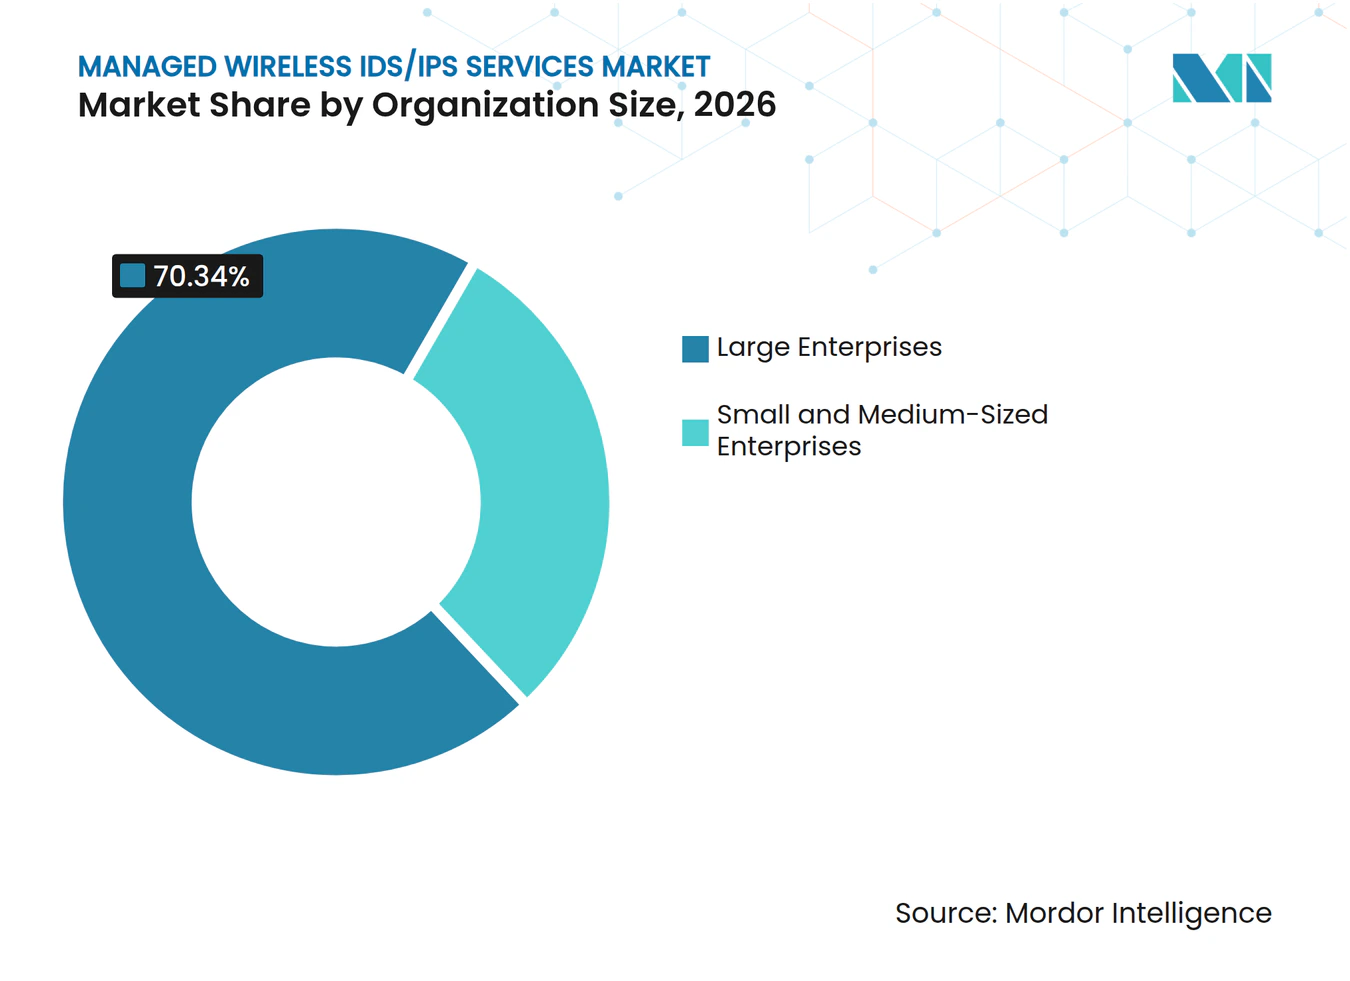
- Par taille d'organisation, les grandes entreprises représentaient 70,34% de la part du marché des services gérés de IDS/IPS sans fil en 2026, tandis que les petites et moyennes entreprises devraient enregistrer un CAGR de 14,41% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 22,43% des revenus en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 14,89% jusqu'en 2032.
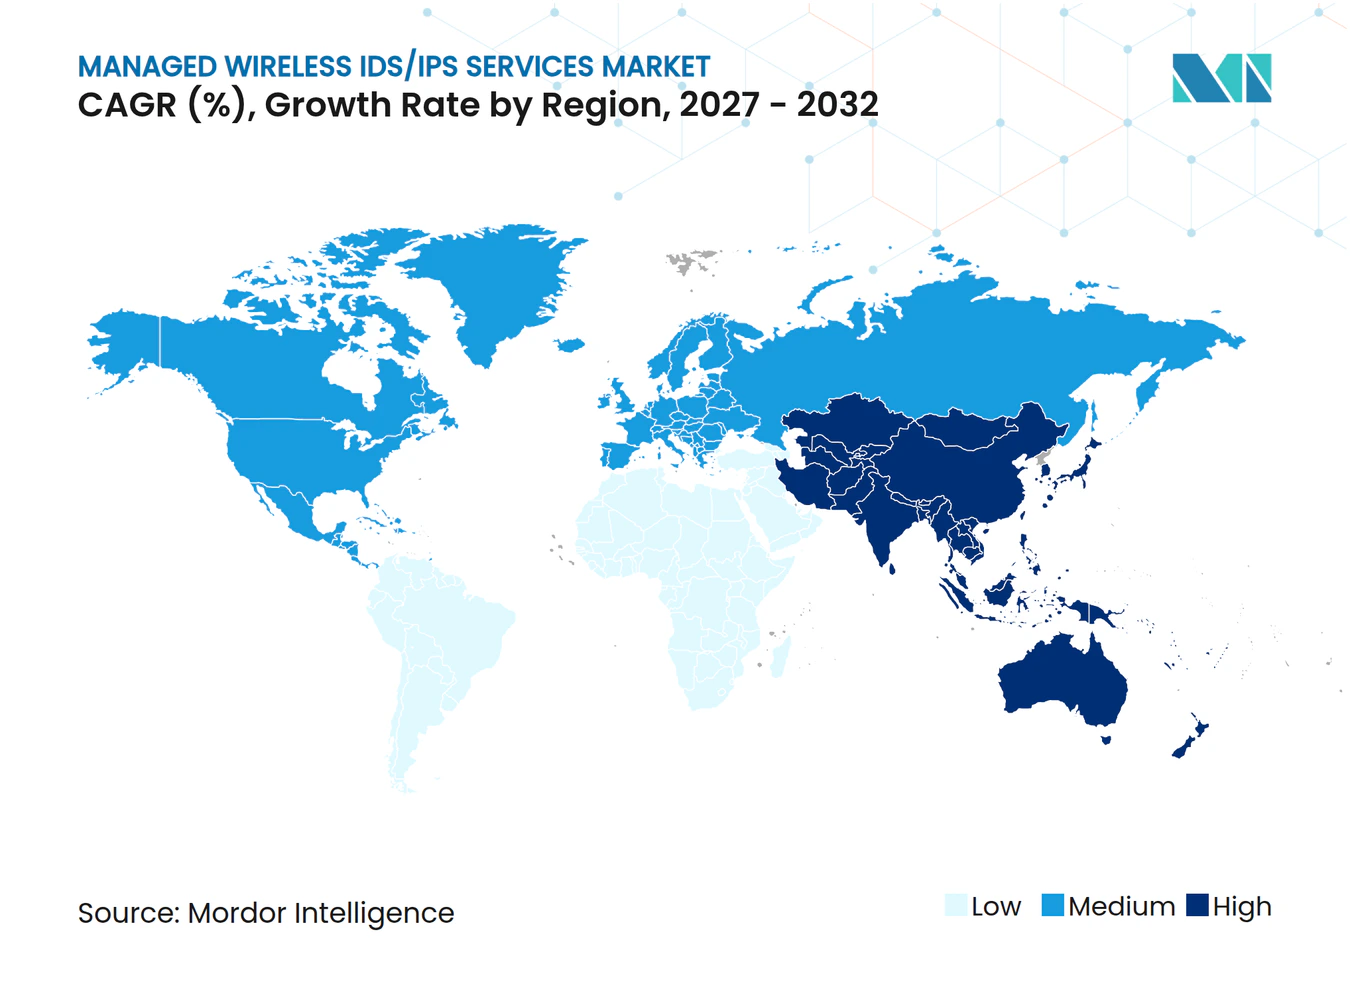
- Par géographie, l'Amérique du Nord représentait 35,27% de la part du marché des services gérés de IDS/IPS sans fil en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,12% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Escalade de la Surface d'Attaque Sans Fil sur les Réseaux IoT, BYOD et 5G | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Demande Croissante de Surveillance 24h/24 et 7j/7 et de Réponse Rapide aux Incidents | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Exigences Réglementaires pour la Surveillance Continue des Réseaux | +2.1% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de Compétences en Cybersécurité et Demande d'Externalisation | +1.9% | Mondial, accéléré en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Déploiement de la 5G Privée et des Réseaux Sans Fil Industriels | +1.4% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Télémétrie de Sécurité Sans Fil en tant que Couche de Contrôle pour l'Accès Zéro Confiance | +1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la Surface d'Attaque Sans Fil sur les Réseaux IoT, BYOD et 5G
Les appareils IoT, les appareils personnels et les connexions 5G ont élargi la surface d'attaque sans fil pour de nombreuses organisations. Eseye a rapporté que 75% des entreprises interrogées ont subi une violation de sécurité IoT au cours des 12 mois précédents, contre 50% en 2024, tandis que 76% ont attribué la plupart des échecs de projets IoT à des vulnérabilités au niveau des appareils.[1] Forescout a enregistré une augmentation de 15% d'une année sur l'autre du risque moyen des appareils d'entreprise et a constaté que les routeurs représentaient plus de 50% des appareils présentant les vulnérabilités les plus dangereuses. Zscaler a enregistré une augmentation de 67% d'une année sur l'autre des transactions de logiciels malveillants Android, avec des attaques en hausse de 387% dans le secteur de l'énergie et de 224% dans le secteur de la santé. Le marché des services gérés de IDS/IPS sans fil évolue donc vers une couverture capable de reconnaître le comportement des appareils, l'activité des radiofréquences et les schémas de trafic dans différents environnements sans fil, y compris les réseaux combinant le Wi-Fi, le Bluetooth, la radio industrielle et les appareils 5G privés. Un point de terminaison IoT compromis peut permettre un mouvement latéral lorsqu'un réseau manque de segmentation et de surveillance suffisantes.
Demande Croissante de Surveillance 24h/24 et 7j/7 et de Réponse Rapide aux Incidents
La surveillance continue est devenue une raison centrale pour les organisations d'utiliser des services de sécurité gérés. Barracuda a constaté que 73% des organisations interrogées utilisent déjà des fournisseurs de services gérés pour la sécurité, et 48% ont identifié la couverture 24h/24 et 7j/7 comme la principale valeur fournie. La même enquête a révélé que 85% des organisations comptant entre 1 000 et 2 000 employés s'appuient sur des fournisseurs de services gérés pour le support de sécurité. Le marché des services gérés de IDS/IPS sans fil est soutenu par la demande de spécialistes capables d'interpréter les points d'accès non autorisés, l'activité des jumeaux maléfiques et les anomalies de radiofréquences sur des sites qui peuvent ne pas disposer de personnel dédié. Les équipes internes des opérations de sécurité manquent souvent de cette expérience spécifique. Sur le marché des services gérés de IDS/IPS sans fil, les fournisseurs disposant d'une intelligence des menaces axée sur le sans fil, de procédures de réponse claires et de processus de détection testés peuvent renforcer la fidélisation des clients.
Exigences Réglementaires pour la Surveillance Continue des Réseaux
Les exigences de conformité créent une demande de surveillance sans fil continue qui ne dépend pas uniquement des changements dans l'environnement des menaces. Le Département de la Défense des États-Unis exige des capacités IDS/IPS sans fil sur les réseaux locaux sans fil non classifiés et classifiés en vertu de la DoDI 8420.01, y compris la numérisation continue, la localisation des appareils non autorisés, l'intégration des systèmes et la planification des réponses. En octobre 2026, le NIST a publié le rapport IR 8625 sur les exigences de sécurité pour les contrôleurs intelligents RAN dans les déploiements 5G Open RAN et a publié le projet IR 8623 pour les agences adoptant l'Open RAN.[2] Ces exigences soutiennent le marché des services gérés de IDS/IPS sans fil car de nombreuses organisations ont besoin d'une surveillance documentée, de contrôles de réponse et de preuves que leurs environnements sans fil sont évalués de manière continue. Les institutions financières et les détaillants sont également soumis à des exigences de test sans fil et de séparation des réseaux en vertu des règles de sécurité des paiements. Au sein du marché des services gérés de IDS/IPS sans fil, les fournisseurs peuvent soutenir les acheteurs en alignant les rapports de service, les processus de réponse et les preuves d'audit avec leurs contrôles applicables et leurs exigences d'examen interne.
Pénurie de Compétences en Cybersécurité et Demande d'Externalisation
La pénurie de talents en cybersécurité continue de soutenir les arrangements de surveillance externalisés. L'ISACA a constaté que 54% des équipes de cybersécurité sont sous-effectif et que 58% ont des postes non pourvus dans son enquête de 2025. Le recrutement pour des postes non débutants a pris entre 3 et 6 mois dans près de la moitié des organisations interrogées. Le marché des services gérés de IDS/IPS sans fil comble cette lacune en fournissant une surveillance continue et une chasse aux menaces sans exiger que chaque client emploie des spécialistes en sécurité des radiofréquences, une option particulièrement pratique pour les équipes qui opèrent en dehors des heures normales de bureau. Les grandes organisations conservent souvent la responsabilité des décisions relatives aux incidents tout en utilisant un fournisseur pour la surveillance quotidienne. Les organisations plus petites choisissent plus souvent des services entièrement gérés car elles ont besoin d'un modèle opérationnel plus simple, ce qui donne au marché des services gérés de IDS/IPS sans fil un large éventail d'exigences des acheteurs.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Coûts Élevés d'Intégration et de Déploiement des Capteurs | -1.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Préoccupations relatives à la Souveraineté des Données et à la Confiance dans la Surveillance Externalisée | -1.2% | Europe, Asie-Pacifique, Moyen-Orient | Moyen terme (2-4 ans) |
| Angles Morts de la Télémétrie Sans Fil Causés par le Chiffrement et la Diversité des Protocoles | -0.9% | Mondial | Long terme (≥ 4 ans) |
| Calibration RF, Faux Positifs et Charge de Réglage Opérationnel | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Intégration et de Déploiement des Capteurs
Les coûts de déploiement des capteurs et d'intégration restent un obstacle matériel, en particulier pour les organisations opérant sur de nombreux sites. Les architectures IDS/IPS sans fil dédiées nécessitent une ingénierie spécialisée des radiofréquences, un placement des capteurs, un réglage des seuils et une intégration avec les plateformes de gestion des informations et des événements de sécurité. Les grands sites distribués peuvent prendre plusieurs mois à déployer. Le matériel et les services de calibration peuvent prolonger les périodes de retour sur investissement au-delà de 3 ans pour les organisations disposant de centaines de succursales ou d'installations. Cette pression est la plus forte pour les acheteurs de taille moyenne qui ne disposent pas d'un budget de sécurité sans fil séparé. Pour le marché des services gérés de IDS/IPS sans fil, les fournisseurs qui peuvent utiliser les parcs de points d'accès Wi-Fi 6E ou Wi-Fi 7 existants pour une surveillance définie par logiciel peuvent réduire le besoin de matériel de capteur séparé.
Préoccupations relatives à la Souveraineté des Données et à la Confiance dans la Surveillance Externalisée
La surveillance externalisée exige que les clients transmettent la télémétrie des radiofréquences, les enregistrements de comportement des appareils et les informations sur la topologie du réseau à un fournisseur de services. Cela peut soulever des questions sur la résidence des données et le traitement des communications des technologies opérationnelles. Les organisations dans des secteurs réglementés peuvent exiger des contrôles documentés, des accords de traitement des données et des pistes d'audit détaillées avant d'autoriser la télémétrie à quitter leur environnement. Les acheteurs du secteur bancaire et de la santé peuvent prendre plus de temps pour approuver les services lorsque leurs équipes juridiques et de conformité identifient des risques liés aux données sensibles. Le marché des services gérés de IDS/IPS sans fil doit répondre à ces préoccupations par une infrastructure localisée et des processus clairs de traitement des données. Ces exigences peuvent ralentir les achats même lorsque l'acheteur manque de l'expertise interne nécessaire pour surveiller les menaces sans fil, ce qui crée un défi pratique de livraison pour le marché des services gérés de IDS/IPS sans fil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Modèle de Service :
Les Configurations Co-Gérées Gagnent du Terrain dans les Comptes EntreprisesLes services entièrement gérés détenaient 40,61% des revenus en 2026. Cette position reflète les besoins des organisations de taille moyenne et du secteur public qui ne disposent pas d'une expertise suffisante en sécurité des radiofréquences en interne. Les services co-gérés devraient enregistrer le CAGR le plus élevé par modèle de service de 13,72% jusqu'en 2032. Les grandes entreprises évoluent vers des modèles opérationnels partagés dans lesquels le fournisseur surveille et chasse les menaces tandis que le client conserve l'autorité sur l'escalade, la réponse et les décisions de politique. Cette préférence reflète une plus grande expérience des acheteurs avec les incidents de sécurité sans fil et une réticence à donner à une équipe externe une autorité complète sur les incidents.
Sur le marché des services gérés de IDS/IPS sans fil, les services de centre des opérations de sécurité sans fil géré soutiennent les organisations qui disposent d'une certaine capacité de sécurité interne mais nécessitent une surveillance continue. Les services de réponse aux incidents sans fil gérés sont souvent structurés autour de manuels pré-autorisés et de voies d'escalade définies, ce qui peut offrir aux institutions financières plus de certitude lorsqu'une containment rapide est nécessaire. Le secteur des IDS/IPS sans fil gérés évolue vers des arrangements modulaires qui permettent aux clients de sélectionner le niveau de contrôle opérationnel dont ils ont besoin. Les fournisseurs qui permettent à un client de passer entre des niveaux entièrement gérés et co-gérés peuvent soutenir les changements dans la maturité de la sécurité interne. Cette flexibilité peut également soutenir des engagements plus importants et de meilleures performances de renouvellement.



Par Modèle de Déploiement :
La Livraison Cloud s'Accélère sur les Parcs Sans Fil Multi-SitesLa livraison basée sur le cloud représentait 46,27% des revenus en 2026. Elle devrait également enregistrer le CAGR le plus élevé par modèle de déploiement de 14,69% jusqu'en 2032. Les moteurs de politique hébergés dans le cloud peuvent appliquer la même logique de détection sur des sites sans fil dispersés. Ils permettent également de mettre à jour les signatures de menaces et les modèles d'empreintes digitales des radiofréquences sans processus de mise à jour manuelle du micrologiciel à chaque emplacement. Ce modèle est particulièrement utile pour les organisations qui gèrent de nombreux sites avec un personnel de sécurité local limité.
Pour le marché des services gérés de IDS/IPS sans fil, les déploiements sur site restent importants pour les clients gouvernementaux, de défense et d'infrastructure critique ayant des exigences strictes en matière de souveraineté des données et de séparation des réseaux. La DoDI 8420.01 établit des exigences de sécurité sans fil pour les environnements WLAN du Département de la Défense.[3] Les modèles hybrides permettent aux organisations d'envoyer certaines télémétries vers des systèmes d'analyse cloud tout en maintenant les segments de réseau sensibles sur site. Une console de politique unifiée peut offrir aux clients une surveillance cohérente dans ces environnements et réduire le besoin de réconcilier les alertes de plusieurs outils séparés. Les fournisseurs qui soutiennent cette approche peuvent remplacer les outils déconnectés utilisés par différentes parties de la même organisation. Le marché des services gérés de IDS/IPS sans fil bénéficie lorsque ces clients peuvent gérer leurs environnements de déploiement mixtes sans flux de travail séparés.
Par Taille d'Organisation :
Les PME Émergent comme le Segment d'Acheteurs à Forte CroissanceLes grandes entreprises représentaient 70,34% des revenus en 2026. Leur position est liée à l'échelle de leurs parcs sans fil, à leurs obligations réglementaires et à leurs budgets de cybersécurité établis. Les petites et moyennes entreprises devraient se développer à un CAGR de 14,41% jusqu'en 2032. Les fournisseurs proposent des services par abonnement et à la consommation pour rendre la couverture gérée plus accessible aux acheteurs sans équipes de sécurité sans fil dédiées. Cela crée un schéma d'achat différent de celui des grandes entreprises.
Les grandes organisations sur le marché des services gérés de IDS/IPS sans fil recherchent de plus en plus des services co-gérés et une intégration approfondie avec les plateformes de gestion des informations et des événements de sécurité et d'orchestration de la sécurité. Les petites et moyennes entreprises accordent plus de valeur à un déploiement simple et à une protection prête à l'emploi. Les services entièrement gérés basés sur le cloud sont donc une solution courante pour les petits acheteurs. Barracuda a constaté que 52% des organisations interrogées souhaitent que les fournisseurs de services gérés les aident à gérer des outils de sécurité déconnectés, tandis que 51% cherchent de l'aide pour faire évoluer leur stratégie de sécurité à mesure que l'entreprise se développe. Ces exigences placent la surveillance sans fil gérée dans le cadre d'une relation de service de sécurité plus large. Le secteur des IDS/IPS sans fil gérés devra proposer des packages de services qui répondent à la fois aux besoins d'intégration et à la simplicité opérationnelle.

Par Secteur d'Activité des Utilisateurs Finaux :
Le BFSI Ancre le Marché tandis que la Santé et les Sciences de la Vie s'AccélèrentLe BFSI représentait 22,43% des revenus en 2026. La densité du réseau d'agences et les obligations de sécurité des paiements rendent la surveillance sans fil continue pertinente pour ce segment. La santé et les sciences de la vie devraient enregistrer le CAGR vertical le plus élevé de 14,89% jusqu'en 2032. Les dispositifs médicaux connectés, les équipements d'imagerie et les systèmes d'appel infirmier ont ajouté des points de terminaison sans fil que les outils de sécurité informatique traditionnels n'étaient pas conçus pour surveiller. La sécurité sans fil est de plus en plus étroitement liée à la sécurité des patients et à la continuité opérationnelle.
L'informatique et les télécommunications constituent le troisième secteur vertical d'utilisateurs finaux en importance sur le marché des services gérés de IDS/IPS sans fil, où les fournisseurs peuvent inclure la surveillance sans fil dans des contrats d'opérations réseau plus larges. Les acheteurs gouvernementaux et de défense restent stratégiquement importants car leurs environnements sans fil sont soumis à des exigences fédérales spécifiques. Les orientations du NIST sur la sécurité de l'Open RAN ajoutent un point de référence supplémentaire pour les déploiements 5G.[4] Les organisations manufacturières adoptent la 5G privée dans des installations intelligentes et ont besoin d'une surveillance de l'activité du protocole 3GPP. Les organisations de commerce de détail et de commerce électronique ajoutent une surveillance des menaces sans fil à mesure que les systèmes de sécurité des points de vente et de prévention des pertes deviennent plus connectés. Ces exigences des utilisateurs finaux élargissent le marché des services gérés de IDS/IPS sans fil au-delà des environnements WLAN de bureau conventionnels.
Analyse Géographique
Marché des Services Gérés de Détection et Prévention des Intrusions Sans Fil en Amérique du Nord
L'Amérique du Nord a représenté 35,27 % des revenus du marché des services gérés de détection et prévention des intrusions sans fil en 2026. La région dispose d'une base dense de grands acheteurs d'entreprises et d'écosystèmes de fournisseurs de services de sécurité gérés matures. Les exigences fédérales et sectorielles soutiennent également la surveillance sans fil continue. En juillet 2026, AT&T Business et Palo Alto Networks ont rendu généralement disponibles AT&T Dynamic Defense avec Palo Alto Networks et AT&T SASE avec Palo Alto Networks.[5] Ces offres combinent une protection contre les menaces intégrée au réseau sur les connexions filaires et sans fil dans un cadre géré.
Marché des Services Gérés de Détection et Prévention des Intrusions Sans Fil en Europe
L'Europe est le deuxième marché régional pour les services gérés de détection et prévention des intrusions sans fil, porté par l'Allemagne, le Royaume-Uni et la France. La demande est liée aux exigences de gestion de la sécurité et des risques liés à la chaîne d'approvisionnement dans les secteurs de l'énergie, des transports, de la banque et de la santé. Les opérateurs de télécommunications peuvent contribuer à atteindre les marchés où l'approvisionnement direct en sécurité par les entreprises est moins développé. Orange Cyberdefense s'est étendu en Espagne grâce à un partenariat avec MasOrange en mai 2026. Ce modèle illustre comment les relations avec les opérateurs peuvent étendre les services de sécurité gérés vers d'autres marchés européens.
Marché des Services Gérés de Détection et Prévention des Intrusions Sans Fil en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé de 15,12 % sur le marché des services gérés de détection et prévention des intrusions sans fil jusqu'en 2032. La Chine, l'Inde, le Japon et la Corée du Sud intensifient le déploiement de leur infrastructure sans fil tandis que leur exposition aux cybermenaces augmente également. Les services financiers, l'industrie manufacturière et les télécommunications constituent d'importantes sources de demande dans la région. Les projets de 5G privée créent des exigences de surveillance pour les piles de protocoles 3GPP que de nombreuses anciennes plateformes de sécurité sans fil ne prennent pas en charge. L'Inde est un important domaine de croissance, car les programmes numériques et les exigences en matière de protection des données encouragent la modernisation des opérations de sécurité. Le Moyen-Orient et l'Afrique demeurent des opportunités à un stade plus précoce, avec des programmes de villes intelligentes, des déploiements de 5G privée et des initiatives nationales de cybersécurité soutenant la demande institutionnelle.
Paysage Concurrentiel
Concentration du Marché
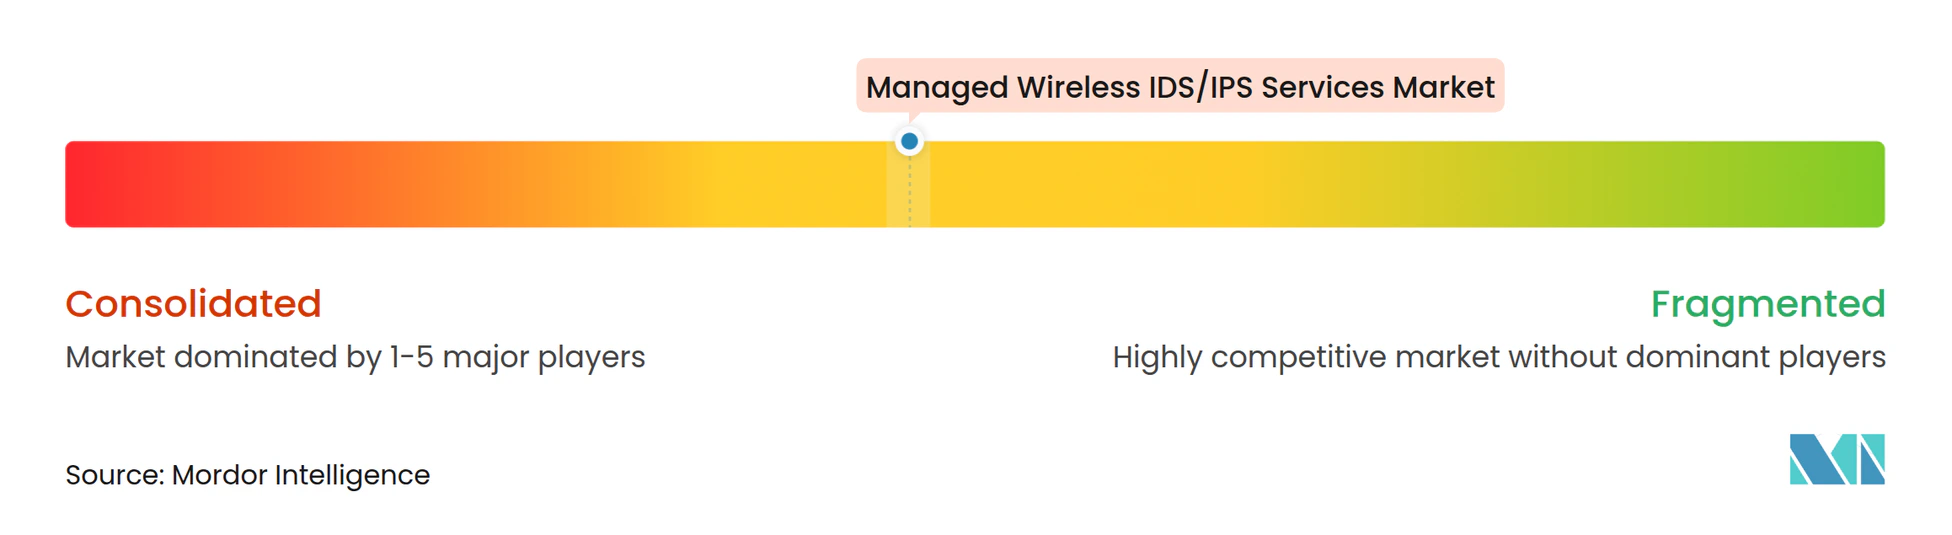
Le marché des services gérés de IDS/IPS sans fil est modérément consolidé. Sur le marché des services gérés de IDS/IPS sans fil, les fournisseurs établis de sécurité réseau sont en concurrence avec des fournisseurs de services de sécurité gérés, des opérateurs de télécommunications et des plateformes de sécurité natives du cloud. Les principaux fournisseurs consolident la télémétrie sans fil, des points de terminaison, du cloud et des identités dans des environnements de gestion unifiés. Cela peut réduire le temps d'investigation et positionner la surveillance sans fil dans le cadre d'un contrat d'opérations de sécurité plus large. Cisco a introduit des capacités Security Cloud Control pour les fournisseurs de services gérés en novembre 2025, y compris la gestion multi-clients pour les déploiements Hybrid Mesh Firewall et Secure Access.
Une opportunité importante sur le marché des services gérés de IDS/IPS sans fil réside dans les environnements 5G privés, où de nombreuses plateformes d'intrusion sans fil existantes n'intègrent pas la télémétrie du protocole 3GPP. Les services co-gérés pour les organisations comptant entre 500 et 2 000 employés représentent également une ouverture car ces clients peuvent dépasser les arrangements entièrement gérés, mais manquent d'une fonction de sécurité sans fil dédiée. Le NIST IR 8625 établit des exigences de sécurité pour les contrôleurs intelligents RAN et peut influencer les futurs achats de capacités de surveillance 5G validées. NTT DATA et Palo Alto Networks ont introduit un service de sécurité géré 5G privé en février 2025 qui combine l'architecture 5G privée, les capacités de pare-feu de nouvelle génération, le profilage des appareils et les contrôles zéro confiance.
Les opérateurs de télécommunications constituent une force perturbatrice car ils peuvent fournir la sécurité au niveau de la couche réseau sans agents de point de terminaison ni matériel de capteur géré séparément. Cette approche peut réduire le coût d'intégration qui limite l'adoption parmi les comptes de taille moyenne. AT&T et Palo Alto Networks ont entamé une collaboration stratégique sur Dynamic Defense en avril 2025, avec des essais auprès de clients entreprises prévus pour mi-2025. Les fournisseurs sans intégration au niveau de la couche réseau se concentrent sur l'intelligence des menaces, les empreintes digitales des radiofréquences et les packages verticaux pour la santé, les services financiers et la fabrication. WatchGuard a lancé Total MDR en juin 2025, étendant la détection et la réponse gérées aux points de terminaison, à l'identité, au réseau et aux applications cloud tierces. Le marché des services gérés de IDS/IPS sans fil centre donc la concurrence sur la livraison intégrée, la capacité de détection spécialisée et un modèle de service qui correspond aux exigences de contrôle des clients.
Leaders du Secteur des Services Gérés de IDS/IPS Sans Fil
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Extreme Networks, Inc.
-
WatchGuard Technologies, Inc.
-
Sophos Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Détection et Prévention des Intrusions Sans Fil Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- WatchGuard Technologies, Inc.
- Sophos Limited
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- Arctic Wolf Networks
- NETSCOUT SYSTEMS, INC.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- AT&T Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Verizon Communications Inc.
- Orange Cyberdefense SA
- Tata Consultancy Services Limited
Développements industriels récents dans Marché des Services Gérés de Détection et Prévention des Intrusions Sans Fil
- Octobre 2026 : WatchGuard Technologies a annoncé une série d'innovations majeures de plateforme lors de sa conférence IMPACT Amérique du Nord à Nashville, notamment des opérations de sécurité alimentées par une IA agentique, une sécurité réseau intelligente, des capacités de gouvernance de l'IA et un accès sécurisé sans friction, renforçant sa position en tant que plateforme de sécurité unifiée pour les MSP gérant des environnements de sécurité sans fil et hybrides.
- Octobre 2026 : CBTS et Fortinet ont lancé CBTS Fortinet Managed Services, un service de réseau sécurisé entièrement géré ciblant les organisations du marché intermédiaire et multi-sites. L'offre intègre les pare-feux Fortinet, la commutation, l'infrastructure sans fil et le SD-WAN sur une seule plateforme sous les opérations CBTS 24h/24 et 7j/7 et un abonnement mensuel unique, répondant à la convergence de l'infrastructure sans fil et de la gestion de la sécurité.
- Juillet 2026 : AT&T Business et Palo Alto Networks ont annoncé la disponibilité générale d'AT&T Dynamic Defense avec Palo Alto Networks et d'AT&T SASE avec Palo Alto Networks, offrant une protection contre les menaces intégrée au réseau avec une sécurité pilotée par l'IA sur les connexions d'entreprise filaires et sans fil dans un cadre de sécurité unifié et entièrement géré.
- Janvier 2026 : WatchGuard Technologies a lancé Open MDR, un service de détection et de réponse gérées qui superpose une surveillance experte et une réponse en temps réel aux outils de sécurité existants des clients sur les points de terminaison, l'identité, le réseau et les environnements cloud, sans nécessiter de modifications de la pile de sécurité existante.
Portée du Rapport sur le Marché Mondial des Services Gérés de IDS/IPS Sans Fil
Les Services Gérés de Systèmes de Détection et de Prévention des Intrusions Sans Fil (IDS/IPS) sont des solutions de sécurité réseau externalisées dans lesquelles un fournisseur tiers spécialisé assume la responsabilité opérationnelle 24h/24, 7j/7 et 365 jours par an pour la surveillance, la défense et le renforcement du spectre des radiofréquences (RF) et de l'infrastructure réseau sans fil d'une organisation.
Le Rapport sur le Marché des Services Gérés de IDS/IPS Sans Fil est Segmenté par Modèle de Service (Services Gérés de IDS/IPS Sans Fil Entièrement Gérés, Services Co-Gérés de IDS/IPS Sans Fil, Services Gérés de Centre des Opérations de Sécurité Sans Fil et de Surveillance, et Services Gérés de Réponse aux Incidents Sans Fil), Modèle de Déploiement (Basé sur le Cloud, Sur Site, et Hybride), Taille de l'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Activité des Utilisateurs Finaux (Banque, Services Financiers et Assurance (BFSI), Informatique et Télécommunications, Gouvernement et Défense, Santé et Sciences de la Vie, Commerce de Détail et Commerce Électronique, Fabrication et Industrie, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Services Gérés de IDS/IPS Sans Fil Entièrement Gérés |
| Services Co-Gérés de IDS/IPS Sans Fil |
| Services Gérés de Centre des Opérations de Sécurité Sans Fil et de Surveillance |
| Services Gérés de Réponse aux Incidents Sans Fil |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Banque, Services Financiers et Assurance (BFSI) |
| Informatique et Télécommunications |
| Gouvernement et Défense |
| Santé et Sciences de la Vie |
| Commerce de Détail et Commerce Électronique |
| Fabrication et Industrie |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique du Sud |
| Par Modèle de Service | Services Gérés de IDS/IPS Sans Fil Entièrement Gérés | |
| Services Co-Gérés de IDS/IPS Sans Fil | ||
| Services Gérés de Centre des Opérations de Sécurité Sans Fil et de Surveillance | ||
| Services Gérés de Réponse aux Incidents Sans Fil | ||
| Par Modèle de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Banque, Services Financiers et Assurance (BFSI) | |
| Informatique et Télécommunications | ||
| Gouvernement et Défense | ||
| Santé et Sciences de la Vie | ||
| Commerce de Détail et Commerce Électronique | ||
| Fabrication et Industrie | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés de IDS/IPS sans fil ?
Le secteur est évalué à 1,48 milliard USD en 2026 et devrait atteindre 3,09 milliards USD d'ici 2032, avec un CAGR de 12,69% de 2027 à 2032.
Qu'est-ce qui stimule la demande de services gérés de détection et de prévention des intrusions sans fil ?
L'utilisation accrue des appareils IoT, des appareils personnels et des équipements connectés à la 5G augmente le besoin de surveillance sans fil continue, de réponse spécialisée aux menaces, d'application cohérente des politiques de sécurité sur les sites et de soutien pour les équipes sans spécialistes en sécurité des radiofréquences.
Quel modèle de service se développe le plus rapidement ?
Les services co-gérés devraient enregistrer un CAGR de 13,72% jusqu'en 2032, les entreprises conservant l'autorité de réponse tout en externalisant la surveillance, la chasse aux menaces et l'examen des événements de radiofréquences.
Pourquoi les services de sécurité sans fil gérés basés sur le cloud sont-ils importants ?
La livraison basée sur le cloud détenait 46,27% des revenus en 2026 et permet aux fournisseurs d'appliquer des politiques de surveillance cohérentes, de mettre à jour la logique de détection et de maintenir la visibilité sur des sites dispersés.
Quel groupe de clients présente la projection d'expansion la plus forte ?
Les petites et moyennes entreprises devraient progresser à un CAGR de 14,41% jusqu'en 2032 car les services gérés réduisent le besoin de personnel de sécurité sans fil dédié et simplifient les opérations quotidiennes.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait enregistrer un CAGR de 15,12% jusqu'en 2032 à mesure que le déploiement sans fil, les projets de 5G privée et la demande de sécurité gérée augmentent dans les principales économies régionales.