
マネージドクラウドIDS/IPSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.18 十億米ドル |
| 市場規模 (2032) | 4.43 十億米ドル |
| 成長率 (2027 - 2032) | 15.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドクラウドIDS/IPSサービス市場分析
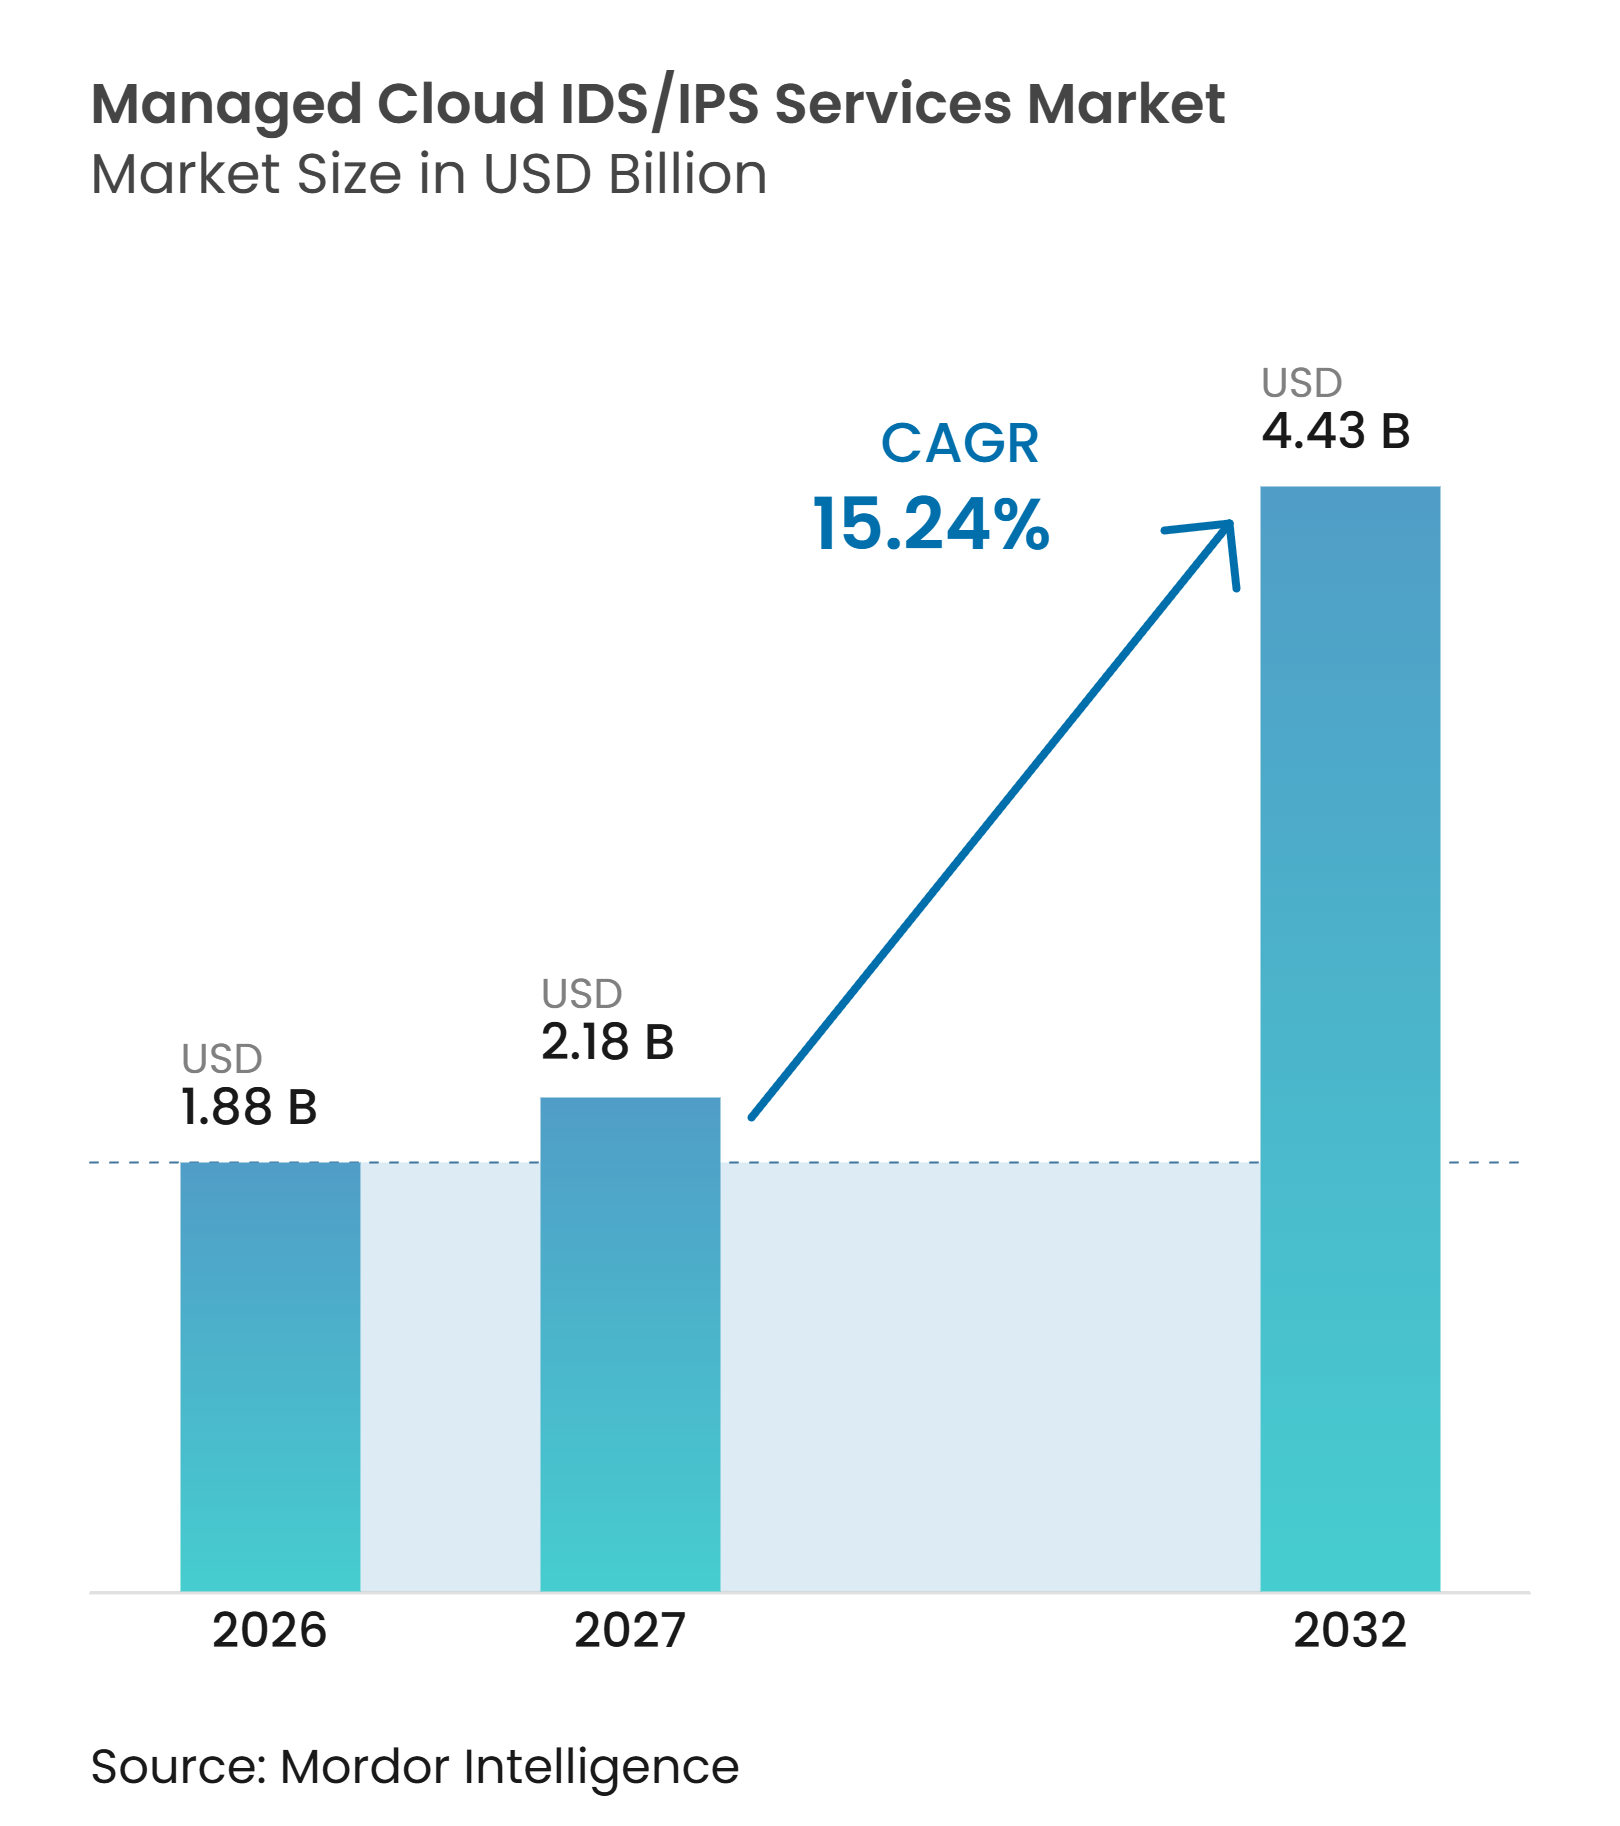
クラウドベースのマネージドIDS/IPSサービス市場規模は2026年に1.88 ビリオン 米ドルと評価され、2032年までに4.43 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 15.24%を記録する見込みです。需要は、クラウドワークロード、インターフェース、およびネットワークアクティビティをカバーできる継続的なマネージドコントロールへと移行しています。マルチクラウドの利用拡大により、セキュリティチームが監視しなければならないシステムの数が増加しています。コンプライアンス要件も、規制対象の購買者にとってタイムリーな検知とインシデント報告をより重要なのにしています。ローカルデータ処理とクラウドベース分析を組み合わせたプロバイダーは、購買者の主要な懸念に対応できます。したがって、クラウドベースのマネージドIDS/IPSサービス市場は、運用カバレッジ、規制対応力、およびプライバシー保護を弱めたりクライアントのセキュリティチームの作業負担を増やしたりすることなく暗号化トラフィックを管理する能力によって形成されています。
主要レポートのポイント
- コンポーネント別では、マネージドクラウドIDS/IPSサービスが2026年のマネージドクラウドIDS/IPSサービス市場において収益の29.78%を占め、プロフェッショナルサービスは2032年までにCAGR 17.84%で拡大すると予測されています。
- 展開モード別では、パブリッククラウドが2026年の収益の36.12%を占め、ハイブリッドクラウドは2032年までにCAGR 17.66%で拡大すると予測されています。
- サービスタイプ別では、フルマネージドサービスが2026年の収益の53.81%を占め、マネージドディテクションアンドレスポンスアドオンは2032年までにCAGR 17.79%で拡大すると予測されていま。
- 組織規模別では、大企業が2026年の収益の66.33%を占め、中小企業はマネージドクラウドIDS/IPSサービス市場において2032年までにCAGR 17.58%で拡大すると予測されています。
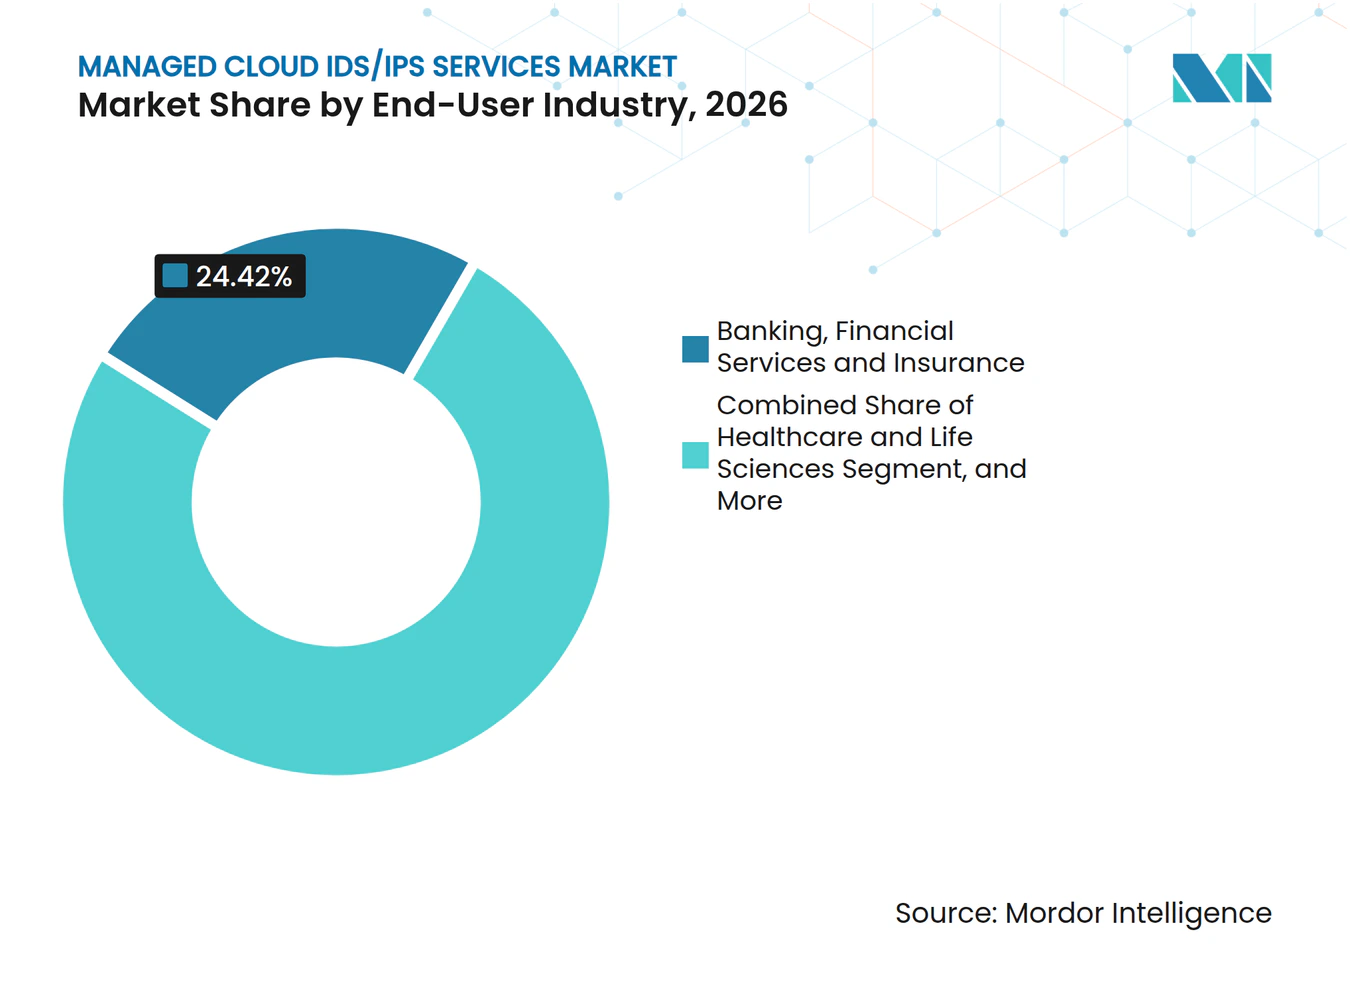
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の24.42%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 17.98%で拡大すると予測されています。
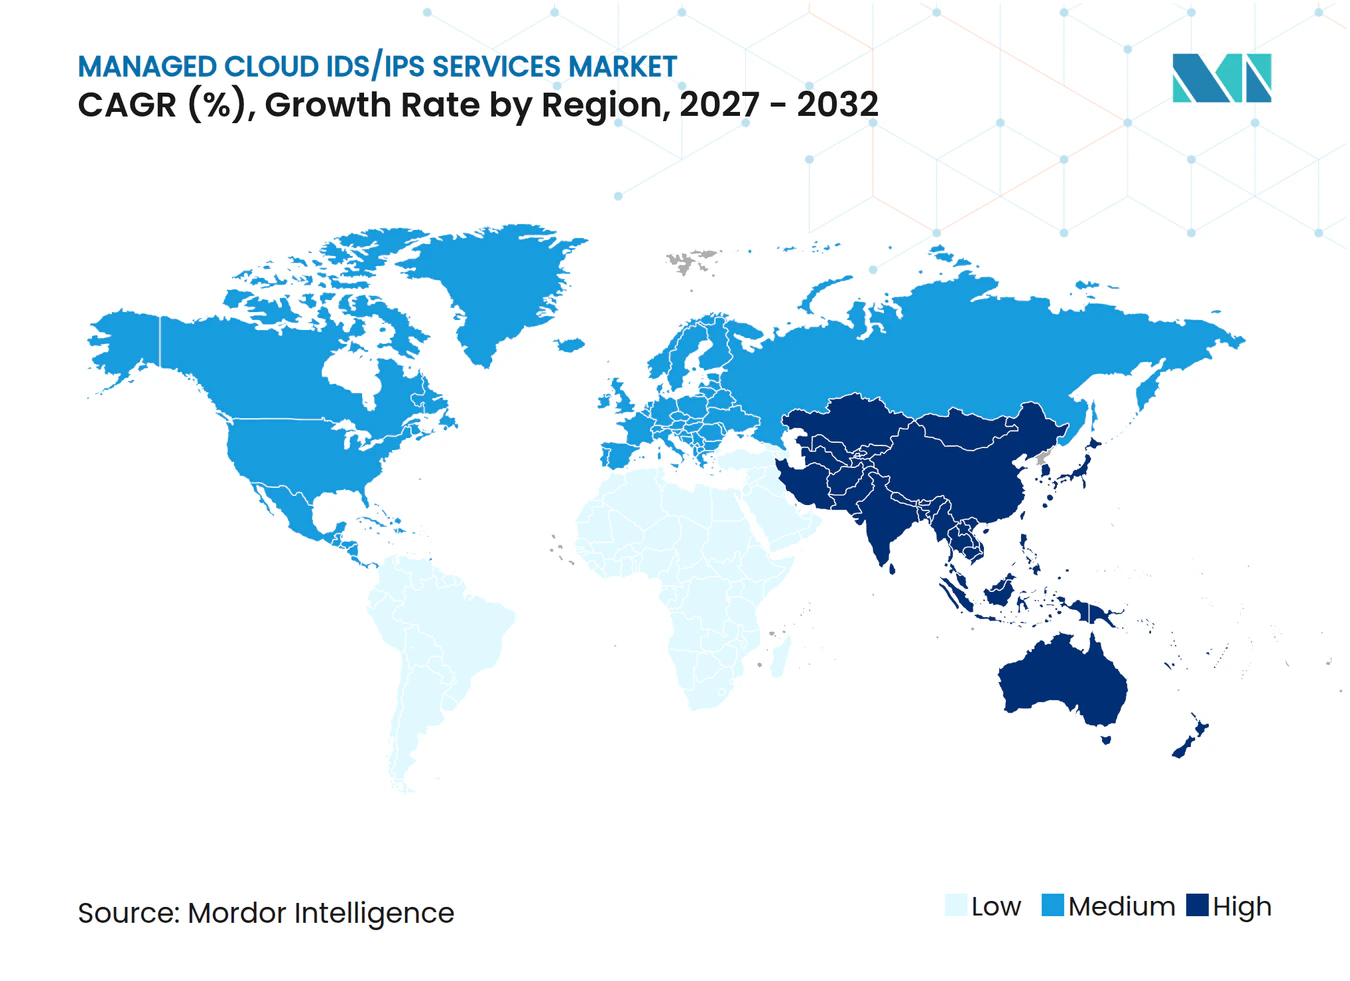
- 地域別では、北米が2026年の収益の39.88%を占め、アジア太平洋地域は2032年までにCAGR 17.13%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウド攻撃対象領域の拡大 | +3.80% | グローバル、北米およびアジア太平洋地域に集中 | 短期(2年以内) |
| AIを活用したSOC自動化とXDRの採用 | +3.20% | グローバル、北米および欧州での早期採用 | 中期(2〜4年) |
| 継続的検知のためのコンプライアンス・バイ・デザイン | +2.90% | 北米およびEUが中核、アジア太平洋地域・中東・アフリカへの及 | 中期(2〜4年) |
| サイバーセキュリティ人材不足がコマネージド監視を促進 | +2.50% | グローバル | 短期(2年以内) |
| デフォルト暗号化トラフィックがクラウドネイティブインスペクションの需要を創出 | +1.60% | グローバル、企業密度の高い経済圏に集中 | 中期(2〜4年) |
| エフェメラルワークロードに対するアイデンティティ中心の東西方向の可視性 | +1.20% | 北米、EU、アジア太平洋地域が中核 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウド攻撃対象領域の拡大
クラウドテナント、コンテナクラスター、またはインターフェースが追加されるたびに、検知のギャップが生じる可能性があります。この問題は、ワークロードがクラウド環境をまたいで移動し、異なるイベントフォーマットを使用する場合に管理が困難になります。セキュリティチームは完全な可視性を必要としていますが、旧来の境界ツールは短命なクラウドワークロードに対して一貫したカバレッジを提供しません。購買者がこれらの環境全体の監視を統合するためにプロバイダーを必要とする場合、クラウドベースのマネージドIDS/IPSサービス市場は恩恵を受けます。ベンダー中立のコレクションと正規化機能を持つマネージドプロバイダーは、分散したセキュリティデータを統合する作業を削減できます。継続的に露出を特定する必要性は、より広範なエンタープライズセキュリティプログラムの一部として、クラウドベースのマネージドIDS/IPSサービス市場を支えています。
AIを活用したSOC自動化とXDRの採用
自動化は、セキュリティオペレーションセンターのコストと提供モデルを変えています。189件の査読済み研究の系統的レビューにより、65%が検知自動化を検討しており、これがセキュリティオペレーションにおける人工知能の最も一般的な応用であることが判明しました。[1] 自動化によってプロバイダーが同じアナリストチームでより大量のアラートをトリアージできるようになる場合、クラウドベースのマネージドIDS/IPSサービス市場は恩恵を受けます。規制対象セクターの購買者は、重大な封じ込め決定に対して依然として人間による監督を必要としています。アナリストが自動化されたアクションをレビューしなければならない時期を定義するプロバイダーは、これらの環境でサービスをより受け入れやすくすることができます。このアプローチは、自律的なアクションを説明責任のある意思決定の代替として提示することなく、より迅速な調査を支援します。
継続的検知のためのコンプライアンス・バイ・デザイン
規制は、多くの組織にとって侵入検知を運用上の要件に変えています。デジタル・オペレーショナル・レジリエンス法は2025年1月から適用され、金融機関が定められたタイムライン内で主要な情報通信技術インシデントを分類・報告することを義務付けています。[2] 購買者がインシデントを迅速に認識・調査するための継続的な監視を必要とする場合、クラウドベースのマネージドIDS/IPSサービス市場は関連性を高めます。マネージドプロバイダーは、内部チームが24時間体制で稼働していない場合に継続的な監視を提供できます。コンプライアンス主導の契約は、裁量予算が縮小してもコントロール要件がなくならないため、より耐久性が高い場合もあります。クラウドベースのマネージドIDS/IPSサービス市場において、監査証跡、インシデントワークフロー、および文書化された対応手順はサービス提供の重要な機能です。
サイバーセキュリティ人材不足がコマネージド監視を促進
経験豊富なセキュリティ人材の不足は、外部監視を引き続き魅力的なものにしています。ISC2は2025年の調査で、世界のサイバーセキュリティ人材ギャップが480 ミリオン人であると報告しました。[3] 多くの組織は継続的なアラート監視を必要としていますが、すべてのシフトに大規模な内部チームを維持することができません。クラウドベースのマネージドIDS/IPSサービス市場は、トリアージおよびルーティン対応業務を専門プロバイダーに割り当てるオプションを提供します。コマネージドの取り決めにより、クライアントはセキュリティアーキテクチャと主要なビジネス上の意思決定に対するコントロールを維持できます。クラウドベースのマネージドIDS/IPSサービス市場において、更新時のサービス品質は、運用上の摩擦を増やすことなく検知・対応パフォーマンスを向上させることにかかっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権とアウトソーシングに関する信頼の懸念 | -1.80% | 欧州、アジア太平洋地域、中東・アフリカ、データ居住義務のある国々 | 短期(2年以内) |
| ツールの乱立と統合の複雑さ | -1.50% | グローバル | 短期(2年以内) |
| 暗号化トラフィックのインスペクションとプライバシーのトレードオフ | -0.90% | グローバル、GDPRが適用される法域で顕著 | 中期(2〜4年) |
| MSSPの責任とサービスレベルのエクスポージャー | -0.70% | グローバル、規制対象セクター(銀行・金融サービス・保険およびヘルスケア)で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権とアウトソーシングに関する信頼の懸念
データ居住ルールは、プロバイダーが国境を越えてセキュリティテレメトリを収集・分析する方法を制限する可能性があります。したがって、クラウドベースのマネージドIDS/IPSサービス市場は、金融、政府、およびその他の機密性の高いワークロードに対して地域別の提供モデルをサポートする必要があります。ログにローカルコントロールの対象となるデータが含まれている場合、購買者はプロバイダーにセキュリティログを送信することをためらう可能性があります。プロバイダーは、データがどこで処理・保持・アクセスされるかについて明確なコントロールを必要としています。管轄内での提供と完全な監査記録は、購買者のこの懸念を軽減できます。これらの要件はまた、準拠したサービスフットプリントの構築コストを引き上げ、確立された地域的な能力を持つプロバイダーに有利に働く可能性があります。
ツールの乱立と統合の複雑さ
セキュリティチームは、重複するデータを収集し、異なるワークフローに従う多くのツールを運用していることが多いです。IBMとPalo Alto Networksの共同調査によると、平均的な組織は29のベンダーから83のセキュリティ製品を使用しており、52%が複雑さを効果的なセキュリティへの最大の障壁として挙げています。断片化された環境は実装を遅らせ、マネージドプロバイダーが利用できる検知の品質を低下させる可能性があります。Sumo Logicは、55%の組織がポイントソリューションの多さを挙げ、63%が運用コストを主要な課題として挙げていると報告しました。クライアントのツールの複雑さがサービス成果とプロバイダーのマージンの両方を損なう可能性があるため、クラウドベースのマネージドIDS/IPSサービス市場は強力な統合を必要としています。クラウドベースのマネージドIDS/IPSサービス市場において、統合されたデータ収集と明確な所有権の境界は、オンボーディング中のこれらの障害を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
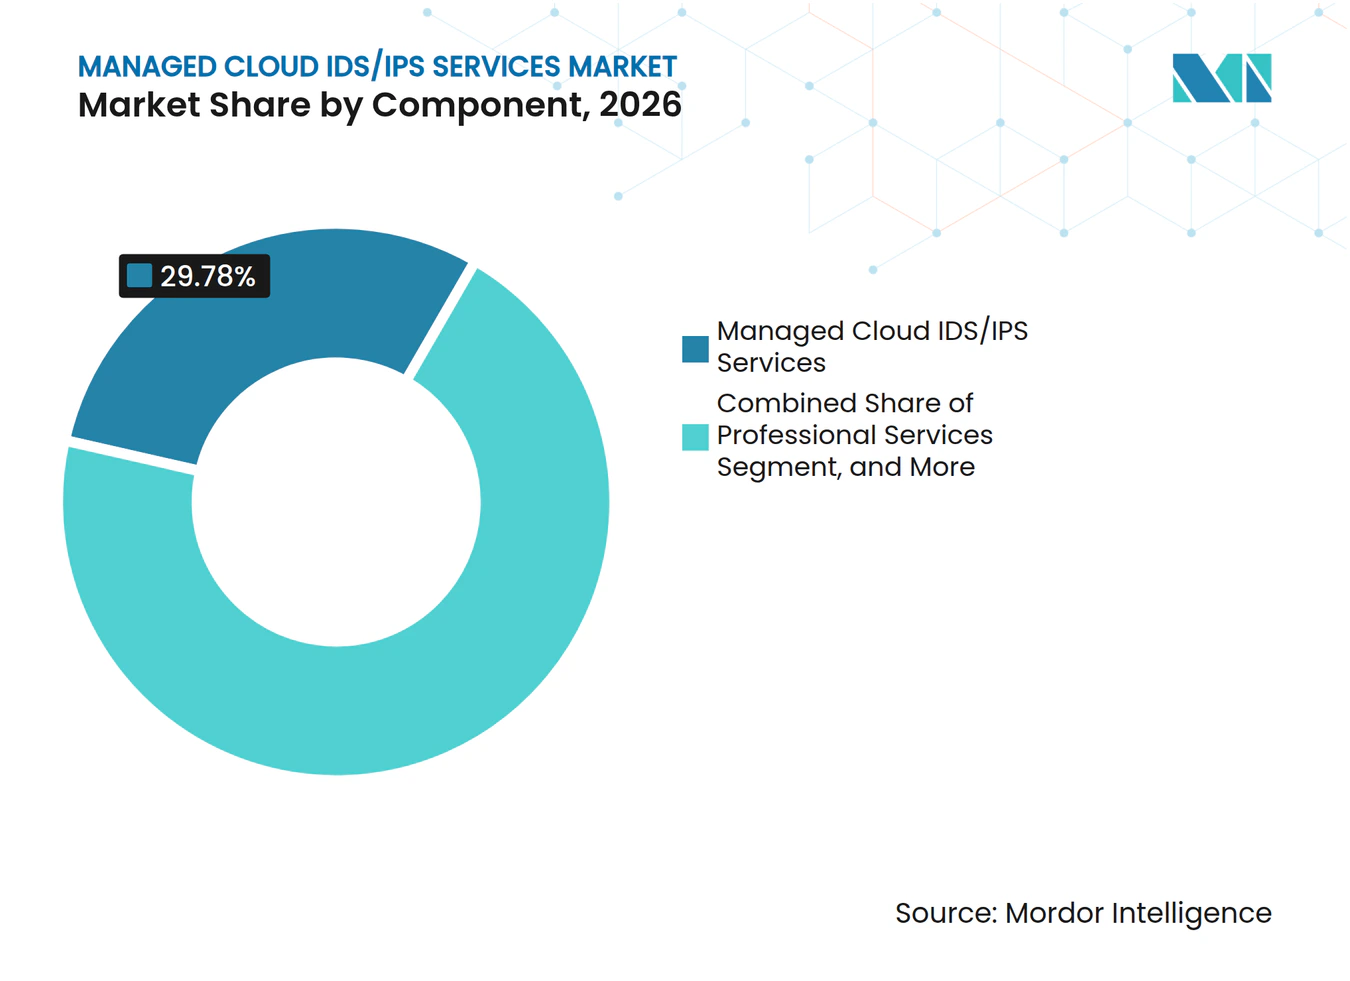
マネージドクラウド検知が収益の基盤、プロフェッショナルサービスが加速マネージドクラウドIDS/IPSサービスは2026年の収益の29.78%を占めました。クラウドベースのマネージドIDS/IPSサービス市場において、このポジションは購買者が日常的な検知業務に責任を持つプロバイダーを評価していることを示しています。購買者はシグネチャの更新、ルールのチューニング、アラートキューを自分たちで処理するよりも、マネージドカバレッジをますます好むようになっています。Wiproは2026年6月にPalo Alto Networksとのパートナーシップを拡大し、CyberShieldプラットフォームと8つのサイバーディフェンスセンターを通じてAI駆動のマネージドディテクションアンドレスポンスサービスを提供しました。したがって、クラウドベースのマネージドIDS/IPSサービス市場は、テクノロジー、訓練されたアナリスト、および定義された運用上の説明責任を組み合わせたサービスを評価します。
プロフェッショナルサービスは2032年までにCAGR 17.84%で拡大すると予測されています。複雑な環境では、マネージドサービスが確実に機能する前に作業が必要です。プロバイダーはログソースをマッピングし、検知ロジックを適応させ、クライアントの既存ツールに合わせてワークフローを再設計する必要があります。CrowdStrikeは2026年7月にFalcon Next-Gen SIEMにFalconプラットフォームのIndicators of Attackを導入し、エンドポイント、アイデンティティ、クラウド環境全体でCrowdStrikeが管理する検知を提供しました。このようなベンダーが管理するコンテンツは、より多くの検知エンジニアリングをクライアントからプロバイダーへと移行させます。


注記: すべて個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
パブリッククラウドがリード、ハイブリッドクラウドが戦略的複雑性を反映パブリッククラウドは2026年の収益の36.12%を占めました。クラウドベースのワークロードは、同じ運用環境向けに設計されたサービスで監視する方が容易なことが多いです。弾力的なキャパシティにより、クライアントは追加のオンプレミスセンサーに必要な調達サイクルなしにカバレッジを追加できます。プライベートクラウドは、専用インフラストラクチャまたはデータに対する厳格なコントロールを必要とする購買者にとって引き続き関連性があります。金融機関や政府機関は、居住、認定、およびリスク要件のためにこれらの環境を維持することが多いです。
ハイブリッドクラウドは2032年までにCAGR 17.66%で拡大すると予測されています。多くの大企業は、レガシーインフラストラクチャとパブリッククラウドワークロードの組み合わせを引き続き運用するでしょう。ハイブリッドクラウドのクラウドベースのマネージドIDS/IPSサービス市場規模は、これらの環境間を移動するアクティビティを特定する必要性によって支えられています。Kyndrylは2026年2月にベンガルールにサイバーディフェンスオペレーションセンターを開設し、グローバルエンタープライズのハイブリッドIT環境のネットワークとセキュリティオペレーションを統合しました。したがって、統合能力はハイブリッド展開の中心的な要件です。
サービスタイプ別:
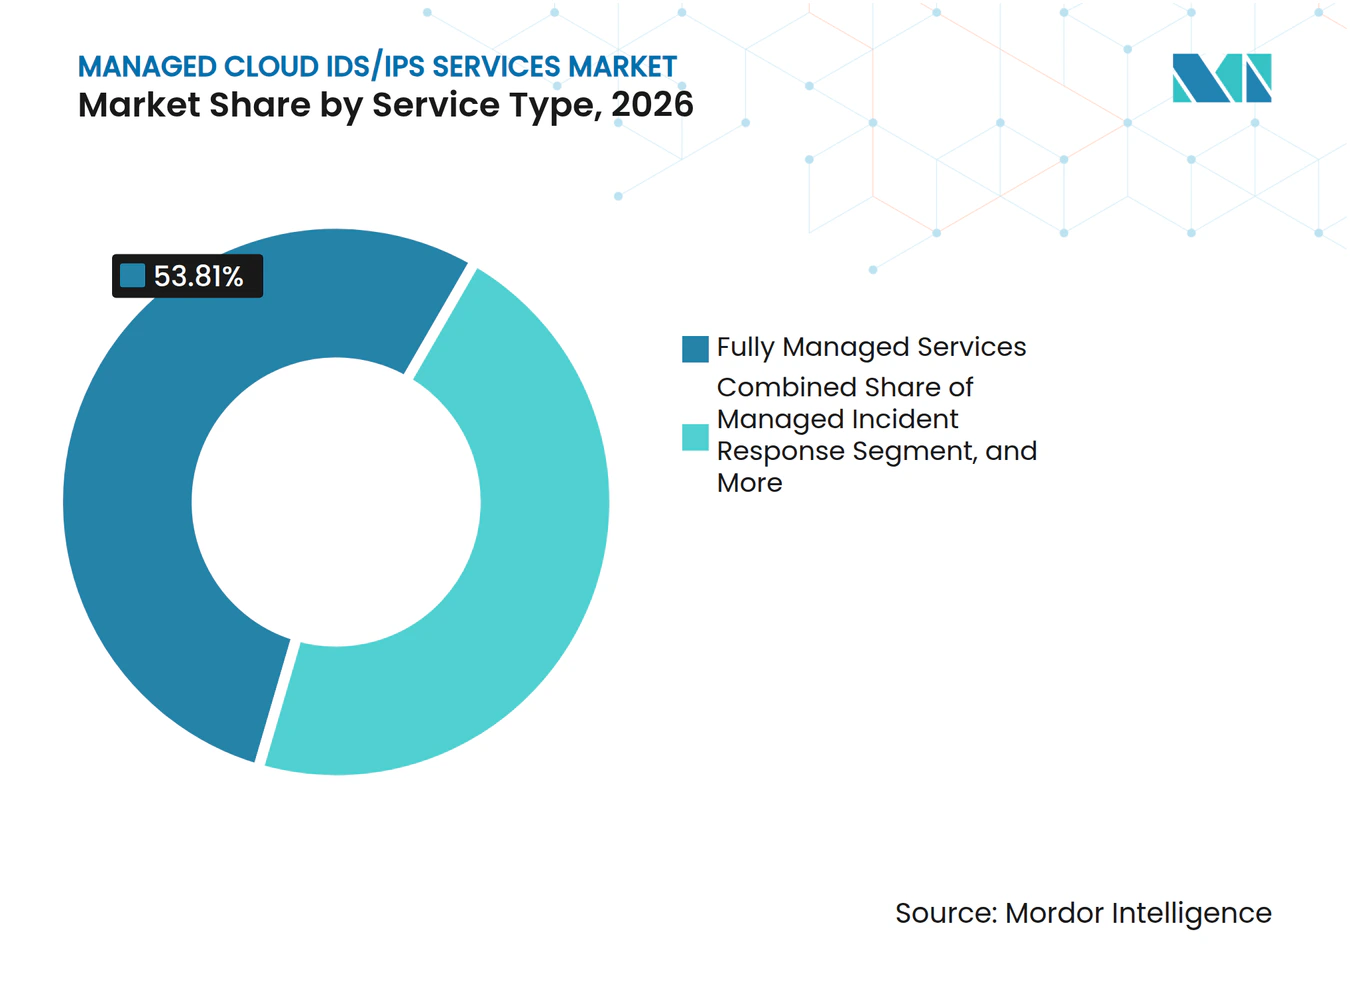
フルマネージドサービスが優勢、MDRアドオンが最速成長フルマネージドサービスは2026年の収益の53.81%を占めました。このシェアは、内部スタッフだけで24時間365日の検知を維持することの運用上の困難さを反しています。ISC2が報告した480 ミリオン人のサイバーセキュリティ人材ギャップは、多くの組織が機能全体を管理できるプロバイダーを求める理由を示しています。コマネージドサービス、マネージドルールチューニング、脅威ハンティング、およびマネージドインシデントレスポンスは、大規模クライアントが成熟した内部セキュリティチームを維持している場合に引き続き関連性があります。Ciscoは2025年9月にSplunk Enterprise Security Premier Editionをトリアージ、プレイブックオーサリング、および調査のためのツールとともに発売しました。
マネージドディテクションアンドレスポンスアドオンは2032年までにCAGR 17.79%で拡大すると予測されています。クライアントはこれらのサービスを使用して、コアアラート監視に対応・調査機能を追加します。これらのサービスはクライアント環境内でのプロバイダーの役割を拡大し、契約期間全体を通じて関係を深めることができます。Fortinet は2026年3月にFortiSOCを導入し、サードパーティのログ取り込みとFortiCNAPPクラウド可視性を備えたFortiGuard SOC-as-a-Serviceを拡張しした。これは、確立されたベンダーがマネージドサービスにより広範なテレメトリと対応機能を追加していることを示しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリード、中小企業が加速大企業は2026年の収益の66.33%を占めました。これらの組織は、より大きなセキュリティ予算、確立されたベンダー関係、および正式なコンプライアンス義務を持つ傾向があります。多くは、自動化によってすべてのタスクを内部で処理する利点が減少するにつれて、確立され検知チームをコマネージドモデルへと移行させています。IBMとPalo Alto Networksの調査では、統合セキュリティプラットフォームを使用する組織は、ベストオブブリードスタックを使用する組織よりも72日早くインシデントを検知したことが判明しました。この結果は、データとワークフローを統合するマネージドプラットフォームの根拠を強化します。
中小企業は2032年までにCAGR 17.58%で拡大すると予測されています。これらの購買者は継続的な監視を必要としていますが、大規模な内部オペレーションチームに資金を提供できないことが多いです。クラウドマーケットプレイスを通じて配布される標準化されたサービスは、オンボーディングを簡素化し、運用上の障壁を下げることができます。クラウドベースのマネージドIDS/IPSサービス市場は、小規模な組織が完全なセキュリティオペレーションセンターを構築することなく専門的な監視へのアクセスを提供します。明確なサービス階層は重要です。なぜなら、小規模な購買者は何が監視されているか、および対応責任がどのように共有されているかを理解る必要があるからです。
エンドユーザー産業別:
銀行・金融サービス・保険が収益の基盤、ヘルスケアおよびライフサイエンスが急成長銀行・金融サービス・保険は2026年の収益の24.42%を占めました。このセクターは、高価値の攻撃、厳しい規制義務、および成熟したセキュリティ購買慣行に直面しています。通貨監督庁は、サイバーセキュリティと金融システムの回復力を国立銀行および連邦貯蓄組合の監督上の優先事項として特定しています。クラウドベースのマネージドIDS/IPSサービス市場は、このセクターの継続的な監視、インシデント調査、および監査可能な手順に対するニーズを支援します。政府の購買者はまた、FedRAMPやISO 27001などの国内でホストされたサービスと認証を必要とする場合があります。
ヘルスケアおよびライフサイエンスは2032年までにCAGR 17.98%で拡大すると予測されています。臨床システムは機密データを保持しており、長期的な中断に耐えることができません。HIPAA セキュリティルールは、対象エンティティとビジネスアソシエイトが電子的に保護された医療情報ためのセーフガードを実装することを義務付けています。ランサムウェアは、検知と対応を純粋に技術的な懸念ではなく患者安全の問題に変える可能性があります。マネージドカバレッジは、24時間体制の運用のための内部チームを持たない組織が監視を維持するのに役立ちます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米マネージドクラウドIDS/IPSサービス市場
北米は2026年のクラウドベースのマネージドIDS/IPSサービス市場シェアの39.88%を占めました。同地域はクラウドネイティブ企業およびマネージドセキュリティプロバイダーの密な基盤を有しています。金融セクターの監督は、強固なサイバーセキュリティ管理とタイムリーなインシデント管理の必要性を強化しています。通貨監督庁は、サイバーインシデントが金融システムにもたらす業務上のリスクを強調しています。クラウドベースのマネージドIDS/IPSサービス市場において、カナダは金融サービスおよび公共セクターの活動を通じて需要を支え、メキシコは企業のクラウド利用とコンプライアンスプログラムの進展に伴い新興市場として台頭しています。
APACマネージドクラウドIDS/IPSサービス市場
アジア太平洋地域は2032年までに17.13%のCAGRで拡大すると予測されています。インド、日本、韓国は、組織がクラウド環境を構築しスキル不足に対処する中で、重要な需要源となっています。アジア太平洋地域のクラウドベースのマネージドIDS/IPSサービス市場規模は、より正式なセキュリティオペレーションを求める規制にも影響を受けています。日本は、境界デバイスからクラウドネイティブモニタリングへの移行を反映しています。国内規則がセキュリティデータの国境を越えた取り扱いを制限する場合があるため、ローカルデリバリー能力は引き続き重要です。
EMEAおよび南米マネージドクラウドIDS/IPSサービス市場
欧州は、デジタルオペレーショナルレジリエンス法およびNIS2指令によって生じるコンプライアンス義務によって形成されています。南米は新興地域であり、ブラジルとアルゼンチンは金融サービスのデジタル化および国内コンプライアンス要件の恩恵を受けています。中東およびアフリカにおける需要は、特にサウジアラビアとアラブ首長国連邦において、政府、エネルギー、金融サービスプロジェクトを通じて拡大していす。地域のデータレジデンシーへの期待は、ローカルまたはソブリンデリバリーモデルを運営するプロバイダーを優位にする場合があります。
競合環境
市場集中度
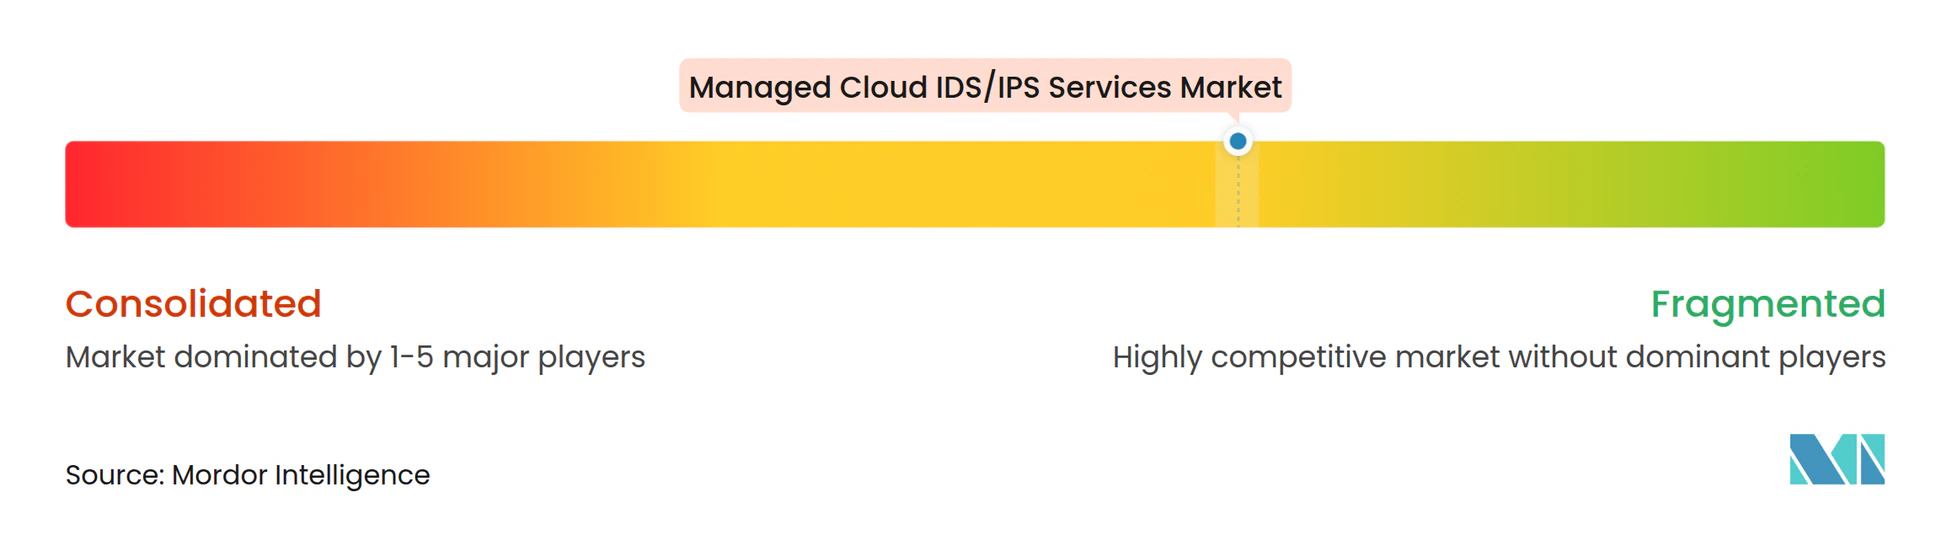
クラウドベースのマネージドIDS/IPSサービス市場は適度に断片化されています。ハイパースケールクラウドプロバイダー、セキュリティプラットフォームベンダー、およびグローバル情報技術サービス企業が異なるクライアントの要件に対応しています。Amazon.com、Microsoft、Google、Palo Alto Networks、CrowdStrike、Fortinet、Check Point、Accenture、Tata Consultancy Services、Wipro、およびKyndrylがアクティブなプロバイダーの中に含まれます。プラットフォームベンダーはセキュリティスタックを通じてマネージド検知を拡張し、サービス企業はより広範なアウトソーシング関係の中にそれをパッケージ化しています。機会は、ローカルに準拠した提供を必要とする新興経済圏の中堅市場組織と規制対象セクターに残っています。
Palo Alto Networksは2025年7月にCyberArkを250億米ドルの株式価値で買収する合意を発表しました。計画された統合により、アイデンティティセキュリティがネットワークおよびセキュリティオペレーションプラットフォームと統合されます。Fortinet の2026年3月のFortiSOCリリース、拡張されたサードパーティのログ取り込みとクラウド可視性を備えたクラウド提供のオペレーションプラットフォームを追加しました。これらの動きは、大規模なベンダーが侵入検知を中心にデータと対応機能を拡大していることを示しています。相互運用可能なツールを提供するプロバイダーは、購買者が別々の専門家を関与させる必要性を減らすことができます。
情報技術サービス企業は、統合能力、地域提供、および柔軟なコマネージドオプションを通じて競争しています。Wiproは2026年6月にPalo Alto Networksとのパートナーシップを拡大し、Cortex XSIAMをCyberShieldプラットフォームおよびSOC GURUランブックフレームワークと組み合わせました。Kyndrylは2026年2月にハイブリッドエンタープライズ環境のためにベンガルールのサイバーディフェンスオペレーションセンターを開設しました。ISO 27001、SOC 2 Type 2、およびFedRAMPは、確立された認証とローカル提供能力を持つプロバイダーに有利に働く可能性があります。
マネジドクラウドIDS/IPSサービス業界リーダー
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
International Business Machines Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウドIDS/IPSサービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon.com, Inc.
- Google LLC
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Broadcom Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Secureworks Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Tata Consultancy Services Limited
- Wipro Limited
- Kyndryl, Inc.
- Orange Cyberdefense
最近の産業開発事情 マネージドクラウドIDS/IPSサービス市場
- 2026年7月:CrowdStrikeはFalcon Next-Gen SIEMにFalconプラットフォームのIndicators of Attack(IOA)を一般提供として導入し、エンドポイント、アイデンティティ、クラウド環境全体でCrowdStrikeが管理する敵対者主導の検知を提供しました。この機能により、検知コンテンツエンジニアリングがクライアントのセキュリティチームからCrowdStrikeへと移行し、ゼロデイ脅威のカバレッジが加速し、マネージドサービス購買者の運用負担が軽減されます。
- 2026年6月:WiproはPalo Alto Networksとのパートナーシップを拡大し、Palo Alto NetworksのCortex XSIAMとWiproのCyberShieldマネージドセキュリティプラットフォームおよび独自のSOC GURUランブックフレームワークを組み合わせたAI駆動のMDRサービスを提供し、8つのグローバルサイバーディフェンスセンターを通じて提供しました。
- 2026年4月:NWNはCisco、Arctic Wolf、Palo Alto Networksのトップナショナルパートナーとして、MDR、攻撃的セキュリティ、ランサムウェア保護、vCISOコンサルティングを統合サービスモデルにバンドルしたAI対応マネージドセキュリティオペレーションスイートを発売しました。
- 2026年4月:ドイツのプロバイダーであるGuardsixとSpaceNetは、GuardsixのアナリティクスプラットフォームとSpaceNetのソブリンIT運用の専門知識を組み合わせ、NIS 2およびDORAコンプライアンス義務に対応するため、ドイツおよび欧州全体でマネージドSIEMサービスを提供する戦略的パートナーシップを締結しました。
グローバルマネージドクラウドIDS/IPSサービス市場レポートの範囲
マネージドクラウドIDS/IPSサービス市場レポートは、コンポーネント別(ソリューション、サービス、マネージドクラウドIDS/IPSサービス、プロフェッショナルサービス)、展開モード別(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、サービスタイプ別(フルマネージドサービス、コマネージドサービス、マネージドディテクションアンドレスポンスアドオン、マネージドルールチューニングおよび脅威ハンティング、マネージドインシデントレスポンス)、組織規模別(大企業、中小企業)、エンドユーザー産業別(銀行・金融サービス・保険、政府・防衛、ヘルスケアおよびライフサイエンス、ITおよびテレコム、小売・電子商取引、製造・産業、その他のエンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソリューション |
| サービス |
| マネージドクラウドIDS/IPSサービス |
| プロフェッショナルサービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| フルマネージドサービス |
| コマネージドサービス |
| マネージドディテクションアンドレスポンスアドオン |
| マネージドルールチューニングおよび脅威ハンティング |
| マネージドインシデントレスポンス |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 政府・防衛 |
| ヘルスケアおよびライフサイエンス |
| ITおよびテレコム |
| 小売・電子商取引 |
| 製造・産業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| マネージドクラウドIDS/IPSサービス | ||
| プロフェッショナルサービス | ||
| 展開モード別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| サービスタイプ別 | フルマネージドサービス | |
| コマネージドサービス | ||
| マネージドディテクションアンドレスポンスアドオン | ||
| マネージドルールチューニングおよび脅威ハンティング | ||
| マネージドインシデントレスポンス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンユーザー産業別 | 銀行・金融サービス・保険 | |
| 政府・防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよびテレコム | ||
| 小売・電子商取引 | ||
| 製造・産業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
クラウドベースのマネージドIDS/IPSサービス市場の規模はどのくらいですか?
クラウドベースのマネージドIDS/IPSサービス市場は2026年に1.88 ビリオン 米ドルと評価され、2032年までに4.43 ビリオン 米ドルに達すると予測されており、2027年から2032年のCAGRは15.24%です。
マネージド侵入検知・防止サービスの需要を促進しているものは何ですか?
マルチクラウド環境、継続的なコンプライアンス要件、およびサイバーセキュリティ人材の不足が、アウトソーシングされた24時間365日の監視に対する需要を高めています。
マネージドIDS/IPSの需要をリードするサービスタイプはどれですか?
フルマネージドサービスは2026年の収益の53.81%を占め、プロバイダーが日常的な監視と対応業務に対して全責任を負う必要性を反映しています。
最も速く拡大している展開モデルはどれですか?
ハイブリッドクラウドは2032年までにCAGR 17.66%で拡大すると予測されています。これは、企業がレガシーインフラストラクチャとパブリッククラウドワークロードの両方を引き続き運用しているためです。
最も速く拡大しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは2032年までにCAGR 17.98%で拡大すると予測されており、臨床システムと機密医療情報を保護する必要性によって支えられています。
マネージドIDS/IPSサービスで最も速く拡大している地域はどこですか?
アジア太平洋地域は2032年までにCAGR 17.13%で拡大すると予測されており、クラウドの採用、セキュリティスキルの不足、およびより正式なサイバーレジリエンス要件によって支えられています。