
Marktgröße und Marktanteil für verwaltete drahtlose IDS/IPS-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.7 Milliarden US-Dollar |
| Marktgröße (2032) | 3.09 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.69 % |
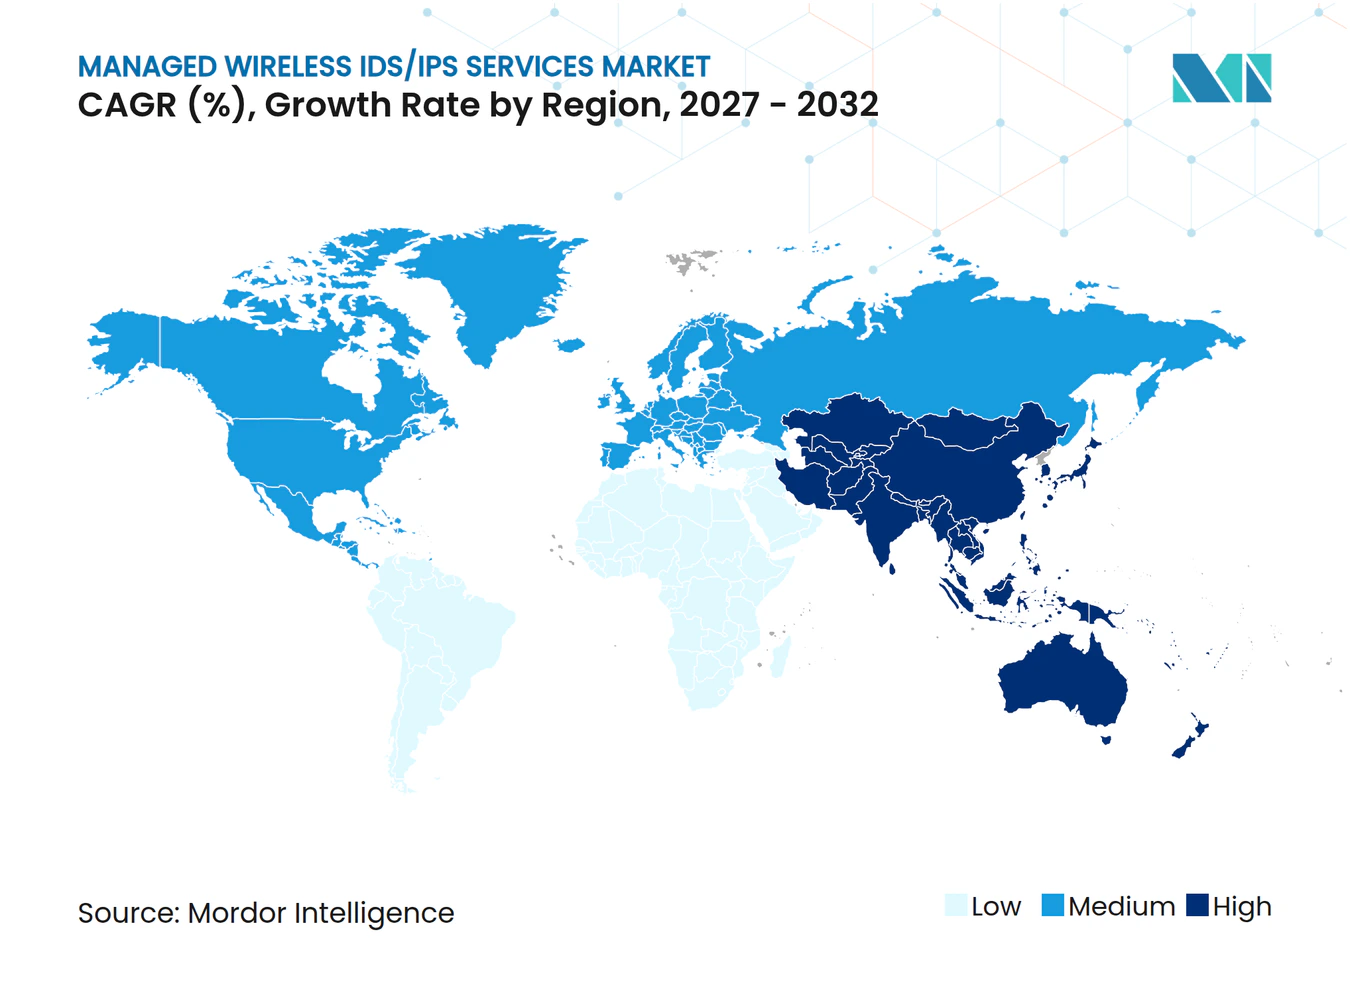
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete drahtlose IDS/IPS-Dienste von Mordor Intelligence
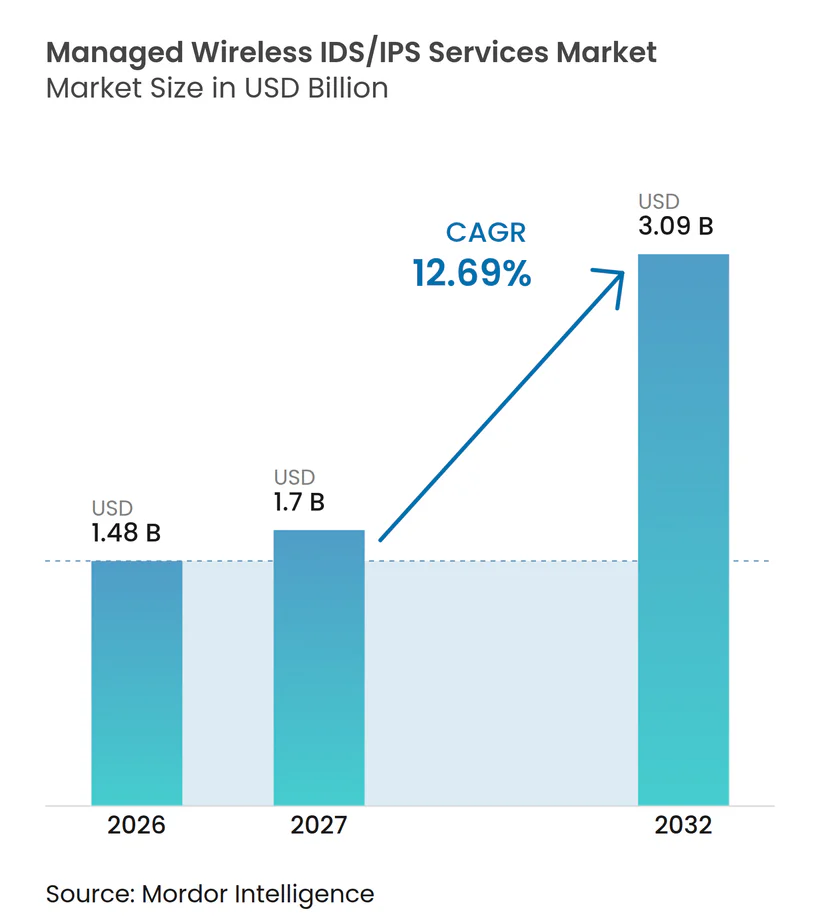
Die Marktgröße für verwaltete drahtlose IDS/IPS-Dienste wurde im Jahr 2026 auf 1,48 Milliarden USD geschätzt und wird voraussichtlich von 1,70 Milliarden USD im Jahr 2027 auf 3,09 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 12,69 % während des Prognosezeitraums (2027–2032). Unternehmensnetzwerke verbinden zunehmend verwaltete Laptops, IoT-Sensoren und 5G-fähige Betriebstechnologie, was dem Markt für verwaltete drahtlose IDS/IPS-Dienste eine breitere Sicherheitsrolle verleiht. Organisationen bauen drahtlose Infrastrukturen schneller aus, als sie interne drahtlose Sicherheitsteams aufbauen können. Anbieter reagieren mit Überwachungs-, Bedrohungssuche- und Richtliniendiensten, die die Betriebslast der Kunden reduzieren. Der Markt für verwaltete drahtlose IDS/IPS-Dienste profitiert auch davon, dass drahtlose Telemetrie zu einem Eingangssignal für Zero-Trust-Zugriffsrichtlinien wird und nicht mehr nur eine Quelle von Warnmeldungen ist.
Wichtigste Erkenntnisse des Berichts
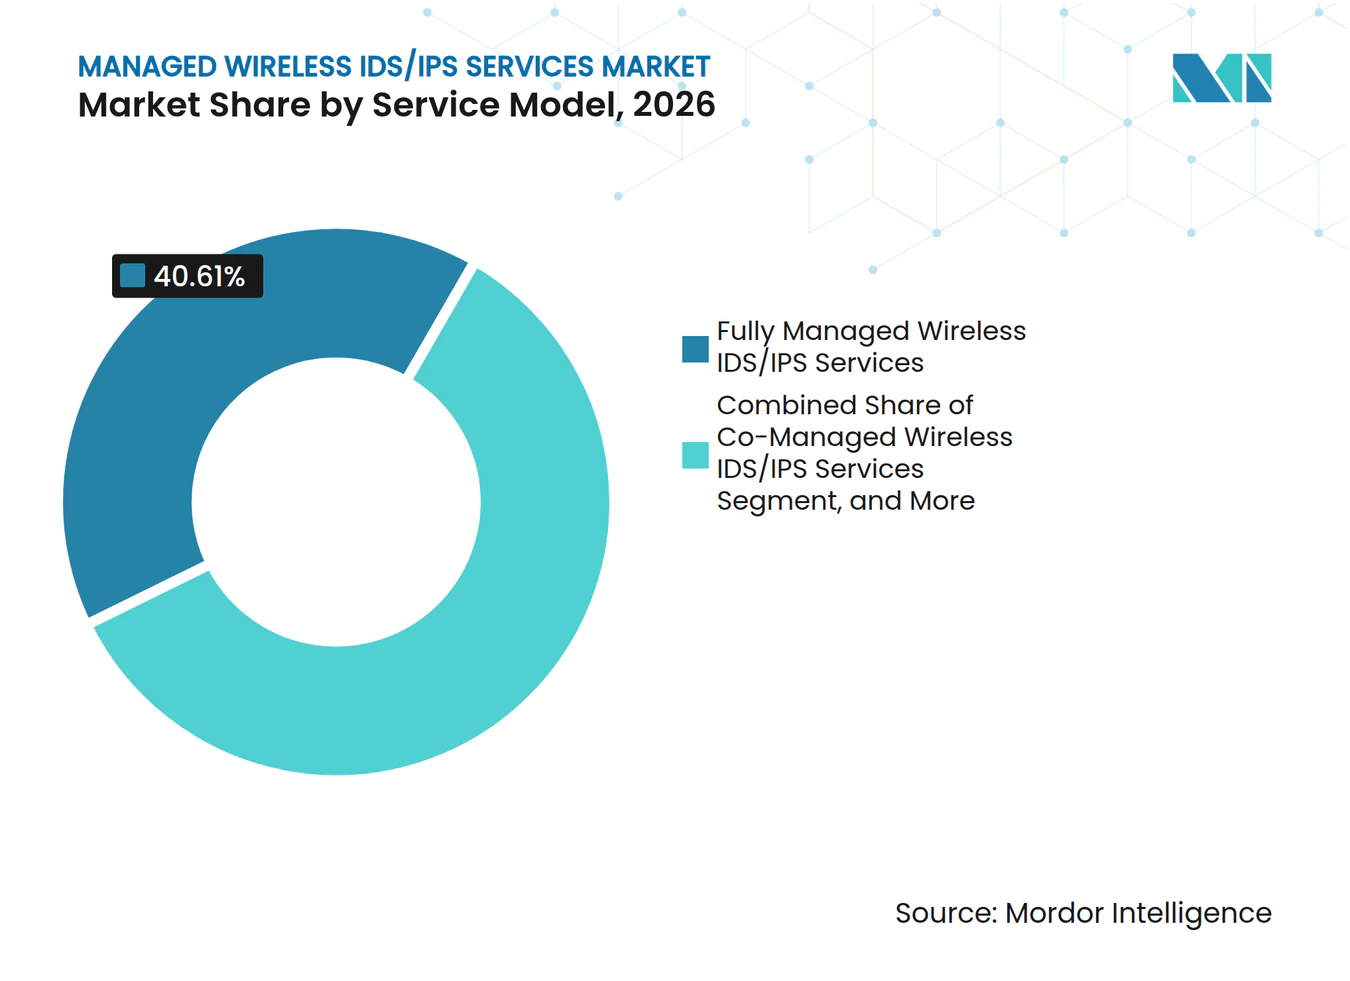
- Nach Servicemodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Marktanteil von 40,61 % am Markt für verwaltete drahtlose IDS/IPS-Dienste, während co-verwaltete Dienste bis 2032 voraussichtlich mit einer CAGR von 13,72 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 46,27 % des Umsatzes auf cloudbasierte Dienste, die bis 2032 voraussichtlich die höchste CAGR von 14,69 % verzeichnen werden.
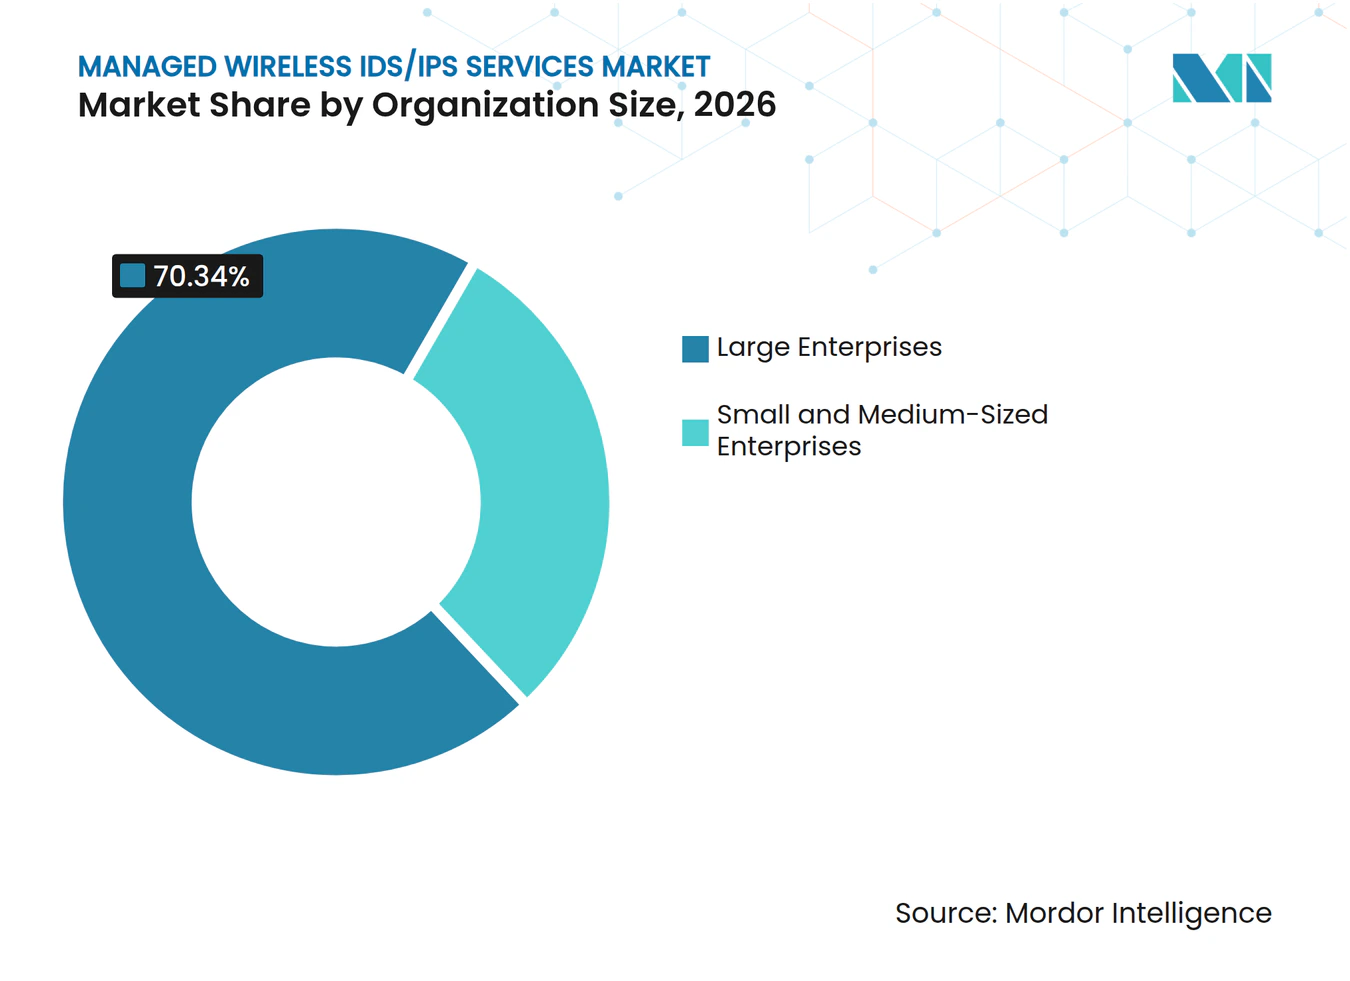
- Nach Unternehmensgröße entfielen im Jahr 2026 70,34 % des Marktanteils am Markt für verwaltete drahtlose IDS/IPS-Dienste auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich eine CAGR von 14,41 % verzeichnen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 22,43 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 14,89 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 35,27 % des Marktanteils am Markt für verwaltete drahtlose IDS/IPS-Dienste auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende drahtlose Angriffsfläche über IoT, BYOD und 5G-Netzwerke | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach 24/7-Überwachung und schneller Reaktion auf Vorfälle | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen an die kontinuierliche Netzwerküberwachung | +2.1% | Nordamerika und Europa, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheitsfachkräften und Outsourcing-Nachfrage | +1.9% | Global, beschleunigt in Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Private 5G- und industrielle drahtlose Bereitstellung | +1.4% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Drahtlose Sicherheitstelemetrie als Kontrollschicht für Zero-Trust-Zugriff | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende drahtlose Angriffsfläche über IoT, BYOD und 5G-Netzwerke
IoT-Geräte, persönliche Geräte und 5G-Verbindungen haben die drahtlose Angriffsfläche vieler Organisationen vergrößert. Eseye berichtete, dass 75 % der befragten Unternehmen in den vorangegangenen 12 Monaten einen IoT-Sicherheitsvorfall erlitten hatten, verglichen mit 50 % im Jahr 2024, während 76 % die meisten IoT-Projektfehler auf Schwachstellen auf Geräteebene zurückführten.[1] Forescout verzeichnete einen jährlichen Anstieg des durchschnittlichen Unternehmensgeräterisikos um 15 % und stellte fest, dass Router mehr als 50 % der Geräte mit den gefährlichsten Schwachstellen ausmachten. Zscaler verzeichnete einen jährlichen Anstieg der Android-Malware-Transaktionen um 67 %, wobei die Angriffe im Energiesektor um 387 % und im Gesundheitswesen um 224 % zunahmen. Der Markt für verwaltete drahtlose IDS/IPS-Dienste entwickelt sich daher in Richtung einer Abdeckung, die Geräteverhalten, Hochfrequenzaktivitäten und Datenverkehrsmuster in verschiedenen drahtlosen Umgebungen erkennen kann, einschließlich Netzwerken, die WLAN, Bluetooth, industriellen Funk und private 5G-Geräte kombinieren. Ein kompromittierter IoT-Endpunkt kann laterale Bewegungen ermöglichen, wenn einem Netzwerk ausreichende Segmentierung und Überwachung fehlen.
Steigende Nachfrage nach 24/7-Überwachung und schneller Reaktion auf Vorfälle
Kontinuierliche Überwachung ist zu einem zentralen Grund für Organisationen geworden, verwaltete Sicherheitsdienste zu nutzen. Barracuda stellte fest, dass 73 % der befragten Organisationen bereits Managed Service Provider für die Sicherheit nutzen und 48 % die 24/7-Abdeckung als den wichtigsten bereitgestellten Mehrwert identifizierten. Dieselbe Umfrage ergab, dass 85 % der Organisationen mit 1.000 bis 2.000 Mitarbeitern auf Managed Service Provider für die Sicherheitsunterstützung angewiesen sind. Der Markt für verwaltete drahtlose IDS/IPS-Dienste wird durch die Nachfrage nach Spezialisten gestützt, die betrügerische Zugangspunkte, Evil-Twin-Aktivitäten und Hochfrequenzanomalien an Standorten interpretieren können, die möglicherweise kein dediziertes Personal haben. Interne Sicherheitsteams verfügen häufig nicht über diese spezifische Erfahrung. Im Markt für verwaltete drahtlose IDS/IPS-Dienste können Anbieter mit drahtlosfokussierter Bedrohungsintelligenz, klaren Reaktionsverfahren und erprobten Erkennungsprozessen die Kundenbindung stärken.
Regulatorische Anforderungen an die kontinuierliche Netzwerküberwachung
Compliance-Anforderungen schaffen eine Nachfrage nach kontinuierlicher drahtloser Überwachung, die nicht allein von Veränderungen in der Bedrohungslandschaft abhängt. Das US-Verteidigungsministerium schreibt drahtlose IDS/IPS-Fähigkeiten für nicht klassifizierte und klassifizierte WLANs gemäß DoDI 8420.01 vor, einschließlich kontinuierlichem Scanning, Lokalisierung nicht autorisierter Geräte, Systemintegration und Reaktionsplanung. Im Oktober 2026 veröffentlichte das Nationale Institut für Standards und Technologie IR 8625 zu Sicherheitsanforderungen für RAN Intelligent Controller in 5G Open RAN-Bereitstellungen und veröffentlichte den Entwurf IR 8623 für Behörden, die Open RAN einführen.[2] Diese Anforderungen stützen den Markt für verwaltete drahtlose IDS/IPS-Dienste, da viele Organisationen dokumentierte Überwachung, Reaktionskontrollen und Nachweise benötigen, dass ihre drahtlosen Umgebungen kontinuierlich bewertet werden. Finanzinstitute und Einzelhändler unterliegen ebenfalls drahtlosen Test- und Netzwerktrennungsanforderungen gemäß Zahlungssicherheitsvorschriften. Im Markt für verwaltete drahtlose IDS/IPS-Dienste können Anbieter Käufer unterstützen, indem sie Serviceberichte, Reaktionsprozesse und Prüfnachweise auf die jeweils geltenden Kontrollen und internen Prüfanforderungen abstimmen.
Mangel an Cybersicherheitsfachkräften und Outsourcing-Nachfrage
Ein Mangel an Cybersicherheitstalenten unterstützt weiterhin ausgelagerte Überwachungsvereinbarungen. ISACA stellte in seiner Umfrage 2025 fest, dass 54 % der Cybersicherheitsteams unterbesetzt sind und 58 % unbesetzte Stellen haben. Die Besetzung von Stellen oberhalb der Einstiegsebene dauerte bei fast der Hälfte der befragten Organisationen 3 bis 6 Monate. Der Markt für verwaltete drahtlose IDS/IPS-Dienste schließt diese Lücke, indem er kontinuierliche Überwachung und Bedrohungssuche bereitstellt, ohne dass jeder Kunde Hochfrequenz-Sicherheitsspezialisten beschäftigen muss – eine besonders praktische Option für Teams, die außerhalb der regulären Geschäftszeiten arbeiten. Größere Organisationen behalten häufig die Verantwortung für Vorfallsentscheidungen, während sie einen Anbieter für die tägliche Überwachung nutzen. Kleinere Organisationen wählen häufiger vollständig verwaltete Dienste, da sie ein einfacheres Betriebsmodell benötigen, was dem Markt für verwaltete drahtlose IDS/IPS-Dienste ein breites Spektrum an Käuferanforderungen verschafft.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrations- und Sensoreinsatzkosten | -1.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Datensouveränität und Vertrauen bei ausgelagerter Überwachung | -1.2% | Europa, Asien-Pazifik, Naher Osten | Mittelfristig (2–4 Jahre) |
| Blinde Flecken in der drahtlosen Telemetrie durch Verschlüsselung und Protokollvielfalt | -0.9% | Global | Langfristig (≥ 4 Jahre) |
| Hochfrequenzkalibrierung, Fehlalarme und Betriebsoptimierungsaufwand | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrations- und Sensoreinsatzkosten
Sensoreinsatz- und Integrationskosten bleiben ein wesentliches Hindernis, insbesondere für Organisationen, die an vielen Standorten tätig sind. Dedizierte drahtlose IDS/IPS-Architekturen erfordern spezialisiertes Hochfrequenz-Engineering, Sensorplatzierung, Schwellenwertabstimmung und Integration mit Plattformen für Sicherheitsinformationen und Ereignismanagement. Große verteilte Standorte können mehrere Monate für die Bereitstellung benötigen. Hardware- und Kalibrierungsdienstleistungen können die Amortisationszeiten für Organisationen mit Hunderten von Filialen oder Einrichtungen auf über 3 Jahre verlängern. Dieser Druck ist am stärksten für mittelgroße Käufer, die kein separates Budget für drahtlose Sicherheit haben. Für den Markt für verwaltete drahtlose IDS/IPS-Dienste können Anbieter, die vorhandene Wi-Fi 6E- oder Wi-Fi 7-Zugangspunktflotten für softwarebasierte Überwachung nutzen können, den Bedarf an separater Sensorhardware reduzieren.
Bedenken hinsichtlich Datensouveränität und Vertrauen bei ausgelagerter Überwachung
Ausgelagerte Überwachung erfordert, dass Kunden Hochfrequenztelemetrie, Geräteverhaltensaufzeichnungen und Netzwerktopologieinformationen an einen Dienstanbieter übermitteln. Dies kann Fragen zur Datenspeicherung und zum Umgang mit Betriebstechnologiekommunikation aufwerfen. Organisationen in regulierten Sektoren können dokumentierte Kontrollen, Datenverarbeitungsvereinbarungen und detaillierte Prüfpfade verlangen, bevor sie Telemetrie ihre Umgebung verlassen lassen. Käufer aus dem Bank- und Gesundheitswesen können länger für die Genehmigung von Diensten benötigen, wenn ihre Rechts- und Compliance-Teams Risiken im Zusammenhang mit sensiblen Daten identifizieren. Der Markt für verwaltete drahtlose IDS/IPS-Dienste muss diese Bedenken durch lokalisierte Infrastruktur und klare Datenverarbeitungsprozesse adressieren. Diese Anforderungen können die Beschaffung verlangsamen, selbst wenn dem Käufer das interne Fachwissen fehlt, das zur Überwachung drahtloser Bedrohungen erforderlich ist, was eine praktische Lieferherausforderung für den Markt für verwaltete drahtlose IDS/IPS-Dienste darstellt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Co-verwaltete Konfigurationen gewinnen in Unternehmenskonten an BedeutungVollständig verwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 40,61 %. Diese Position spiegelt die Bedürfnisse mittelgroßer und öffentlicher Organisationen wider, die nicht über ausreichende interne Hochfrequenz-Sicherheitskompetenz verfügen. Co-verwaltete Dienste werden voraussichtlich die höchste CAGR nach Servicemodell von 13,72 % bis 2032 verzeichnen. Großunternehmen bewegen sich hin zu gemeinsamen Betriebsmodellen, bei denen der Anbieter Bedrohungen überwacht und sucht, während der Kunde die Autorität über Eskalation, Reaktion und Richtlinienentscheidungen behält. Diese Präferenz spiegelt eine größere Käufererfahrung mit drahtlosen Sicherheitsvorfällen und eine Zurückhaltung wider, einem externen Team vollständige Vorfallsbefugnis zu übertragen.
Im Markt für verwaltete drahtlose IDS/IPS-Dienste unterstützen verwaltete drahtlose Sicherheitsoperationszentrum-Dienste Organisationen, die über eine gewisse interne Sicherheitskompetenz verfügen, aber kontinuierliche Überwachung benötigen. Verwaltete Vorfallreaktionsdienste sind häufig um vorab autorisierte Playbooks und definierte Eskalationspfade strukturiert, was Finanzinstituten mehr Sicherheit bieten kann, wenn eine schnelle Eindämmung erforderlich ist. Die Branche für verwaltete drahtlose IDS/IPS-Dienste entwickelt sich hin zu modularen Vereinbarungen, die es Kunden ermöglichen, das benötigte Maß an Betriebskontrolle zu wählen. Anbieter, die einem Kunden den Wechsel zwischen vollständig verwalteten und co-verwalteten Stufen ermöglichen, können Veränderungen in der internen Sicherheitsreife unterstützen. Diese Flexibilität kann auch größere Verpflichtungen und eine stärkere Verlängerungsleistung unterstützen.



Nach Bereitstellungsmodell:
Cloud-Bereitstellung beschleunigt sich über verteilte drahtlose InfrastrukturenCloudbasierte Bereitstellung entfiel im Jahr 2026 auf 46,27 % des Umsatzes. Sie wird auch voraussichtlich die höchste CAGR nach Bereitstellungsmodell von 14,69 % bis 2032 verzeichnen. In der Cloud gehostete Richtlinien-Engines können dieselbe Erkennungslogik auf verteilte drahtlose Standorte anwenden. Sie ermöglichen es auch, Bedrohungssignaturen und Hochfrequenz-Fingerprinting-Modelle zu aktualisieren, ohne einen manuellen Firmware-Prozess an jedem Standort durchführen zu müssen. Dieses Modell ist besonders nützlich für Organisationen, die viele Standorte mit begrenztem lokalem Sicherheitspersonal verwalten.
Für den Markt für verwaltete drahtlose IDS/IPS-Dienste bleiben lokale Bereitstellungen wichtig für Regierungs-, Verteidigungs- und kritische Infrastrukturkunden mit strengen Anforderungen an Datensouveränität und Netzwerktrennung. DoDI 8420.01 legt drahtlose Sicherheitsanforderungen für WLAN-Umgebungen des US-Verteidigungsministeriums fest.[3] Hybridmodelle ermöglichen es Organisationen, einige Telemetriedaten an Cloud-Analysesysteme zu senden, während sensible Netzwerksegmente vor Ort verbleiben. Eine einheitliche Richtlinienkonsole kann Kunden eine konsistente Überwachung in diesen Umgebungen bieten und den Bedarf reduzieren, Warnmeldungen aus mehreren separaten Tools abzugleichen. Anbieter, die diesen Ansatz unterstützen, können nicht verbundene Tools ersetzen, die von verschiedenen Teilen derselben Organisation verwendet werden. Der Markt für verwaltete drahtlose IDS/IPS-Dienste profitiert, wenn diese Kunden ihre gemischten Bereitstellungsumgebungen ohne separate Arbeitsabläufe verwalten können.
Nach Unternehmensgröße:
Kleine und mittelständische Unternehmen entwickeln sich zum wachstumsstärksten KäufersegmentGroßunternehmen entfielen im Jahr 2026 auf 70,34 % des Umsatzes. Ihre Position ist mit dem Umfang ihrer drahtlosen Infrastrukturen, regulatorischen Verpflichtungen und etablierten Cybersicherheitsbudgets verbunden. Kleine und mittelständische Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 14,41 % wachsen. Anbieter bieten abonnement- und verbrauchsbasierte Dienste an, um verwaltete Abdeckung für Käufer ohne dedizierte drahtlose Sicherheitsteams zugänglicher zu machen. Dies schafft ein anderes Kaufmuster als bei Großunternehmen.
Große Organisationen im Markt für verwaltete drahtlose IDS/IPS-Dienste suchen zunehmend nach co-verwalteten Diensten und tiefer Integration mit Plattformen für Sicherheitsinformationen und Ereignismanagement sowie Sicherheitsorchestrierungsplattformen. Kleine und mittelständische Unternehmen legen größeren Wert auf unkomplizierte Bereitstellung und sofort einsatzbereiten Schutz. Vollständig verwaltete, cloudbasierte Dienste sind daher eine häufige Lösung für kleinere Käufer. Barracuda stellte fest, dass 52 % der befragten Organisationen möchten, dass Managed Service Provider bei der Verwaltung nicht verbundener Sicherheitstools helfen, während 51 % Hilfe bei der Weiterentwicklung ihrer Sicherheitsstrategie im Zuge des Unternehmenswachstums suchen. Diese Anforderungen stellen die verwaltete drahtlose Überwachung in einen breiteren Sicherheitsdienstleistungskontext. Die Branche für verwaltete drahtlose IDS/IPS-Dienste wird Servicepakete benötigen, die sowohl Integrationsanforderungen als auch betriebliche Einfachheit berücksichtigen.

Nach Endnutzerbranche:
BFSI verankert den Markt, während Gesundheitswesen und Biowissenschaften an Dynamik gewinnenBFSI entfiel im Jahr 2026 auf 22,43 % des Umsatzes. Die Dichte der Filialnetzwerke und Zahlungssicherheitsverpflichtungen machen die kontinuierliche drahtlose Überwachung für dieses Segment relevant. Gesundheitswesen und Biowissenschaften werden voraussichtlich die höchste vertikale CAGR von 14,89 % bis 2032 verzeichnen. Vernetzte Medizingeräte, bildgebende Geräte und Schwesternrufsysteme haben drahtlose Endpunkte hinzugefügt, die herkömmliche IT-Sicherheitstools nicht für die Überwachung ausgelegt waren. Drahtlose Sicherheit wird zunehmend enger mit Patientensicherheit und Betriebskontinuität verknüpft.
IT und Telekommunikation ist das drittgrößte Endnutzersegment im Markt für verwaltete drahtlose IDS/IPS-Dienste, wo Anbieter drahtlose Überwachung in umfassendere Netzwerkbetriebsverträge einbeziehen können. Regierungs- und Verteidigungskäufer bleiben strategisch wichtig, da ihre drahtlosen Umgebungen spezifischen bundesstaatlichen Anforderungen unterliegen. Die NIST-Leitlinien zur Open RAN-Sicherheit bieten einen weiteren Referenzpunkt für 5G-Bereitstellungen.[4] Fertigungsorganisationen setzen privates 5G in intelligenten Einrichtungen ein und benötigen Überwachung für 3GPP-Protokollaktivitäten. Einzelhandels- und E-Commerce-Organisationen fügen drahtlose Bedrohungsüberwachung hinzu, da Point-of-Sale-Sicherheits- und Verlustpräventionssysteme stärker vernetzt werden. Diese Endnutzeranforderungen erweitern den Markt für verwaltete drahtlose IDS/IPS-Dienste über konventionelle Büro-WLAN-Umgebungen hinaus.
Geografische Analyse
Markt für verwaltete drahtlose IDS/IPS-Dienste in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 35,27 % am Umsatz des Marktes für verwaltete drahtlose IDS/IPS-Dienste. Die Region verfügt über eine dichte Basis großer Unternehmenskunden und ausgereifte Ökosysteme von Anbietern verwalteter Sicherheitsdienste. Bundes- und branchenspezifische Anforderungen unterstützen zudem die kontinuierliche drahtlose Überwachung. Im Juli 2026 stellten AT&T Business und Palo Alto Networks AT&T Dynamic Defense mit Palo Alto Networks sowie AT&T SASE mit Palo Alto Networks allgemein zur Verfügung.[5] Diese Angebote kombinieren netzwerkintegrierten Bedrohungsschutz über Festnetz- und Drahtlosverbindungen in einem verwalteten Rahmenwerk.
Markt für verwaltete drahtlose IDS/IPS-Dienste in Europa
Europa ist der zweitgrößte regionale Markt für verwaltete drahtlose IDS/IPS-Dienste, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Die Nachfrage ist mit Anforderungen an Sicherheits- und Lieferkettenrisikomanagement in den Bereichen Energie, Verkehr, Bankwesen und Gesundheitswesen verbunden. Telekommunikationsanbieter können dabei helfen, Märkte zu erschließen, in denen die direkte Beschaffung von Unternehmenssicherheit weniger entwickelt ist. Orange Cyberdefense expandierte im Mai 2026 durch eine Partnerschaft mit MasOrange nach Spanien. Dieses Modell zeigt, wie Trägerbeziehungen verwaltete Sicherheitsdienste auf weitere europäische Märkte ausweiten können.
Markt für verwaltete drahtlose IDS/IPS-Dienste in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 die höchste regionale CAGR von 15,12 % im Markt für verwaltete drahtlose IDS/IPS-Dienste verzeichnen. China, Indien, Japan und Südkorea bauen ihre drahtlose Infrastruktur aus, während ihre Exposition gegenüber Cyberbedrohungen ebenfalls zunimmt. Finanzdienstleistungen, verarbeitendes Gewerbe und Telekommunikation sind wichtige Nachfragequellen in der Region. Private 5G-Projekte schaffen Überwachungsanforderungen für 3GPP-Protokollstapel, die viele ältere drahtlose Sicherheitsplattformen nicht abdecken. Indien ist ein wichtiges Wachstumsgebiet, da digitale Programme und Datenschutzanforderungen die Modernisierung von Sicherheitsoperationen fördern. Der Nahe Osten und Afrika bleiben Chancenmärkte in einem früheren Entwicklungsstadium, wobei Smart-City-Programme, private 5G-Bereitstellungen und nationale Cybersicherheitsinitiativen die institutionelle Nachfrage stützen.
Wettbewerbslandschaft
Marktkonzentration
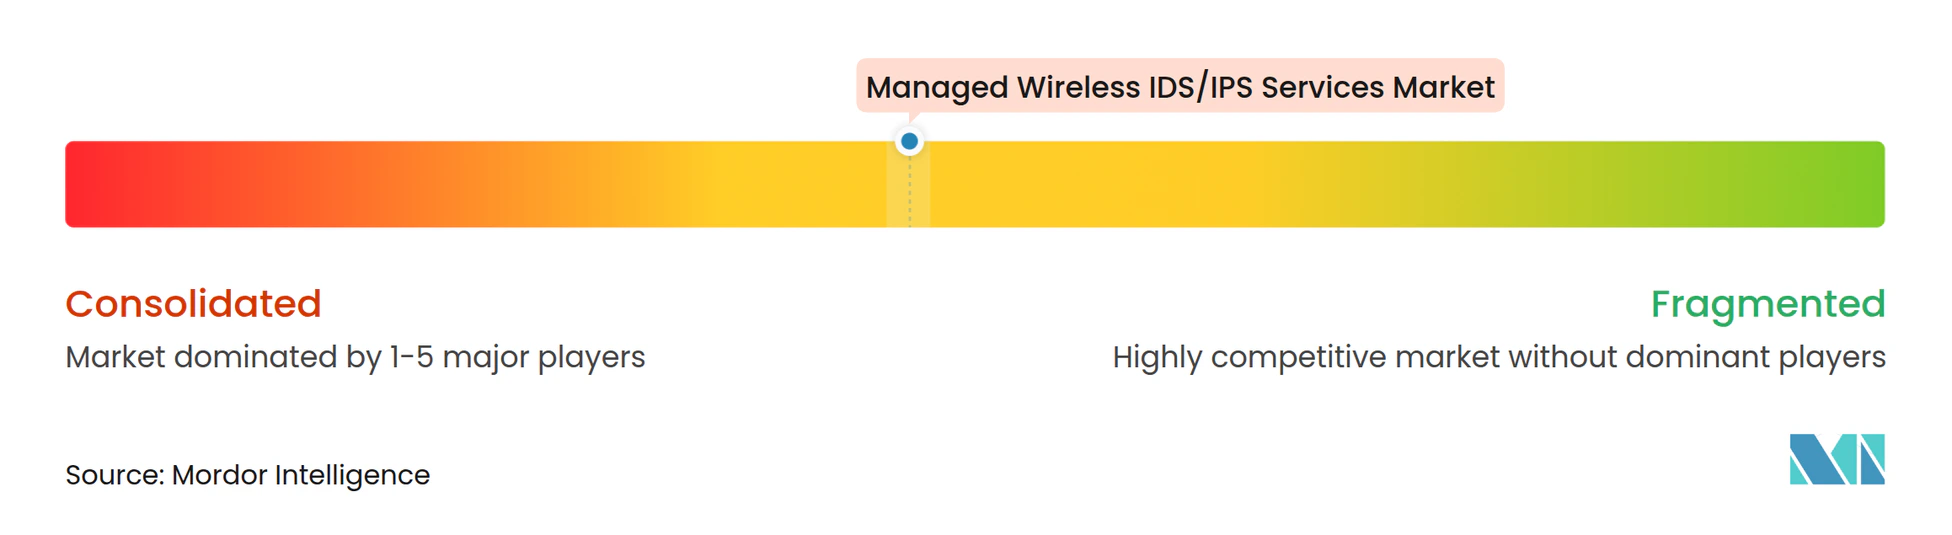
Der Markt für verwaltete drahtlose IDS/IPS-Dienste ist mäßig konsolidiert. Im Markt für verwaltete drahtlose IDS/IPS-Dienste konkurrieren etablierte Netzwerksicherheitsanbieter mit Managed Security Providern, Telekommunikationsanbietern und cloudnativen Sicherheitsplattformen. Führende Anbieter konsolidieren drahtlose, Endpunkt-, Cloud- und Identitätstelemetrie in einheitlichen Verwaltungsumgebungen. Dies kann die Untersuchungszeit verkürzen und die drahtlose Überwachung als Teil eines umfassenderen Sicherheitsoperationsvertrags positionieren. Cisco führte im November 2025 Security Cloud Control-Funktionen für Managed Service Provider ein, einschließlich Multi-Kunden-Management für Hybrid Mesh Firewall- und Secure Access-Bereitstellungen.
Eine wichtige Chance im Markt für verwaltete drahtlose IDS/IPS-Dienste liegt in privaten 5G-Umgebungen, in denen viele bestehende drahtlose Intrusion-Plattformen keine 3GPP-Protokolltelemetrie integrieren. Co-verwaltete Dienste für Organisationen mit 500 bis 2.000 Mitarbeitern sind ebenfalls eine Öffnung, da diese Kunden möglicherweise vollständig verwaltete Vereinbarungen überwachsen, aber keine dedizierte drahtlose Sicherheitsfunktion haben. NIST IR 8625 legt Sicherheitsanforderungen für RAN Intelligent Controller fest und kann zukünftige Beschaffungen für validierte 5G-Überwachungsfähigkeiten beeinflussen. NTT DATA und Palo Alto Networks führten im Februar 2025 einen verwalteten privaten 5G-Sicherheitsdienst ein, der Private 5G-Architektur, Fähigkeiten der Firewall der nächsten Generation, Geräteprofilerstellung und Zero-Trust-Kontrollen kombiniert.
Telekommunikationsanbieter sind eine disruptive Kraft, da sie Sicherheit auf der Netzwerkschicht bereitstellen können, ohne Endpunkt-Agenten oder separat verwaltete Sensorhardware. Dieser Ansatz kann die Integrationskosten reduzieren, die die Akzeptanz bei mittelgroßen Konten einschränken. AT&T und Palo Alto Networks begannen im April 2025 eine strategische Zusammenarbeit bei Dynamic Defense, mit geplanten Unternehmenskundentests für Mitte 2025. Anbieter ohne Netzwerkschichtintegration konzentrieren sich auf Bedrohungsintelligenz, Hochfrequenz-Fingerprinting und vertikale Pakete für Gesundheitswesen, Finanzdienstleistungen und Fertigung. WatchGuard startete im Juni 2025 Total MDR und erweiterte damit verwaltete Erkennung und Reaktion auf Endpunkte, Identitäten, Netzwerke und Cloud-Anwendungen von Drittanbietern. Der Markt für verwaltete drahtlose IDS/IPS-Dienste konzentriert den Wettbewerb daher auf integrierte Bereitstellung, spezialisierte Erkennungsfähigkeit und ein Servicemodell, das den Kontrollbedürfnissen der Kunden entspricht.
Marktführer für verwaltete drahtlose IDS/IPS-Dienste
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Extreme Networks, Inc.
-
WatchGuard Technologies, Inc.
-
Sophos Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete drahtlose IDS/IPS-Dienste Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- WatchGuard Technologies, Inc.
- Sophos Limited
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- Arctic Wolf Networks
- NETSCOUT SYSTEMS, INC.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- AT&T Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Verizon Communications Inc.
- Orange Cyberdefense SA
- Tata Consultancy Services Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete drahtlose IDS/IPS-Dienste
- Oktober 2026: WatchGuard Technologies kündigte auf seiner IMPACT North America-Konferenz in Nashville eine Reihe wichtiger Plattforminnovationen an, darunter agentenbasierte KI-gestützte Sicherheitsoperationen, intelligente Netzwerksicherheit, KI-Governance-Fähigkeiten und reibungsloser sicherer Zugriff, und festigte damit seine Position als einheitliche Sicherheitsplattform für MSPs, die drahtlose und hybride Sicherheitsumgebungen verwalten.
- Oktober 2026: CBTS und Fortinet lancierten CBTS Fortinet Managed Services, einen vollständig verwalteten sicheren Netzwerkdienst für mittelständische und Multi-Standort-Organisationen. Das Angebot integriert Fortinet-Firewalls, Switching, drahtlose Infrastruktur und SD-WAN auf einer einzigen Plattform unter 24/7-CBTS-Betrieb und einem einzigen monatlichen Abonnement und adressiert die Konvergenz von drahtloser Infrastruktur und Sicherheitsmanagement.
- Juli 2026: AT&T Business und Palo Alto Networks gaben die allgemeine Verfügbarkeit von AT&T Dynamic Defense mit Palo Alto Networks und AT&T SASE mit Palo Alto Networks bekannt und bieten damit netzwerkintegrierten Bedrohungsschutz mit KI-gesteuerter Sicherheit über kabelgebundene und drahtlose Unternehmensverbindungen innerhalb eines einheitlichen, vollständig verwalteten Sicherheitsrahmens.
- Januar 2026: WatchGuard Technologies startete Open MDR, einen verwalteten Erkennungs- und Reaktionsdienst, der Expertenüberwachung und Echtzeit-Reaktion auf die bestehenden Sicherheitstools der Kunden in Endpunkt-, Identitts-, Netzwerk- und Cloud-Umgebungen aufschichtet, ohne Änderungen am bestehenden Sicherheits-Stack zu erfordern.
Globaler Berichtsumfang für den Markt für verwaltete drahtlose IDS/IPS-Dienste
Verwaltete drahtlose Intrusion Detection und Prevention Systeme (IDS/IPS)-Dienste sind ausgelagerte Netzwerksicherheitslösungen, bei denen ein spezialisierter Drittanbieter die 24/7/365-Betriebsverantwortung für die Überwachung, Verteidigung und Härtung des Hochfrequenzspektrums und der drahtlosen Netzwerkinfrastruktur einer Organisation übernimmt.
Der Marktbericht für verwaltete drahtlose IDS/IPS-Dienste ist segmentiert nach Servicemodell (vollständig verwaltete drahtlose IDS/IPS-Dienste, co-verwaltete drahtlose IDS/IPS-Dienste, verwaltete drahtlose SOC- und Überwachungsdienste sowie verwaltete drahtlose Vorfallreaktionsdienste), Bereitstellungsmodell (cloudbasiert, vor Ort und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung und Industrie sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollständig verwaltete drahtlose IDS/IPS-Dienste |
| Co-verwaltete drahtlose IDS/IPS-Dienste |
| Verwaltete drahtlose SOC- und Überwachungsdienste |
| Verwaltete drahtlose Vorfallreaktionsdienste |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Fertigung und Industrie |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Südafrika |
| Nach Servicemodell | Vollständig verwaltete drahtlose IDS/IPS-Dienste | |
| Co-verwaltete drahtlose IDS/IPS-Dienste | ||
| Verwaltete drahtlose SOC- und Überwachungsdienste | ||
| Verwaltete drahtlose Vorfallreaktionsdienste | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und Industrie | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Südafrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete drahtlose IDS/IPS-Dienste?
Der Sektor wird im Jahr 2026 auf 1,48 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 3,09 Milliarden USD erreichen, mit einer CAGR von 12,69 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten drahtlosen Intrusion Detection und Prevention-Diensten an?
Der verstärkte Einsatz von IoT-Geräten, persönlichen Geräten und 5G-vernetzten Geräten erhöht den Bedarf an kontinuierlicher drahtloser Überwachung, spezialisierter Bedrohungsreaktion, konsistenter Sicherheitsrichtliniendurchsetzung an allen Standorten und Unterstützung für Teams ohne Hochfrequenz-Sicherheitsspezialisten.
Welches Servicemodell wächst am schnellsten?
Co-verwaltete Dienste werden voraussichtlich bis 2032 eine CAGR von 13,72 % verzeichnen, da Unternehmen die Reaktionsbefugnis behalten und gleichzeitig Überwachung, Bedrohungssuche und die Überprüfung von Hochfrequenzereignissen auslagern.
Warum sind cloudbasierte verwaltete drahtlose Sicherheitsdienste wichtig?
Cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 46,27 % des Umsatzes und ermöglicht es Anbietern, konsistente Überwachungsrichtlinien anzuwenden, Erkennungslogik zu aktualisieren und die Sichtbarkeit über verteilte Standorte hinweg aufrechtzuerhalten.
Welche Kundengruppe verzeichnet die stärkste prognostizierte Expansion?
Kleine und mittelständische Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 14,41 % wachsen, da verwaltete Dienste den Bedarf an dediziertem drahtlosen Sicherheitspersonal reduzieren und den täglichen Betrieb vereinfachen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 eine CAGR von 15,12 % verzeichnen, da der Ausbau drahtloser Infrastrukturen, private 5G-Projekte und die Nachfrage nach verwalteten Sicherheitsdiensten in den wichtigsten regionalen Volkswirtschaften zunehmen.